Организация производства и менеджмент в машиностроении
Принимаем
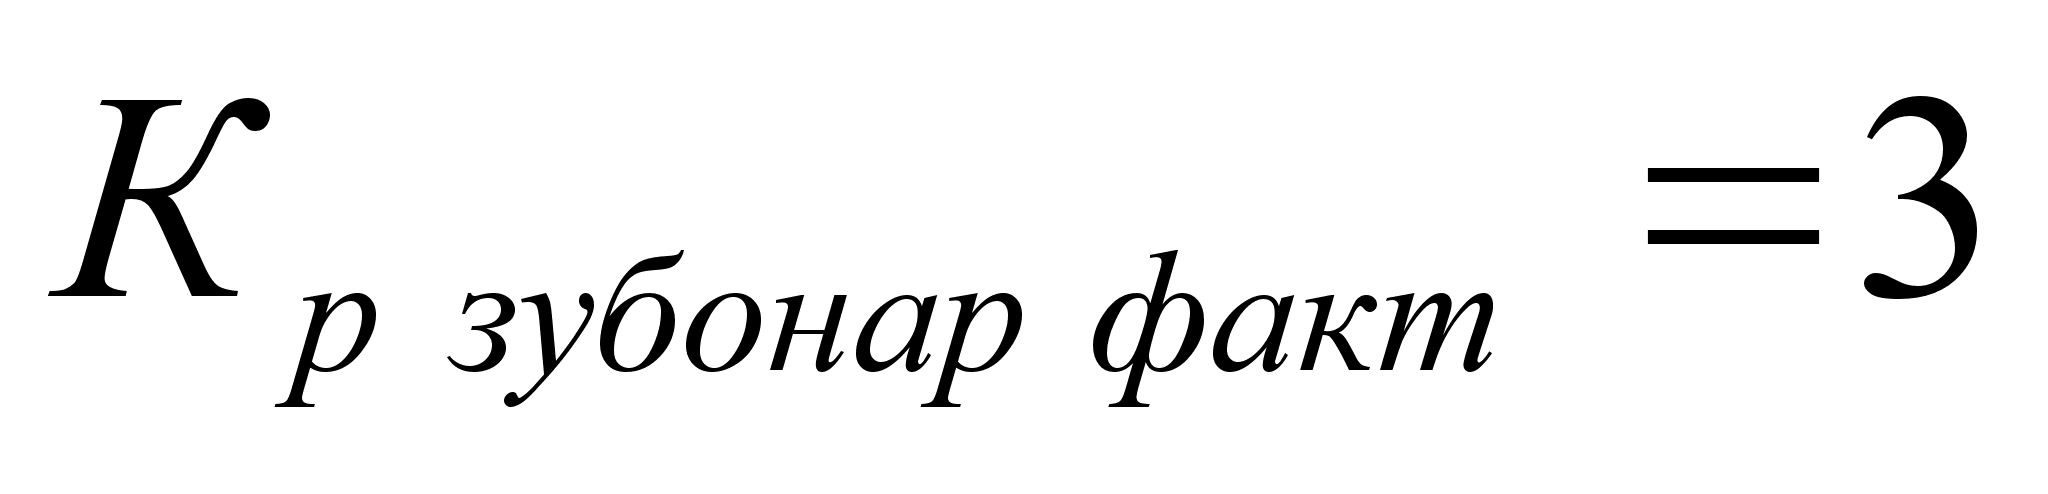 человека.
Получаем
фактически
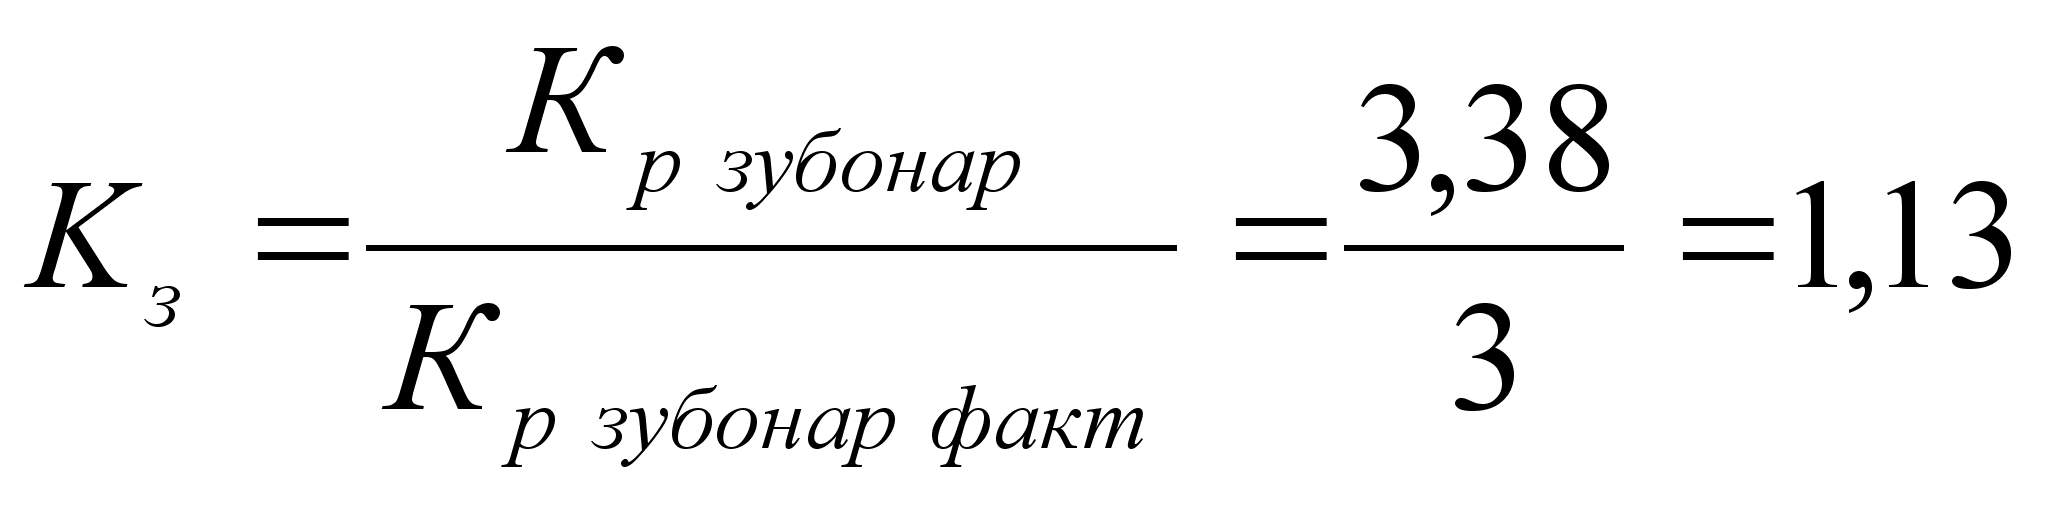
Необходимое количество рабочих для долбёжной операции:
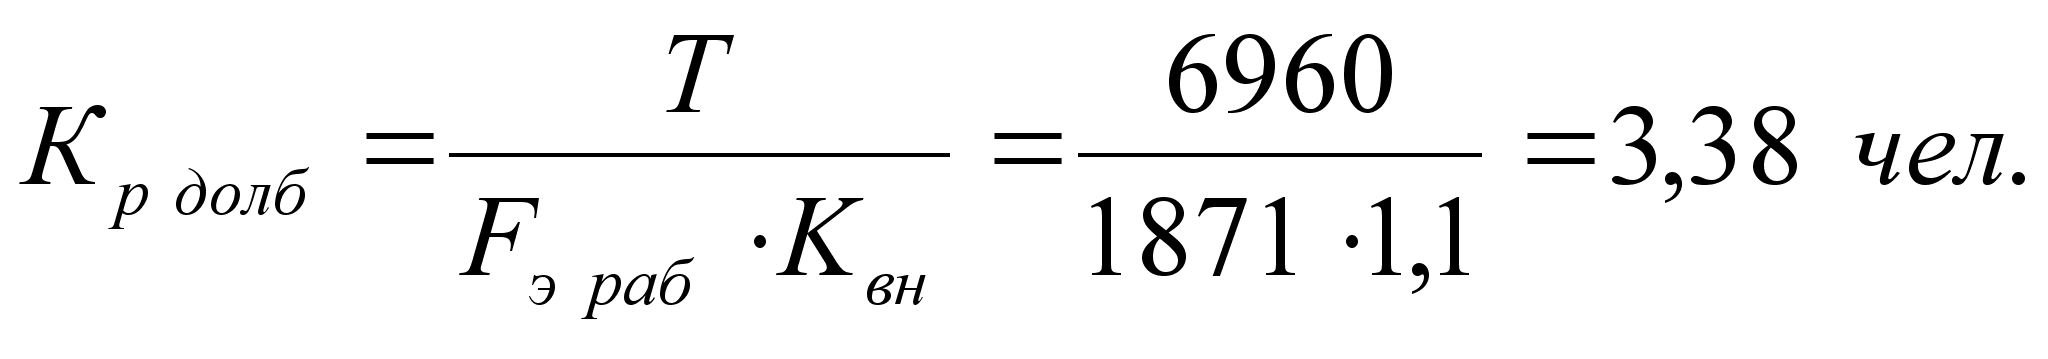
Принимаем
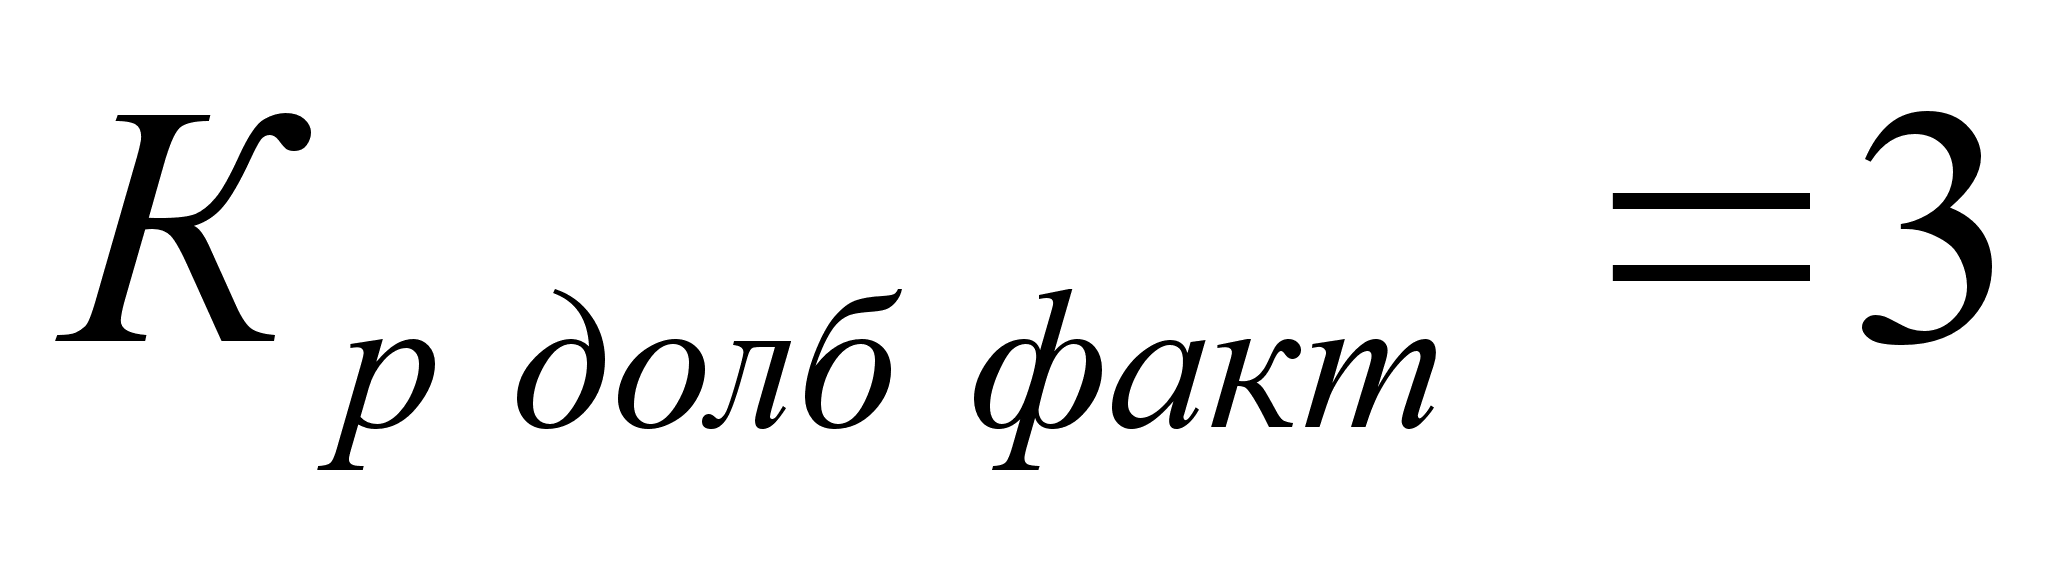 человека.
Получаем
фактически
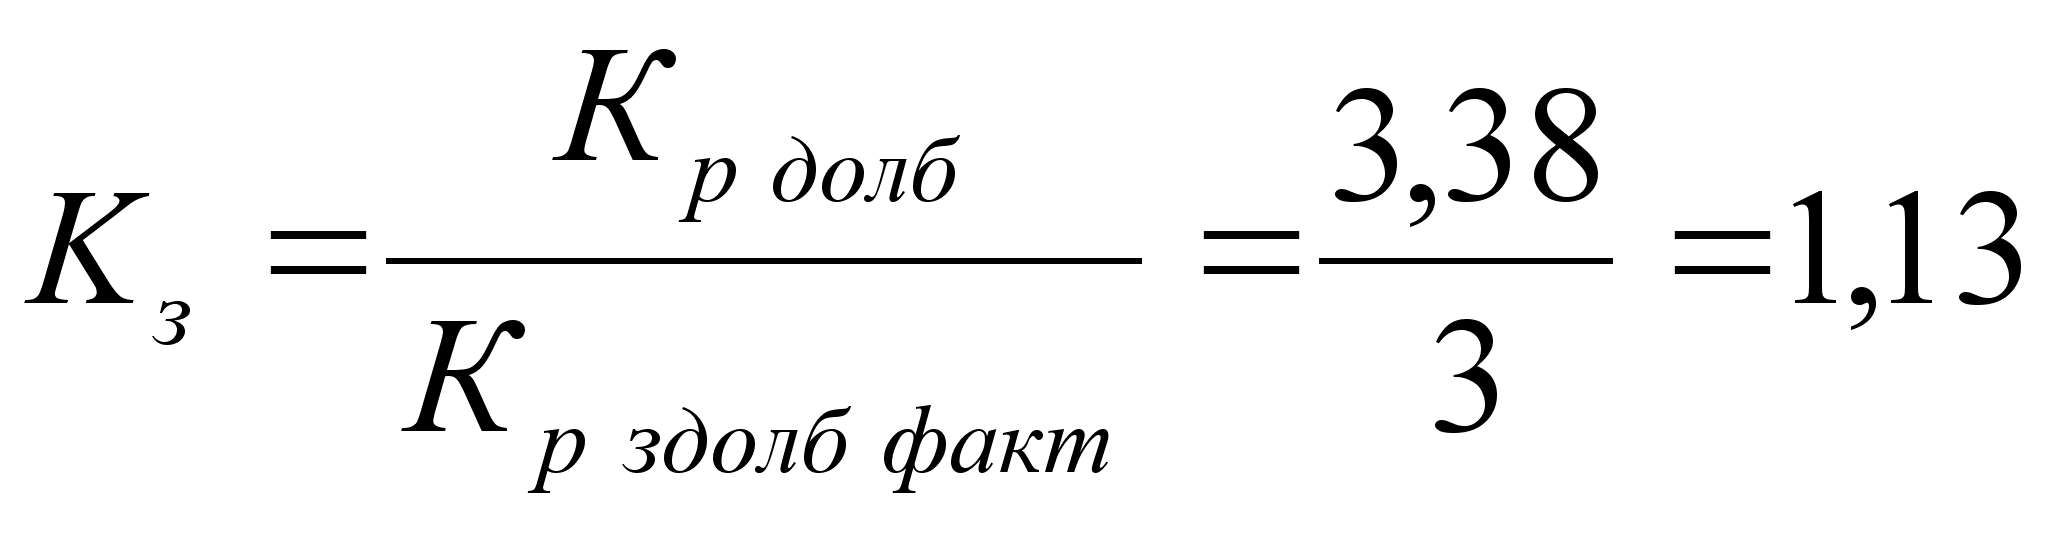
Тогда общее количество основных рабочих : Кр = 11+11+5+5+3+3+3=41 человек
2.2.2. Расчет численности вспомогательных рабочих.
Количество вспомогательных рабочих определяем укрупненно в процентном отношении от количества основных производственных рабочих; для серийного производства берем 20 %
Квсп = Косн·0,2
Общее количество вспомогательных рабочих: Квсп = 41·0,2 = 8,2 чел.
Принимаем Квсп = 8 человек.
Распределяем вспомогательных рабочих по профессиям и разрядам:
наладчики оборудования – 5 разряд – 2 человека, 6 разряд – 1 человек .
слесари – ремонтники – 6 разряд – 1 человек, 5 разряд – 1 человек. 4 разряд – 1 человек.
контролер – 6 разряд.
крановщик - 6 разряд – 1 человек, 5 - разряд – 1 человек.
Распределяем рабочих по квалификациям и сводим в табл. 3.
Табл.3.
|
Профессии |
Численность |
разряд |
Смена |
Средний тарифный коэффициент |
Средний тарифный разряд |
|||||
| IV | V | VI |
I |
II |
||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | ||
|
I. Основные рабочие |
||||||||||
| Токари | 11 | 3 | 4 | 4 | 6 | 5 | 1,59090909 | 5,09090909 | ||
|
Фрезеровщики |
11 | 4 | 4 | 3 | 7 | 4 | 1,55272727 | 4,90909091 | ||
|
Шлифовщики |
5 | 2 | 2 | 1 | 3 | 2 | 1,528 | 4,8 | ||
|
Сверловщики |
5 | 2 | 2 | 1 | 3 | 2 | 1,528 | 4,8 | ||
|
Строгальщики |
3 | 0 | 2 | 1 | 2 | 1 | 1,62666667 | 5,33333333 | ||
| Зуборезчики | 3 | 0 | 2 | 1 | 2 | 1 | 1,62666667 | 5,33333333 | ||
| Долбежники | 3 | 0 | 2 | 1 | 2 | 1 | 1,62666667 | 5,33333333 | ||
Итого |
41 | 11 | 18 | 12 | 25 | 16 | 1,57317073 | 5,02439024 | ||
|
II. Вспомогательные рабочие |
||||||||||
| Наладчики | 2 | 0 | 1 | 1 | 1 | 1 | 1,67 | 5,5 | ||
| Слесари – ремонтники | 3 | 1 | 1 | 1 | 2 | 1 | 1,57333333 | 5 | ||
| Контролеры | 1 | 0 | 0 | 1 | 1 | 0 | 1,8 | 6 | ||
| Крановщики | 2 | 0 | 1 | 1 | 1 | 1 | 1,67 | 5,5 | ||
Итого |
8 | 1 | 3 | 4 | 5 | 3 | 1,65 | 5,375 | ||
2.2.3. Расчет численности ИТР, служащих и МОП.
Принимаем по норме одного человека на 25 производственных рабочих.
Служащие: 2 бухгалтера – расчетчика.
МОП (уборщик производственных помещений) – 2 % от общей численности основных и вспомогательных рабочих.
Получаем: 0,02·(41+8) = 0,98 человек. Принимаем 1 человека.
Сводная ведомость работающих представлена в табл. 4.
Табл. 4.
|
Категория работающих |
Количество человек |
По сменам |
В % к общей численности | |
I |
II |
|||
| I. Основные рабочие | 41 | 25 | 26 | 75,93 |
| II. Вспомогательные рабочие | 8 | 5 | 3 | 14,81 |
| III. Служащих | 2 | 1 | 1 | 3,7 |
| IV. ИТР | 2 | 1 | 1 | 3,7 |
| IV. МОП | 1 | 1 | 0 |
1,85 |
| Итого: | 54 | 1 | 0 | 100 |
2.3. Расчет площади участка и планировка рабочего места.
Планировка оборудования и рабочего места на механическом участке зависит от типа производства.
Планировка по типам станков (групповой метод) применяется для единичного и серийного производства.
Планировка по порядку технологических операций применяется в крупносерийном и массовом производстве.
2.3.1. Расчет стоимости здания.
Общая площадь участка Робщ состоит из производственной и вспомогательной площади.
Робщ = Рпр + Рвс
Рпр = (а·в + Рдоп) · Спр,
здесь
а, в – габаритные размеры станка (м2);
Рдоп – дополнительная площадь на походы и проезды на единицу оборудования (м2);
Рдоп принимаем Рдоп = 10 м2.
Рпр.ток = (3,36·1,71+10)·5=78,728 м2
Рпр.фрез = (3,62·4,15+10)·5=125,115 м2
Рпр.сверл = (2,665·1,02+10)·3=38,1549 м2
Рпр.строг = (9,5·4,5+10)·3=158,25 м2
Рпр.зубофрез = (2,897·1,18+10)·2=26,8369 м2
Рпр.долб = (6,07·4,335+10)·2=72,6269 м2
Рпр.шлиф = (4,6·2,17+10)·2=39,964 м2
Общая производственная площадь :
Рпр = 78,728 + 125,115 + 38,1549 + 158,25 + 26,8369 + 72,6269 + 39,964 = 539,6757 м2
Рвсп – вспомогательная площадь занятая под складские помещения, инструментально – раздаточные кладовые, отделения для контролеров, бытовые, служебные помещения.
Рвсп = Рскл + Рирк + Рконтр + Рбыт + Рбыт,
где
Рскл – склад заготовок и готовой продукции. Принимаем Рскл = 15% от производственной площади. Рскл = 539,6757 · 0,15 = 80,951355 м2
Рирк – инструментально – раздаточная кладовая, принимаем Рирк = 0,65 м2 на 1 станок. Рирк = 0,65·22 = 14,3 м2
Рконтр – площадь контрольного отделения, принимаем 6 м2 на 1 контролера.
Рбыт – площадь бытового помещения, принимаем 1,22 м2 на 1 рабочего. Рбыт = 1,22·54 = 75,64 м2 .
Рслуж – площадь служебного помещения, принимаем 12 м2.
Робщ = 539,6757 + 80,951355 +14,3 + 6 +75,64 + 12 = 728,567 м2.
Ширина участка - 12 м.
Длина участка - 60,714 м. Принимаем длину – 60 м
Объем помещения участка составляет: длина · ширина · высота = 12·60·6 = 4320 м3
Принимаем стоимость 1 м3 здания 15000 руб.
Тогда стоимость здания: Цзд = (12·60·6)·15000 = 64800000 руб.
Выбор межоперационных транспортных средств.
Для обеспечения нормального ритма работы участка необходимы транспортные средства, на выбор которых оказывает влияние характеристики технологического процесса: габариты и масса обрабатываемых деталей, количество оборудования.
Количество транспортных средств , необходимых для внутри цеховых перевозок , определяется по формуле:
nт = Q·(L/V + m·(tп + tр)/( q · k · T·( 1 – k1)),
где
Q – масса грузов , подлежащих перевозке по годовому плану, т Q = 1500 ·8,5 = 12750 кг = 12,75 т .
L – длина маршрута, м L = 60 м.
V – средняя скорость движения, м/мин V =1,15 м/мин .
m – число разгрузочно – погрузочных пунктов на маршруте, m = 7.
tп - среднее время погрузки на одном пункте, мин tп = 5 мин.
tр - среднее время разгрузки на одном пункте, мин tр = 5 мин.
q - грузоподьемность транспортной тележки , т q = 5 т.
к – коэффициент использования грузоподьемности ( 0,7- 0,8 ) к = 0,7.
Т – годовой фонд с учетом сменности ,ч Т = 4013 ч.
k1 – коэффициент учитывающий потери времени на ремонт, k1 =0,1.
nт = 12,75·(60/1,15 + 7·(5 + 5)/( 5 · 0,7 · 4013·( 1 – 0,1)) = 0,123
В следствии того что масса деталей мала, но велико их количество то принимаем 2 крана грузоподъемностью по5 т ( с электроталью ) и 3 крана по 3т (с электроталью ).
2.4. Организация и обслуживание рабочего места.
Рабочее место — зона приложения труда, определенная на основании трудовых и других действующих норм, оснащенная необходимыми средствами, предназначенными для трудовой деятельности одного или нескольких исполнителей. Применительно к машиностроительному производству согласно ГОСТ 14.004—83 рабочее место—элементарная единица структуры предприятия, где размещены исполнители работы, обслуживаемое технологическое оборудование, часть конвейера, на ограниченное время — оснастка и предметы труда. Коллективное рабочее место состоит из индивидуальных рабочих мест.
Производственная зона бригады может состоять как из индивидуальных (например, в бригаде, обслуживающей конвейер), так и из коллективных рабочих мест (например, в бригаде, обслуживающей агрегат). Совокупность рабочих мест, входящих в бригаду, должна соответствовать бригадной зоне обслуживания, совокупность бригадных зон обслуживания — границам производственного участка, совокупность рабочих мест всех участков — границам цеха и т. д.
Рациональная организация рабочих мест снимает излишнюю утомляемость и заметно влияет на повышение производительности труда, не требуя значительных материальных затрат. Она часто свидетельствует об уровне организованности всего предприятия. Форма организации труда зависит от особенностей выполняемых работ, степени их механизации, форм специализации и кооперирования труда.
Системы организационно-технических мероприятий, обеспечивающих на рабочем месте необходимые условия для высокопроизводительного труда при наименьшей утомляемости и полном использовании технических возможностей оборудования, называют организацией рабочего места.
По степени механизации выполняемых операций рабочие места подразделяются на автоматические и полуавтоматические, машинные, машинно-ручные и ручные. В зависимости от числа занятых па выполнении работы рабочих рабочие места могут быть индивидуальные и бригадные, в зависимости от числа обслуживаемых станков — одностаночные и многостаночные, а в зависимости от характера работы — стационарные и передвижные.
Рациональная организация труда и рабочих мест предполагает соблюдение соответствующих требований к пространственному размещению всех предметов труда, оборудования и оснастки, к обслуживанию рабочего места, к конструкции оборудования и оснастки, к физиологическим и гигиеническим условиям труда, к эстетическому оформлению техники и интерьера и др.
Правильная организация рабочего места требует: оснащения рабочего места технологической документацией, высокопроизводительным оборудованием, приспособлениями, инструментом, транспортными устройствами; правильной планировки рабочего места; организации бесперебойного обслуживания рабочего места материалами, заготовками и инструментом; своевременного ремонта оборудования и технологической оснастки; обеспечения здоровых и безопасных условий труда; соблюдения на рабочем месте чистоты и порядка.
При планировке рабочего места следует учитывать некоторые физиологические и эргономические требования, как-то: температуру, влажность, степень чистоты воздуха, расположение органов управления, средства сигнализации и т. д. При правильной организации рабочего места рабочий освобожден от несвойственных ему функций (поиски материала, инструмента и т. д.), что способствует рациональному использованию рабочего времени. Трудовой процесс должен быть спроектирован так, чтобы были исключены все излишние приемы и движения, а необходимые для выполнения операции — рационализированы. Рациональность трудового процесса зависит от технологических особенностей выполняемой операции, оборудования и оснастки, наилучшей планировки рабочего места (пространственного размещения всех элементов рабочего места и др.), приводящей к минимизации трудовых движений.
У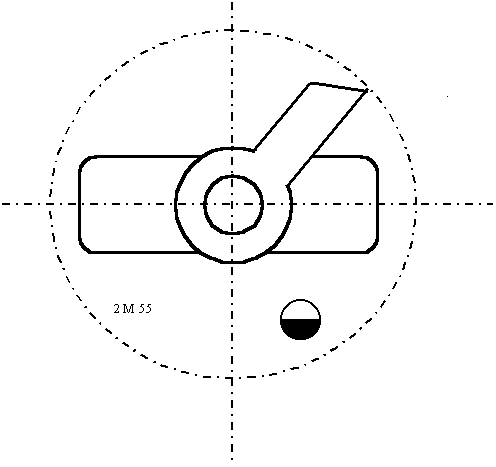

2M55
словное обозначение станка 2M55.
С
Шкаф с инструментом
хема рабочего места станочника.

2M55


Решетки

III. Экономический расчет.
3.1. Расчет затрат на основные материалы.
Данный расчет выполняется на основе норм расхода материала на одну деталь с учетом стоимости возвратных отходов, цены металла, транспортно – заготовительных расходов.
М = м1·Ц1·К3 – м2·Ц2,
где
М – затраты на основные материалы, руб.
м1 – масса заготовки в кг.
м2 – масса отходов в кг.
Ц1, Ц2 – цена металла и стоимость отходов, руб.
Кз – коэффициент учитывающий транспортно – заготовительные расходы на доставку, погрузку. Принимаем Кз = 1,1.
М = 8,5·8,5· 1,1- 6· 0,8 = 74,675 руб.
3.2.Расчет фонда зарплаты производственного персонала участка.
3.2.1. Расчет фонда зарплаты основных производственных рабочих.
Расчет сдельной расценки на операцию определяется:
Рсд = tшт·Счас1разр·Кср.тар,
здесь
Счас.ср = Счас·Ктар.ср
Кср.тар – средний тарифный коэффициент.
Рсд.ток = 2,5·2,59·1,5909=1,030112руб.
Рсд.фрез = 4,3·2,59·1,5527=1,708485руб.
Рсд.шлифовщ = 2,8·2,59·1,528=1,0878руб.
Рсд.сверл = 1,6·2,59·1,528 =0,6216руб.
Суммарная сдельная расценка на изготовление детали:
Рсд.сум = Рсд.ток + Рсд.фрез + Рсд.шлиф + Рсд.сверл + = 1,030112+1,708485+ 1,0878+0,6216= 4,447997 руб.
Результаты заносим в табл. 5.
Таблица расчета суммарной сдельной расценки на изготовление детали.
Табл. 5.
|
№ операции |
Наименование |
Норма времени, мин |
Часовая тарифная ставка 1 разряда |
Средний тарифный коэффициент |
Средний тарифный разряд |
Сдельная расценка на операцию, руб |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Токарная | 2,5 | 2,59 | 1,5909 | 5,0909 | 1,030112 |
| 2 |
Фрезерная |
4,3 | 2,59 | 1,5527 | 4,909 | 1,708485 |
| 3 | Шлифовальная | 2,8 | 2,59 | 1,528 | 4,8 | 1,0878 |
| 4 |
Сверлильная |
1,6 | 2,59 | 1,528 | 4,8 | 0,6216 |
|
Итого |
4,447997 |
Расчет зарплаты основных производственных рабочих будем производить по формуле:
ЗП ток = 21750·2,59·1,5909=89619,374 руб.
ЗП фрез = 21750·2,59·1,5527=87467,473 руб.
ЗП шлифов = 11310·2,59·1,528=44759,551 руб.
ЗП сверл = 11310·2,59·1,528 =44759,551руб.
Общий фонд заработной платы.
ЗП сум = ЗП ток + ЗП фрез + ЗП шлифов + ЗП сверл = 89619,374 + 87467,473 + 44759,551+ 44759,551= 266605,949 руб.
3.2.2. Расчет фонда зарплаты вспомогательных рабочих.
ЗПвсп = ЗПрем + ЗПнал + ЗПконтр + ЗПкран,
где ,
ЗПрем = Чтар·Ктар·Fэ·Краб
Ктар = (1,54·1+1,38·1+ 1,8·1)/3 = 1,573333
ЗПрем =2,59·1,573333·4013·3= 49058,1224 руб.
ЗПнал = Чтар·Ктар·Fэ·Краб
Ктар =(1,54·1+1,8·1)/2 = 1,67
ЗПнал =2,59·1,67·4013·2= 34714,858 руб.
ЗПконтр = Чтар·Ктар·Fэ·Краб
Ктар = 1,8
ЗПконтр =2,59·1,8·4013·1= 18708,606 руб.
ЗПкран = Чтар·Ктар·Fэ·Краб
Ктар = (1,54·1+ 1,8·1)/2 =1,67
ЗПкран = 2,59·1,67·4013·2= 34714,8578 руб.
3.2.3. Расчет фонда зарплаты ИТР и МОП и служащих.
На участке принимаем 2 мастера с окладом 1800 руб.
ЗПмастер = 1800·12·2 = 43200 руб.
Принимаем оклад МОП 500 руб.
ЗПмоп = 500·12·1 = 6000 руб.
Принимаем оклад служащих 1000 руб.
ЗПбухгалтер = 1000·12·2 = 24000руб.
Сводную ведомость годового фонда заработной платы персонала
участка представим в Табл. 6.
Табл.6.
|
Категория работающих |
численность |
Сдельный тарифный фонд |
Доп. З.П. 10% |
Премия 50 % |
Районный коэффициент 15 % |
Общий фонд З.П |
Среднемесячная З.П. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
I. Основные рабочие |
|||||||
| Токари | 11 | 89619,374 | 8961,937 | 44809,69 | 13442,91 | 156833,9 | 1188,136 |
|
Фрезеровщики |
11 | 87467,473 | 8746,747 | 43733,74 | 13120,12 | 153068,1 |
1159,607 |
|
Сверлощики |
5 | 44759,55 | 4475,955 | 22379,78 | 6713,933 | 78329,21 | 1305,487 |
|
Шлифовальщики |
5 | 44759,55 | 4475,955 | 22379,78 | 6713,933 | 78329,21 | 1305,487 |
Итого |
32 | 266605,949 | 26660,59 | 133303 | 39990,89 | 466560,4 | 1215,001 |
|
II. Вспомогательные рабочие |
|||||||
|
Наладчики |
2 | 34714,858 | 3471,486 | 17357,43 | 5207,229 | 60751 | 2531,292 |
|
Слесари – ремонтники |
3 | 49058,1224 | 4905,812 | 24529,06 | 7358,718 | 85851,71 | 2384,77 |
|
Контролеры |
1 | 18708,6 | 1870,86 | 9354,3 | 2806,29 | 32740,05 | 2728,338 |
|
Крановщики |
2 | 34714,9 | 3471,49 | 17357,45 | 5207,235 | 60751,08 |
2531,295 |
| Итого | 8 | 137196,4802 | 13719,65 | 68598,24 | 20579,47 | 240093,8 | 2500,978 |
| МОП | 1 | 6000 | 600 | 3000 | 900 | 10500 | 875 |
|
Служащие |
2 | 24000 | 2400 | 12000 | 3600 | 42000 | 1750 |
| ИТР | 2 | 43200 | 4320 | 21600 | 6480 | 75600 | 3150 |
| Итого | 45 | 477002,429 | 47700,24 | 238501,2 | 71550,36 | 834754,3 |
1545,841 |
3.3. Расчет смет косвенных расходов.
3.3.1. Расчет расходов на содержание и эксплуатацию оборудования.
3.3.1.1. Амортизация производственного оборудования.
А= Сп·На/100% ,
Сп – первоначальная стоимость оборудования.
На – норма амортизации в %, принимаем норму амортизации в зависимости от модели станка.
Для 16К20Ф3 На = 5,0% ;
А = 292646,25·5,0%/100% =14632,3125 руб.
Для 6Р13Ф3 На = 10,05% ;
А = 83364,38·6,5%/100% = 5418,685 руб.
Для 2М55 На = 6,5 % ;
А = 79247,67·6,5%/100% =5151,099 руб.
Для 7Б210 На = 6,5 % ;
А = 686736,83·6,5%/100% =44637,894 руб.
Для 53А80 На = 5,2 % ;
А = 58404,80·5,2%/100% =3037,05 руб.
Для 7410 На = 5,2 % ;
А = 513888,43·5,2%/100% =26722,198 руб.
Для 3Д723 На = 5,2 % ;
А = 195118,73 ·5,2%/100% =10146,174 руб.
Общая амортизация будет равна :
Аобщ = 14632,3125 + 5418,685 + 5151,099 + 44637,894 +3037,05 + 26722,198 + 10146,174 = 109745,413 руб.
3.3.1.2. Амортизация транспортных средств.
Норма амортизации транспортных средств принимаем - 20 % от полной первоначальной стоимости.
Стоимость одного крана грузоподъемностью 5 т равна – 2083200 руб. , а одного крана грузоподъемностью 3 т равна – 1758400 руб. Тогда общую стоимость получим
С = 2· 2083200 + 3· 1758400 = 9441600 руб. Тогда амортизация будет равна :
Атр = 0,2 · 9441600 = 1888320 руб.
3.3.1.3. Затраты на вспомогательные материалы.
Принимаем по нормативу 8000 руб. на один станок. Получим :
Звсп.мат =8000·22 = 176000 руб.
3.3.1.4.Затраты на электроэнергию для технологических нужд.
Wэл = ( N· Fэф · Kз.ср · Kо·Sэл)/(с·п),
где
N – суммарная мощность всего оборудования на участке . N = 50 +45 + 16,5 + 150 + 25 + 110 + 51 = 447,5 кВт · ч.
Kз.ср – средний коэффициент оборудования .
Kо – коэффициент одновременности работы оборудования . Kо = 0,75.
с – коэффициент учитывающий потери электрической энергии в сети, принимаем с = 0,95.
п – КПД электродвигателей п = 0,85.
Sэл – стоимость одного кВт·ч электроэнергии Sэл= 0,45 руб.
Wэл = (447,5· 4013 · 0,86 · 0,75·0,45)/(0,95·0,85) = 645493,535 руб.
3.3.1.5. Затраты на воду для производственных нужд.
Wвода = Спр· Kз.ср ·q · Z·Sвод,
здесь
Спр – общее количество оборудования . Спр= 22.
q – годовой расход воды на один станок. q = 25 м3 в год.
Sвод – стоимость одного м3 воды для промышленных целей. Sвод = 02 руб.
Z – количество смен работы оборудования. Z = 2.
Wвода = 22· 0,86 ·25 · 2·0,2 = 189,2 руб.
3.3.1.6. Затраты на сжатый воздух.
Wсж.возд = Спр· Kз.ср ·Q · Fэф·Sвод/1000,
где
Q – удельный расход сжатого воздуха на 1 станок. Принимаем Q = 1,1 м3/ч.
Sвод – стоимость 1000 м3 сжатого воздуха. Sвод = 45 руб.
Wсж.возд = 22· 0,86 ·1,1 · 4013·45/1000 = 3758,335 руб.
3.3.1.7. Затраты на оплату вспомогательных рабочих
занятых обслуживанием оборудования.
Берем годовой фонд заработной платы слесарей – ремонтников и наладчиков.
З.П. = 49058,1224 + 34714,858 = 83772,98 руб.
3.3.1.8. Затраты на текущий ремонт оборудования.
Принимаем 7 % от полной первоначальной стоимости оборудования.
ЗТрем = 0,07 · (292646,25+ 83364,3786 + 79247,69 + 686736,83+ 58404,8016 + 513888,425 + 195118,7313 ) = 0,07·1909407,108 = 133658,498 руб.
3.3.1.9. Затраты на текущий ремонт транспортных средств.
Принимаем 3 % от полной первоначальной стоимости транспортных средств.
ЗТтрансп = 0,03 · 9441600 = 283248 руб.
3.3.1.10. Затраты на текущий ремонт инструмента и приспособлений.
Принимаем 35 % от заработной платы вспомогательных рабочих занимающихся обслуживанием оборудования.
ЗТинстр = 0,35 · 83772,98 = 29320,543 руб.
3.3.1.11. Износ малоценных и быстро изнашивающихся инструментов
и приспособлений и расход на их восстановление.
Принимаем 7000 руб. на 1 станок.
ЗТмалоц.инстр = 7000·22 = 154000 руб.
3.3.1.12. Прочие расходы.
Принимаем 3 % от общей суммы сметы расходов на содержание и эксплуатацию оборудования.
Рпроч = 0,03 · (109745,413 + 1888320 + 176000 + 645493,535 + 189,2 + 3758,335 + 83772,98 + 133658,498 + 283248 + 29320,543 + 154000) = 105225,1951 руб.
3.3.1.13. Итоговая сумма расходов на содержание
и эксплуатацию оборудования.
Рсэо = 109745,413 + 1888320 + 176000 + 645493,535 + 189,2 + 3758,335 + 83772,98 + 133658,498 + 283248 + 29320,543 + 154000+ 105225,1951 = 3612731,699 руб.
3.3.1.14. Расчет процента расходов на содержание
и эксплуатацию оборудования.
Пр.с.э.о. = ( Рсэо /ЗПполн ) ·100 % ,
где
ЗПполн – полный фонд заработной платы. ЗПполн = ЗПосн + ЗПвспом.
ФЗполн = 706654,2 руб.
Пр.с.э.о. = (3612731,699 /706654,2)·100 % = 511,245 %.
3.3.2. Расчет смет цеховых расходов.
3.3.2.1. Затраты на заработную плату ИТР, служащих и МОП.
ЗПвсп = 128100 руб.
3.3.2.2. Отчисления на социальное страхование от годового фонда заработной платы ИТР, служащих и МОП.
ОТсц = (ЗПвсп ·3,6%)/100%
ОТсц = (128100·3,6%)/100% = 2635,2 руб.
3.3.2.3. Амортизация здания.
Азд = (Цзд ·Nам)/100%,
где
Nам – норма амортизации. Nам = 3 %.
А = (64800000·3%)/100% = 1944000 руб.
3.3.2.4. Амортизация инвентаря.
Аинв = (Цоборуд ·Nам)/100%,
где
Nам – норма амортизации. Nам = 2 %.
Аинв = ((292646,25+ 83364,3786 + 79247,69 + 686736,83+ 58404,8016 + 513888,425 + 195118,7313)·2%)/100% = 1909407,108 · 0,02 = 38188,142 руб.
3.3.2.5. Затраты на электроэнергию для освещения здания.
Wэл = ( Тосв · Pобщ · Qосв · Sэл)/(1000),
где
Тосв – время в течении которого здание освещается. Тосв = 2700 часов.
Pобщ – общая площадь участка. Pобщ = 12 · 60 = 720 м2
Qосв – норма освещения на 1 кв. метр Qосв = 15вт./час.
Sэл – стоимость 1 кв./ч электроэнергии. Sэл =0,4 руб.
Wэл = ( 2700· 720· 15 · 0,4)/(1000) = 11664 руб.
3.3.2.6. Затраты на пар для отопления.
Wотопл = ( Vзд · Тотпл · Qпара · Sпара)/(1000 ·i ),
где
Vзд – объем здания . Vзд = 12·60·6 = 4320 м3
Тотпл – количество часов в отопительном сезоне. Тотпл = 4500 часов.
Qпара – норма расхода на 1 куб. метр. Qпара = 20 ккал./час.
Sпара – стоимость 1 гекакалории пара. Sпара =100 руб.
i – отдача 1 кг пара. i = 540 ккал.
Wотопл = ( 4320· 4500· 20 · 100)/(1000 ·540 ) = 72000 руб.
3.3.2.7. Затраты на воду для хозяйственных и бытовых нужд.
Wвод = ( Кприн · Тр · Q · Sвод)/(1000 ),
где
Кприн – количество принятых рабочих . Кприн = 54 чел.
Тр – количество рабочих дней в году. Тр = 253дней.
Q – удельный расход воды на одного работающего в смену. Q = 0,08 м3
Sвод – стоимость 1000 м3 воды. Sвод =3300 руб.
Wвод = ( 54· 253 · 0,08 · 3300)/(1000 ) = 3807,144 руб.
Затраты на охрану труда и технику безопасности.
Принимаем в размере 700 руб. в год на 1 работающего.
ЗТтб =700 · 54 = 39900 руб.
Затраты на испытания и рационализацию.
Принимаем в размере 400 руб. в год на 1 работающего.
ЗТрац =400 · 54 = 22800 руб.
Износ малоценного и быстроизнашивающегося инвентаря.
Принимаем в размере 100 руб. в год на 1 работающего.
ЗТрац =100 · 54 = 5400 руб.
Прочие расходы.
Принимаем в сумме 2% от суммы предыдущих статей цеховых расходов.
ЗТизн = ( (128100 + 2635,2 + 1944000 + 38188,142 + 11664 + 72000 + 3807,144 + 39900 + 22800 + 5400)· 2%)/100% = 2213894,486 · 0,02 = 44277,88972 руб.
Общая сумма цеховых расходов.
ЗТцех = 128100 + 2635,2 + 1944000 + 38188,142 + 11664 + 72000 + 3807,144 + 39900 + 22800 + 5400+ 44277,88972 = 2258172,376 руб.
Расчет процента цеховых расходов.
Пцех = ( ЗТцех /ЗПосн ) ·100 % ,
где
ЗПосн – фонд заработной платы основных рабочих. ЗПосн = 466560,4руб..
Пцех = (2258172,376 /466560,4)·100 % = 484,004 %.
Расчет себестоимости детали.
Затраты на основные материалы.
Данный расчет выполняется на основе норм расхода материала на одну деталь с учетом стоимости возвратных отходов, цены металла, транспортно – заготовительных расходов.
М = (м1·Ц1·К3 – м2·Ц2)
где
М – затраты на основные материалы, руб.
м1 – масса заготовки в кг.
м2 – масса отходов в кг.
Ц1, Ц2 – цена металла и стоимость отходов, руб.
Кз – коэффициент учитывающий транспортно – заготовительные расходы на доставку, погрузку. Принимаем Кз = 1,1.
М = 8,5·8,5· 1,1- 6· 0,8= 74,675 руб.
Основная заработная плата основных производственных рабочих.
ЗПосн = 4,447997 руб.
Дополнительная заработная плата.
ЗПдоп = ( Рсд·10%) / 100%
ЗПдоп = (4,447997 ·10%) / 100% = 0,4447997 руб.
Отчисления на социальное страхование.
ЗТсоц = ((ЗПдоп + Рсд)· 36,8%) / 100%
ЗТсоц = ((4,447997 + 0, 4447997)· 36,8%) / 100% = 1,8005 руб.
Расходы на содержание и эксплуатацию оборудования.
ЗТоборуд = ( Рсд· Пр.с.э.о. ) / 100%
ЗТоборуд = (4,447997 · 511,245) / 100% = 22,74 руб.
Цеховые расходы.
ЗТцех = ( Рсд· Пцех ) / 100%
ЗТцех = (4,447997 ·484,004) / 100% = 21,528 руб.
Цеховая себестоимость одной детали.
Ц = 74,675 + 4,447997+ 0, 4447997+ 1,8005 + 22,74 + 21,528 = 125,636 руб.
Технико – экономические показатели участка.
Себестоимость по базовому технологическому процессу: Ц = 162,325 руб..
Себестоимость по новому технологическому процессу: Ц = 125,636 руб..
Условно годовой экономический эффект составит :
Э = (162,325 – 125,636)· 1500 = 36,689·1500 = 55033,055 руб.
| № | Наименование показателя | Единица измерения | Количество |
| 1 | 2 | 3 | 4 |
| 1 | Годовая программа выпуска | Шт. | 1500 |
| 2 | Расчетное количество оборудования | Шт. | 19,71 |
| 3 | Принятое количество оборудования | Шт. | 22 |
| 4 | Средний коэффициент загрузки оборудования | 0,86 | |
| 5 | Численность работающих | Чел. | 54 |
| 6 | В том числе : | ||
| 7 | Основных рабочих | Чел. | 41 |
| 8 | Вспомогательных рабочих | Чел. | 8 |
| 9 | ИТР | Чел. | 2 |
| 10 | Служащих | Чел. | 2 |
| 11 | МОП | Чел. | 1 |
| 12 | Фонд оплаты труда | Руб. |
834754,3 |
| 13 | В том числе : | ||
| 14 | Основных рабочих | Руб. |
466560,4 |
| 15 | Вспомогательных рабочих | Руб. |
240093,8 |
| 16 | ИТР | Руб. |
75600 |