Совершенствование валютных операций Проминвестбанка
Sheet 9: Лист5
| Сумма | доход банка | дох вал оп | приб банка | приб вал |
| 100 | 3200000 | 320000 | 297500 | 76000 |
Промінвестбанк України має достатньо високий рівень платоспроможності і забезпечує своєчасність розрахунків клієнтів. Вагомий капітал банку гарантує вкладникам збереження їх коштів і свідчить про надійність банку. Протягом року банк дотримував виконання економічних нормативів, встановлених Національним банком України.
|
№ 3/П |
Назва економічного нормативу | Норматив | Факт |
| 1. |
Мінімальний розмір капіталу банку (НІ), ЕКЮ за поточним курсом |
не менше 2 млн, |
166,490 млн. |
| 2. |
Мінімальний розмір статутного капіталу (Н2), (на01.01.99р.:за100 ЕКЮ-401,3257 грн.) |
не менше 1 млн. |
49,878 млн. |
| 3. |
Норматив платоспроможності (НЗ), |
не менше 8 |
29,89 |
| 4. |
Норматив достатності капіталу банку (Н4), % |
не менше 4 |
26,78 |
| 5. |
Норматив миттєвої ліквідності (Н5), % |
не менше 20 |
51,48 |
| 6. |
Норматив загальної ліквідності (Н6), % |
не менше 100 |
104,66 |
| 7. |
Норматив співвідношення високоліквідних активів до робочих активів банку (Н7), % |
не менше 20 |
21,03 |
| 8. |
Максимальний розмір ризику на одного позичальника (Н8), % |
не більше 25 |
24,25 |
| 9. |
Норматив "великих" кредитних ризиків (Н9), % |
не більше 800 |
45,28 |
| 10. |
Норматив максимального розміру кредитів, гарантій та поручительств, наданих одному інсайдеру (Н10), % |
не більше 5 |
1,85 |
| 11. |
Норматив максимального сукупного розміру кредитів, гарантій та поручительств, наданих Інсайдерам (Н11), % |
не більше 40 |
3,22 |
| 12. |
Норматив максимального розміру наданих міжбанківських позик (Н12), % |
не більше 200 |
11,00 |
| 13. |
Норматив рефінансування (Н13), % |
не більше 300 |
40,25 |
| 14. |
Норматив інвестування (Н14), % |
не більше 50 |
1,35 |
*Курс ЕКЮ на01.01.99р.:за100 ЕКЮ-401,3257 грн.
Р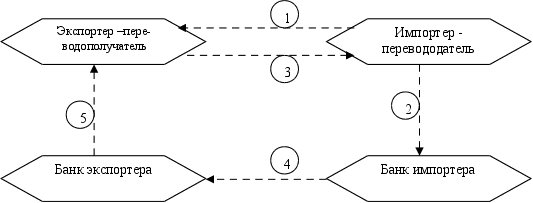
ис.
1. Схема расчета
банковским
переводом
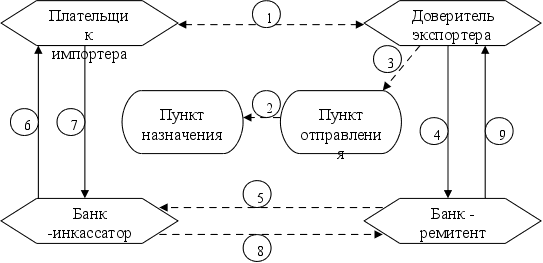
Рис. 2. Схема расчетов по инкассо
Р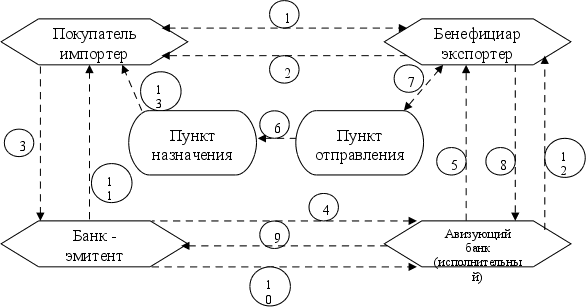
ис.3
Схема расчета
аккредитивом
Мероприятие |
Эффект |
| 1. Использование остатков на корреспондентских счетах в овернайт | Дополнительный доход 151306,84 грн. |
| 2. Операции по выполнению форвардных контрактов на приобретение-продажу валюты | Расширяет круг клиентов Банка. Позволяет привлечь практически бесплатные дополнительные средства, а также получить довольно высокий комиссионный доход. |
| 3. оптимизация процентных ставок по валютным депозитам и кредитам | Дополнительный доход 5321,4 тыс. грн. |
| 4. технологии проведения срочных операций | Снижение валютного риска, усреднение позиции и увеличение дохода |
| 5. оптимизация работы банковских пунктов обмена валют | Повышение доходов от неторговых операций |
| 6. открытие 10 новых банкоматов | Расширение рынка пластиковых карт |
| 7. выпуск кредитных, дисконтных и мультивалютных смарт-карточек | Во-первых – аккумулирование при помощи проекта средств держателей карт, а во-вторых – реализация таких проектов, направленных на определенный целевой сегмент клиентов открывает возможности к дальнейшему продвижению и расширению рынка пластиковых карт и в целом рынка банковских услуг |
|
8. управление счетом через сеть Интернет, мобильные телефоны |
Расширение клиентуры банка |
| 9. работа в системе Рейтер | Привлекает средства клиентов для работы на рынках Форекс |
| 10. Оптимизация депозитного портфеля Банка по валютам | Позволяет минимизировать валютный риск. Устанавливается такое соотношение между депозитами в различных валютах, при котором гарантировано получение максимальной прибыли при любых состояниях финансового рынка. |
1 АНАЛИЗ ВАЛЮТНЫХ ОПЕРАЦИЙ КОММЕРЧЕСКОГО БАНКА
1.1 Валютная политика банка на современном этапе
Валютная политика Проминвестбанка Украины направлена в первую очередь на оказание услуг предприятиям большого, среднего и малого бизнеса, от которых в значительной степени зависит расцвет отечественной экономики. Среди клиентов банка предприятия государственного сектора, предпринимательские структуры, общественные организации и учреждения. Не существует ограничений и препятствий для того, чтобы стать клиентом Проминвестбанка.
Проминвестбанк Украины – наиболее крупный коммерческий банк Украины, он имеет лицензию № 1 Национального банка Украины, позволяющую осуществлять ему весь спектр валютных операций как на внутреннем, так и на мировом рынке валют. Он финансирует ключевые отрасли экономики, обслуживает более 108 тыс. юридических лиц,1,842 млн. физических лиц[21]. На сегодняшний день банк располагает всем необходимым для того, чтобы его клиенты чувствовали себя уверенно, осуществляя свои внешнеторговые операции. Имея опыт конвертации всех основных видов валют и обладая развитой сетью банков-корреспондентов, банк предоставляет возможность клиентам осуществлять платежи в любой валюте и в любой стране.
Для качественного обслуживания клиентов банк сосредоточил валютные счета на 196 корреспондентских счетах НОСТРО в 67 зарубежных странах. Среди них: Bank Of New York, Bankers Trust Co, Deutsche Bank AG, Commers Bank AG и т.д. В свою очередь 24 банками этих стран в Проминвестбанке открыто 36 счетов ЛОРО для осуществления операций в гривнях. Планируется дальнейшее расширение сети корреспондентских счетов «ЛОРО». Банк является членом международных платежных систем VISA,EUROPAY,MASTERCARD INTERNATIONAL.
Особо нужно сказать о проведениии Проминвестбанком межгосударственных расчетов между Украиной и Россией. С целью защиты денежных средств своих клиентов в 1994 году Проминвестбанк стал учредителем первого Российско-Украинского КБ “Кредитимпексбанк” – одного из наиболее прогрессирующих банков г.Москвы. Представляя интересы Украины на территории России, КБ “Кредитимпексбанк” проводит около 80% всех расчетов между Украиной и Россией. Отработанная и внедренная специалистами Проминвестбанка и “Кредитимпексбанка” технология проведения платежей дала возможность сократить сроки их прохождения в 3 раза, срок конвертации российских рублей в украинскую гривну сократился до 2-х дней.
Банк постоянно сотрудничает с иностранными банками в которых открыты кредитные линии в пользу клиентов Проминвестбанка, среди которых:CREDIT SUISSE (FIRST BOSTON) (Швейцария), VSEOBECNA UVEROVA BANKA (Словения).С банками:DUETSCHE BANK AG, COMMERZBANK AG, DRESDNER BANK, BANK OF NEW YORK проводилась работа по подтверждению аккредитивов и гарантий.
В 1999 году Проминвестбанк определен банком –агентом по обслуживанию иностранных кредитных линий, что привлекаются под гарантию Кабинета Министров Украины. Филиалами банка проводится активная финансовая поддержка 1166 субъектов внешнеэкономической деятельности. Валютные кредиты выдаются предприятиям ключевых отраслей экономики Украины.
В 1999 году банк успешно проводил кредитную политику по поддержке национального производителя. Учреждениями банка выдано кредитов во всех видах валют на 3655,1 млн. грн., что на 4% больше ,чем 1998 году.
Структура выданных кредитов в 1999 году представлена на рисунках 1.1-1.3.
Кредиты на производственные цели составили –49%, на экспортно-импортные операции –38%, на внутренние торговые операции-12%, по учтенным векселям-1%.
В структуре выданных кредитов традиционно имеют перевес кредиты предприятиям промышленности- 68,2%, из них базовым отраслям: металлургии-28,9%, угольной-4,6%, топливной-6,2%.
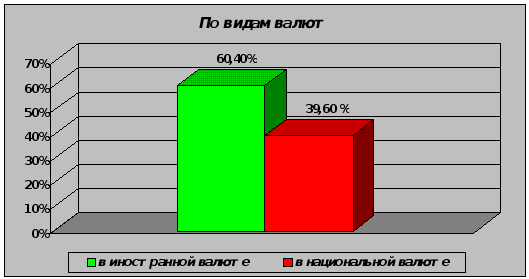
Рисунок 1.1 - Структура
выданных кредитов
по видам валют
Рассматривая структуру выданных кредитов по видам валют за 1999 год преобладающее значение имеют кредиты в национальной валюте -60,4 %, кредиты в иностранной валюте составили 39,6 %.
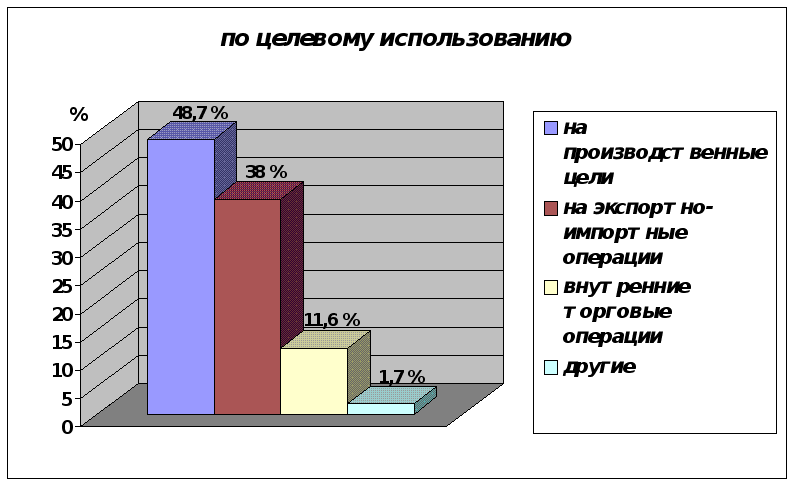
Рисунок
1.2 - Структура
выданных кредитов
по целевому
использованию
По формам собственности в структуре выданных кредитов за 1999 год большой перевес имеют кредиты предприятиям негосударственной собственности – 67,5%, кредиты выданные предприятиям государственной собственности составили –32,5%.
По субьектам хозяйственной деятельности преобладающее значение в структуре кредитов за 1999 год имеют кредиты, выданные юридическим лицам, они составляют – 98,4% от общей суммы кредитов, планируется расширение спектра услуг по кредитованию физических лиц, за 1999 год кредиты физическим лицам составили 1,6% .
Р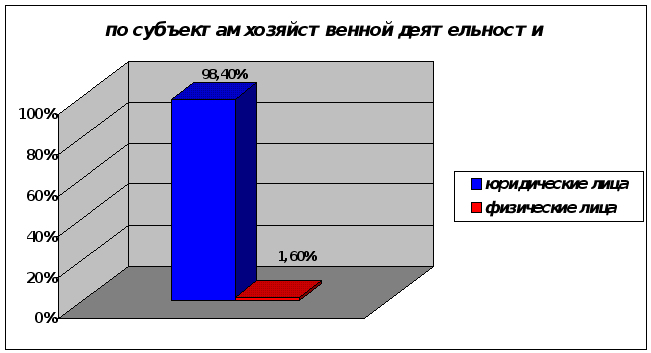
исунок
1.3 - Структура
выданных кредитов
по субьектам
хозяйствования
Для обеспечения кредитной деятельности банк проводит постоянную работу по увеличению ресурсной базы. За 1999 год общий объем кредитных ресурсов увеличился на 94,8 млн.грн. Банк имеет достаточно высокий уровень платежеспособности и обеспечивает своевременность расчетов клиентов. Весомый капитал банка гарантирует вкладчикам сбережение их средств и свидетельствует о надежности банка. В течение года банк поддерживал исполнение экономических нормативов, установленных Национальным банком Украины. Экономические показатели банка на 01.01.2000 г. приведены в таблице 1.1.
Таблица 1.1 - Экономические нормативы банка
| № | Наименование экономического норматива |
Норматив |
Фактический показатель |
|
| в млн. экю | в млн. грн | |||
| 1 | Минимальный размер капитала банка (Н1) Экю по текущему курсу | Не мен 2 млн. | 41,49 | 166,49 |
| 2 | Минимальный размер уставного капитала (Н2) Экю по текущему курсу | Не мен 1 млн. | 12,43 | 49,878 |
| 3 | Норматив платежеспособности (Н3),% | Не мен 8 | 29,89 | |
| 4 | Норматив достаточности капитала (Н4), % | Не мен 4 | 26,78 | |
| 5 | Норматив мгновенной ликвидности (Н5), % | Не мен 20 | 51,48 | |
| 6 | Норматив общей ликвидности (Н6), % | Не мен 100 | 104,66 | |
| 7 | Норматив соотношения высоколиквидных активов и рабочего капитала (Н7), % | Не мен 20 | 21,03 | |
| 8 | Максимальный размер Рисунокка на одного вкладчика (Н8), % | Не более 25 | 24,25 | |
| 9 | Норматив «больших» кредитных Рисунокков (Н9), % | Не более 800 | 45,28 | |
| 10 | Норматив максимального размера кредитов, гарантии и поручительств, данных одному инсайдеру (Н10), % | Не более 5 | 1,85 | |
| 11 | Норматив максимального совокупного размера кредитов, гарантий поручительств, данных инсайдерам (Н11), % | Не более 40 | 3,22 | |
| 12 | Норматив максимального размера данных межбанковских займов (Н12), % | Не более 200 | 11,00 | |
| 13 | Норматив рефенансирования (Н13), % | Не более 300 | 40,25 | |
| 14 | Норматив инвестирования (Н14), % | Не более 50 | 1,35 | |
На сегодняшний день остаются неизменными основные принципы деятельности Проминвестбанка: высокая степень доверительности в работе с любыми клиентами и стремление оказать все виды услуг, которые возможны сегодня на валютном рынке Украины.
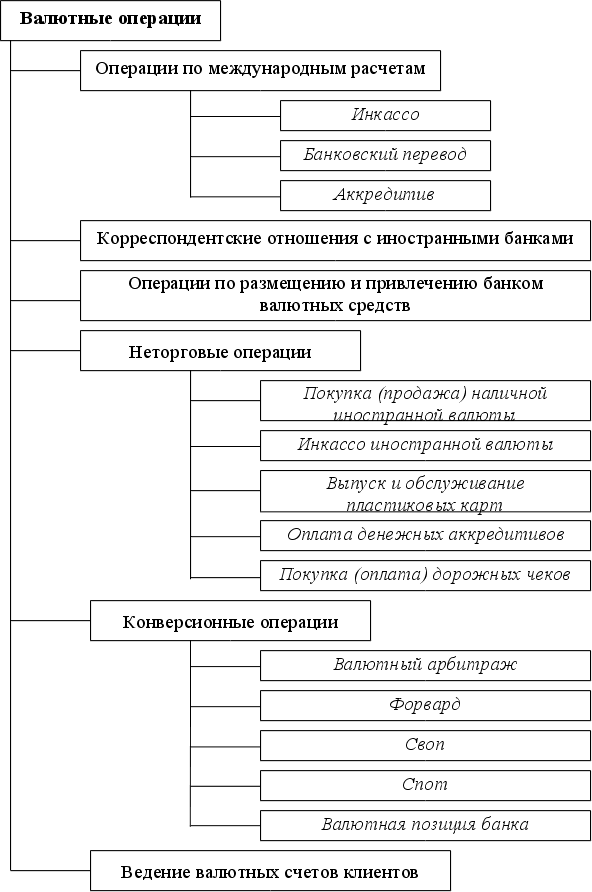
Основные валютные услуги Проминвестбанка:
1) Расчетно-кассовое обслуживание юридических лиц
Открытие, переоформление различных видов счетов в национальной и Иностранной валютах.
Проведение операций по счетам. Списание и зачисление средств с использованием систем электронных платежей.
Выдача справок о состоянии счетов, выписок, дубликатов, бланков различных финансовых документов.
Оформление и выдача чековых книжек, операции с чеками.
2) Кассовое обслуживание.
Поиск неверно перечисленных средств.
Инкассовые и аккредитивные операции при международных расчетах.
Выполнение инкассовых поручений.
Установление банкоматов, зарплатные проекты.
3) Кредитные операции.
Овердрафт. Кредит, предоставляемый на текущий счет клиента с хорошим финансовым состоянием в пределах определенного лимита, рассчитанного на основании данных о поступлениях на расчетный счет клиента, на определенный период времени для финансирование платежных разрывов в его текущей деятельности.
Кредитные линии. Целевое кредитование коммерческих сделок юридических лиц с использованием суммы кредита частями на протяжении периода времени, определенного договором. Кредитная линия может быть как возобновляемая так и не возобновляемой.
Срочный кредит. Краткосрочное целевое кредитование коммерческих сделок, рассчитанных на быстрое получение клиентом прибыли от кредитуемой сделки.
Авальный кредит. Краткосрочный кредит, предоставляемый банком посредством авалировании векселей, выписанного клиентом, или домициляция векселя клиента за счет кредитных средств.
Факторинг. Краткосрочная торгово-комиссионная операция, заключающаяся в выкупе банком неоплаченных платежных требований своего клиента за поставленный товар, выполненный работы, оказанные услуги. Банк покупает краткосрочную кредиторскую задолженность, обеспечивая гарантию сбыта клиентам с устойчивым финансовым положением. Факторинг включает в себя инкассирование дебиторской задолженности клиента, кредитование и гарантию от кредитных и валютных Рисунокков.
Форфейтинг. Краткосрочная или среднесрочная торгово-комиссионная операция при экспорте сочетающаяся с кредитованием оборотного капитала клиента.
Лизинговый кредит. Финансирование клиента путем передачи в долгосрочную аренду основных средств с правом выкупа.
Инвестиционный кредит. Долгосрочный валютный кредит, предоставляемый клиентам на срок от 1 года до 5 лет для закупки импортных основных средств по кредитным линиям для малых и средних предприятий.
4) Услуги населению
Депозиты различных видов: срочные, до востребования, выигрышные. А именно:
а) договоры о текущем депозитном счете - свободное оперирование остатком денежных средств, находящихся на депозитном счете (путем довложений и частичных снятий), на остаток по счету производится начисление сложных процентов;
б) договор о срочном депозитном счете - размещение средств на фиксированный срок, начисление и выплата процентов производится как по окончании срока действия договора, так и помесячно;
в) договор о счете "до востребования" - условия договора предусматривают свободное снятие денежных средств по первому требованию, минимальный срок размещения –один день без учета дня поступления и снятия средств.
Перечисление средств со счетов физических лиц на счета юридических лиц.
Перевод средств, в т.ч. за границу.
Выплаты остарбайтерам.
Осуществление платежей и зачисление поступлений в "твердых" и "мягких" валютах.
Конвертация наличной и безналичной валюты. Проверка достоверности, замена изношенных банкнот.
Выдача разрешений на вывоз валюты.
Купля и продажа дорожных и коммерческих чеков, выплаты по международным пластиковым карточкам.
Обслуживание международных кредитных линий.
Валютный дилинг.
5) Операции с карточками VISA
Выпуск пластиковых платежных карточек международной платежной системы VISA физическим и юридическим лицам.
Расчетное обслуживание торговых и сервисных (отелей, туРисуноктических агенств, автокомпаний и тому подобных) предприятий по операциям, осуществленных с помощью карточек VISA.
Выдача денежной наличности собственникам карточек VISA.
6) Иные услуги
Сохранение и перевозка ценностей.
Индивидуальные сейфы.
Внедрение системы "Клиент-банк" и "Голосовой связи".
Консультационные услуги.
1.2 Анализ валютных операций банка
Анализ валютных операций коммерческого банка проводится на основе работы валютного отдела александрийского отделения Проминвестбанка Украины.
Каждый банк с учетом особенностей его структуры может сам определить внутреннюю классификацию валютных операции.
Проанализируем структуру валютных операций, проводимых валютным отделом александрийского отделения Проминвестбанка Украины.
На протяжении 2000 года отделом проводилась работа по привлечению клиентов и открытию счетов в иностранной валюте. На данный период в александрийском отделении ПИБ открыто 584 счетов в иностранной валюте, что на 14% больше по сравнению с 1999годом, открыто - 523 счета в иностранной валюте физическим лицам.
В городе работает 4 банковских пунктов обмена валют (БПОВ). Прибыль от первого БПОВ составила 14980гривен, от второго – 16158гривен, от третьего – 15450 гривен, и от четвертого – убыток 2972 гривны. Таким образом, средняя доходность одного банковского пункта обмена валют составила (14980+16158+15450-2972)/4 = 10904 гривен. В этот период работал 1 обменный пункт по агентским соглашениям, прибыль - 7456 гривен. Производится выдача разрешений на вывоз валюты, выдано 62 разрешения - прибыль составила около 2586 гривен. Доходы от выдачи валюты на командировочные расходы составили 2988 гривен. Отдел неторговых операций продает чеки «ТOMAS COOK», реализовано чеков на сумму 34500 долларов, прибыль составила 800 гривен. Подписан договор о продаже дорожных чеков с «АМЕКIСАN ЕХРRЕSS СОМРАNУ».
За 2000 год предприятия фактически получили кредиты на 280 тыс. дол США и 15 тыс. немецких марок. На 01.01.2001 года задолженность по кредитам составляет 10,5 тыс. долларов США и 8 тыс. марок. Анализ состояния международных расчетов показал, что на протяжении нескольких лет наблюдается тенденция сокращения экспортных поставок. Так в 2000 году объем экспортных поступлений составил 5,6 млн. долларов США, что на 19% меньше, чем в 1999 году. Из-за уменьшения объема экспортных поступлений объем биржевых операций сократился по сравнению с 1998 годом на 1,8%.
Наиболее популярной формой расчетов остается банковский перевод как в свободно конвертируемой валюте, так и в неконвертируемой валюте. В общем объеме экспортных операций он составляет 98,8%,в импортных –95,6%.Однако по сравнению с 1998 годом на 0,76% возросли расчеты по импортным аккредитивам (0,87 млн. долларов США).В 2000 году от валютных операций получено отделом 320 тыс. грн. доходов, в том числе комиссионных 76 тыс. грн., что составляет 10% и 2,38% от общего объема доходов. Прибыль составила 297,5 тыс. грн. или 85% от общей прибыли. Прибыль от валютообменных операций составила 17850 грн. или 6% прибыли от валютных операций и 5,1% от общей прибыли.
Согласно тарифам банка за каждую проведенную валютную операцию банк взимает с клиента комиссионное вознаграждение, как в национальной валюте Украины, так и в СКВ.
Все валютные операции связаны как с доходными статьями, так и с расходными.
1.2.1 АНАЛИЗ НОРМАТИВОВ ОТКРЫТОЙ ВАЛЮТНОЙ ПОЗИЦИИ БАНКА
Одним из показателей надежности и стабильности банка при работе с валютными средствами является выполнение нормативов открытой валютной позиции[8].
Нормативы открытой валютной позиции уполномоченного банка подразделяются на:
- нормативы открытой валютной позиции банка;
- нормативы взвешенной открытой валютной позиции банка.
Норматив общей открытой валютной позиции банка (Н16) рассчитывается как соотношение общей величины открытой валютной позиции банка к капиталу банка:
Н16=х100%, (1.1)
где Вп - общая открытая валютная позиция банка по всем, балансовым и внебалансовыми активами и обязательствами банка по каждой иностранной валюте в гривневом эквиваленте;
К - капитал банка.
Нормативное значение общей открытой валютной позиции банка может быть не больше 40%.
Норматив длинной (короткой) открытой валютной позиции по каждой иностранной валюте (Н17) рассчитывается как соотношение длинной (короткой) открытой валютной позиции по каждой иностранной валюте в гривневом эквиваленте к капиталу банка:
Н17=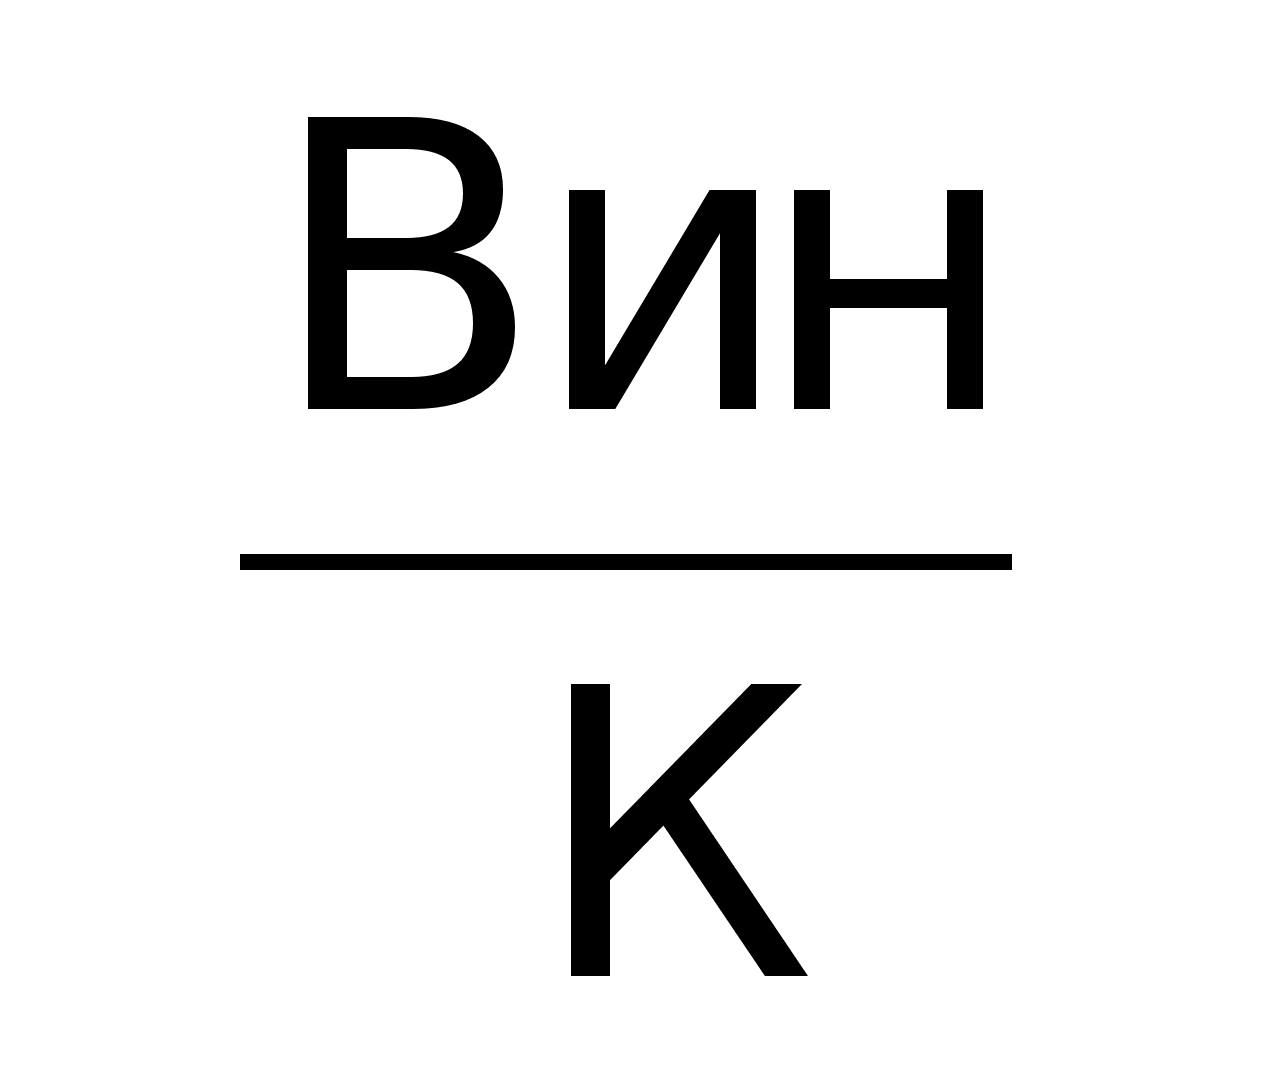 х
100%, (1.2)
где Вин - длинная (короткая) валютная позиция по каждой иностранной валюте в гривневом эквиваленте;
К - капитал банка.
Нормативное значение длинной (короткой) открытой валютной позиции банка по каждой иностранной валюте может быть не больше 20%.
Норматив длинной (короткой) открытой валютной позиции во всех банковских металлах (Н18) рассчитывается как соотношение длинной (короткой) открытой валютной позиции во всех банковских металлах в гривневом эквиваленте к капиталу банка:
Н18=х100%, (1.3)
где Вм - длинная (короткая) валютная позиция во всех банковских металлах в гривневом эквиваленте;
К - капитал банка.
Нормативное значение длинной (короткой) открытой валютной позиции банка во всех банковских металлах может быть не больше 10%.
Норматив взвешенной открытой валютной позиции (Н19) рассчитывается как соотношение взвешенной открытой валютной позиции к капиталу банка:
Н19 = х 100%, (1.4)
где Вз - открытая валютная позиция за активами и обязательствами по каждой иностранной валюте, взвешенной на коэффициент, который определяется по сроку, что остался расчетным;
К - капитал банка.
Коэффициенты которые устанавливаются с учетом срока, что остался до расчета приведены в таблице 1.2.
Таблица 1.2 - Коэффициенты, установленные с учетом срока оставшегося до окончательного расчета.
-
Срок, что остался до расчета Коэффициент 0 - 90 дней 1 91 - 180 дней 1,2 180 - 365 дней 1,4 366 и больше 1,5
Для бессрочных депозитов, текущих и расчетных счетов, срок расчета по которым не предусмотрен, используется коэффициент 1,2.
Нормативное значение взвешенной открытой валютной позиции банка должно быть не больше 50%. Норматив длинной (короткой) взвешенной открытой валютной позиции банка в свободно конвертируемой валюте (Н20) рассчитывается как соотношение длинной (короткой) взвешенной открытой позиции банка в свободно конвертируемой валюте к капиталу банка
Н20= х 100%, (1.5)
где Вв - длинная (короткая) взвешенная открытая валютная позиция банка в свободно конвертируемой валюте;
К - капитал банка.
Нормативное значение длинной (короткой) взвешенной открытой валютной позиции банка в свободно конвертируемой валюте должно быть не более 30%.
Норматив длинной (короткой) взвешенной открытой валютной позиции банку в несвободно конвертированной валюте (Н21) рассчитывается как соотношение длинной (короткой) взвешенной открытой позиции банка в несвободно конвертированной валюте к капиталу банка
Н21= х 100%, (1.6)
где Вн - длинная (короткая) взвешенная открытая валютная позиция банка в несвободно конвертируемой валюте;
К - капитал бака.
Нормативное значение длинной (короткой) взвешенной открытой валютной позиции банку в несвободно конвертированной валюте может быть не более 15%.
Отчеты об открытой и взвешенной открытой валютной позиции предоставляются по форме N540 и N541[10].
Уполномоченный банк, который имеет сеть филиалов (дирекций, отделений и тому подобное), что имеют разрешения на ведение валютных операций, самостоятельно устанавливает сублимиты на открытые валютные позиции Головной конторы банку и филиалов (дирекций, отделений). При этом ответное распределение сублимитов осуществляется уполномоченными банками в пределах общего норматива валютной позиции банка.
Уполномоченный банк не позднее дня, следующего за днем установления сублимитов, сообщает соответствующему областному управлению НБУ информацию об установленных сублимитах. Валютная позиция уполномоченного банка определяется ежедневно и отдельно касательно каждой иностранной валюты.
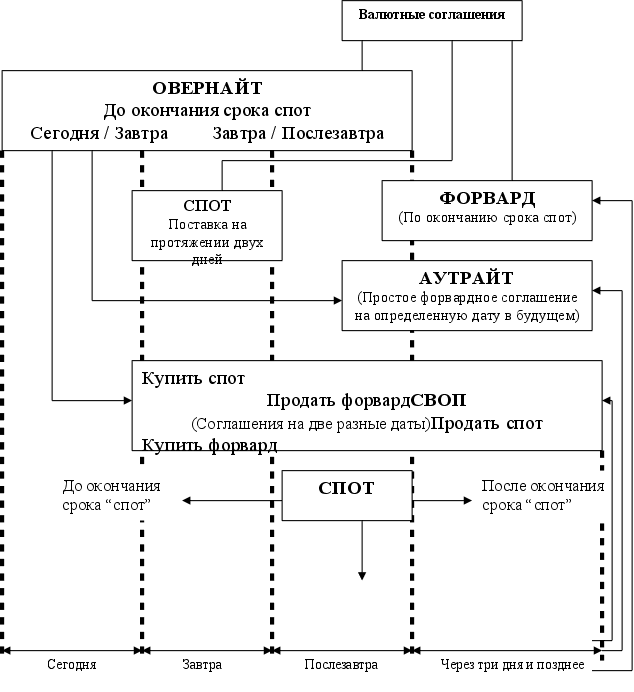
Операции, влияющие на открытую валютную позицию уполномоченного банка:
- купля (продажа) наличной и безналичной иностранной валюты, как текущие, так и срочные операции (на условиях своп, форвард, опцион и прочие), по которым возникают требования и обязательства в иностранных валютах, независимо от способов и форм расчетов по ним;
- получение (уплата) иностранной валюты в виде доходов или затрат и начисления доходов или затрат, которые учитываются на гривневых счетах;
- купля (продажа) основных способов и товарно-материальных ценностей