Совершенствование валютных операций Проминвестбанка
Рассуждая аналогично в отношении второго игрока, можно составить задачу, двойственную по отношению к (2.13)-(2.15)
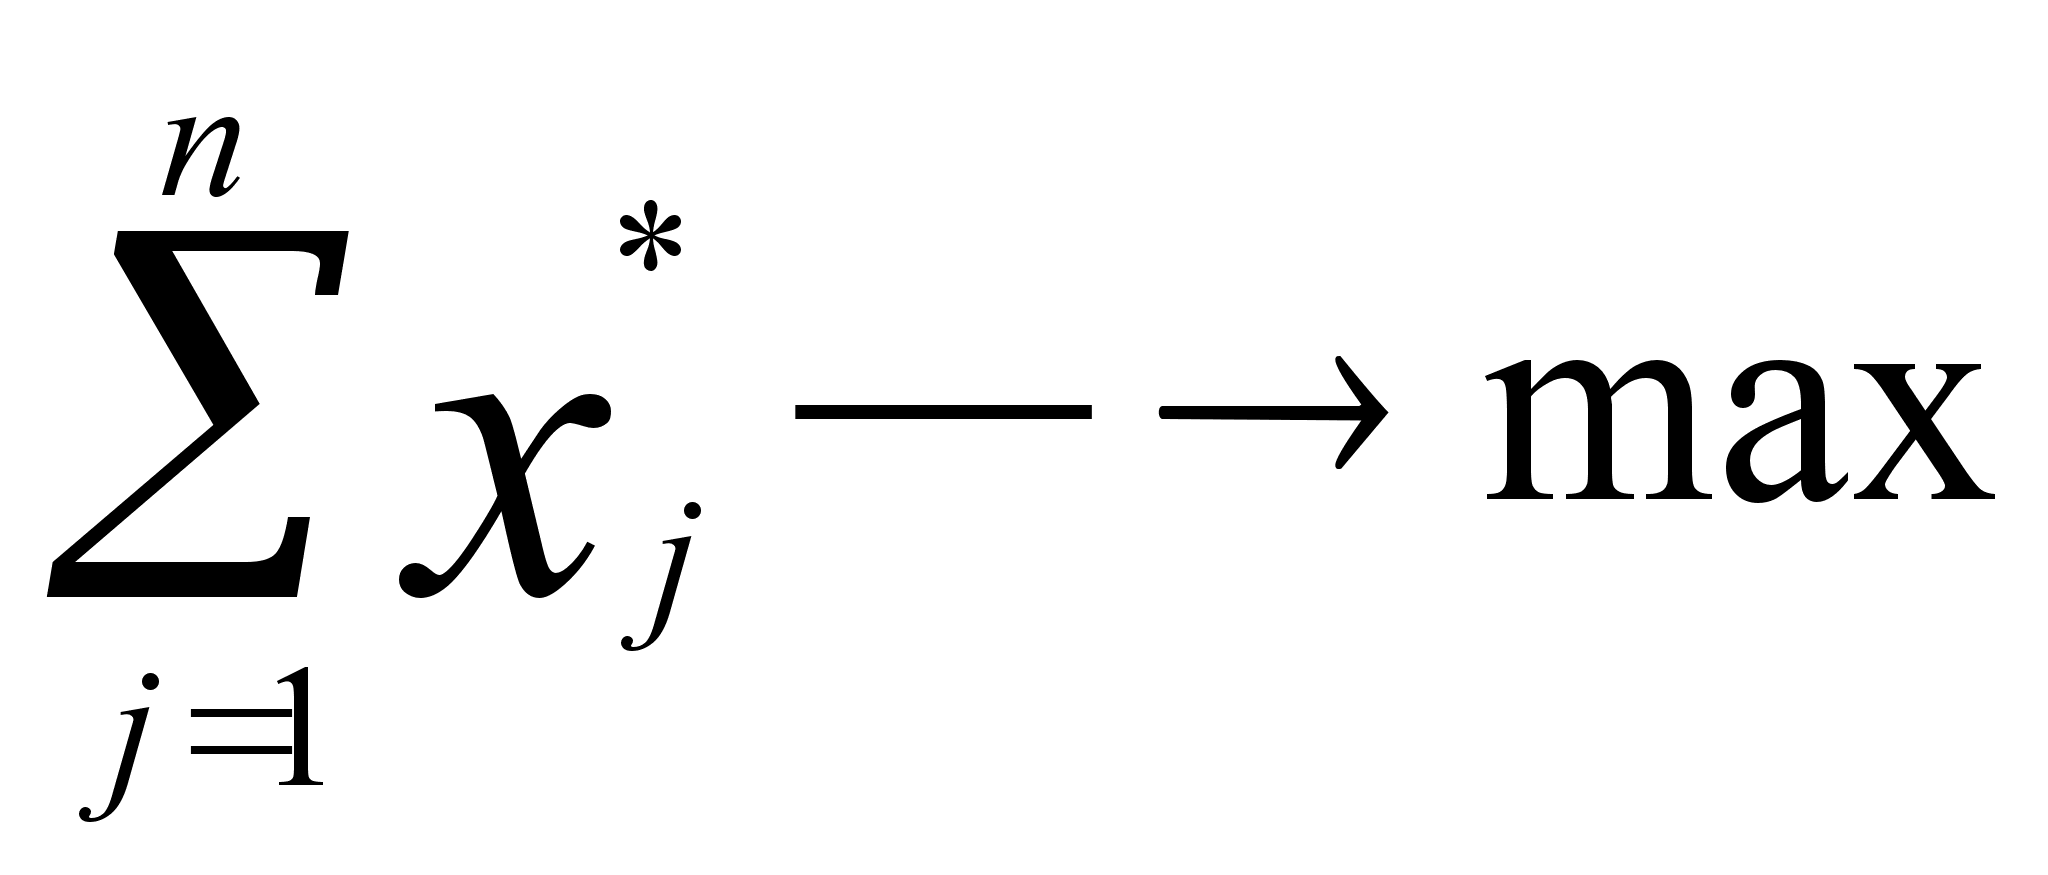 (2.16)
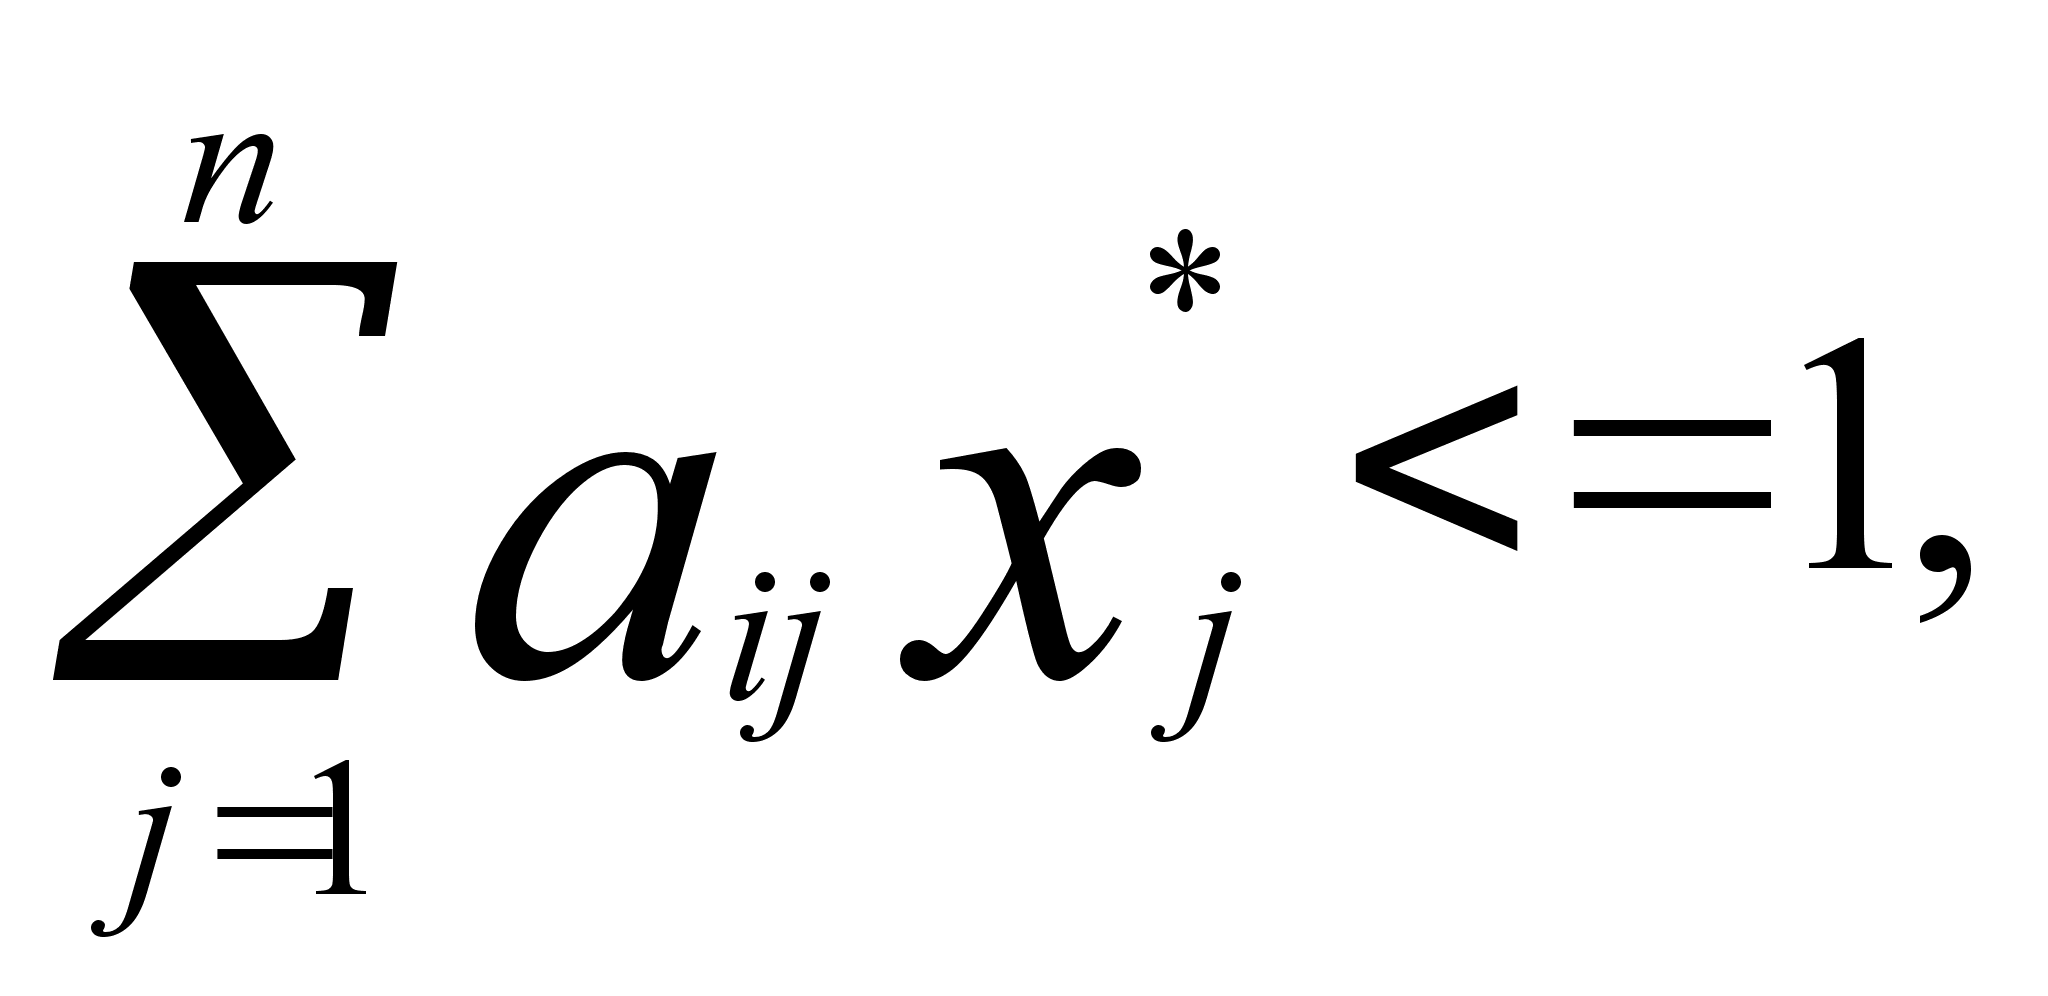 i=1,n (2.17)
 >=0,
j=1,n (2.18)
Используя решение пары двойственных задач, получаем выражение для определения стратегий и цены игры
V=1/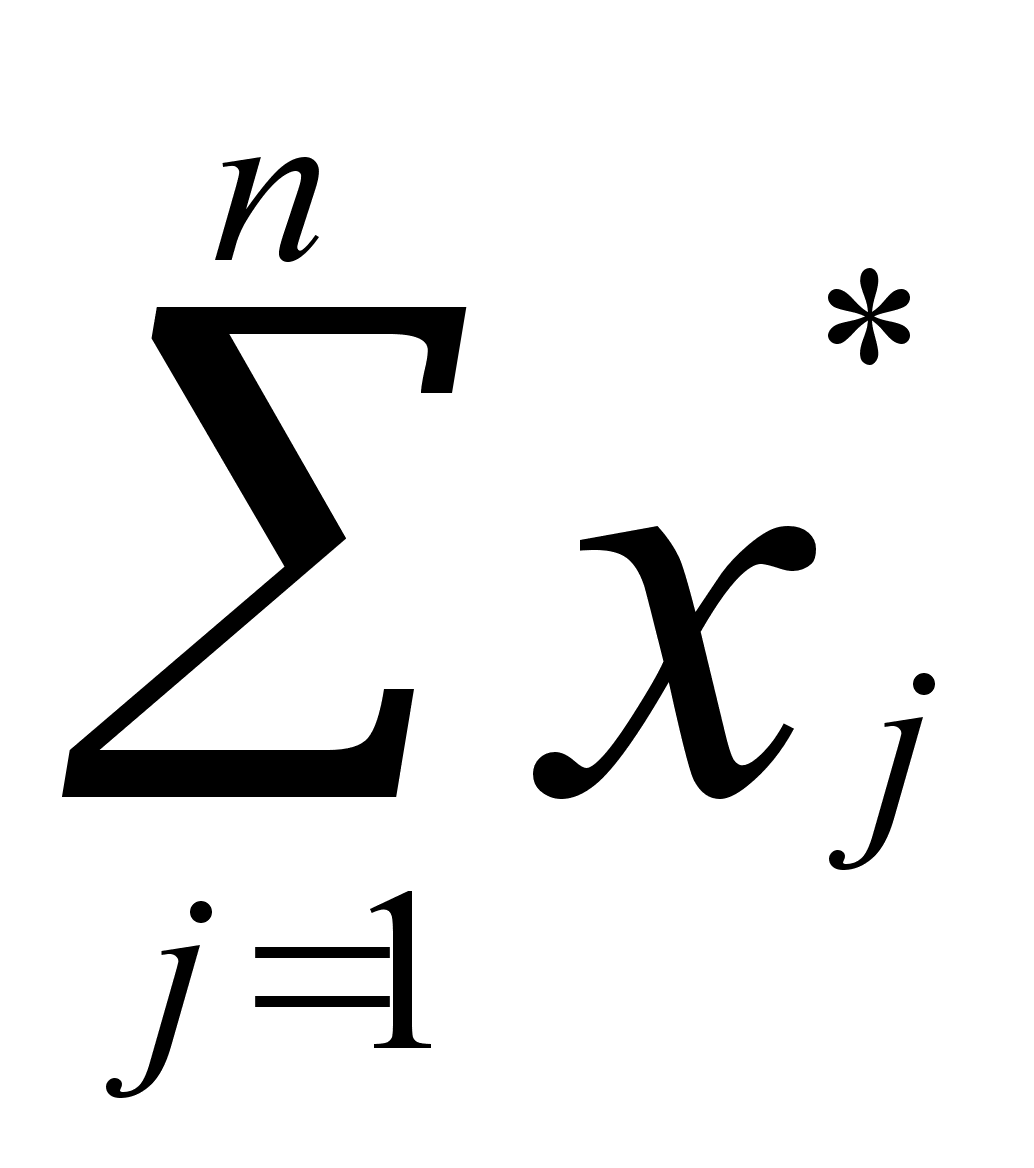 =1/
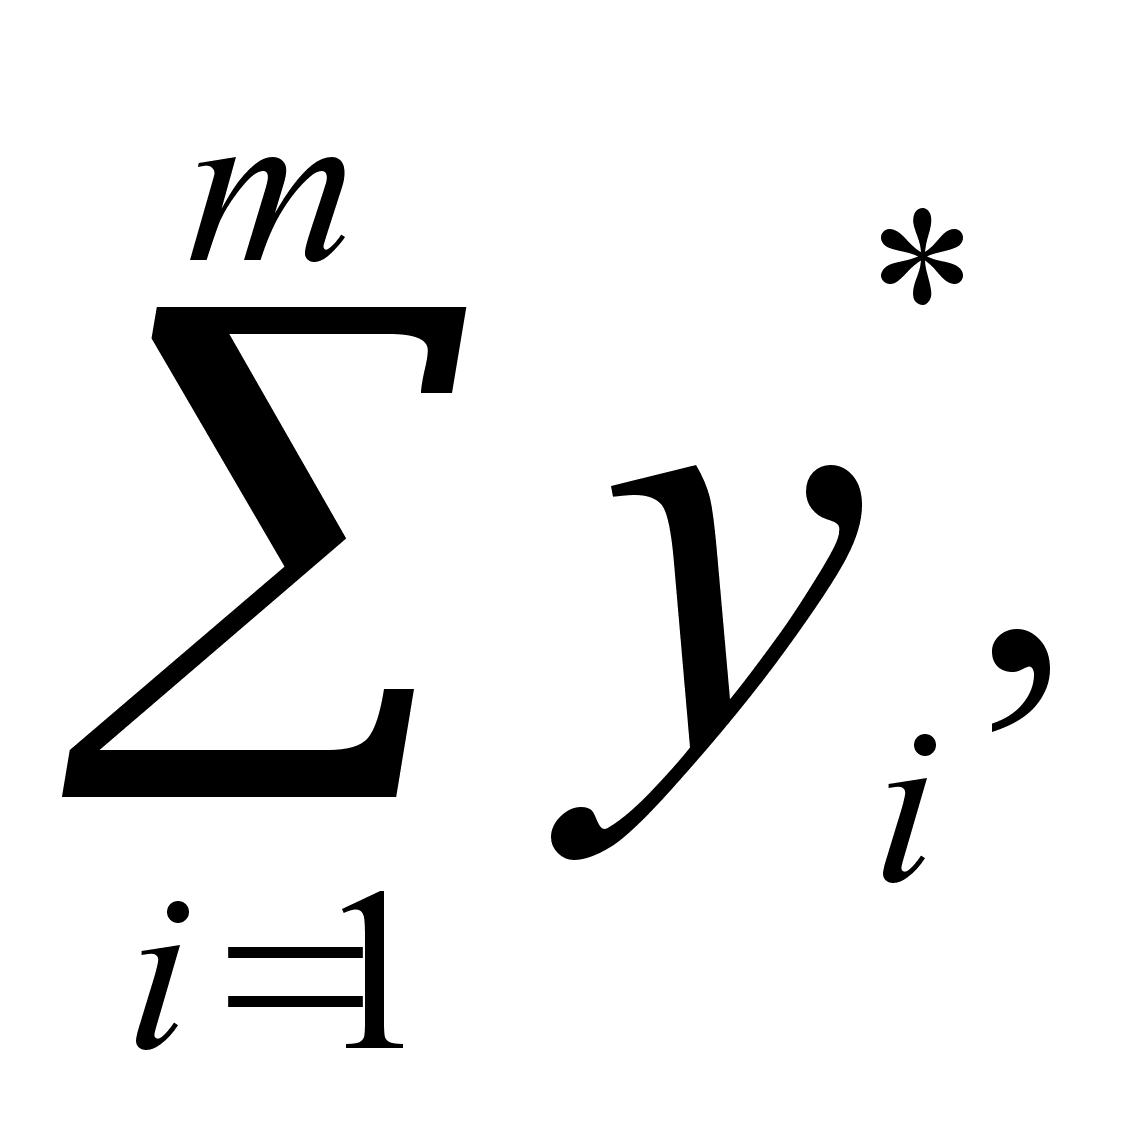 (2.19)
 =V*
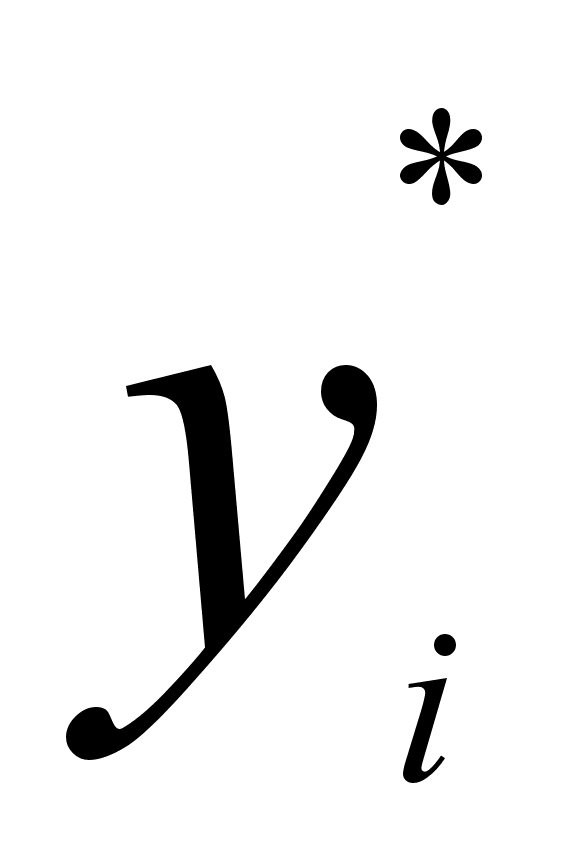 , i=1,m,
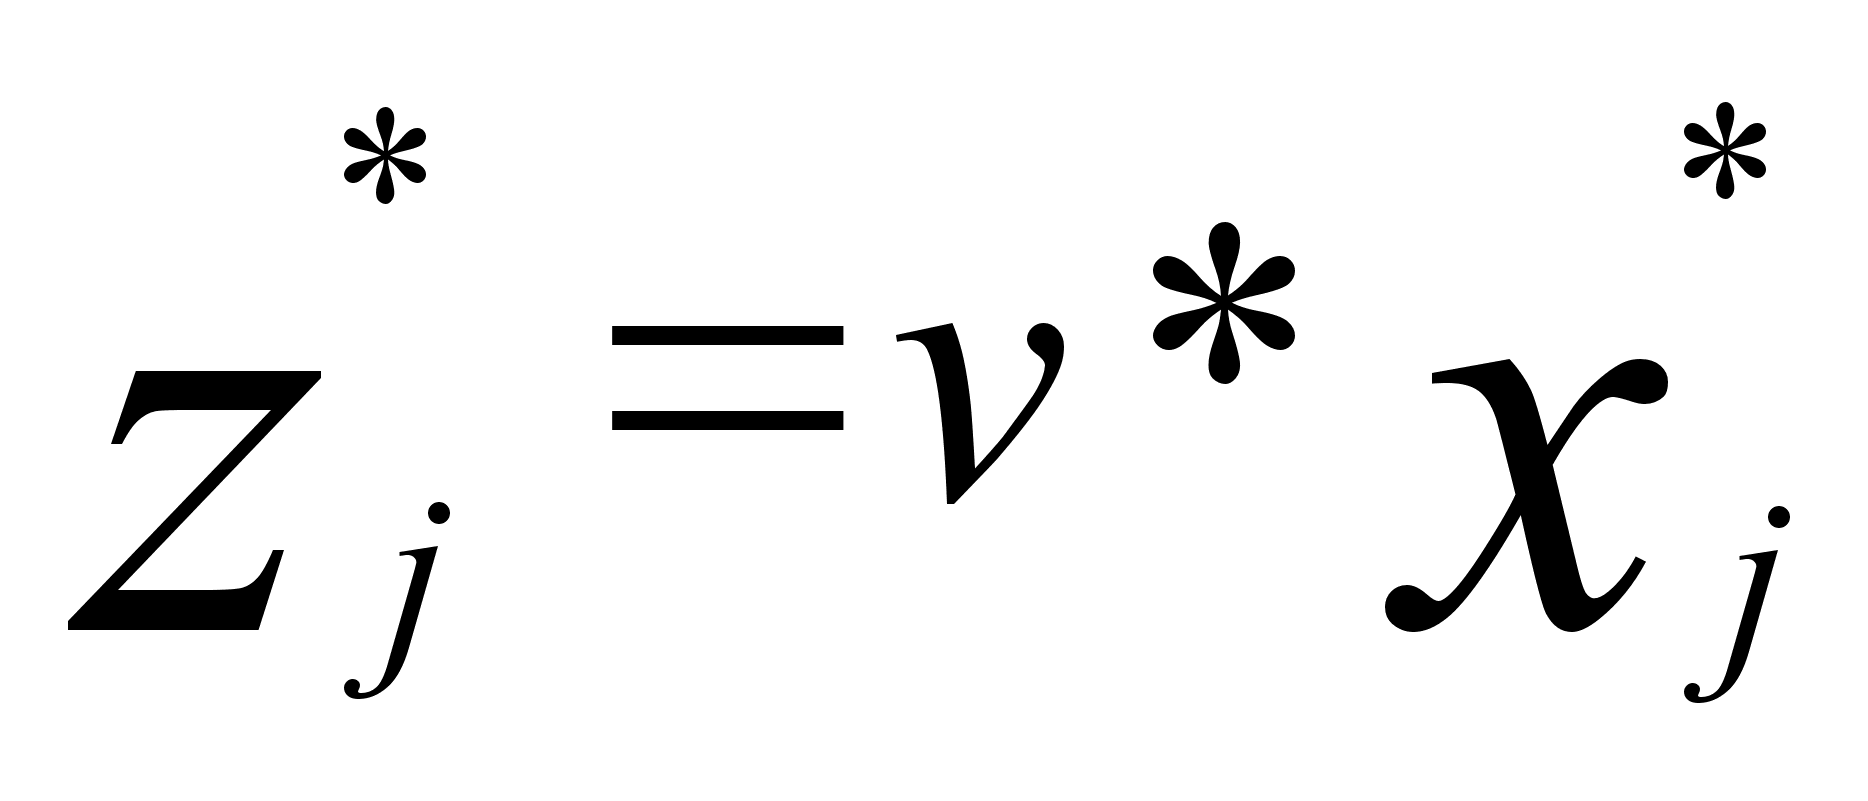 ,
j=1,n (2.20)
Применим теорию игр для оптимизации депозитного портфеля Банка по валютам. Банк привлекает депозиты в следующих валютах: гривны, американские доллары, немецкие марки и другие валюты. Доходность от привлечения средств в различных валютах и дальнейшего их размещения различна и зависит от финансового положения рынка. Прогнозные показатели для различных видов депозитов и состояний финансового рынка представлены в матрице А.

 14 12,3 13
12
А = 13 14,2 15 14
14 11 11 15
Необходимо определить, в каких соотношениях требуется привлекать депозиты, чтобы гарантированный доход при любом состоянии финансового рынка был бы максимальным.
Имеем игру размером 3*4. Нижняя и верхняя цена игры соответственно
a=max (12;13;11)=13,
b=min (14;14,2;15;15)=14.
Значит эта
игра без седловой
точки 13
Так как Банк стремится получить максимальный выигрыш, то он должен стремится обеспечить минимум величине1/V. Составим задачу линейного программирования:
F
 =
у1+у2+у3+у4
min,
14у1+12,3у2+13у3+12у4 1
13y1+14.2y2+15y3+14y4 1
14y1+11y2+11y3+15y41
y1, y2, y3, y4 0
Найдем решение данной задачи используя надстройку «Поиск решения» в Excel. Решив задачу получаем следующие результаты:
у = (0,0488; 0,0128; 0,0116; 0,0005)
Значит цена игры равна:
V==1/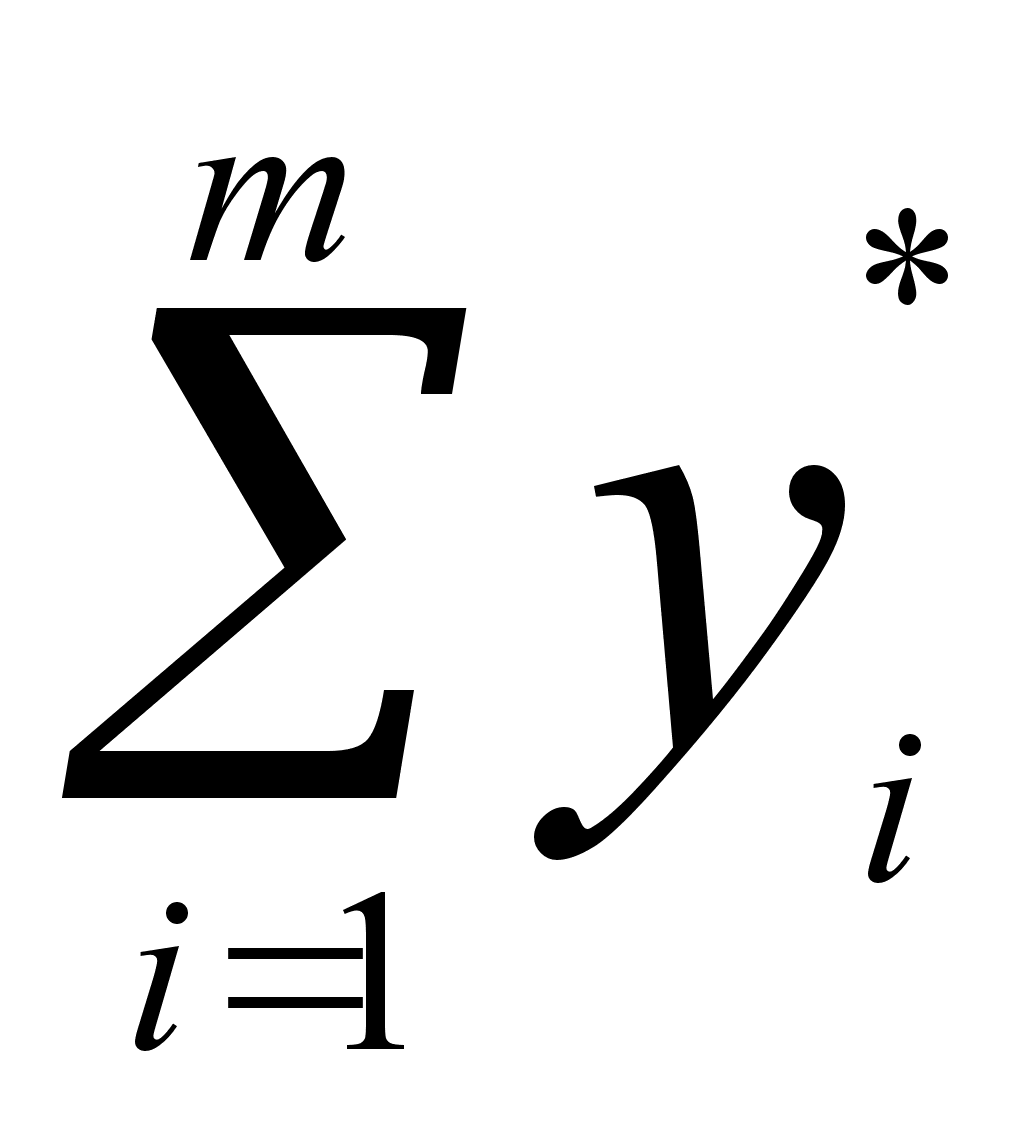 =
1/(0,0488 + 0,0128 + 0,0116 + 0,0005) = 13,532
Оптимальные стратегии игроков пересчитываются по выражениям
U1= V * y1 = 13.552 * 0.0488 = 0.6608
U2= V * y2 = 13.522 * 0.0128 = 0.1741
U3= V * y3 = 13.522 * 0.0116 = 0.1582
U4= V * y4 = 13.522 * 0.0005 = 0.0067
По результатам, можно сделать вывод, что для Банка оптимальной будет следующая стратегия: привлекать гривневые депозиты в размере 66,08% от всех депозитов; депозиты в американских долларах – 17,41%; депозиты в немецких марках – 15,82%; в иных валютах – 0,67%. Именно такое соотношение депозитов в различных валютах гарантирует получение максимальной прибыли при различных состояниях финансового рынка.
Сравним структуру оптимального депозитного портфеля с депозитным портфелем Банка. Графически структура оптимального и имеющегося депозитного портфеля Банка по валютам изображены на рис.2.1.
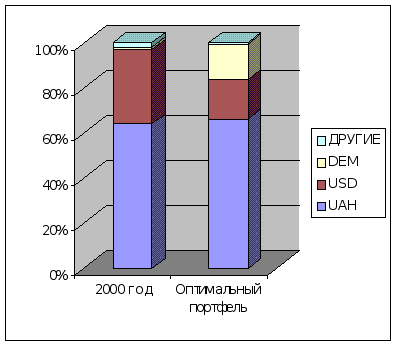
Рисунок 2.1 – Сравнение структур имеющегося и оптимального депозитного портфеля Банка
После сравнения, можно сделать выводы, что Банку для получения гарантированного дохода необходмо увеличить привлечение депозитов в немецких марках, что можно сделать за счет уменьшения доли депозитов в долларах США и другой валюте. Для достижения этой цели можно предложить для клиентов новую депозитную программу по вкладам в марках. Так, например, с учетом введения с 1 января 2002 года в странах Европейского Союза наличного обращения единой валюты ЕВРО, Банк мог бы предложить депозитную программу, в рамках которой все клиенты, разместившие в банке срочные депозиты в марках Германии, по окончании срока действия договора - в 2002 году, смогли бы получить свои вклады в новой европейской валюте. Установление минимальной суммы вклада в размере 100 DM могло бы сделать программу доступно широким слоям населения.
РАЗДЕЛ 3 ЭФФЕКТИВНОСТЬ ЭКОНОМИЧЕСКОГО АНАЛИЗА С УЧЕТОМ ПРЕДЛОЖЕННЫХ МЕРОПРИЯТИЙ
В результате предложенных мероприятий проведем анализ того, как изменилось состояние валютных операций при проведении мероприятий. Насколько эффективны наши мероприятия можно узнать с помощью экономико – математических моделей, расчета коэффициентов и нормативов и их сравнение с предыдущими показателями, а также сравнительные таблицы изменений, с учетом предложенных мероприятий, процентных и непроцентных статей доходов и расходов.
3.1 Эффективность предложенных мероприятий с помощью экономико – математических моделей
С помощью ЭММ, рассчитаем насколько эффективны предложенные нами мероприятия.
При составлении планов улучшения финансового состояния банка возникает необходимость оценки их реализации. Обычно в таких планах указываются различные программы организационных и экономических мероприятий, направленных на улучшение некоторых критериев финансового состояния. Для коммерческих банков такими критериями могут быть прибыль, количество рабочих активов, заемные средства и т.д. Программами и мероприятиями могут служить, например, предоставление большего количества услуг: выдача кредитов на более выгодных условиях, предоставление услуг новых пластиковых карточек, валютные операции направление на увеличение прибыли путем продажи валют не пользующиеся спросом на УМВР и т.д. В этих планах устанавливаются сроки реализации или внедрения предлагаемых мероприятий.
Как показывает практика, не все запланированное достигает цели, а некоторые планы не только не улучшают экономическую ситуацию предприятия, а даже ухудшают ее.
Осуществление отдельных планов и программ представляет собой результат управления сложной системой. Для эффективного управления необходимо реализовать определенное соотношение между параметрами разрабатываемых планов. Основные из них - число предлагаемых мероприятий и программ, их эффективность и сроки внедрения. Главный показатель успешного управления - устойчивость процесса управления процессом финансового оздоровления, в противном случае возникают неустойчивые режимы процессов управления, которые характеризуются кризисными явлениями.
Используем методы классической теории управления для оценки эффективности, в смысле устойчивости, процесса управления экономическим развитием, банка.
Рассмотрим структурную схему организационной системы управления финансово-экономическим объектом (рисунок 3.1)
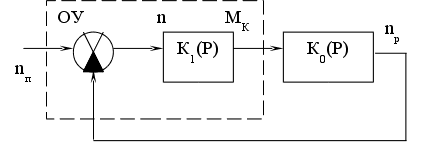
Рисунок 3.1 - Структурная схема организационной системы управления
ОУ - орган управления; К0 (p) - передаточная функция финансово-экономического объекта; К1(p) - передаточная функция органа управления; nп – плановое количество показателей функционирования финансового - экономического объекта; np – реальное количество показателей функционирования объекта, соответствующих плановым показателям; n-количество параметров, не соответствующих плановым значениям; Мк - количество мероприятий или программ.
Передаточные функции указанной схемы:
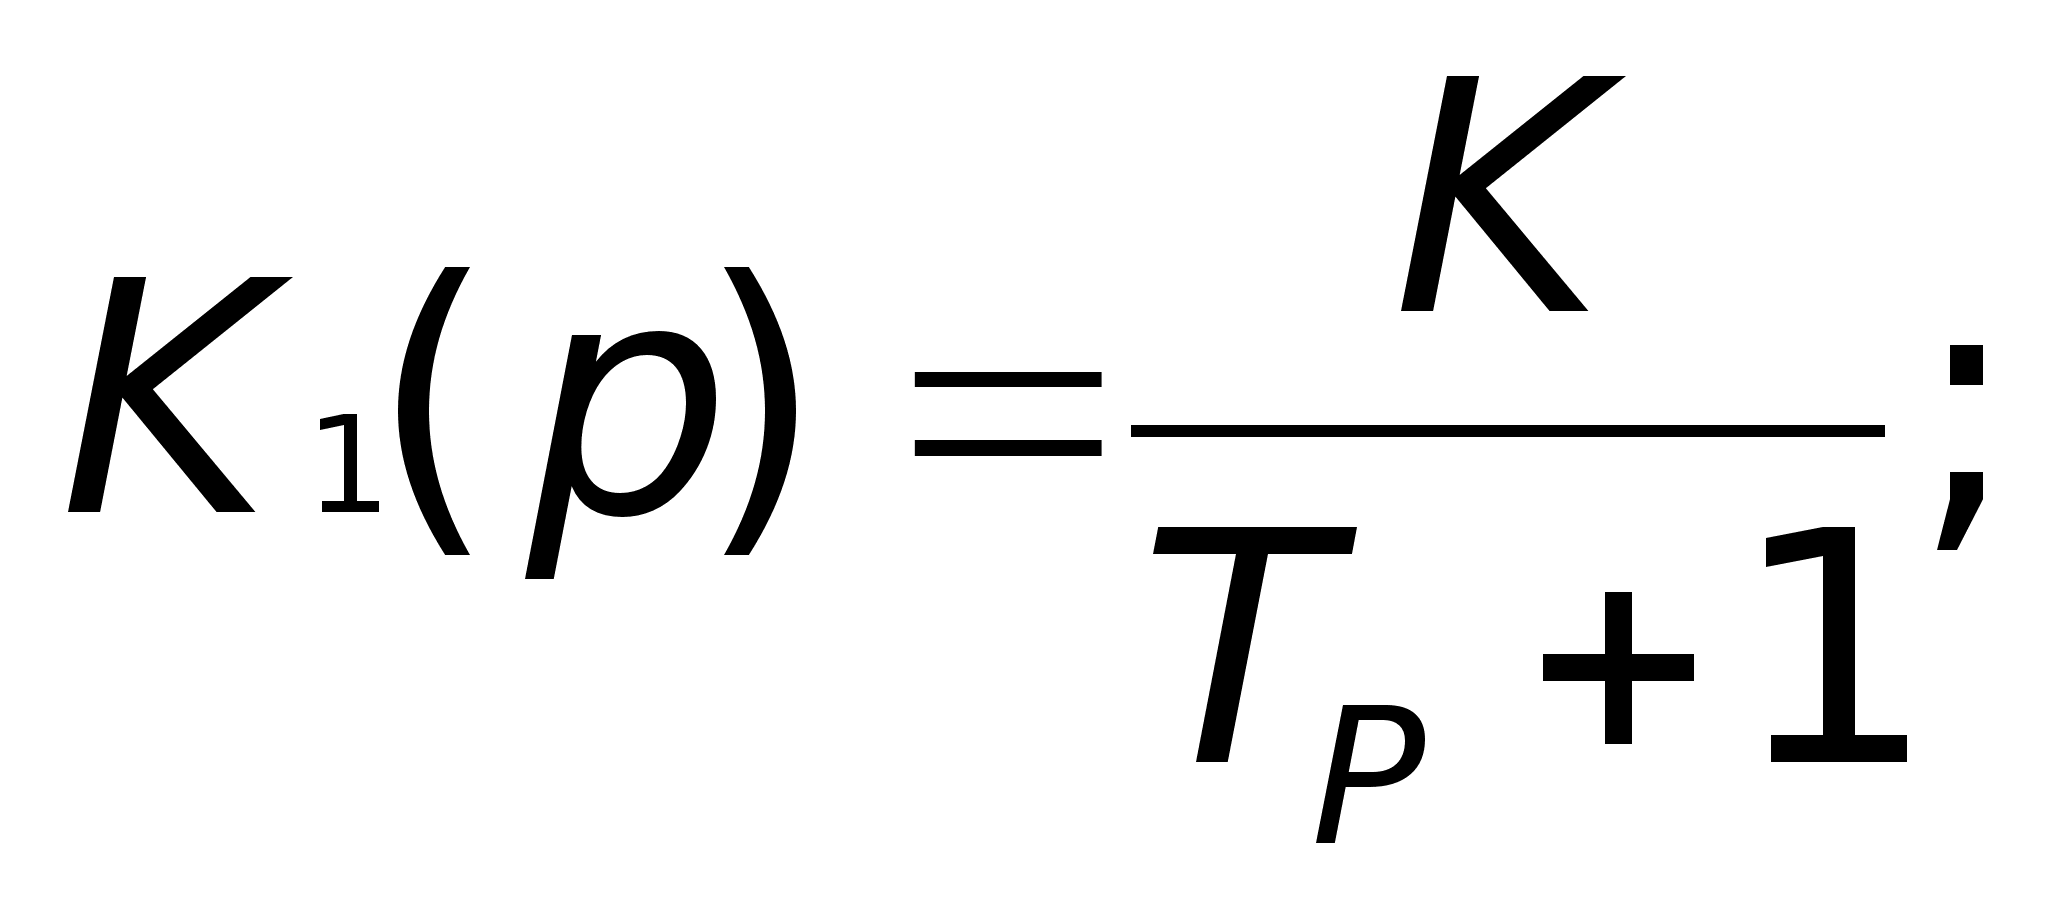
(3.1)
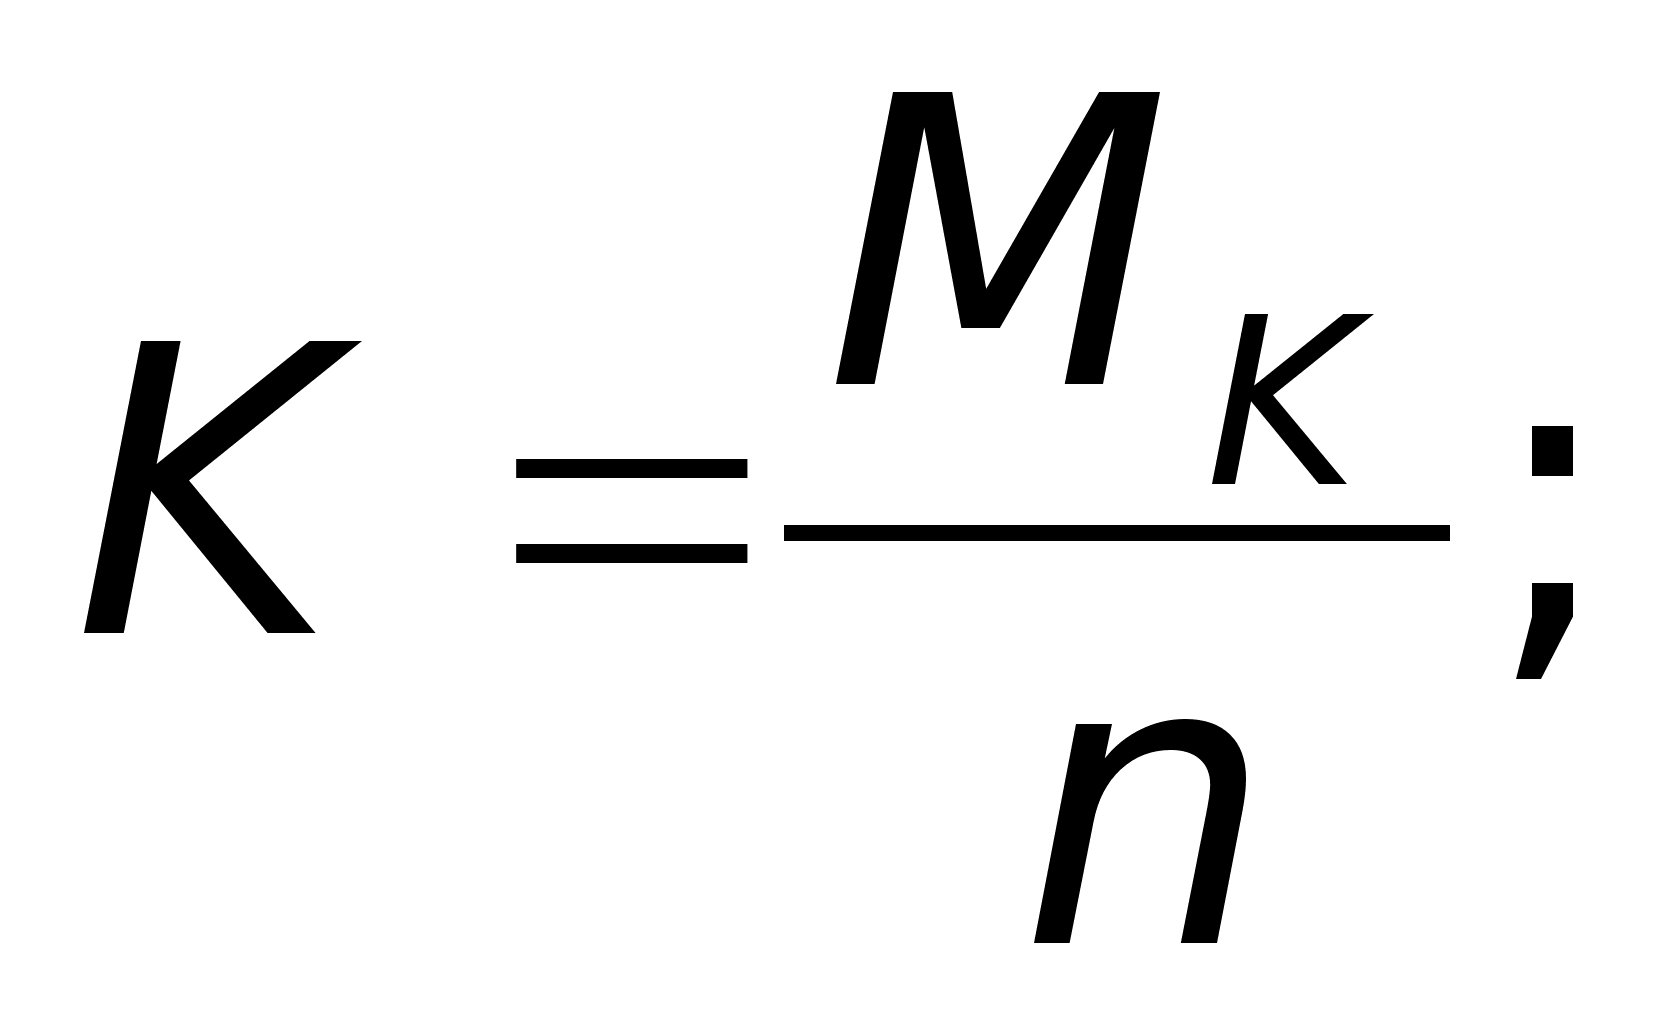
(3.2)
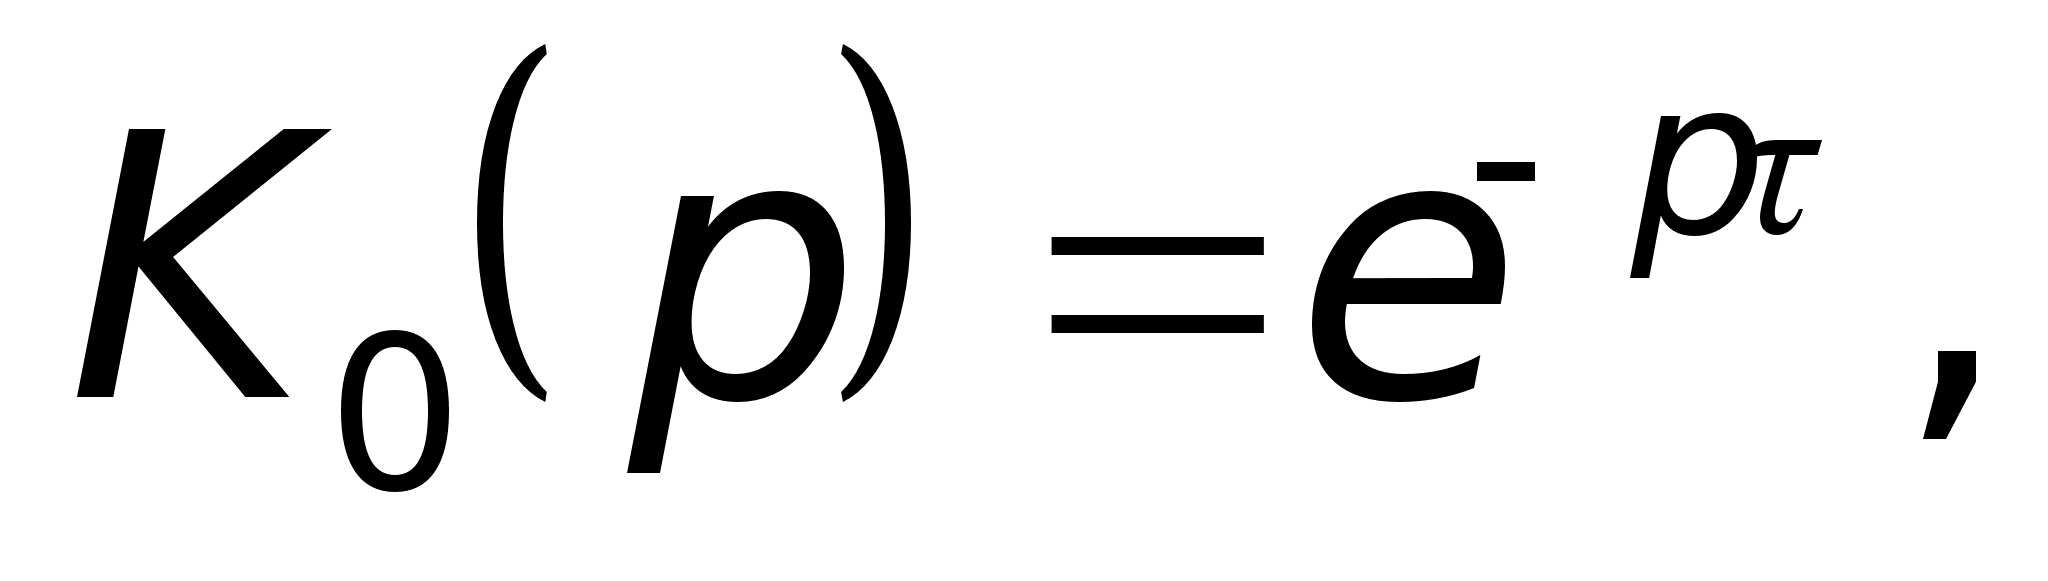 (3.3)
где К – коэффициент передачи органа управления; Т – инерционность органа управления; τ - время внедрения мероприятия.
По логике управления, количество параметров, которые не соответствуют плановым значениям
n = nп - np . (3.4)
О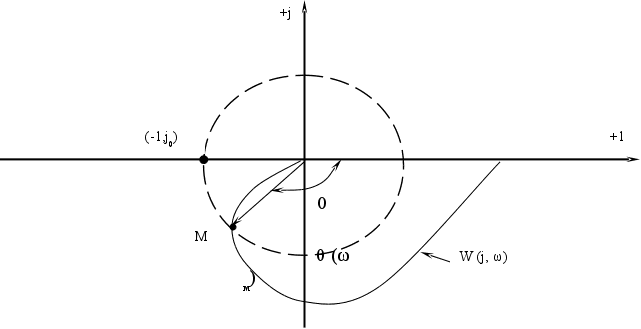 б
устойчивости
объекта можно
судить по его
амплитудно-фазовой
характеристике
(АФХ) (рисунок
3.2)
Рисунок 3. 2 - АФХ система
(м)─аргумент вектора ОМ; м─частота в точке М амплитудно-фазовой характеристики; (-1, j0)─координаты критической точки K, где система теряет устойчивость.
Условие потери устойчивости системы может быть записано в виде
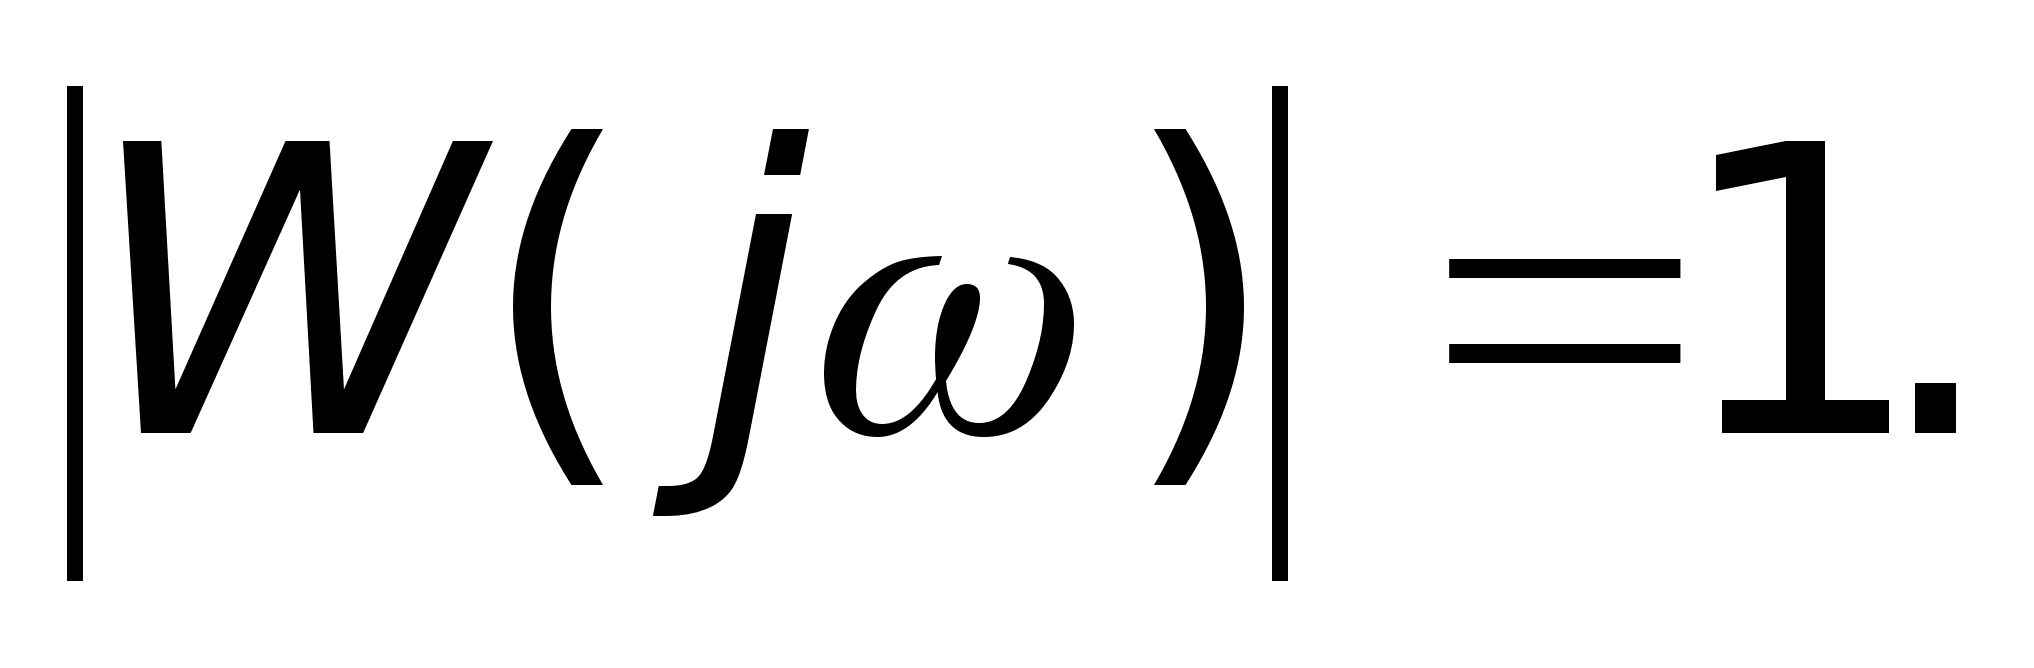
(3.5)
Минимальное запаздывание, которое приводит к потере устойчивости:
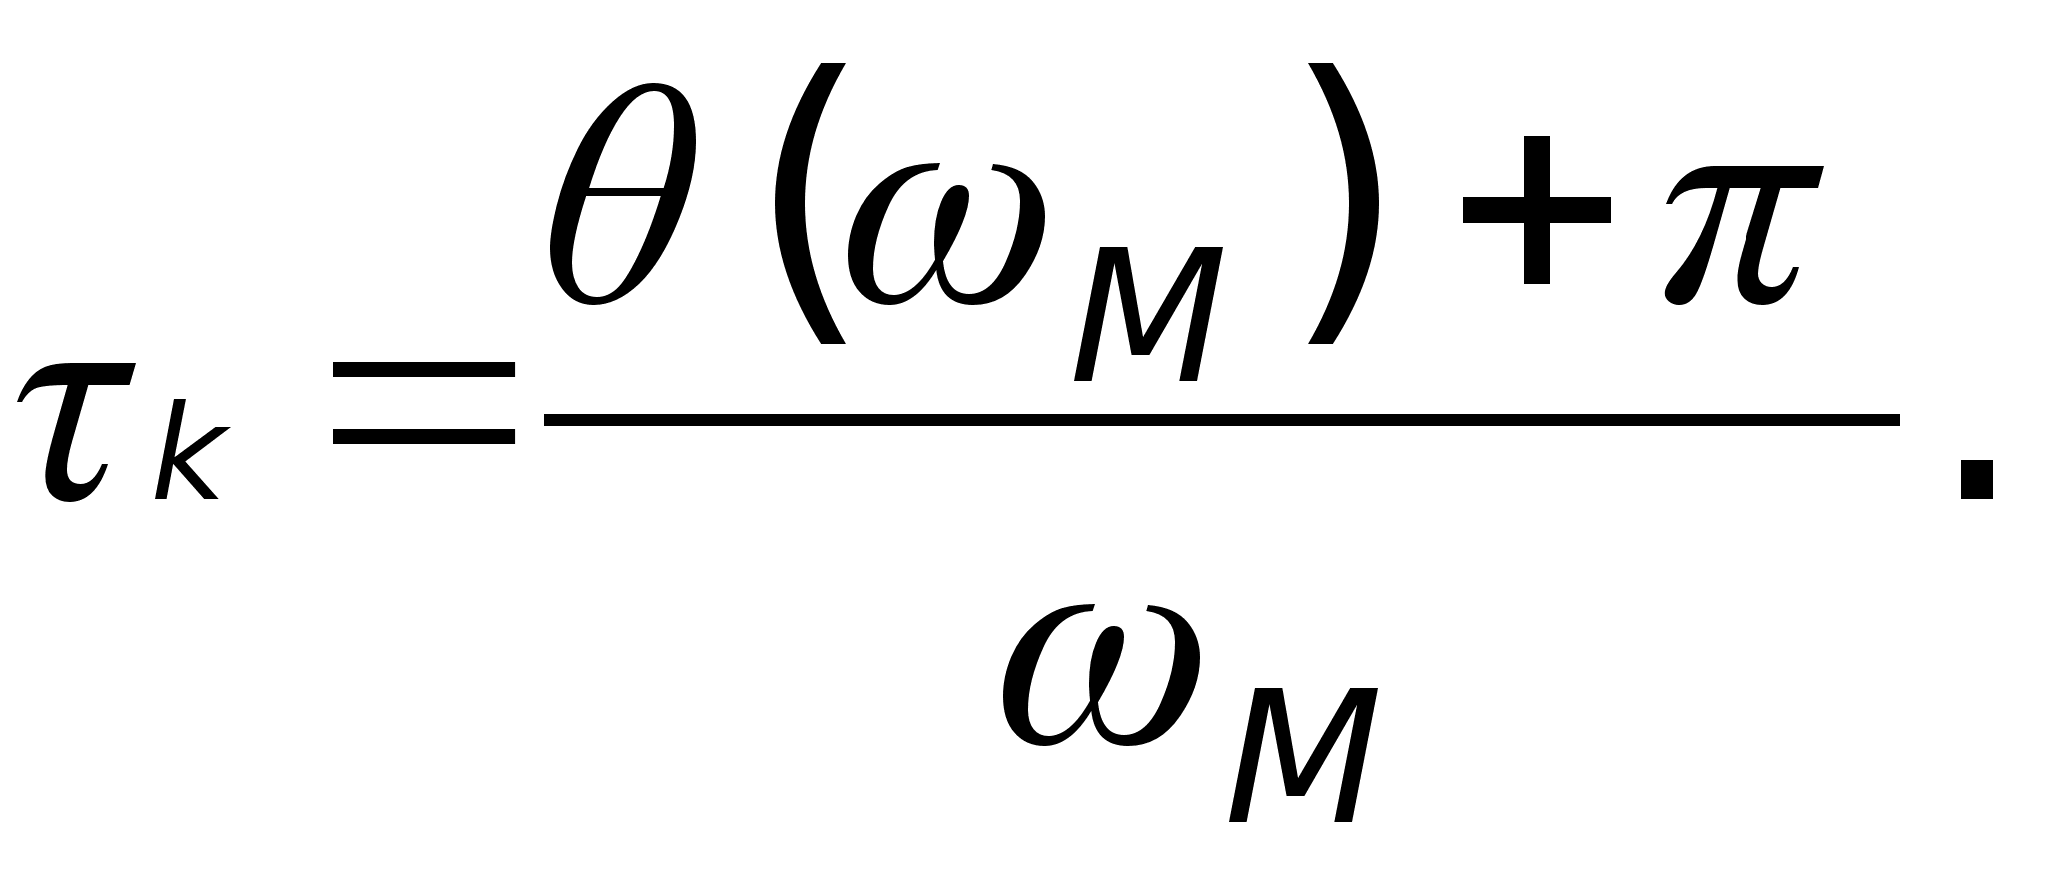 (3.6)
Для нашего случая, система имеет частотную характеристику:
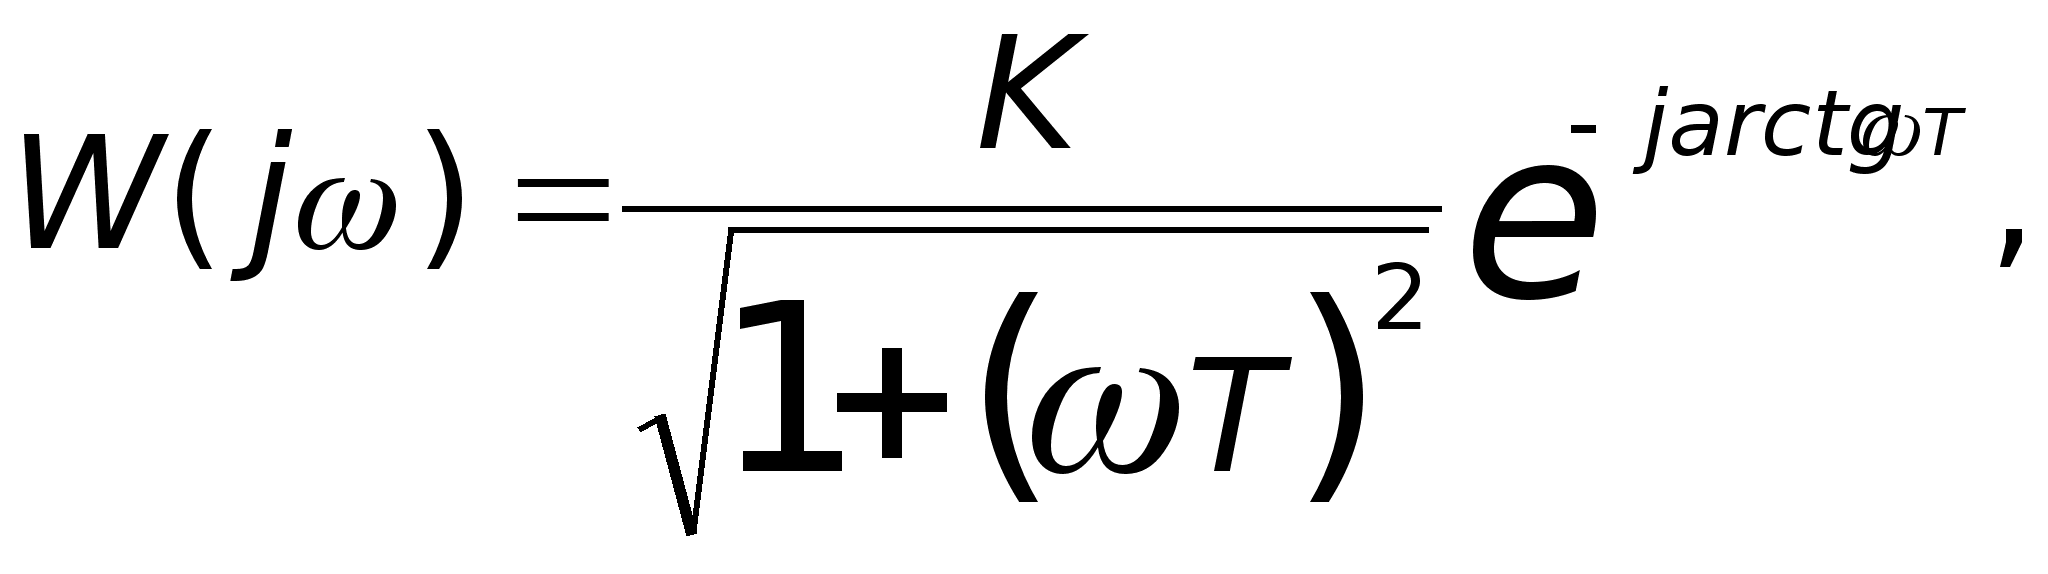
(3.7)
г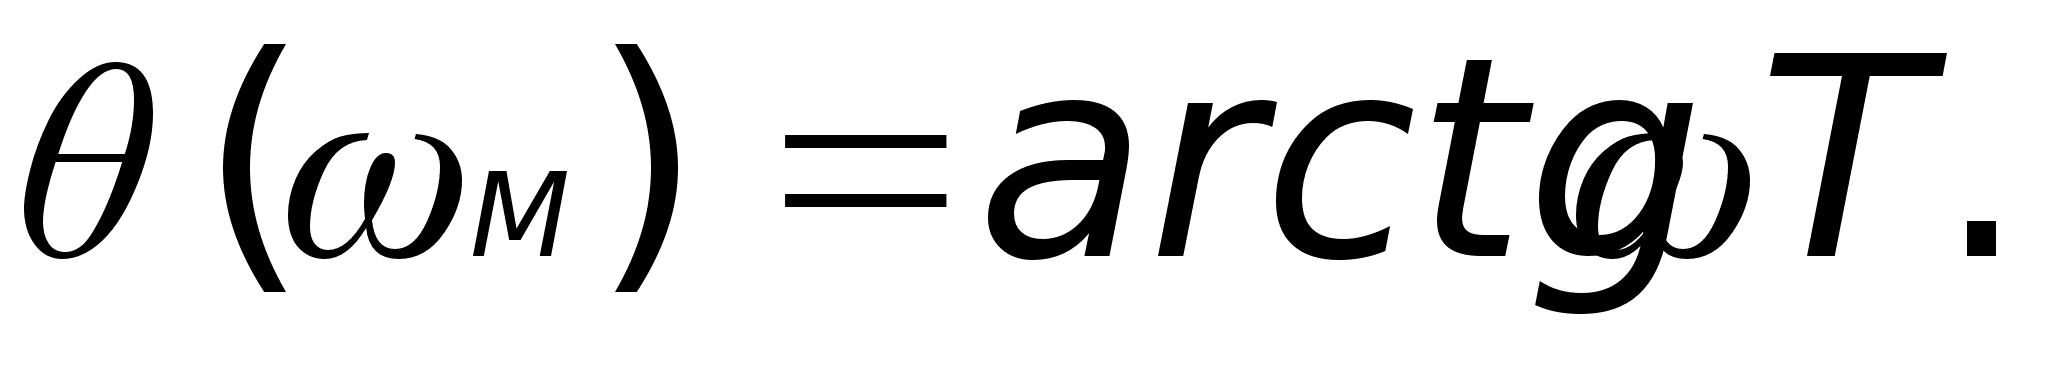 де
На границе устойчивости должно выполняться требование (3.5), поэтому
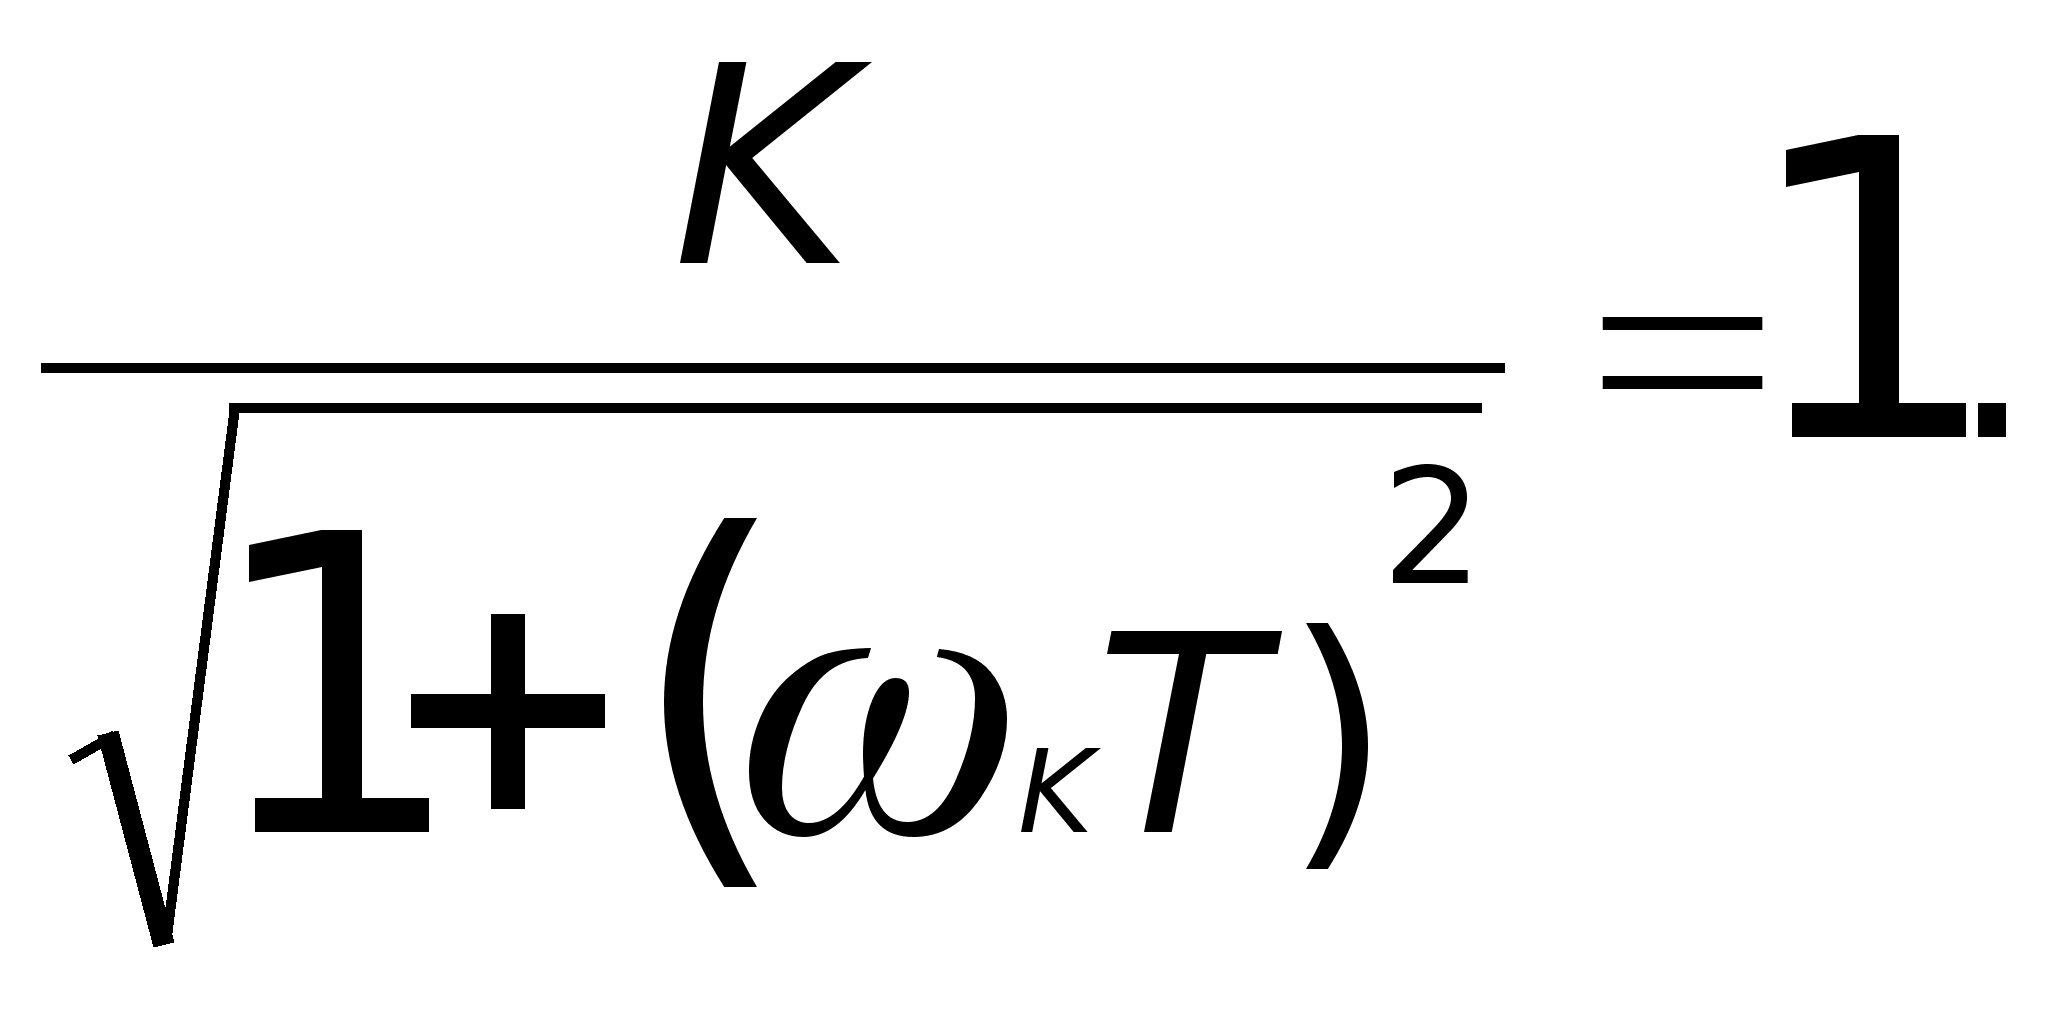
(3.8)
Откуда значение критической частоты:
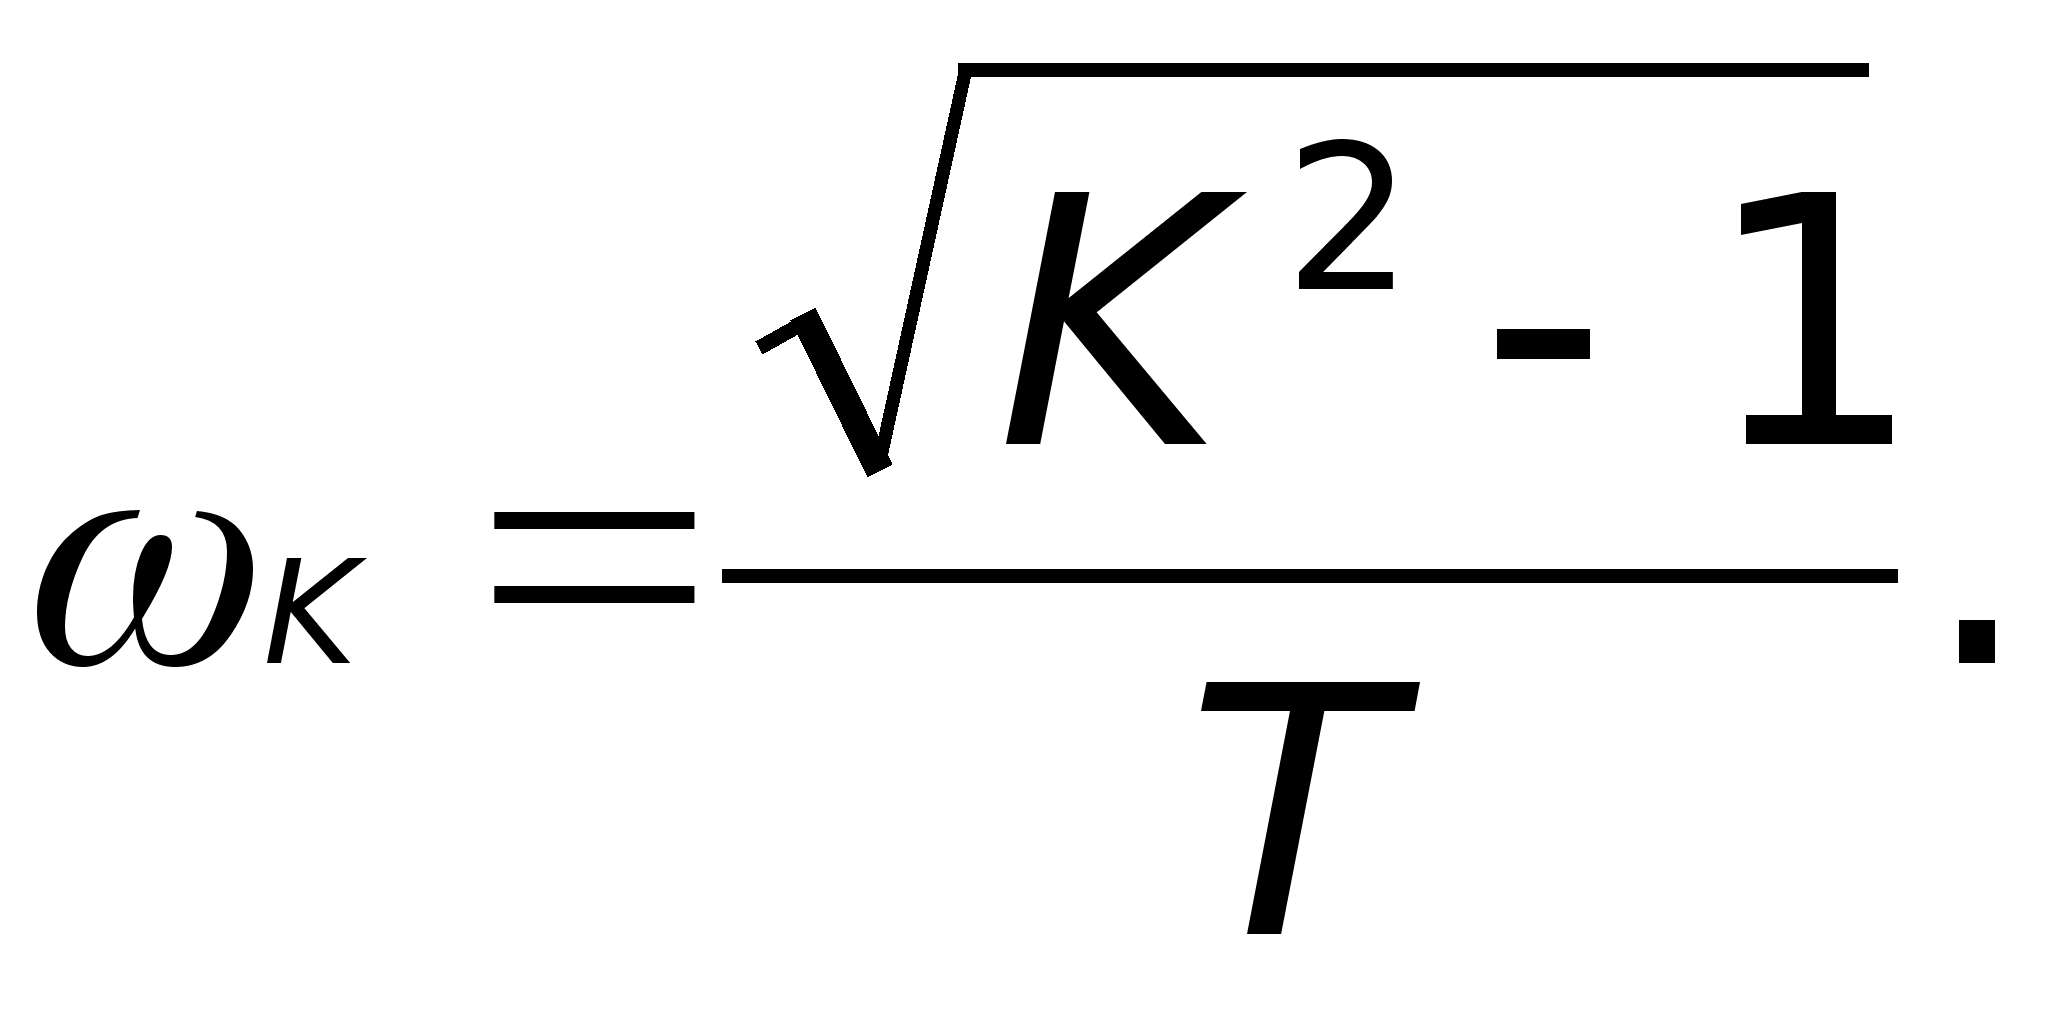 (3.9)
Подставив (3.9) в (3.6), получим условие потери устойчивости процессом управления финансово-экономической системой:
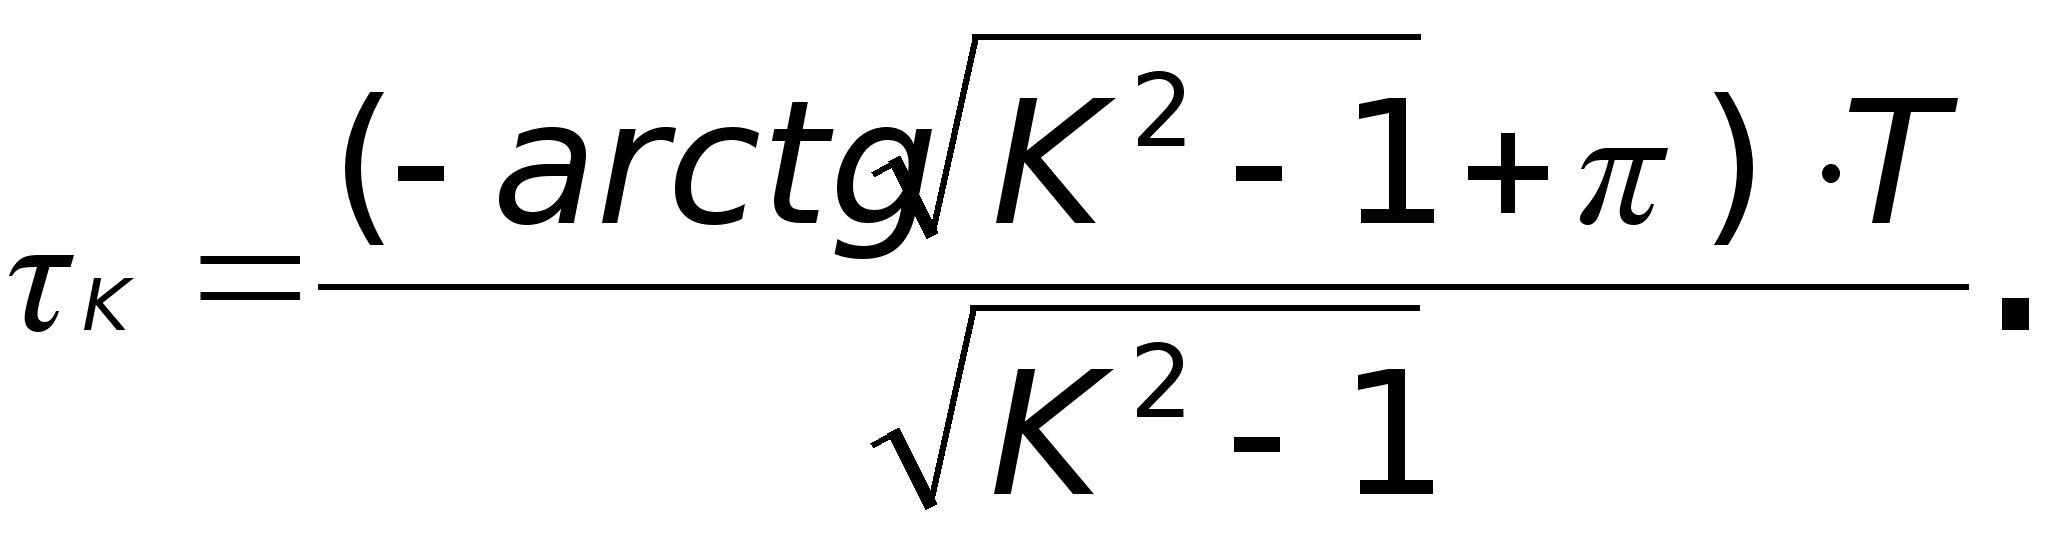 (3.10)
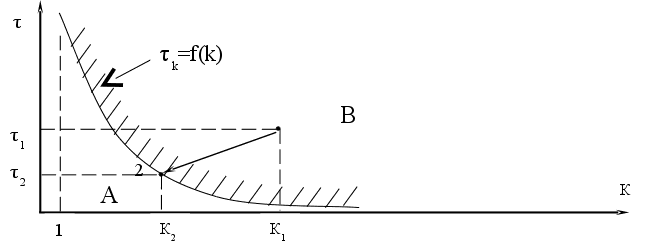
Для разных значений К по выражению (3.10) построим зависимость критического времени к внедрения финансово - экономических мероприятий от их эффективности К (рисунок 3.3):
1
Рисунок 3.3 - Области устойчивости системы
А – область устойчивого, т.е. успешного управления; В – область неустойчивого, т.е. неуспешного управления, когда запланированные мероприятия будут ухудшать состояние финансово-экономического объекта.
В соответствии с вариантом плана финансово-экономических мероприятий система, например, попала в точку 1 (рисунок 3.3). В этом случае внедрение плана мероприятий по управлению финансово-экономическим объектом даст отрицательный результат. Необходимо предложить пути улучшения первоначального плана, для чего хотя бы уменьшить время внедрения мероприятий с 1 до 2 или повысить их эффективность (K1>K2) . Тогда перейдем в зону А (см. точку 2). Скорректированный план принесет успех, и процессы управления будут устойчивее.
Рассмотрим на этом примере предложенные мною мероприятия по улучшению состояния валютных отношений и получения большей прибыли.
Намечен план организационно-экономических мероприятий по увеличению прибыли от проведения данных мероприятий и как