Совершенствование валютных операций Проминвестбанка
Расчетное значение планового коэффициента передачи системы:
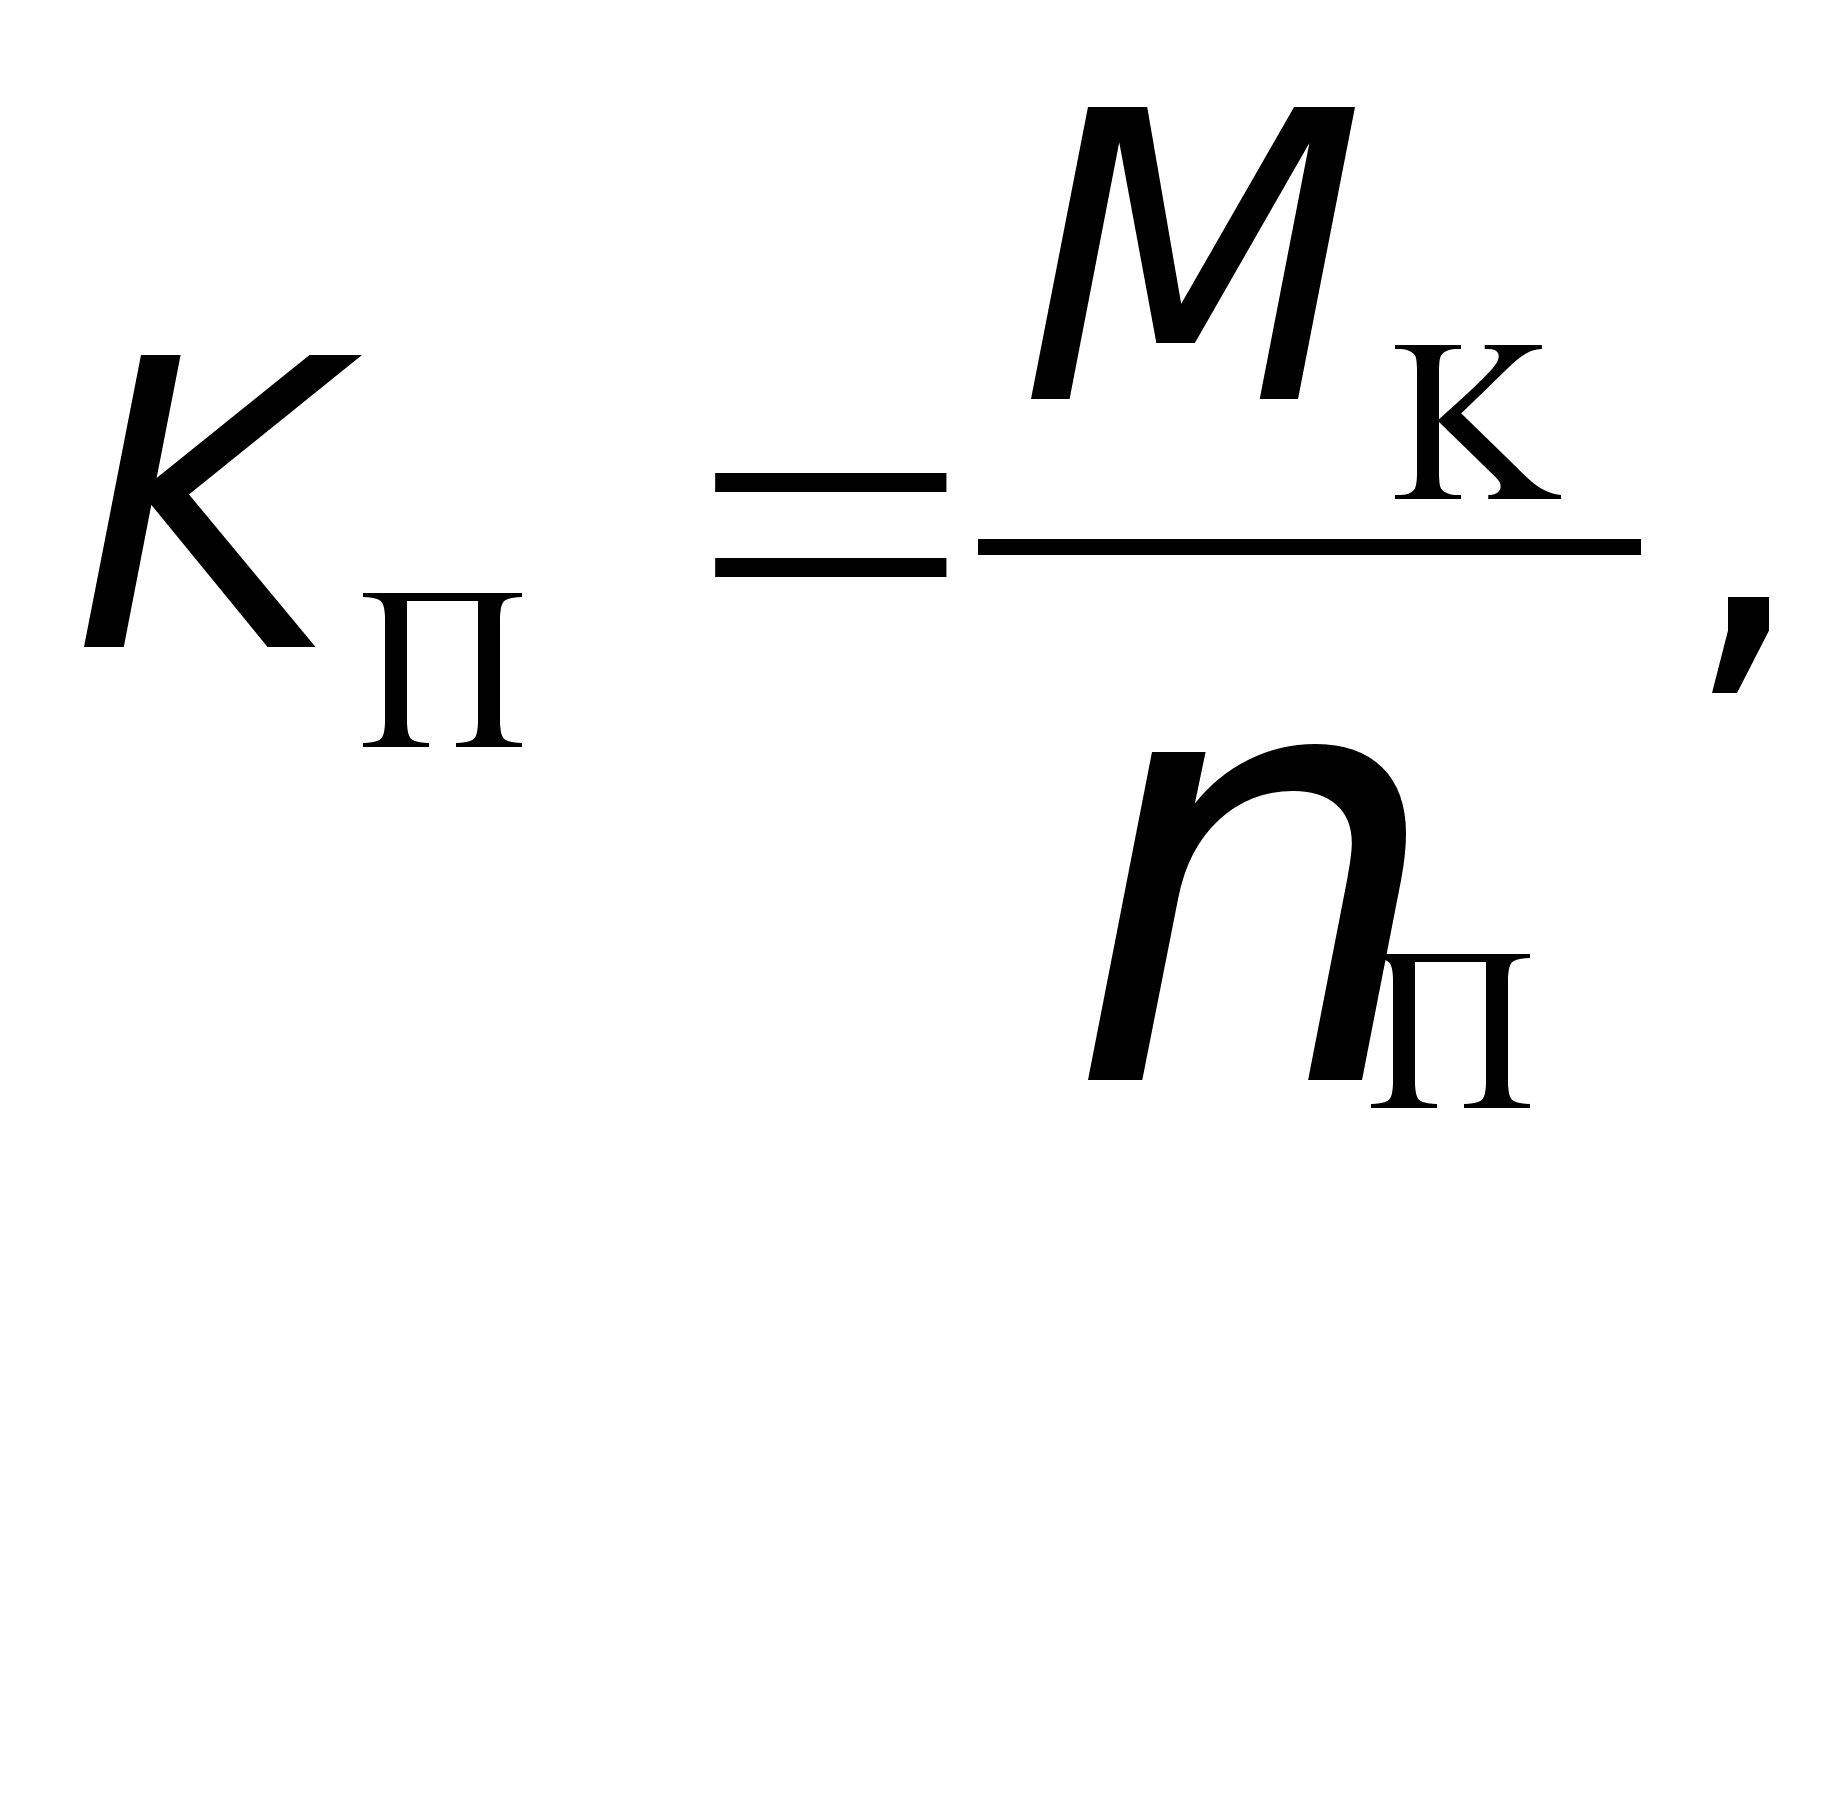
(3.11)
г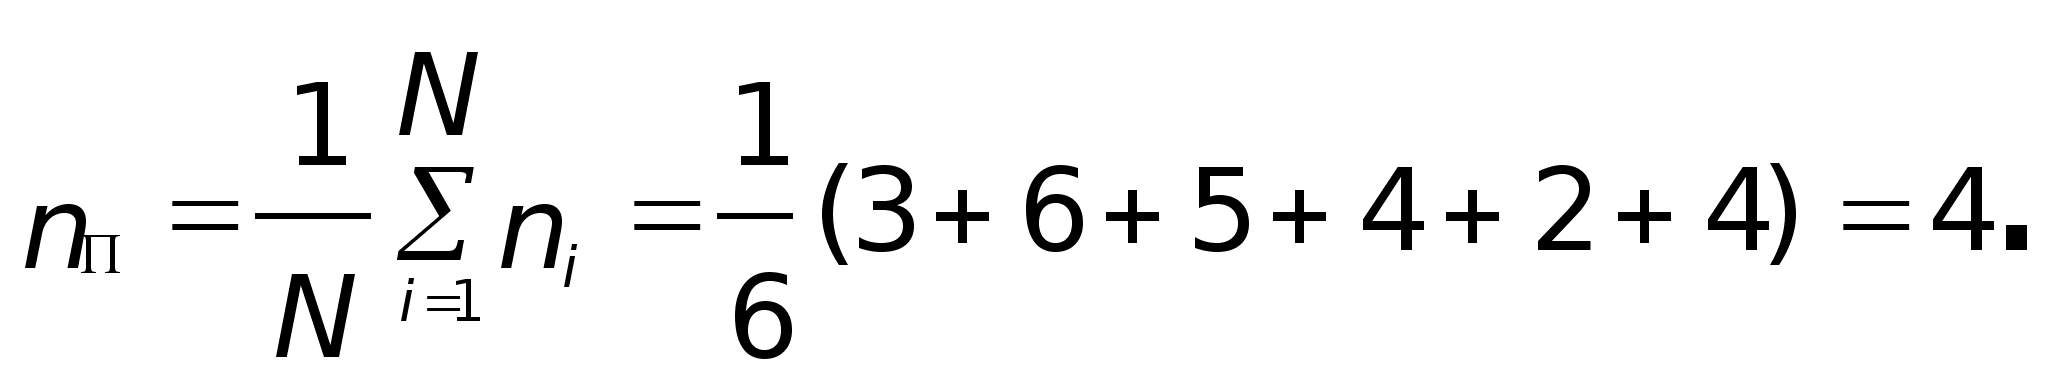 де
nп - среднее
число экономических
показателей,
на которые
влияют разработанные
мероприятия:
Таблица 3.1 - Зависимость мероприятий от срока внедрения и влияние их на экономические показатели
-
№ п/п
Мероприятие
Число экономических показателей n і
Время внедрения мероприятия , мес.
1 Использование остатков на коррсчетах в овернайт
3 2 2 Форвардные контракты на приобретение-продажу валюты
6 6
3 оптимизация процентных ставок по валютным депозитам и кредитам
5 3 4 технологии проведения срочных операций 4 3 5 оптимизация работы банковских пунктов обмена валют 2 2 6 выпуск кредитных, дисконтных и мультивалютных смарт-карточек 4 5
Подставляя значение Мк=6 из таблицы и nп=3 в формулу (11), получаем Кп=1,5
Время реализации всего плана финансово-экономических мероприятий соответствует максимальному времени реализации мероприятия при условии параллельного и одновременного внедрения каждого из них
п = 6мес
Для разного значения К насчитаем значение Т по формуле 3.10, для того чтобы построить график и по нем выявим, эффективны ли наши мероприятия.
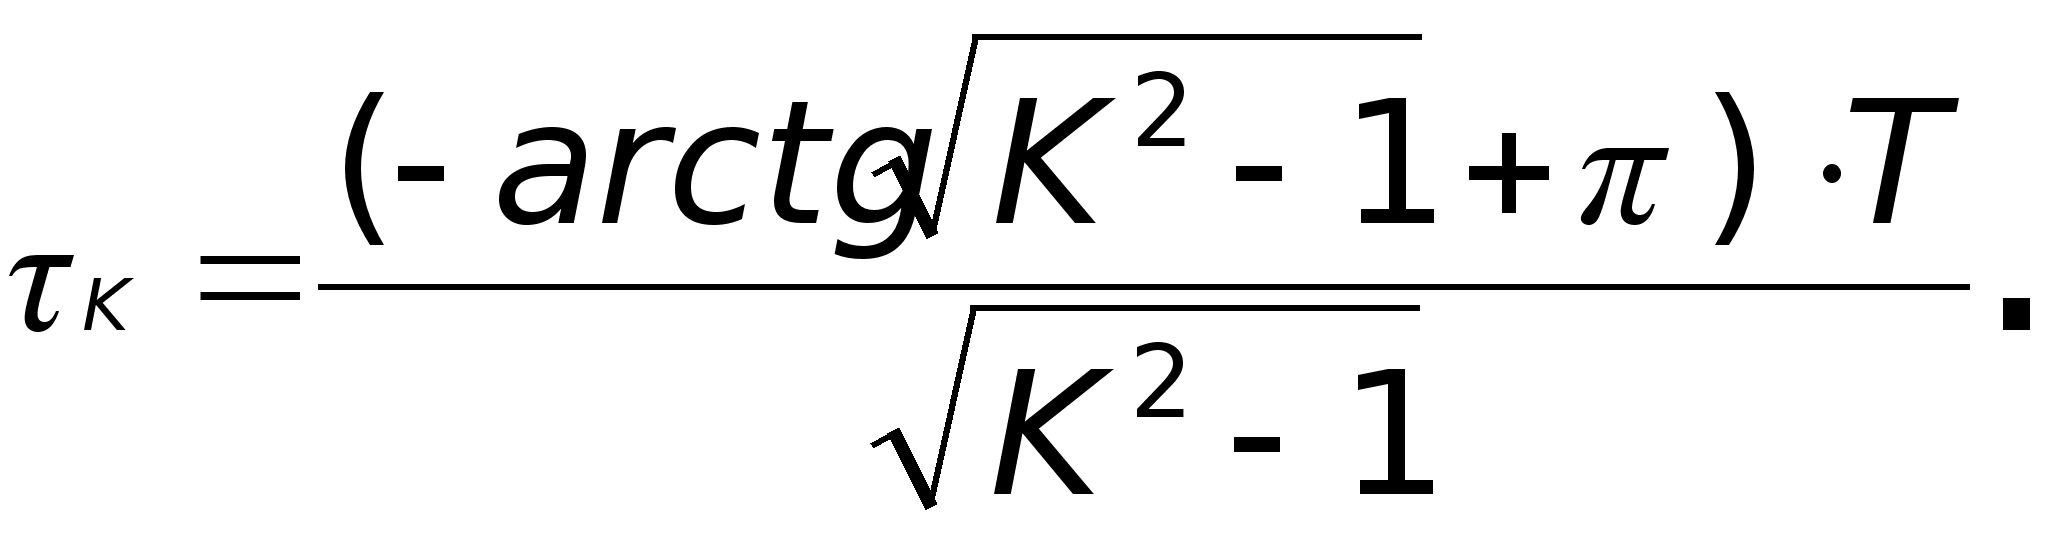
|
К 1,1 2 2,5 3 3,5 4 4,5 5 5,5 6 |
Т 15,5794466 4,83495927 3,75271879 3,09073504 2,63620168 2,30216124 2,04522915 1,84097052 1,67444064 1,53593204 |
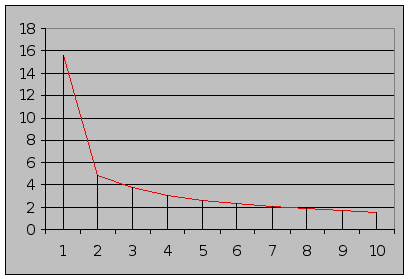

Рисунок 3.4 – определение эффективности мероприятий
Построим график по теоретическим примерным данным (рисунок 3.4), и проанализируем, в какой области находится точка, согласно которой определим насколько эффективны наши мероприятия.
Наша точка находится в зоне A, ниже графика, значит, согласно данной модели наш план мероприятий является успешным.
3.2 Изменение банковских коэффициентов и нормативов после внедрения предложенных мероприятий
Для выявления эффективности предложенных ранее мероприятий необходимо определить их влияние на основные нормативы и коэффициенты, характеризующие банковскую деятельность. Результативность предложенных мероприятий можно выявить путем сопоставления рассчитанных ранее коэффициентов и нормативов за анализируемый период с прогнозными показателями и проследить динамику их изменений.
Норматив капитала коммерческого банка.
При расчете общей суммы капитала, размер дополнительного капитала не должен превышать размер основного капитала.
При невыполнении программы капитализации до 01.04.1999г. в размере 2 млн. евро и 3 млн. евро, следовательно, НБУ мажет отозвать все или отдельные пункты лицензии на осуществление банковской деятельности. Анализируемый банк имеет уставной капитал на конец 1999г. свыше 30 млн. евро.
Норматив платежеспособности.
Норматив платежеспособности - соотношение капитала банка и суммарных активов, взвешенных с учетом риска.
В соотношении капитала и активов определяю достаточность капитала банка для проведения активных операций с учетом риска, пригодных для различной банковской деятельности. Норматив платежеспособности рассчитывается по формуле:
Н1 = К / Ар * 100%, (3.12)
Рассчитаем данный коэффициент для нашего банка
Так как мы анализируем период с 1996-1999гг., то рассчитаем этот коэффициент за четыре периода, а также прогнозный показатель.
Н1 (прогноз) = 13,87 %
Н1(1999) = 241108/750407 *100=13,8 %
Н1(1998) =14,5 %
Н1(1997) = 12,1 %
Н
1(1996)
=13,2 %
Рисунок 3.4 Динамика изменения платежеспособности
Нормативное значение этого коэффициента должно быть не меньше 8%. Анализируя полученные значения (рисунок 3.4), можно сказать о том, что банк является платежеспособным и надежным для клиентов, банк может рассчитаться по своим обязательствам. Как видим, данный показатель по сравнению с 1999 годом увеличился, что свидетельствует о положительном влиянии предложенных мероприятий.
Норматив достаточности капитала.
Норматив достаточности капитала банка- соотношение капитала к общим активам банка уменьшенных на соответствующие резервы.
Норматив достаточности капитала рассчитается по формуле:
Н2= К / ОА * 100 %, (3.13)
где К- капитал банка, ОА- общие активы.
Рассчитаем этот коэффициент для периода 1996-1999гг.
Н2(прогноз) = 10,87 %
Н2(1999) = 241108/2259178* 100=10,6 %
Н2(1998) = 12,7 %
Н2(1997) = 6,5 %
Н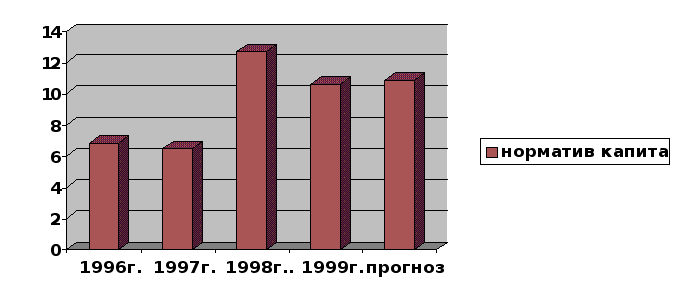
2(1996)
= 6,85 %
Рисунок 3.5 Динамика норматива достаточности капитала
Норматив достаточности капитала характеризует достаточность капитала банка для защиты интересов кредиторов и вкладчиков. При нормативе этого показателя не меньше 4 %, можно сделать вывод,(рисунок 3.5) что состояние капитала с 1996г. увеличилось почти в два раза (эта тенденция наблюдается и после внедрения мероприятий), что говорит о том, что все привлеченные средства имеют покрытие и находятся в надежных руках.
Норматив мгновенной ликвидности.
Рассчитывается как соотношение суммы средств на корреспондентских счетах (Ккр) и в кассе (Ка) к текущим счетам (Тс) и рассчитывается по формуле:
Н3 = ( Ккр + Ка) / Пр * 100%, (3.14)
где Ккр- средства на корреспондентских счетах
Ка- средства в кассе
Тс- текущие счета
Рассчитаем этот показатель для нашего периода
Н3(прогноз) = 20,98 %
Н3(1999) = 287208/1386831* 100 =20,9 %
Н3(1998) =20,3 %
Н3(1997) =21,12 %
Н3(1996) =22,2 %
Норматив мгновенной ликвидности характеризует возможность банка ежедневно рассчитываться по своим обязательствам. При нормативе не меньше 20%, мы видим, что за анализируемый и прогнозный период банк вполне может рассчитаться по своим обязательствам в любой момент времени.
Норматив общей ликвидности.
Рассчитывается как соотношение общих активов (А) и общих обязательств банка (О) по формуле:
Н4 = А / О * 100 %, (3.15)
Где А- активы банка
О- обязательства банка.
Н4 (прогноз) = 110,8 %
Н4(1999) = 2259178/2018070* 100 %= 111,9 %
Н4(1998) = 114,6 %
Н4(1997) = 106,9 %
Н4(1996) = 107,4 %
Норматив общей ликвидности должен быть не меньше 100 %, из наших расчетов можно сделать вывод, что активов достаточно для того, что бы покрыть все обязательства.
Сделав анализ основных показателей деятельности банка можно сказать, банк является финансово устойчивым и надежным для кредиторов и вкладчиков. А также при сравнении с проектными показателями коэффициентов можно сделать вывод, что предложенные мероприятия увеличивают на несколько сотых ликвидность банка.
3.3 Изменение процентных и непроцентных доходов и расходов после внедрения предложенных мероприятий
После проведения предложенных мероприятий в большей степени изменились процентные доходы т. к. наши мероприятия были направлены в основном на увеличение процентных доходов. Так как сведетельствует практика большая часть доходов приходится на процентные, это говорит о том, что этот канал поступлений направление следует с большей степенью расширять т.к. процентный доход не требует больших расходов для получения прибыли.
Для большей наглядности прироста процентного дохода после проведения мероприятий представим полученный доход и предыдущие доход в таблице 3.
|
Каналы поступления Процентных доходов |
Средняя сумма процентных доходов |
Средняя доходность, % |
| 1. Неторговые операции | 21 080,91 | 5,4 |
|
2. Конверсионные операции |
259 660,11 |
66,3 |
| 3. Расчетные операции | 110 817,40 | 28,3 |
| И Т О Г О | 391 558,42 | 100 |
|
Основные каналы Поступления непроцентных Доходов |
Средняя сумма непроцентных доходов (грн.) |
Средняядоходность, % |
| 1. Неторговые операции | 12 661,30 | 32,7 |
| 2. Расчетные операции | 24 395,36 | 63 |
|
3. Прочие непроцентные доходы |
1 644,43 | 4,3 |
| И Т О Г О | 38 701,09 | 100 |
|
Каналы поступления Процентных расходов |
Средняя сумма расходов, грн |
Средний расход, % |
|
1. Конверсионные операции |
25 239,33 | 10,1 |
| 2. Расчетные операции | 223 836,86 | 89,9 |
| И Т О Г О | 249 076,19 | 100 |
|
Каналы поступления Непроцентных расходов |
Средняя сумма непроцентных расходов |
Средний непроцентный расход, % |
| 1. Неторговые операции | 6 155,23 | 12,1 |
| 2. Расчетные операции | 44 085,89 | 86,3 |
| 3. Прочие расходы | 810,00 | 1,6 |
| И Т О Г О | 51 051,12 | 100 |
Список литературы
Декрет Кабинета Министров Украины "О системе валютного регулирования и валютного контроля" от 19 февраля 1993г. № 15-93.
“Инструкция № 1 по организации эмиссионно-кассовой работы в учреждениях банков Украины" утверждена постановлением Правления НБУ от 7 июля 1994г. № 129.
Инструкция НБУ №10 от 14.04.98 «О порядке регулирования и анализа деятельности коммерческих банков».
Инструкция НБУ № 3 "Об открытии банками счетов в национальной и иностранной валюте" от 27.05.1996г.
“Инструкция о порядке применения ст.16 Декрета Кабинета Министров Украины от 19.02.93г. "О системе валютного регулирования и валютного контроля" № 16010/1568 от 30 июля 1993г.
"О порядке заключения агентских соглашений между уполномоченными банками и юридическими лицами относительно открытия обменного пункта" Письмо НБУ от 25 мая 1993г. № 19029/936.
“Положение о пунктах обмена иностранной валюты" от 7 июля 1994 г № 129.
“Порядок ведения уполномоченными банками Украины открытой валютной позиции по покупке-продаже иностранной валюты на валютном рынке Украины", утвержденный постановлением Правления Национального банка Украины от 18 сентября 1995г. № 227.
Постановление Кабинета Министров Украины №1740 от 03.11.1998 г. «О порядке уплаты сбора на обязательное государственное пенсионное страхование с отдельных операций хозяйственной деятельности"
“Правила организации финансовой и статистической отчетности банков Украины”, утвержденные постановлением Правления Национального банка Украины от 12.12. 1997р. За N436“.
“Правила осуществления операций по покупке и продаже иностранной валюты на украинской межбанковской валютной бирже", утвержденные на заседании Биржевого Комитета 3 марта 1993г. протокол № 3, с изменениями и дополнениями, утвержденными на заседании Биржевого Комитета 15 ноября 1994г., протокол № 13.
Соглашение между государствами - членами СНГ от 9.09.1994г. "О порядке переводов денежных средств гражданам по социально обозначенным неторговым платежам". (Письмо - разъяснение НБУ № 13-134/766 от 22.05.1996г.)
Анализ надежности банков. В.В. Иванов. М.: Русская деловая литература, 1996. 320 с.
Банковские операции. под ред. А.М. Мороза. – К.: КНЕУ, 2000. – 384 с.
Банковские риски. В.Т. Севрук. М: «Дело Лтд», 1995. - 72 с.
Банковский менеджмент. П. Роуз. - М.: «Дело Лтд.»,
Банковское дело. Колесников В.И., Кроливецкая Л.П. - М.: Финансы и статистика, 1997 г., - 480 с.
Банковское дело. Под ред. О.И. Лаврушина. М.: Финансы и статистика, 2000. 672 с.
Банковское дело и финансирование инвестиций. П. Брук.
Годовой отчет Проминвестбанка за 1998 год.
Деньги, банковское дело и денежно-кредитная политика. Эдвин Дж. Долан. СПб.: «Санкт-Петербург ОРКЕСТР», 1994. - 496 с.
Коммерческие банки. Рид, Р. Коттер, Р. Смит, Э. Гилл. - М.: Прогресс, 1983. - 501 с.
Устойчивость коммерческих банков. Как банкам избежать банкротства. Л.П. Белых. - М.: Банки и биржи, ЮНИТИ, 1996. - 192 с.
| Число экономических показателей n і | Время внедрения мероприятия t, мес | ||||||
| № п/п | Мероприятие | ||||||
| 1 | Изменение структуры операций | 4 | 1 | ||||
| 2 | ПОВ | 3 | 1 | ||||
| Т | 0.1 | 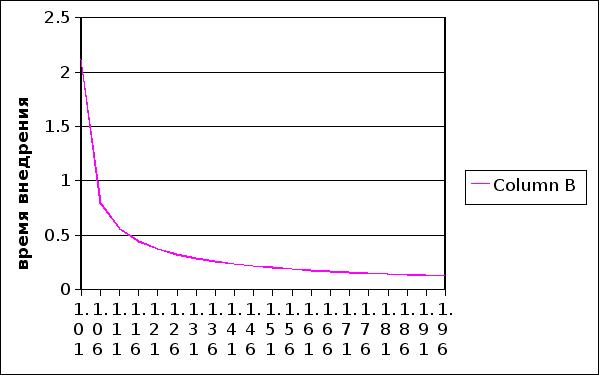
|
|||||
| Nn= | 3.5 | ||||||
| Kn= | 0.57 | ||||||
| K | Tk | ||||||
| 1.01 | 2.12 | ||||||
| 1.06 | 0.8 | ||||||
| 1.11 | 0.56 | ||||||
| 1.16 | 0.44 | ||||||
| 1.21 | 0.37 | ||||||
| 1.26 | 0.32 | ||||||
| 1.31 | 0.29 | ||||||
| 1.36 | 0.26 | ||||||
| 1.41 | 0.24 | ||||||
| 1.46 | 0.22 | ||||||
| 1.51 | 0.2 | ||||||
| 1.56 | 0.19 | ||||||
| 1.61 | 0.18 | ||||||
| 1.66 | 0.17 | ||||||
| 1.71 | 0.16 | ||||||
| 1.76 | 0.15 | ||||||
| 1.81 | 0.14 | ||||||
| 1.86 | 0.14 | ||||||
| 1.91 | 0.13 | ||||||
| 1.96 | 0.12 | ||||||
Overview
Лист4Лист1
Лист2
Лист3
Sheet 1: Лист4
| 8 | 9 | 12 | 5 | F= | 0.14 | |
| 6 | 8 | 10 | 12 | огранич | 1 | |
| 7 | 9 | 4 | 6 | 1.18 | ||
| 1.55 | ||||||
| 1 | ||||||
| x1 | x2 | x3 | x4 | ЦФ= | 0.14 | |
| 0.11 | 0 | 0 | 0.03 | огранич | 1 | |
| 1 | ||||||
| 8 | 6 | 7 | 0.92 | |||
| 9 | 8 | 9 | ||||
| 12 | 10 | 4 | ||||
| 5 | 12 | 6 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |