Совершенствование валютных операций Проминвестбанка
Приведем еще несколько примеров.
Пример1: Позиция Long. Прибыли и убытки. (длинная позиция)
Допустим, Вы купили 1 000 000 английских фунтов за американские доллары по котировке 1.5800. Для этого Вам потребовалось 1 580 000 долларов США. До тех пор пока Вы их не продали, считается, что у Вас открыта длинная позиция (Long) по финансовому инструменту GBP/USD. Позицию Long иногда еще называют позицией "наверх", т. к. купив английские фунты, Вы предполагаете, что доллар будет слабеть по отношению к фунту, т. е., количество долларов за 1 фунт будет увеличиваться.
Что происходит после открытия позиции? Курс изменяется в ту или другую сторону. Допустим, Вы угадали и доллар начал слабеть, достигнув котировки 1.5900. Вы решаете продать купленные ранее 1000000 английских фунтов и тем самым закрываете позицию и получаете за них 1 590 000 американских долларов.
Сделав простой подсчет $1 590 000 – $1 580 000 = $10 000 , видно что получается 10 000 долларов прибыли.
Таким образом, если у Вас на депозите лежало $10 000, то в результате успешно проведенных действий Вы получите $20 000.
Теперь рассмотрим другую ситуацию. Вы не угадали и доллар начал укрепляться, достигнув отметки 1.57 доллара за фунт. Вы решаете продать купленные ранее 1 000 000 английских фунтов и тем самым закрываете позицию и получаете за них $1 570 000 американских долларов.
Произведя расчет $1 570 000 - $1 580 000 = - $10 000
Поэтому недостача пополняется за счет Вашего депозита и у Вас на депозите остается $ 0. Таким образом, депозит служит своего рода страховым взносом от изменения валютного курса. Конечно Вы можете сказать, что не будете закрывать свою позицию до лучших времен. Однако здесь ограничивается свобода принятия решений размером Вашего депозита. Дело в том, что компьютеры отслеживают открытую позицию в режиме реального времени, т. е. каждую секунду компьютер пересчитывает вашу текущую прибыль исходя из котировки на данный момент.Так, например, если на данный момент котировка 1.575, то Ваш текущий убыток исчисляется как (1.575 - 1.58)*1 000 000 = $5000. Компьютер сравнивает Ваш текущий убыток с депозитом и когда он достигает размеров Вашего же депозита выдается принудительная команда закрыть позицию.
Пример 2: Позиция Short. Прибыли и убытки. (короткая позиция)
Допустим,
Вы продали 1
000 000 английских
фунтов за
американские
доллары по
котировке
1.5800. До тех пор,
пока Вы не откупили
свой
1 000 000 английских
фунтов, считается,
что у Вас открыта
короткая позиция
(Short) по финансовому
инструменту
GBP/USD. Позицию Short
иногда еще
называют позицией
"вниз", т. к., продав
английские
фунты, Вы предполагаете,
что доллар
будет укрепляться
по отношению
к фунту (а старый
добрый англиский
фунт соответственно
слабеть к доллару),
т. е. количество
долларов за
1 фунт будет
уменьшаться.
Допустим, Вы угадали и доллар начал укрепляться, достигнув котировки 1.57. Вы решаете купить проданные ранее 1 000 000 английских фунтов и тем самым закрываете позицию, потратив на это $1570000 долларов. У вас остаются (1 580 000-1 570 000) = $10 000, которые являются Вашей прибылью и вследствии чего попадают Вам на депозит. Таким образом, если у Вас на депозите лежало $10000, то в результате успешно проведенных действий Вы получите $20 000.
Теперь
рассмотрим
другую ситуацию.
Вы не угадали
и доллар начал
слабеть, достигнув
отметки 1.59 доллара
за фунт. Вы решаете
купить проданные
ранее 1 000 000 английских
фунтов и тем
самым закрываете
позицию, но
есть одна проблема
вы получили
$1 580 000, а для покупки
1 000 000 фунтов сейчас
требуется $1
590 000. Получается
убыток в $10
000.
С вашего депозита
снимается $10
000.
Таким образом, депозит служит своего рода страховым резервом от изменения валютного курса.
Но, прежде чем рассматривать следующие примеры, введем несколько терминов:
Объем сделки (V) - количество одной валюты, купленной или проданной за другую валюту.
Объем открытой позиции (Volume) - сумма всех объемов сделок, в которой каждый объем сделки учитывается в соответствии со своим знаком(направлением открытия): Buy - учитывается со знаком "+", SELL учитывается со знаком "-". Поэтому объем открытой позиции для Long всегда положительное число, а для Shot - всегда отрицательное число.
Цена сделки (Pr) - котировка, по которой совершается сделка: покупка (продажа) одной валюты за другую валюту.
Цена открытой позиции (Price) - средневзвешенная величина, получаемая как отношение суммы произведений объемов сделки на цену сделки к объему открытой позиции, причем объемы сделок учитываются в соответствии с их знаком.
Понятие "цена открытой позиции" существует, если объем открытой позиции отличен от нуля, т. е. если открытая позиция имеется как таковая.
Price = (V1*Pr1+V2*Pr2+....)/(V1+V2+...) (2.4)
Цена открытой позиции это та ценовая планка, преодолев которую, рыночный курс выводит Вас в зону прибыли. Так, например, для позиции Long зона прибыли лежит выше цены открытой позиции, т. е. если текущая котировка выше, чем цена открытой позиции, то Вы можете легко закрыть позицию (сделав сделку Sell), зафиксировав при этом прибыль. Для позиции Short зона прибыли лежит ниже цены открытой позиции, т. е. если текущая котировка ниже чем цена открытой позиции, то Вы можете легко закрыть позицию (сделав сделку Buy) , зафиксировав при этом прибыль.
Прибыль (убыток) по позиции (текущая прибыль) PROFIT.
Прибыль по позиции является величиной переменной и зависит от текущей котировки, объема открытой позиции и цены открытой позиции. Для позиции Long текущая прибыль равна произведению разности между котировкой Bid (цена, по которой можно закрыть позицию) и ценой открытой позиции на объем открытой позиции.
PROFIT= (Bid-Price) *Volume (2.5)
Если Bid>Price, то Вы находитесь в зоне прибыли.
Если Bid
rice, то Вы находитесь в зоне убытков.
Для позиции Short текущая прибыль равна произведению разности между котировкой Ask (цена, по которой можно закрыть позицию) и ценой открытой позиции на объем открытой позиции.
PROFIT = (Ask-Price) *Volume (2.6)
Если Ask>Price, то Вы находитесь в зоне убытков (PROFIT < 0), т к (Ask-Price)>0, а Volume<0 (для Short Volume<0 всегда)
Если Bid < PRICE, то Вы находитесь в зоне прибыли (PROFIT > 0).
Вообще-то зоны прибылей и убытков можно опредилить и более просто. Когда Вы стоите в Long, то это значит, что для Вас хорошо, если котировки будут идти наверх как можно выше цены, по которой у Вас открыта позиция. Если Вы стоите в Short, то для Вас будет хорошо, если котировки пойдут вниз ниже цены, по которой Вы открыли позицию.
Прибыль (убыток), результат получаемый в при закрытии позиции.
Купить (BUY) Вы всегда можете по котировке Ask, а продать (Sell) по котировке Bid. Когда Вы закрываете позицию, у Вас образуется прибыль или убыток, в зависимости от того угадали Вы направление движения или нет. Чтобы закрыть позицию, вы должны сделать сделку, равную по объему, но противоположную по знаку уже имеющейся открытой позиции: если у Вас имеется позиция Long, то, чтобы ее закрыть, Вы должны продать (SELL), а если у Вас позиция Short, то Вы должны откупить (BUY). В результате закрытия позиции у Вас образуется прибыль (убыток), которая добавляется (списывается) к Вашему депозиту.
Для позиции Long прибыль (убыток) равна произведению разности между ценой сделки закрытия (Pr) и ценой открытой позиции (Price) на объем открытой до этой сделки позиции(Volume).
PROFIT = (Pr-Price) *Volume (2.7)
Если Pr>Price, то на депозит падает прибыль(PROFIT>0).
Если Pr
Для позиции Short текущая прибыль равна произведению разности между ценой сделки закрытия (Pr) и ценой открытой позиции (Price) на объем открытой до этой сделки позиции.
PROFIT = (Pr-Price) *Volume (2.8)
Если Pr>Price, то с Вашего депозита списывается убыток(PROFIT<0 ), т к (Pr-Price)>0, а Volume<0 (для Short позиции Volume<0 всегда)
Если Pr
Пример 3. Частичное закрытие позиции
Допустим, Вы купили 1 000 000 английских фунтов за американские доллары по котировке 1.5800. Предположим также, что курс вырос до отметки 1.59. У Вас возникает дилемма закрыть позицию, зафиксировав прибыль, или подождать еще. Однако здесь имеются и промежуточные решения частично закрыть, т. е., продать не 1 000 000 фунтов а только например 500 000, а остальное оставить в рост. В этом случае у Вас все равно остается открытая наверх позиция в размере 500 000 фунтов. До тех пор, пока Вы ее поностью не закроете, Вы остаетесь в позиции Long. Причем цена открытой позиции усреднится и составит:
(1000000*1.58 - 500000*1.59) / (1000000-500000) = 1.57
Таким образом, за счет прибыли у Вас улучшилась средняя цена открытой позиции. Система расчетов такова, что до тех пор пока Вы не закрыли полностью позицию, Ваша прибыль не попадает на депозит, а улучшает цену открытия оставшейся позиции по данному финансовому инструменту.
Пример 4. Усреднение позиции.
Допустим, Вы купили 1 000 000 евро за американские доллары по цене 1.0365, образовав при этом позицию Long. Пусть курс изменился не в Вашу пользу, и европейская валюта упала до котировки 1.03 доллара за евро. Допустим также, что, проанализировав ситуацию, Вы полагаете, что ниже 1.03 евро уже не пойдет, поэтому Вы решаете усреднить позицию и купить еще 1 000 000 по цене 1.03. В результате этого у Вас образуется позиция Long: наверх открыто 2 000 000 евро по средней цене (1 000 000*1.0365+1 000 000*1.03)/2 000 000=1.0332.
Чем хорошо усреднение позиции? Усреднение позиции хорошо тем, что ценовая планка, преодолев которую Вы становитесь в прибыли, в результате усреднения получается ближе к текущей цене (1.0332 вместо 1.0365) и, следовательно, стоит курсу немного двинуться наверх, как Вы уже сможете закрыться в плюсе.
Чем плохо усреднение? Усреднение позиции ведет к увеличению объема открытой позиции, в результате чего величина убытков, если курс продолжает идти не в Вашу сторону, возрастает.
2.4.6 Фьючерсные сделки
Валютным фьючерсом называется контракт на будущий обмен определенного количества одной валюты на другую по заранее определенному курсу. На фьючерсных биржах мира обычно используется прямое котирование курсов валют, при котором указывается количество национальной валюты, необходимое для покупки единицы иностранной валюты. В валютных фьючерсах, котируемых на биржах США, фьючерсные цены отражают долларовую стоимость единицы базисной валюты. Цена покупки валютного фьючерсного контракта определяется главным образом форвардным курсом базисной валюты.
Громадное большинство валютных фьючерсов обращается до даты поставки, т.е. сделки на покупку заменяются сделками на продажу равной суммы и наоборот, закрывая таким образом открытые позиции и избегая физической поставки валюты. При торговле валютными фьючерсами важно предвидеть изменение курса базисной валюты в будущем и постоянно следить за изменением курса в течение всего срока действия фьючерса, а уловив нежелательную тенденцию, своевременно избавиться от контракта. Спекулянты закрывают позиции, когда они либо достигли прибыли, либо принимают решение об уменьшении убытков.
Выглядит
фьючерсная
сделка так:
банк по поручению
клиента заключает
сделку, скажем,
на продажу 100
000 долл. за немецкие
марки по объявленному
банком курсу,
например 2,1600, т.
е. на 216 000 марок.
Клиент вносит
на гарантийный
счет 1000 долл. в
качестве маржи,
обеспечивающей
риски по этому
контракту. Если
прогноз клиента
оправдается
и курс доллара
по отношению
к марке опустится
до 2,1400, то банк,
купив в этот
момент
100 000 долл.
за марки, закрывает
открытую позицию
по доллару и
получает прибыль
в размере 2000 марок,
или около 925 долл.
Таким образом,
за одну сделку,
которая по
времени может
занять всего
один день, так
как колебания
валютного курса
в пределах 100
- 200 пунктов в
течение дня
дело обычное,
на вложенную
тысячу долларов
получается
прибыль в 92,5%.
Ясно, что при неправильном прогнозе такая сделка приведет к потере гарантийной маржи, т. е. к убытку.
Рассмотрим еще один пример. На момент начала операций на счету клиента находилась 51тыс.долларов. Клиент решил использовать 50тыс. для покупки лотом в 1 млн.долларов немецких марок по курсу 1,5530 немецких марок за американский доллар. Предположим, что к середине дня курс немецкой марки к доллару упал до 1,5561 немецких марок за один американский доллар. Это в динамике счета клиента отразилось потерей 2000 долларов. В этой ситуации клиент может пойти по одному из двух следующих путей:
Если клиент уверен в том, что тенденция изменится к концу дня, то он может оставить позицию открытой и ждать увеличения курса немецкой марки к доллару США. При благоприятном исходе клиент может отыграть проигрыш.
Если клиент не уверен в возможности отыграть проигрыш в течение дня, то он может закрыть позицию с проигрышем (т.е., на его счете останется 49000 долларов). Для возобновления операций клиент будет должен либо довнести 1000 долларов до минимальной суммы страхового депозита, либо взять кредит у банка на сумму 1000 долларов под 10% годовых.
2.4.7 Сделки спот
Рассмотрим пример покупки банком безналичной иностранной валюты на условиях «СПОТ».
Операции, проводимые на условиях спот, это операции с датой валютирования не позднее, чем на второй рабочий день после заключения договора.
Итак, 10 июня 2000 г. банк-резидент «А» договаривается купить 1000 долларов США у банка-резидента «В» на условиях ‘спот’ по курсу 5,4421 за 1 доллар США. Расчеты в иностранной валюте проводятся через банки-нерезиденты 12 июня.
Официальный курс: 1 доллар США = 5,4375 грн.
10 июня производится оприходование по внебалансовому счету №9200 «Валюта и банковские металлы, купленные на условиях спот» на сумму 1000 долларов США и на счету №9210 «Национальная валюта и банковские металлы, проданные на условиях спот» на сумму 5442,1 гривен.
12 июня производятся бухгалтерские проводки за исключением №9210 «Национальная валюта и банковские металлы, проданные на условиях спот» на сумму 5442,1 гривен и №9200 «Валюта и банковские металлы, купленные на условиях спот» на сумму 1000 долларов США и отображаются операции в балансе:
Д-т 072/840 К-т 150/840 Сумма 1000 долларов США.
(при наличии выписки)
Д-т 939/840 К-т 960 Сумма 5442,1 гривен.
2.4.8 Маржевая торговля.
Купля/продажа валют между участниками валютного рынка осуществляется, как правило, фиксированными объемами ( лотами ) .
Размер минимального торгового лота равен 100 000 единиц первой валюты котировки, для простоты будем говорить о долларах США. Банки и финансовые компании оперируют объемами в несколько миллионов, а иногда и несколько сотен миллионов долларов.
Если оперировать на рынке реальной сотней тысяч, то в действительности доходность от спекулятивных операций будет составлять в лучшем случае 30 – 40 % годовых, что, вообще говоря, тоже очень неплохо.
При этом существует механизм маржевой торговли, который позволяет повысить доходность до 5 - 20 % процентов в месяц, в зависимости, как уже говорилось, от конъюнктуры и квалификации торгующего.
Суть маржевой торговли состоит в том, что банки и брокерские конторы, предоставляющие услуги для клиентов по проведению конверсионных операций, проводят их при наличии средств на счете клиентов, существенно меньших, чем требуемый объем рыночного лота. Для того, чтобы оперировать объемом средств в 100 000 долларов, на торговом счете достаточно иметь 10 000 долларов. Брокерская контора будет, таким образом, совершать операции по указанию клиента на сумму в 10 раз большую, чем денег у него на счету. Это и есть принцип маржевой торговли или торговли "с плечом". В данном случае "плечо" соотношение между объемом сделки и собственными средствами клиента - равно 10 . Обычно на практике его размер колеблется от 20 до 100, в зависимости от конкретных рыночных условий. В данном случае, соответственно, будет расти и доходность этих операций.
Примеры подсчета результатов сделки:
1. Куплено 1 000 000 USD против швейцарского франка (CHF), по курсу (PRICE) 1,5550. Затем продано 1 000 000 USD по курсу (PRICE) 1,5560.
| USD |
CHF |
PRICE |
| + 1 000 000 | - 1 555 000 | 1,5550 |
| - 1 000 000 |
+ 1 556 000 |
1,5560 |
| 0 | +1000 |
Прибыль составила 1000 швейцарских франков (примерно 650 долларов США).
2. Продано 100 000 USD против японской йены (JPY), по курсу 105,15. Затем куплено 100 000 USD по курсу 104,88
USD |
JPY |
PRICE |
| - 1 000 000 | + 10 515 000 | 105,15 |
| + 1 000 000 | - 11 488 000 | 104,88 |
| 0 | +27 000 |
Прибыль составила 27 000 йен (примерно 260 долларов).
Маржевая торговля с банком дает возможность страховать валютные риски также как известные биржевые инструменты - фьючерс, опцион и варрант, но является более доступной и удобной для клиента.
При этом необходимо заметить, что огромный объем финансовых рынков, и большое число их участников приводит к возникновению строго детерминированных внутренних закономерностей, не зависящих от воли участников.
2.4.9 Схема страхования типичной валютной сделки
Хеджирование риска экспортера. Экспортер заключает со своим банком форвардный контракт на продажу долларов сроком на 1 месяц, рассчитывая на повышение курса относительно доллара. экспортер покупает на валютной бирже фьючерсные контракты на поставку долларов сроком на 1 месяц на сумму товарного контракта.
Хеджирование риска банка экспортера. Банк экспортера, заключивший контракт со своим клиентом на покупку долларов по курсу-форвард с отсроченным исполнением, одновременно покупает на бирже фьючерсы на поставку долларов с тем же сроком исполнения.
Хеджирование риска импортера. Импортер, ожидающий повышения курса, находится в выигрышном положении, т. к. в этом случае для оплаты контракта ему потребуется меньше долларов. Но динамика валютного курса может быть и другой. Чтобы застраховать себя от роста курса доллара:
импортер покупает на валютной бирже фьючерсные контракты на сумму сделки. Заключает со своим банком форвардный контракт на покупку валюты с отсрочкой исполнения.
Хеджирование риска банка-импортера. Банк импортера рискует при заключении форвардного контракта со своим клиентом. В случае повышения курса доллара относительно марки. С его стороны возможны следующие действия:
одновременно с заключением форвардной сделки на продажу, банк покупает на валютной бирже фьючерсы на покупку валюты на сумму форвардного контракта с той же датой исполнения, что и дата исполнения форвардной сделки.
Таким образом, теоретически все участники сделки имеют возможность застраховать свои валютные риски и даже получить дополнительную прибыль в случае благоприятной для них динамики валютного курса. В условиях плавающих валютных курсов фьючерсные котировки валют подвержены значительным и часто непредсказуемым изменениям, что делает задачу правильного прогнозирования валютного курса трудно разрешимой в принципе.
2.5 Оптимизация депозитного портфеля банка по валютам
Депозитные и кредитные процентные ставки колеблются в зависимости от валюты. Поэтому, банку целесообразно оптимизировать депозитный портфель по валютам, что бы при любом положении финансового рынка получать максимальную прибыль. Для оптимизации депозитного портфеля можно применить такой экономико-математический метод как теория игр. Прежде всего приведем общие сведения из теории игр. Теория игр — математическая теория оптимальных решений конфликтных ситуациях. Поскольку участники конфликта, как правило, заинтересованы в том, чтобы скрывать от противника свои действия, ситуация задач теории игр является ситуацией принятия решений в условиях неопределенности. Логической основой теории игр. является формализация понятий конфликта, принятия решений в нем и оптимальности этого решения. Конфликтом называется явление, в котором присутствуют участники (игроки), имеющие различные цели и располагающие определенным множеством способов действия — стратегий.
Для того, чтобы число v было ценой игры, а v* и z* – оптимальными стратегиями, необходимо и достаточно выполнение неравенств:
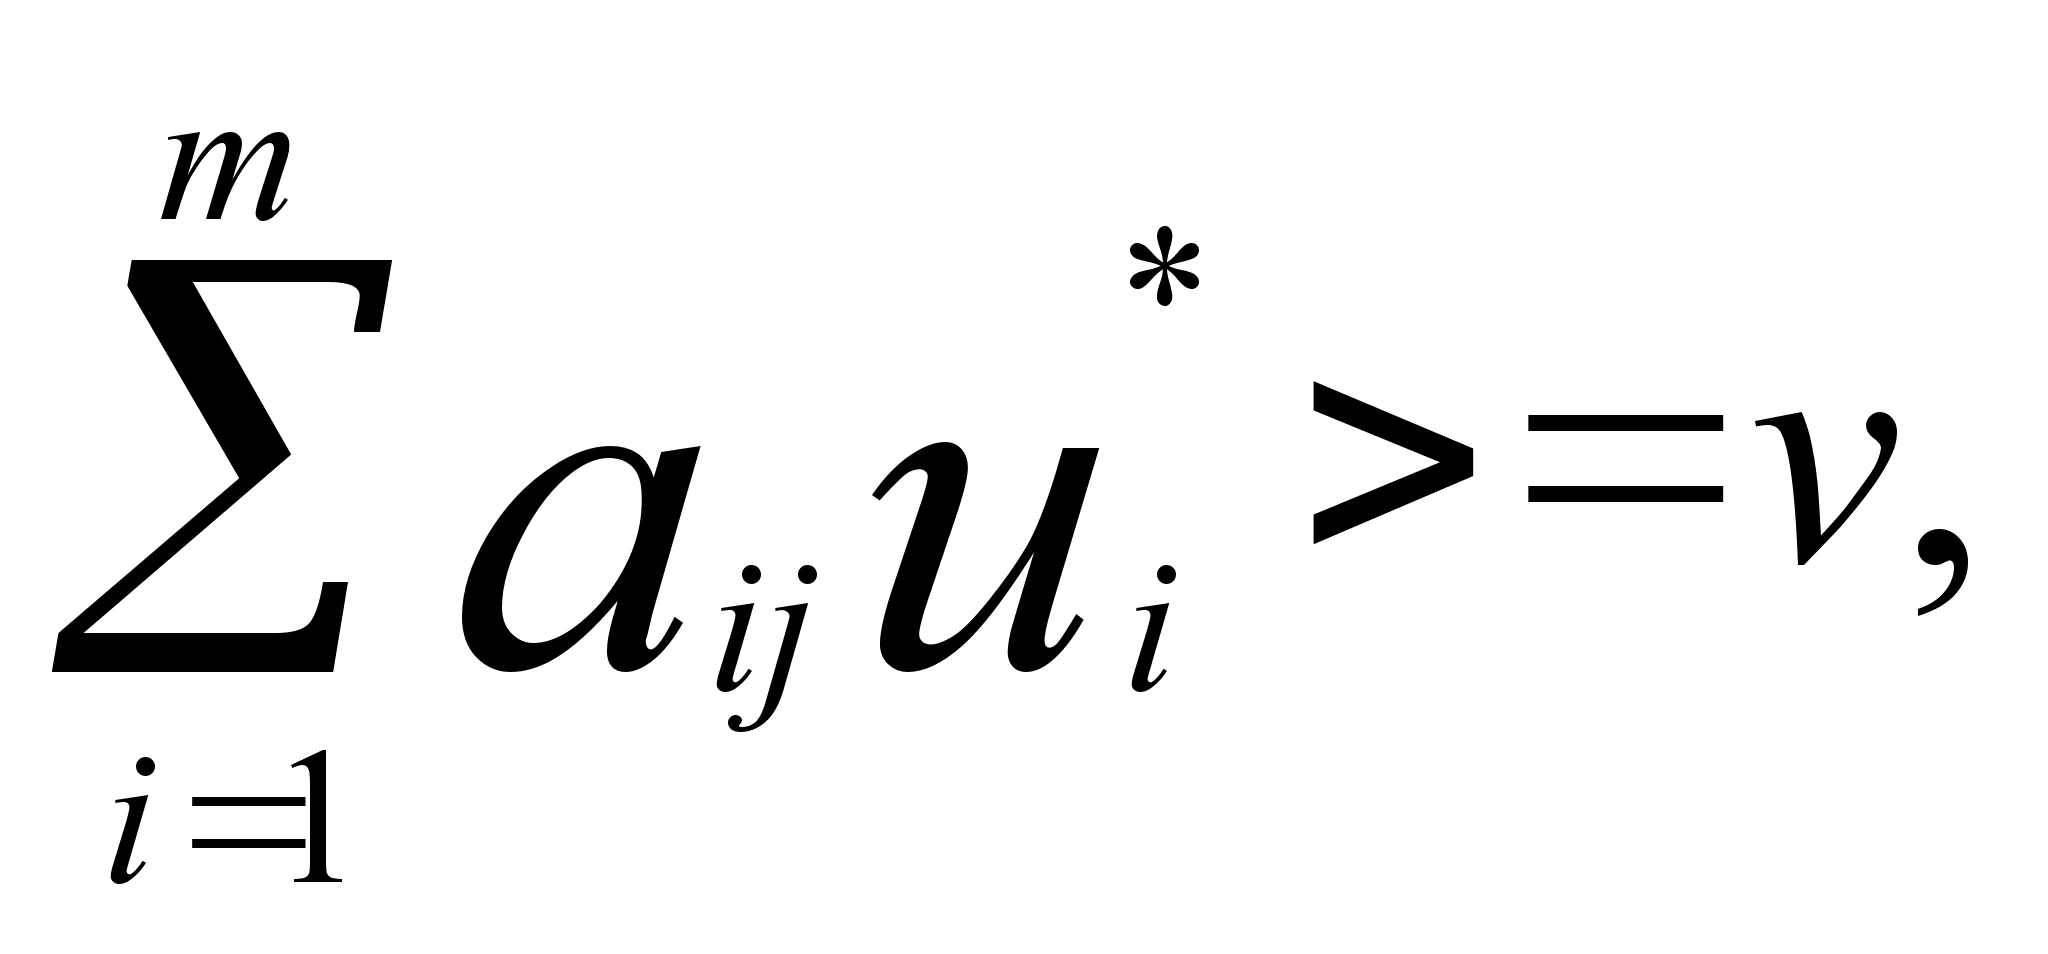 j=1,n (2.9)
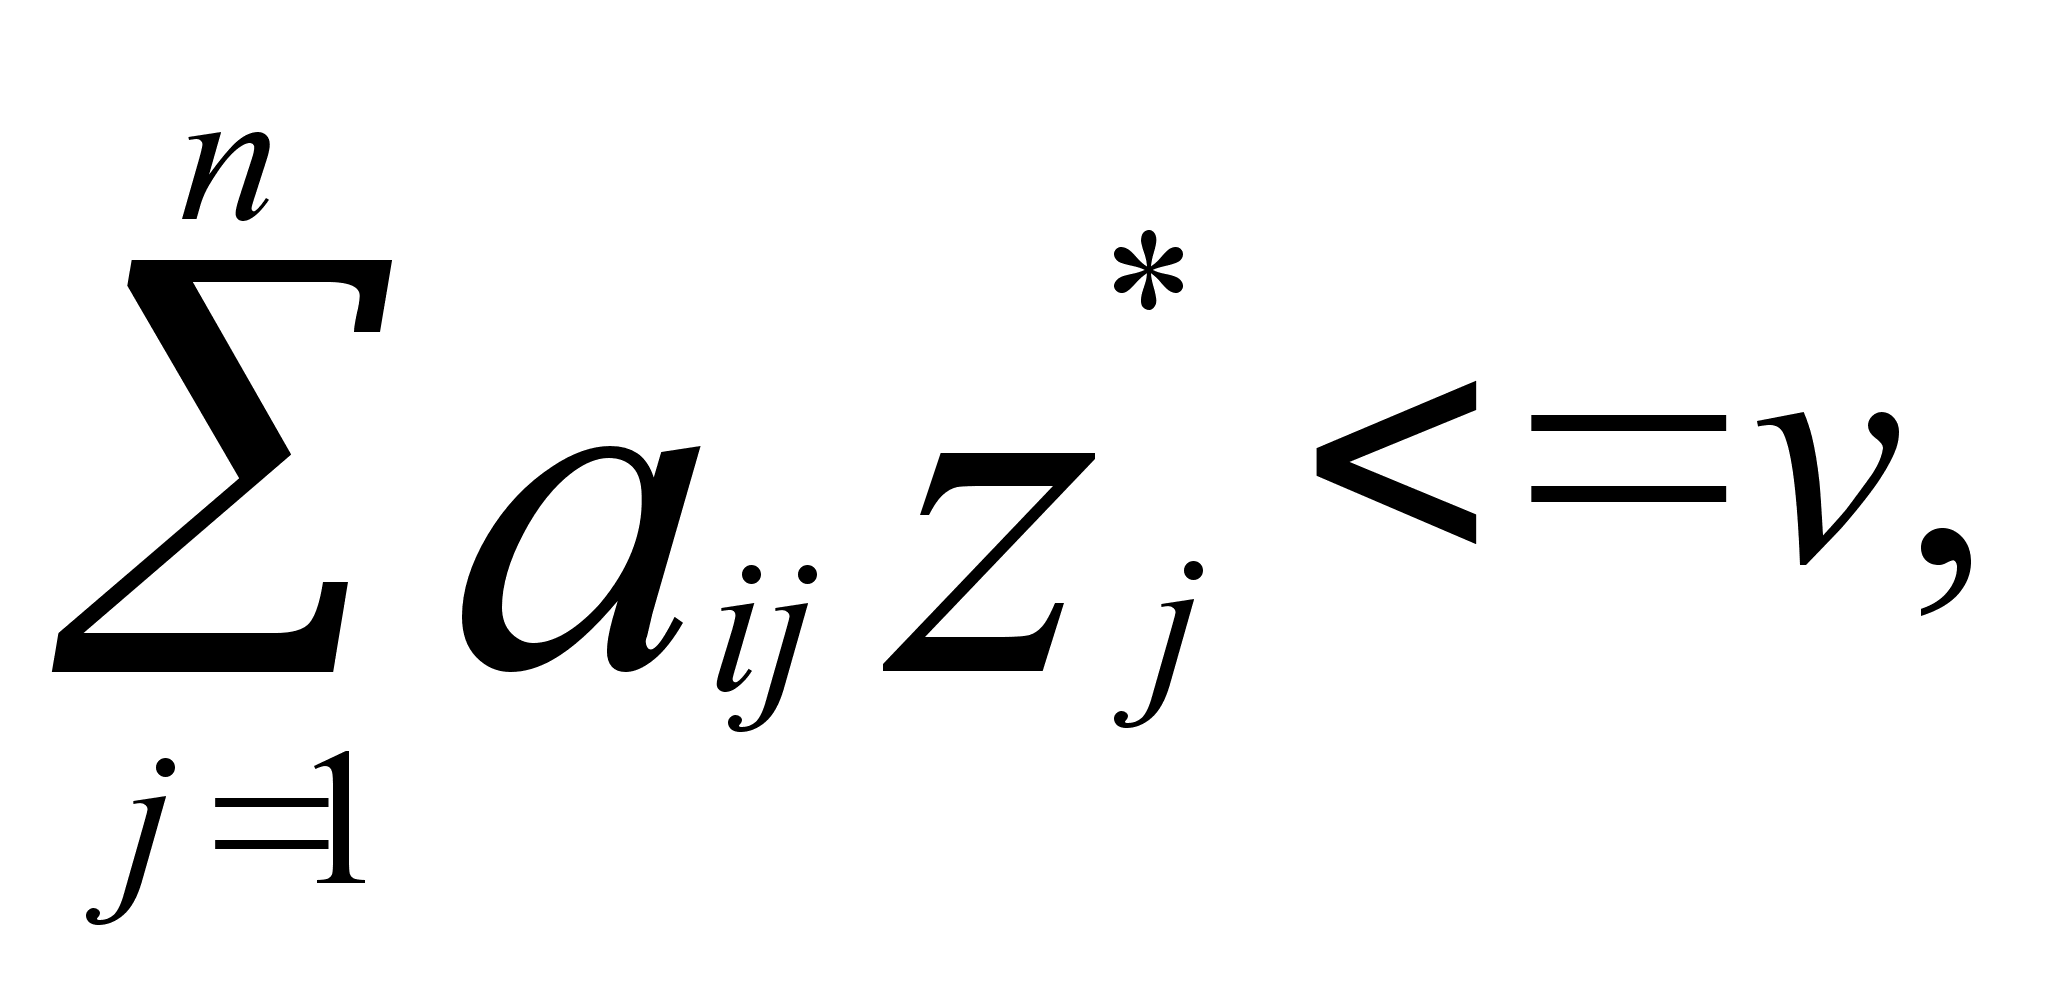 I=1,m (2.10)
С помощью этой программы можно решить задачу теории игр любого размера mxn, предварительно преобразовав ее к задаче ЛП.
Рассмотрим игру mxn, определяемую матрицей:
 a
11 a
11 …
a 1n
A=
a 21 a 22 … a 2n
……………….
a m1 a m2 … a mn
Разделим обе части неравенства (2.9) на V:
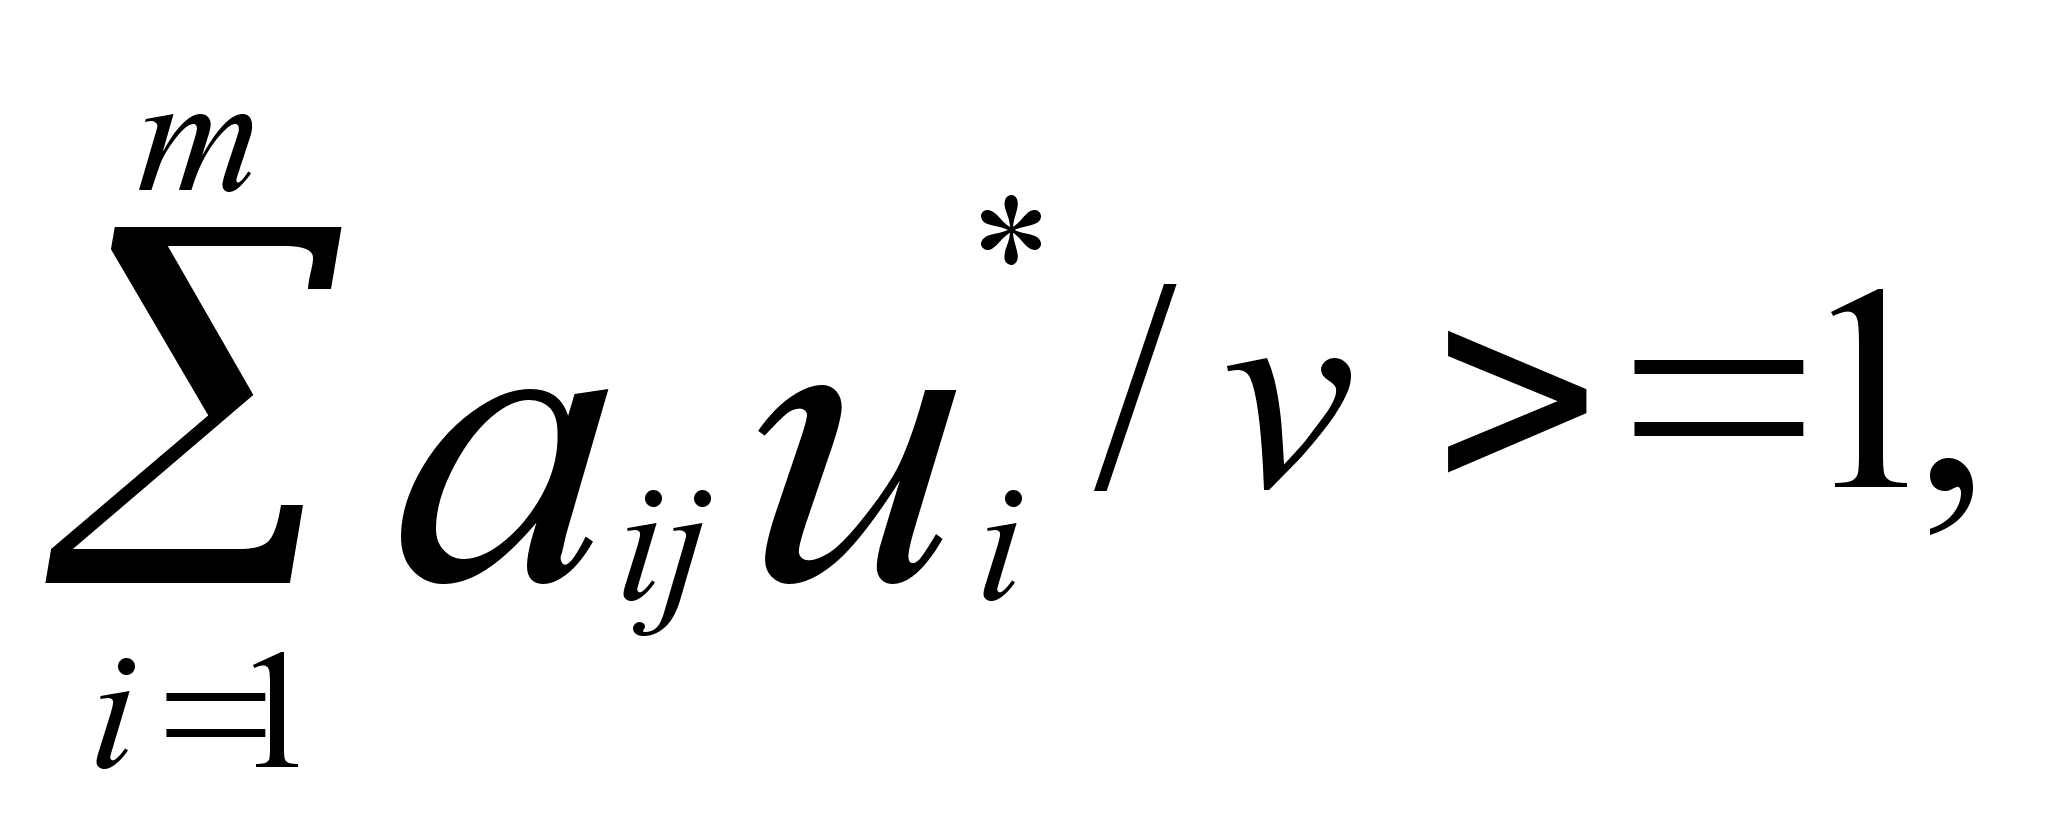 j=1,n (2.11)
О бозначим
 /v=
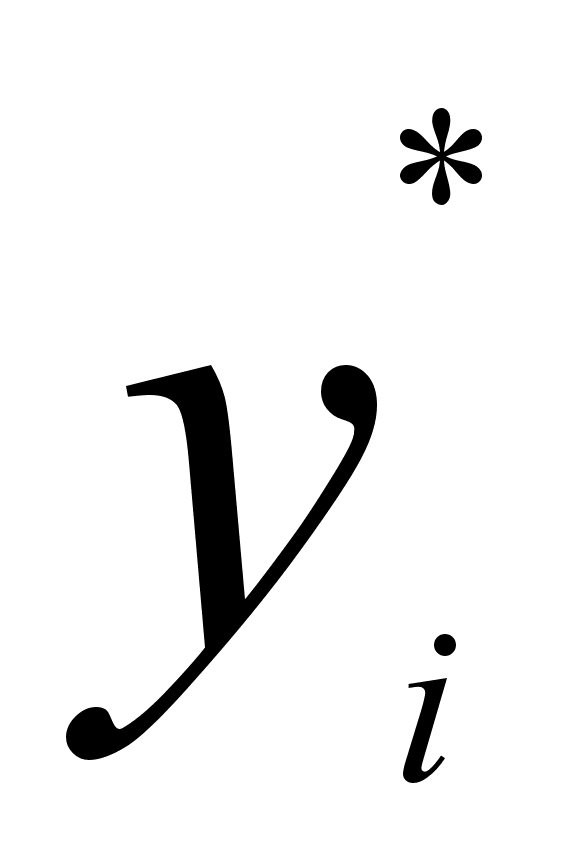 i=1,m. Тогда:
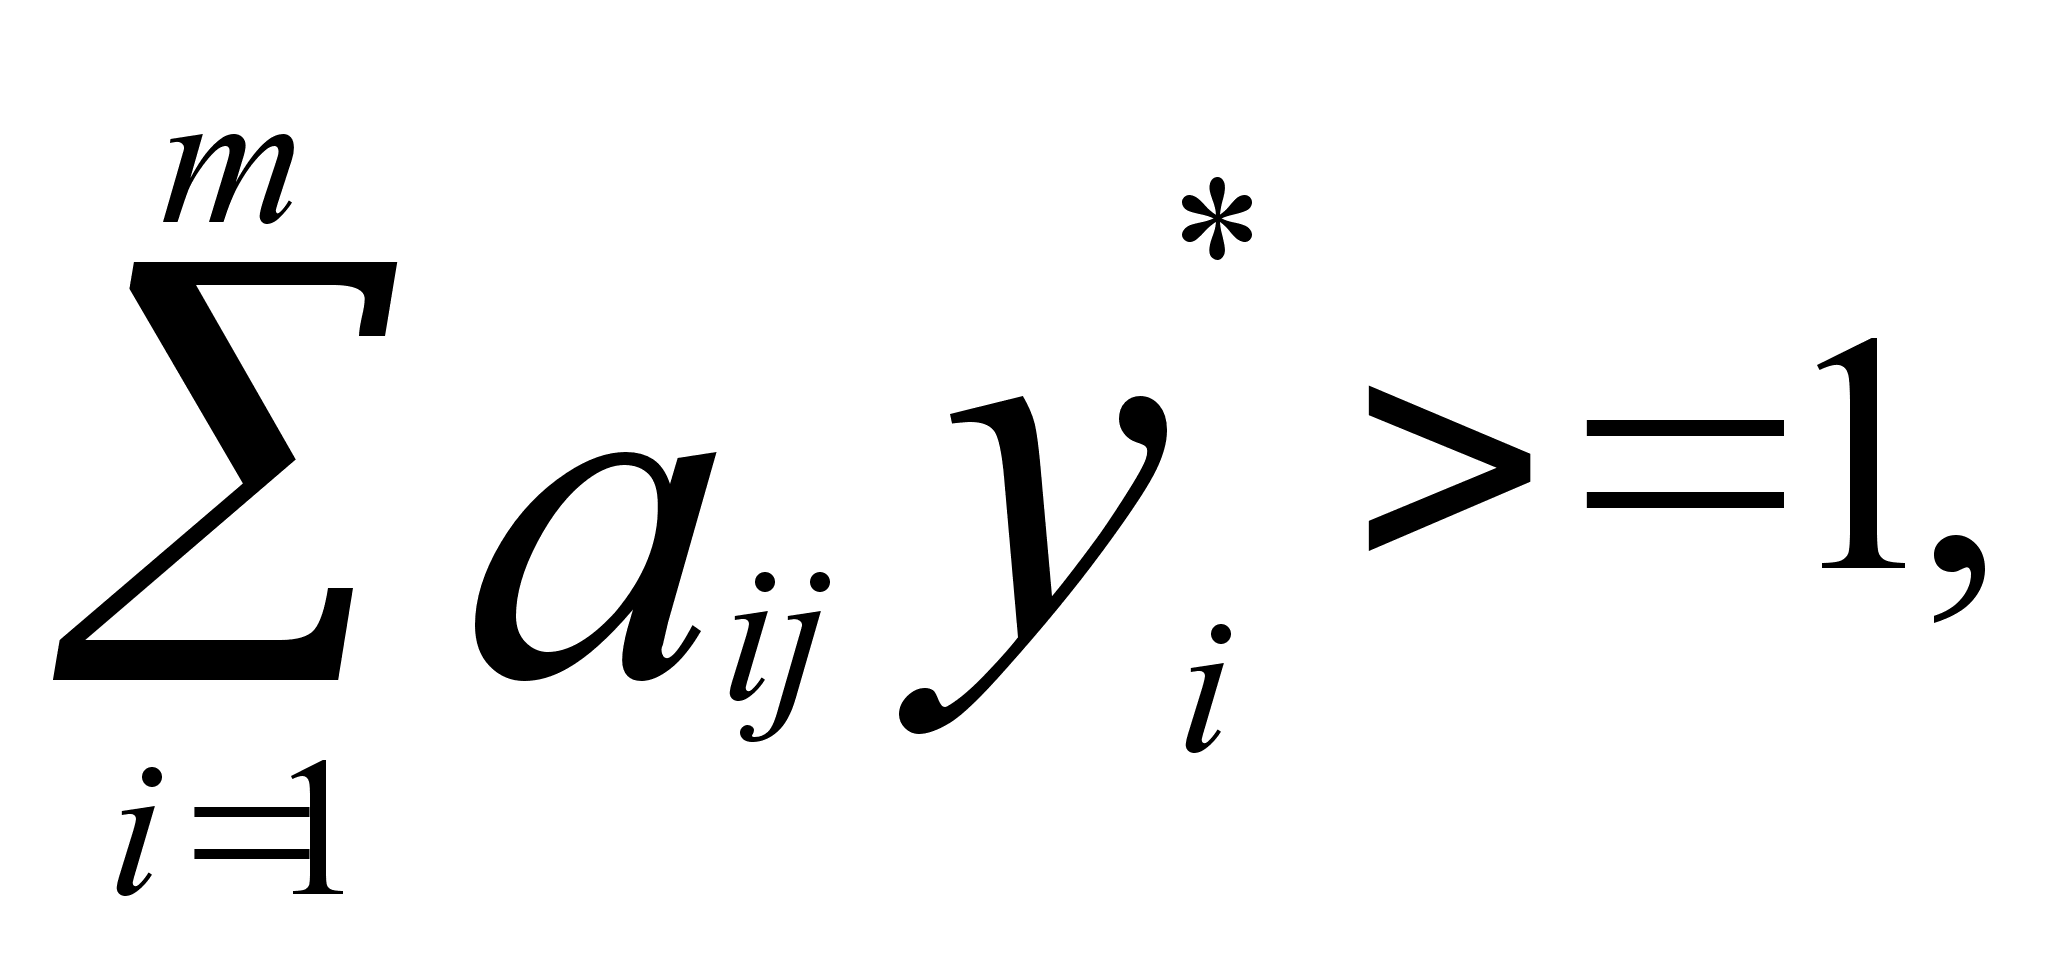 j=1,n,
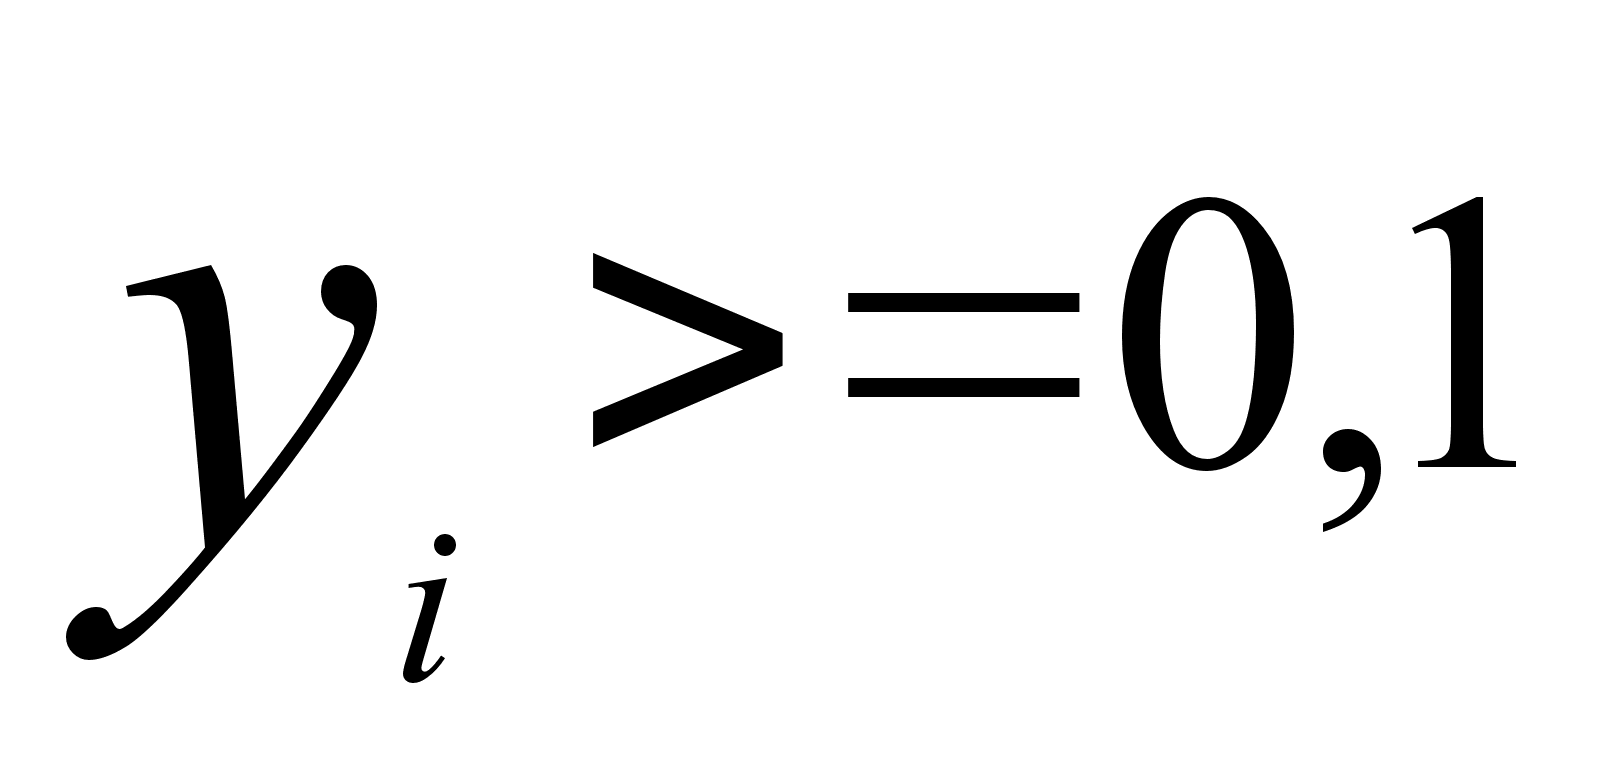 ,
i=1,m (2.12)
Используя
введённое
обозначение,
перепишем
условие
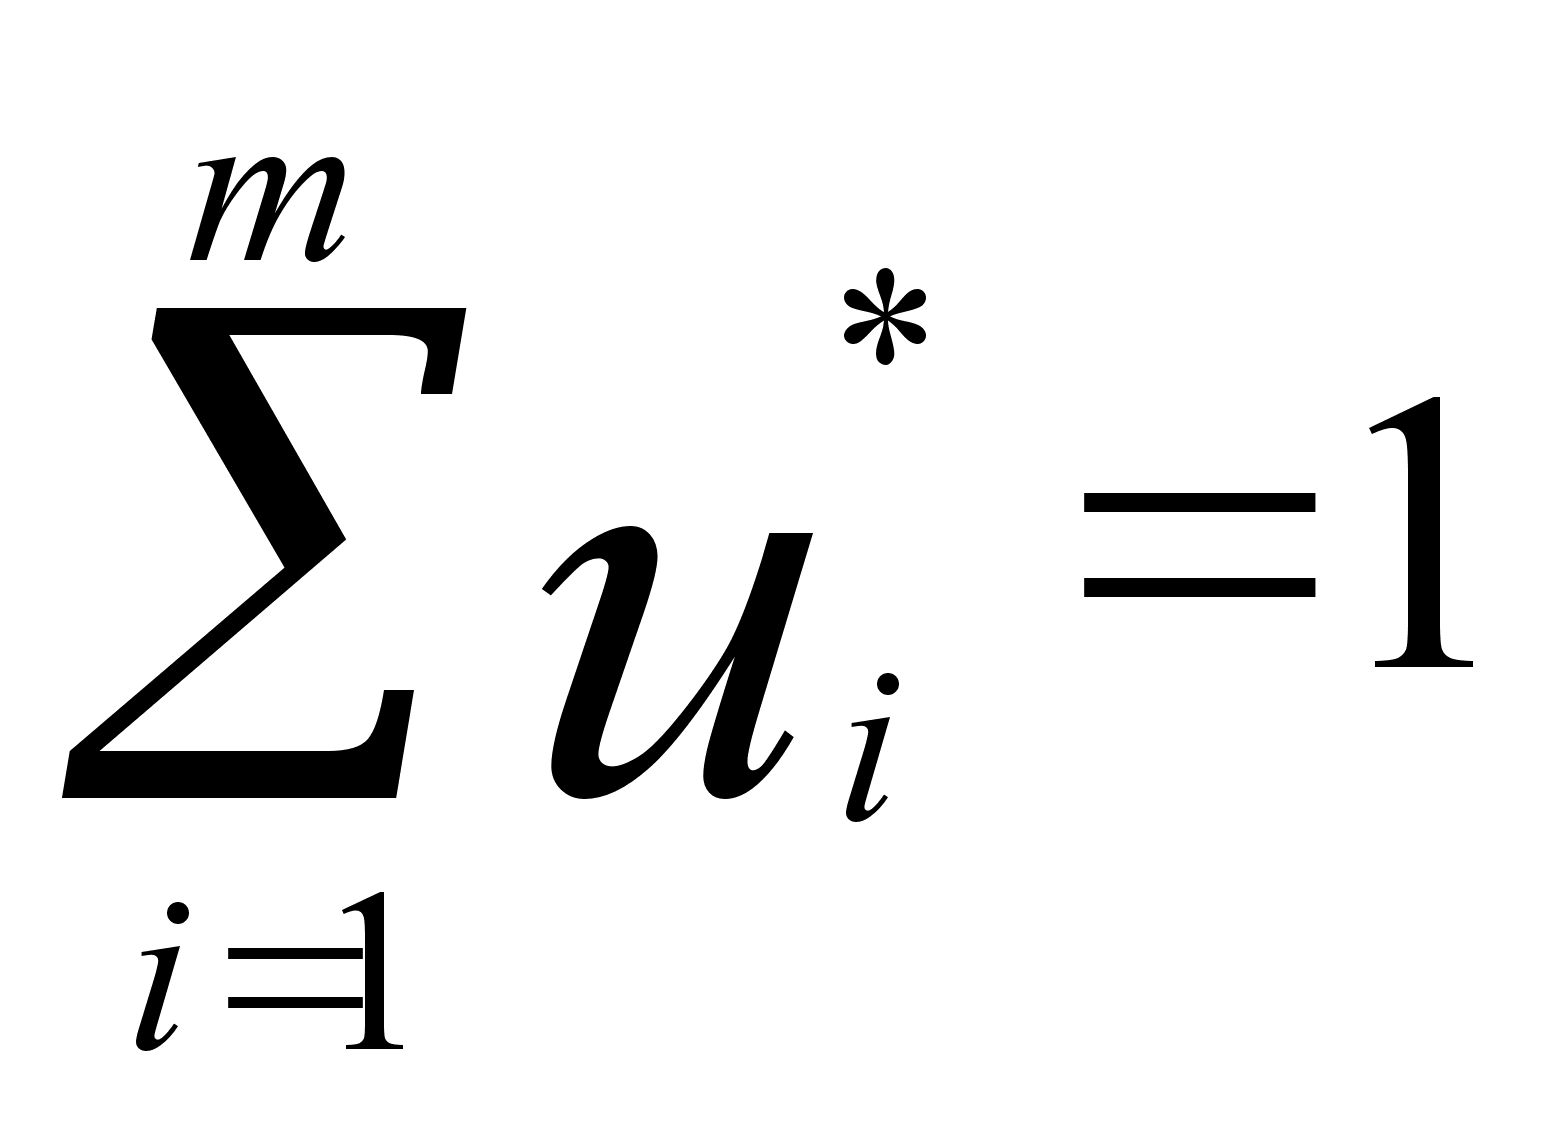 в
виде
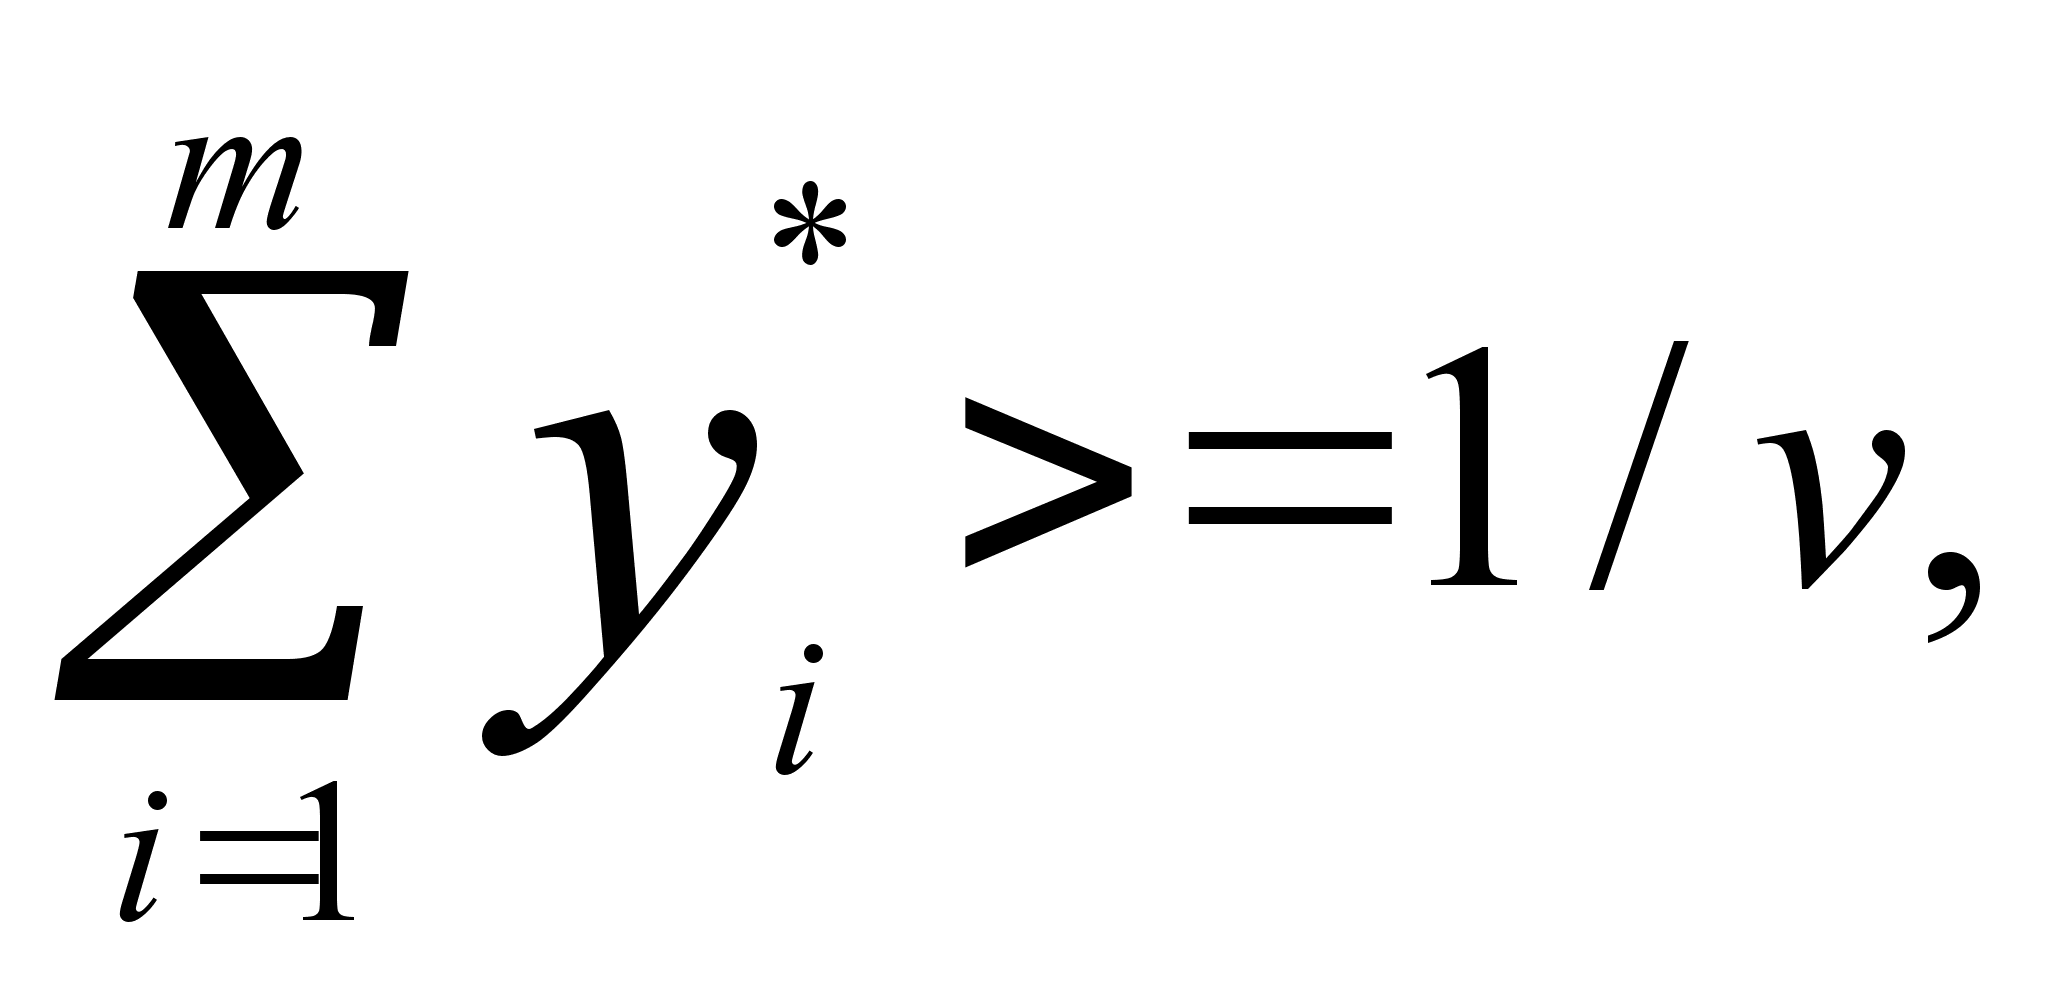
Т.к. первый игрок стремится получить максимальный выигрыш, то он должен стремится обеспечить минимум величине1/V. Имеем задачу ЛП:
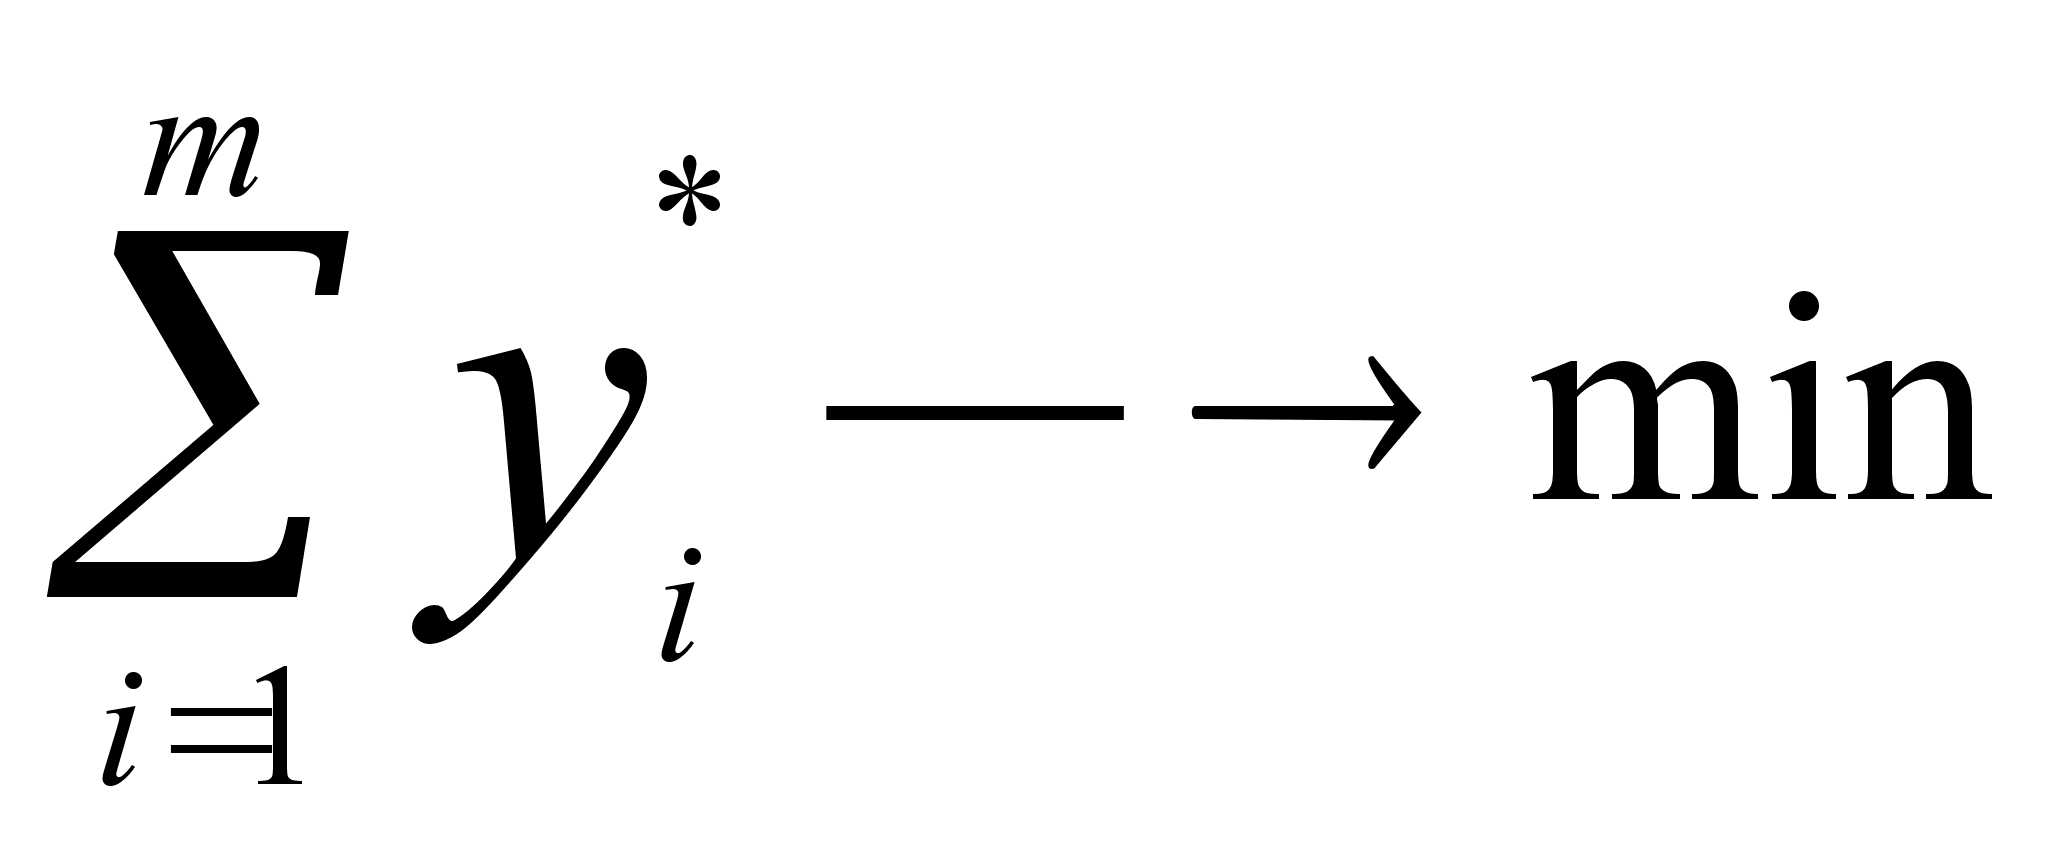 (2.13)
j=1,n (2.14)
>0,
j=1,n