Совершенствование валютных операций Проминвестбанка
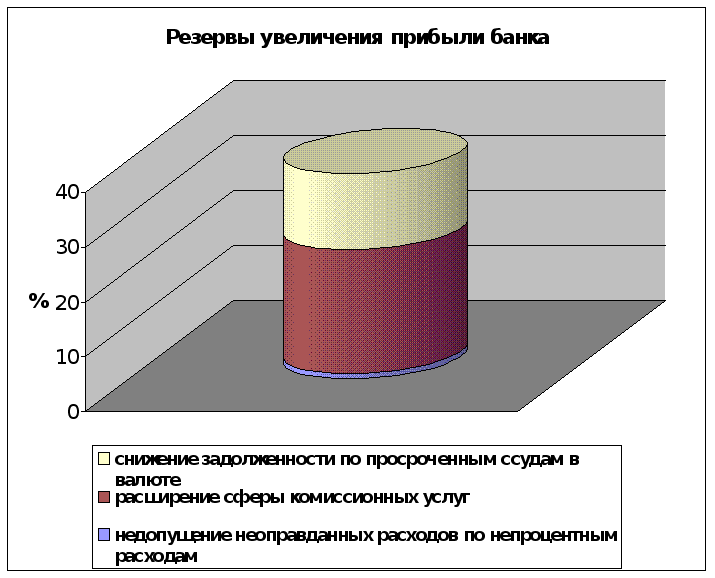
Рис.2.3.Резервы увеличения прибыли
Эффективность деятельности банка характеризуется показателями рентабельности, которая определяется как отношение балансовой прибыли к расходам банка.
Уровень общий рентабельности с учетом выявленных резервов увеличения прибыли на 36,41% и снижения расходов банка на 1% составит:
Р общ.= прибыль 99г. + 36,41% х 100% = 62,25%
расходы 99г. - 1%
Резерв повышения уровня общей рентабельности составит 7,15% (62,25%-55,1%).
Внесем полученные данные в таблицу 2.2 и проведем анализ предполагаемых доходов, расходов, прибыли за 2000год от внедрения новых видов услуг и совершенствования проводимых валютных операций.
СРАВНЕНИЕ ОСНОВНЫХ ПОКАЗАТЕЛЕЙ ДЕЯТЕЛЬНОСТИ УПРАВЛЕНИЯ ВЭД ПОСЛЕ ВНЕДРЕНИЯ ПРЕДЛАГАЕМЫХ МЕРОПРИЯТИЙ
Таблица 2.2
ПОКАЗАТЕЛЬ |
ЕДИН.ИЗМ. |
1999 ГОД |
2000 ГОД |
% 2000 К 1999 + РОСТ -СНИЖЕНИЕ |
ДОХОДЫ |
ТЫС.ГРН. |
22031 |
30052 |
+36,41 |
РАСХОДЫ |
ТЫС.ГРН. |
10842 |
10700 |
- 1,00 |
ПРИБЫЛЬ |
ТЫС.ГРН. |
11189 |
15375 |
+37,41 |
УРОВЕНЬ РЕНТАБЕЛЬНОСТИ |
% |
55,1 |
62,25 |
+7,15 |
Предлагаемые мероприятия могут дать следующие результаты:
-увеличение доходов на 36,41%, что соответственно составит прирост на 8 млн. грн., таким образом сумма доходов составит 30052 тыс. грн.
-уменьшение расходов на 1%, что соответственно приведет к уменьшению расходов на 142 тыс. грн., планируемая сумма расходов составит 10700 тыс.грн.
-прирост прибыли на 37,41 пункта, что соответственно составит увеличение на 4 млн. грн., тогда планируемая прибыль –15374,8 тыс. грн.
-повышение уровня рентабельности на 7,15 пунктов, что приедет к планируемому уровню рентабельности, который составит 62,25 %.
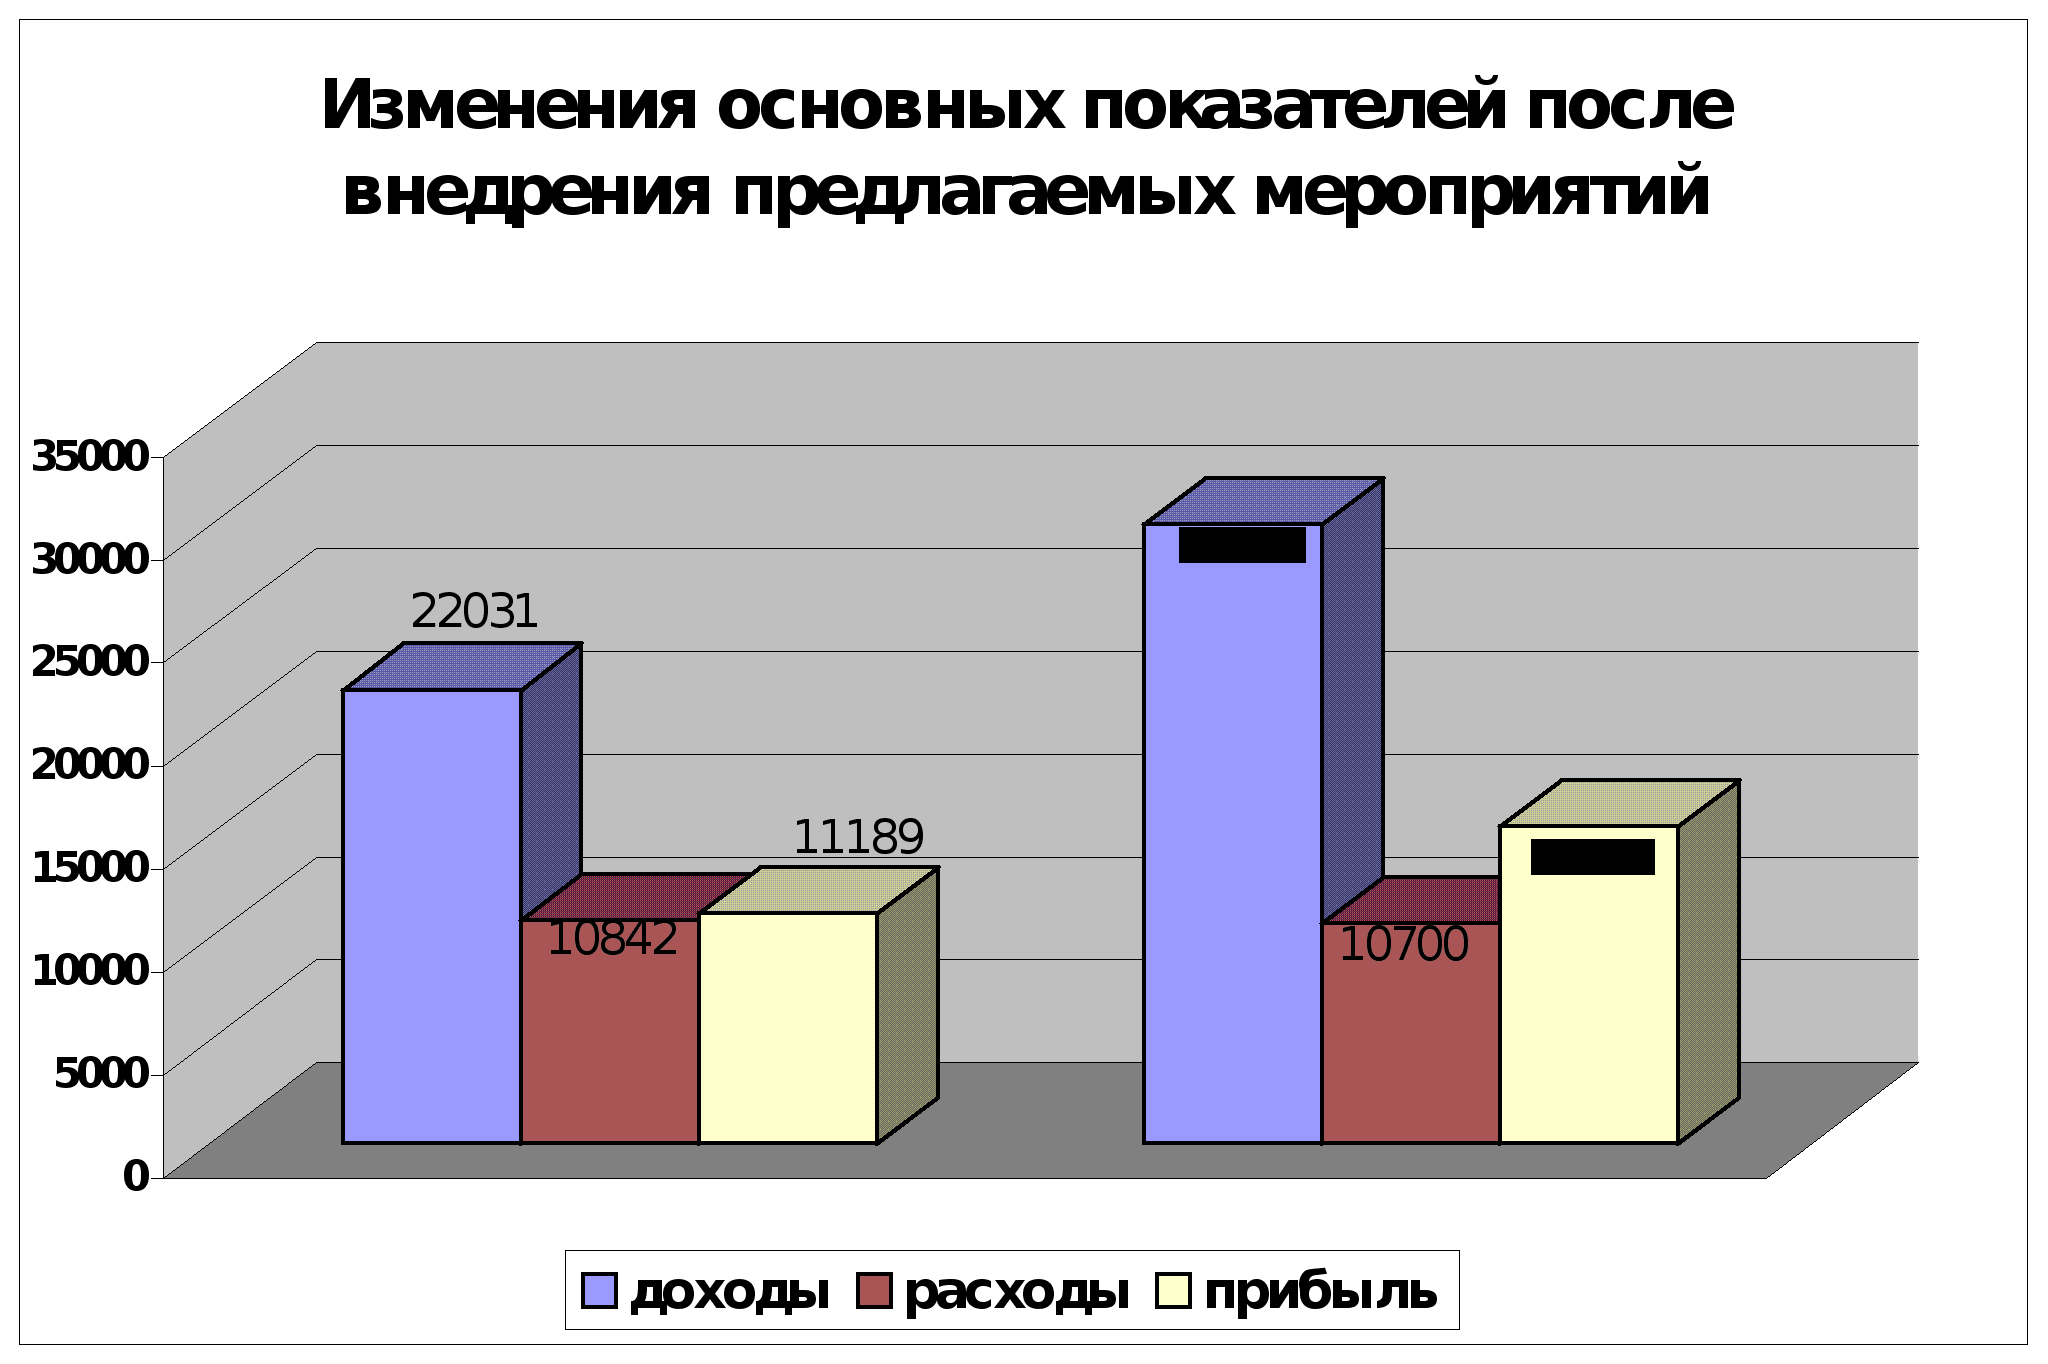
Данные
изменения
основных показателей
от внедрения
новых путей
повышения
доходности
в 2000 году приведены
на рисунке 2.4.
Рис.2.4.Изменение основных показателей от внедрения новых путей повышения доходности в 2000 году
Анализ эффективности мероприятий с помощью экономико-математических методов.
Для анализа воспользуемся моделью оценки эффективности бизнес-планов. Для этого составим таблицу мероприятий:
|
№ |
Мероприятие |
Число показателей |
Время реализации, мес |
|
1 |
Изменение структуры операций |
4 |
1 |
|
2 |
ПОВ |
3 |
1 |
|
3 |
Банкоматы |
2 |
1 |
Мк=3
Пс=9/3=3
К=Мк/Пс=3/3=1
Показатели:
Неторговые операции
Конверсионные операции
Расчетные операции
прочие доходные операции