Разработка стратегии фирмы на основе анализа и оценки эффективности ее хозяйственной деятельности
На нашем предприятии коэффициент ритмичности достаточно высокий.
1.2.4. ОБЩИЕ ВЫВОДЫ И ПРЕДЛОЖЕНИЯ
План производства продукции перевыполнен. Опережение темпов прироста реализации продукции по сравнению с производством товарной продукции свидетельствует о сокращении остатков готовой продукции на складах.
Изменение объема и ассортимента вырабатываемой продукции может быть вызвано внедрением новых технологий, увеличением производительности труда, улучшением использования во времени технологического оборудования, ростом выхода готовой продукции, сокращением потерь.
Таким образом, основной прирост продукции достигнут в результате роста объема переработки сырья и ассортиментных сдвигов. Следовательно, дальнейший прирост продукции следует осуществлять за счет увеличения объема переработки сырья и увеличения удельного веса более дорогой и качественной продукции, в результате чего объем ее выпуска в стоимостном выражении возрастет. Из анализа видно, что увеличился объем производства востребованной продукции, о чем свидетельствует спрос на рынке.
Имея данный ассортимент можно предложить следующие мероприятия:
-маркетинговые исследования в поиске рынков сбыта товаров. То есть рентабельность производства можно обеспечить не выпуском большого ассортимента товаров, а соотношением товара и его спроса.
- увеличением выпуска товаров пользующихся спросом с соответствующим качеством и ценой.
Предприятие имеет к концу года товаров отгруженных на 8650 тыс. рублей, которые уменьшились на сумму 9185 тыс. рублей, что позволило увеличить план реализации. План реализации был выполнен на 125,14%.
Объём производства по изделию №1 снизилось на 397 единиц, а по изделию №4 на 499 единиц. Вследствие того, что имеется ряд причин, а именно: данная продукция имеет небольшой спрос, т.е. заказов на данную продукцию было немного, а также несвоевременный ввод в действие производственных мощностей по независящим от предприятия причинам, из-за случившихся аварий.
Между тем, изделия №2 и №3 произвели больше, чем в предыдущем году, вследствие того, что спрос на данную продукцию возрос.
Предложение по изделию №1 и №4:
расширить рынки сбыта путем поиска новых покупателей через маркетинговые исследования;
провести рекламу данного продукта;
улучшить качество продукции.
Для большей ритмичности работы предприятия, необходимо весьма тщательно распределить годовой объём производства продукции по кварталам с учетом: установленных сроков и объёмов поставки продукции, наращивания выпуска продукции за счет прироста и улучшения использования основных фондов.
Предложения:
1. необходимо комплексное управление качеством продукции;
2. модернизация оборудования;
3. механизация и автоматизация производственных процессов, на базе действующего и нового оборудования;
4. повышение уровня квалификации рабочих;
5. улучшение условий труда;
6. организация контроля качества продукции;
7. расширение и завоевание новых рынков сбыта;
8. улучшение важнейших показателей качества продукции;
9. снижение уровня дефектности изготовляемой продукции;
10. развитие сети сервисных услуг;
11. увеличение сроков гарантии на выпускаемую продукцию.
1.3. АНАЛИХ СОСТАВА ДИНАМИКИ И СОСТОЯНИЯ О. С.
При анализе хозяйственной деятельности особое внимание уделяется изучению состояния динамики и структуры основных средств, так как они занимают большой удельный вес в долгосрочных активах предприятия.
Большой интерес при этом представляет соотношение силовых и рабочих машин, так как от их оптимального сочетания во многом зависят: фондоотдача, фондорентабельность, финансовое состояние предприятия.
Для оценки использования основных средств используются следующие показатели:
1. частные:
а) технико-экономические показатели, характеризующие отдельные виды использования оборудования (показатели использования оборудования во времени – коэффициент экстенсивности и по производительности – коэффициент интенсивности);
б) показатели использования производственных площадей;
в) коэффициент сменности;
2. обобщающие показатели характеризуют использование основных средств вцелом:
а) фондоотдача показывает, сколько рублей выработанной продукции приходится на 1 рубль основных производственных фондов;
б) фондоемкость - показывает, сколько рублей основных средств приходится на 1 рубль выработанной готовой продукции;
в) рентабельность (рентабельность готовой продукции, рентабельность основных фондов, рентабельность производственных фондов);
г) фондовооруженность – сколько рублей основных фондов приходится на одного работающего.
Исходные данные для анализа приведены в таблице 9
Таблица 9
Анализ состава, движения и структуры основных фондов
| Группа ОФ | Наличие на начало года, т. руб. | Уд. вес, % | Поступило за год, т. руб. | Уд. вес, % | Выбыло за год, т. руб. | Уд. вес, % | Наличие на конец года, т. руб. | Уд. Вес, % | Среднегодовая стоимость ППОФ, т. руб. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Промышленно- производственные ОФ (ППОФ) | 140686 | 98,47 |
06 3630 |
2,54 |
08 7260 |
5,08 | 137056 | 98,43 | 141593,5 |
| В том числе: | |||||||||
| Пассивная часть | 26437 | 18,79 | - | - | - | - | 26437 | 19,28 | |
| Активная часть | 114249 | 81,21 | 3630 | 2,54 | 7260 | 5,08 | 110619 | 80,72 | 115156,5 |
| Непромышленные ОФ | 2176 | 1,53 | - | - | - | - | 2176 | 1,57 | - |
| Всего ОФ | 142862 | 100,0 | 3630 | - | 7260 | - | 139232 | 100,0 | - |
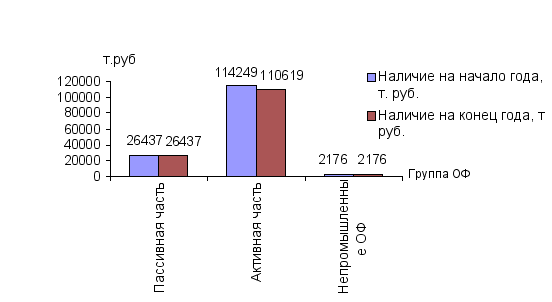
Рис.9 Состав основных фондов
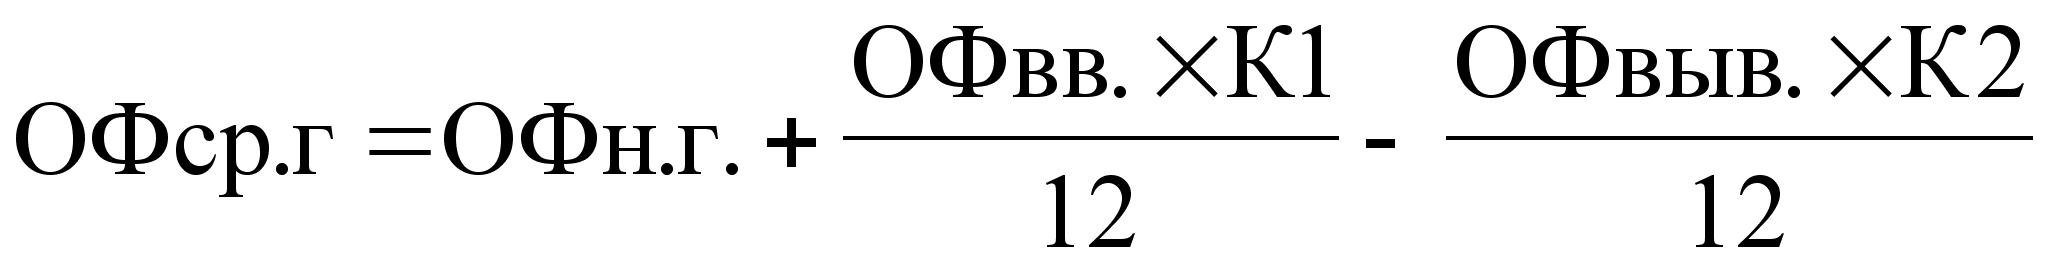
Где К – количество оставшихся месяцев до конца года
140686т. руб. + 3630т. руб. * 7мес. / 12 – 7260т. руб. * 5 мес. / 12 = 145828,5
Как видим, в наличии и структуре ОФ произошли существенные изменения:
стоимость основных фондов уменьшилась на 139232т.р.-142862т.р.= -3630,00 т р. или на 139232 т. р./ 142862 т. р. * 100-100= -2,54
по промышленно-производственным фондам на: (137056т.р. – 140686т.р.) = -3630т. р. или на 137056/140686 * 100-100 = -2,58%
уменьшилась доля ППОФ в общей сумме ОФ на -0,04% (98,43-98,47)
доля непромышленных ОФ увеличилась на 0,04%
удельный вес активной части ППОФ уменьшился на -0,5% (80,71-81,21)
Состояние ОФ характеризуется следующими показателями:
Коэффициент обновления:
К обн.=Стоимость поступивших ОФ / ОФ конец года=3630 т.р./139232т.р. = 0,03
Срок обновления ОФ:
Тобн. = ОФ н. г. / ОФ в.в. = 142862 т. р./ 3630 т. р. = 39,36лет
Коэффициент выбытия:
К выб. = ОФ выб. / ОФ н.г. = 7260 т. р./ 142862т. р. = 0,05
Коэффициент прироста:
К прир. = ОФ прир. / ОФ н.г. = (3630 т. р.- 7260 т. р.)/ 142862 т.р. = -0,03
По балансу предприятия износ ОФ составил (таблице 10)
Таблица 10
Износ основных фондов
-
Вариант Износ основных фондов, тыс. руб. На начало 2001 г. На конец 2001г. I 3261 3053
На начало года: 3261 т. р.
На конец года: 3053 т. р.
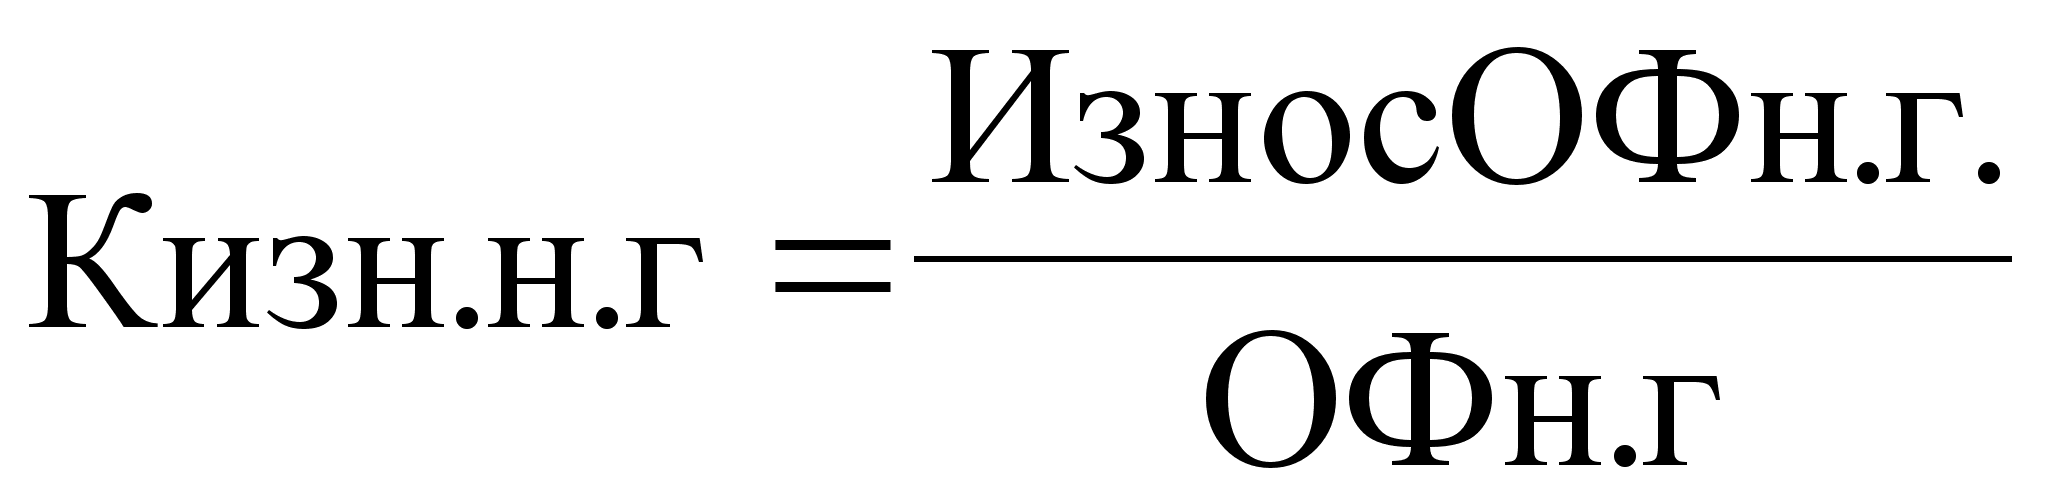
К изн. н. г. = 3261 т. р. / 142862 т.р. = 0,02 или 2%
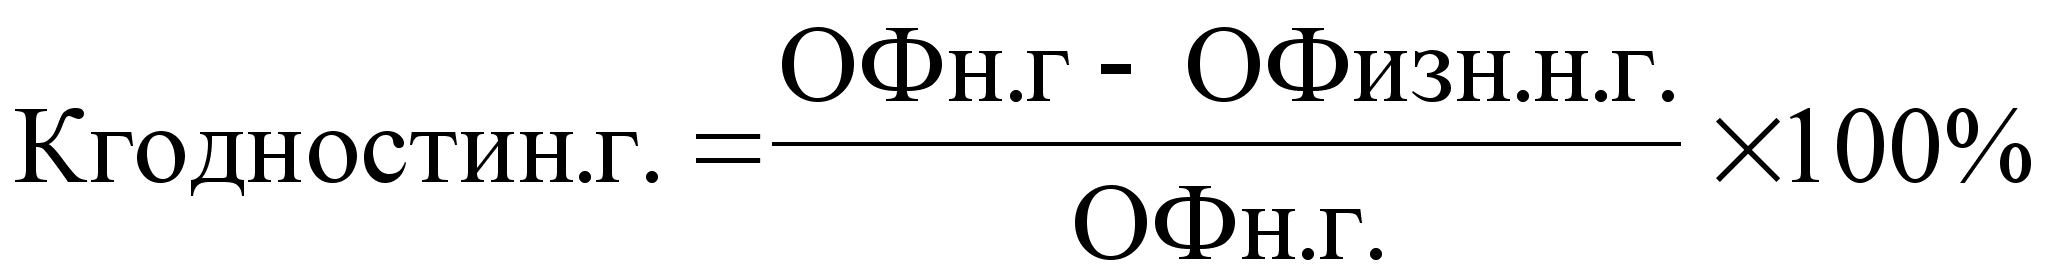
К годности н.г. =(142862т.р.- 3261т.р.)/ 142862 т.р. = 0,98%
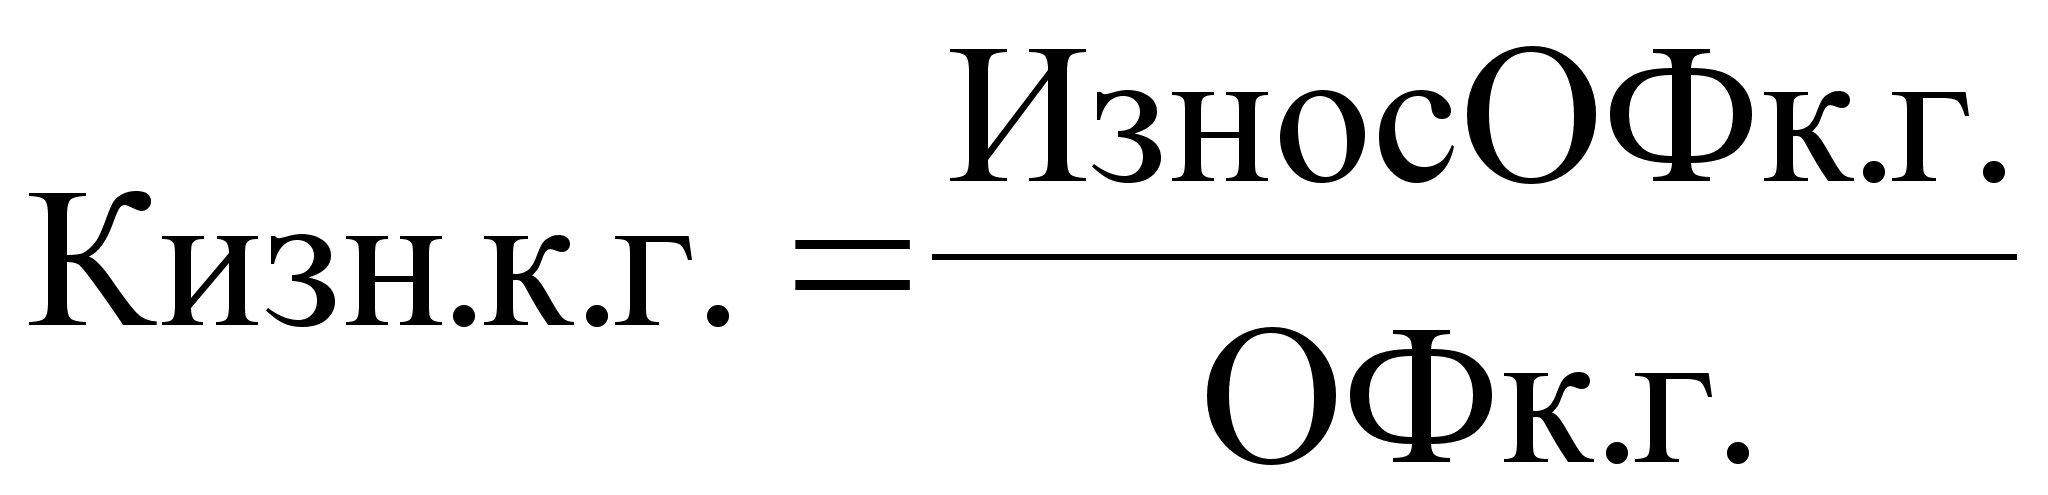
Коэффициент износа на конец года = 3053 т. р. / 139232 т. р. = 0,02 или 2%
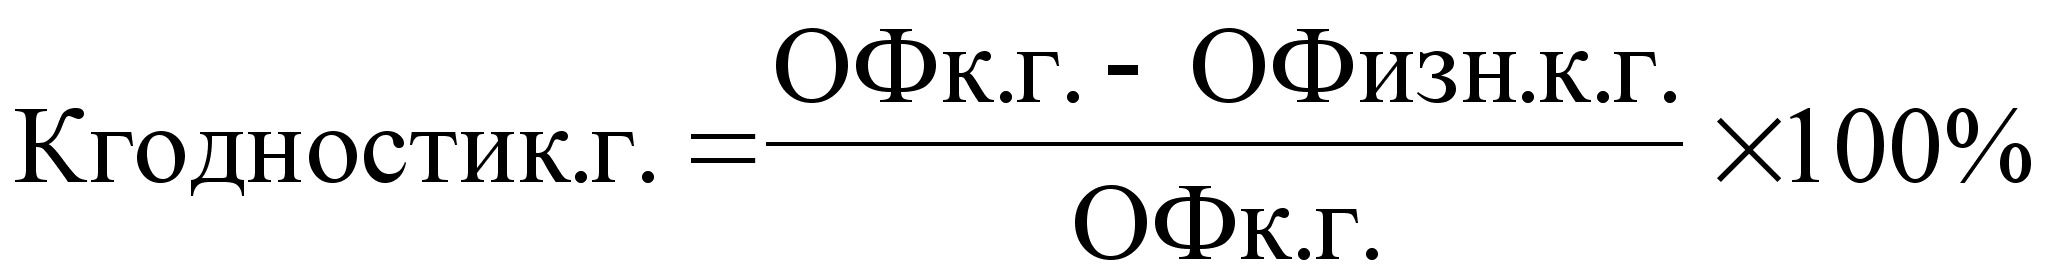
Кгодностик.г. = (139232-3053) / 139232 * 100 = 98%
Эффективность использования ОФ характеризуют обобщающие показатели: фондоотдача, фондоемкость, фондовооруженность, рентабельность ОФ, а также коэффициенты интенсивности, экстенсивности, интегральный.
Исходные данные для анализа названных показателей приведены в таблице 11
Таблица 11
Анализ эффективности использования промышленно-производственных основных фондов
| Показатели | По плану 2001 г. | Фактически 2001 г. | Отклонение (+,-) | |
| Абсолютное | % | |||
| 1 | 2 | 3 | 4 | 5 |
| 1. Реализованная продукция, тыс. руб. ( Т1) | 60566 | 75795 | + 15229 | + 25,14 |
| 2. Прибыль от реализации (по плану 15%, фактически 17 %), т. руб. | 9084,9 | 12885,15 | + 3800,25 | + 41,83 |
|
3. Стоимость ППОФ, т. руб. |
140686 | 137056 | - 3630 | - 2,58 |
| 4. Численность промышленно-производственного персонала, чел. | 1181 | 1076 | - 105 | - 8,89 |
| 5. Остановки основного оборудования по техническим причинам (процесс прерывный), дни | 38 | 35 | - 3 | - 7,89 |
| Фондоотдача руб./руб. | 0,43 | 0,55 | + 0,12 | + 12,24 |
| Фондоемкость руб./руб. | 2,32 | 1,80 | - 0,52 | - 22,41 |
Окончание табл.11
| Показатели | По плану 2001 г. | Фактически 2001 г. | Отклонение (+,-) | |
| Абсолютное | % | |||
| Фондовооруженность руб./руб. | 119,12 | 127,37 | + 8,25 | + 6,92 |
| Рентаб. ППОФ, % | 6,45 | 9,40 | + 2,95 | 45,73 |
| Коэффициент интенсивности | - | 1,25 | - | - |
| Коэффициент экстенсивности, 365 – 38 / 365 | 0,89 | 0,90 | + 0,01 | + 1,12 |
| Коэффициент интегральный, Кинт. * К экст. | - | 1,125 | - | - |
Данные таблицы 11 показывают, что фактическое использование ППОФ улучшилась по всем показателям, т. е. Наблюдается прогрессивная тенденция обеспечивающая выполнение и перевыполнение планов производства.
Рассмотрим влияние факторов объема ОФ и фондоотдачи на сверхплановый выпуск продукции методом «Цепных поставок»
| Какой фактор влияет? | Как изменился сам фактор? | Как повлияло это изменение на выпуск продукции? |
| Объем ППОФ |
На начало года 140686т. р. На конец года 137056 т. р. Уменьшение на 3630т. р. |
Не реализовано дополнительно продукции при плановой фондоотдаче на сумму (0,43*3630т.р.)=1560,9т. р. |
| Фондоотдача |
На начало года 0,43 На конец года 0,55 Увеличение фактического по сравнению с плановым +0,12 руб./руб. |
Получено дополнительно продукции на 0,12руб/руб * 137056т.р.) = 16446,72т. р. |
| Общее влияние 2–х факторов | 16446,72-1560,9 = 14885,82 т. р. стремление к 15229 т.р. |
Если рассматривать, что в большей степени оказало влияние, то необходимо процентное соотношение факторов 140686 тыс. руб. – 100 %, следовательно 97,42% уменьшение на 2,58%. Фондоотдача 0,43 – 100 %, следовательно 0,55 – 12,24% увеличение на +12,24%.
1.3.1. ОБЩИЕ ВЫВОДЫ И ПРЕДЛОЖЕНИЯ
1. В наличии и структуре ОФ произошли существенные изменения:
стоимость основных фондов уменьшилась на 3630,00 т.р. или на 2,54%
стоимость промышленно-производственных фондов уменьшилась на: -3630т. р. или на -2,58%
уменьшилась доля ППОФ в общей сумме ОФ на -0,04%
доля непромышленных ОФ увеличилась на 0,04%
удельный вес активной части ППОФ уменьшился на -0,5%
2. Активная часть основных фондов к концу года снизилась на 7260 т.руб, что составляет 5,08% от всей стоимости основных фондов. Следовательно, основные фонды в значительной степени износились. В связи с этим требуется вложение значительных средств на модернизацию старого и приобретение нового оборудования.
3. Сверхплановый выпуск продукции произошел за счет роста фондоотдачи, что составило в процентном отношении 120,97%. Увеличение фондоотдачи произошло за счет увеличения объема производства продукции и сокращения среднегодовой стоимости основных производственных фондов.
1.4. АНАЛИЗ ПО ТРУДУ И ЗАРАБОТНОЙ ПЛАТЕ
В промышленности заняты следующие основные категории работников: рабочие, инженеры, техники, служащие, ученики, младший обслуживающий персонал, работники охраны.
Перечисленные работающие подразделяются на две группы:
1. персонал организаций непромышленного характера, который находятся в составе предприятия, числятся на его балансе, но никакого участия в производственном процессе не принимает.
2. промышленно-производственный персонал или персонал основной деятельности к ним относятся работники цехов по производству продукции, а также работники по управлению предприятием.
Таким образом, все работники предприятия делятся на основных и вспомогательных.
Существуют следующие категории численности работающих:
- списочная – включаются все работники принятые на постоянную, сезонную, временную работы;
- явочная – показывает, сколько человек из числа состоявших в списке явилось на работу, включая работников, находящихся в командировке по заданию предприятия;
- среднесписочная,
В результате хозяйственной деятельности происходит движение рабочей силы. Движение численности работающих можно рассматривать в двух направлениях:
1. внешний оборот – прием новых и выбытие «старых» работников;
внутренний оборот — то есть переход работников из одной категории в другую, при этом сохраняется общая численность работающих.
Зарплата – это часть фонда индивидуального потребления материальных благ и услуг, средства из которого поступают работникам в соответствии с количеством и качеством их труда. Заработная плата представляет собой сумму денежных выплат и стоимость натуральных выплат за работу, выполненную по трудовому договору. Различают номинальную и реальную заработную плату.
Структура заработной платы – это соотношение в общей сумме заработной платы составляющих ее выплат, взятых каждая в отдельности или сгруппированных определенным образом.
В структуре заработной платы выделяют следующие выплаты: основная заработная плата, премия и вознаграждение, надбавки, доплаты по условиям труда и прочие выплаты.
Регулирование норм оплаты труда, осуществляется на основе сочетания мер государственного воздействия с системой договоров и соглашений.
В состав фонда заработной платы, включаются начисленные предприятием суммы оплаты труда в денежной и натуральной формах за отработанное и неотработанное время, стимулирующие доплаты и надбавки, компенсационные выплаты, связанные с режимом работы и условиями труда.
В состав выплат социального характера включаются компенсации и социальные льготы, предоставленные работникам на лечение, отдых, проезд.
При натуральной форме оплаты труда и предоставлении социальных выплат в отчеты по труду включаются суммы, исходя из расчета по рыночным ценам, сложившимся в данном регионе на момент начисления.
В фонд заработной платы подлежат включению:
1. заработная плата, начисленная по тарифным ставкам и окладам за отработанное время;
2. стоимость продукции, выданной в порядке натуральной оплаты;
3. премии и вознаграждения;
4. стимулирующие доплаты и надбавки;
5. вознаграждения за выслугу лет в зависимости от стажа работы;
6. компенсационные выплаты, связанные с режимом работы и условиями труда;
7. выплаты по районному коэффициенту;
8. доплата за ночное время;
9. сверхурочная работа;
10. оплата за время повышения квалификации;
11. компенсационное вознаграждение;
12. и т.д.
К выплатам социального характера относятся:
1. надбавки к пенсиям работникам на предприятиях;
2. страховые платежи;
3. взносы по медицинскому страхованию (добровольные);
4. оплата путевок;
5. оплата отпусков женщинам по уходу за ребенком;
6. выплаты по увечью, профзаболеванию;
7. прекращение трудового договора;
льготы малообеспеченным;
единовременное пособие;
В настоящее время применяются две основные формы оплаты труда: сдельная и повременная. Другие: сдельно премиальная, косвенно-сдельная, аккордная и др. являются их разновидностью.
Сущность сдельной формы оплаты труда заключается в том, что размер заработной платы рабочего зависит от объема выполненной работы.
Индивидуально-сдельная оплата труда, используется для определения эффективности труда данного рабочего, по сравнению с другими. Устанавливается мера труда и норма выработки и норма времени.
Норма выработки – это число единиц продукции, которое должен произвести рабочий в единицу времени в определенных организационно-технических условиях.
Норма времени – это внедрение, установленное для выполнения определенного объема работы, операции для изготовления изделия.
Сдельная расценка - это установленная величина оплаты за выработку единицы продукции при сдельной оплате труда.
1.4.1 АНАЛИЗ СТРУКТУРЫ ПЕРСОНАЛА ПРЕДПРИЯТИЯ
Изучение обеспеченности предприятия трудовыми ресурсами производится сравнением фактического количества работников по категориям и профессиям с плановой потребностью. Исходные данные для анализа приведены в таблице 12
Таблица 12
Структура персонала предприятия по категориям
| Показатели | По плану 2001 г. | Уд. вес, % | Фактически 2001 г. | Уд. вес, % | Отклонение по уд. весу, % | Абсолютное отклонение, ( + -) | % выполнения плана |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Выпуск товарной продукции, т. руб. | 61399 | 87124 | 25725 | 141,89 | |||
|
Промышленно – производственный персонал, чел. В том числе: |
1181 | 91,83 | 1076 | 93,07 | + 1,24 | - 105 | 91,10 |
| Руководители | 15 | 1,27 | 9 | 0,83 | - 0,44 | - 6 | 60 |
| Специалисты | 180 | 15,24 | 170 | 15,79 | + 0,55 | - 10 | 94,44 |
|
Рабочие Из них: |
788 | 66,73 | 705 | 65,52 | - 1,21 | - 83 | 89,46 |
| Основные | 354 | 44,92 | 329 | 46,66 | + 3,74 | - 25 | 92,93 |
| Вспомогательные | 434 | 55,08 | 376 | 53,34 | - 1,74 | - 58 | 86,63 |
| Служащие | 198 | 16,76 | 192 | 17,86 | + 1,1 | - 6 | 96,96 |
| Непромышленный персонал, чел | 105 | 8,17 | 80 | 6,93 | - 1,24 | - 25 | 76,19 |
| Всего работающих, чел | 1286 | 100,0 | 1156 | 100,0 | - 130 | 89,89 |
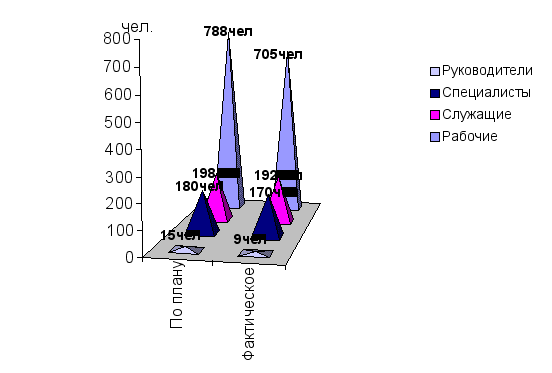
Рис.10 Структура ППП
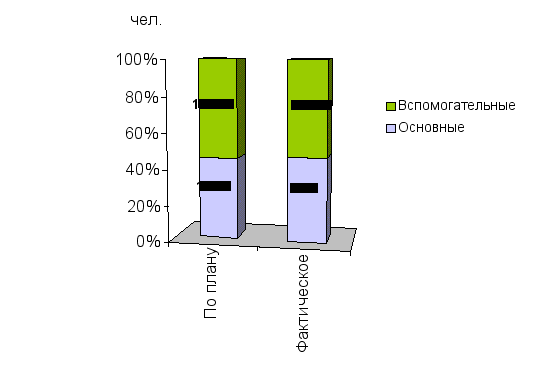
Рис.11 Структура рабочих предприятия
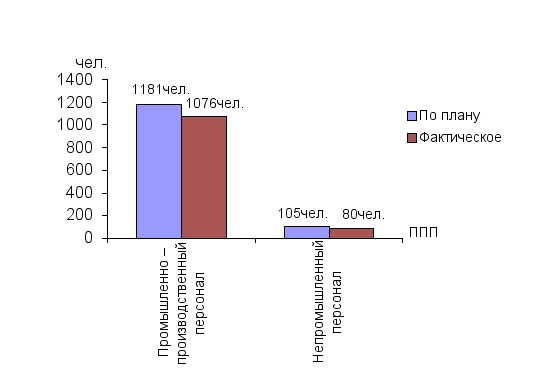
Рис.12 Персонал предприятия
Как видим, предприятие имеет экономию по численности всех категорий. План по общей численности выполнен на 89,89%, по ППП на 91,10%, что при перевыполнении плана производственной продукции является положительным фактором.
Абсолютная экономия численности всех работающих составила 130 человек: по ППП 105 человек, по непромышленному персоналу 25 человек.
Относительные отклонения определяются обычно в результате сравнения фактических данных с плановыми, пересчитанными на процент выполнения производственной программы.
На предприятии ОАО АЭМЗ относительное отклонение с учетом выполнения плана по ТП на 141,89% или 0,4189 составит на 130 человек, а по ППП 1181 чел. * 0,4189 = 495 человек 1181 чел.+ 495 чел. = 1676 человек ППП
Фактически 1076 чел. - 1676 чел. = - 600 чел.
Таким образом, наблюдается и абсолютная и относительная экономия по численности ППП.
Проанализируем состояние численности по категориям.
В общей численности ППП удельный вес по плану составит:
1. у рабочих - 66,73%,
- у руководителей - 1,27%,
- у служащих - 16,76%,
- у специалистов - 15,24%.
На 100 рабочих приходится по плану:
- руководителей
1,9 чел.
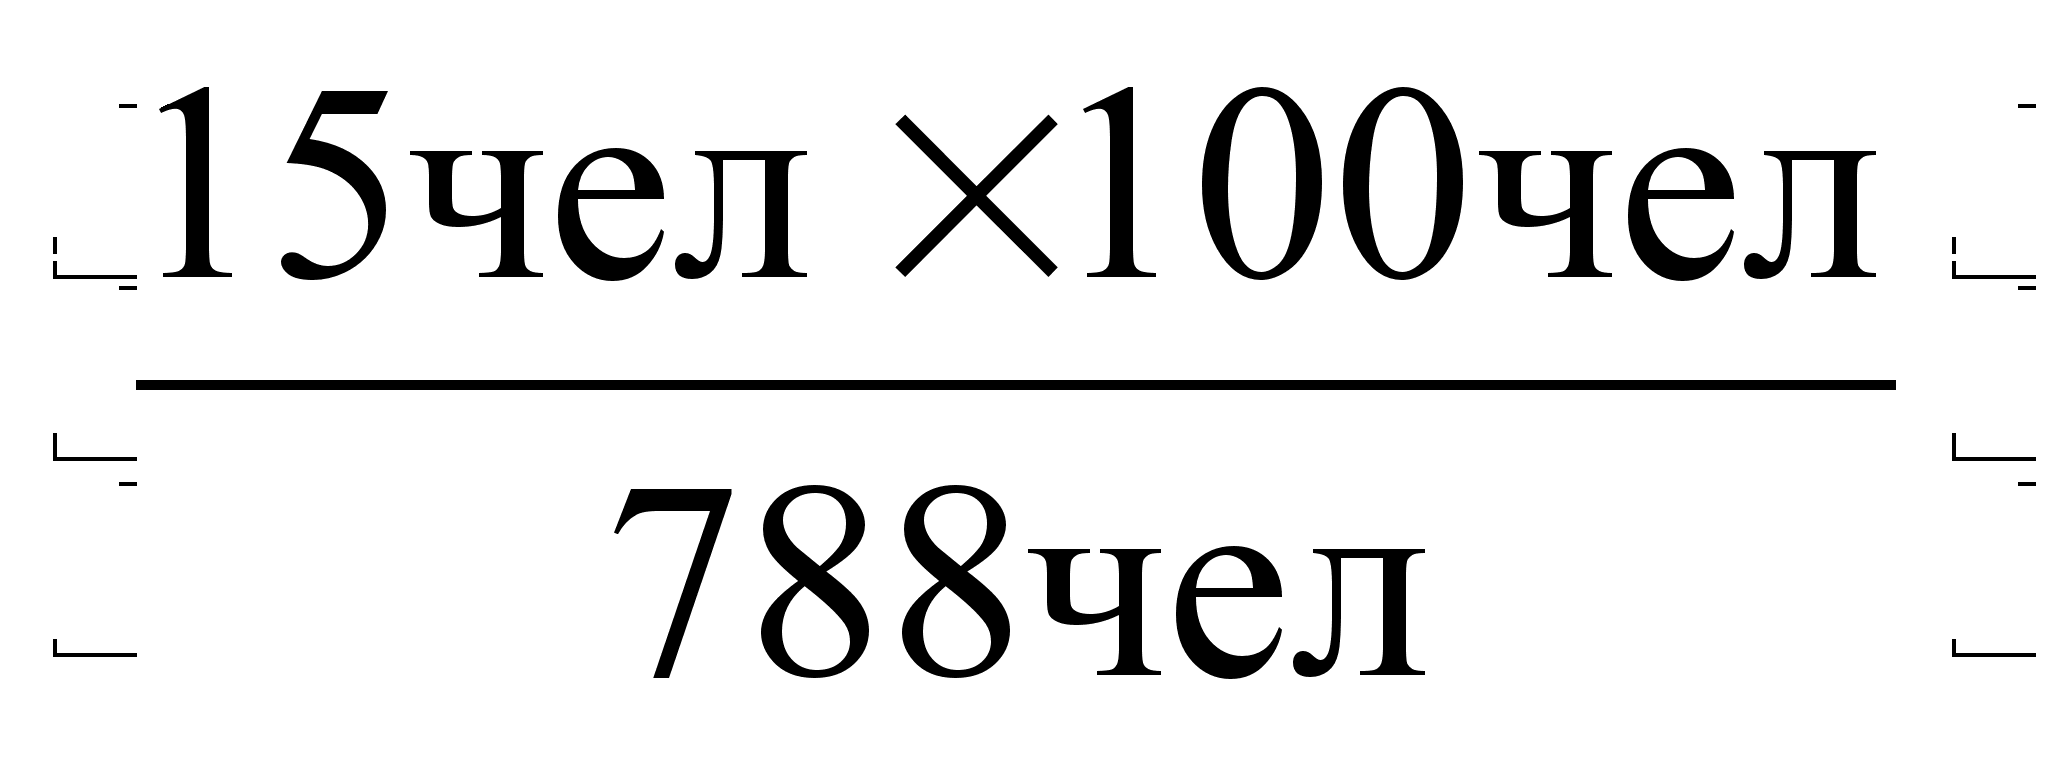
- служащих
25,13 чел.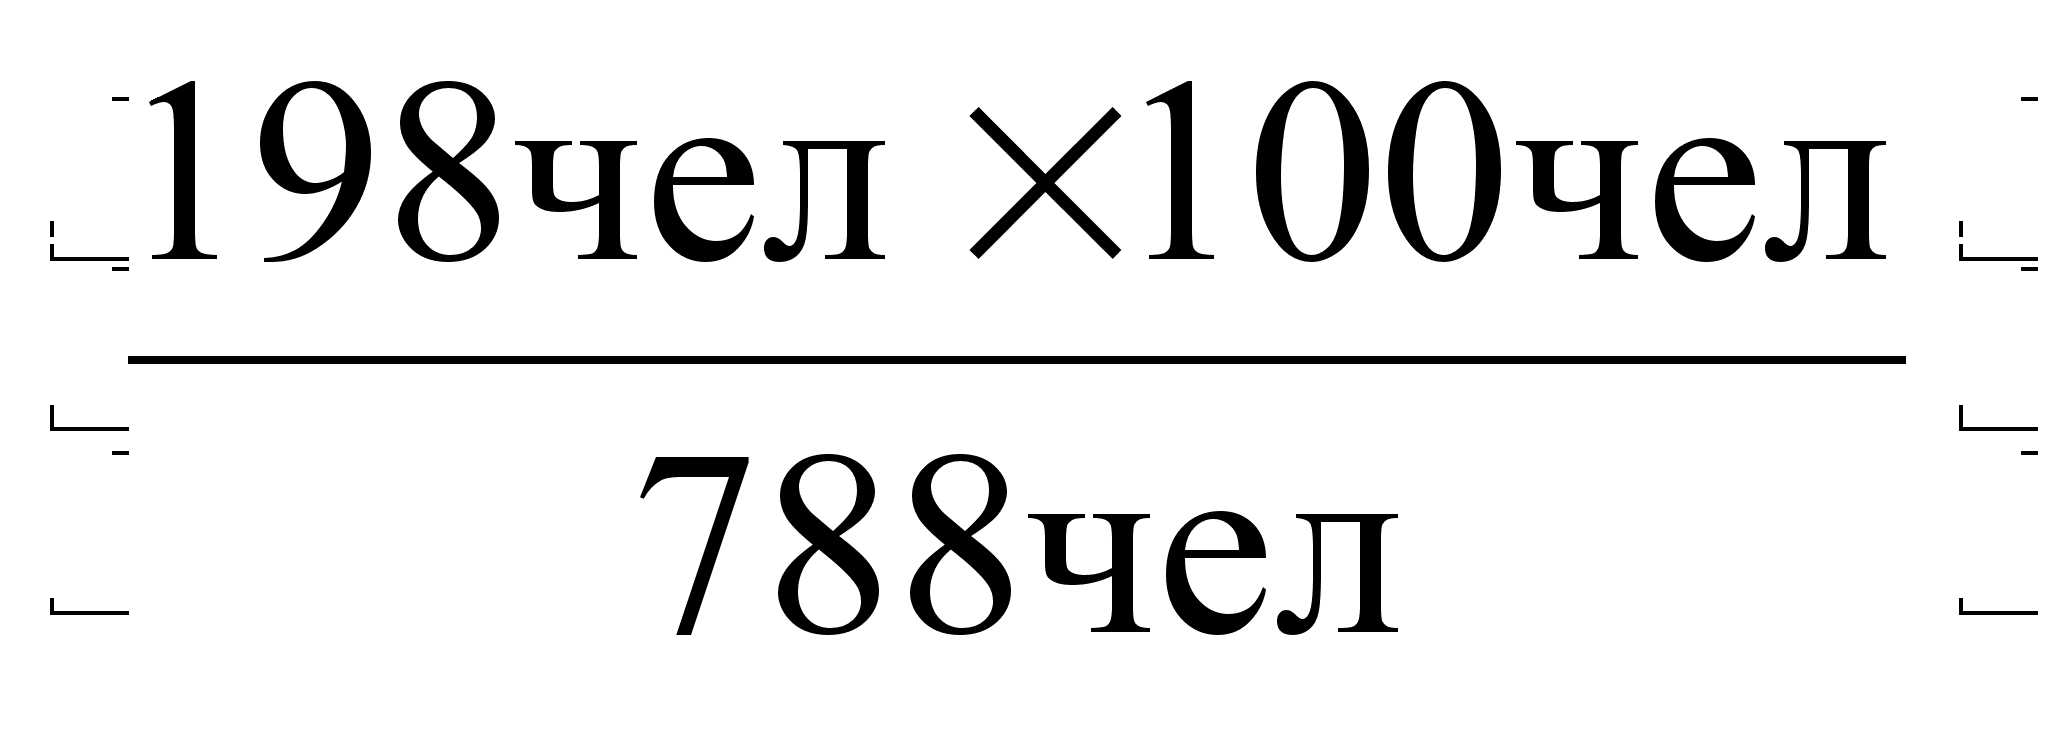
- специалистов
22,84 чел.
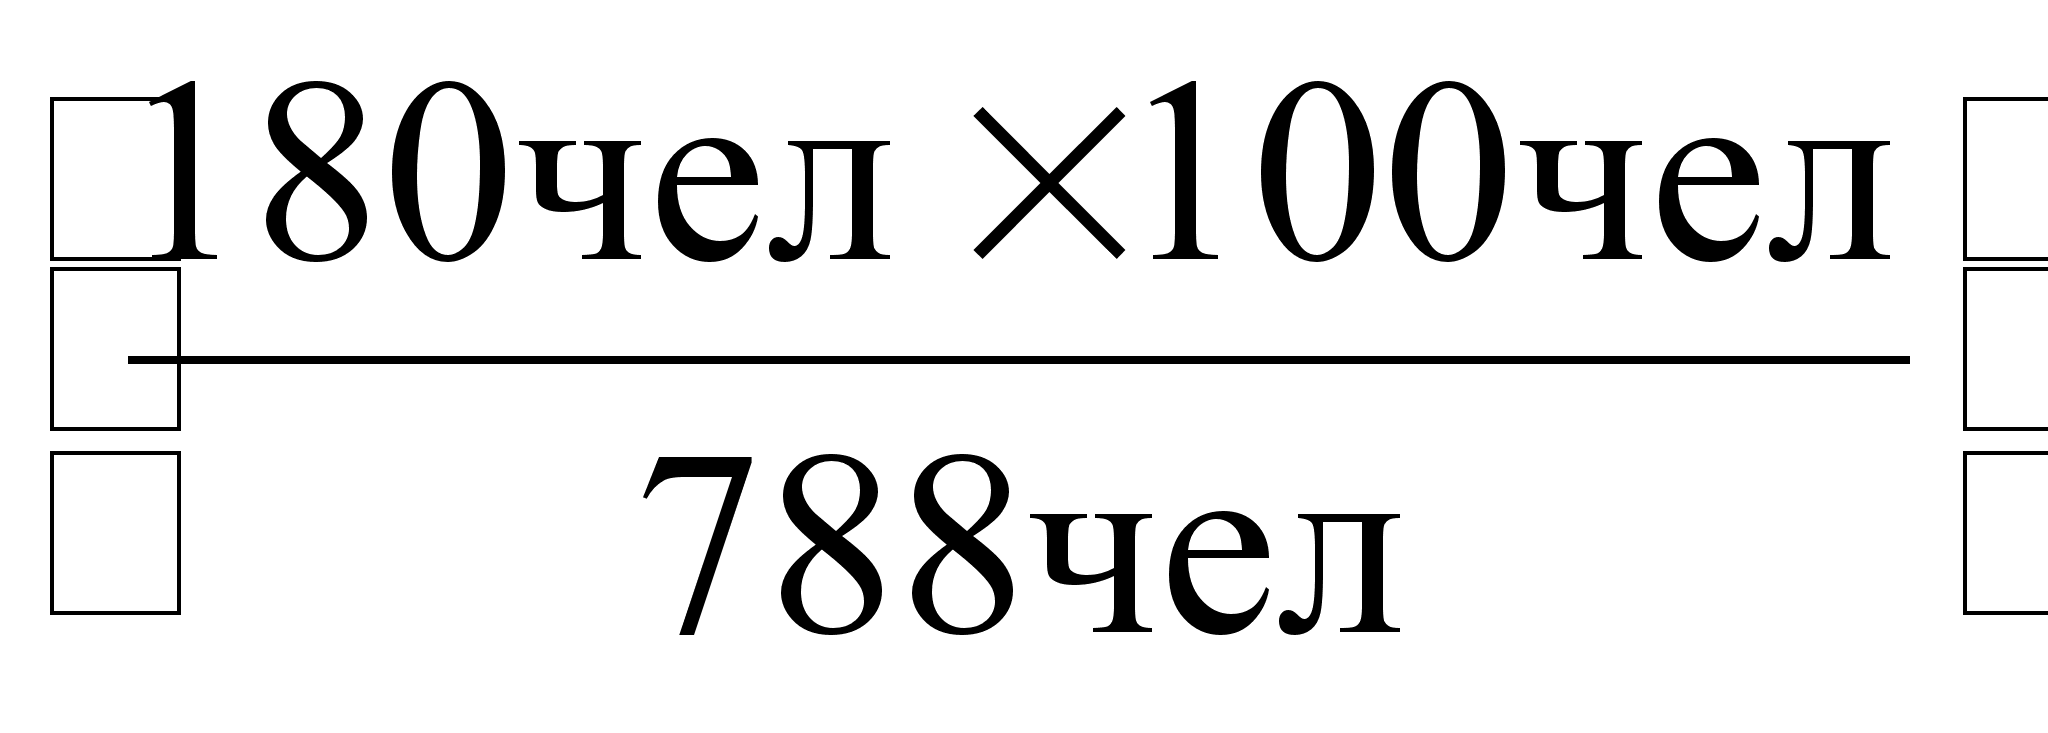
В общей численности ППП удельный вес фактически составит:
2. у рабочих - 65,52%, на -1,21% меньше по сравнению с планом
- у руководителей - 0,83%, на -0,44 меньше по сравнению с планом
- у служащих - 17,86%, что по сравнению с планом на +1,1 больше
- у специалистов - 15,79%, что по сравнению с планом на +0,55 больше
На 100 рабочих приходится фактически:
- руководителей
1,28 чел.
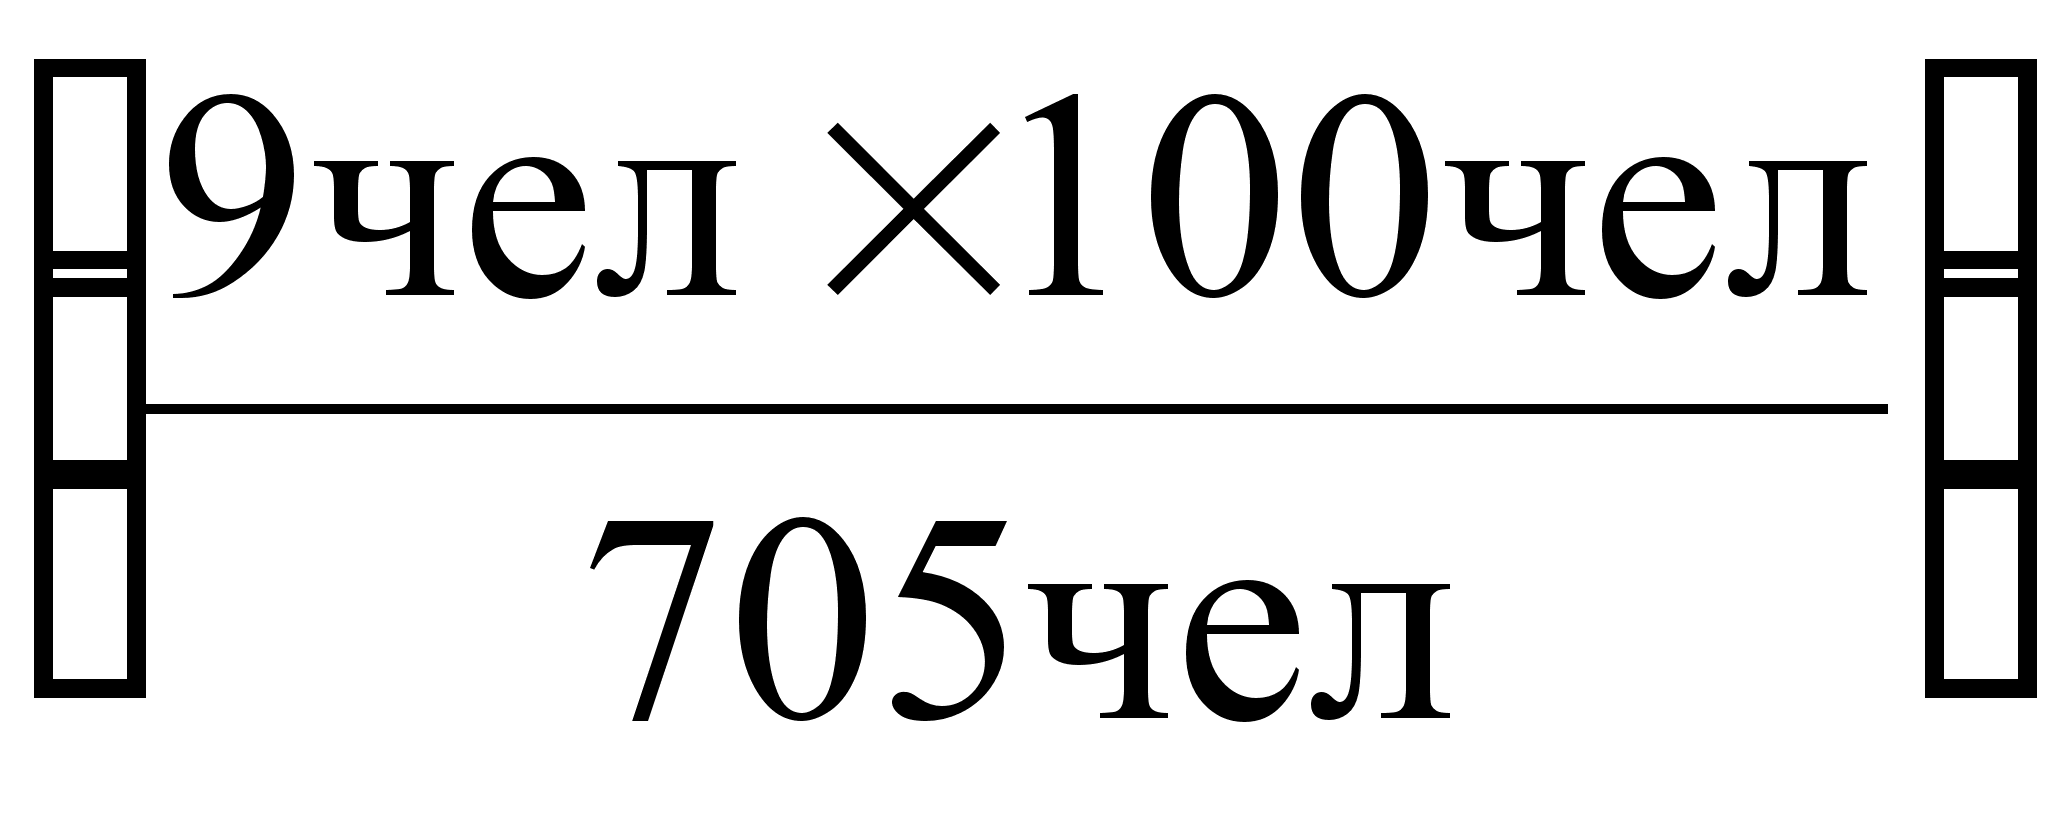
- служащих
27,23 чел.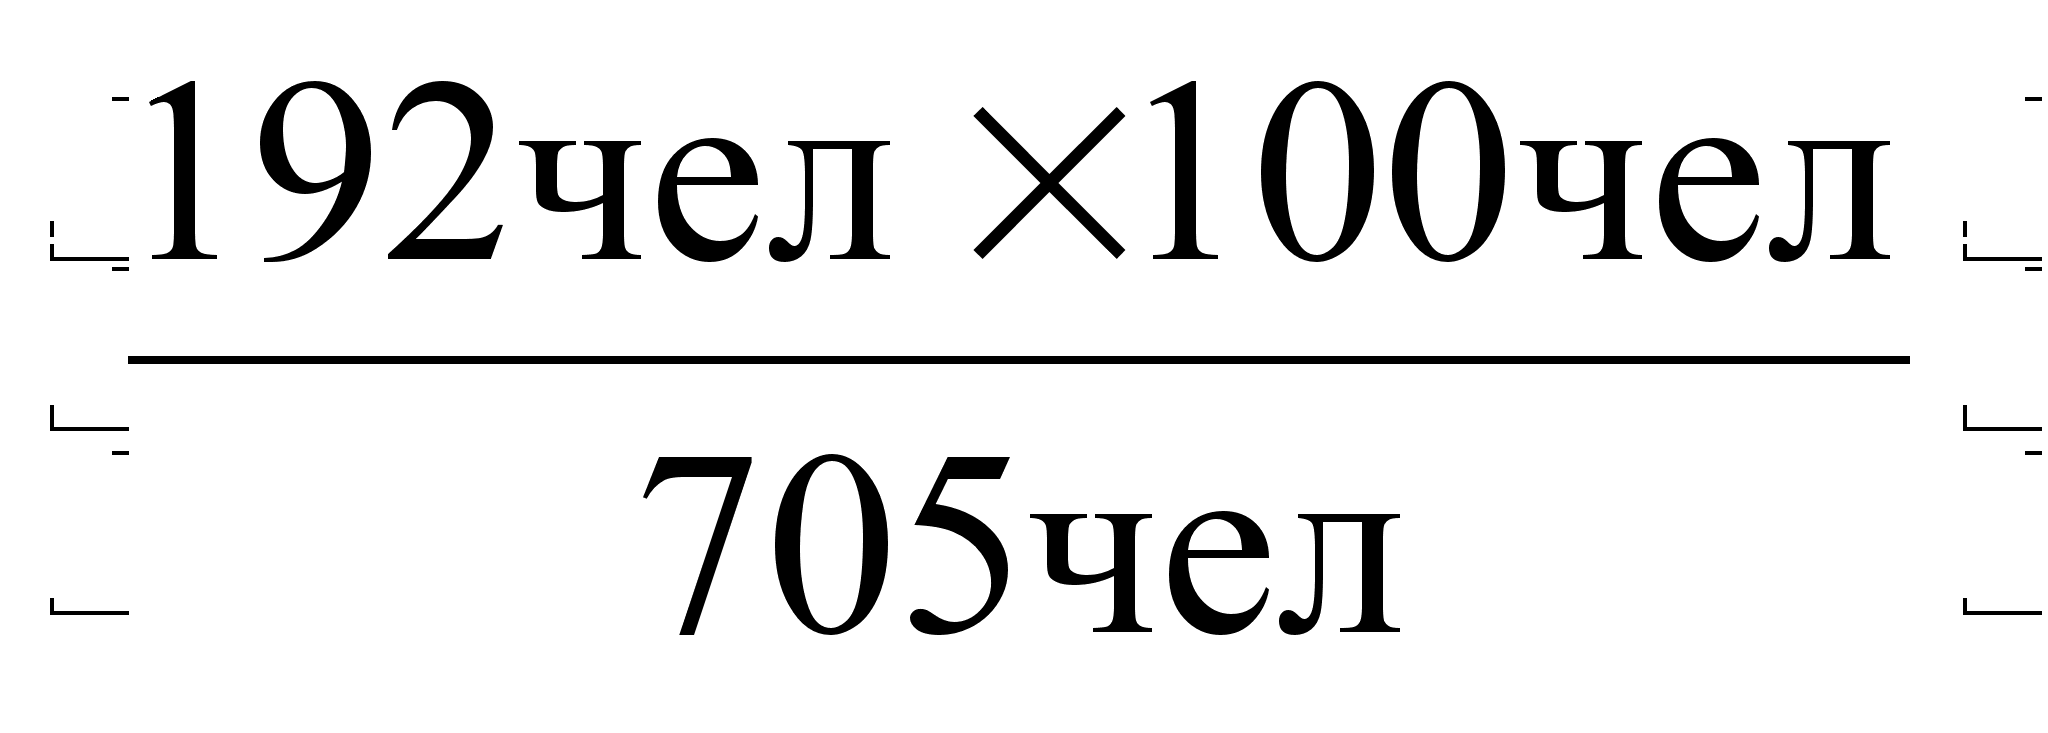
- специалистов
24,11 чел.
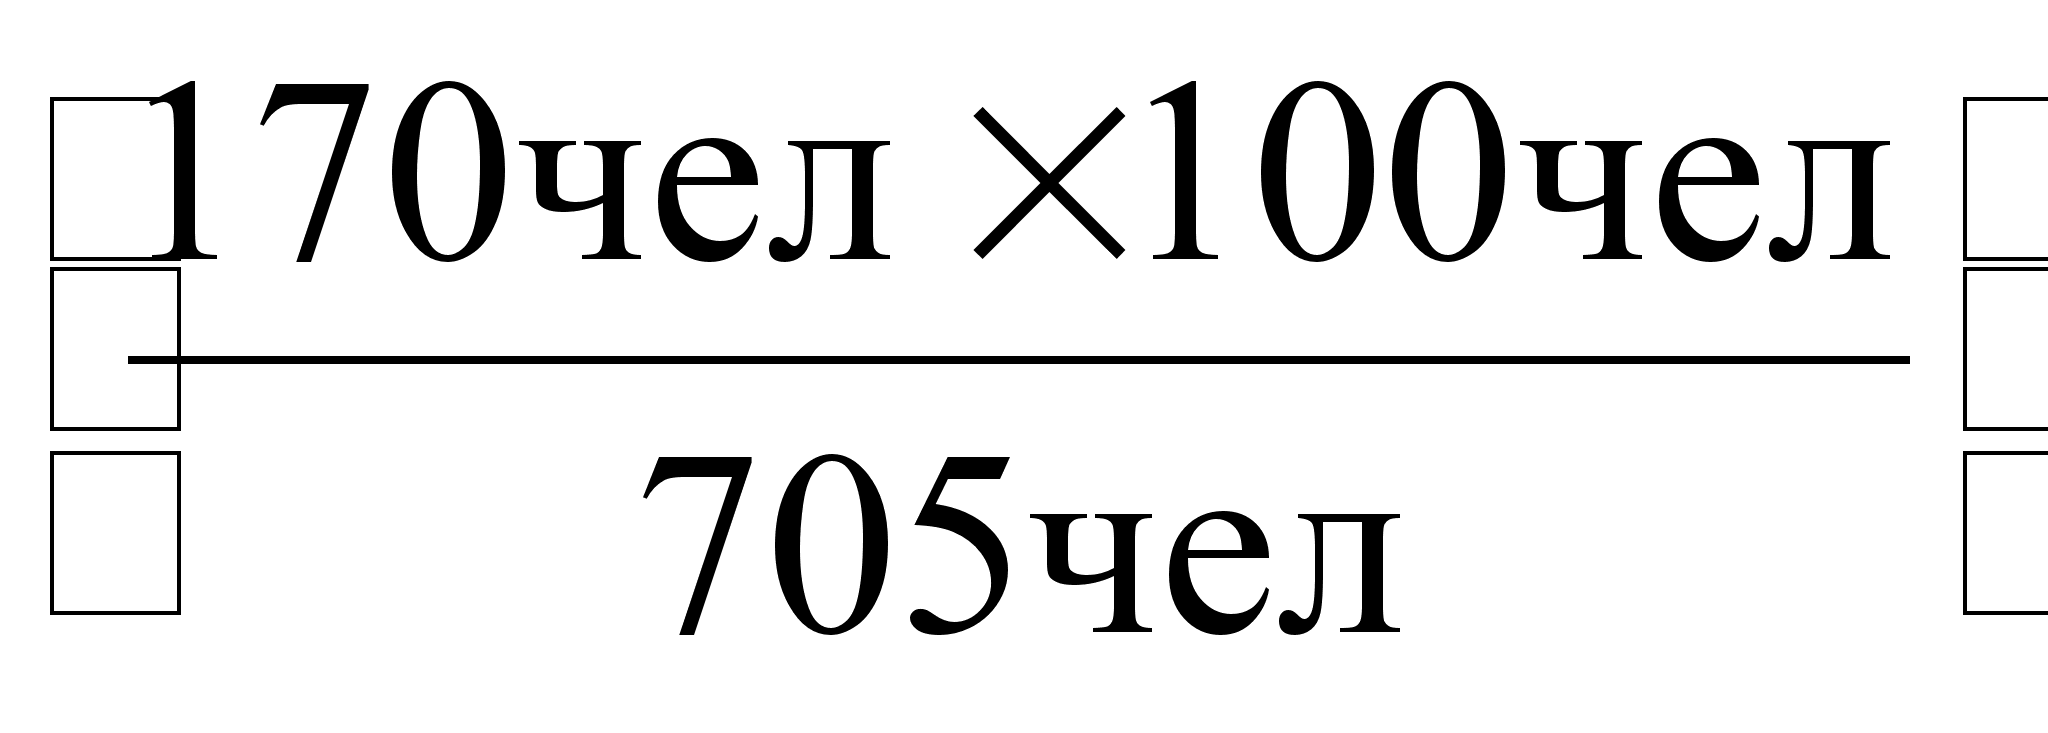
Как видим на 100 работающих произошло значительное изменение в большую сторону по всем категориям.
Далее проследим, как влияют на прирост продукции численность промышленно-производственного персонала и производительность труда.
Исходные данные представлены в таблице 13
Таблица 13
Анализ влияния численности и производительности на выпуск продукции
| Показатели | План 2001 г. | Отчет 2001 г. | Отклонение абсолютное ( +, - ) | Процент выполнения плана, % |
Отклонение, % (+,-) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Выпуск ТП, т. руб. | 61399 | 87124 | 25725 | 141,89 | + 41,89 |
| ППП, чел. | 1181 | 1076 | - 105 | 91,10 | - 8,9 |
| В том числе основные производственные рабочие | 354 | 329 | - 25 | 92,93 | - 7,07 |
| Среднегодовая выработка на одного промышленно - производственного рабочего, т. руб./ чел. | 51,98 | 80,97 | + 28,99 | 155,77 | + 55,77 |
| Среднегодовая выработка на одного производственного работающего, т. руб./ чел. | 173,44 | 264,81 | + 91,37 | 152,68 | + 52,68 |
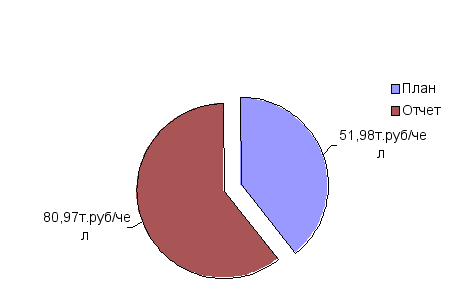
Рис.13 Среднегодовая выработка на одного промышленно-производственного рабочего
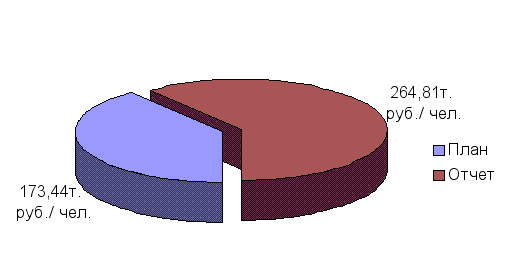
Рис.14 Среднегодовая выработка на одного производственного работающего
На нашем предприятии план выпуска продукции перевыполнен на + 41,89, в том числе за счет изменения численности ППП снизился на - 8,9%, а за счет выработки ПП на одного промышленно-производственного работающего увеличился на (55,77- 8,9) = 46,87, что стремится к 41,89
По основным производственным рабочим план выпуска продукции снизился за счет уменьшения численности на -7,07%, а за счет роста выработки на одного основного производственного рабочего увеличился на (52,68-7,07) = 45,61%, что стремится к 41,89%.
При анализе численности работающих устанавливаются не только количественный, но и качественный их состав:
по образованию
по стажу работы
по уровню квалификации
1.4.2 АНАЛИЗ ТЕКУЧЕСТИ КАДРОВ
Важнейшей задачей является анализ текучести и сменяемости работников.
Исходные данные приведены в таблице 14
Таблица 14
Анализ текучести и сменяемости работников
-
Показатели Предыдущий год Начало отчетного 2001 года Отклонение абсолютное ( + -) 1 2 3 4 ППП, чел. (табл. 6, 13) 1160 1181 + 21 Принято, чел. 20 12 -8 Уволено всего, чел.
В том числе:
46 117 + 71 - по собственному желанию 36 100 + 64 - за нарушение трудовой дисциплины 10 17 + 7 Численность ППП на конец года, чел. 1134 1076 - 58 Среднегодовая численность ППП (ППП н.г. + ППП к.г. / 2)
1147 1128,5 - 18,5 Коэффициент оборота по приему 0,017 0,01 -0,007 Коэффициент оборота по выбытию 0,04 0,103 + 0,063 Коэффициент текучести кадров 0,04 0,103 + 0,063
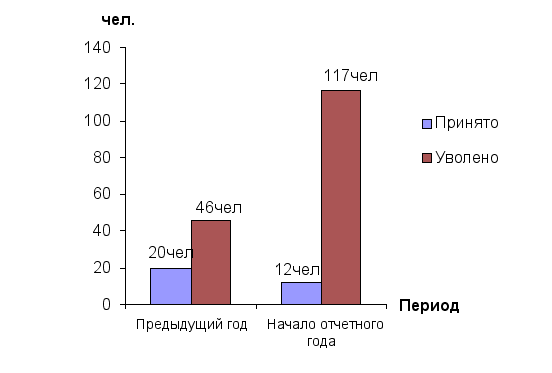
Рис.15 Текучесть кадров

Рис.16 Уволенные рабочие в предыдущем и отчетном периоде
Для характеристики движения рабочей силы рассчитывают и анализируют динамику следующих показателей:
- коэффициент оборота по приему промышленно-производственных рабочих
К пр. = Количество принятого на работу персонала / Среднегодовая численность ППП
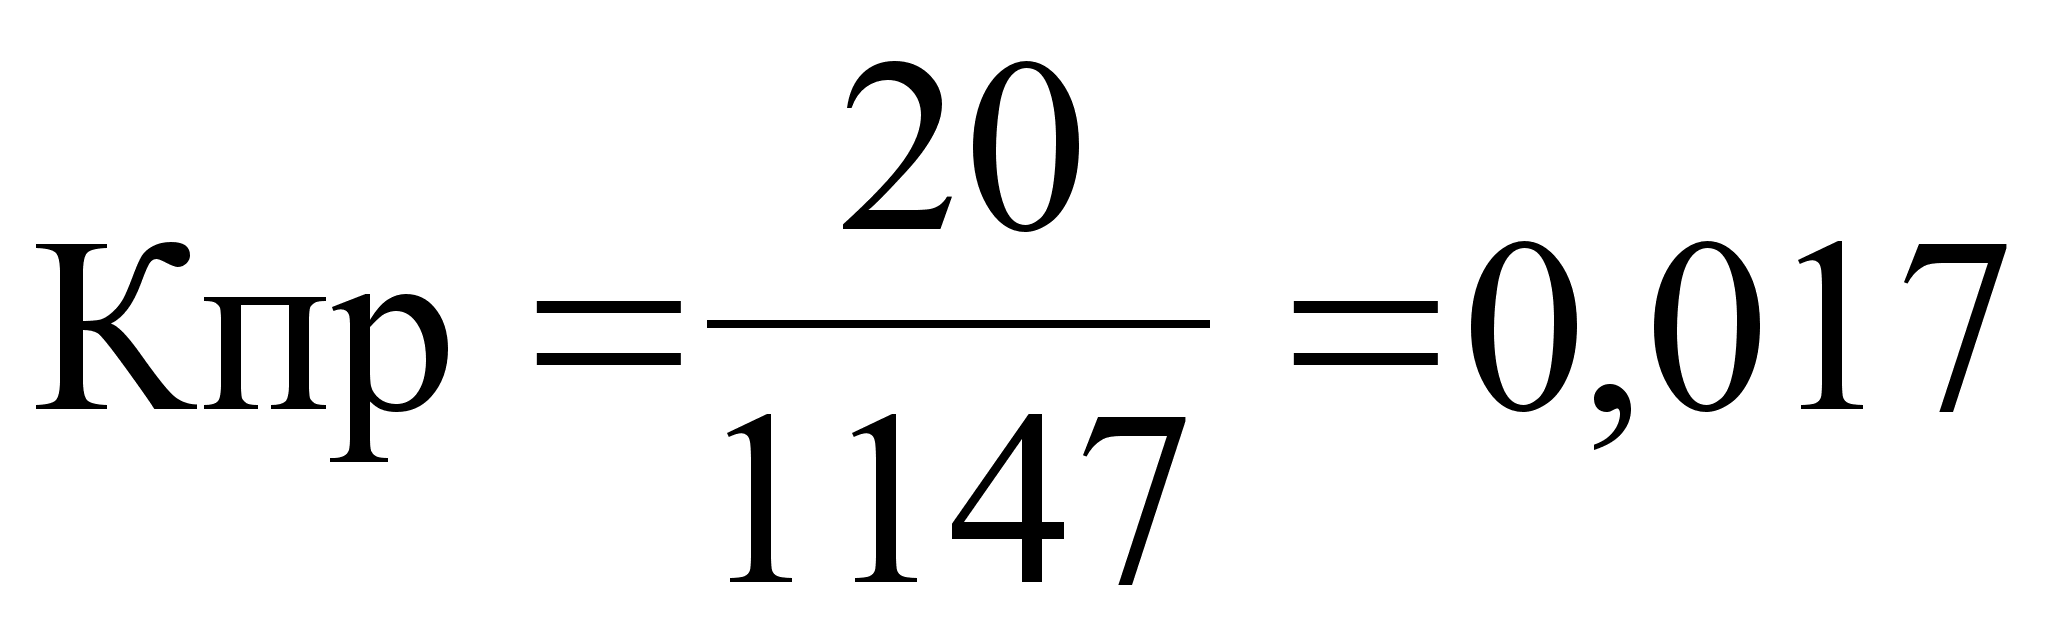 предшествующий
год
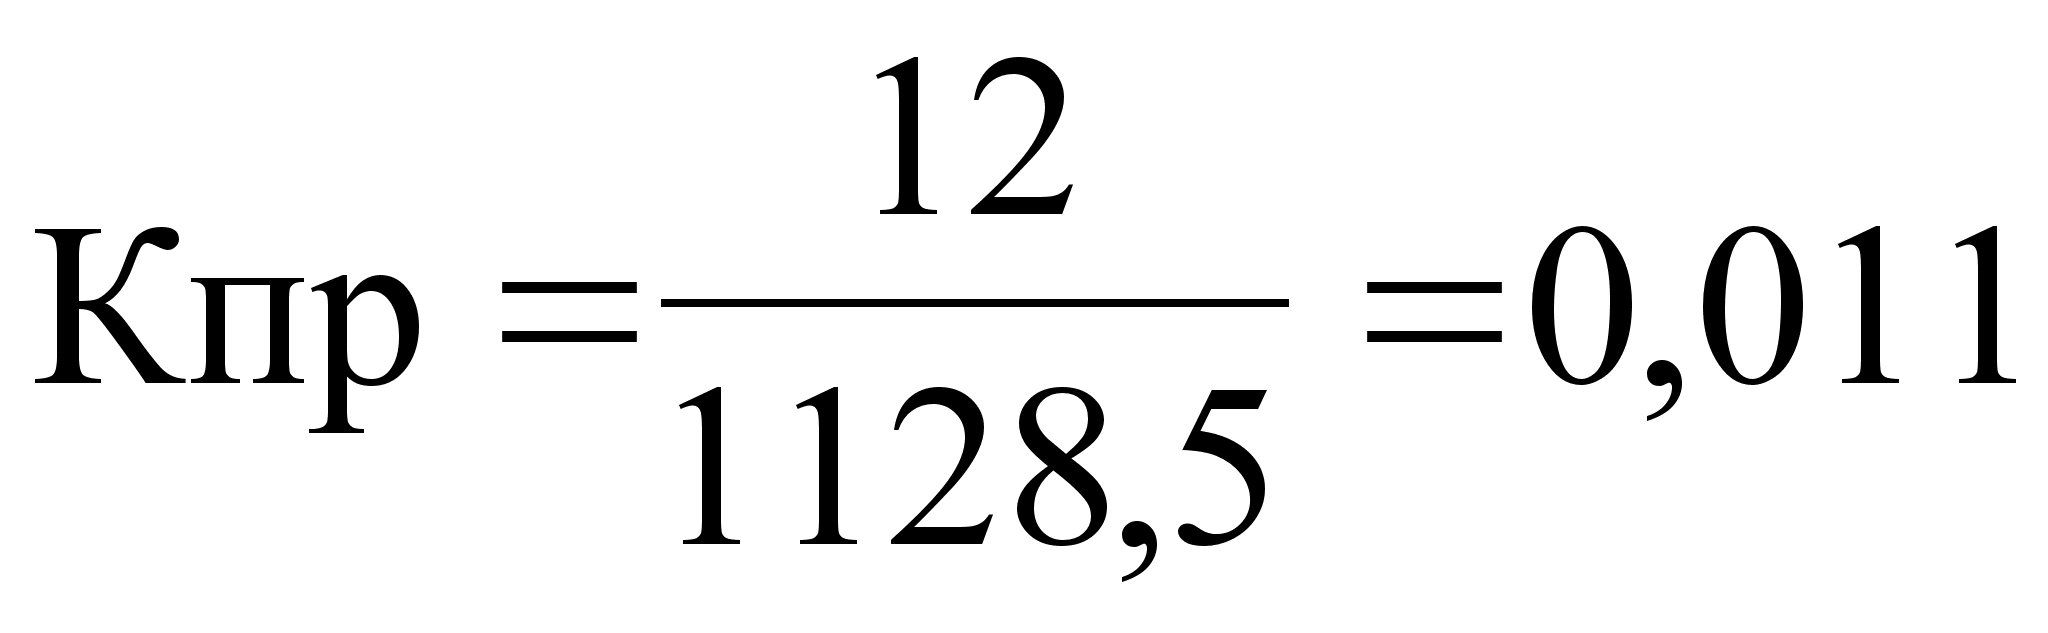 на начало
года
- коэффициент оборота по выбытию
КВ = Количество уволившихся работников / Среднегодовая численность ППП
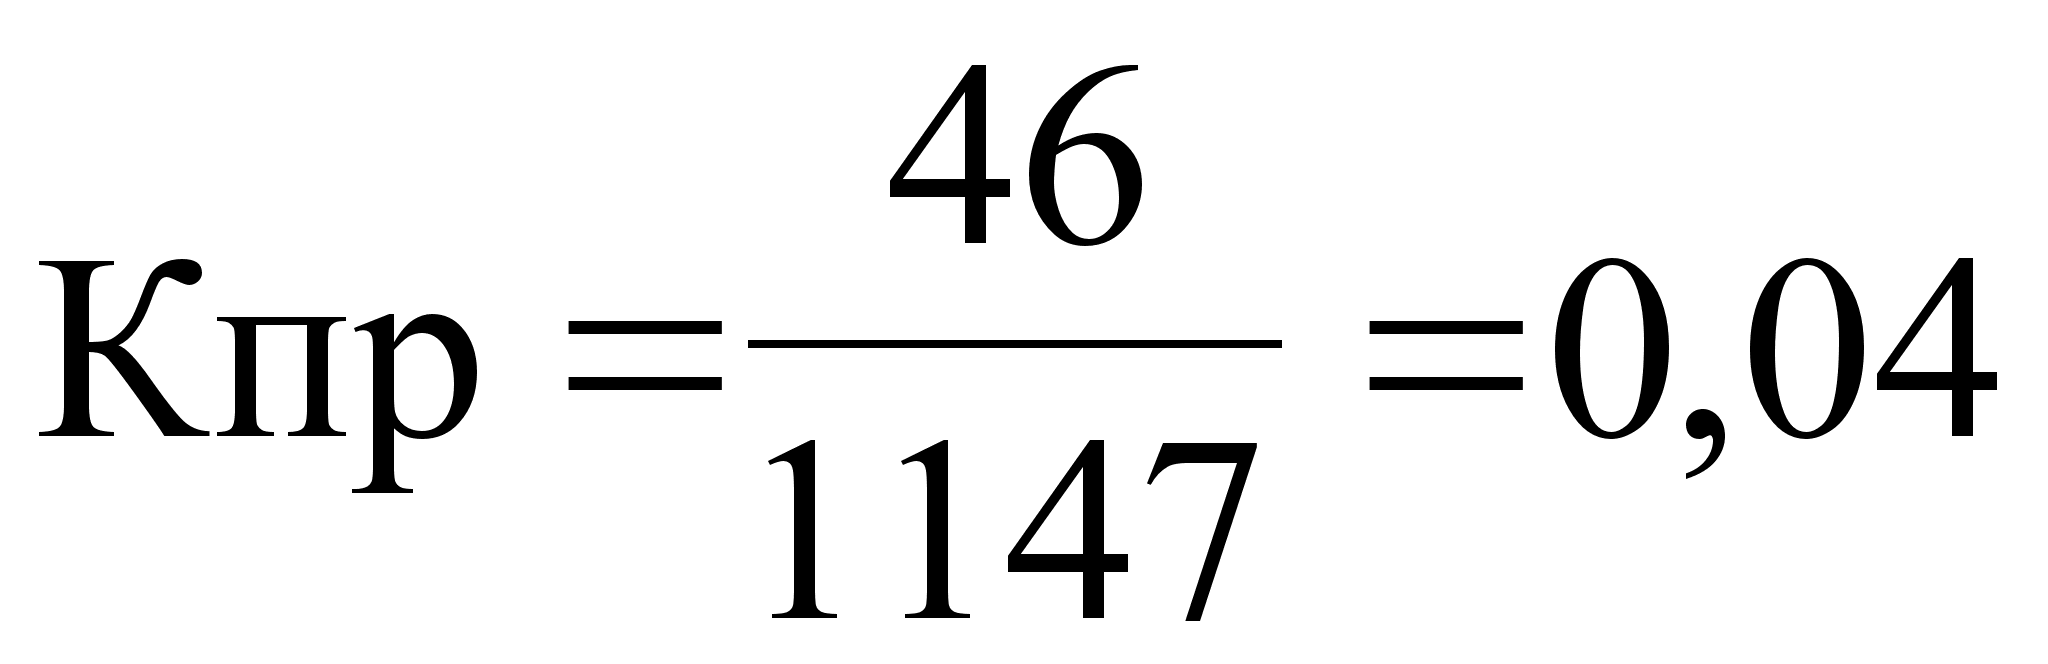 предшествующий
год
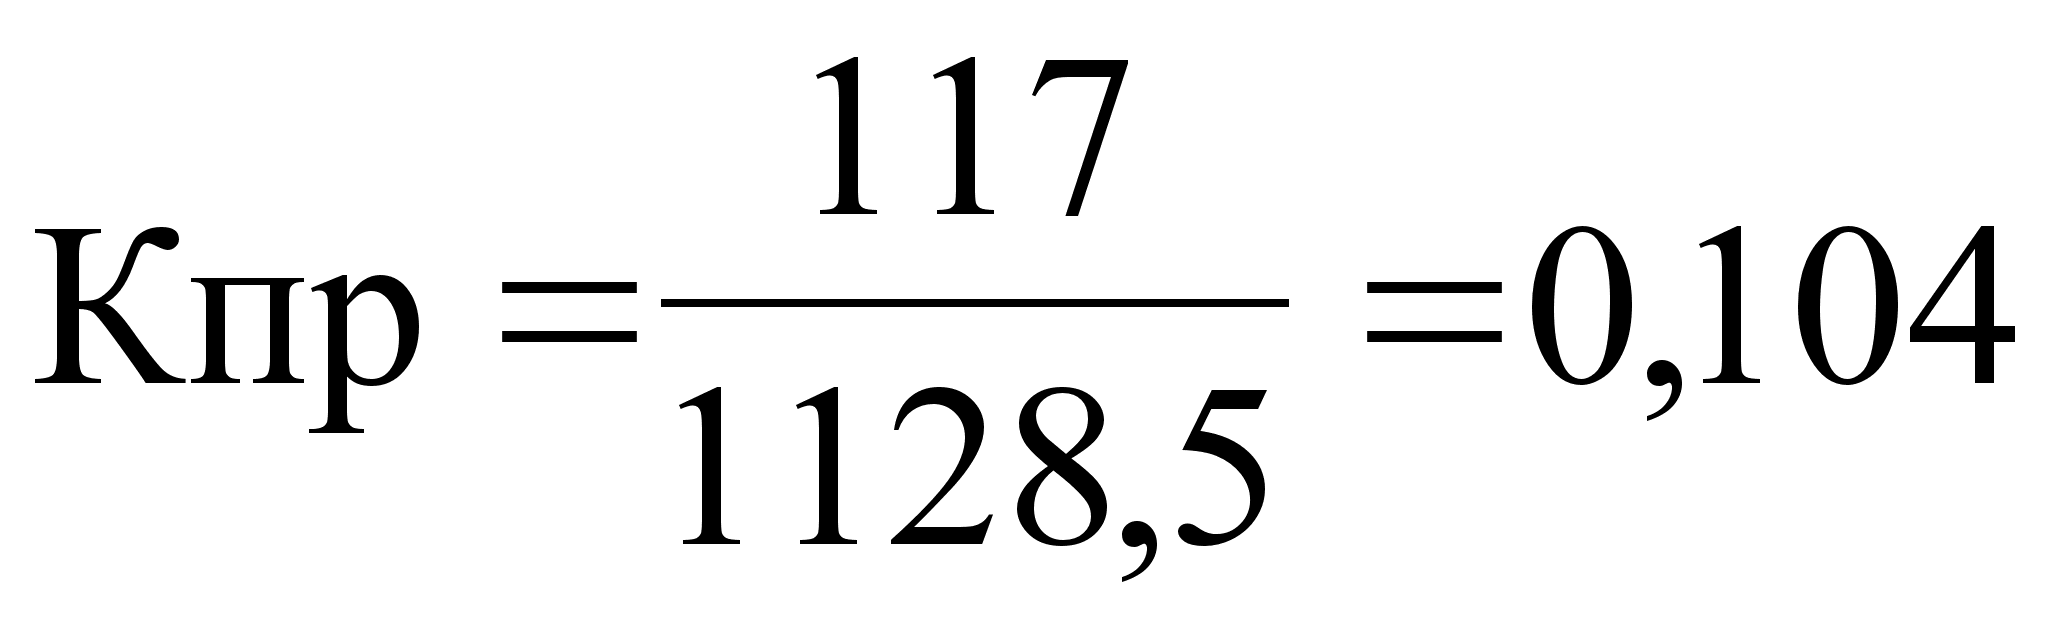 на начало
года
- коэффициент текучести кадров
К Т. = Количество уволившихся по собственному желанию и за нарушение трудовой дисциплины / Среднегодовая численность
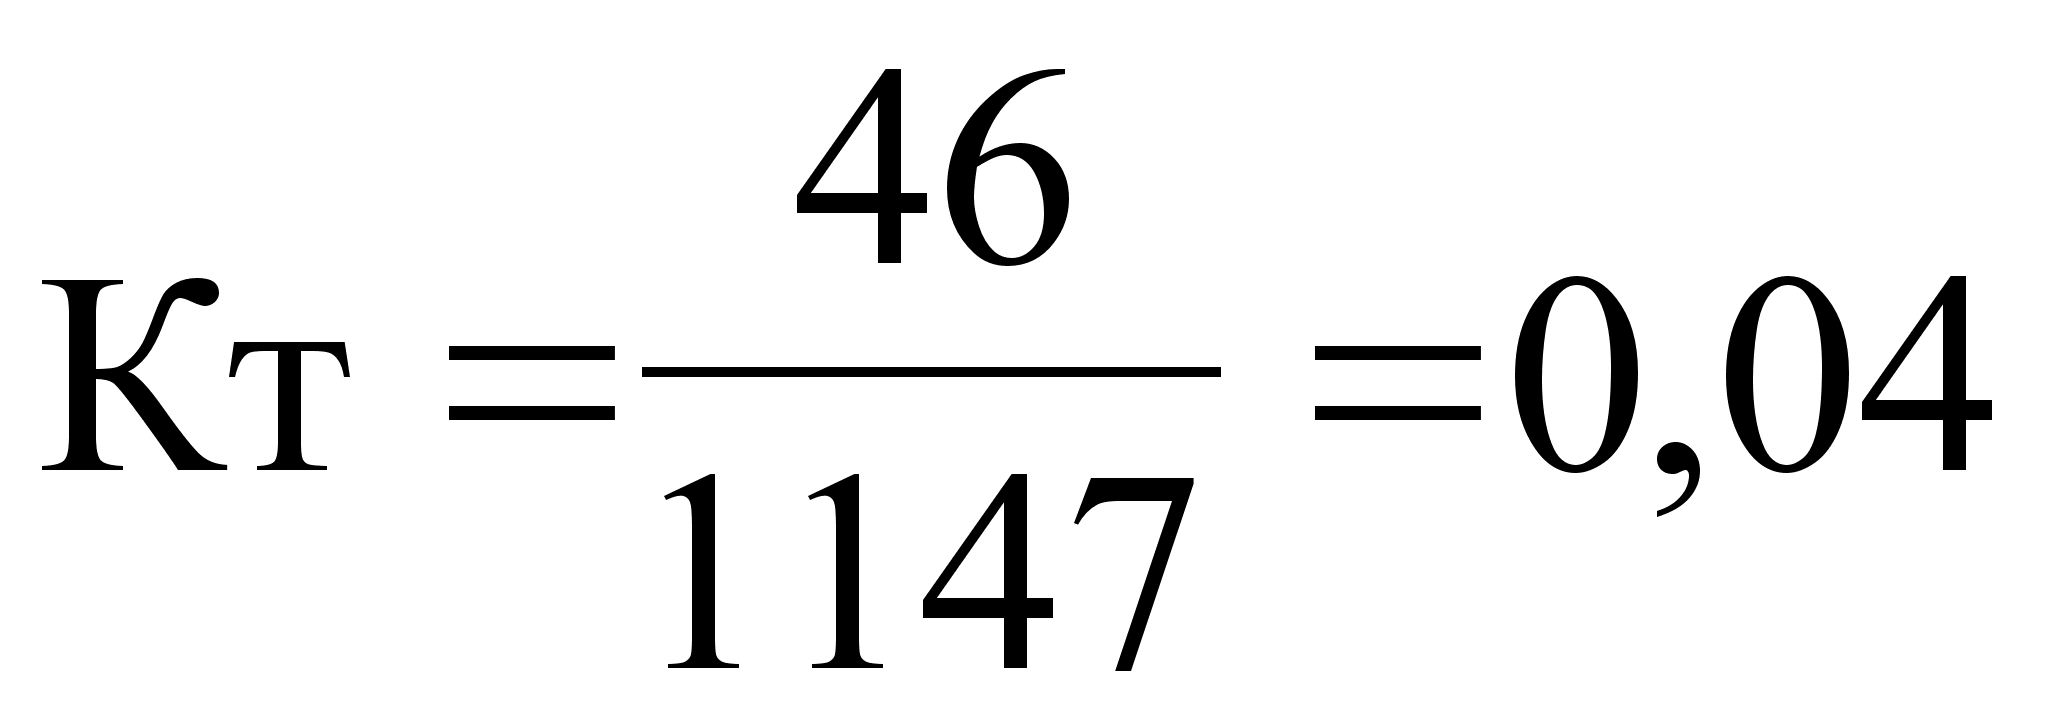 предшествующий
год
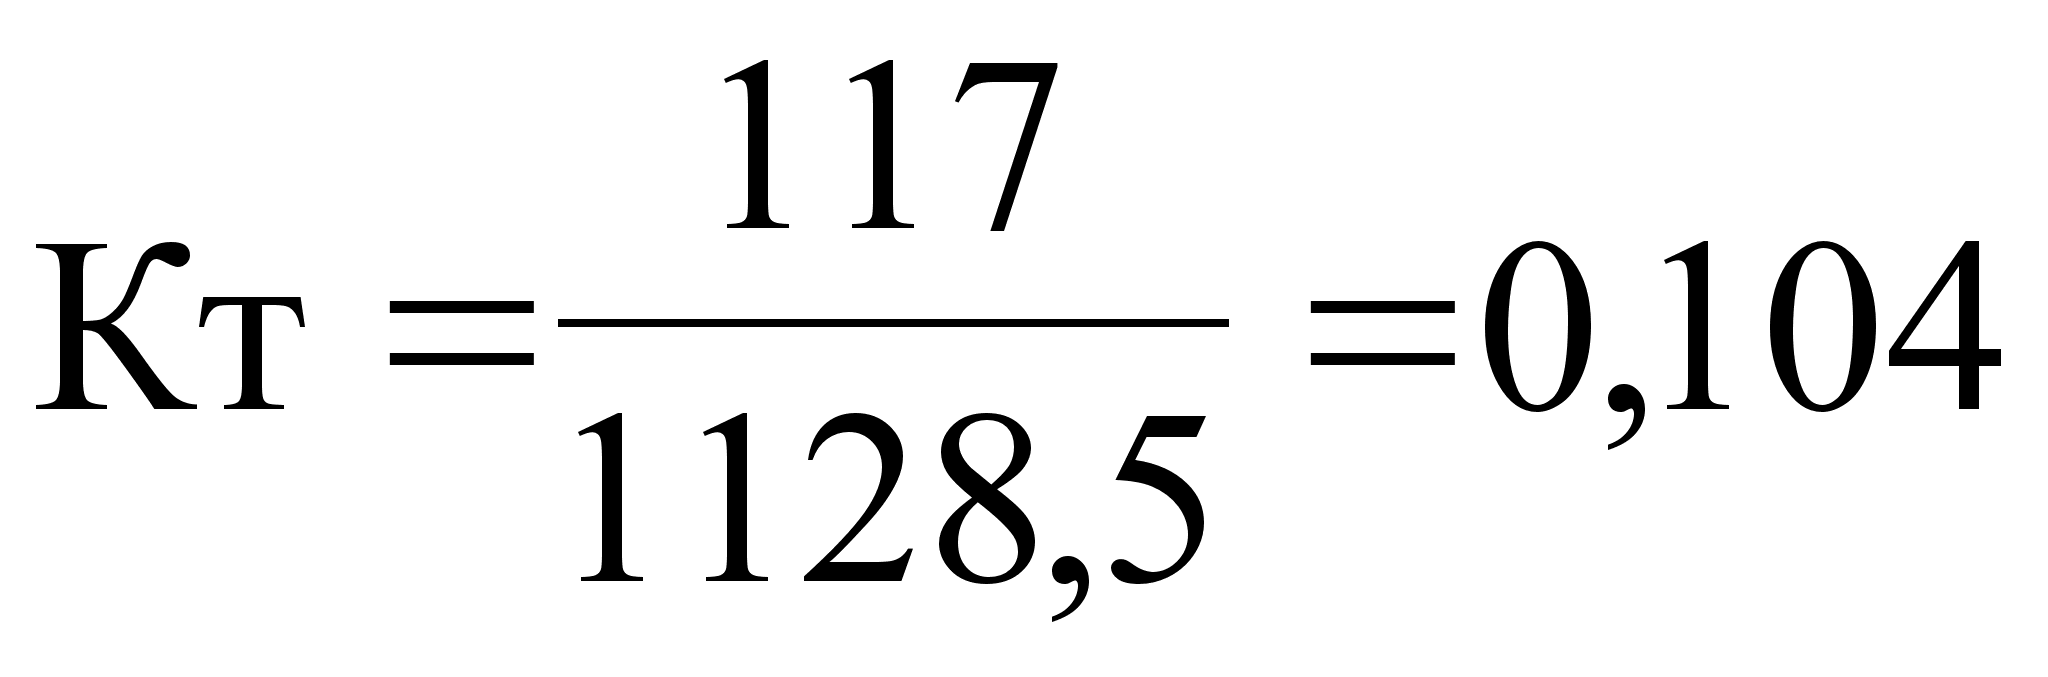 на начало
года
1.4.3. АНАЛИЗ ИСПОЛЬЗОВАНИЯ ТРУДОВЫХ РЕСУРСОВ
Полноту использования трудовых ресурсов можно оценить по количеству отработанных дней и часов одним работником за анализируемый период времени, а также по степени использования фонда рабочего времени.
Исходные данные для анализа представлены в таблице 15
Таблица 15
Анализ использования трудовых ресурсов предприятия
(производство прерывное, длительность рабочего дня 8 часов, эффективный фонд рабочего времени одного среднесписочного рабочего 216 дней)
| Показатели | Предыдущий год | На начало отчетного 2001 года | Отклонение абсолютное, ( + - ) |
| 1 | 2 | 3 | 4 |
| Среднегодовая численность ППП, чел. ( Т.14 (КР)) | 1147 | 1128,5 | - 18,5 |
| Отработано за год одним работающим, дней (Д) | 221 | 203 | - 18 |
| Отработано за год одним работающим, часов (Ч) (п.2*п.4) | 1730.43 | 1563.1 | -167.33 |
| Средняя продолжительность рабочего дня, часов (П) | 7,83 | 7,7 | - 0,13 |
| Годовой фонд рабочего времени, тысяч человекочасов (п.3*п.1/1000) | 1984.8 | 1763.95 | - 220.55 |
| В том числе сверх урочное отработанное время, тыс. чел.час. | 1,700 | 1,400 | - 0,300 |
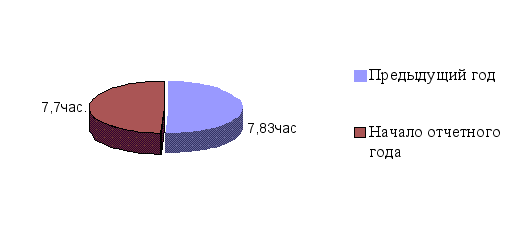
Рис.17 Средняя продолжительность рабочего дня
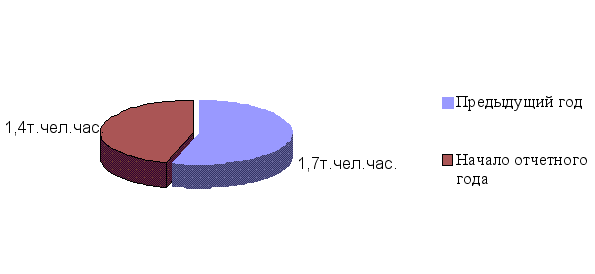
Рис.18 Сверхурочное отработанное время
Как показывают данные табл. 15 имеющиеся трудовые ресурсы предприятия используются недостаточно полно.
Определим потери рабочего времени в отчетном периоде:
ЦДП ( целенаправленное увеличение рабочего времени)
ЦДП = ( До – Д норм. )* КРо * П норм.
ЦДП = (203 дн.-221 дн.) *1208,5 чел. * 8 час. = -174024чел. час.
ВСП ( внутрисменные потери)
ВСП = (По – П норм.)* До * КРо
ВСП = (7,7 час.-7,83 час.)*203дн. * 1208,5 чел. = -31892,31чел.час.
Всего потери составили 174024чел.час + 31892,31чел.час = 205916,31чел.час
Учитывая сверхурочно отработанные часы, средняя продолжительность рабочего дня в отчетном периоде составит:
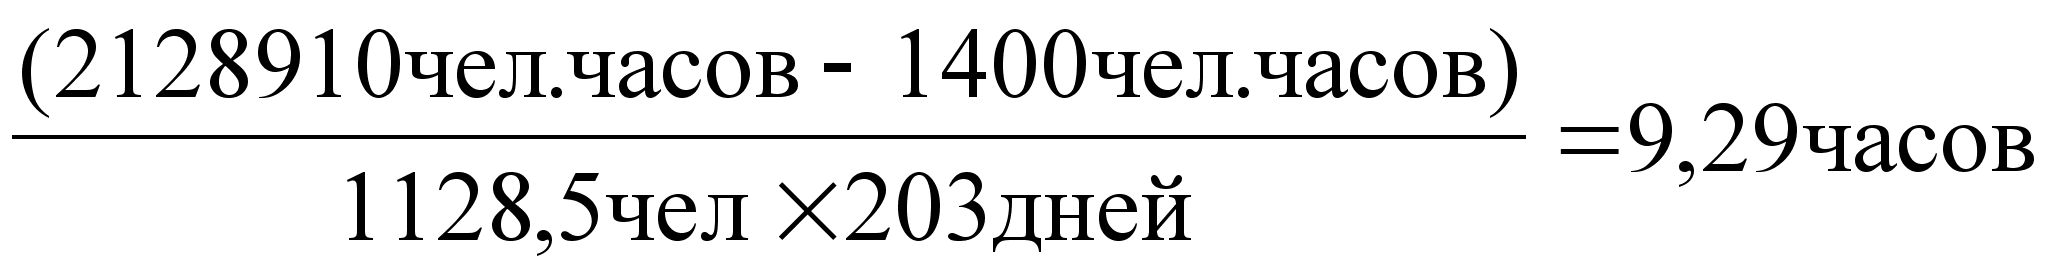
Тогда, учитывая сверхурочно отработанное время, внутрисменное увеличение рабочего времени в отчетном периоде составит:
ВСП = (9,29час.-8 час.) * 203 дн. * 1208,5 чел. = 316469,89чел.часов.
Что, если учитывать внутрисменные потери прирост отработанного времени составит 284577,58 чел.часов. (316469,89чел.часов. -31892,31чел.час.)
1.4.4. АНАЛИЗ ВЛИЯНИЯ НЕПРОИЗВОДИТЕЛЬНЫХ ЗАТРАТ ТРУДА НА РЕЗУЛЬТАТИВНЫЕ ПОКАЗАТЕЛИ
Непроизводительные затраты труда складываются из затрат рабочего времени на исправление брака выработанной продукции и в связи с отклонениями от установленного режима.
Исходные данные для анализа приведены в таблице 16
Таблица 16
Исходные данные для расчета непроизводительных затрат рабочего времени
| Показатели | Отчетный 2001 год |
| 1. Товарная продукция, тыс. руб. | 87124 |
| 2. Реализованная продукция, тыс. руб. | 75795 |
| 3. Рентабельность реализованной продукции, % | 20,48 |
| 4. Валовая прибыль от реализованной продукции, тыс. руб. | 12885,15 |
| 5. Производственная себестоимость реализованной продукции, тыс. руб. | 62909,85 |
| 6. Среднегодовая заработная плата основных производственных рабочих, тыс. руб. (повременная по тарифным ставкам) | 4758,91 |
| 7. Численность основных производственных рабочих, чел. | 329 |
| 8. Среднемесячная заработная плата одного производственного рабочего, тыс. руб. (по тарифным ставкам). | 1,205 |
| 9. Сырье, материальные затраты, комплексные изделия, полуфабрикаты, тыс.руб. (проценты в себестоимости товарной продукции) 55% план/факт | 22453 / 33882 |
| 10. Себестоимость забракованной продукции, т.руб. (% от производственной себестоимости = 6,8%) | 4277,86 |
| 11. Затраты на исправление брака (% от себестоимости забракованной продукции – 17,1) | 731,51 |
| 12. Количество человекочасов, отработанных основными производственными рабочими | 75795 |
По данным табл. 16 определим:
Удельный вес заработной платы основных производственных рабочих в производственной себестоимости продукции 4758,91т.руб. /62909,85т.руб. * 100 = 7,56%
Сумму заработной платы в себестоимости забракованной продукции
7,56% / 100% * 4277,86т. руб. = 323,41т. руб.
Удельный вес заработной платы основных производственных рабочих в производственной себестоимости за вычетом стоимости сырья, материалов, комплектующих
4758,91т. руб.* 100%/ (62909,85т. руб. - 33882 т. руб.) = 16,39%
Заработная плата рабочим по исправлению брака 731,51т. руб. * 16,39/ 100 = 119,89т. руб.
Заработная плата рабочим в окончательном браке и на его исправление 323,41т. руб. + 119,89т. руб. = 443,3т. руб.
Количество человеко часов, отработанных основными производственными рабочими 1886,5час * 329чел = 620658,5 чел.часов
Среднечасовая заработная плата основных производственных рабочих 4758,91т.руб.*1000 /620658,5 чел.час. = 7,668руб.в час.
Стоимость рабочего времени, затраченного на изготовление брака и его исправление 443,3руб. * 1000 / 7,668руб.в час = 57811,68час.
Среднечасовая выработка одним основным производственным рабочим
87124 т. руб. / 620658,5 чел. час. = 0,14т. руб.
Дополнительный объем выработанной товарной продукции за счет ликвидации непроизводственных потерь рабочего времени
0,14т.руб. * 57811,68часов = 8093,64 т. руб.
Таким образом, стоимость рабочего времени, затраченного на исправление брака составляет 57811,68 чел.часов. В результате ликвидации непроизводительных потерь рабочего времени увеличение объема товарной продукции возрос на 8093,64 т.руб.
1.4.5 ОБЩИЕ ВЫВОДЫ И ПРЕДЛОЖЕНИЯ
1. Предприятие имеет