Разработка стратегии фирмы на основе анализа и оценки эффективности ее хозяйственной деятельности
в том числе:
39,02
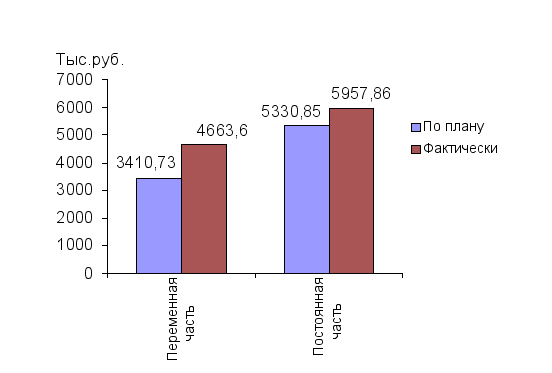
Рис.24 Общий фонд заработной платы промышленно – производственных рабочих
На основании данных таблице 24 определим относительное отклонение по фонду заработной платы с учетом выполнения плана по производству товарной продукции
ΔФЗПотн.=ФЗПф–ФЗПскор.=ФЗПфппп–(ФЗПт.пер*Квп+ФЗПпл.пост)
где: ΔФЗПотн. – относительное отклонение по фонда заработной платы;
ФЗПф – фактическое фонд заработной платы;
ФЗПскор. – фонд заработной платы плановый, скорректируемый на коэффициент выполнения плана по выпуску продукции;
ФЗПпямер.,ФЗПпл.пост. – соответственно переменная и постоянная сумма планового фонда заработной платы;
ΔФЗПотн. = 10621,46-(3410,73*1,4189+5330,85) = + 451,1252тыс. руб.
При расчете относительного отклонения по ФЗП можно использовать поправочный коэффициент (Кпер.), который отражает удельный вес переменной заработной платы в общем, фонде
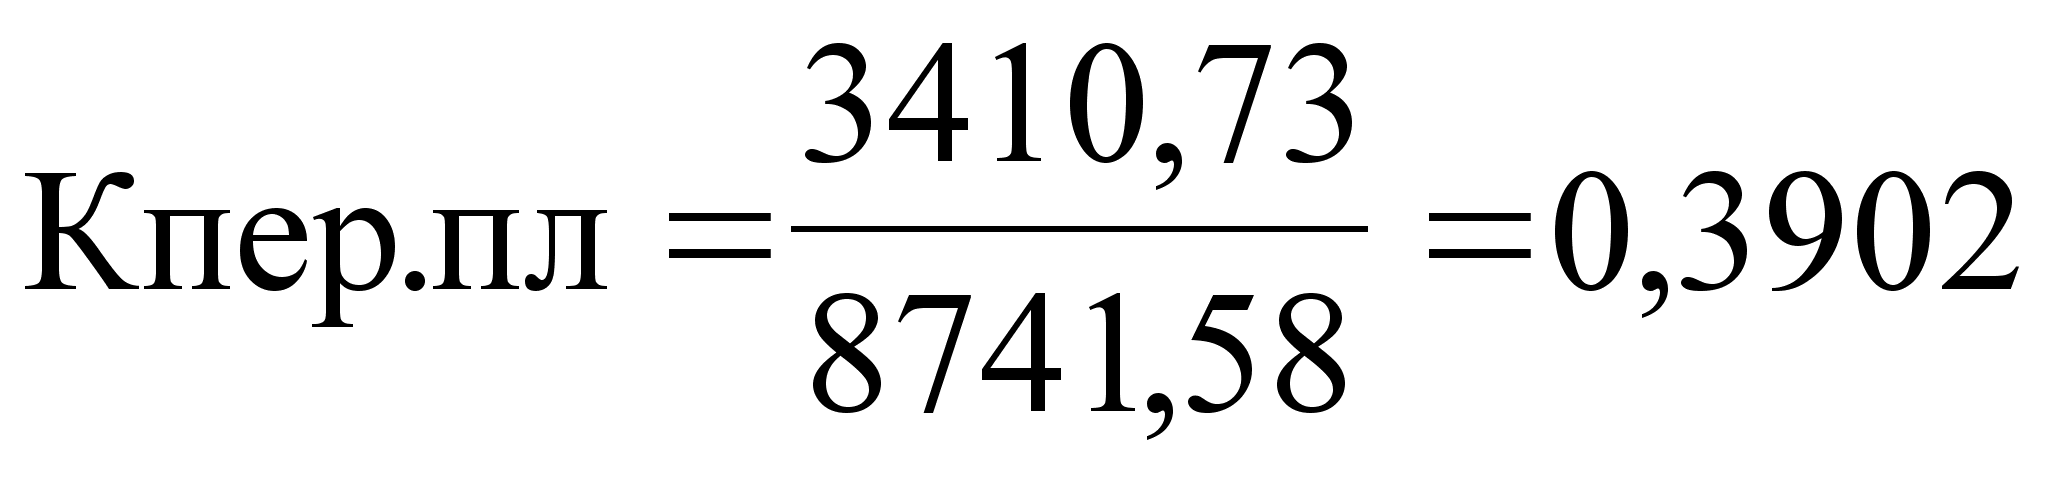
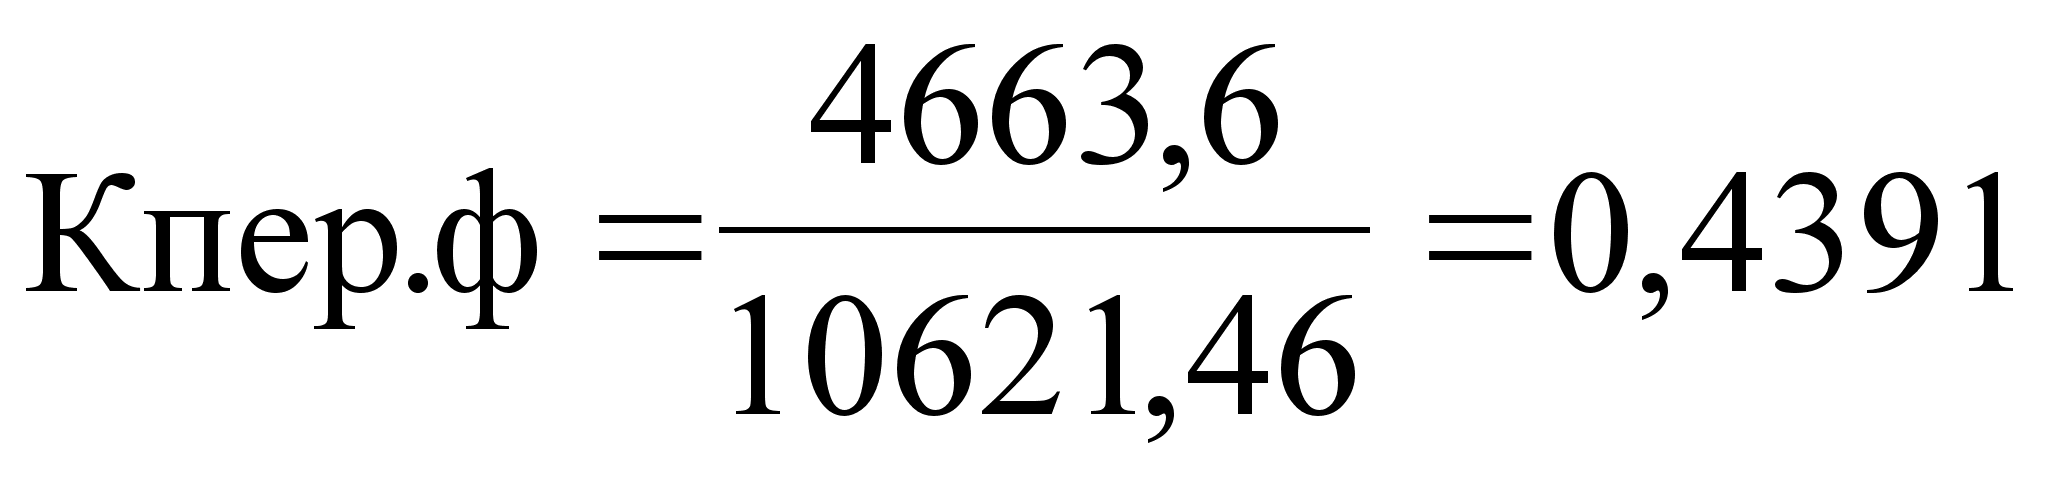
Поправочный коэффициент отражает удельный вес переменной заработной платы в общем, фонде и показывает на какую долю процента следует увеличить плановый фонд заработной платы за каждый процент перевыполнения плана по выпуску продукции (ΔТП%)
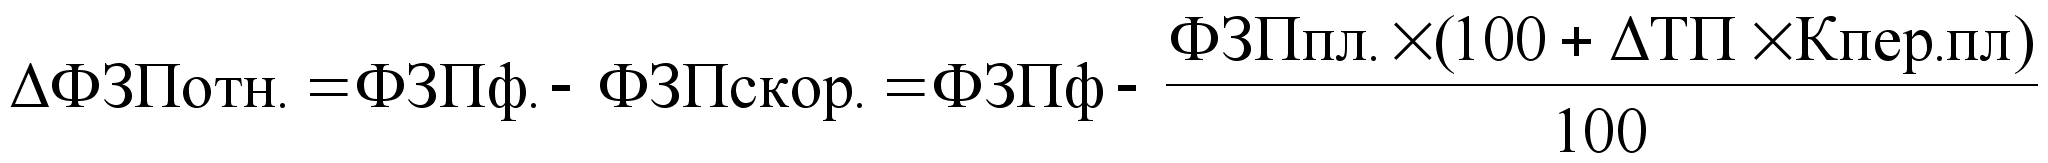
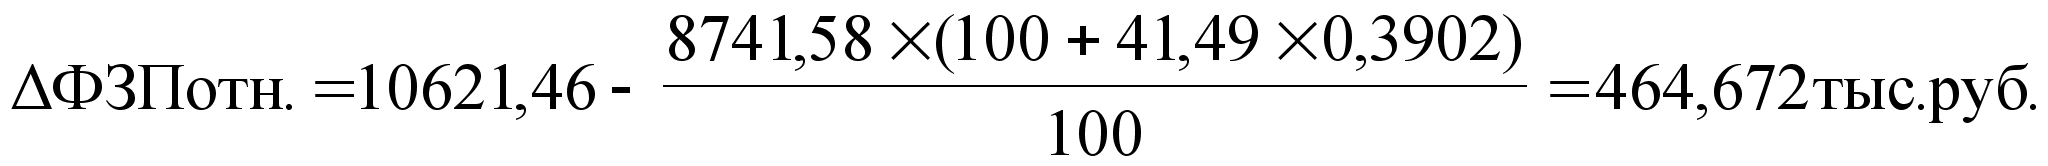
Следовательно, на данном предприятие имеется и относительный перерасход ФЗП равный 464,672тыс. руб.
Далее определим факторы абсолютного и относительного отклонения по фонду заработной платы.
Переменная часть ФЗП зависит от объема производства продукции (ТП), его структуры (Удi), удельной трудоемкости (УТЕi) и уровня среднечасовой оплаты труда (Отi)
Для расчета влияния этих факторов на абсолютное и относительное отклонение по ФЗП (переменная часть) необходимы данные приведенные в таблице 25.
Таблица 25
| Показатели | Сумма, тыс. руб. |
| 1. ФЗП план | 3410,73 |
| 2. По плану, пересчитанному на фактический объем производства продукции | 4839,48 |
|
3.По плану, пересчитанному на фактический объем производства продукции и фактическую структуру УЗППЛ = 0,055 |
6799,11 |
| 4. Фактически при фактически удельной трудоёмкости и плановом уровне оплаты труда | 3057,87 |
| 5. Фактически | 4663,6 |
| 6. Отклонение от плана | |
| - абсолютное | 1252,87 |
| - относительное | - 175,88 |
1.6.1. АНАЛИЗ ПЕРЕМЕННОЙ ЧАСТИ ФЗП
Расчет влияния факторов на изменение переменной части ФЗП приведен в таблице 26
Таблица 26
Расчет влияния факторов на изменение переменной части ФЗП, тыс. руб.
| Фактор |
ΔФЗПАБС. |
ΔФЗПОТН |
| 1. Объем производства продукции, шт. | + 1428.75 | - |
| 2. Структура произведенной продукции | + 1959,63 | + 1959,63 |
| 3. Удельная трудоёмкость продукции | -3741,24 | 3741,24 |
| 4. Уровень оплаты труда | 1605,73 | 1605,73 |
| Итого: | + 1252,87 | - 175,88 |
Результаты расчетов говорят о том, что на данном предприятие имеется относительный перерасход переменной заработной платы. Он может произойти из-за опережающих темпов роста заработной платы по отношению к росту производительности труда, а также за счет изменения структуры производства.
1.6.2. АНАЛИЗ ПОСТОЯННОЙ ЧАСТИ ФЗП
Для детерминированного факторного анализа абсолютного отклонения по фонду повременной заработной платы могут быть использованы следующие модели:
ФЗП = ЧР * ГЗП
ФЗП = ЧР * Д * ДЗП
ФЗП = ЧР * Д * ЧЗП
где ЧР – численность работающих
ГЗП – среднегодовая заработная плата
Д – количество отработанных дней одним рабочим за год
П – средняя продолжительность рабочей смены, час
ЧЗП – среднечасовая заработная плата одного рабочего, руб.
Исходные данные приведены в таблице 27
Таблица 27
Исходные данные для анализа повременного фонда заработной платы рабочих
| Показатели | По плану 2001 г. | Фактически 2001 г. | Отклонение ( + - ) |
| 1. Среднесписочная численность рабочих повременщиков, чел. | - 58 | ||
| 2. Количество отработанных дней одним рабочим в среднем за год, дней | 216 | 203 | - 13 |
| 3. Средняя продолжительность рабочей смены, час. | 8 | 7,7 | - 0,3 |
| 4. Фонд повременной оплаты труда рабочих, тыс.руб. | 3260,3 | 2941,9 | - 318,4 |
| 5. Заработная плата одного рабочего, руб. | |||
| - среднегодовая | 7512 | 7824 | + 312 |
| - среднедневная | 34,77 | 38,54 | + 3,77 |
| - среднечасовая | 4,34 | 5 | + 0,66 |
Расчет влияния факторов, проведенных в табл. 27, можно произвести способом абсолютных разниц
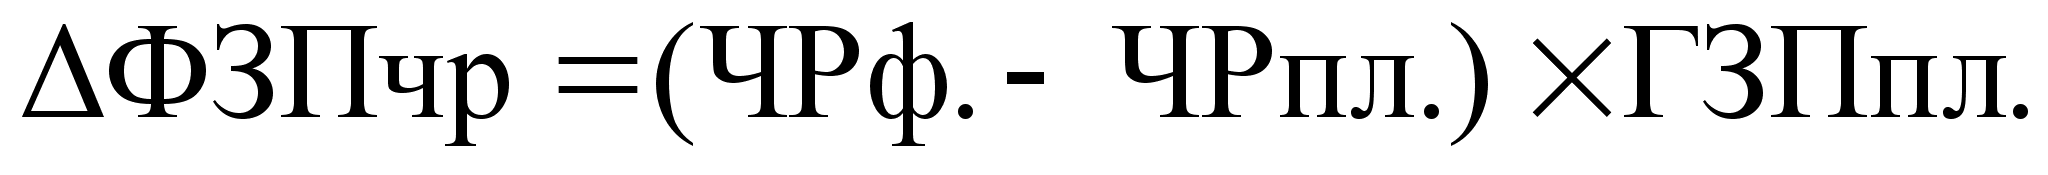
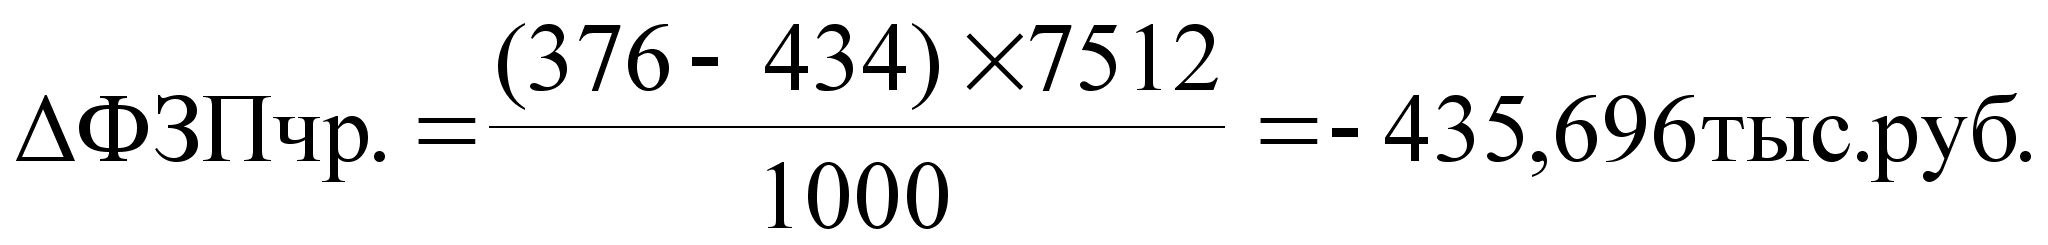
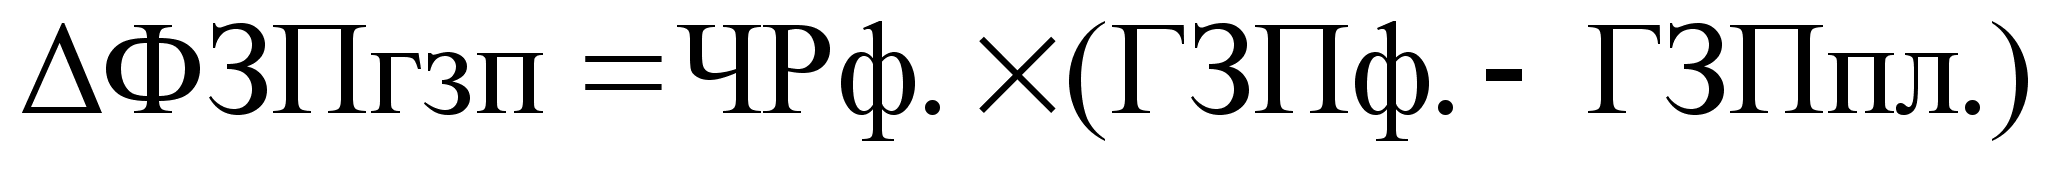
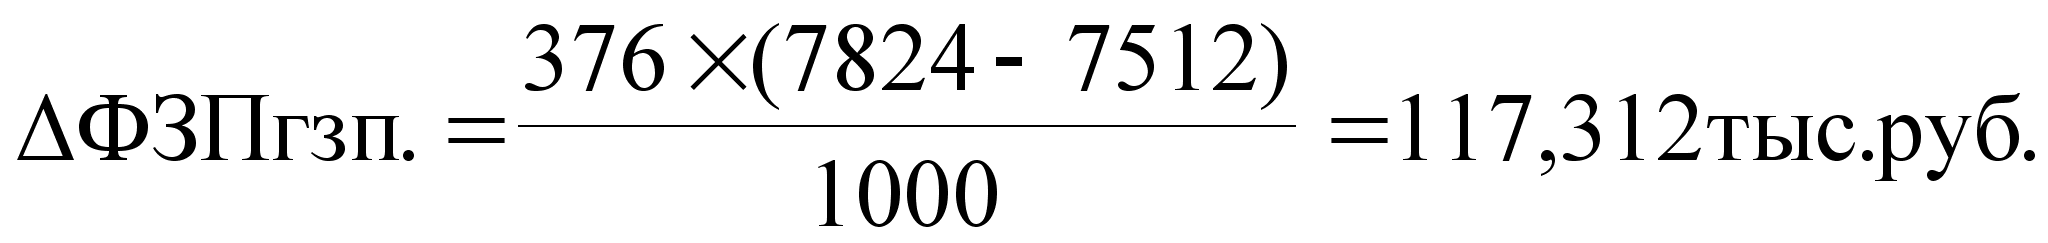
Итого: (-435696)+ (+117312)= -318384тыс.руб.
В том числе ΔФЗПгзп. изменилась за счет:
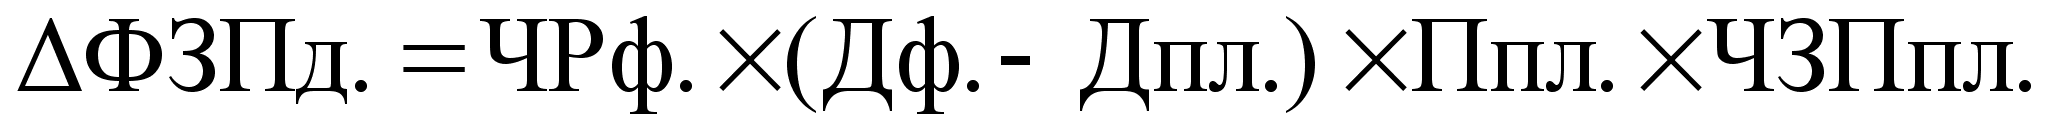
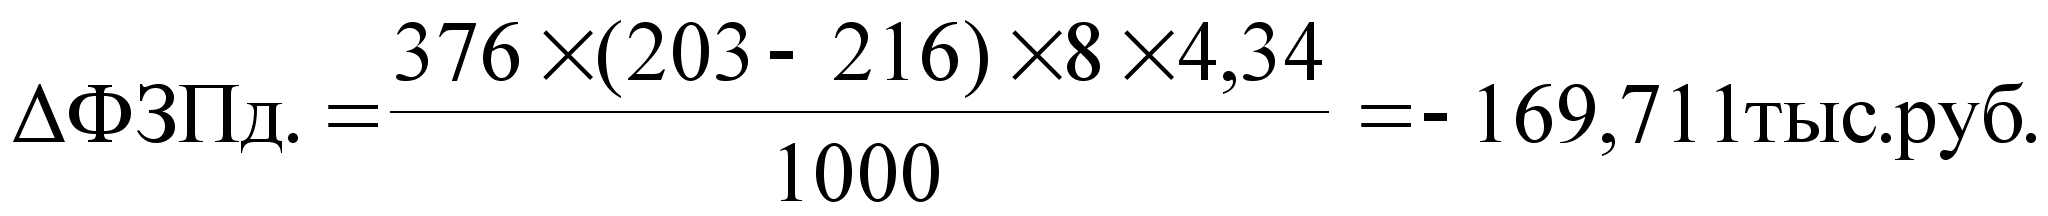
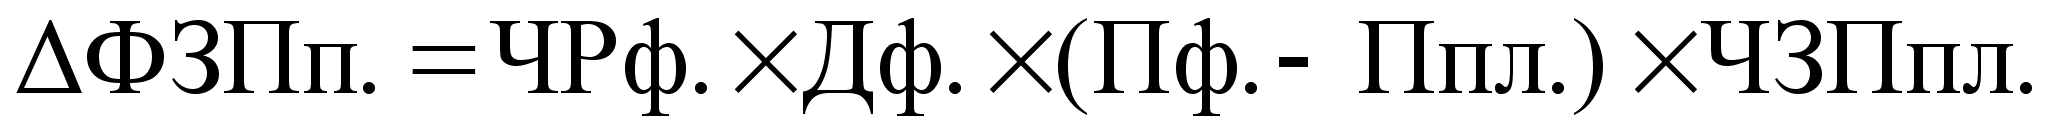
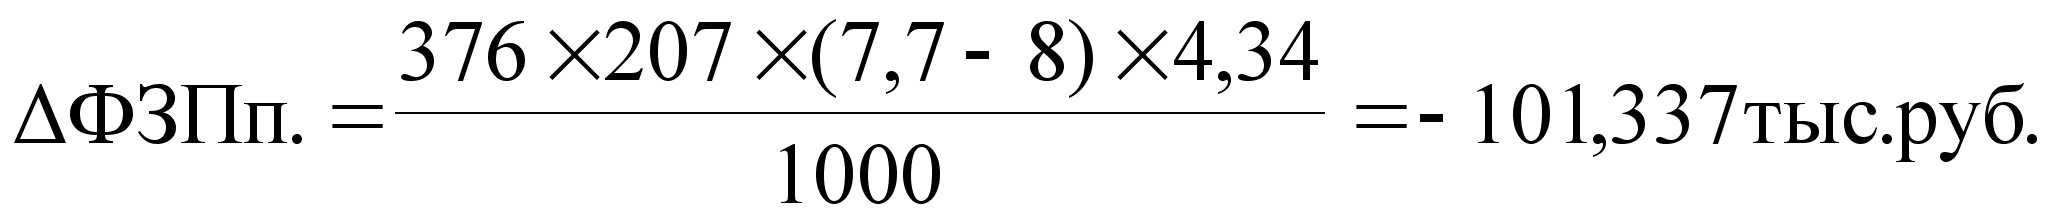
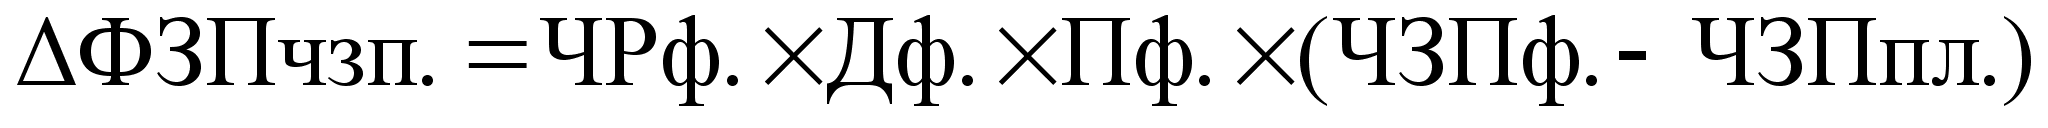
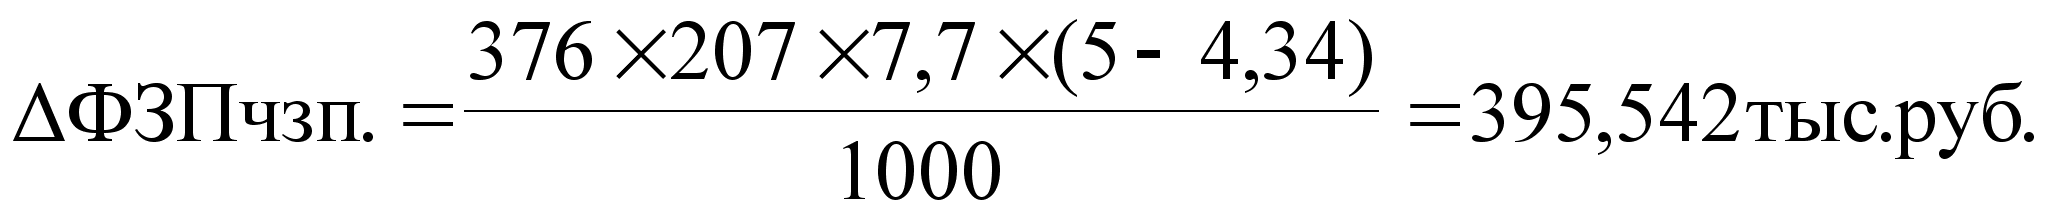
Итого: (-169,711)+(-101,337)+(+395,542)=124,494тыс.руб.=>к 117,312тыс.руб.
Таким образом, экономия повременного фонда зарплаты и увеличение среднегодового заработка произошла в основном за счет уменьшения численности рабочих повременщиков. Рост среднечасовой оплаты труда произошел в результате повышения тарифных ставок в связи с инфляцией.
На изменение ФЗП служащих могли повлиять численность и среднегодовой заработок.
1. На данном предприятии численность служащих снизилась на 22 человека
- по плану 15 + 180 + 198 = 393 человека
-по факту 9+170+192 = 371 человек 371 - 393 = -22человек
2. Оплата труда служащих:
-по плану 1328,12 тыс. руб.
-по факту 1436,5 тыс. руб.
3. Среднегодовая заработная плата на одного человека
-по плану 1328,12 / 393 =3,38тыс. руб.
-по факту 1436,5 / 371 = 3,87тыс. руб.
4. Должностной оклад в среднем на одного человека
-по плану 3,38 * 1000 /12 = 281,67 руб.
-по факту 3,87* 1000 / 12 = 322,5руб.
5. ФЗП служащих изменился за счет изменения численности
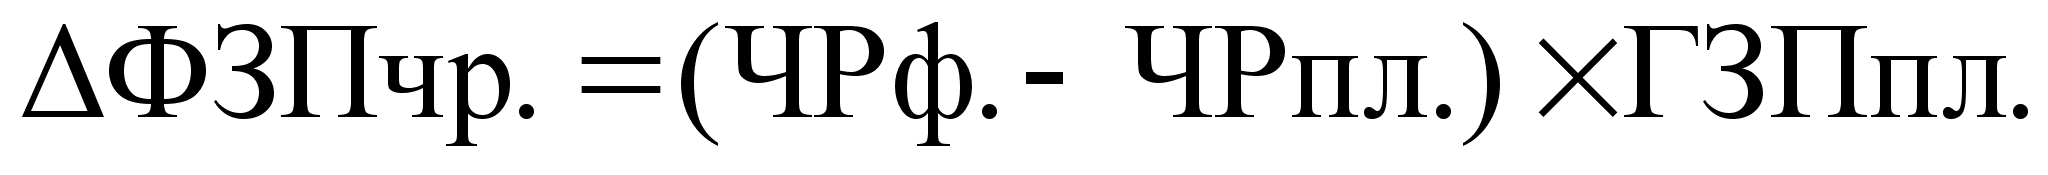
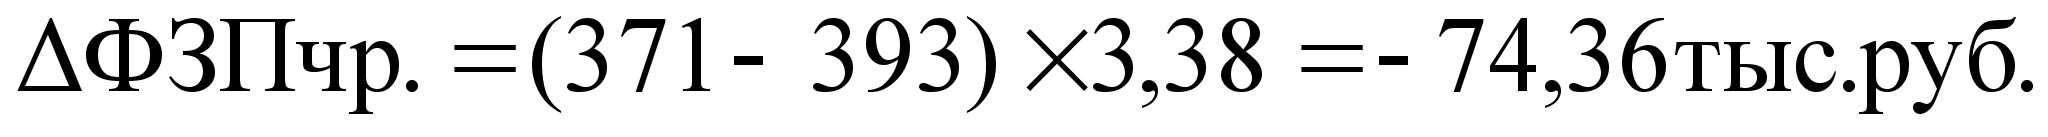
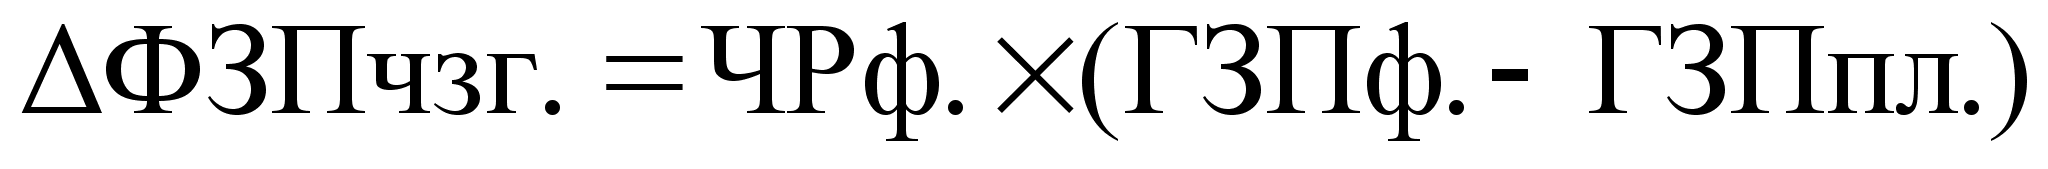
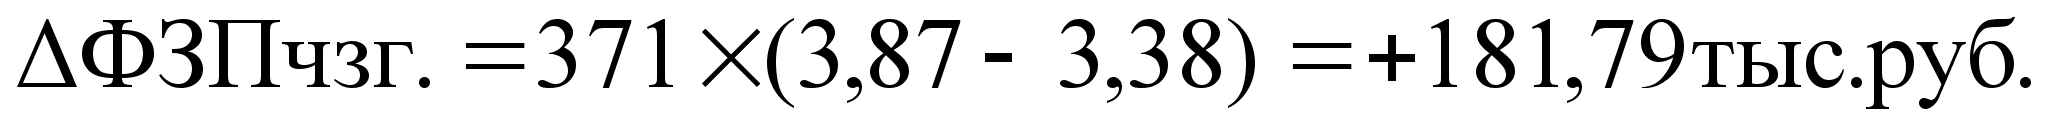
Итого: (-74,36)+ (+181,79) = 107,43тыс.руб. => 108,38тыс.руб.
1.6.3. АНАЛИЗ ПОКАЗАТЕЛЕЙ ИСПОЛЬЗОВАНИЯ ФЗП
Для оценки эффективности использования средств на оплату труда применяются показатели, приведенные в таблице 28
Таблица 28
Показатели эффективности использования фонда заработной платы ППП
| Показатели | По плану 2001 г. | Фактически 2001 г. |
Отклонение (+ - ) |
| 1. Производство продукции ТП, тыс. руб. | + 25725 | ||
| 2. ФЗП ППП, тыс. руб. | 8741,58 | 10621,46 | + 1879,88 |
| 3. Производство ТП на рубль ЗП, тыс. руб. | 7,02 | 8,20 | + 1 |
| 4. Реализовано продукции, тыс. руб. | 60566 | 75795 | + 15229 |
| 5. Выручка на рубль ЗП, тыс. руб. | 6,92 | 7,13 | + 0,21 |
| 6. Сумма валовой прибыли от реализации продукции, тыс. руб. | 9084,9 | 12885,15 | + 3800,25 |
| 7. Сумма валовой прибыли на рубль ЗП, тыс. руб. | 1,03 | 1,21 | + 0,18 |
| 8. Сумма чистой прибыли (30% по плану, 31% по факту от суммы валовой прибыли), тыс. руб. | 2725,47 | 3994,39 | + 1268,92 |
| 9. Сумма чистой прибыли на рубль ЗП, руб. | 0,31 | 0,37 | + 0,06 |
| 10. Сумма реинвестированной прибыли (55% по плану, 60% по факту от суммы чистой прибыли), тыс. руб. | 1499 | 2396,63 | + 897,63 |
| 11. Сумма реинвестированной прибыли на рубль ЗП, тыс. руб. | 0,17 | 0,22 | + 0,05 |
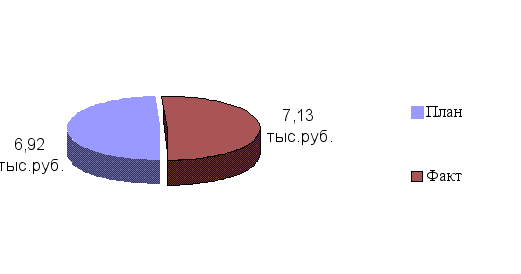
Рис.25 Выручка на рубль ЗП
Из таблице 28. видно, что анализируемое предприятие добилось повышения эффективности использования средств фонда оплаты труда. На рубль зарплаты в отчетном году произведено больше товарной продукции, получено больше валовой и чистой прибыли, сделано больше отчислений в фонд накопления, что следует оценить положительно.
Для расчета влияния факторов, влияющих на изменения чистой прибыли на рубль заработной платы применяется способ цепной подстановки.
Исходные данные приведены в таблице 29
Таблица 29
Данные для факторного анализа прибыли на рубль зарплаты
| Показатели | По плану 2001 г. | Фактически 2001 г. |
Отклонение (+ -) |
| 1. Прибыль от реализации продукции, тыс. руб. | + 3800,25 | ||
| 2. Чистая прибыль, тыс. руб. | 2725,47 | 3994,39 | + 1268,92 |
| 3. Доля чистой прибыли в общей сумме прибыли | 0,3 | 0,31 | + 0,01 |
| 4. Выручка от реализации продукции, тыс. руб. | 61399 | 87124 | + 25725 |
| 5. Стоимость выпущенной продукции, тыс. руб. | 60566 | 75795 | + 15229 |
| 6. Удельный вес выручки в стоимости, произведенной продукции, % | 101,37 | 114,94 | + 13,57 |
| 7. Рентабельность продаж, % | 15,0 | 17,0 | + 2,0 |
| 8. Фонд заработной платы ППП, тыс. руб. | 8741,58 | 10621,46 | + 1879,88 |
| 9. Отработанно дней одним рабочим за год | 216 | 203 | - 13 |
| 10. Среднедневная заработная плата ППП, тыс. руб. | 40,47 | 52,32 | + 11,85 |
| 11. Прибыль на рубль з/п, руб. | 1,039 | 1,21 | + 0,171 |
| 12. Чистая прибыль на рубль з/п, руб. | 0,31 | 0,37 | + 0,06 |
| 13. Удельный вес рабочих в общей численности промышленного – производственного персонала, % | 66,73 | 65,52 | - 1,21 |
| 14. Средняя продолжительность рабочего дня, час. | 8,0 | 7,7 | - 0,03 |
| 15. Среднечасовая выработка рабочего, руб. / час. | 42,90 | 65,50 | + 2,26 |
| 16. Численность ППП, чел. | 1181 | 1076 | - 105 |
| 17. Среднегодовая з/п ППП, тыс. руб. | 7,40 | 9,87 | + 2,47 |
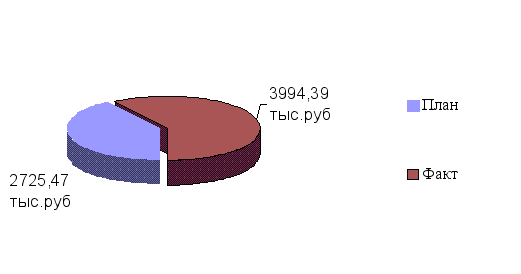
Рис.26 Чистая прибыль
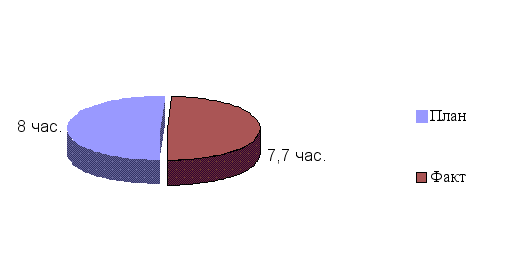
Рис.27 Средняя продолжительность рабочего дня
На базе данных табл. 29 ведем расчеты:
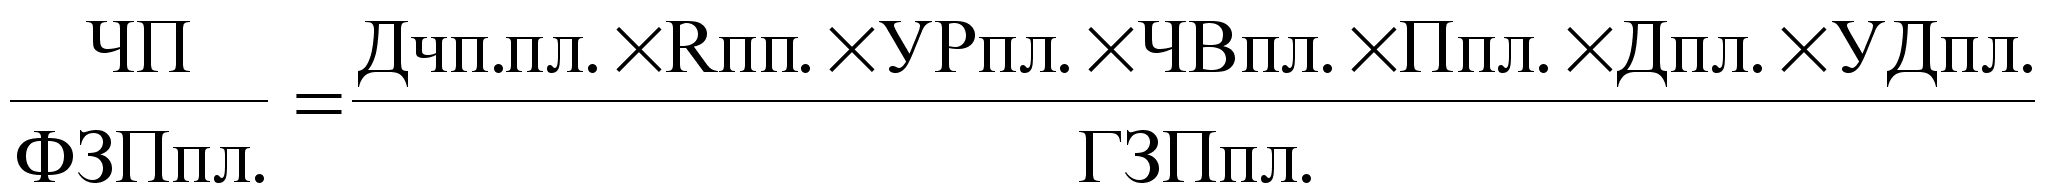
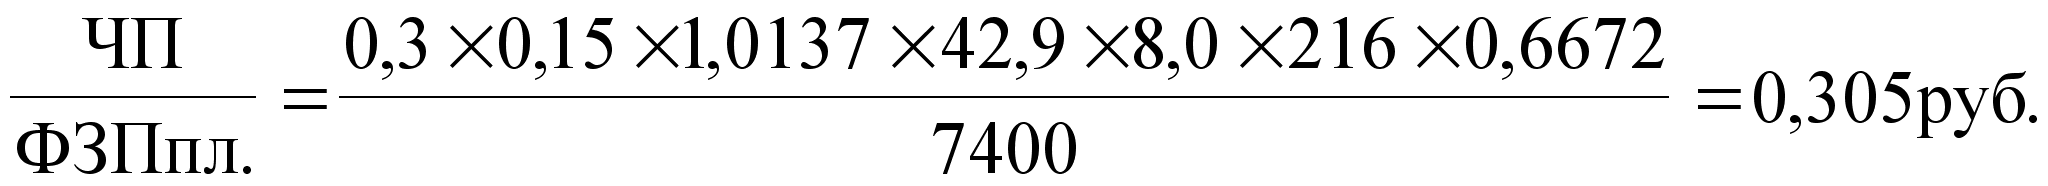
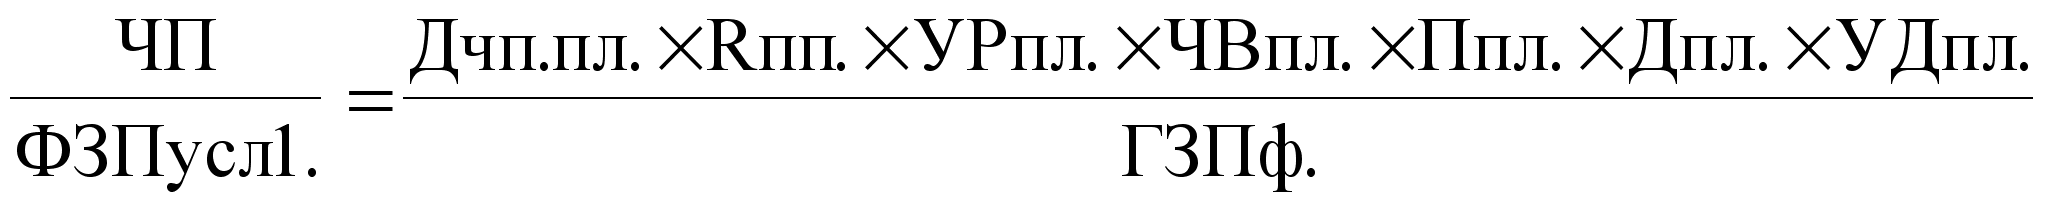
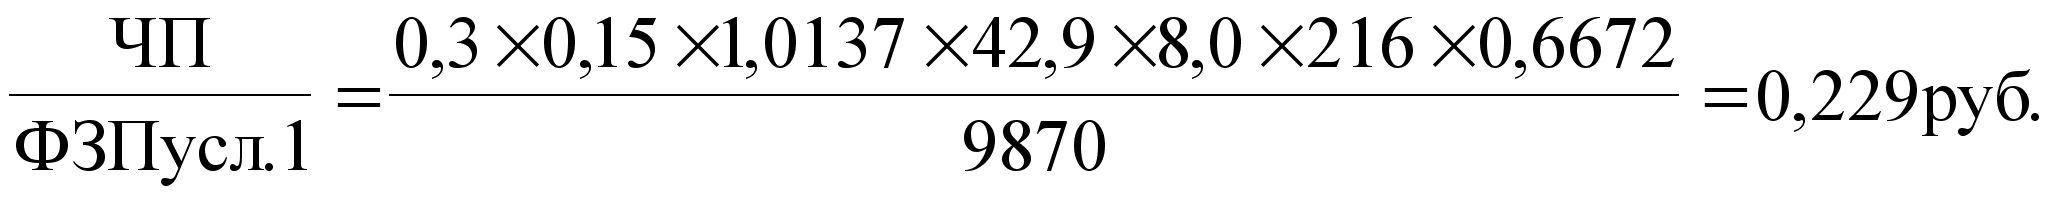
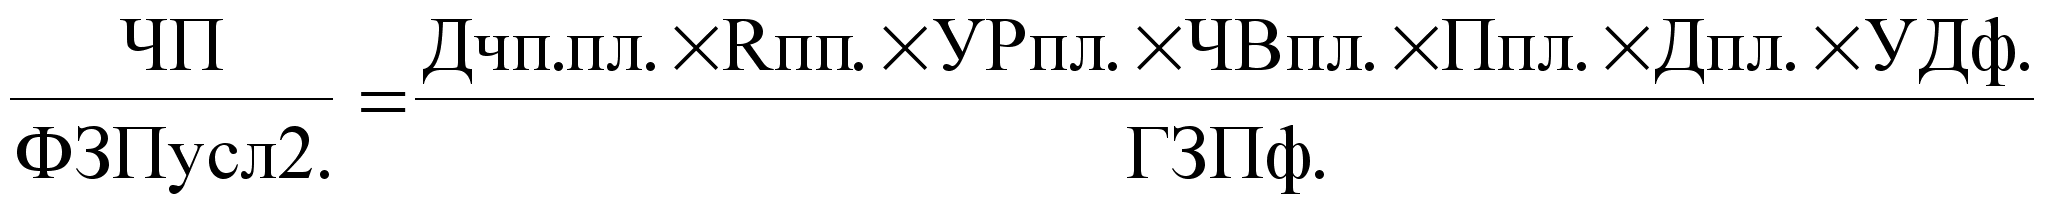
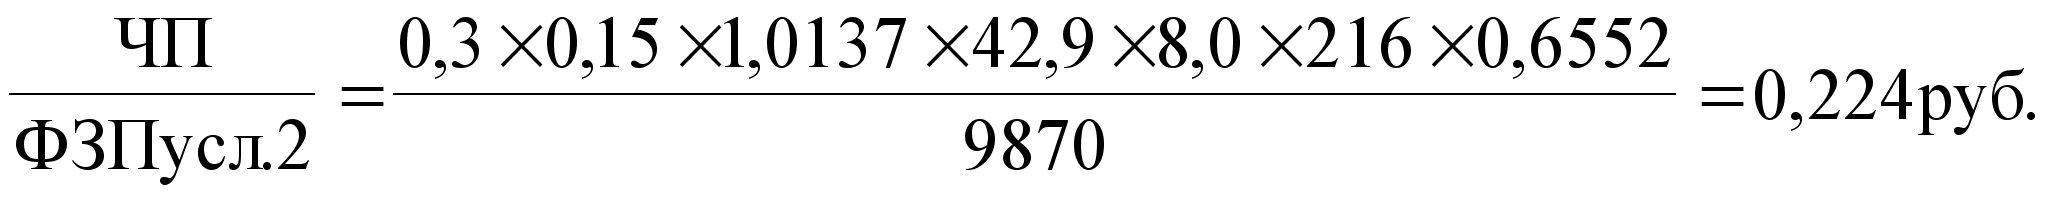
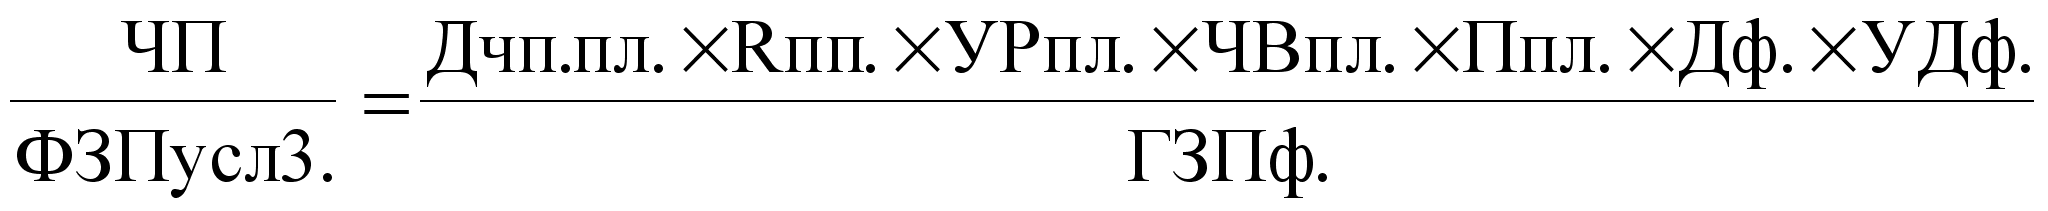
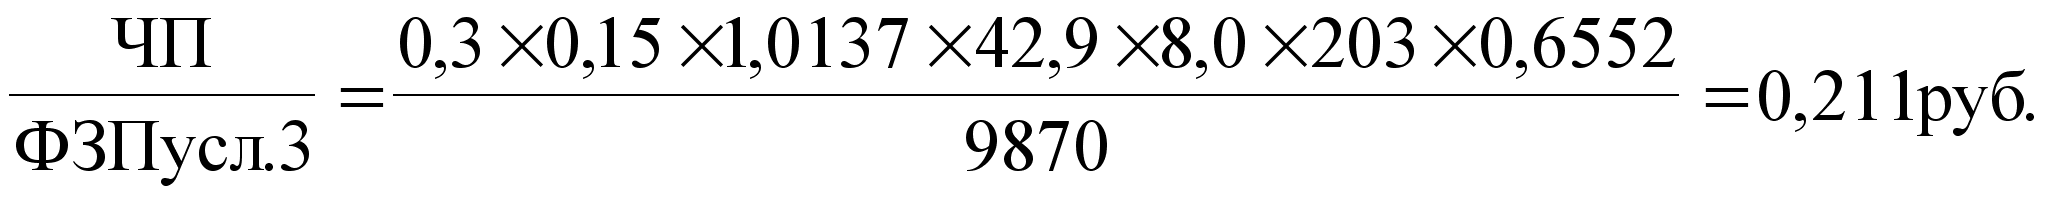
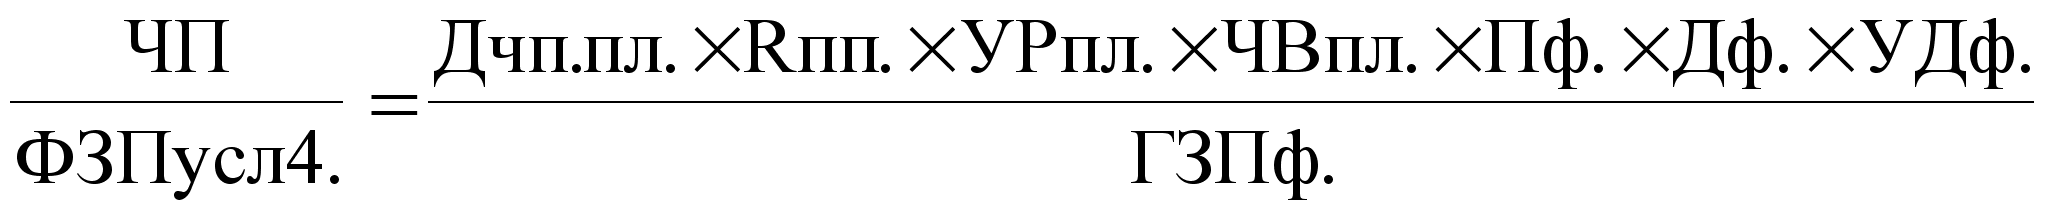
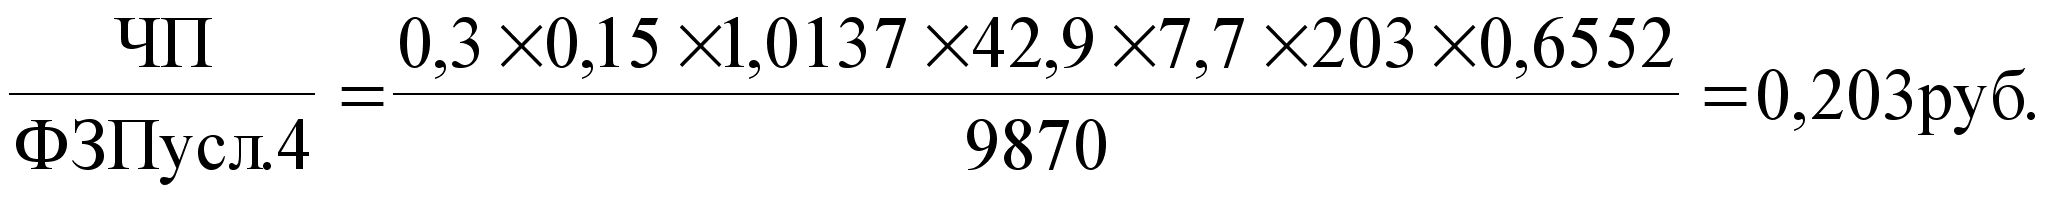
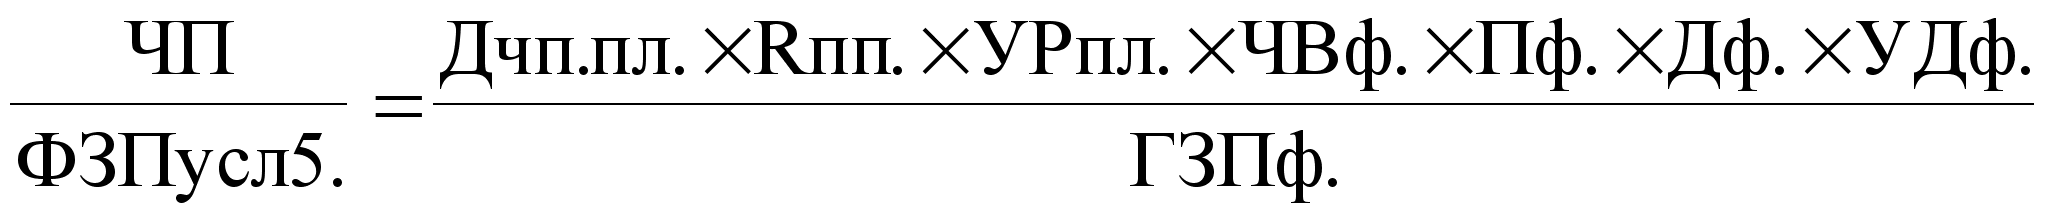
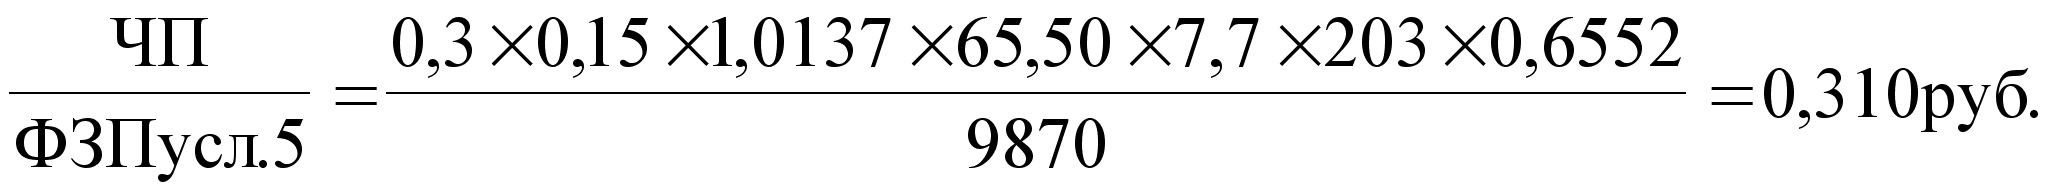
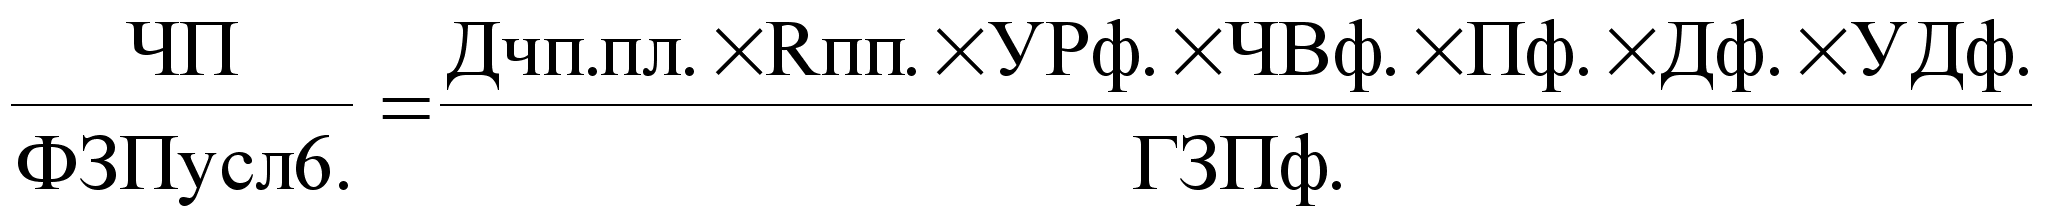
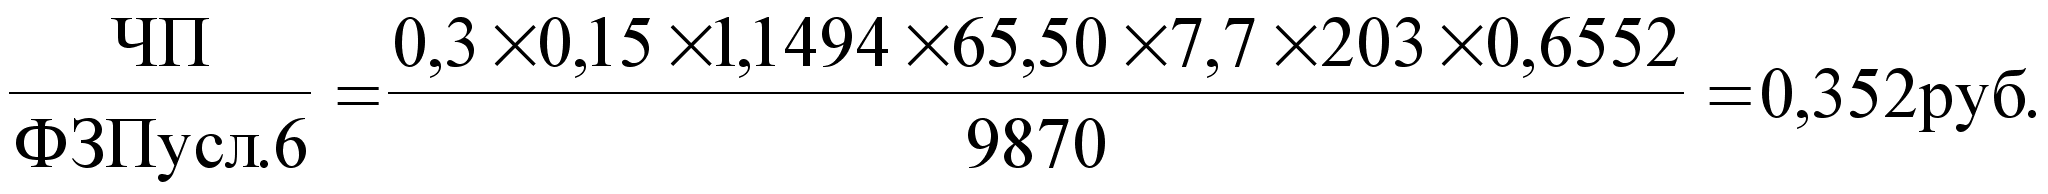
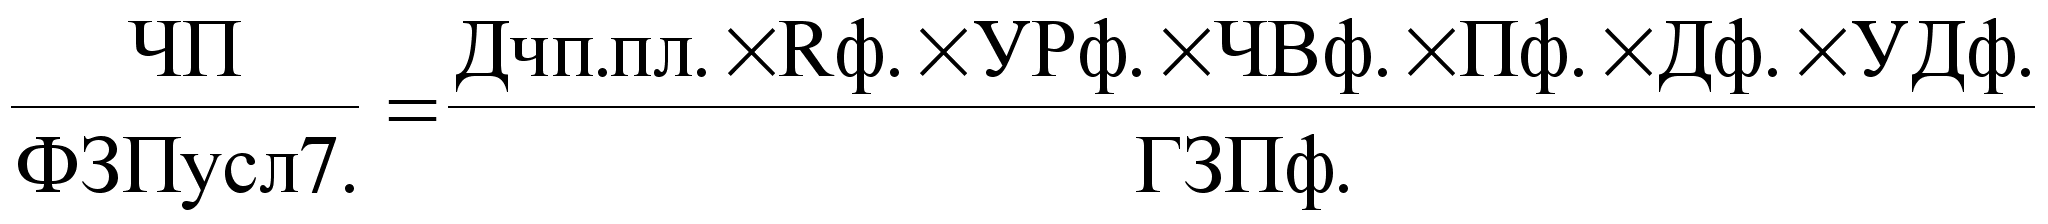
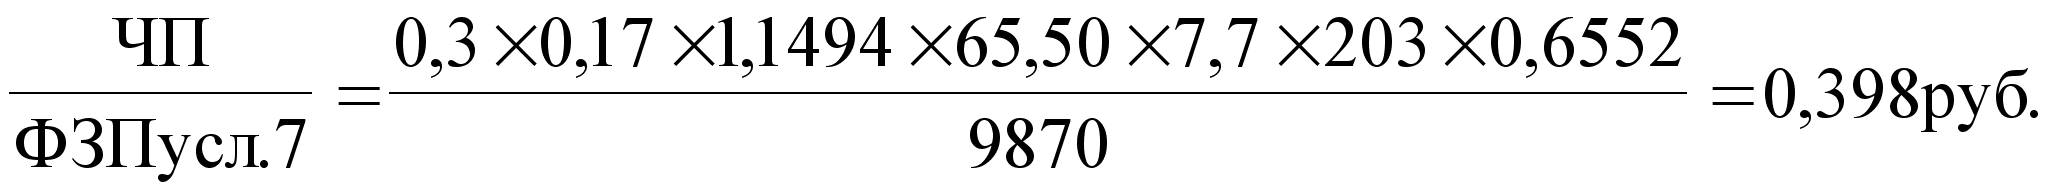
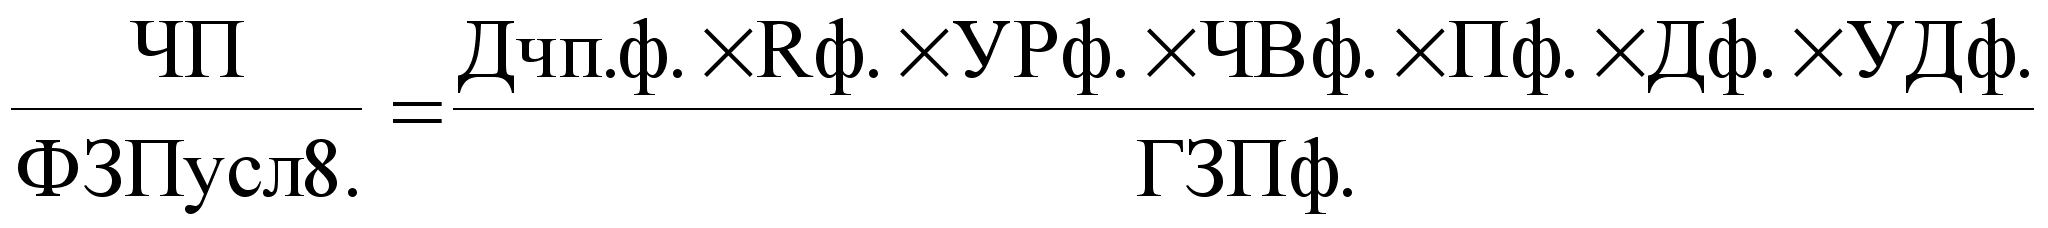
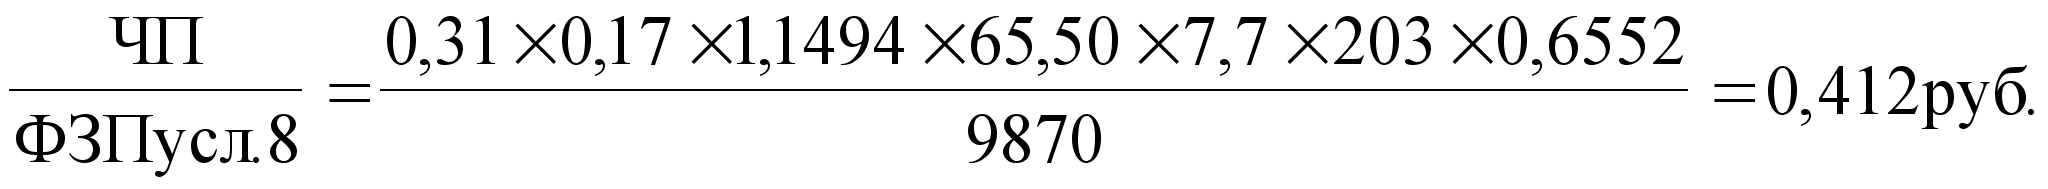
Изменение чистой прибыли на рубль зарплаты:
0,412-0,305 = + 0,107руб.
в том числе за счет изменения:
- среднегодового заработка одного работника предприятия
0,229-0,305= -0,076руб.;
- удельного веса рабочих в общей численности персонала
0,224-0,229 = -0,005руб.;
- количества отработанных дней одним рабочим за год
0,211-0,224 = -0,013руб.;
- средней продолжительности рабочего дня
0,203-0,211= -0,008руб.;
- среднечасовой выработки рабочих
0,310-0,203 = +0,107руб.;
- коэффициента реализуемости продукции
0,352-0,310 = +0,042руб.;
- уровня рентабельности продаж
0,398-0,352 = +0,046руб.;
- доли чистой прибыли в общей сумме валовой прибыли
0,412-0,398 = +0,014руб.;
Итого: (-0,076) + (-0,005) + (-0,013) + (-0,008) + (+0,107) + (+0,042) + (+0,046) + (+0,014) = 0,107
Изменение чистой прибыли на рубль зарплаты в значительной степени снизилось за счет среднегодового заработка одного работника предприятия, удельного веса рабочих в общей численности персонала, количества отработанных дней одним рабочим за год, а так же средней продолжительности рабочего дня. Это говорит о том, что предприятию необходимо правильно организовать фонд рабочего времени, что позволит повысить среднегодовой заработок.
Следует также установить соответствие между темпами роста средней заработной платы и производительностью труда.
Для расширенного воспроизводства и получения прибыли необходимо, чтобы темпы роста производительности труда опережали темпы роста его оплаты. Если такой принцип не соблюдается, то происходит иерархия фонда зарплаты, повышение себестоимости продукции и уменьшение суммы прибыли. Изменение среднего заработка ППП за сравнимый период характеризуется его индексом (Iсз)
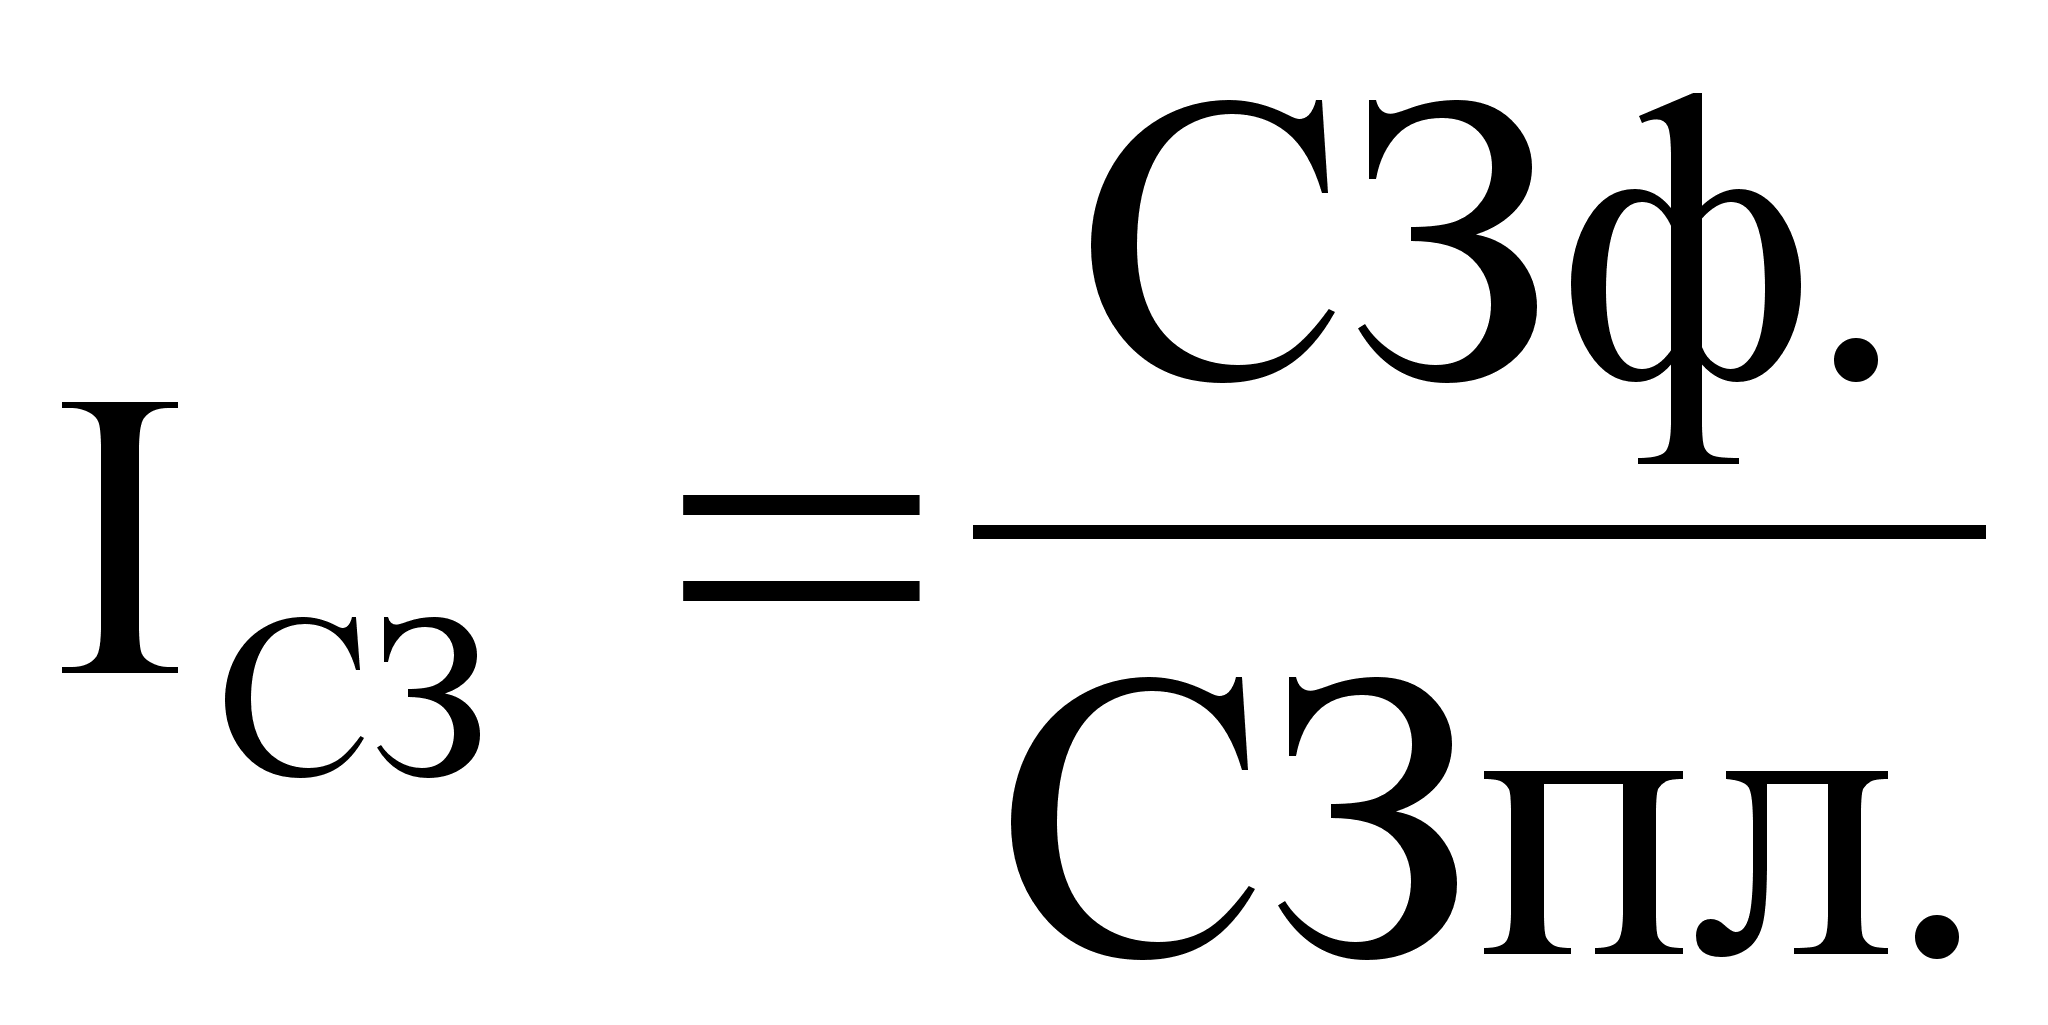
где СЗф., СЗпл. – соответственно среднегодовая зарплата за отчетный и плановый периоды
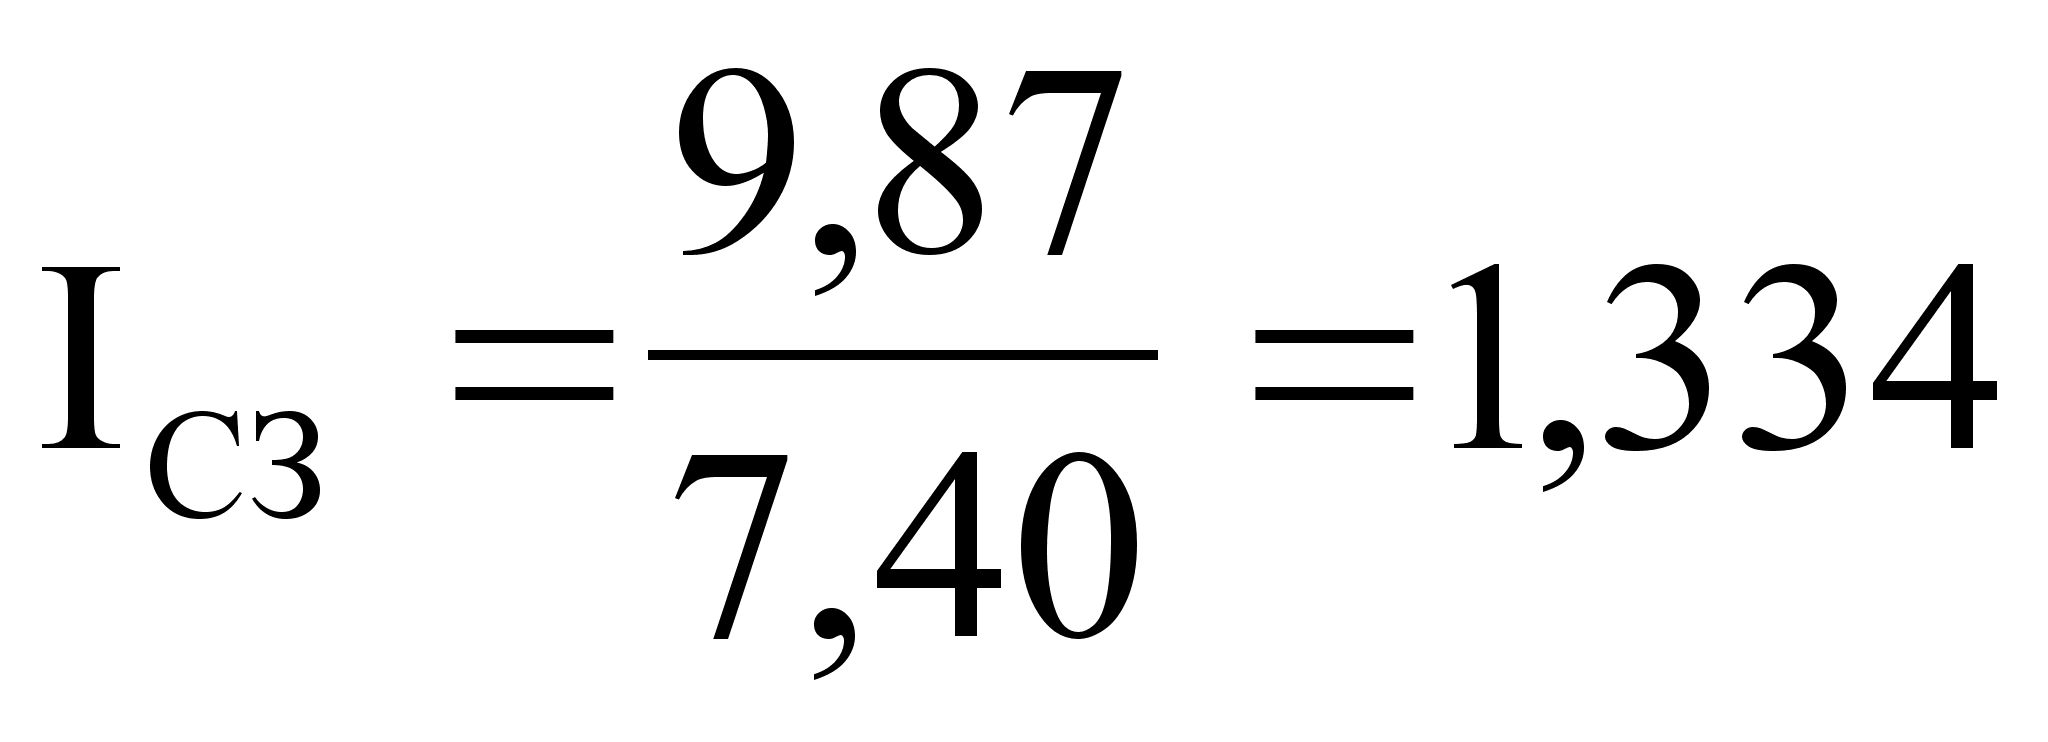
Аналогично рассчитывается индекс производительности труда:
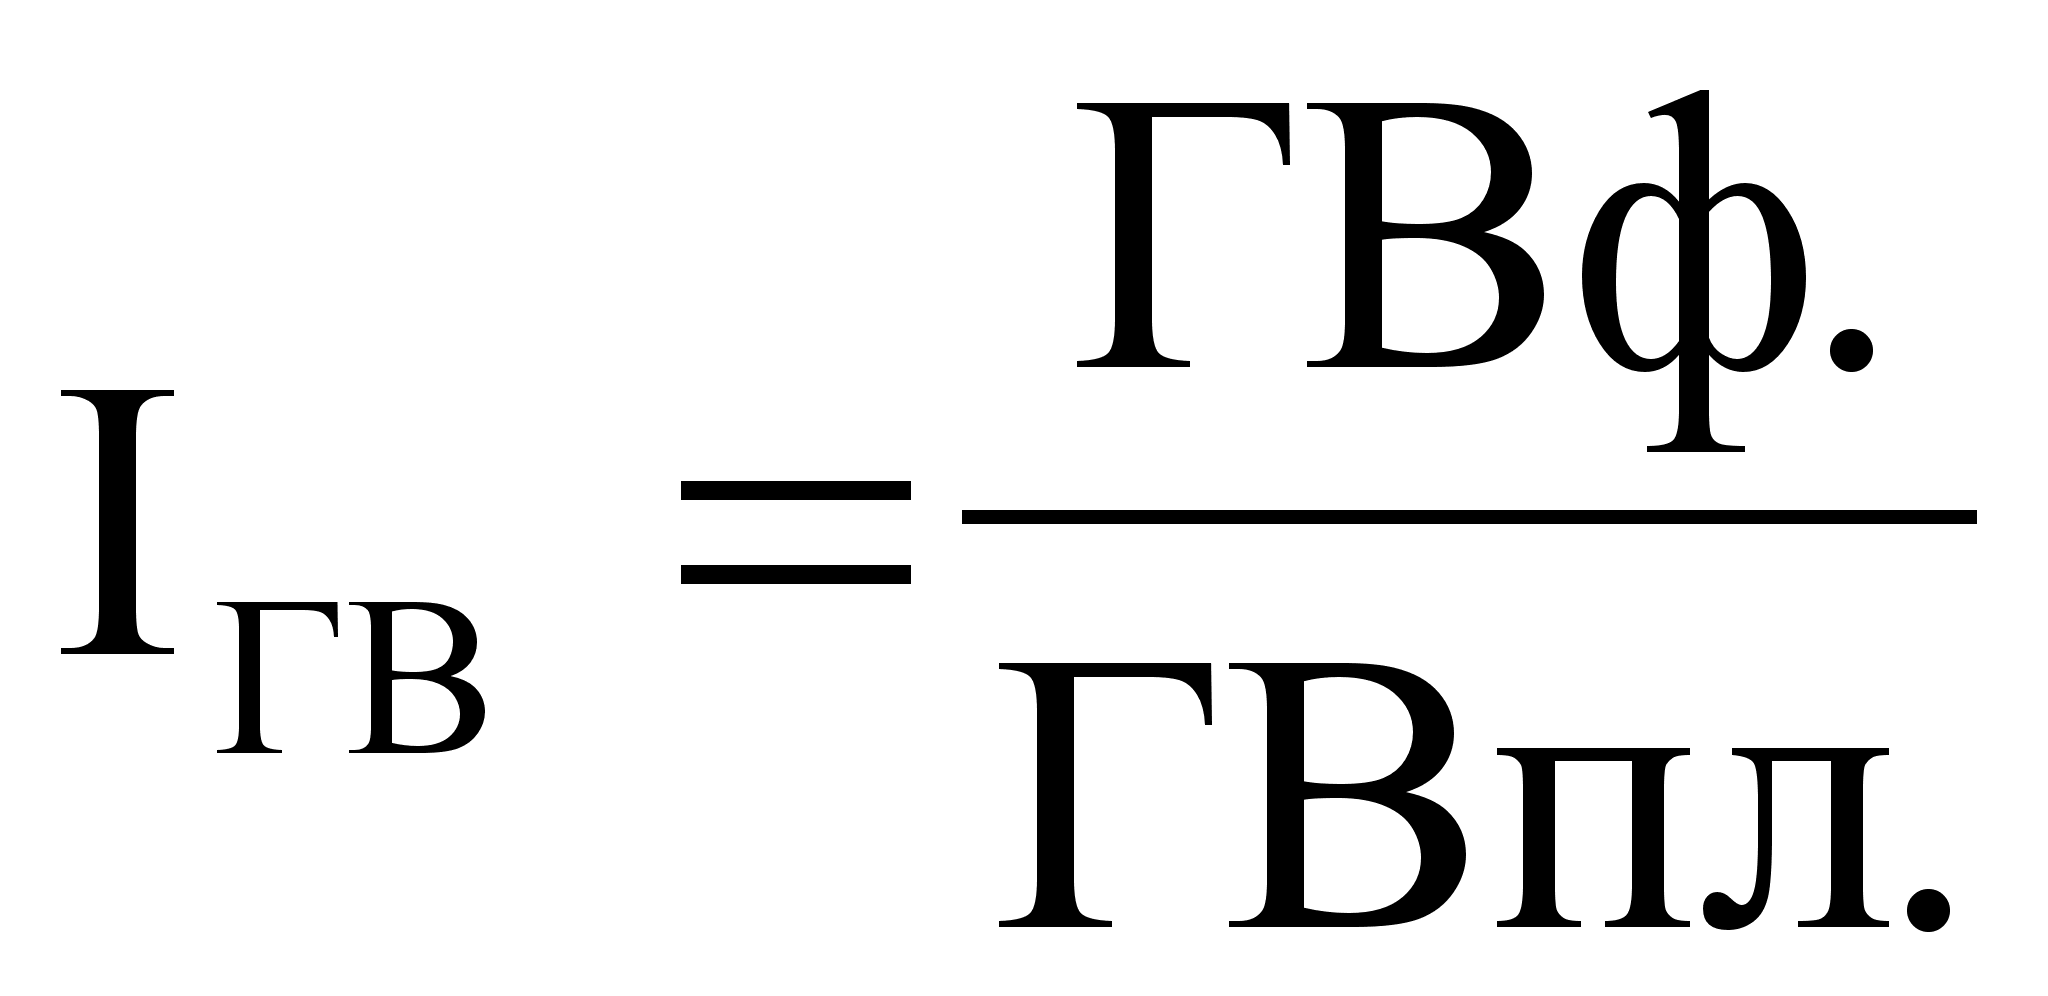
где ГВф., ГВпл. – среднегодовая выработка одного промышленно-производственного работающего соответственно фактически и по плану:
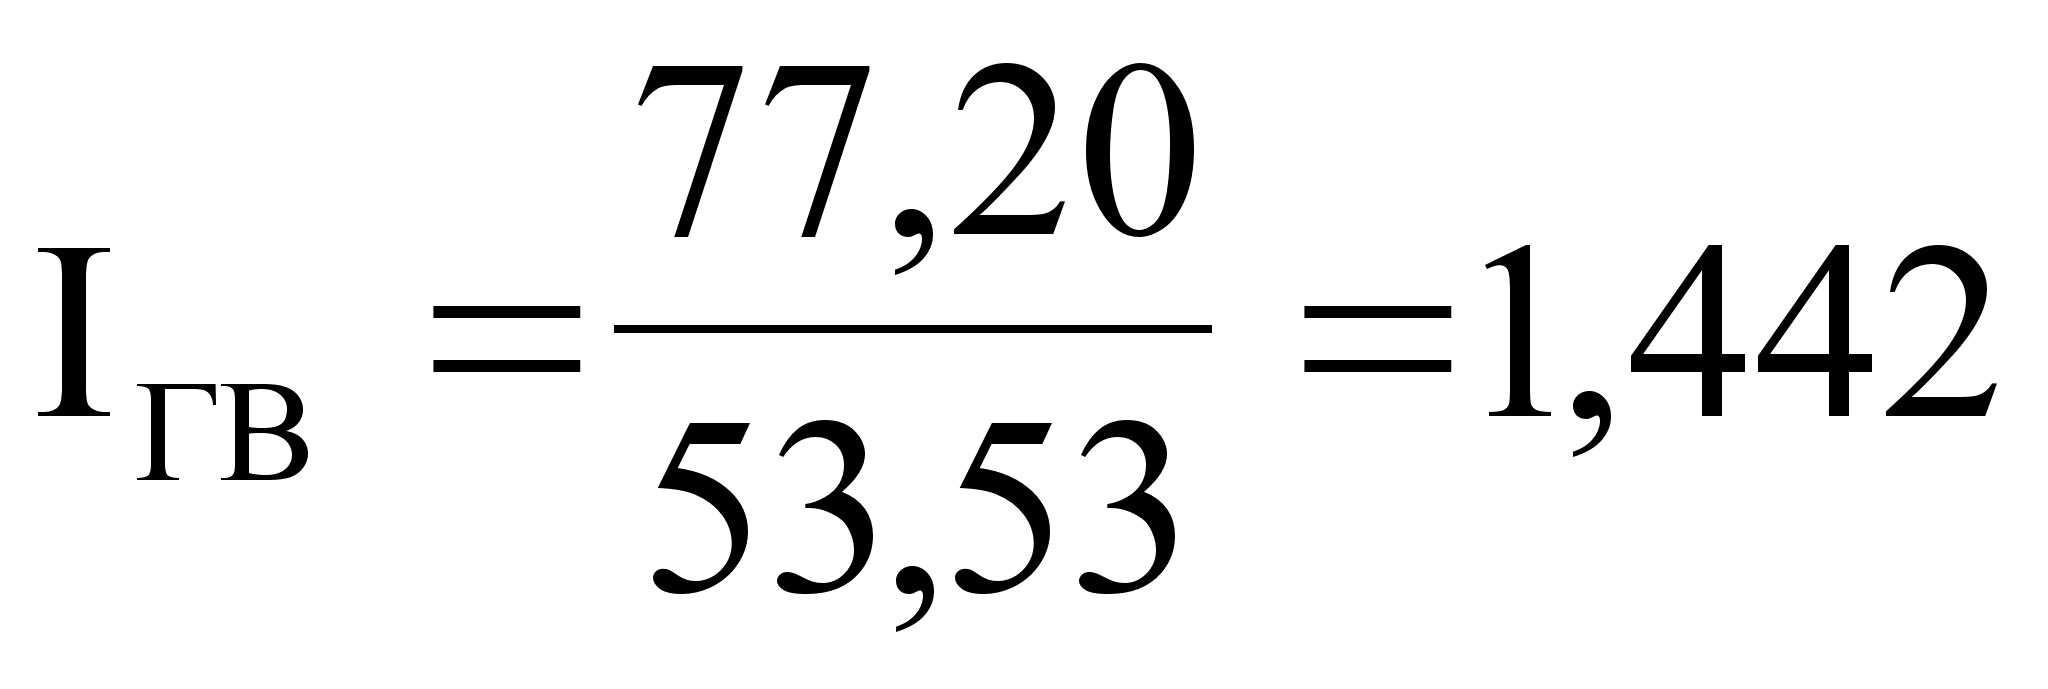
Приведенные данные показывают, что на нашем предприятии темпы роста производительности труда опережают темпы роста оплаты труда. Коэффициент опережения равен:
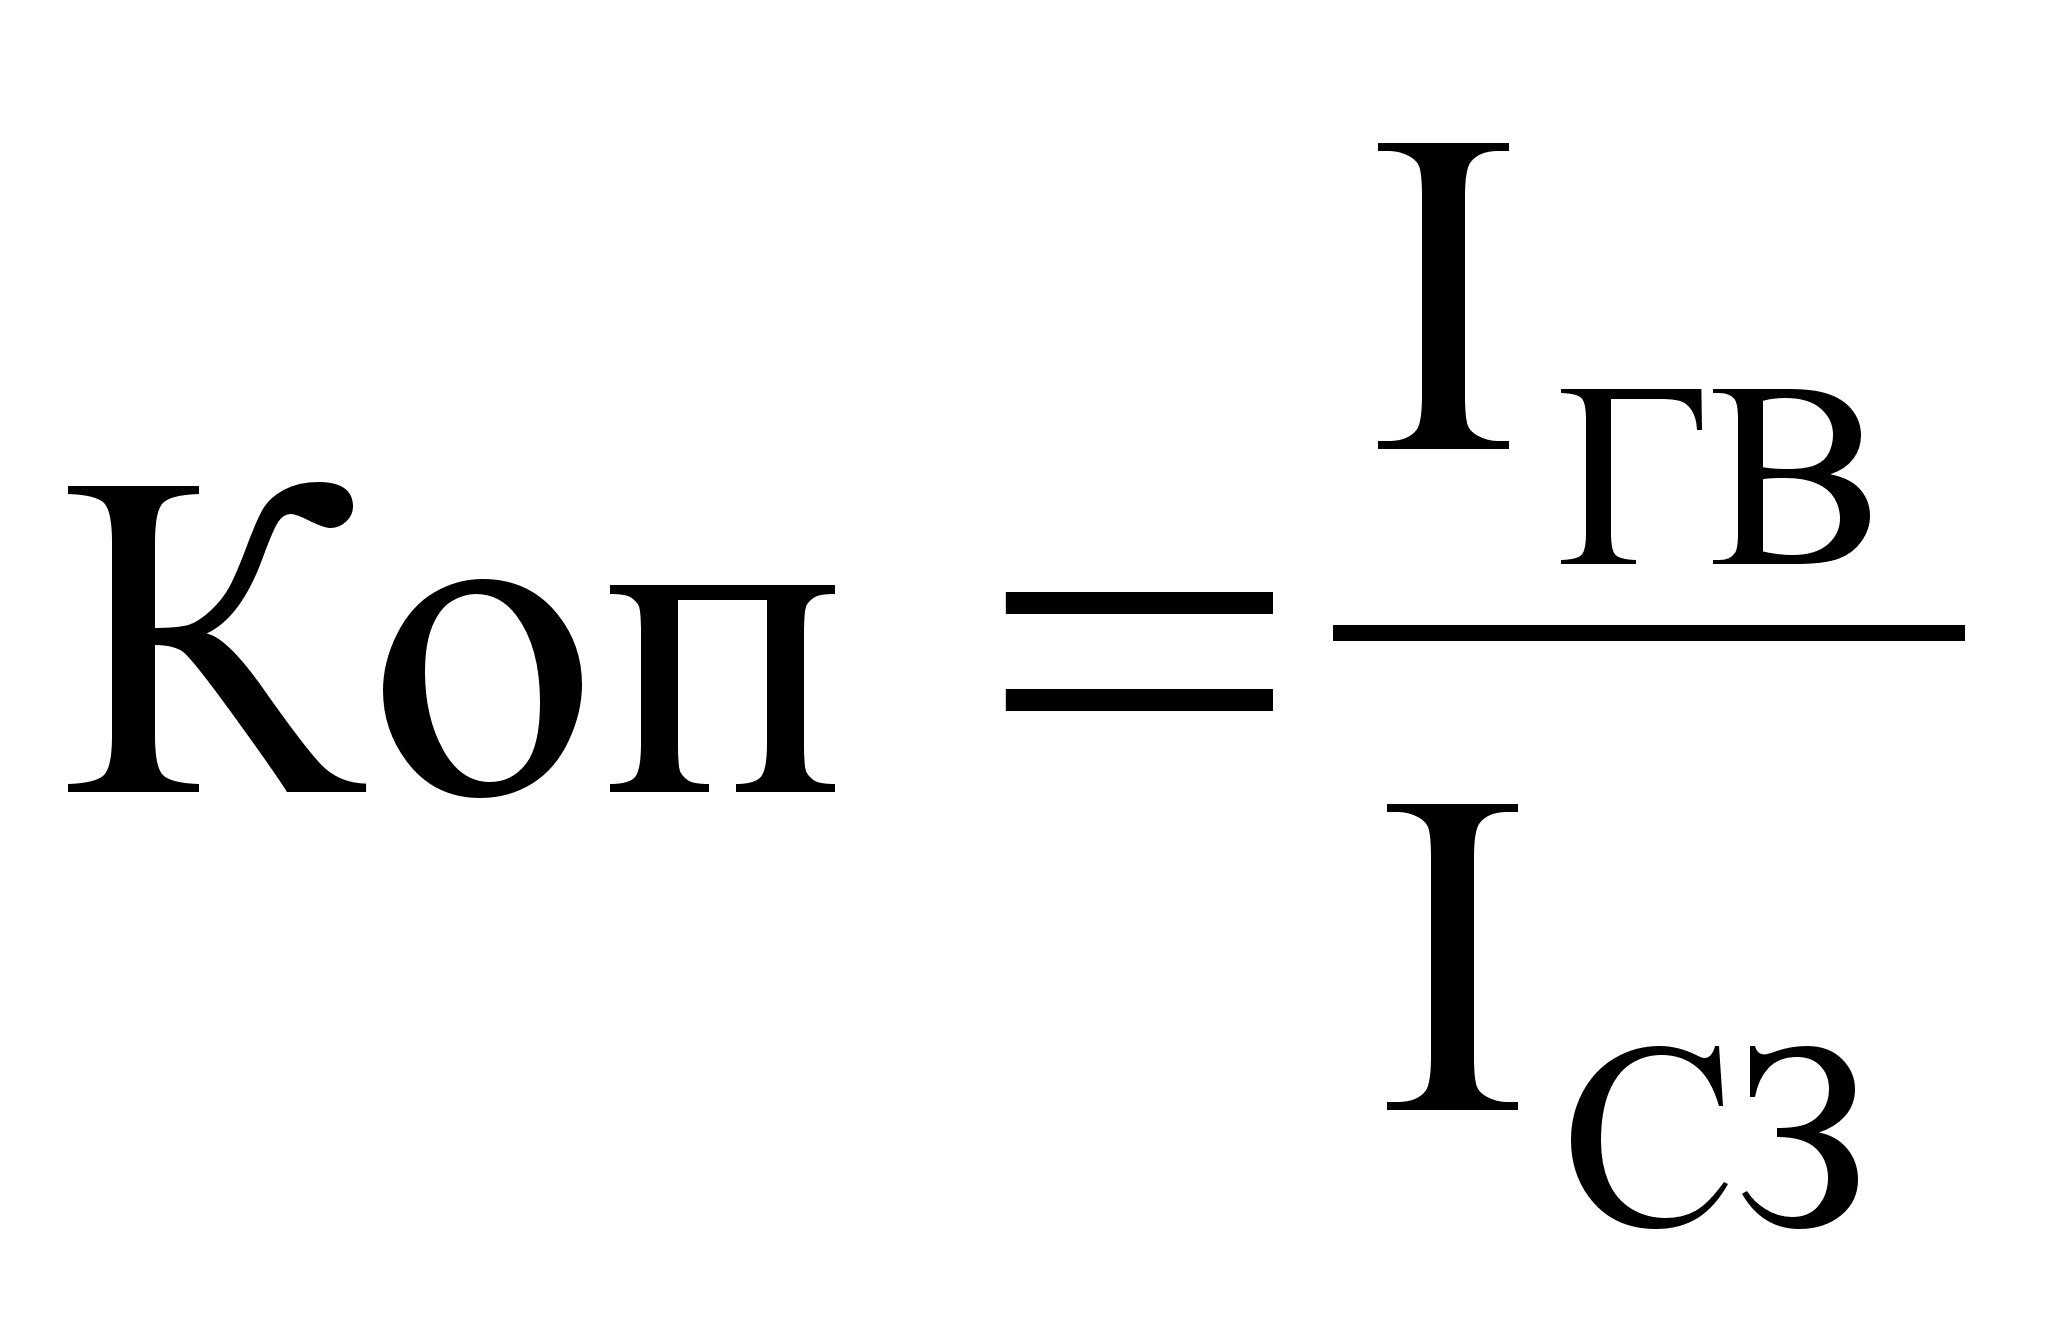
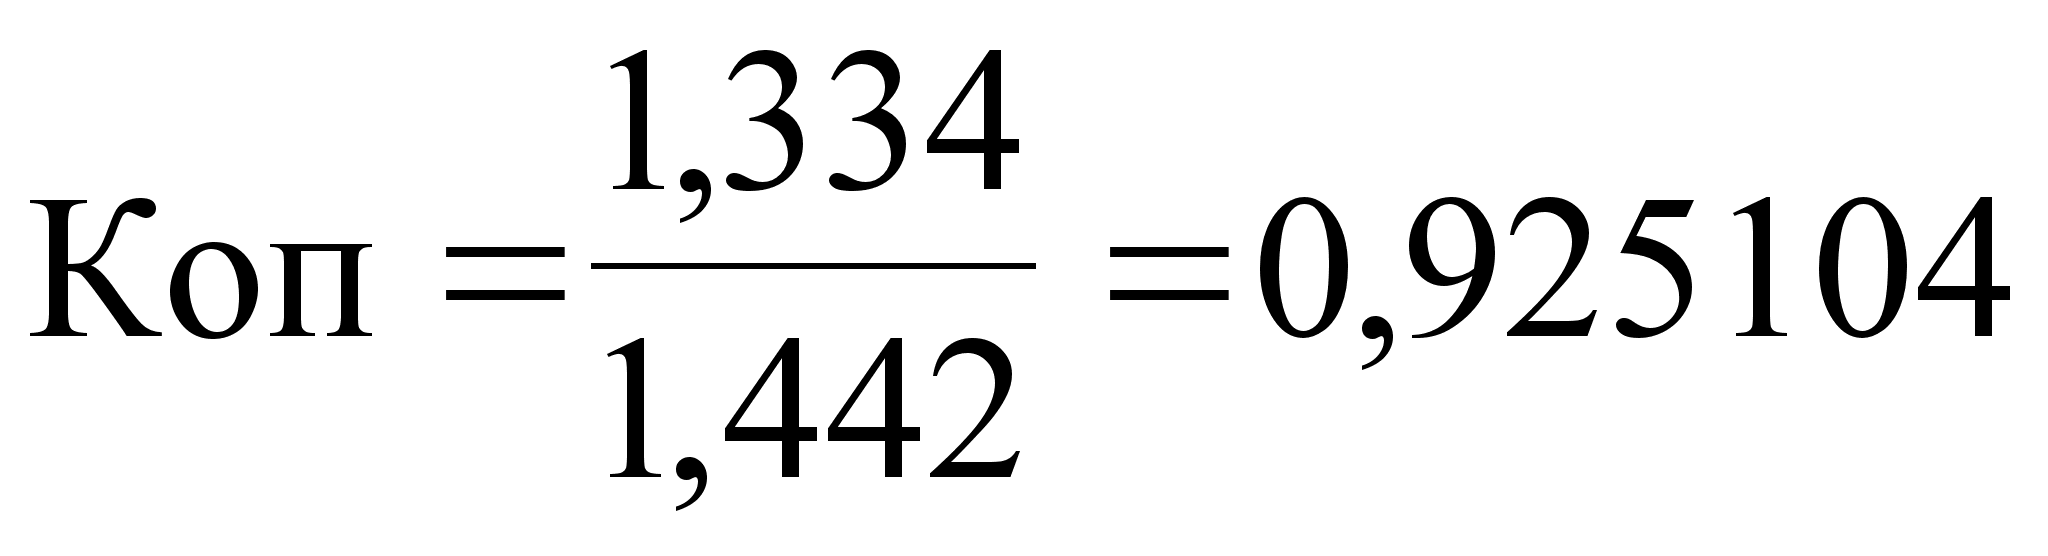
Для определения суммы экономии (-Э) или перерасхода (+Э) ФЗП в связи с изменением соотношения между темпами роста производительности труда и его оплаты используется следующая формула:
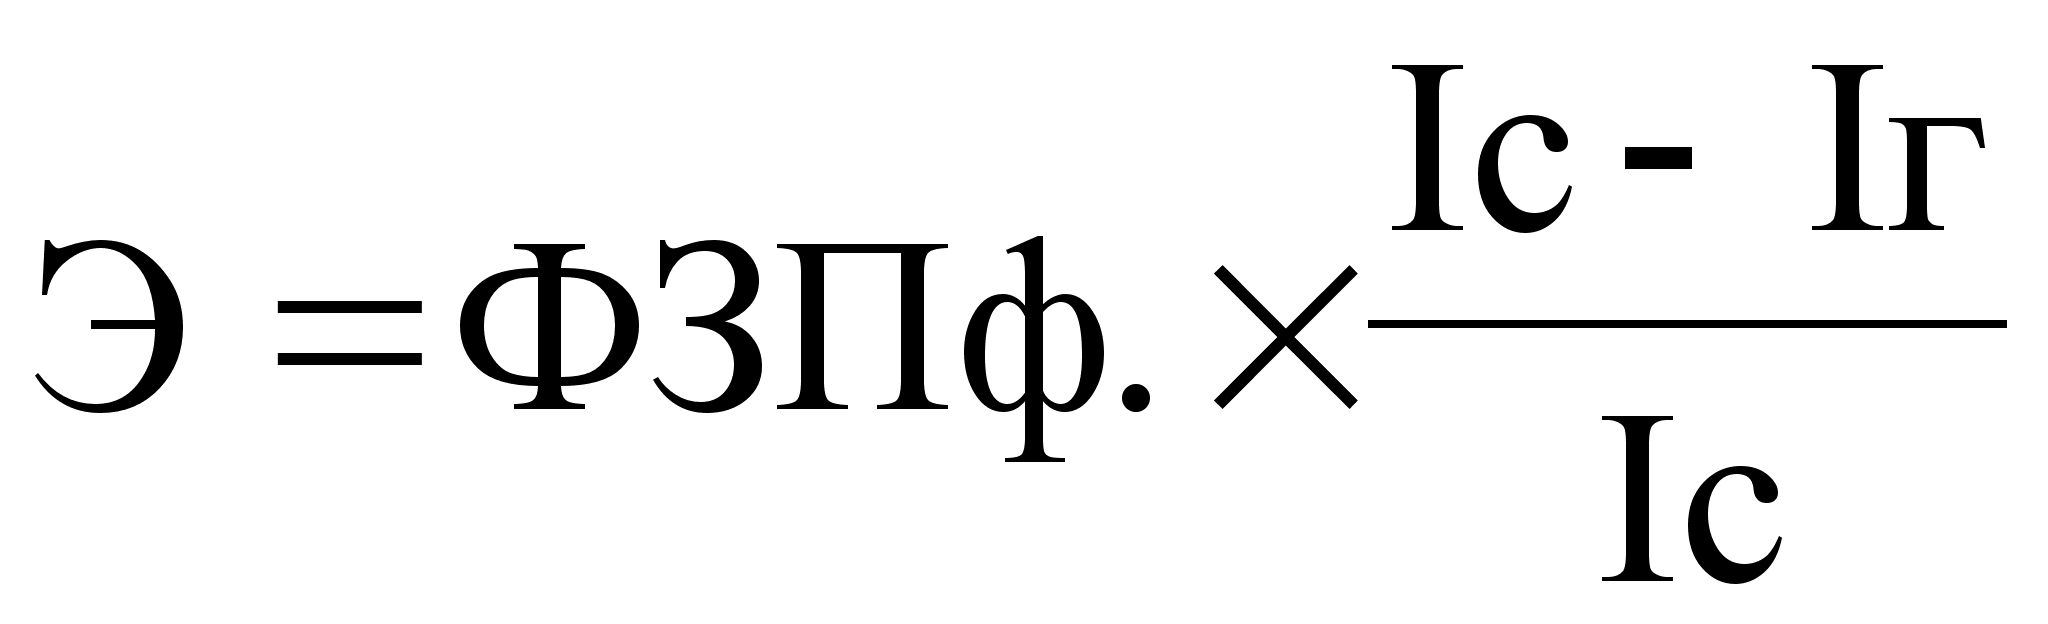
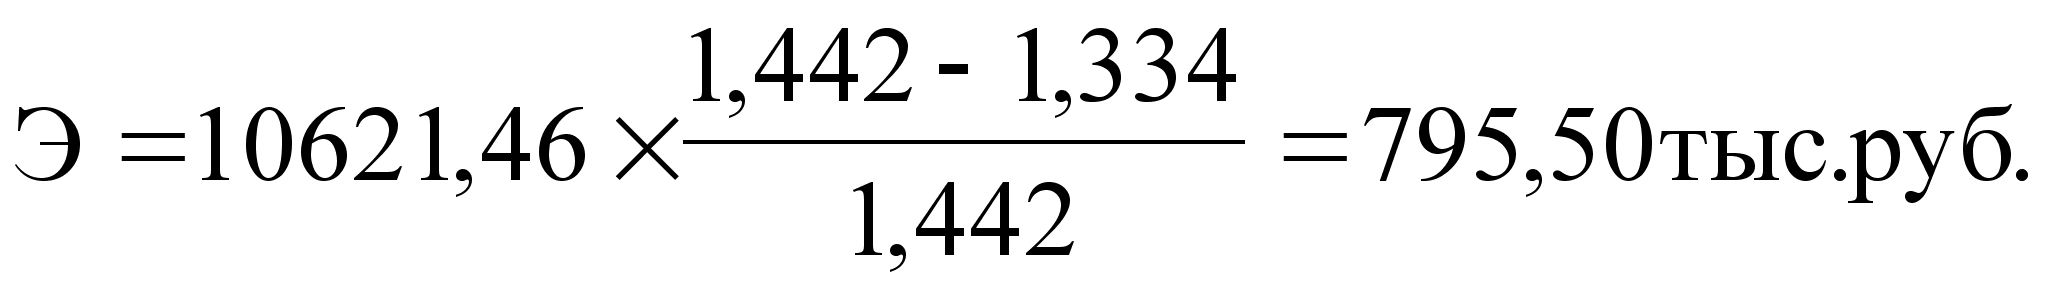
На предприятии низкие темпы роста производительности труда по сравнению с темпами роста оплаты труда. Этому способствовало увеличение фонда заработной платы на сумму 765,5 тыс. руб.
Проведенный анализ, показывает основные направления поиска резервов повышения эффективности использования средств на оплату труда. На анализируемом предприятии это сокращение сверхплановых внутрисменных и непроизводительных потерь рабочего времени, повышение коэффициента реализуемости продукции.
Таким образом, увеличение чистой прибыли на рубль заработной платы происходит в основном за счет уровня рентабельности продаж, среднечасовой выработки рабочих, коэффициента реализуемости продукции.
1.6.4. ОБЩИЕ ВЫВОДЫ И ПРЕДЛОЖЕНИЯ.
На предприятии имеется небольшой излишек фонда заработной платы равный 464672 рубля. Это позволит предприятию пустить его на премию, а также на материальную поддержку работникам.
На предприятии имеется относительный перерасход переменной части заработной платы, он произошел из-за изменения структуры производства.
Экономия повременного фонда заработной платы и увеличение среднегодового заработка произошел за счет уменьшения численности рабочих повременщиков. Рост среднечасовой оплаты труда произошел в результате повышения тарифных ставок в связи с инфляцией.
Из таблицы 28 видно, что анализируемое предприятие добилось повышения эффективности использования средств фонда заработной платы труда. На рубль заработной платы в отчетном году произведено больше товарной и валовой продукции, получено больше чистой прибыли, произведено больше отчислений в фонд накопления, что является положительным фактором.
Изменение чистой прибыли на рубль зарплаты в значительной степени снизилось за счет среднегодового заработка одного работника предприятия, удельного веса рабочих в общей численности персонала, количества отработанных дней одним рабочим за год, а так же средней продолжительности рабочего дня. Это говорит о том, что предприятию необходимо правильно организовать фонд рабочего времени, или сократить управленческий персонал, что позволит повысить среднегодовой заработок.
1.7. АНАЛИЗ СЕБЕСТОИМОСТИ ПРОДУКЦИИ (РАБОТ, УСЛУГ)
Важными показателями, характеризующими работу предприятий, является себестоимость продукции, работ и услуг.
Себестоимость продукции - это выраженная в деньгах сумма всех затрат предприятия на производство и реализацию продукции. От её уровня зависят финансовые результаты деятельности предприятия, темпы расширенного воспроизводства, финансовое состояние субъектов хозяйствования.
Себестоимость один из важнейших качественных показателей, характеризующий все стороны работы предприятия:
1. использование основных и оборотных средств;
2. организацию труда и производства;
3. уровень техники и технологии.
С точки зрения уровня формирования затрат:
индивидуальную себестоимость, отражает стоимостные издержки конкретного предприятия на производство и реализацию определенного вида продукции;
среднеотраслевую себестоимость, отражает в среднем издержки по всем предприятиям в отрасли.
Анализ себестоимости продукции позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост, установить резервы и дать оценку работы предприятия по использованию возможностей снижения себестоимости продукции. Объектами анализа себестоимости продукции являются следующие показатели:
- полная себестоимость товарной продукции в целом и по элементам затрат;
- затраты на рубль товарной продукции;
- себестоимость отдельных изделий;
- отдельные статьи затрат.
В зависимости от объёма производства все затраты предприятия можно разделить на постоянные и переменные. Исходные данные для такого анализа приведены в таблице 30.
Таблица 30
Анализ затрат на производство общего объема продукции в стоимостном измерении
| Элементы затрат | Сумма, тыс. руб. | Структура затрат, % | ||||
| План 2001 г. | Факт 2001 г. | + - | План 2001 г. | Факт 2001 г. | + - | |
| 1. Товарная продукция, тыс. руб. | 61399 | 87124 | + 25725 | |||
| 2. Реализация продукции, тыс. руб. | 60566 | 75795 | + 15229 | |||
| 3. Рентабельность реализации продукции, % | 17,64 | 20,48 | + 2,84 | |||
| 4. Рентабельность продаж, % | 15,0 | 17,0 | + 2,0 | |||
| 5. Прибыль от реализации, тыс. руб. | 9084,9 | 12885,15 | + 3800,25 | |||
| 6. Себестоимость продукции, тыс. руб. | 51481,1 | 62909,85 | + 11428,75 | 100,0 | 100,0 | 0,00 |
| 7. Материальные затраты, тыс. руб. | 22453 | 33882 | + 11429 | 43,63 | 53,88 | + 10,25 |
| 8. Заработная плата ППП, тыс. руб. | 8741,58 | 10621,46 | + 1879,88 | 16,98 | 16,88 | - 0,1 |
| 9. Отчисления на соц. нужды (30%), тыс.руб. | 2622,47 | 3186,43 | + 563,96 | 5,09 | 5,06 | - 0,03 |
| - постоянная часть оплаты труда ППП | 5330,85 | 5957,86 | + 627,04 | - | - | - |
| Отчисления на соц. нужды (30%) | 1599,25 | 1787,35 | + 188,1 | - | - | - |
| - переменная часть | 3410,73 | 4663,6 | + 1252,87 | - | - | - |
| Отчисления на соц. нужды (30%) | 1023,21 | 1399,08 | + 375,87 | - | - | - |
| 10. Стоимость пассивной части ППОФ, тыс.руб. | 26437 | 26437 | 0,00 | - | - | - |
| 11. амортизация (1,2%), тыс.руб. | 317,24 | 317,24 | 0,00 | - | - | - |
| 12. Стоимость активной части ППОФ, тыс.руб. | 114249 | 110619 | - 3630 | - | - | - |
Окончание табл. 30
| Элементы затрат | Сумма, тыс. руб. | Структура затрат, % | ||||
| План 2001 г. | Факт 2001 г. | + - | План 2001 г. | Факт 2001 г. | + - | |
| 13. Амортизация (5%) | 5712,45 | 5530,95 | - 181,51 | - | - | - |
| 14. Суммарная амортизация, тыс.руб. | 6029,69 | 5848,19 | - 181,5 | 11,71 | 9,29 | - 2,42 |
| 15. Прочие расходы, тыс.руб. | 11634,37 | 9371,77 | - 2262,6 | 22,59 | 14,89 | - 7,7 |
|
В том числе: - Переменные расходы |
26886,94 | 39944,68 | + 13057,74 | 52,23 | 63,50 | + 11,27 |
| - Постоянные расходы | 24594,16 | 22965,17 | - 1628,99 | 47,77 | 36,50 | - 11,27 |
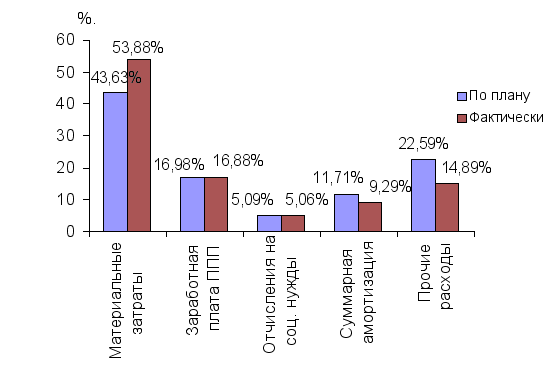
Рис.28 Себестоимость продукции
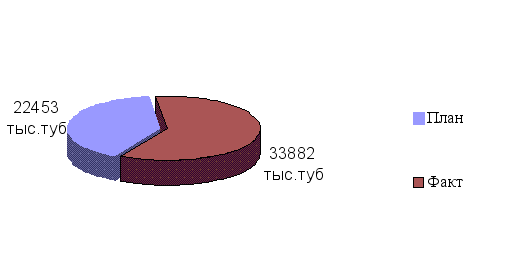
Рис.29 Материальные затраты
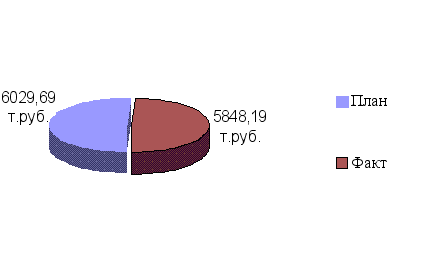
Рис.30 Амортизация ППОФ
Как видно из таблицы 30, фактические затраты предприятия выше плановых на 11428,75 тыс. руб. или на 18,166 %. Перерасход произошел по всем видам и, особенно, по материальным затратам.
Увеличилась сумма переменных затрат при этом постоянные затраты уменьшились и несколько изменилась структура затрат.
Увеличилась доля материальных затрат, при этом доля заработной платы и отчислений на социальные нужды несколько снизилась. Снизилась также доля суммы амортизации, что явилось следствием увеличения общей суммы затрат.
Проведем анализ затрат на производство единицы продукции в натуральном измерении.
Исходные данные для такого анализа приведены в таблице 31
Таблица 31
Анализ затрат на производство единицы продукции в натуральном измерении
| Элементы затрат | Сумма, тыс. руб. | Структура затрат, % | ||||
| План 2001 г. | Факт 2001 г. | + - | План 2001 г. | Факт 2001 г. | + - | |
| 1. Объем выработанной товарной продукции, тыс. ед. | 5500 | 6010 | + 510 | |||
| 2. Реализованная продукция, тыс. руб. | 60566 | 75795 | + 15229 | |||
| 3. Средняя цена реализации руб. / ед. | 11,012 | 12,611 | + 1,599 | |||
Окончание табл. 31
| Элементы затрат | Сумма, тыс. руб. | Структура затрат, % | ||||
| План 2001 г. | Факт 2001 г. | + - | План 2001 г. | Факт 2001 г. | + - | |
| 4. Себестоимость продукции, тыс. руб. | 51481,1 | 62909,85 | +11428,75 | |||
| 5. Себестоимость одной единицы продукции, руб. / ед. | 9,3602 | 10,467 | + 1,1068 | 100,0 | 100,0 | 0,00 |
| - Материальные затраты | 4,082 | 5,63 | + 1,548 | 43,63 | 53,88 | +10,25 |
| - Заработная плата ППП | 1,589 | 1,767 | + 0,178 | 16,98 | 16,88 | - 0,1 |
|
- Отчисления на соц. нужды в том числе: |
0,47 | 0,53 | + 0,06 | 5,09 | 5,06 | - 0,03 |
| а) Постоянная часть оплаты труда | 0,96 | 0,99 | + 0,03 | |||
| - Отчисления на соц. нужды | 0,29 | 0,29 | 0,00 | |||
| б) Переменная часть оплаты труда | 0,62 | 0,77 | + 0,15 | |||
| - Отчисления на соц. нужды | 0,186 | 0,232 | + 0,046 | |||
| - Амортизация | 1,096 | 0,97 | - 0,126 | 11,71 | 9,29 | - 2,42 |
| - Прочие расходы | 2,115 | 1,559 | - 0,556 | 22,59 | 14,89 | - 7,7 |
|
В том числе: - Переменные расходы |
4,888 | 6,646 | + 1,758 | 52,23 | 63,50 | +11,27 |
| - Постоянные расходы | 4,471 | 3,821 | - 0,65 | 47,77 | 36,50 | - 11,27 |
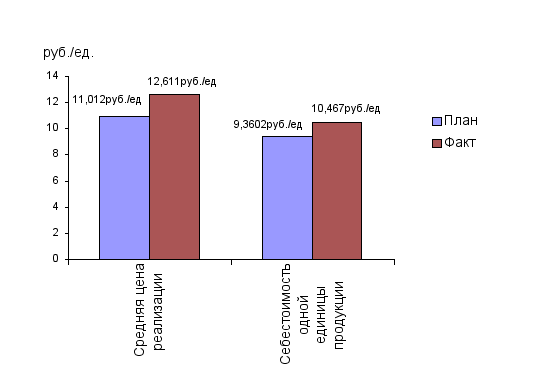
Рис.31 Затраты на единицу продукции
Себестоимость по сравнению с планом возросла на 1,1068руб., что позволило получить дополнительно 15229т.руб, но это говорит об нестабильной работе предприятия.
Общая сумма затрат (Зобщ.) может измениться из-за объема выпуска продукции в целом по предприятию (YВПобщ.), структуры производства товарной продукции (YДi), уровня переменных затрат на единицу продукции (Вi) и суммы постоянных расходов на весь выпуск продукции (А)
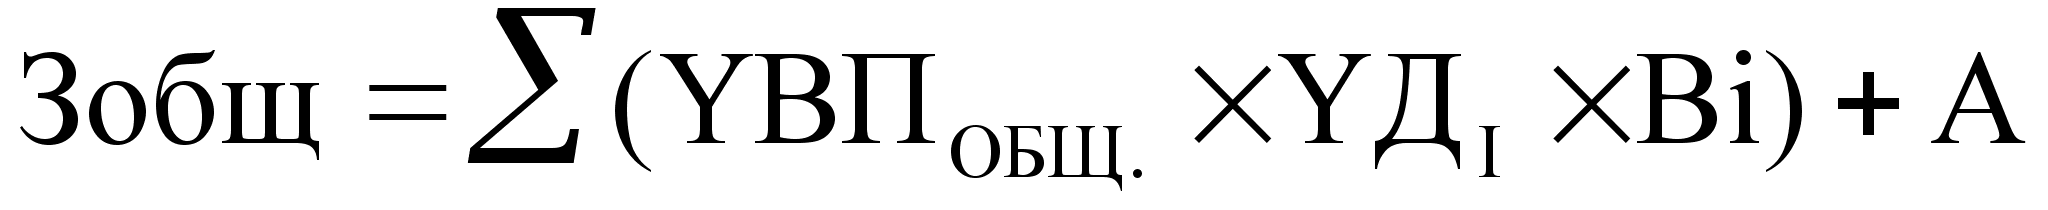
Данные для расчета влияния этих факторов приведены в таблице 32
Таблица 32
Исходные данные для факторного анализа общей суммы издержек на производство и реализацию продукции.
| Затраты | Сумма, тыс. руб. | Факторы изменения затрат | |||
| Объем выпуска продукции | Структура продукции | Переменные затраты | Постоянные затраты | ||
| 1. По плану на плановый выпуск продукции | 51478,16 | План | План | План | План |
| По плану, пересчитанному на фактический объём производства продукции при сохранении плановой структуры | 53900,92 | Факт | План | План | План |
| 2. По плановому уровню на фактический выпуск продукции при фактической её структуре | 53971,04 | Факт | Факт | План | План |
| 3. Фактически при плановом уровне постоянных затрат | 64536,62 | Факт | Факт | Факт | План |
| 4. Фактически | 62907,63 | Факт | Факт | Факт | Факт |
1. (5500 * 4,888)+ 24594,16= 51478,16тыс.руб.
2. Ктп =6010/5500=1,09
(26886,94 * 1,09)+ 24594,16= 53900,92тыс.руб.
3. (6010 * 4,888)+ 24594,16= 53971,04тыс.руб.
4. (6010 * 6,646)+ 24594,16= 64536,62тыс.руб.
5. (6010 * 6,646)+ 22965,17 = 62907,63тыс.руб.
Из табл. 32 видно, что в связи с перевыполнением плана по выпуску товарной продукции в натуральном выражении на 9 % (К=1,09) сумма затрат возросла на (53971,04 - 51478,16) = +2422,76 тыс. руб. или на 4,62 %.
За счет изменения структуры выпуска продукции сумма затрат увеличилась на (53971,04 - 53900,92) = +70,12тыс.руб.
Из-за повышения уровня удельных переменных затрат перерасход издержек на производство продукции составил:
(64536,62 - 53971,04) = +10565,58 тыс. руб.
Постоянные расходы уменьшились по сравнению с планом на:
(22965,17 - 24594,16) = -1628,99 тыс.руб.
это послужило одной из причин уменьшения общей суммы затрат. Таким образом, общая сумма затрат выше плановой на:
(62907,63 - 51478,16) = 11429,47тыс. руб. или на 18,17%,
в том числе за счет перевыполнения плана по объему производства продукции и изменения её структуры она возросла на:
(53971,04 - 51478,16) = 2492,88тыс.руб. или на 4,84%
(2422,76 + 70,12) = 2492,88тыс.руб., а за счет роста себестоимости продукции на: (64536,62 - 53971,04) =10565,58тыс.руб. или на 19,58%
(10565,58 + 2492,88) = 13058,46тыс.руб.
4,84% + 19,58% = 24,42%=> 18,17%
1.7.1 АНАЛИЗ ВЛИЯНИЯ ВЫПОЛНЕНИЯ ПЛАНА ПО ТП НА ИЗДЕРЖКИ ПРОИЗВОДСТВА
Затраты на рубль товарной продукции непосредственно зависят от изменения общей суммы затрат на производство и реализацию продукции и от изменения стоимости произведенной продукции.
На общую сумму затрат оказывает влияние объем производства продукции, ее структура, изменение переменных и постоянных затрат, которые в свою очередь могут увеличиваться или уменьшаться за счет уровня ресурсоемкости продукции и цен на потребляемые ресурсы.
Стоимость товарной продукции зависит от объема выпуска, его структуры и цен на продукцию:
| ТП | Факторы | Тыс. руб. |
| По плану | (5500 * 11,012) = 60566 тыс. руб. | 60566 |
| Фактически при плановой структуре и плановых ценах | (5500* 12,611) + 20028,35 | 89388,85 |
| Фактически по ценам плана | 6010 * 11,012 = 66182,12 тыс. руб. | 66182,12 |
| Фактически по фактическим ценам | 6010* 12,611 = 75795 тыс. руб. | 75795 |
Влияние факторов первого уровня на изменение затрат на рубль товарной продукции рассчитывается способом цепной подстановки. Исходные данные представлены в таблице 33
Таблица 33
Расчет влияния факторов на изменение суммы затрат на рубль товарной продукции
| Затраты на рубль товарной продукции, %. | Фактор | ||||
| Объём производства | Структура производства | Уровень удельных переменных затрат | Суммы постоянных затрат | Отпускные цены на продажу | |
| План = 84,99 | План | План | План | План | План |
| Усл.1= 60,35 | Факт | План | План | План | План |
| Усл.2= 81,54 | Факт | Факт | План | План | План |
| Усл.3= 97,51 | Факт | Факт | Факт | План | План |
| Усл.4= 95,05 | Факт | Факт | Факт | Факт | План |
| Факт = 83,0 | Факт | Факт | Факт | Факт | Факт |
| Δобщ.=83,0-84,99= -1,99 | - 24,64 | - 3,45 | + 12,52 | + 10,06 | - 12,05 |
Аналитические расчеты табл. 33 показывают, что предприятие уменьшило затраты на рубль товарной продукции на (83,0 - 84,99) = -1,99%. В том числе за счет:
-увеличения объема производства продукции на (60,35 - 84,99) = -24,64%.
-изменения структуры производства на (81,54-60,35) = +21,19%.
-уровня удельных переменных затрат на единицу продукции на (97,51- 81,54) = +15,97%.
-увеличения суммы постоянных расходов на (95,05- 97,51) = -2,46%.
-повышения оптовых цен на продукцию на (83,0 - 95,05)= -12,05%.
Итого: -24,64+21,19+15,97-2,4-12,05= -1,99%.
Чтобы установить влияние исследуемых факторов на изменение суммы прибыли, необходимо абсолютные приросты затрат на рубль товарной продукции за счет каждого фактора умножить на фактический уровень реализации продукции, выраженный в плановых ценах.
Исходные данные анализа представлены в таблице 34
Таблица 34
| Фактор | Расчет влияния | Изменения суммы прибыли, тыс. руб. |
| 1. Объём выпуска товарной продукции | - 24,64 * 66182,12 / 100 | +16307,27 |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |