Разработка стратегии фирмы на основе анализа и оценки эффективности ее хозяйственной деятельности
4. Сфокусированная стратегия низких издержек – связана с сегментом, где фирма опережает конкурентов по издержкам и на котором требования к цене существенны.
5. Сфокусированная стратегия к дифференциации – ориентированна на сегмент, требующий уникальных характеристик и качества товара.
Стратегия по Портеру:
Стратегия дифференциации:
Основная продукция АЭМЗ, позволяет покупателю за счет качества снизить затраты по использованию продукции. Предоставляет длительный гарантийный срок.
Базисные стратегии Котлера:
Стратегия концентрированного роста – большинство компаний начинает с концентрации на первом виде бизнеса, т.е. как узкоспециализированные компании.
Стратегия вертикальной интеграции – эта стратегия заключается в том, что предприятия предпочитают создавать необходимые для производственного процесса товары, самостоятельно внутри предприятия, вместо того чтобы покупать их на рынке у других предприятий.
Стратегия диверсифицированного роста – эта стратегия реализуется в том случае, когда фирма дальше не может развиваться на данном рынке с данным продуктом, в рамках данной отрасли.
Стратегия сокращения – используется при кардинальных изменениях в экономике, либо при перегруппировке сил после роста.
Стратегия по Котлеру:
Стратегия вертикальной интеграции:
АЭМЗ предпочитает создавать для производственного процесса товары самостоятельно, внутри предприятия, и это предприятие не покупает данные товары на рынке у других предприятий. Использует стратегию полной вертикальной интеграции.
Стратегии фирмы в зависимости от их положения в конкурентной борьбе:
Стратегия лидеров – лидеры обычно ориентируются на хорошо проверенные стратегии, т. е. лидерство по издержкам или по деффиренции.
Стратегия фирмы находящихся на вторых ролях – фирмы, занимающие более слабую позицию, чем лидеры могут проявлять себя как напористые претенденты, т. е. бросающие вызов, либо как послушные последователи, либо как знающие своё место на рынке.
Стратегия слабых или пострадавших от кризиса:
Стратегия «кругового наступления» используется при наличии финансовых средств.
Стратегия «обороны и укрепления» - удержание доли рынка, сохранение объёма продаж, укрепление своей конкурентной позиции.
Стратегия «немедленного отступления» - это либо продажа фирмы, либо покидание этой отрасли.
Стратегия «сбора урожая» - минимизируются инвестиции и подготовка к уходу из отрасли.
Стратегия фирмы в зависимости от их положения в конкурентной борьбе:
Стратегия фирмы находящейся на вторых ролях. Претенденты знающие своё место на рынке: стратегия специалиста.
АЭМЗ создаёт конкурентное преимущество за счет: уникальности продукта, так как на данном предприятии создаётся продукция на основе точных технологий; компетентность, хорошее знание товаров специального назначения, а также предоставляются клиентам специальные услуги, которые не могут предоставить обычные электромастерские.
2.3. ПЛАН РЕАЛИЗАЦИИ ТОВАРОВ
Таблица 43
Основные технико-экономические показатели
| № п/п | Показатели | 2000г. | 2001г. | 2002г. |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Валовая продукция, тыс. руб. | 62873 | 88422 | 121546 |
| 2 | Товарная продукция, тыс. руб. | 61399 | 87124 | 116340 |
| 3 | Реализованная продукция, тыс. руб. | 60566 | 75795 | 106623 |
| 4 | Переработано сырья, т. тонн | 5700 | 6160 | 7169 |
| 5 |
Выработано продукции, тыс. ед. №1 ВА |
2200 |
1803 |
1500 |
| №2 НКУ | 1650 | 2404 | 3000 | |
| №3 ТНП | 550 | 1202 | 2000 | |
| №4 ЭКВ | 1100 | 601 | 500 | |
| Прочая | 200 | 150 | 169 | |
| 6 | Итого товарной продукции, тыс. ед. | 5700 | 6160 | 7169 |
| 7 | Услуги промышленного характера, тыс. руб. | - | - | - |
| 8 | Суммарная стоимость товарной продукции, тыс. руб. | 61399 | 87124 | 116340 |
| 9 | Средняя стоимость одной единицы товарной продукции, тыс.руб. / ед. | 11,16 | 14,49 | 16,62 |
| 10 | Выход товарной продукции из сырья | 0,96 | 0,97 | 0,97 |
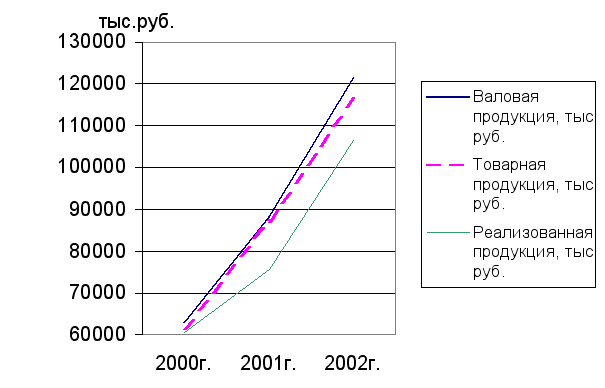
Рис.36 План развития продукции
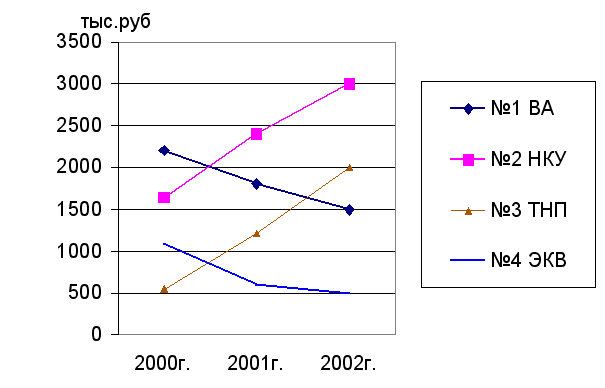
Рис. 37 Динамика объема производства продукции
Для более эффективной работы предприятия необходимо увеличивать объем выпуска продукции, что позволит предприятию развиваться, а в дальнейшем и привлекать инвесторов. Так для работы предприятия в 2002г. мы планируем сократить нерентабельную продукцию и увеличить выпуск продукции, на которую спрос растет. А именно, как видно из графика, мы уменьшаем выпуск ВА на 303тыс.ед, ЭКВ на 101тыс.ед, но при этом увеличиваем выпуск НКУ на 596тыс.ед. и ТНП на 798тыс.ед., что в конечном результате позволит получить дополнительно выпуск товарной продукции на сумму 29216тыс.руб. Отрицательная черта этих мероприятий состоит в том, что средняя цена производимой продукции увеличится, по сравнению с этим годом на 2,13тыс.руб./ед., но эти трудности носят временный характер, т.к. наше предприятие является практически монополистом в производстве рентабельной продукции, а с увеличением спроса себестоимость, а соответственно и цена продукции, будет падать, и со временем мы сможем выйти и на новые рынки сбыта.
2.3.1 ХАРАКТЕРИСТИКА ПРОДУКЦИИ
ВА – выключатели автоматические предназначены для проведения тока в номинальном режиме и отключения тока при замыканиях, перегрузках и недопустимых снижениях напряжения, а также для нечастых оперативных включений и отключений электрических цепей.
НКУ – устройства комплексные низковольтные предназначены для электроснабжения, управления электроприводами, автоматизации технологических процессов конкретных объектов, также они могут изготавливаться и по заказу предприятий в различных модификациях.
ЭКВ – Электрокалориферы представляют собой электронагреватели для применения в различных сферах, таких как сельхозобъектов, стоящихся объектов, объектах социального назначения (турбазы, спортсооружения и т. д.).
2.3.2. РЫНКИ СБЫТА
Сбыт продукции осуществляется посредствам реализации товаров, как оптовым покупателям, так и через собственную торговую сеть. Собственная торговая сеть представлена магазином на самом предприятии, также дилером, находящимся в г. Иркутске и г. Санкт-Петербурге ЗАО «Минимакс».
Таблица 44
Объёмы реализации продукции
| Показатели | 2000г. | 2001г. | 2002г. |
| 1 | 2 | 3 | 4 |
| А. Приход продукции | |||
| - остатки товаров на складе на начало года | 7787 | 7787 | 6895 |
| - остатки товаров отгруженных | 21089 | 21089 | 15384 |
| - выпуск готовой продукции | 61399 | 87124 | 116340 |
| Итого приход: | 90275 | 116000 | 138619 |
| В. расход продукции | |||
| - остатки товаров на складе на конец года | 17805 | 24302 | 18751 |
| - остатки товаров отгруженных на конец года | 11904 | 15903 | 13245 |
| - реализация товарной продукции | 60566 | 75795 | 106623 |
| - списание негодной продукции в убыток | - | - | - |
| Итого расход: | 90275 | 116000 | 138619 |
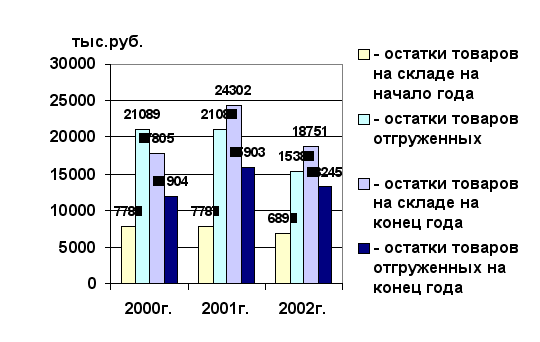
Рис. 38 объемы реализации продукции
Выпуск готовой продукции по плану должен составить 138619 тыс. руб., на + 22619 тыс. руб., больше.
Остатки товаров отгруженных на начало года планируем сократить за счет того, что спрос на данную продукцию увеличится. Реализацию товарной продукции увеличим на + 84828 тыс. руб.
План реализации можно увеличить за счет: уменьшения остатков отгруженных по средствам маркетинговых исследований; нахождением заказчиков, готовых приобрести большой объём товара.
2.4. ПРОИЗВОДСТВЕННЫЙ ПЛАН
При разработке плана производства продукции принципиальное значение имеет такой фактор, как спрос на готовую продукцию. Из ниже приведенной таблицы видно, что спрос на ВА и ЭКВ снизился в 2001 году, следовательно, мы приняли решение о том, что изготовление данной продукции необходимо снизить еще: ВА на 303 единицы, а ЭКВ на 101 единицу. В то же время на НКУ и ТНП спрос в 2001 году возрос, и мы принимаем решение, увеличить выпуск данной продукции соответственно на 596 единиц и на 798 единиц.
Таблица 45
План производства продукции в единицах
| Изделия | Объем производства продукции, тыс. ед. | Доля каждого продукта в общем объеме, % | ||||
| 2000г. | 2001г. | 2002г. | 2000г. | 2001г. | 2002г. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| №1 ВА | 2200 | 1803 | 1500 | 40 | 30 | 22 |
| №2 НКУ | 1650 | 2404 | 3000 | 30 | 40 | 43 |
| №3 ТНП | 550 | 1202 | 2000 | 10 | 20 | 28 |
| №4 ЭКВ | 1100 | 601 | 500 | 20 | 10 | 7 |
| Итого | 5500 | 6010 | 7000 | - | - | - |
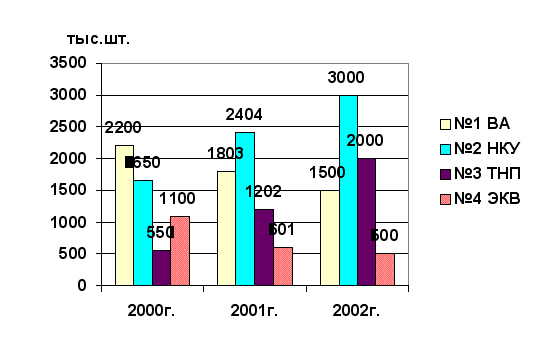
Рис. 39 Объемы выпуска товарной продукции
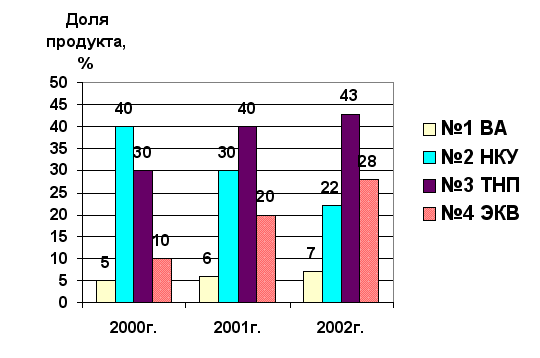
Рис. 40 Доля продукта в общем объеме выпуска ТП
Таблица 46
План производства продукции по кварталам
| Кварталы | Объем выработанной ТП, т. руб. | Удельный вес продукции, % | ||||
| 2000г. | 2001г. | 2002г. | 2000г. | 2001г. | 2002г. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | 15349,75 | 21700 | 29085 | 25,0 | 24,9 | 25,0 |
| 2 | 15349,75 | 22100 | 29085 | 25,0 | 25,36 | 25,0 |
| 3 | 15349,75 | 22160 | 29085 | 25,0 | 25,43 | 25,0 |
| 4 | 15349,75 | 21164 | 29085 | 25,0 | 24,29 | 25,0 |
| Всего за год | 61399 | 87124 | 116340 | 100,0 | 100,0 | 100,0 |
Таблица 47
Себестоимость продукции
| Элементы затрат | Сумма, тыс. руб. | ||
| 2000г. | 2001г. | 2002г. | |
| 1. Товарная продукция, тыс. руб. | 61399 | 87124 | 116340 |
| 2. Реализация продукции, тыс. руб. | 60566 | 75795 | 106623 |
| 3. Рентабельность реализации продукции, % | 17,64 | 20,48 | 28,2 |
| 4. Рентабельность продаж, % | 15,0 | 17,0 | 20,0 |
Окончание табл. 47
| Элементы затрат | Сумма, тыс. руб. | ||
| 2000г. | 2001г. | 2002г. | |
| 5. Прибыль от реализации, тыс. руб. | 9084,9 | 12885,15 | 15462,18 |
| 6. Себестоимость продукции, тыс. руб. | 51481,1 | 62909,85 | 53473,37 |
| 7. Материальные затраты, тыс. руб. | 22453 | 33882 | 28799,7 |
| 8. Заработная плата ППП, тыс. руб. | 8741,58 | 10621,46 | 11500 |
| 9. Отчисления на соц. нужды (30%), тыс. руб. | 2622,47 | 3186,43 | 3450 |
| - постоянная часть оплаты труда ППП | 5330,85 | 5957,86 | 6250 |
| Отчисления на соц. нужды (30%) | 1599,25 | 1787,35 | 1875 |
| - переменная часть | 3410,73 | 4663,6 | 5250 |
| Отчисления на соц. нужды (30%) | 1023,21 | 1399,08 | 1575 |
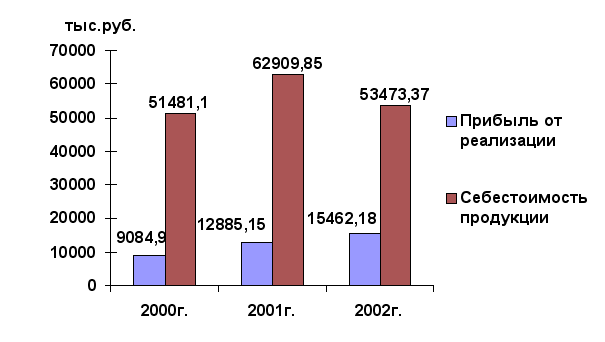
Рис. 41 Динамика прибыли и себестоимости продукции
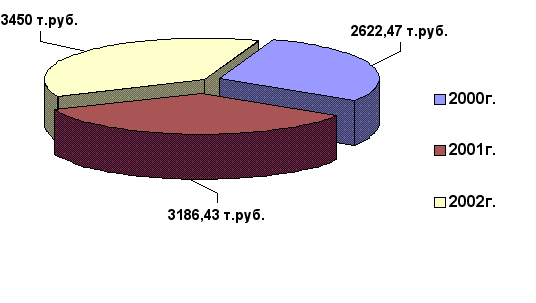
Рис. 42 Отчисление на соц. нужды
В 2002 году планируем сократить себестоимость продукции до 53473,37 тыс.руб. при помощи:
1. Рационального использования материальных ресурсов – внедрение новой техники и технологии, позволяющей более экономно расходовать сырьё, материалы, топливо и энергию; улучшение качества продукции и снижение процента брака.
2. Улучшения использования основных фондов – освобождение предприятия от излишних машин и оборудования; сдача имущества предприятия в аренду; улучшение качества обслуживания и ремонта основных средств; обеспечение большей загрузки машин и оборудования; повышение уровня квалификации персонала.
2.5. ПЛАН СОЦИАЛЬНО-ЭКОНОМИЧЕСКОГО РАЗВИТИЯ
2.5.1. ОХРАНА ТРУДА И ОБЕСПЕЧЕНИЕ НОРМАЛЬНЫХ УСЛОВИЙ ТРУДА
Охрана здоровья работникам завода осуществляется в соответствии с законодательством об охране труда.
Обеспечивается соблюдение работниками законодательства о труде, правил и норм безопасности, выполнение приказов и указаний вышестоящих органов, предписаний надзорных и контролирующих органов;
Безопасность при эксплуатации технологического и другого оборудования, безопасность при ведении технологических процессов;
Разрабатывается, организуется рассмотрение и утверждение плана улучшения и оздоровления условий труда;
Периодически ( не реже одного раза в полугодие) рассматриваются вопросы охраны труда о проводимой работе по улучшению условий труда, о ходе выполнения плана по улучшению и оздоровлению условий труда.
Организуется работниками и обеспечивается внедрение прогрессивных систем и форм организации работы по охране труда, внедрение в производство новейших достижений науки и техники в области охраны труда, а также мероприятий по обеспечению надежности эксплуатации оборудования.
Организуется обучение и повышение квалификации рабочих и инженерно- технических работников по вопросам охраны труда.
Организуется разработка и внедрение мероприятий по комплексной механизации тяжелых, трудоемких ручных работ.
Проводится профилактическая работа по недопущению травматизма и аварийности.
Все рабочие и инженерно-технические работники обеспечиваются средствами индивидуальной защиты.
Систематически проводится санитарно-гигиеническое обследование рабочих мест. В 2002 году планируется проведение аттестации рабочих мест.
Ежегодно проводится медицинские осмотры работников завода.
Совместно с профсоюзной организацией проводится оздоровление трудящихся через сеть оздоровительных учреждений.
2.5.2. СОЦИАЛЬНАЯ ЗАЩИТА РАБОТНИКОВ ПРЕДПРИЯТИЯ
База отдыха «Снежная» финансируется в порядке долевого участия, 50% доплачивает сам трудящийся.
В целях социальной поддержки в соответствии с коллективным договором работники подразделений компании и неработающие пенсионеры имеют следующие льготы:
Путевки на базу отдыха «Снежная» выдается работникам акционерных обществ и членам их семей (супругам и детям в возрасте до 17 лет) выдаются по стоимости, утвержденной совместным решением администрации и профкома.
Для проведения спортивно-оздоровительной и культурно-массовой работы среди работников и их семей эффективно используются библиотека, спортивные сооружения, базы отдыха, оздоровительный комплекс ФОК.
Работникам завода в возрасте 30 лет и старше, занимающим койка -место в общежитии, предоставляются комнаты в общежитии.
Предоставляется транспорт для выезда на заводские базы отдыха, для посадки и вывоза картофеля с полей, выделенных под посадку работникам с оплатой 50% от существующего тарифа.
Работникам завода при стаже непрерывной работы :
свыше 5 лет - 1,5 минимальных зарплаты по РФ
свыше 20 лет - 3 минимальных зарплаты по РФ
Неработающим пенсионерам, ушедшим на пенсию с завода при непрерывном стаже свыше 20 лет не менее 3-х минимальных зарплат по РФ.
5. Оказывается материальная помощь родственникам умерших работников и родственникам умерших пенсионеров в размере не менее 3-х минимальных зарплат по РФ. За счет средств оказывается помощь при изготовлении ритуальных предметов (оградка и т. д.), выделяется транспорт для организации похорон близким родственникам.
При наличии чистой прибыли:
При увольнении работника в связи с уходом на пенсию выплачивается единовременное пособие за каждый год работы в размере 10% среднемесячного заработка, начисленного за последний год работ перед увольнением.
Неработающим пенсионерам - инвалидам I и II групп от трудового увечья, проживающим в Ангарске, производится частичная денежная компенсация за занимаемую жилую площадь
Неработающим инвалидам производства и профбольным I и II групп оказывается материальная помощь в размере 500 рублей в год в случаях необходимости лечения и проведения хирургической операции в сторонних медицинских учреждениях по направлению.
В декаду инвалидов оказывается единовременная материальная помощь инвалидам производства и профбольным в размере 200 рублей
Оказывается единовременная помощь в размере 200 рублей в декаду инвалидов бывшим работникам, ставшим инвалидами I и II групп от общего заболевания, проработавшим в компании от 5 до 15 лет и ушедшим на пенсию в связи с инвалидностью.
Неработающим пенсионерам, проработавшим непрерывно на предприятии свыше 20 лет и ушедшим на пенсию при достижении возраста: мужчины 60 лет, женщины 55 лет, выплачивается ежемесячная пенсия в размере 75 рублей .
7. Неработающим пенсионерам, проработавшим на предприятии свыше 20 лет и ушедшим на пенсию по льготному списку №1 и №2, выплачивается ежемесячная заводская пенсия в размере 75 рублей.
8. Ушедшим на пенсию вследствие инвалидности, вызванным общим заболеванием (I и II группы), а также участникам Великой Отечественной войны и трудового фронта, имеющим соответствующие удостоверения, независимо от возраста, при стаже непрерывной работы от 15 до 20 лет, выплачивается заводская пенсия в размере 75 рублей .
9. Неработающим Почетным ветеранам труда, независимо от стажа работы и возраста, выплачивается единовременная материальная помощь размере годовой заводской пенсии .
10. Не менее 5 % всех путёвок на отдых и лечение выдаётся на льготных условиях неработающим ветеранам войны и труда, бывшим работникам завода.
Таблица 48
Численность персонала
| Показатели | 2000г. | Уд. вес, % | 2001г. | Уд. вес, % | 2002г. | Уд. вес, % |
| 1 | 2 | 3 | 4 | 5 | ||
| Выпуск товарной продукции, т. руб. | 61399 | 87124 | 116340 | |||
|
Промышленно – производственный персонал, чел. В том числе: |
1181 | 91,83 | 1076 | 93,07 | 1000 | 95,23 |
| Руководители | 15 | 1,27 | 9 | 0,83 | 9 | 0,9 |
| Специалисты | 180 | 15,24 | 170 | 15,79 | 160 | 16 |
|
Рабочие Из них: |
788 | 66,73 | 705 | 65,52 | 680 | 68 |
| Основные | 354 | 44,92 | 329 | 46,66 | 350 | 51,47 |
| Вспомогательные | 434 | 55,08 | 376 | 53,34 | 330 | 48,53 |
| Служащие | 198 | 16,76 | 192 | 17,86 | 151 | 15,1 |
| Непромышленный персонал, чел | 105 | 8,17 | 80 | 6,93 | 50 | 4,77 |
| Всего работающих, чел | 1286 | 100,0 | 1156 | 100,0 | 1050 | 100,0 |
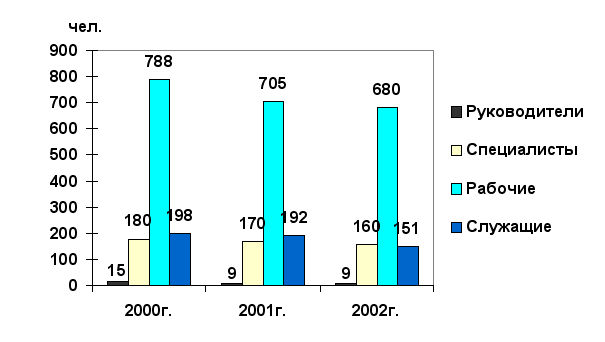
Рис. 43 Численность ППП
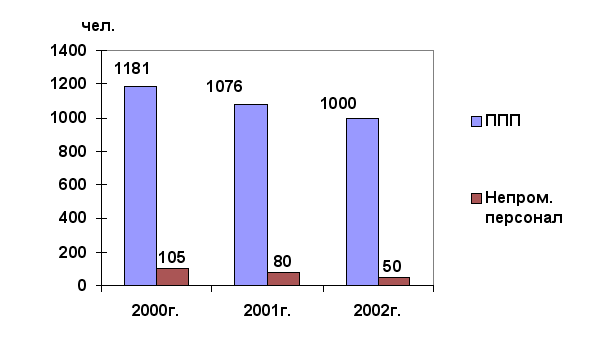
Рис. 44 Персонал предприятия
Изменение кадрового состава предприятия на 2002 год:
состав руководителей не изменяется
сокращение рабочих до 680 человек из, них:
основных рабочих увеличить на 21 человек;
вспомогательных сократить на 46 человек;
служащих сократить на 41 человек;
непромышленный персонал сократить на 30 человек.
Таблица 49
| Показатели | 2000г. | 2001г. | 2002г. |
| 1 | 2 | 3 | 4 |
| ППП, чел. | 1160 | 1181 | 1076 |
| Принято, чел. | 20 | 12 | 21 |
|
Уволено всего, чел. В том числе: |
46 | 117 | 97 |
| Численность ППП на конец года, чел. | 1134 | 1076 | 1000 |
|
Среднегодовая численность ППП (ППП н.г. + ППП к.г. / 2) |
1147 | 1128,5 | 1038 |
| Коэффициент оборота по приему | 0,017 | 0,01 | 0,021 |
| Коэффициент оборота по выбытию | 0,04 | 0,103 | 0,097 |
| Коэффициент текучести кадров | 0,04 | 0,103 | 0,097 |
2.6. ФОНД ЗАРАБОТНОЙ ПЛАТЫ
Фонд оплаты труда работников завода включает в себя:
постоянную часть;
доплату по результатам работы;
надбавку за стаж работы.
1. Постоянная часть включает в себя:
1.1. Заработную плату по тарифу или окладу, рассчитанные на основе тарифной ставки, в соответствии с присвоенным разрядом рабочих. При установлении окладов учитываются: условия труда (нормальные, вредные, особо вредные).
Должностной оклад руководителей, специалистов и служащих, установленный с учетом образования, стажа работы, профессиональных и теоретических знаний, практических навыков и условий труда (нормальные, вредные, особо вредные).
Размер доплаты по условиям труда, включенный в тарифную ставку (оклад) составляет:
1.1. Доплату за переработку по графику сменного персонала.
1.2. Доплату за руководство бригадой не освобожденным от основной работы бригадирам, назначенным приказом по заводу или распоряжением по цеху. Доплата устанавливается в размере 5-10% от оклада (тарифной ставки) в зависимости от количества человек в бригаде (но не менее 5) и сложности работ, выполняемых бригадой. Доплата за руководство бригадой выплачивается при условии выполнения бригадой установленных производственных заданий и соответствующего качества продукции (работ).
1.3. Доплаты за совмещение профессий, расширение зоны обслуживания или увеличения объема выполняемых работ, а также за выполнение наряду со своей основной работой обязанностей временно отсутствующего работника. Доплаты устанавливаются без ограничения перечней профессий.
1.4. Доплата по результатам работы начисляется от должностного оклада, тарифной ставки за фактически отработанное время и выплачивается ежемесячно при выполнении следующих показателей:
Рабочим и служащим основных цехов при условии выполнения производственного задания по цеху, не превышение сметы затрат и при условии наличия балансовой прибыли по заводу нарастающим итогом до 30%.
Доплата по результатам работы рабочим и служащими вспомогательных цехов при условии выполнения производственного задания по заводу, не превышение сметы затрат за предыдущий месяц и наличия балансовой прибыли нарастающим итогом по заводу
Доплата по результатам работы работникам заводоуправления выплачивается при условии выполнения производственного задания по заводу, не превышение сметы затрат по заводу, наличие балансовой прибыли нарастающим итогом по заводу.
Размер доплаты по результатам работы подразделения устанавливается по решению хозрасчетной комиссии завода.
Генеральному директору, начальникам цехов, служб, отделов предоставляется право устанавливать работникам доплату по результатам работы с учетом их отношения к работе, соблюдения трудовой и производственной дисциплины.
1.5. Надбавка за стаж работы выплачивается ежемесячно за фактически отработанное время всем работникам в зависимости от продолжительности работы по следующей шкале:
от 1 до 5 лет 15%
от 5 до 10 лет 17%
от 10 до 15 лет 19%
от 15 до 20 лет 22%
от 20 и выше, а также работникам,
занесенных в Книгу почета 24%
работающим Почетным ветеранам труда 27%
Стаж работы для начисления надбавки исчисляется в соответствии с единым утвержденным порядком.
Таблица 50
Фонд заработной платы.
| Виды оплаты | Сумма заработной платы, тыс. руб. | ||
| 2000г. | 2001г. | 2002г. | |
| 1. Переменная часть оплаты труда рабочих | 3410,73 | 4663,6 | 5250 |
| 1.1 По сдельным расценкам | 2950,15 | 3978,63 | 4500 |
| 1.2 Премия за производственные результаты | 295,35 | 452,26 | 500 |
| 2. Постоянная часть оплаты труда рабочих | 4002,73 | 4521,36 | 4750 |
| 2.1 Повременная оплата труда по тарифным ставкам (уменьшенная на отпускные) | 3260,3 | 2941,9 | 3000 |
| 2.2 Доплаты | 583,27 | 1352,41 | 1500 |
| 2.2.1 за сверхурочное время | 583,27 | 1352,41 | 1500 |
| 2.2.2 за стаж работы | - | - | - |
| 2.2.3 за простой по вине предприятия | - | - | - |
| 3. Всего оплата труда рабочих без отпускных | 7413,46 | 9184,96 | 10000 |
| 4. Оплата отпусков рабочим | 324,39 | 459,76 | 500 |
| 4.1 Относящееся к переменной части | 165,23 | 232,71 | 250 |
| 4.2 Относящееся к постоянной части | 159,16 | 227,05 | 250 |
| 5. Оплата труда служащих (относим к постоянной части) | 1328,12 | 1436,5 | 1500 |
|
6. Общий фонд заработной платы промышленно – производственных рабочих, в том числе: |
8741,58 | 10621,46 | 11500 |
| 6.1 Переменная часть | 3410,73 | 4663,6 | 5250 |
| 6.2 Постоянная часть | 5330,85 | 5957,86 | 6250 |
| 7. Удельный вес в общем фонде заработной платы, % | 100,0 | 100,0 | 100,0 |
| 7.1 Переменной части | 39,02 | 43,91 | 45,65 |
| 7.2 Постоянной части | 60,98 | 56,09 | 54,35 |
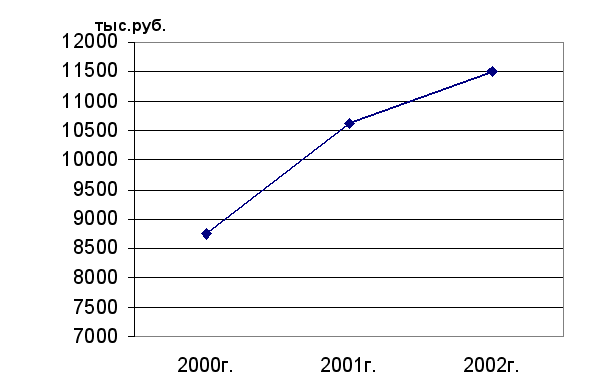
Рис. 45 Общий ФЗП ППП.
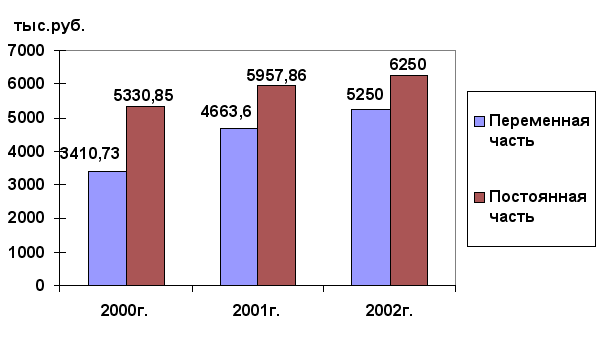
Рис. 46 Общий фонд заработной платы ППП
Увеличение сдельных расценок будет стимулировать, прежде всего, улучшение объёмных, количественных показателей работы. А именно: стимулирование рабочих к дальнейшему увеличению выработки продукции; к точному учету объёмов выполняемых работ к обоснованию устанавливаемых норм труда.
Увеличение премии за производственные результаты приведёт к стимулированию персонала.
Увеличение повременной оплаты труда может повлиять на повышение квалификации работающих и укреплению дисциплины труда, а также повышению качества продукции и выполняемых работ по обслуживанию оборудования.
2.7. ФИНАНСОВЫЙ ПЛАН
Учетная политика завода разработана на основании в соответствии с Положением по бухгалтерскому учету "Учетная политика предприятия", ПБУ 1/98 и предусматривает следующие правила учета
1. в части основных средств. Считать объектами основных средств часть имущества, используемого в качестве средств труда, срок износа которых свыше 1 года.
Начисление амортизации производится по нормам, установленным Постановлением Правительства РФ от 22.10.90 г. № 1072.
Затраты на ремонт основных производственных фондов включается в состав расходов текущего периода.
Капитальные вложения отражаются на счете 08 "Капитальные вложения" по фактическим затратам по строительству, приобретению основных средств.
2. в части нематериальных активов:
Стоимость объектов нематериальных активов погашается путем начисления амортизации линейным способом, исходя из норм, начисленных на основе срока их полезного использования.
3. в части материально-производственных запасов:
Производственные запасы отражаются в учете по стоимости их приобретения на счетах 10 "Материалы", 12 "МБП" с применением счета 16, 15"Отклонения в стоимости материалов" и списывается на с/стоимость методом оценки запасов по средней с/стоимости.
Готовая продукция и полуфабрикатов отражаются в учете по производственной себестоимости.
"МБП" - те предметы, которые используются в течение менее 12 месяцев, но в пределах дороже 100-кратного минимального размера оплаты труда.При передаче МБП в эксплуатацию их стоимость погашается путем начисления износа 50% стоимости, 50% - при выбытии.
МБП стоимостью 417 руб.45 коп. (т.е. 1/20 установленного лимита) списывается на издержки производства сразу.
4. расходы будущих периодов:
Расходы, произведенные в отчетном периоде, но относящиеся к следующим отчетным периодам, отражаются на счете 97 с последующим отнесением их на издержки обращения, или на соответствующие источники финансирования.
5. затраты на производство продукции формируются по дебету счета 20. "Основное производство" на отдельных субсчетах (по шифрам затрат).
6. затраты общепроизводственного назначения формируются на дебете счета 25/1, 25/2 с последующим списанием на каждый вид продукции.
7. затраты общехозяйственного назначения формируются на счет 26 "Общехозяйственные расходы" и относятся непосредственно на счет 90/2 "Продажи" в полной сумме.
8. для целей бухгалтерского учета:
Выручка принимается к бухгалтерскому учету в сумме, исчисленной в денежном выражении, равной величине поступления денежных средств и иного имущества и величине дебиторской задолженности.
Выручка от продажи товаров, услуг признается в бухгалтерском учете при исполнении пяти условий, согласно Положению ПБУ 9/99.
Выручка, поступающая на предприятие не в денежных средствах, принимается к бухгалтерскому учету по стоимости ценностей, полученных или подлежащих получению.
Для целей налогообложения установить метод определения выручки от реализации (работ, услуг) по мере оплаты товаров, работ, услуг.
9. учет дебиторской и кредиторской задолженности на счетах учета расчетов включает также Обязательства, обеспеченные векселями и авансы.
К краткосрочной задолженности относится задолженность со сроком погашения согласно договору до одного года ( начиная с даты принятия обязательств в бухгалтерском учете), а к долгосрочной - со сроком погашения более одного года.
Оценку имущества и хозяйственных обязательств завод осуществляет в рублях и копейках.
Балансовая прибыль (убыток) представляет собой конечный результат, выявленный за отчетный период на основании бухгалтерского учета всех хозяйственных операций и оценки статей баланса в соответствии с Положением.
Финансовый результат отчетного периода отражается, как нераспределенная прибыль (непокрытый убыток) выявленный за отчетный период за минусом причитающихся за счет прибыли установленных в соответствии с законодательством РФ налогов и иных аналогичных обязательных платежей, включая акции за не соблюдение правил налогообложения.
2.7.1. АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ АЭМЗ
Анализ строится на выявлении достаточности (излишка или недостатка) источников средств для формирования запасов и затрат предприятия, т.е. выявляется соотношение между отдельными видами активов и источниками их покрытия в пассиве баланса.
В зависимости от того, какого вида источники средств используются для формирования запасов, можно судить об уровне платежеспособности предприятия.
| Название показателя | Формула расчета | Что отражает |
| 1 | 2 | 3 |
|
Собственные обо- ротные средства (СОС) |
СОС=стр.490-стр.190 (по данным ф.1) | Абсолютный показатель, представляющий собой разницу между собственным капиталом и внеоборотными активами. Увеличение СОС в динамике является положительной тенденцией, уменьшение - отрицательной |
| Собственные и долгосрочные заемные средства (СДОС) | СДОС=СОС+стр.590(по данным ф.1) | Определяется как разница между собственными и долгосрочными заемными средствами и внеоборотными активами. Абсолютный показатель характеризует наличие и сумму оборотных средств, имеющихся в распоряжении предприятия, которые (в отличие от краткосрочных обязательств) не могут быть востребованы в любой момент времени |
|
Общая величина основных источников формирования запасов и затрат предприятия (ООС) |
ООС=СДОС+стр.610+621+стр.622+стр. 627 (по данным ф.1) |
Абсолютный показатель, характеризует достаточность нормальных источников формирования запасов и затрат предприятия. |
| Запасы и затраты (ЗИЗ) | ЗИЗ=стр.210+стр.220 (по данным ф.1) | Абсолютный показатель, характеризующий наличие у предприятия запасов и затрат в незавершенном состоянии для ведения нормально финансово-хозяйственной деятельности. |
| Финансовый показатель (Ф1) |
Ф1=СОС-ЗИЗ |
Отражает достаточность СОС для финансирования ЗИЗ |
| Финансовый показатель (Ф2) |
Ф2=СДОС-ЗИЗ |
Отражает достаточность СДОС для финансирования ЗИЗ |
| Финансовый показатель (ФЗ) |
ФЗ=ООС-ЗИЗ |
Отражает достаточность ООС для финансирования ЗИЗ |
Расчеты:
Собственные оборотные средства:
на конец 2001года - 1572 т. р.
на начало 2002 года + 17706 т. р.
Если сравнивать два периода, то видно, что собственные оборотные средства стали положительными, что является положительной тенденцией.
Недостатка собственных средств на конец отчетного периода анализируемое предприятие не испытывает.
Собственные и
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.