Разработка стратегии фирмы на основе анализа и оценки эффективности ее хозяйственной деятельности
Абсолютная экономия численности всех работающих составила 130 человек: по ППП – 105, по непромышленному персоналу 25 человек. Таким образом, наблюдается и абсолютная и относительная экономия по численности ППП.
2. По основным производственным рабочим план выпуска продукции снизился за счет уменьшения численности на -7,07%, а за счет роста выработки на одного основного производственного рабочего увеличился на 45,61%.
3. По данным таблицы 14 можно сделать некоторые предложения по снижению текучести кадров. Улучшение условий труда и укрепление здоровья работников, путем обеспечения рабочих санитарно-бытовыми помещениями, повысить уровень санитарно-гигиенических условий труда. А также рассмотреть вопросы социальной защищенности членов трудового коллектива, а именно оказание материальной помощи, и в первую очередь многодетным семьям. Выдача беспроцентных ссуд на строительство жилья. Выдача пособий на лечение. Можно проводить мероприятия по переобучению персонала, повышению квалификации.
4. Среднегодовая численность ППП сократилась на 18 человек. Количество рабочих дней сократилось на восемнадцать дней. Количество часов отработанных за год одним рабочим сократилось на 167,33 часа. Средняя продолжительность рабочего дня сократилась на 0,13часа. Годовой фонд рабочего времени сократился на 220,55человекочасов.
Как видно из приведенных данных, имеющиеся трудовые ресурсы используются предприятием недостаточно полно. Можно предложить следующие мероприятия:
- сократить дополнительные отпуска с разрешения администрации
- своевременное обслуживание оборудования для сокращения простоев из-за его неисправности
- борьба с прогулами
- своевременное снабжение предприятия необходимыми ресурсами (материалами и сырьём).
1.5. АНАЛИЗ ПРОИЗВОДИТЕЛЬНОСТИ ТРУДА
Для оценки уровня производительности труда применяется система обобщающих, частных и вспомогательных показателей.
К обобщающим показателям относятся: среднегодовая, среднедневная, среднечасовая выработка продукции на одного работающего в стоимостном выражении.
Частные показатели – это затраты времени на производство единицы продукции, определенного вида (трудоемкость продукции или выпуск продукции определенного вида в натуральном выражении на один человеко-день или человеко-час).
Вспомогательные показатели характеризуют затраты времени на выполнение единицы определенного вида работ или объем выполненных работ за единицу времени.
Кроме этих факторов, существует показатель, такой как производительность труда. Под производительностью труда подразумевается способность человека создавать в процессе труда определенное количество продукции на единицу, затрачиваемого труда. То есть рост производительности труда выражается в увеличении единицы продукции в единицу рабочего времени при меньшей численности рабочих. Таким образом, рост производительности труда создает основу образования накоплений, необходимых для расширенного воспроизводства и улучшения жизненных условий трудящихся.
Факторами роста производительности труда являются движущие силы или причины, под влиянием которых изменится уровень производительности труда. Все факторы можно объединить в две группы:
улучшение организации производства: повышение квалификации работающих; сокращение потерь по сырью, материалам, энергозатратам; увеличение норм и зон обслуживание; совершенствование структур управления предприятием; ликвидация потерь рабочего времени.
повышение технического уровня предприятия: интенсификация технологических процессов; улучшение использования технологического оборудования во времени; механизация и автоматизация ручных и трудоемких работ; внедрение новых технологических схем оборудования, процессов; укрупнение заводов, цехов, служб.
Доходы населения – это сумма средств полученных населением в виде: денежных доходов, натуральных поступлений, льготных и бесплатных услуг. К этим средствам относятся: доходы по труду, доходы от собственности, выплаты и льготы из общественных фондов потребления, поступления из финансовой системы и прочие доходы.
Наиболее обобщающим показателям производительности труда является среднегодовая выработка продукции одним работающим.
Исходные данные для анализа производительности труда приведены в таблице 17.
Таблица 17
Факторный анализ производительности труда
| Показатели | По плану 2001 г. | Фактически 2001 г. | Отклонения | |
| Абсолютное (+ - ) | Процентное (+ -) | |||
| 1. Объем товарной продукции (ТП), т. руб. | 61399 | 87124 | + 25725 | + 41,89 |
| 2. Численность ППП, чел. | 1181 | 1076 | - 105 | - 8,89 |
| 3. Численность рабочих (ЧР), чел. | 788 | 705 | - 83 | - 10,53 |
| 4. Удельный вес рабочих в общей численности ППП (УД) | 66,72 | 65,52 | - | - 1,79 |
| 5. Отработано дней одним рабочим за год (Д) | 216 | 203 | - 13 | - 6.018 |
| 6. Средняя продолжительность рабочего дня (П), час. | 8,0 | 7,7 | - 03 | - 3,75 |
| 7. Общее количество отработанного времени за год всеми рабочими (Т), тыс. чел./ час. | 1361.66 | 1101.98 | - 259.68 | - 19.07 |
| 8. В том числе одним рабочим, тыс. чел./час. | 1816 | 1886,5 | + 70,5 | + 3,88 |
Окончание табл. 17
| Показатели | По плану 2001 г. | Фактически 2001 г. | Отклонения | |
| Абсолютное (+ - ) | Процентное (+ -) | |||
| 9. Среднегодовая выработка одного работающего, т. руб. /чел. (ГВ) | 51,98 | 80,97 | + 28,99 | + 55,77 |
| 9.а. одного рабочего, т. руб. / чел. (ГВ’) | 77,91 | 123,6 | + 45,69 | + 58,64 |
| 10. Среднедневная выработка рабочего, руб./ день (ДВ) | 360.69 | 608.86 | + 248.17 | + 68.8 |
| 11. Среднечасовая выработка рабочего, руб./час. (ЧВ) | 42,90 | 65,51 | + 22,61 | + 52,70 |
|
12. Непроизводственные затраты времени, чел./час. (Тн) |
- | 57596,60 | - | - |
|
13. Сверхплановая экономия времени за внедрения НТП, чел./час. (Тэ) 6% от п. 12 |
- | 3455,79 | - | - |
|
14. Изменение стоимости ТП в результате ее структурных сдвигов, т. руб. (ΔВП стр.) |
+ 20028,35 | |||
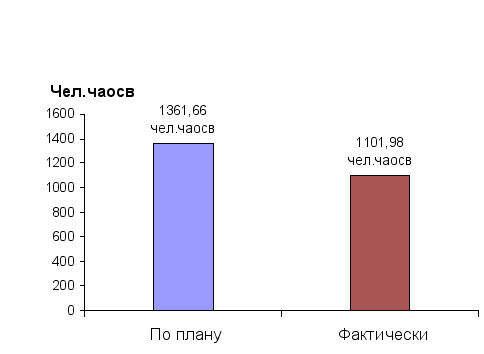
Рис.19 Общее количество отработанного времени за год всеми рабочими
Расчет влияния факторов на изменение уровня среднегодовой выработки ППП, способом абсолютных разниц представлен в таблице 18
Таблица 18
Расчет влияния факторов на уровень среднегодовой выработки ППП предприятия способом абсолютных разниц.
| Фактор | Алгоритм расчета |
ΔГВ уд. руб. |
| Изменение за счет: | ||
| - доли рабочих в общей численности ППП |
ΔГВ УД. = Δ УД * ГВ’ ПЛ.= (- 0,0179) * 77910 |
- 1394,5 |
| - количество отработанных дней одним рабочим за год |
ΔГВ Д. = УД ОР. * ΔД * ДВ ПЛ. = 0,6552 * (-13) * 360,69 |
-3072,2131 |
| - продолжительность рабочего дня |
ΔГВ П. = УД Ф.*Д ф. * ΔП * ЧВ ПЛ. =0,6552 * 203 * (- 0,3) * 42,90 |
-1711,78 |
| - среднечасовой выработки |
ΔГВ ЧВ. = УД Ф. * Д Ф. * П Ф. * ΔЧВ =0,6552 * 203 * 7,7 * 22,61 |
+ 23155,88 |
|
Итого |
+ 16977,38 |
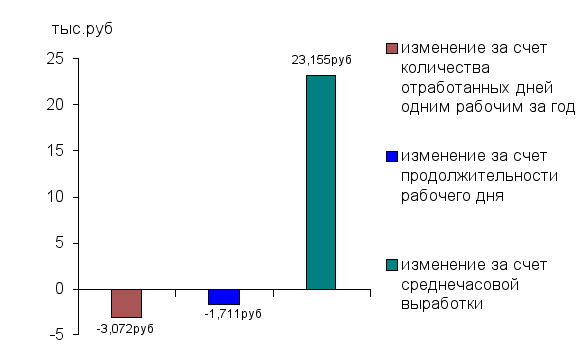
Рис.20 Влияние различных факторов на среднегодовой уровень работающих
По данным таблиц 17 и 18 фактическая среднегодовая выработка одного работающего выше плановой на 16,98т.руб. Она уменьшилась на 1,394т.руб. в связи с уменьшением доли рабочих в общей численности ППП, а так же на 1,712т.руб. из-за сокращения рабочего дня и на 3,072 т.руб. за счет уменьшения количества отработанных дней одним рабочим. Но в то же время возросла на 23,156т.руб. за счет среднечасовой выработки рабочих.
Итого среднегодовая выработка ППП получилась 23,15т.р. - 1,394т.р. - 1,712т.р. - 3,072т.р. = 16,972р. т. р.
Аналогичным образом анализируется изменение среднегодовой выработки рабочего, которая зависит от количества отработанных дней одним рабочим за год, средней продолжительности рабочего дня и среднечасовой выработки. Данный расчет приведен в таблице 19
Таблица 19
Расчет влияния факторов на уровень среднегодовой выработки рабочего способом абсолютных разниц.
| Фактор | Алгоритм расчета | ΔГВ’ руб. |
| Изменение за счет: | ||
| - количества отработанных дней одним рабочим за год |
ΔГВ Д. = ΔД * П ПЛ. * ЧВ ПЛ. = (- 13 дн. ) * 8 час. * 42,9 руб. |
- 4416,6 |
| -продолжительности рабочего дня |
Δ ГВ п. = Д Ф. * Δ П * ЧВ пл. = 203 дн. * (- 0,3 чел.) * 42,9руб. |
- 2612,61 |
| - среднечасовой выработки |
ΔГВ чв. = Д Ф. * П Ф. * ЧВ = 203дн. * 7,7 час. * ( + 22,61) |
+ 35341,69 |
|
Итого: |
+ 28312,48 |
Изменение среднечасовой выработки влияет на уровень среднедневной и среднегодовой выработки рабочих.
Величина среднечасовой выработки зависит от факторов, связанных с изменением трудоёмкости продукции и стоимостной её оценки.
Для расчета влияния этих факторов на среднечасовую выработку используется способ ценовой подстановки, для чего необходимо рассчитать три условных показателя её величины.
Первый условный показатель среднечасовой выработки должен быть рассчитан в сопоставимых с планом условиях (за производительно отработанное время при плановой структуре продукции и плановом техническом уровне производства).
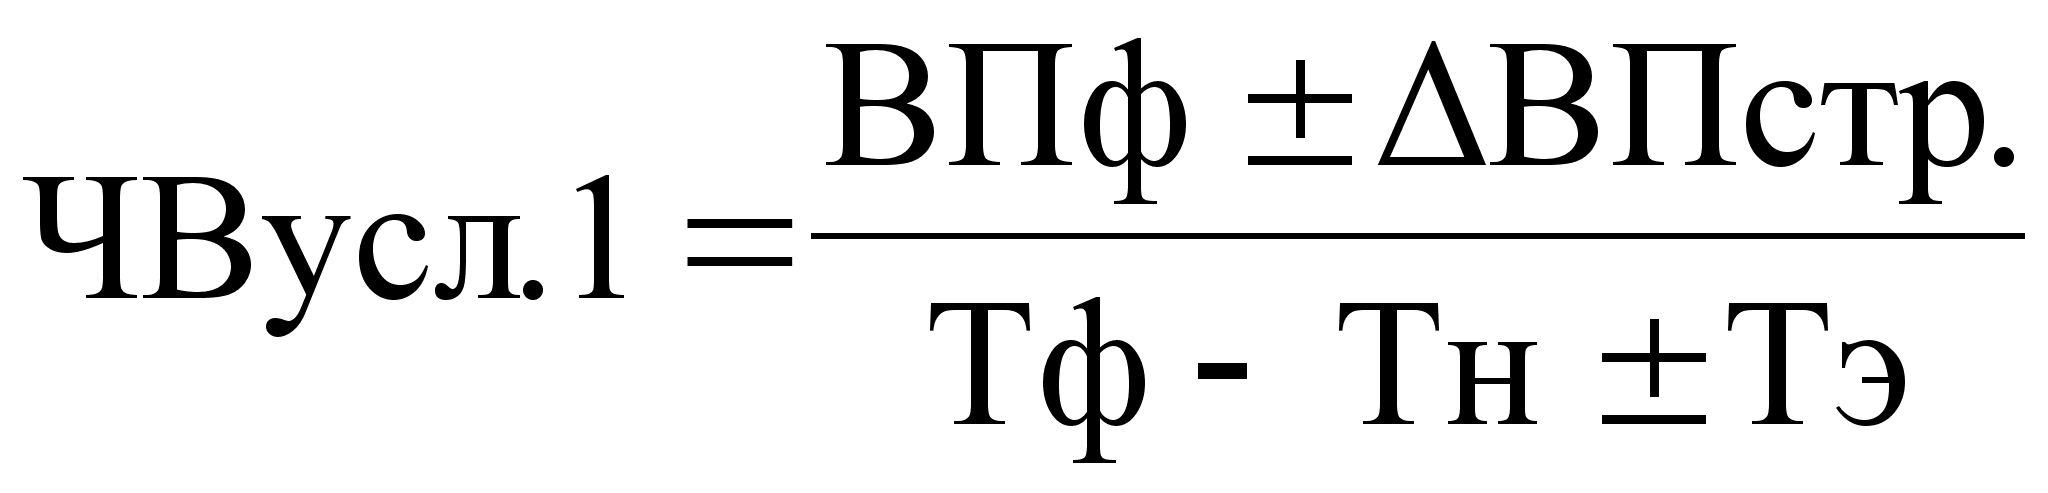
ЧВ УСЛ. 1 =
(87124000р. + 20028350р.) / (1101980 чел.час.
- 57596,60чел.час. +
3455,79чел.час.) = 102,26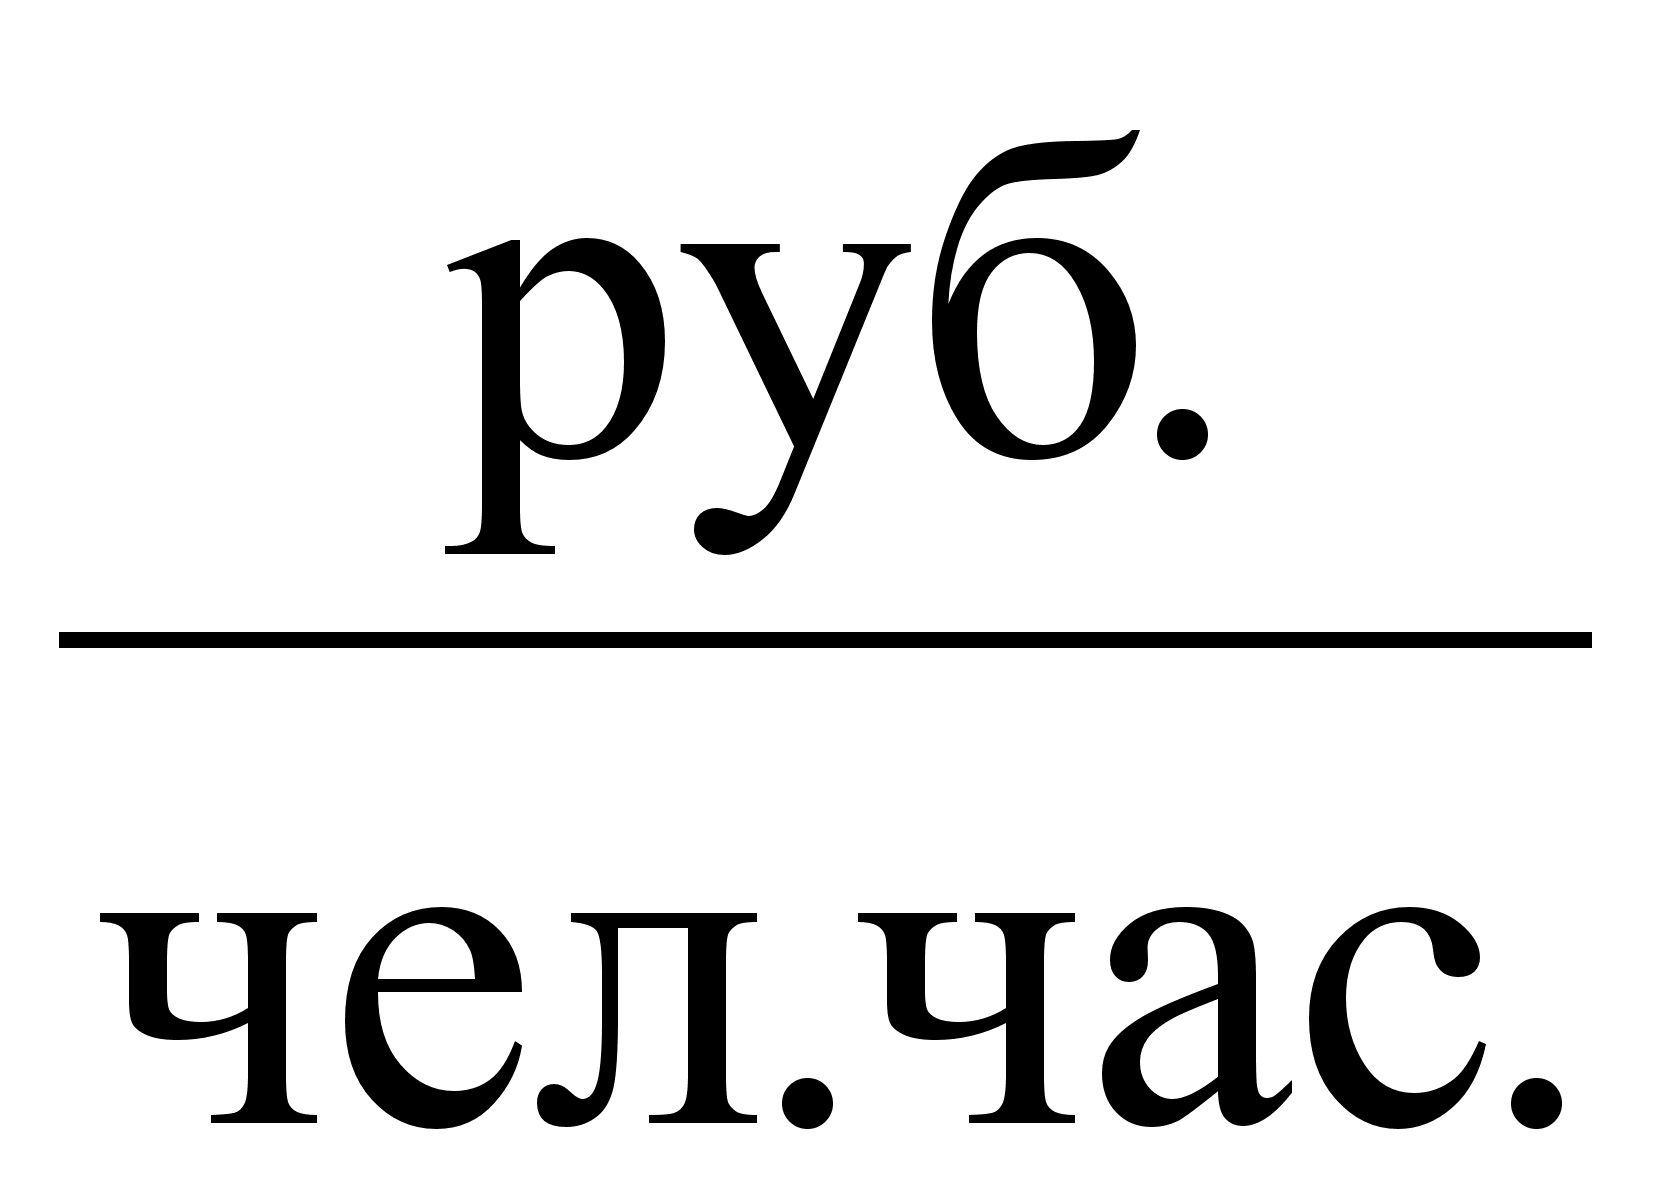
Таким образом,
среднечасовая
выработка за
счет интенсивности
труда изменилась
на 102,26- 42,90= + 59,36
Второй условный показатель
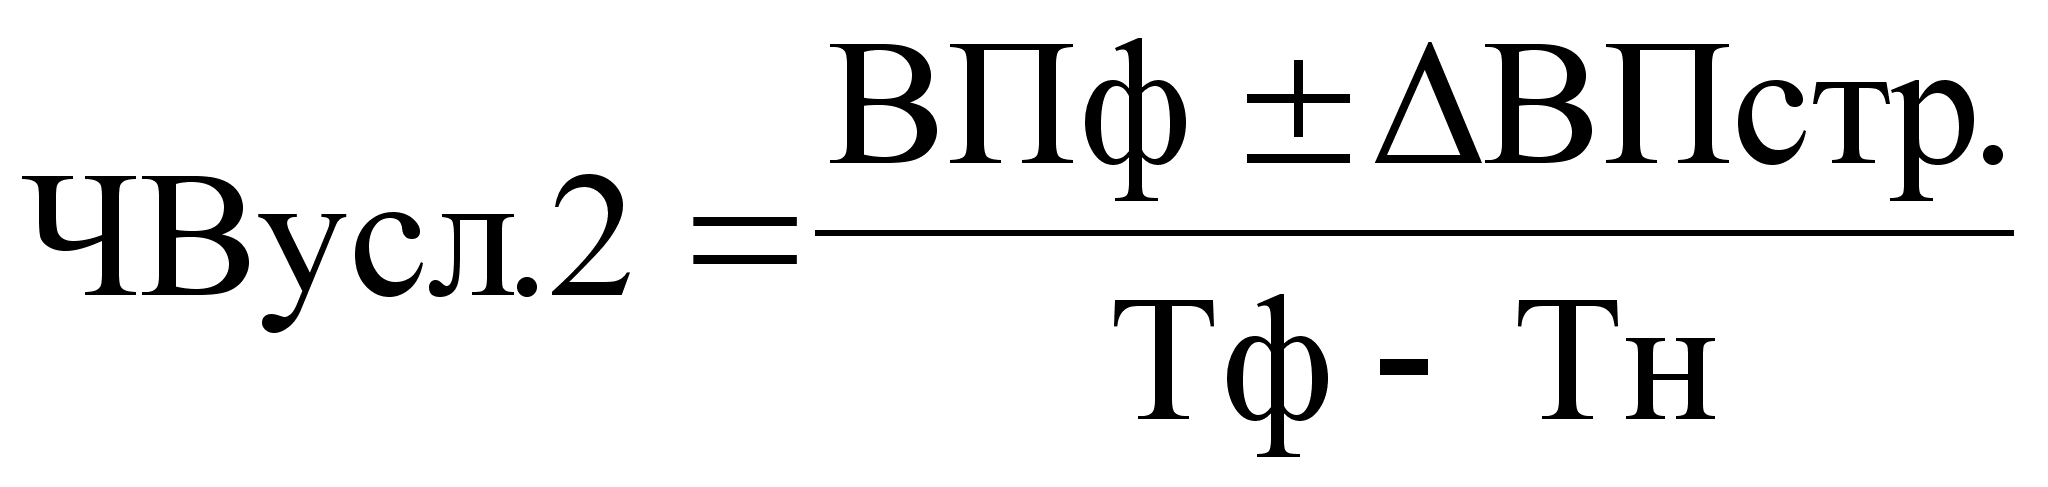
ЧВ УСЛ. 2=
(87124000р. + 20028350р.) / (1101980 чел.час.
- 57596,60чел.час.) = 102,60
Разность между вторым условным показателем и первым, показывает изменение среднечасовой выработки за счет сверхплановой экономии времени в связи с внедрением мероприятий НТП.
ΔЧВтэ
= 102,60 - 102,26 = + 0,34
Третий условный показатель
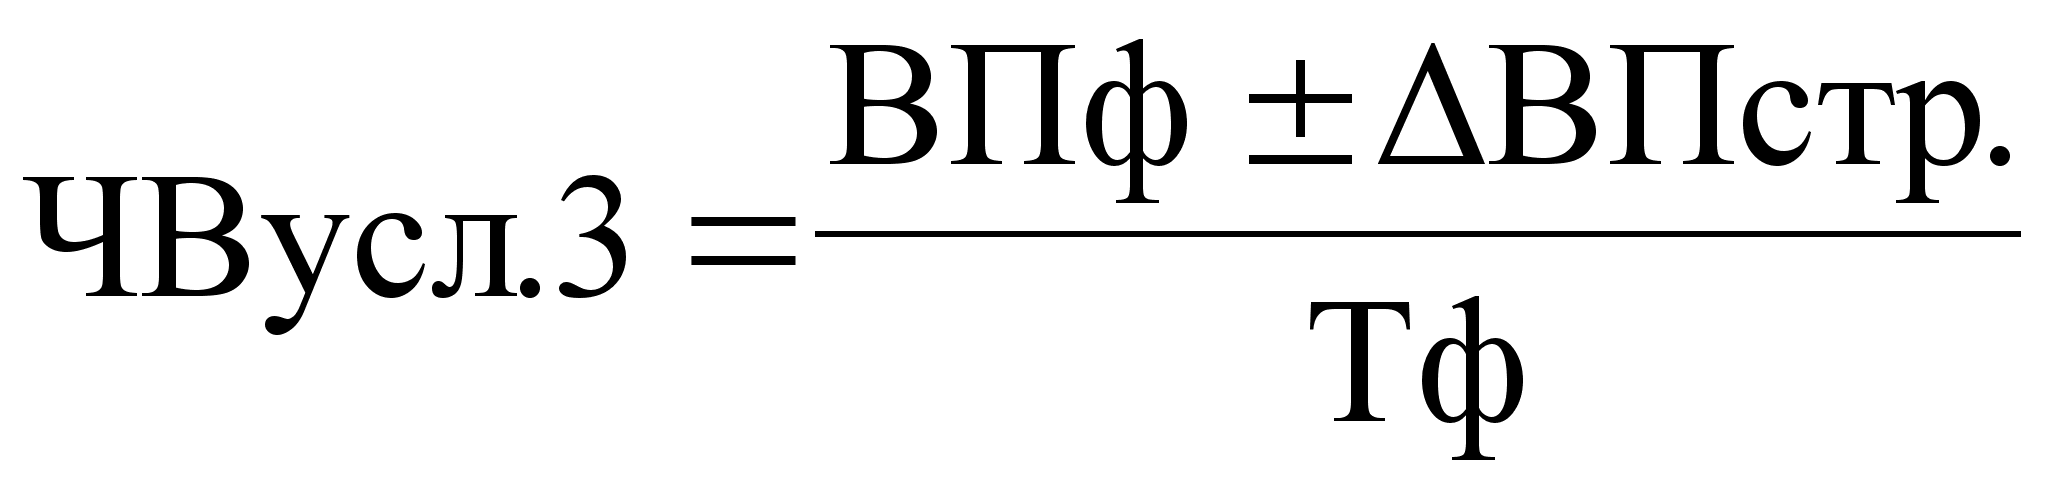
ЧВ УСЛ.3=
(87124000р. + 20028350р.) / 1101980 чел.час.
= 97,24
Разность между третьим и вторым условным показателем отражает влияние непроизводственных затрат времени на уровень среднечасовой выработки:
ΔЧВтн
= 97,24 - 102,60 = -5,36
Сравним третий условный показатель с фактором и узнаем, как изменилась среднечасовая выработка за счет структурных сдвигов производства продукции:
ΔЧВ СТР.
= 65,51- 97,24 = -31,73
Таким образом, имеем баланс факторов равный абсолютному отклонению фактической среднечасовой выработки рабочего с плановой выработкой:
(+59,36) + (+0,34) + (-5,36) + (-31,73) = +22,61
Большую роль в изучение влияния факторов на уровень среднечасовой выработки играют приемы корреляционно-регрессионного анализа.
Для того, чтобы узнать, как изменилась среднегодовая выработка рабочих, необходимо полученные приросты среднечасовой выработки умножить на фактическое количество отработанных человеко-часов одним рабочим.
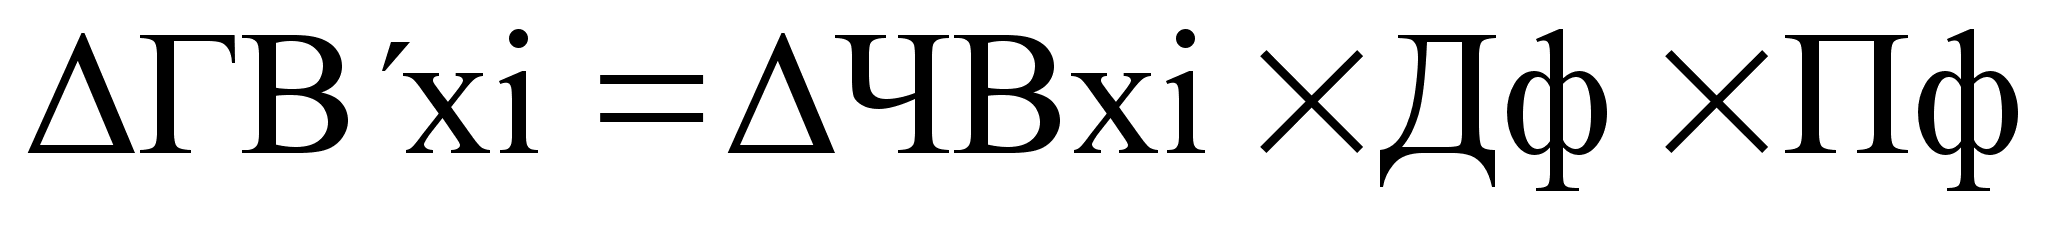
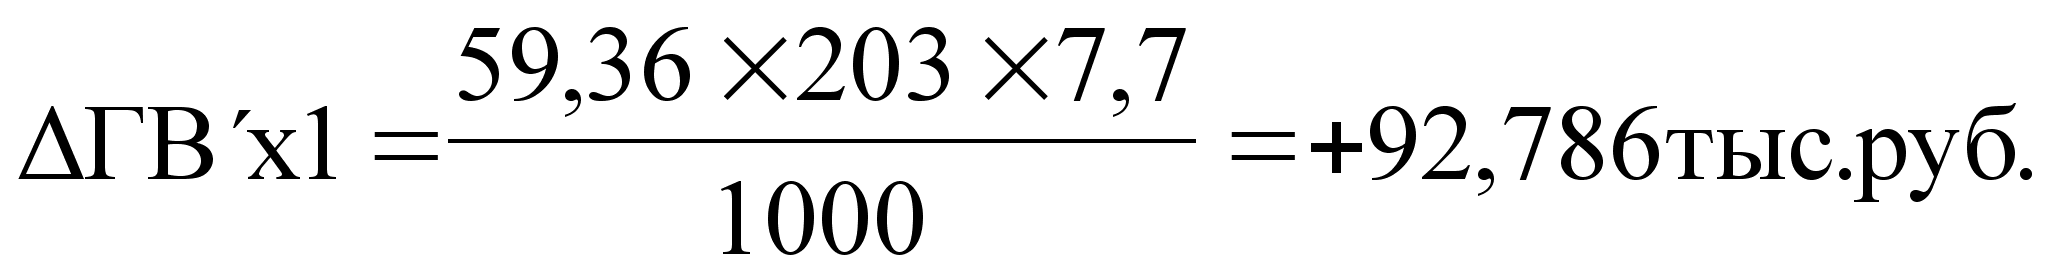
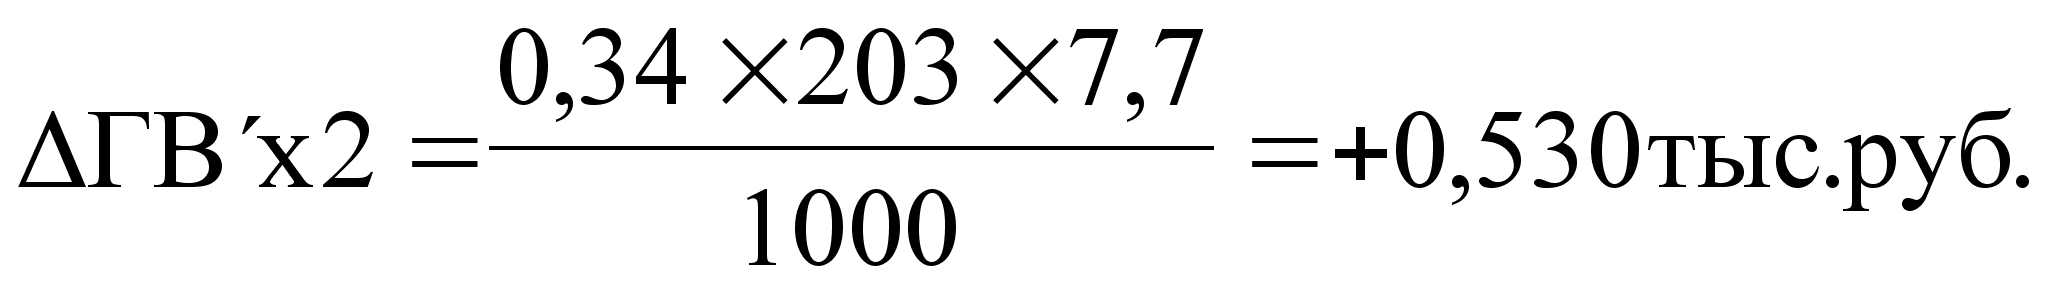
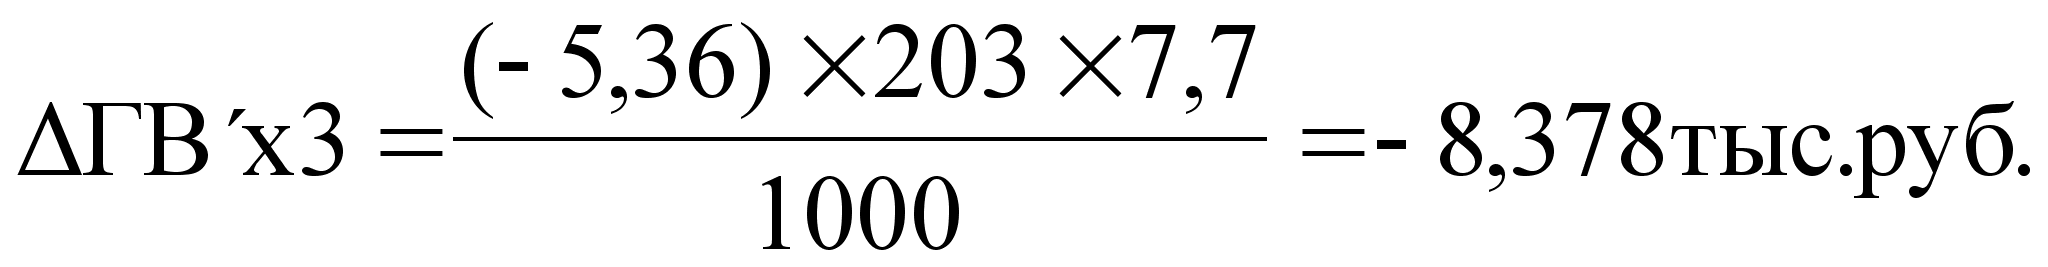
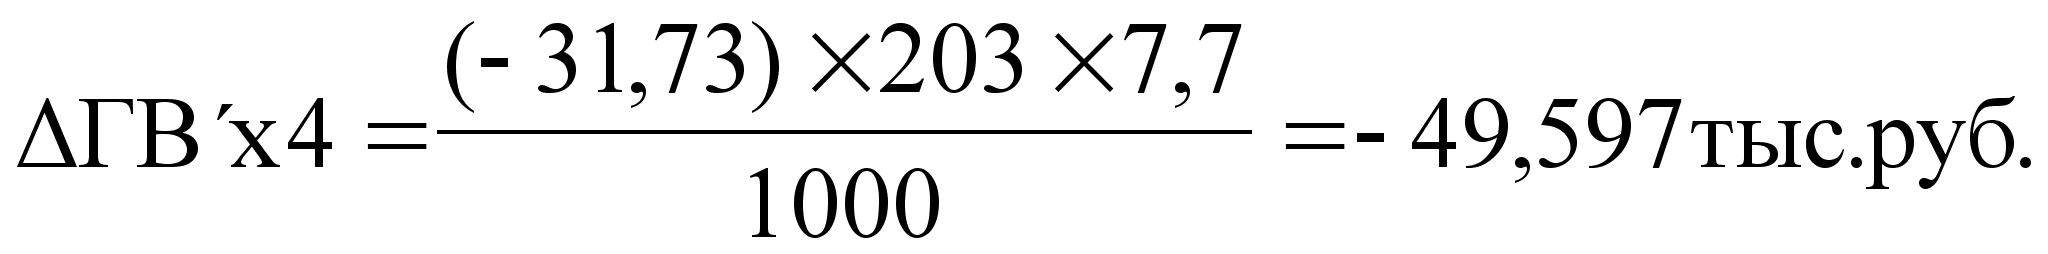
(+92,78) + (+0,53) + (-8,378) + (-49,597) = 35,335тыс.руб
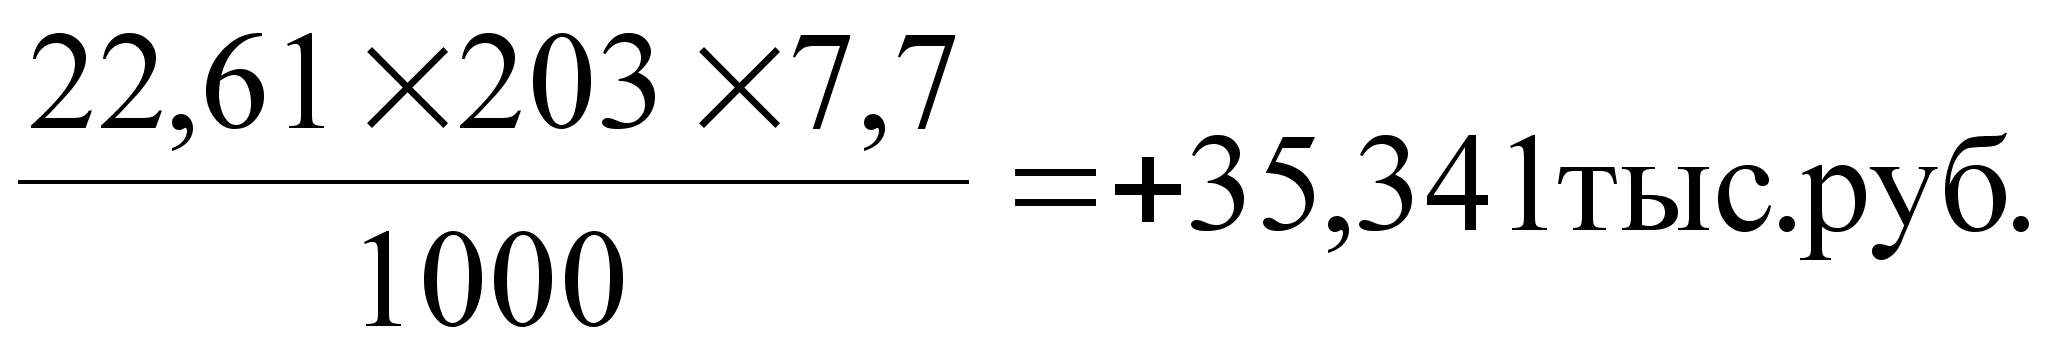
Для определения влияния факторов производства на среднегодовую выработку одного промышленно-производственного работающего необходимо полученные приросты среднегодовой выработки рабочих умножить на фактический удельный вес рабочих в общей численности ППП
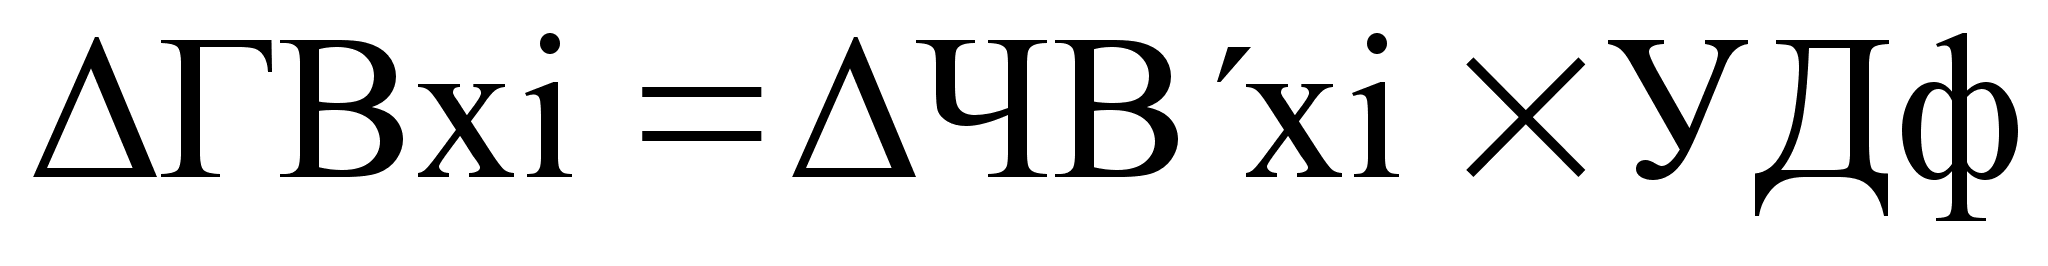
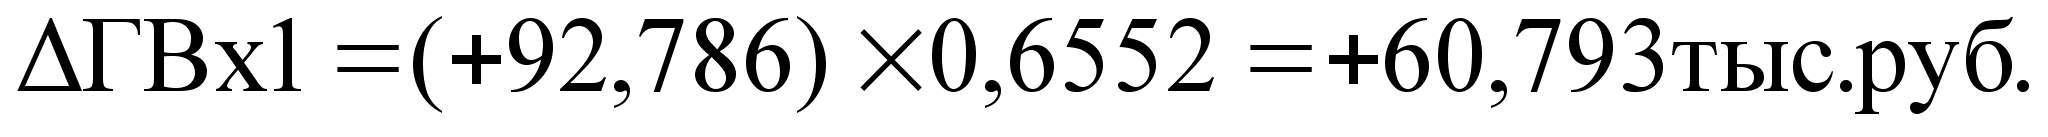
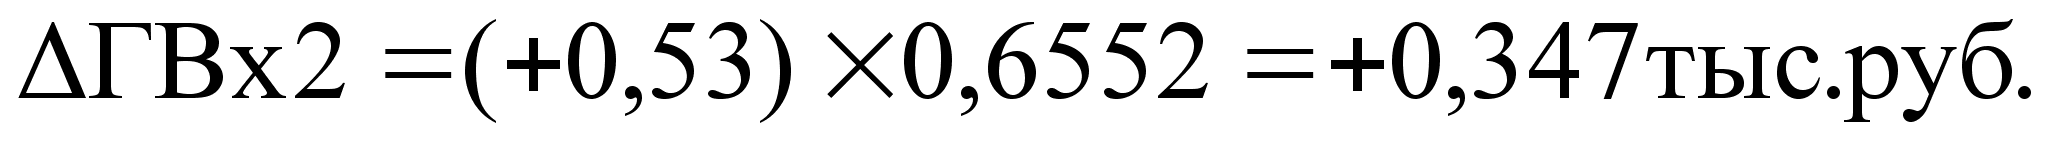
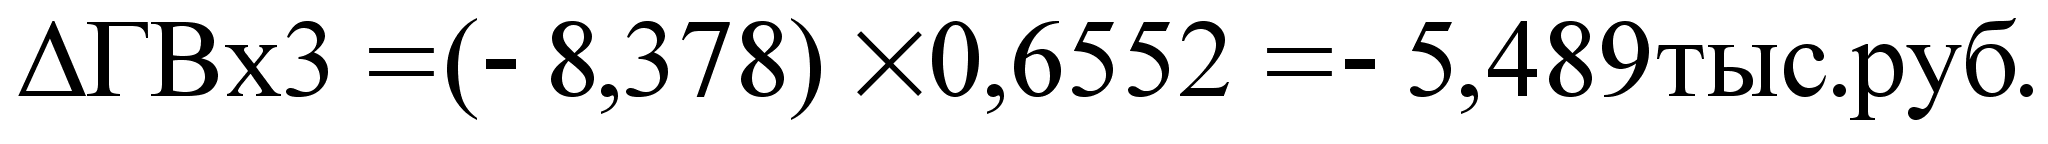
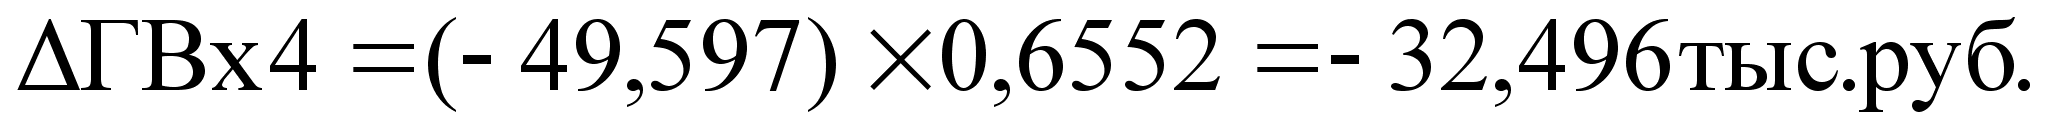
60,793+0,347-5,489-32,49 = 23,161тыс.руб.
35,341*0,6552=23,155тыс.руб.
Чтобы рассчитать влияние факторов производства на изменение объема выпуска продукции, следует прирост среднегодовой выработки промышленно-производственного работающего за счет i фактора умножить на фактическую среднесписочную численность ППП
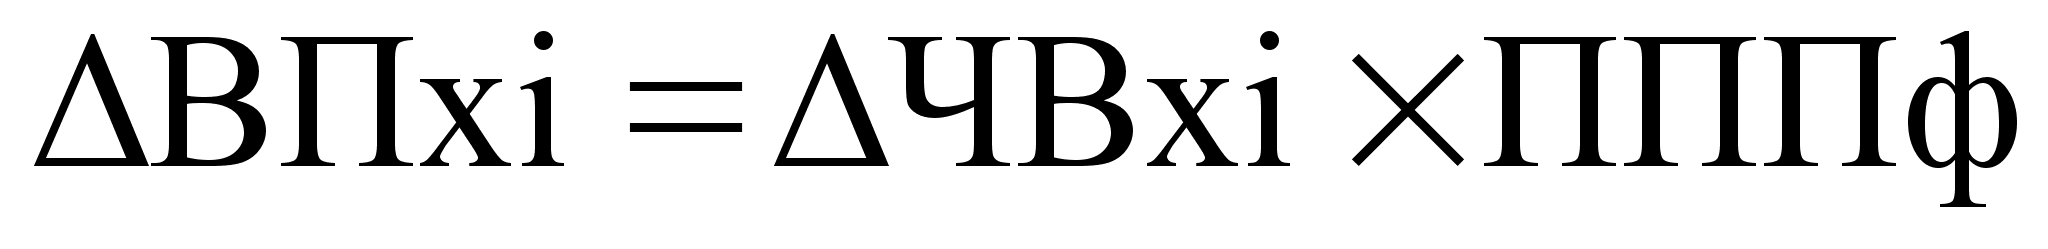
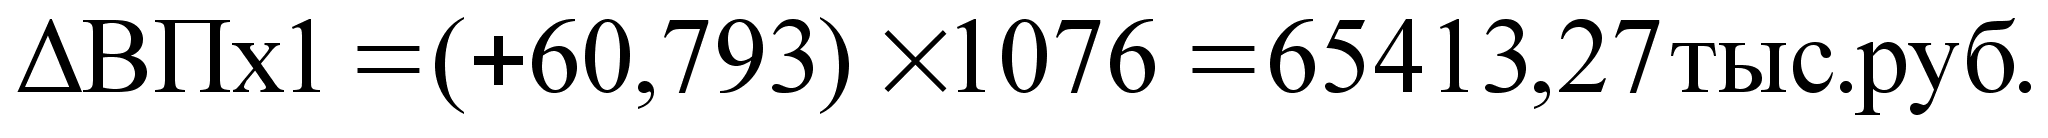
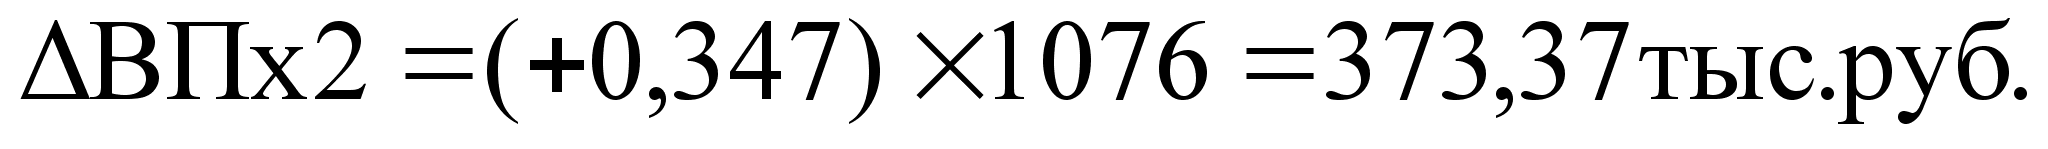
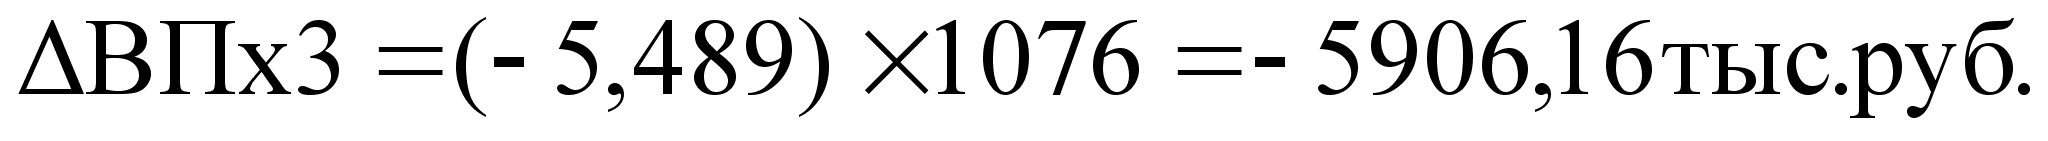
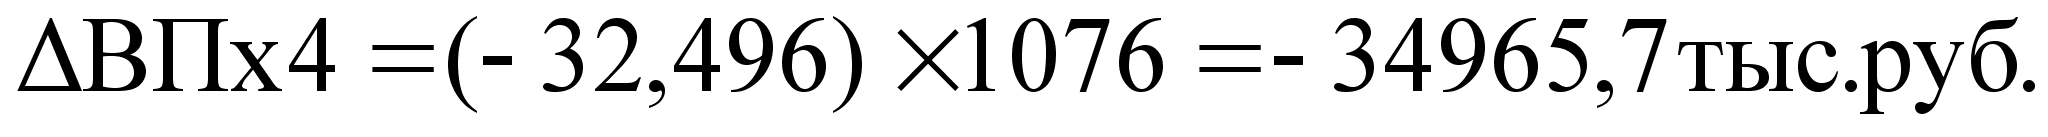
(+65413,27) + (+373,37) + (-5906,16) + (-34965,7) = 24914,78 тыс.руб.
23,155*1076=24914,78тыс.руб.
ΔВП из табл. 17 равно + 25725тыс. руб. ΔВП за счет среднегодовой выработки одного ППП работающего
(-1,395) + (+23,156) + (-3,072) + (-1,712) = +16,977тыс.руб.
ΔВП1 = (-1,395)* 1076 = -1501,02тыс.руб.
ΔВП2 = (+23,156)* 1076 = +24915,856тыс.руб.
ΔВП3 = (-3,072)* 1076 = -3305,472тыс.руб.
ΔВП4 = (-1,712)* 1076 = -1842,112тыс.руб. .
(-1501,02)+ (+24915,856)+ (-3305,472)+ (-1842,112) = +18267,252тыс.руб.
(+ 16,977) * 1076 = +18267,252тыс.руб.
ΔВП за счет изменения численности ППП (25725 - 18267,252 = 7457,748) тыс. руб. Полученные результаты фактического анализа производительности труда на базе приемов корреляционно-регрессионного анализа заносим в таблице 20
Таблица 20
Результаты факторного анализа производительности труда
| Факторы | ΔЧВ, руб. |
ΔГВ‘, тыс. руб. |
ΔЧВ, тыс.руб. | ΔВП, тыс.руб. |
|
1. Численность персонала |
- | - | - | + 7457 |
| 2 .Среднегодовая выработка одного работающего | - | - | - | + 18268 |
| Итого: | + 25725 | |||
| 2.1 Удельный вес рабочих | - | - | - 1,394 | - 1499,94 |
|
2.2 Количество отработанных дней одним рабочим за год |
- | - 4,416 | - 3,072 | - 3305,47 |
|
2.3 Продолжительность рабочего дня |
- | - 2,612 | - 1,711 | - 1841,036 |
| 2.4 Изменение среднечасовой выработки | - | + 35,341 | + 23,155 | + 24914,78 |
| Итого: | - | + 28,312 | + 16,977 | + 18268,334 |
|
2.4.1 Организация производства (интенсивность труда) |
+ 59,1 | + 92,37 | + 60,52 | + 65119,52 |
| 2.4.2 Повышение технического уровня производства | + 37 | + 57,83 | + 37,89 | + 40769,64 |
|
2.4.3 Непроизводительные затраты рабочего времени |
- 7,23 | - 11,3 | - 7,40 | - 7962,4 |
| 2.4.4 Структура производства | - 66,26 | - 103,57 | - 67,85 | - 73006,6 |
| Итого: | + 22,61 | + 35,34 | + 23,15 | + 24909,4 |
Большое значение для оценки эффективности трудовых ресурсов на предприятиях имеет показатель рентабельности персонала (отношение прибыли к среднегодовой численности ППП). Исходные данные для анализа приведены в таблице 21
Таблица 21
Данные для факторного анализа рентабельности персонала
| Показатели |
По плану 2001 г. |
Фактически 2001 г. | Отклонение ( + -) |
| 1. Прибыль от реализации продукции, тыс. руб. | 9084,9 | 12885,15 | + 3800,25 |
| 2. Среднегодовая численность ППП, чел. | 1147 | 1128,5 | - 18,5 |
| 3. Выручка от реализации продукции, тыс. руб. | 60566 | 75795 | + 15229 |
| 4. Стоимость товарной продукции, тыс. руб. | 61399 | 87124 | + 25725 |
| 5. Удельный вес в стоимости товарной продукции, % | 98,64 | 86,99 | - 11,65 |
| 6. Среднегодовая сумма капитала (ППОФ), тыс. руб. | 140686 | 137056 | - 3630 |
| 7. Прибыль на одного ПП работающего, тыс. руб. | 7,92 | 11,41 | + 3,49 |
| 8. Рентабельность продукции, % | 17,64 | 20,48 | + 2,84 |
| 9. Себестоимость, тыс. руб. | 51481,1 | 62909,85 | + 11428,75 |
| 10. Рентабельность продаж, % | 15,0 | 17,0 | + 2,0 |
| 11. Коэффициент оборачиваемости капитала | 0,43 | 0,55 | + 0,12 |
| 12. Сумма капитала на одного промышленно- производственного работающего, тыс. руб. / чел. | 122,65 | 121,44 | - 1,21 |
| 13. Среднегодовая выработка работающего в действующих ценах, тыс. руб. / чел. | 53,53 | 77,20 | + 23,67 |
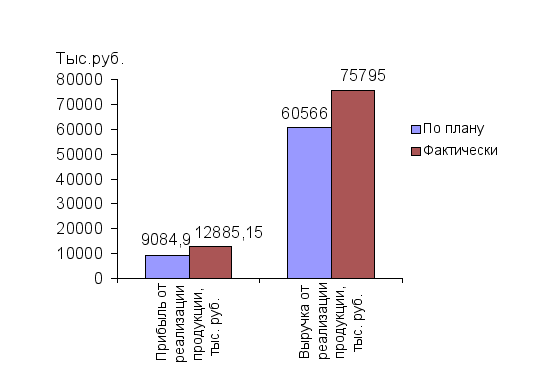
Рис.21 Прибыль от реализации продукции
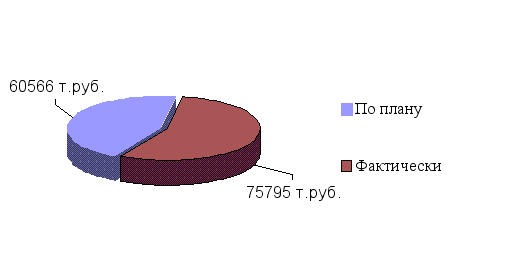
Рис.22 Себестоимость ТП
Зная, зависимость прибыли от рентабельности продаж, коэффициента оборачиваемости, капитала и функции функционирующего капитала факторную модель данного показателя можно представить в виде:
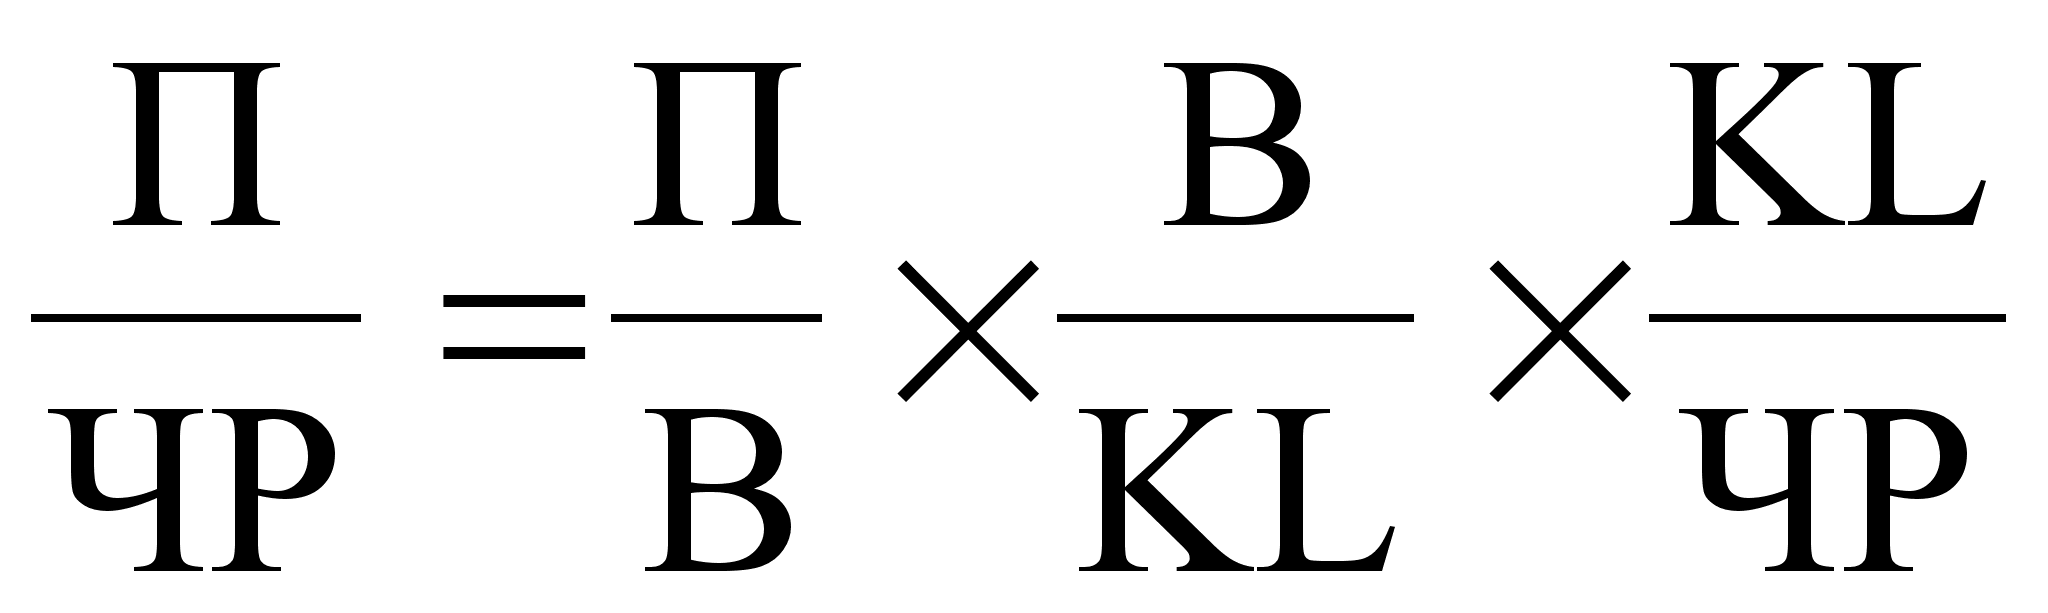
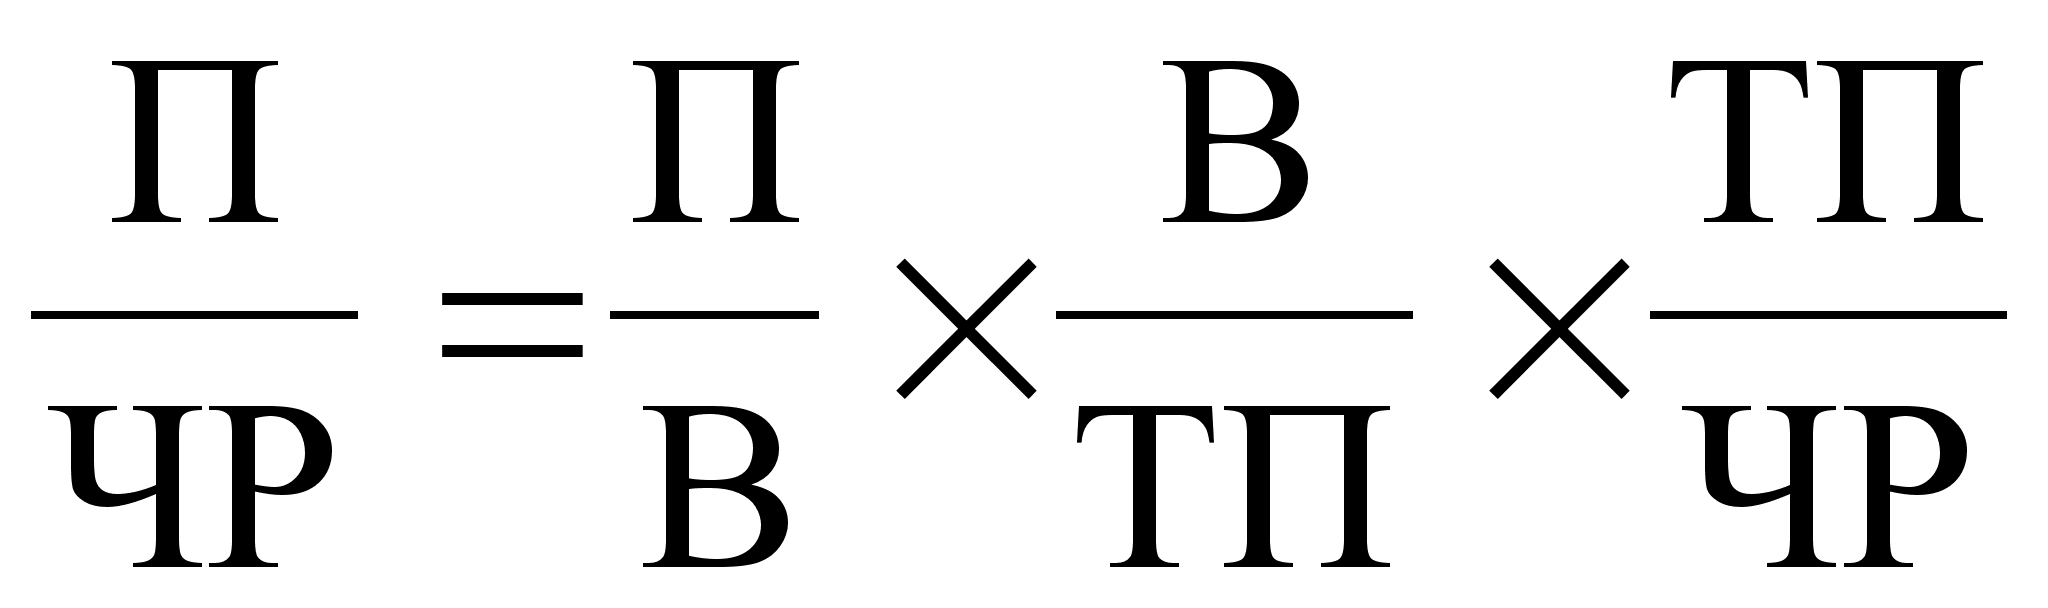
По первой модели можно определить, как изменилась прибыль на одного работника за счет изменения уровня рентабельности продаж, коэффициента оборачиваемости капитала и капиталовооруженности труда. Прибыль на одного работника по факту выше плановой на +3,44тыс.руб.
В том числе за счет изменения:
- рентабельности продаж (0,17 - 0,15)* 0,43 * 122,65 = 1,05тыс.руб.
- оборачиваемости капитала (0,55 - 0,43)* 0,17 * 122,65 = 2,5тыс.руб.
- капиталовооруженности (121,44 - 122,65)* 0,17 * 0,55 = -0,11тыс.руб.
Итого: 1,05 +2,5 -0,11= 3,44тыс.руб.
Вторая модель устанавливает изменение прибыли на одного промышленно-производственного работающего за счет уровня рентабельности продаж, удельного веса выручки в общем, объеме произведенной продукции и производительности труда, то есть за счет изменения:
- рентабельности продаж (0,17 - 0,15)* 0,43 * 122,65 = 1,05тыс.руб.
- доли выручки в стоимости товарной продукции
(0,8699 - 0,9864)* 0,17 * 53,53 = -1,06тыс.руб.
- производительности труда (0,772 - 0,5353)*0,17*86,99 = 3,5тыс.руб.
Итого: 1,05-1,06+3,5= 3,44тыс.руб.
По полученным данным таблицы 21 можно сказать, что прибыль на одного работающего увеличилась на 3,44тыс.рублей за счет повышения рентабельности продаж, оборачиваемости капитала, но этот показатель снизился из-за уменьшения капиталовооруженности. Это говорит о том, что предприятию необходимо увеличивать свой капитал и по возможности повысить рентабельность продаж.
Изменение прибыли на одного промышленно-производственного работающего за счет факторов, формирующих уровень среднегодовой выработки промышленно-производственного персонала, представлены в таблице 22
Таблица 22
Факторы изменения прибыли на одного промышленно-производственного работающего (изменение отпускных цен не учитывается)
| Фактор | Δ ГВ, тыс. руб. | Изменение прибыли на одного производственно – промышленного работающего, тыс. руб. |
| 1. Удельный вес рабочих | - 1,394 | - 0,245 |
| 2. Количество отработанных дней одним рабочим за год | - 4,416 | - 0,779 |
| 3. Продолжительность рабочего дня работающего | - 1,711 | - 0,301 |
| 4. Изменение среднечасовой выработки | + 23,155 | + 4,086 |
| Итого: | + 15,63 | + 2,761 |
| 5. Изменение отпускных цен | +3,911 | +0,69 |
| Итого: | +19,451 | +3,461 |
|
6. Факторы изменения среднечасовой выработки 6.1 Организация производства (интенсивность труда) |
+ 60,52 | + 10,681 |
| 6.2 Повышение технологического уровня производства | + 37,89 | + 6,687 |
| 6.3 Непроизводительные затраты рабочего времени | - 7,40 | - 1,306 |
| 6.4 Структура производства | - 67,85 | - 11,975 |
|
Итого: |
+ 23,15 | - 4,087 |
Отрицательный результат влияния отдельных факторов можно рассматривать как неиспользованный резерв повышения эффективности трудовых ресурсов на предприятии.
Снижение трудоемкости продукции – важнейший фактор повышения производительности труда. В процессе анализа изучают динамику трудоемкости выполнения плана по ее уровню, причины ее изменения и влияния на уровень производительности труда.
Прибыль на одного промышленно-производственного работающего в отчетном году снизилась за счет уменьшения отработанных дней одним рабочим, снижением продолжительности рабочего дня и удельного веса рабочих, а так же увеличились непроизводительные затраты рабочего времени и ухудшилась структура производства. Это говорит о том, что необходимо качественное изменение в принятии управленческих решений по поводу поиска новых резервов повышения эффективности трудовых ресурсов на предприятии.
Исходные данные представлены в таблице 23
Таблица 23
Анализ динамики и выполнения плана по уровню трудоемкости продукции
| Показатели | По плану 2001 г. | Фактически 2001 г. | Процент факт к плану |
| 1. Товарная продукция, тыс. руб. | 61399 | 87124 | 141,89 |
| 2. Отработанно всеми рабочими тыс. человекочасов | 1431,1 | 1329,98 | 92,93 |
| 3. Удельная трудоёмкость на одну тыс. руб. человекочасы | 23,30 | 15,26 | 65,49 |
| 4. Среднечасовая выработка руб. / чел. час. | 42,90 | 65,50 | 152,68 |
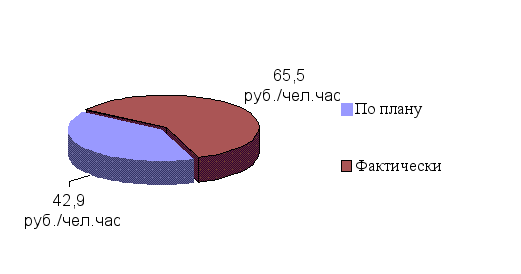
Рис.23 Среднечасовая выработка
Из таблицы 23 видно, что плановое задание по снижению трудоемкости продукции перевыполнено на 34,51 % (100 % - 65,49%).
Между изменением общей трудоемкости и среднечасовой выработки существует обратно пропорциональная зависимость.
Зная, как изменилась трудоемкость продукции можно, определить темпы прироста среднечасовой выработки.
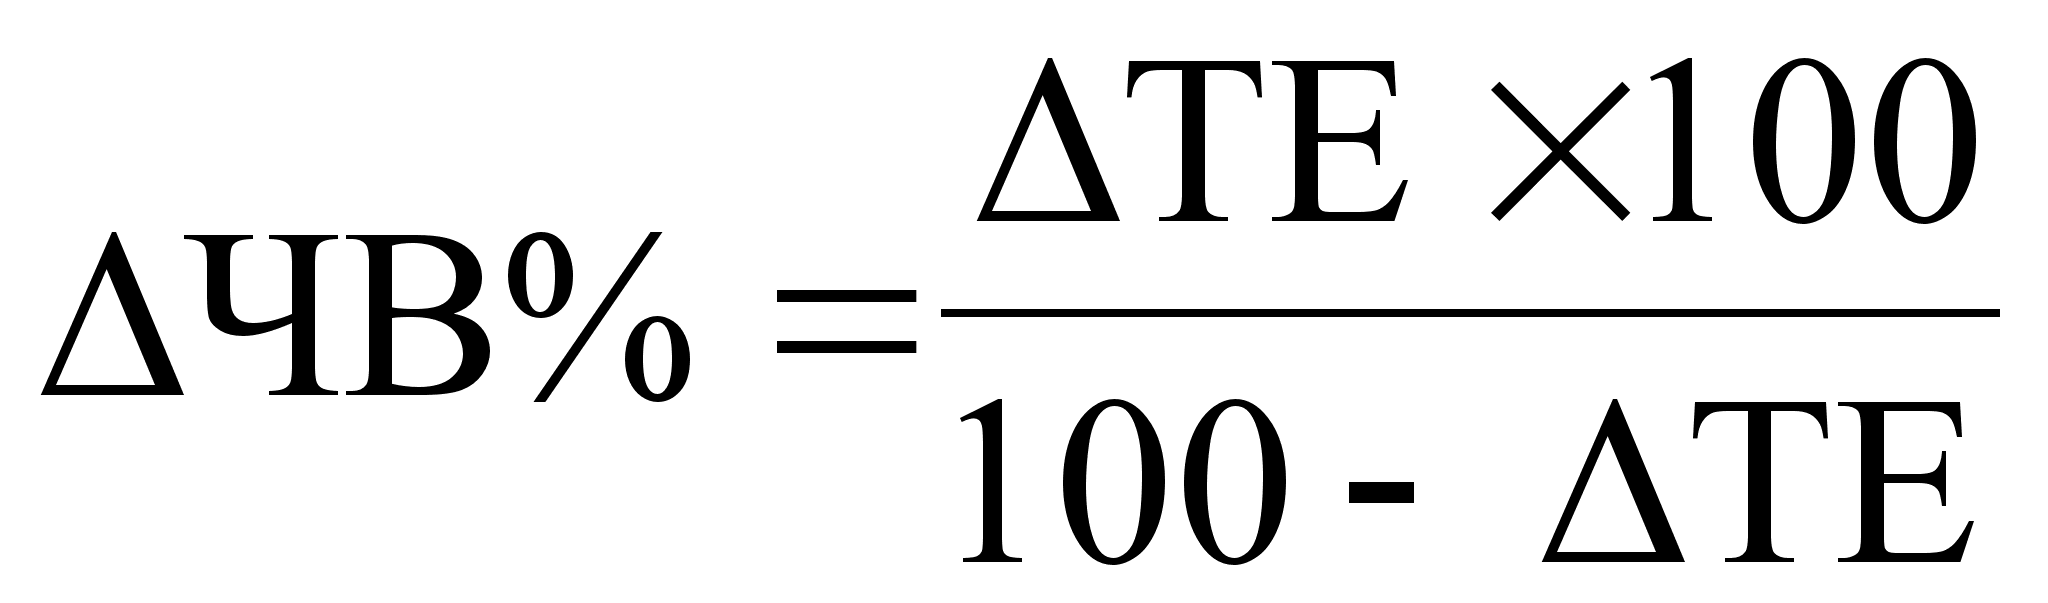
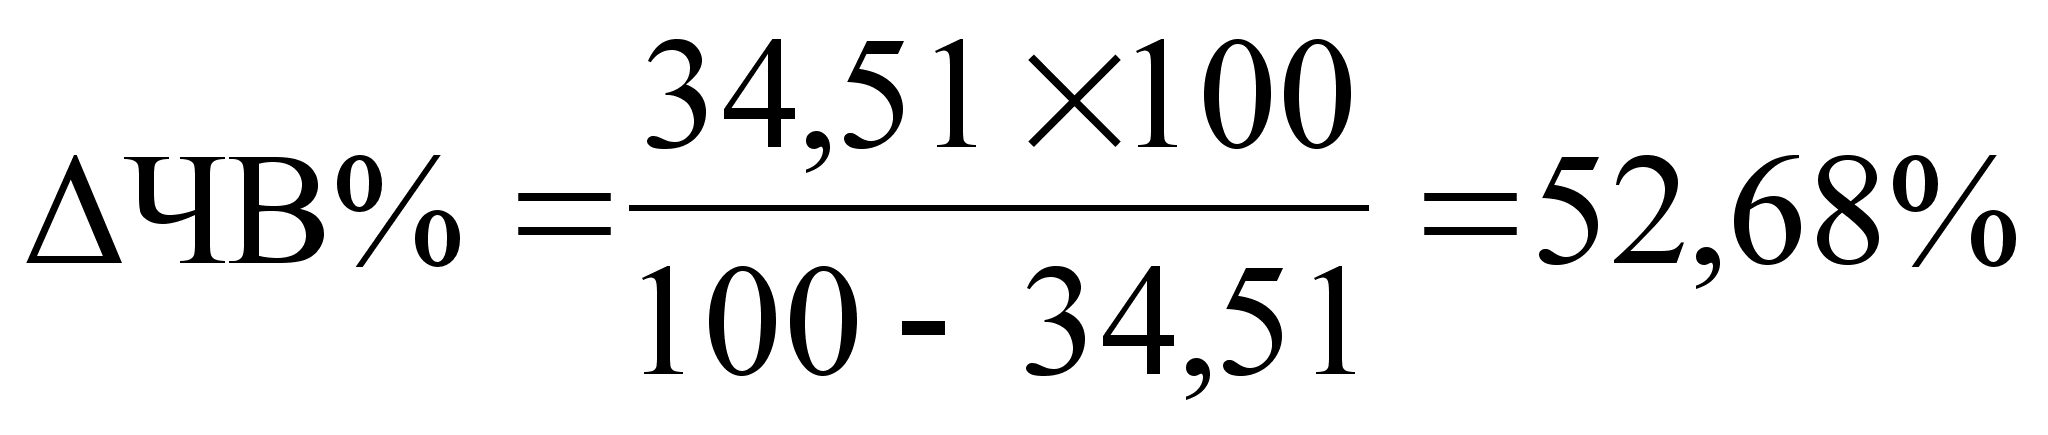
Фактическая трудоемкость ниже планового уровня на 34,59%, темп роста производительности труда составляет ΔЧВ% = 52,68%. Зная темп роста производительности труда можно определить процент снижения трудоемкости продукции.
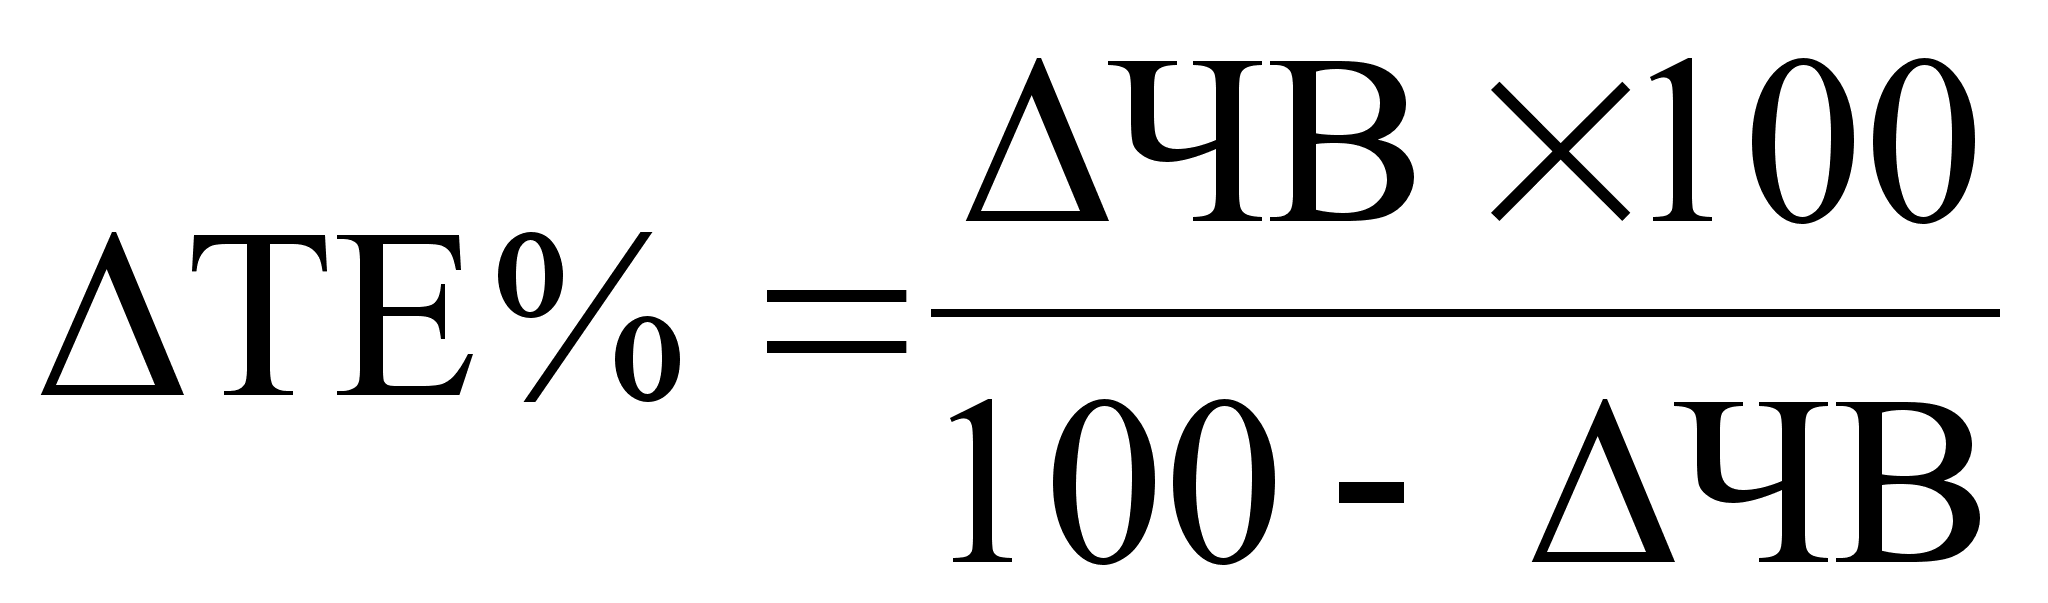
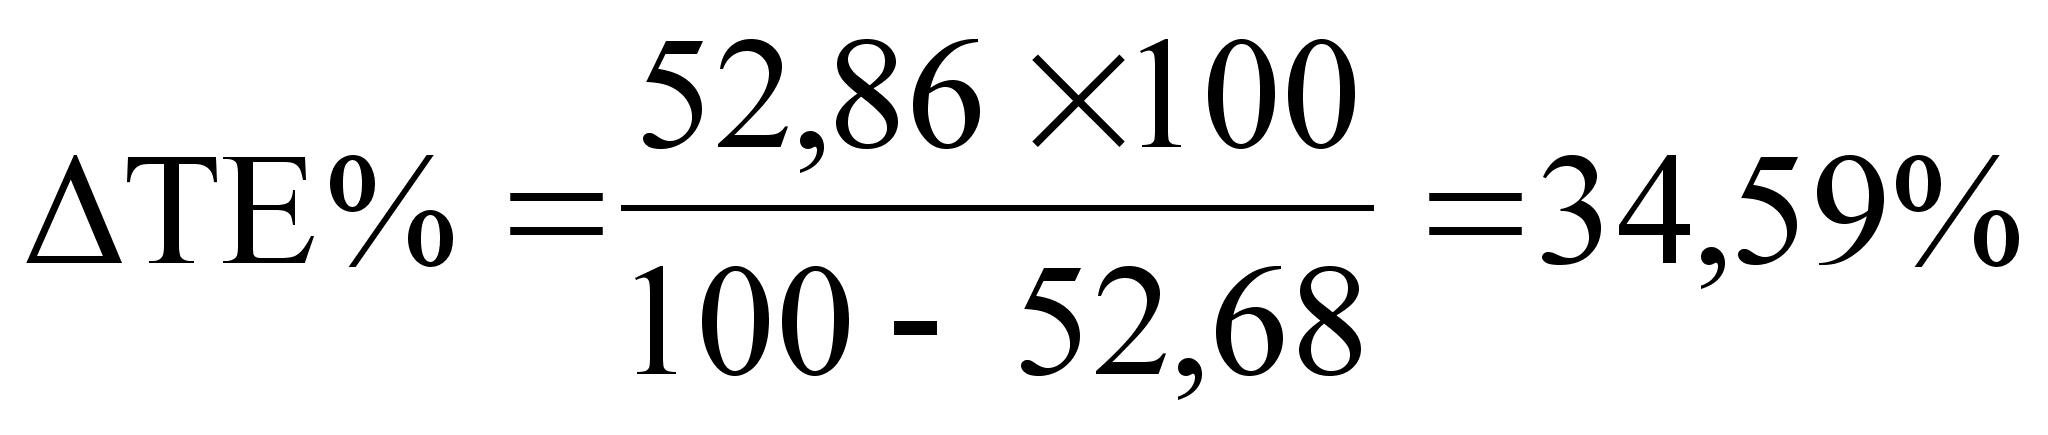
Таким образом, общая удельная трудоемкость продукции зависит от тех же факторов что и среднегодовая выработка рабочих.
Удельную факторную трудоемкость в сопоставимых с планом условиях можно представить в виде алгоритма.
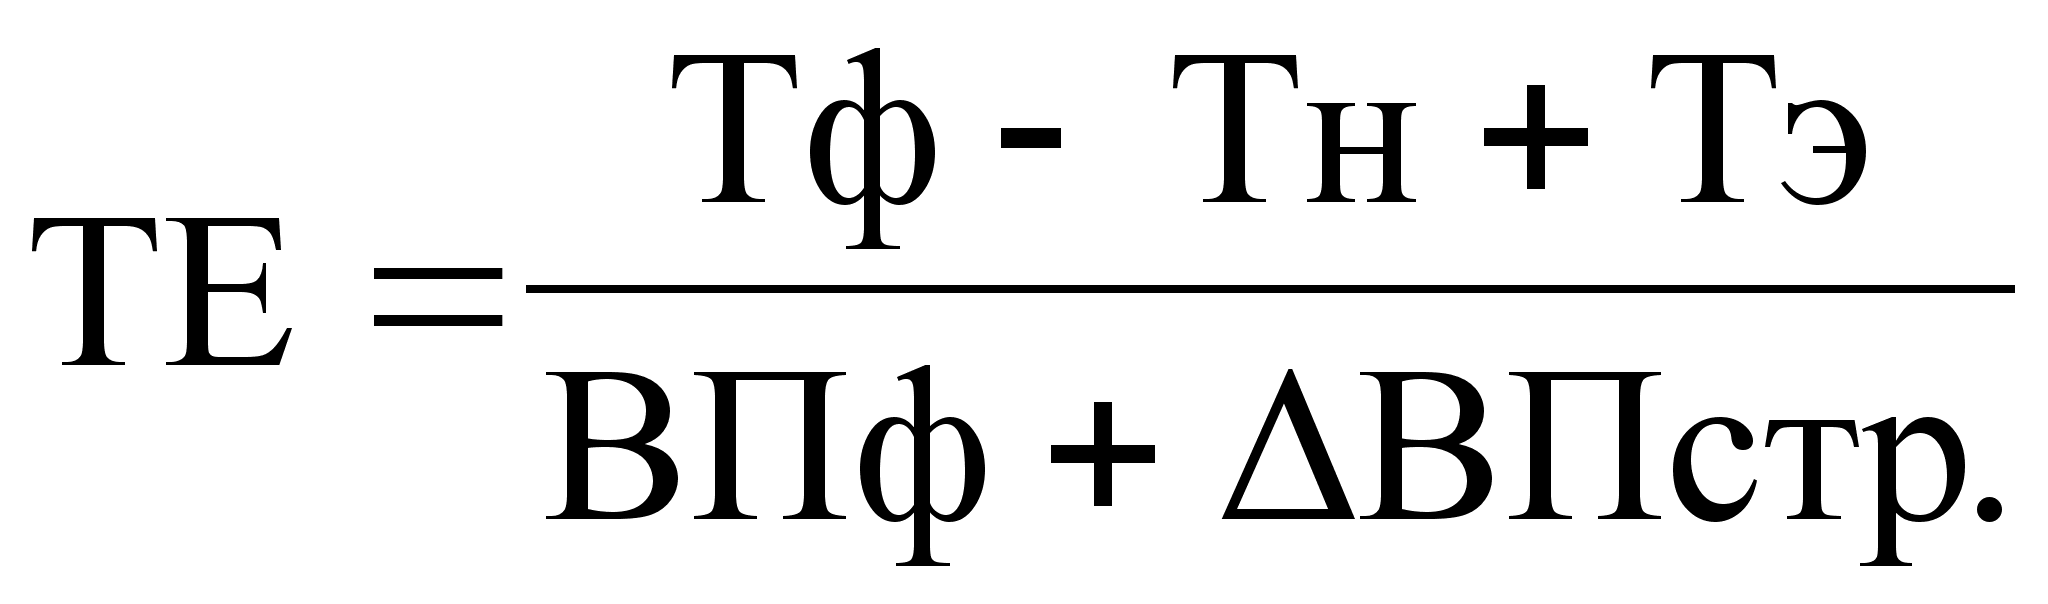
ВПф – фактический объем выработанной продукции
ΔВПстр. – изменения объема выработанной продукции за счет структурных сдвигов в производстве
Тф - фактические затраты рабочего времени на выпуск продукции, чел.час.
Тн - непроизводительные затраты времени
Тэ - экономия рабочего времени в связи с внедрением мероприятий НТП
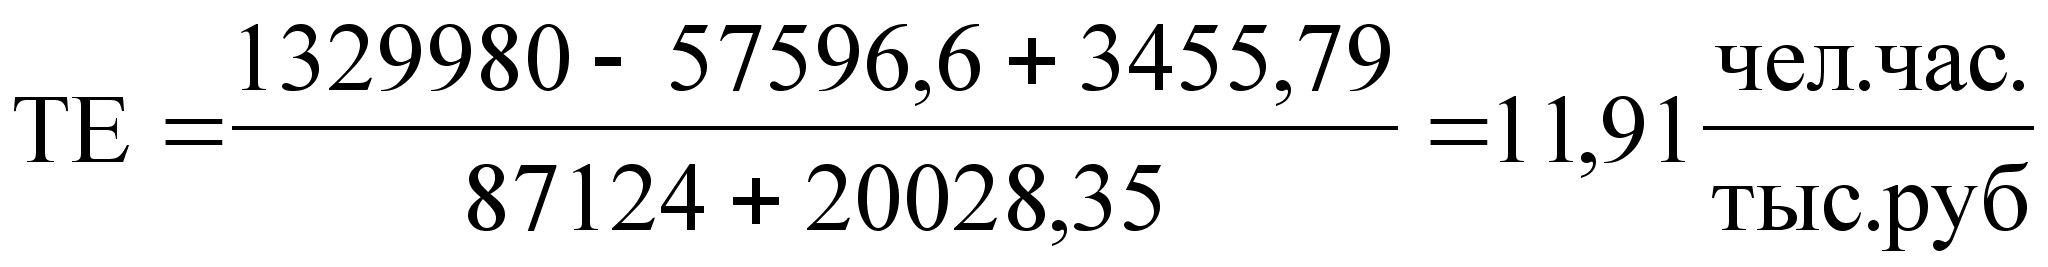
1.5.1. ОБЩИЕ ВЫВОДЫ И ПРЕДЛОЖЕНИЯ
1. Фактическая среднегодовая выработка одного работающего выше плановой на 16,98т.руб она уменьшилась на 1,394т.руб. в связи с уменьшением доли рабочих в общей численности ППП, а так же на 1,712т.руб. из-за сокращения рабочего дня, и на 3,072 т.руб. за счет уменьшения количества отработанных дней одним рабочим. Но в то же время возросла на 23,156т. руб. за счет среднечасовой выработки рабочих.
2. По результатам факторного анализа производительности труда можно сделать следующие выводы: производительность труда увеличивается с повышением технического уровня производства и уменьшается в результате непроизводительных затрат рабочего времени.
Также можно предложить некоторые направления поиска резервов роста производительности труда, а именно:
- увеличение выпуска продукции за счет более полного использования производственной мощности предприятия, так как при наращивании объёмов производства увеличивается только переменная часть затрат рабочего времени, а постоянная остается без изменения. В результате затраты времени на выпуск единицы продукции уменьшаются.
- сокращение затрат труда на производство продукции путем интенсификации производства, повышения качества продукции, внедрение комплексной механизации и автоматизации производства, более совершенной техники и технологии производства, сокращения потерь рабочего времени за счет улучшения организации производства и обеспечения бесперебойного материально-технического снабжения.
3. По полученным данным таблицы 21 можно сказать, что прибыль на одного работающего увеличилась на 3,44тыс.рублей за счет повышения рентабельности продаж, оборачиваемости капитала, но этот показатель снизился из-за уменьшения капиталовооруженности. Это говорит о том, что предприятию необходимо увеличивать свой капитал и по возможности повысить рентабельность продаж.
4. Прибыль на одного промышленно-производственного работающего в отчетном году снизилась за счет уменьшения отработанных дней одним рабочим, снижения продолжительности рабочего дня и удельного веса рабочих, при этом увеличились непроизводительные затраты рабочего времени и ухудшилась структура производства. Это говорит о том, что необходимо качественное изменение в принятии управленческих решений по поводу поиска новых резервов и повышения эффективности трудовых ресурсов на предприятии.
5. На основании результатов факторного анализа производительности труда на базе приёмов корреляционно-регрессивного анализа делаем предложения:
повысить уровень квалификации персонала;
повысить уровень производства;
уменьшить непроизводительные затраты рабочего времени.
1.6. АНАЛИЗ ФОНДА ЗАРАБОТНОЙ ПЛАТЫ
Анализ использования трудовых ресурсов на предприятии и уровня производительности труда необходимо рассматривать в тесной связи с оплатой труда. С ростом производительности труда создаются реальные предпосылки для повышения уровня его оплаты. При этом средства на оплату труда нужно использовать таким образом, чтобы темпы роста производительности труда обгоняли темпы роста его оплаты. Только при таких условиях создаются возможности для наращивания темпов расширенного воспроизводства.
В связи с этим, анализ использования средств на оплату труда на каждом предприятии имеет большое значение. В процессе его следует осуществлять систематический контроль за использование фонда заработной платы (оплаты труда), выявлять возможности экономии средств за счет роста производительности труда и снижения трудоемкости продукции.
Фонд заработной платы по действующей инструкции органов статистики включает в себя не только фонд оплаты труда, относимый к текущим издержкам предприятия, но и выплаты за счет средств социальной защиты и чистой прибыли, остающейся в распоряжении предприятия. Сведения об использовании средств, направляемых на потребление, представлены в таблице 24
Таблица 24
Исходные данные для анализа фонда заработной платы ППП
| Виды оплаты | Сумма заработной платы, тыс. руб. | |||
| По плану 2001 г. | Фактически 2001 г. | Отклонение | ||
| Абсолютное (+ - ) | Относительное % (+ -) | |||
| 1. Переменная часть оплаты труда рабочих | 3410,73 | 4663,6 | + 1252.87 | + 36.73 |
| 1.1 По сдельным расценкам | 2950,15 | 3978,63 | + 1028.48 | + 34.86 |
| 1.2 Премия за производственные результаты | 295,35 | 452,26 | + 156.91 | + 53.12 |
| 2. Постоянная часть оплаты труда рабочих | 4002,73 | 4521,36 | + 518,63 | + 12,95 |
Окончание табл. 24
| Виды оплаты | Сумма заработной платы, тыс. руб. | |||
| По плану 2001 г. | Фактически 2001 г. | Отклонение | ||
| Абсолютное (+ - ) | Относительное % (+ -) | |||
| 2.1 Повременная оплата труда по тарифным ставкам (уменьшенная на отпускные) | 3260,3 | 2941,9 | - 318,4 | - 9,76 |
| 2.2 Доплаты | 583,27 | 1352,41 | + 769.14 | + 131.86 |
| 2.2.1 За сверхурочное время | 583,27 | 1352,41 | + 769.14 | + 131.86 |
| 2.2.2 За стаж работы | - | - | - | - |
| 2.2.3 За простой по вине предприятия | - | - | - | - |
| 3. Всего оплата труда рабочих без отпускных) | 7413,46 | 9184,96 | + 1771,5 | + 23,89 |
| 4. Оплата отпусков рабочим | 324,39 | 459,76 | + 135.37 | + 41.73 |
| 4.1 Относящееся к переменной части | 165,23 | 232,71 | + 67.48 | + 40.84 |
| 4.2 Относящееся к постоянной части | 159,16 | 227,05 | + 67.89 | + 42.65 |
| 5. Оплата труда служащих (относим к постоянной части) | 1328,12 | 1436,5 | + 108.38 | + 8.16 |
|
6. Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||