Оценка автозаправочной станции №443
Конечная цель использования затратного подхода состоит в расчете оценочной стоимости собственного капитала предприятия. Базовой моделью для такого расчета служит:
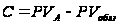 ,
(1.5)
где С – собственный капитал объекта;
 совокупная
рыночная стоимость
всех активов
предприятия;
 текущая стоимость
обязательств
предприятия.
Затратный подход к оценке предприятия в основном реализуют с помощью двух методов: стоимости чистых активов и ликвидационной стоимости.
Метод стоимости чистых активов, в мировой практике, нередко называемый методом накопления активов /19, с.92/, основан на определении рыночной стоимости всех активов предприятия: материальных (земли, зданий, оборудования, товарно-материальных запасов), финансовых и нематериальных (торговая марка, ноу-хау, патенты, лицензии и т.п.).
Он включает следующие основные этапы:
а) оценка рыночной стоимости недвижимого имущества объекта;
б) определение рыночной стоимости машин и оборудования;
в) выявление и оценка нематериальных активов;
г) определение рыночной стоимости финансовых вложений как долгосрочных, так и краткосрочных;
д) перевод бухгалтерской стоимости товарно-материальных запасов в текущую стоимость;
е) оценка дебиторской задолженности и расходов будущих периодов;
ж) перевод обязательств объекта в текущую стоимость;
з) определение стоимости собственного капитала по базовой формуле.
Рыночную стоимость оцениваемых материальных активов объекта, в которые входят недвижимое имущество, машины и оборудование, определяют с учетом износа.
При этом под износом понимают не сумму бухгалтерской амортизации (амортизационных – основанных на сроке эксплуатации), а потерю стоимости за счет физического разрушения, технологического (конструктивного) несовершенства, изменений в экономической ситуации и т.п.
Потеря стоимости вследствие старения, удорожания ремонта и обслуживания устаревшего оборудования и действия других физических факторов, сокращающих срок жизни и полезности объекта, называют физическим устареванием /9/.
Снижение стоимости объекта, вызываемое утратой возможности выполнять некоторые присущие ему функции, считают функциональным устареванием. Обычно оно проявляется из-за конструктивных недостатков, которые вызывают возрастание издержек на поддержание объекта в эксплуатационном состоянии. Разновидностью функционального устаревания является технологическое, которое проявляется под действием изменений в технологии производства продукции, снижающих производительность объекта.
Экономическим устареванием называют потерю стоимости актива, вызываемую рыночной конъюнктурой: возросшей конкуренцией, снижением спроса на продукцию и т.д.
Товарно-материальные запасы, как правило, оценивают по ожидаемой цене их продажи. Устаревшие запасы обычно списывают.
Финансовые активы, состоящие из дебиторской задолженности, приобретенных ценных бумаг и расходов будущих периодов, оценивают в соответствии с их спецификой. Ценные бумаги обычно имеют определенную рыночную цену, которую и считают их стоимостью. Дебиторскую задолженность разделяют по срокам ее возникновения: просроченную – списывают (частично или полностью), будущую – дисконтируют. Расходы будущих периодов оценивают по их номинальной стоимости, если они оказываются выгодными.
Нематериальные активы обычно включают: торговую марку предприятия, его постоянную клиентуру, заключенные контракты на поставку собственной продукции и необходимых производственных ресурсов, полученные (или приобретенные) патенты, лицензии, ноу-хау, подобранный персонал и т.д. Их оценка поодиночке в большинстве своем достаточно затруднительна. В западной практике для оценки нематериальных активов в целом используют понятие гудвилл, под которым понимают совокупность всех элементов бизнеса, побуждающих клиентов продолжать отдавать предпочтение продукции или услугам данного объекта. Таким образом, гудвилл не может быть отделен от объекта, не может быть предметом купли-продажи самостоятельно.
Для большинства компаний гудвилл (деловая репутация фирмы) является самым значительным активом, которому не присущи идентифицируемость и обособленность. Гудвилл облегчает манипулирование активами фирмы, при этом ни руководство фирмы, ни ее бухгалтеры не могут правильно оценить гудвилл, так как его реальная величина может быть измерена только в момент продажи фирмы. Однако оценивать гудвилл необходимо, и сделать это можно разными способами /20/.
Как правило, численно оценивают гудвилл расчетом избыточных прибылей. Технология расчетов такова. Сначала определяют рыночную стоимость материальных активов. Затем определяют среднюю доходность по отрасли на собственный капитал, по которой рассчитывают прибыль, полученную на материальные активы (умножением отраслевой доходности на свою величину активов). Разность между прибылью от производственно-хозяйственной деятельности и прибылью от материальных активов представляет избыточную прибыль.
Часть нематериальных активов, состоящая из патентов и лицензий, может быть оценена с использованием понятия «роялти», т.е. вознаграждения, получаемого владельцем патента по лицензионному соглашению за право использования другими лицами (обычно в виде определенного процента дохода от объема реализации продукции, полученной с помощью патента).
Совокупная рыночная стоимость материальных, финансовых и нематериальных активов представляет рыночную стоимость всего капитала предприятия /13/.
Краткосрочные и долгосрочные обязательства предприятия переводят в текущую их стоимость.
Разность между рыночной стоимостью всего капитала предприятия и текущей стоимостью его обязательств представляет рыночную стоимость предприятия, полученную по методу чистых активов.
Метод ликвидационной стоимости технологически аналогичен методу чистых активов. Его отличительная особенность заключена в том, что из стоимости собственного капитала, определенного по методу чистых активов, вычитают сумму текущих затрат, связанных с ликвидацией предприятия.
Главное достоинство методов затратного подхода состоит в том, что оценки, полученные ими, основаны на реальных ценностях, находящихся в собственности объекта. Это позволяет проводить оценку даже при отсутствии ретроспективных данных о производственно-финансовых результатах, поэтому они пригодных и для оценки новых объектов.
2. Сравнительный подход в оценке бизнеса
Рыночный характер существующих экономических отношений, в том числе, в особенности прав собственности, требует максимального учета сложившейся на рынке соответствующего товара конъюнктуры /21, с.85/.
Этим требованиям в наибольшей степени отвечает сравнительный подход к оценке объектов, нередко называемый рыночным. Он предполагает, что действительная ценность активов предприятия определена их стоимостью на достаточно развитом финансовом рынке. Иначе говоря, наиболее вероятной стоимостью конкретного объекта будет реальная цена сделки с аналогичным объектом при выполнении необходимых корректировок.
Сравнительный подход предполагает использование в оценочной деятельности трех основных методов: рынка капитала, сделок и отраслевых коэффициентов. Основное преимущество сравнительного подхода состоит в том, что он основан на реальных рыночных данных, отражающих сложившееся соотношение спроса и предложения, а также в том, что он учитывает множество различных особенностей объекта оценки, в том числе их доходность.
Вместе с тем сравнительный подход имеет и существенные недостатки. Одним из главных является сложность получения разносторонней и разнообразной информации по финансовому состоянию объектов и достаточного числа аналогов. К тому же, сравнительный подход ориентирован на использование данных об уже осуществленных сделках, тогда как бизнес нацелен преимущественно на будущее.
Суть главной технологической процедуры, общей для всех трех методов сравнительного подхода, состоит, главным образом, в выборе объекта-аналога, который незадолго до оценки сменил собственника. Затем, в зависимости от целей, объекта оценки и источника информации, выполняют необходимые корректировки, обеспечивающие сопоставимость аналога с объектом оценки. Таким образом, сравнительный подход имеет много общего с методом капитализации доходов.
Технология оценки объектов при использовании сравнительного подхода предусматривает следующие основные этапы:
поиск аналога или сходных объектов;
финансовый анализ и обеспечение сопоставимости информации;
выбор и расчет оценочных мультипликаторов;
определение стоимости предприятия с использованием мультипликаторов;
внесение итогов поправок.
Поиск аналогичных объектов ведут путем определения возможного их круга из числа тех предметов, сделки по которым совершались в предыдущий оцениваемому период (преимущественно год). Критерии сопоставимости на этом этапе достаточно условны и обычно ограничены принадлежностью к одной отрасли ассортиментом и объемом производимой продукции.
В последующем учитывают дополнительные факторы, позволяющие сократить первоначальный круг претендентов на аналогичные. К таким факторам чаще всего относят: уровень диверсификации производства, взаимозаменяемость продукции, стадии зрелости и перспективы развития объекта, финансовый риск, качество менеджмента, характер конкуренции, величину балансовой стоимости, прибыли и т.п.
Оценку финансового риска получают сравнением структуры капитала объектов-аналогов, соотношением собственных и заемных средств, используя возможность финансового левериджа и рентабельности собственных средств. Другой способ – определение ликвидности текущих активов. Определенной оценкой финансового риска может стать способность объекта привлекать заемные средства на выгодных условиях /10/.
Достаточно сложно получить оценку качества менеджмента. Косвенные данные (возрастной состав, уровень образования, жизненный и производственный опыт, зарплата управленческого персонала) позволяют сравнивать предприятия, но вероятность ошибки при этом остается высокой /11/.
На основе сопоставления критериев аналогичности делают вывод о возможности использования объектов в качестве аналогов в оценочном процессе.
Финансовый анализ объектов-аналогов осуществляют традиционными приемами и методами. Отбор и расчет оценочных факторов производят, имея в виду, что сходные предприятия могут быть охарактеризованы одними и теми же качественными финансовыми показателями, такими как: прибыль, величина денежного потока, выручка от реализации, стоимость активов, уровень дивидендов и многими другими.
Для получения рыночной стоимости объекта оценки используют ценовые мультипликаторы – коэффициенты, показывающие степень соответствия между рыночной ценой и выбранной финансовой базой у объектов-аналогов.
Умножением величины мультипликатора на тот же базовый финансовый показатель у оцениваемого объекта получают его предварительную рыночную стоимость.
3. Доходный подход
Основой бизнеса, его органичной сущностью является получение дохода от владения собственностью. Поэтому и любой объект собственности интересен всем субъектам рыночных отношений, прежде всего как источник получения дохода – конечного результата деятельности в подавляющем числе сфер экономики. Поэтому наиболее адекватным сути бизнеса – как объекта инвестирования – является доходный подход, который приобретает все большее значение в российской оценочной практике в связи со стабилизацией макроэкономических факторов и повышением эффективности деятельности российских компаний.
Чем больше приносимый объектом оценки доход, тем выше, при равных прочих условиях, его рыночная стоимость. В доходном подходе наиболее ярко реализован оценочный принцип ожидания. Поэтому важное значение имеет длительность времени, в течение которого будет возможно получение дохода. Весь смысл подобного подхода – пересчет этих будущих доходов в текущую стоимость. Для этого могут быть использованы два метода: дисконтированных денежных потоков и капитализации прибыли /31/.
Рыночная стоимость бизнеса, определенная методом дисконтированных денежных потоков, представляет собой прогнозные оценки доходов от данного бизнеса, дисконтированные по требуемой инвестором ставке дохода. В конечном счете, вложение денежных средств в действующее предприятие происходит в предположении будущих доходов, которые не только вернут затраченные средства, но и принесут определенную прибыль, большую, чем от использования пассивным способом (вкладом в банк). Метод дисконтированных денежных потоков применим для оценки любого предприятия, имеющего определенную историю, так как отсутствие перспективы у новых предприятий не позволяет объективно прогнозировать его будущее состояние.
Технология оценки методом дисконтированных денежных потоков включает следующие этапы /21, с.77/:
выбор модели денежного потока;
определение длительности прогнозируемого периода;
анализ финансовых результатов деятельности оцениваемого объекта за ряд предыдущих лет, прогноза изменения денежного потока на будущее;
расчет ставки дисконта;
расчет текущих стоимостей денежных потоков в прогнозный и постпрогнозный периоды;
внесение итоговых поправок;
определение окончательной рыночной стоимости объекта.
Основным параметром в методе дисконтированных денежных потоков является величина чистого денежного потока. Модели такого потока могут быть двух видов: для собственного капитала и для всего инвестированного капитала.
Денежный поток для собственного капитала рассчитывают, добавляя к полученной чистой прибыли (после уплаты налогов) сумму амортизационных отчислений и корректируя затем на изменение (добавлением или уменьшением) собственного оборотного капитала, инвестиций в основные средства и долгосрочной задолженности.
Денежный поток для всего инвестированного капитала (бездолговой денежных поток) получают прибавление к потоку собственных средств сумм заемного капитала и выплат процентов по задолженностям, которые были вычтены при расчете чистой прибыли.
Длительность прогнозного периода играет большую роль в оценке будущей величины денежного потока. Начальной границей прогноза обычно принимают текущий год, конечной – время стабилизации темпов роста доходов объекта. При этом необходимо учитывать, что длительный прогнозный период усложняет и подготовительные работы из-за необходимости обеспечения массы ретроспективных наблюдений и получение конкретной величины интересующих параметров: суммы доходов, расходов, темпов инфляции, потоков денежных средств.
В условиях нестабильности, характерных для экономики переходного периода, каковой является в настоящее время экономика России, целесообразная длительность прогнозного периода не должна превышать 3-5 лет. Тем не менее, при любой длительности прогнозного периода возможность существенных отклонений от спрогнозированных денежных потоков велика.
Определенным средством нейтрализации этого может стать выполнение трех видов прогноза: оптимистичного, наиболее вероятного и пессимистичного. В первом случае считают, что предприятие функционирует в наиболее благоприятных условиях, во втором – в наиболее вероятных, в третьем – в наихудших. Для дальнейших расчетов определяют средневзвешенную доходность для каждого периода по формуле:
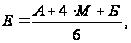 (1.6)
где А – оптимистичная прогнозная оценка;
М – наиболее вероятная оценка;
Б – пессимистичная оценка.
Технология выполнения прогноза может быть различной, она зависит от обеспеченности ретроспективной информацией. Наиболее целесообразно формирование математических моделей и их реализации с помощью компьютерной техники и технологии. Однако математическое моделирование требует значительного превышения объема информации о состоянии объекта оценки в прошлом, что не всегда осуществимо.
Достаточно достоверные прогнозные оценки можно получить, используя данные о темпах роста и прироста интересующих параметров в прошлом. В этом случае не требуется большого объема ретроспективной информации.
Изменение постоянных и переменных издержек прогнозируют раздельно из-за различных темпов их роста. Амортизационные отчисления определяют исходя из наличия основного капитала и возможных капитальных вложений. На основе планов получения долгосрочных кредитов рассчитывают платежи за кредит. Определяют сумму налогов, которую будет выплачивать предприятие.
Прогнозные величины чистого дохода на каждый отрезок прогнозного периода получают вычетом из возможных доходов постоянных и переменных издержек, амортизационных расходов, процентов и налогов.
В зависимости от модели денежного потока определяют величину ставки дисконта. Для собственного капитала обычно применяют ставку дисконта, соответствующую ожидаемой владельцами отдаче на вложенный капитал. В этом случае требуемая ставка дохода (дисконта) R на собственный капитал:
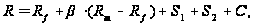 (1.7)
где
 безрисковая
ставка дохода;
 коэффициент
бета – мера
систематического
риска, вызываемого
макроэкономическими
и политическими
факторами в
стране, формула
(1.1);
 среднерыночная
ставка дохода;
 рыночная
премия соответственно
для малых предприятий
и за риск, характерный
для отдельного
предприятия;
С – страновой риск.
В качестве безрисковой ставки дохода часто принимают ставки по вложениям с наименьшим уровнем риска: государственным долговым обязательствам, валютным депозитам в наиболее надежных банках.
Среднерыночную
ставку дохода
( )
определяют
по ретроспективным
данным функционирования
рынка ценных
бумаг.
Рыночные
премии
 представляют
собой разность
между ставками
дохода предприятия
в прошлом и
безрисковой
ставкой дохода
в настоящее
время. Для крупных
предприятий
среднегодовая
рыночная премия
составляет
5-7%. Поскольку
для малых предприятий
риск инвестирования
заметно больше,
то для них прибавляют
дополнительную
премию, которая
по величине
примерно равна
5,3%.
Страновой риск (С) характерен для иностранных инвесторов. Он учитывает возможность экспроприации или национализации собственности, ограничительные меры государства по ценообразованию, по конвертации валюты, по налогообложению и т.д. При вложениях в Россию как в страну со средним уровнем риска страновой риск принимается равным 7%.
Расчет текущей стоимости и денежного потока за прогнозный период выполняют известным способом дисконтирования, т.е.:
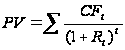 (
 ),
(1.8)
где
 величина
денежного
потока и ставки
дисконта в
периоде
 прогнозируемого
времени.
Если ожидается, что в послепрогнозный период объект по прежнему будет приносить прибыль, то величину денежного потока чаще всего оценивают по модели Гордона. По этому методу ожидаемую прибыль преобразуют в стоимость при помощи коэффициента капитализации по формуле:
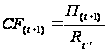 ,
(1.9)
где
 денежный
поток за первый
год постпрогнозного
периода;
 прибыль,
ожидаемая за
первый год
постпрогнозного
периода;
 долгосрочные
темпы прироста
денежного
потока.
Таким образом, при отсутствии роста денежного потока (t=0) коэффициент капитализации становится равным ставке дисконта. Модель Гордона предполагает, что величины износа и капиталовложение в остаточный период остаются равными.
Полученную величину денежного потока в постпрогнозный период дисконтируют по той же ставке дисконта, что и в прогнозный период.
Для получения окончательной величины рыночной стоимости объекта в суммированные текущие стоимости его денежных потоков необходимо внести итоговые поправки /21, с.81/. Среди них наиболее важными являются две: на величину стоимости нефункционирующих активов и на изменение величины собственного оборотного капитала. Во всех предыдущих расчетах денежные потоков учитывались только те активы объекта, которые принимали участие в производстве доходов. Вместе с тем у любого предприятия почти всегда есть активы, не задействованные в производстве, но имеющие определенную стоимость (производственные помещения, оборудование, транспортные средства и т.д.). Эти активы могут и должны быть реализованы. Поэтому необходимо определять их рыночную стоимость и добавить ее к полученной ранее стоимости.
Стоимость собственного оборотного капитала, которой фактически располагает объект, как правило, не совпадает с ее величиной, которая требовалась при дисконтировании денежного потока (для обеспечения уровня производства и реализации). Поэтому избыток собственного оборотного капитала должен быть добавлен к текущей стоимости денежного потока; и наоборот, если объект испытывает недостаток собственных оборотных средств, - вычтен.
Базовой основой метода капитализации прибыли является предположение, что прибыль, получаемая объектом, известна. В любом случае определяют величину ежегодной прибыли, соответствующую ей ставку капитализации и рыночную цену предприятия.
Под капитализацией понимается процесс получения прибыли на вложенные ранее капиталы.
Технологически
метод капитализации
прибыли в оценочной
деятельности
основан на
чисто математической
процедуре
нахождения
размера целого
по известной
величине отдельной
его части в
структуре
капитала. Базовой
основой метода
служит предположение,
что прибыль,
получаемая
оцениваемым
объектом, известна
и темпы ее роста
будут умеренными
и предсказуемыми.
В это случае
рыночная стоимость
объекта оценки
 составит:
 (1.10)
где П – прибыль, полученная объектом оценки в ближайший к дате оценки период времени;
К – коэффициент (ставка) капитализации, рассчитанный по сложившиеся на момент оценки рыночным условиям (банковская ставка дохода, темы увеличения доходности, уровень рисков и т.п.).
Таким образом, основные этапы расчета обоснованной оценки методом капитализации прибыли следующие:
выбор модели капитализирующей величины;
анализ финансового состояния объекта;
определение коэффициента капитализации;
расчет рыночной стоимости объекта;
внесение итоговых поправок.
Важным и во многом проблемным вопросом является определение ставки капитализации для оценивания объекта. Чаще всего ее выводят из ставки дисконта, определяемой аналогичной процедурой в методе дисконтирования денежных потоков. В зависимости от капитализируемой величины из определенной для конкретного объекта ставки дисконта вычитают среднегодовые темпы роста его прибыли, т.е.:
 ,
(1.11)
где К – ставка капитализации;
R – ставка дисконта;
 долгосрочные
темпы прироста
прибыли.
Во многих случаях, особенно когда объект оценки представлен недвижимостью, применяют более сложные методы расчета коэффициента капитализации, учитывающие, например, возмещение капитальных затрат (методы Ринга, Иствуда) или удовлетворение требований доходности на собственную и заемную составляющую всего инвестированного капитала.
В практике оценочной деятельности широко используется метод кумулятивного построения ставки дисконта. В нем на первом этапе за базу расчетов принимают безрисковю ставку дохода, аналогично методу дисконтированных денежных потоков. На втором этапе вносят поправки, учитывающие специфические для данного предприятия действие количественных и качественных факторов риска, т.е. определяют величину премий за риск. Зарубежная практика оценки рисков показывает, что их величина изменяется в пределах 0-5% по каждому из факторов: размера предприятия, качества управления, источников финансирования, уровня диверсификации (продукции и клиентуры), прогнозируемости прибыли и пр.
Предварительную текущую стоимость предприятия получают по формуле:
 (1.12)
Технология внесения поправок на нефункционирующие активы, недостаток ликвидности в данном случае аналогична принятой в методе дисконтированных денежных потоков.
Мировая практика оценочной деятельности в странах с развитой и стабильной экономикой показывает, что доходный подход позволяет получить наиболее обоснованную рыночную стоимость действующего объекта. Поэтому его применяют для предприятий всех размеров в 80-90% случаев оценки.
Все три подхода: рыночный, доходный, затратный имеют определенные достоинства и недостатки. Объединим и представим их в виде таблицы 1.1.
Таблица 1.1 – Основные достоинства и недостатки подходов
| Подход к оценке | Достоинства | Недостатки |
| Сравнительный подход |
- позволяет отразить менее типичных продавцов и покупателей в итоговой оценке; - в ценах продаж отражается изменение финансовых условий и инфляции; - статистически обоснован; позволяет вносить корректировки на отличия сравниваемых объектов; - основан на реальных рыночных данных |
нет абсолютно одинаковых продаж; сложность сбора информации о фактических ценах продаж; зависимость от активности и стабильности рынка |
| Подход к оценке | Достоинства | Недостатки |
| Доходный подход |
учитывается инвестиционный доход; хорошо подходит в случае, когда объект сложно оценить с помощью затратного подхода, а для использования сравнительных методик нет соответствующей рыночной информации |
необходимость прогнозирования долговременного потока дохода, которое затруднено сложившейся недостаточно устойчивой экономической ситуацией в России, к тому же вероятность неточности прогноза увеличивается пропорционально долгосрочного периода; сложность расчета ставок капитализации и дисконтирования; в процессе прогнозирования денежных потоков или ставок дисконтирования устанавливаются различные предположения и ограничения, носящие условный характер; проблематичность сбора данных о доходности аналогичных предприятий |
| Затратный подход |
эффективен при оценке предприятия в целом; при оценке контрольного пакета акций предприятия, обладающего значительными материальными активами; оценки новых предприятий, когда отсутствуют данные о прибылях; используется когда имеются затруднения с обоснованным прогнозированием величины будущих прибылей; когда отсутствует информация об объектах-аналогах; в случае ликвидации объекта |
результаты могут оказаться неадекватными реальной рыночной действительности, отражающей сложившееся соотношение спроса и предложения; не учитывает некоторые особенности объектов, например, их доходность, эффективность |
Таким образом, каждый из подходов имеет собственные достоинства и недостатки. Применение того или иного подхода и методов оценки зависит от конкретной ситуации. Для наибольшей объективности, получаемой в результате оценки стоимости объекта необходимо применять по возможности все три подхода.
2 Технико-экономическая характеристика АЗС №443 и анализ её деятельности
2.1 Характеристика по конструктивным элементам
«АЗС-443» на правах собственности принадлежит обществу с ограниченной ответственностью «РН-Востокнефтепродукт», которое в качестве компании-подразделения входит в нефтяную компанию «Роснефть». «Роснефть» образована в соответствии с постановлением Правительства Российской Федерации от 29 сентября 1995 года. ОАО НК «Роснефть» консолидировала сеть АЗС на Дальнем Востоке в рамках своей дочерней компании ООО «РН-Востокнефтепродукт».
Автозаправочная станция № 443 расположена в пос. Горные ключи Кировского района Приморского края. Согласно договору купли-продажи №0331003/09 Д от 16 января 2003 г. АЗС на правах собственности принадлежит ООО «РН-Востокнефтепродукт». Договор купли продажи, а также свидетельство о государственной регистрации права ООО «РН-Востокнефтепродукт» на АЗС №443 приведены в Приложениях А и Б.
Перечень имущества АЗС №443 приведен в таблице 2.1.
Таблица 2.1 – Перечень имущества АЗС Приморский край, п. Горные ключи, 435 километр гострассы Хабаровск – Владивосток
| Наименование объекта | Кол-во | Наименование объекта | Кол-во |
| Административное здание (1 этаж) | 1 | Лампа настольная | 1 |
| Кассовый аппарат | 1 | Аппарат громкоговорящей связи | 1 |
| Плитка электрическая | 1 | Лопата | 2 |
| Стул | 3 | Ведро | 1 |
| Кресло | 1 | Шкаф ВРУ-0,4 КВт | 1 |
| Диван | 1 | Пульт Сапсан 1.1 | 3 |
| Мерник | 1 | Телефонный аппарат | 1 |
| Ведро (пробоотборное) | 1 | Огнетушитель ОП-05 | 5 |
| Метрошток | 1 | Контейнер для мусора | 1 |
| Кондиционер | 1 | Фонарь осветительный | 1 |
| Щит управления | 1 | Уборная | 1 |
| Щит высоковольтный | 1 | Резервуары объемом 50 м3 | 3 |
| Стол оператора | 1 | ТРК (Нара-27) | 3 |
| Стол | 1 | Площадка слива | 1 |
| Сейф | 1 | Асфальтобетонное покрытие | 1 |
Данный объект расположен на 435-ом