Оценка автозаправочной станции №443
В связи с присутствием субъективизма в определении Тэф и Тэк на практике чаще применяется метод нормативного срока службы, при котором вместо эффективного возраста используется фактический, а вместо срока экономической жизни используют нормативный срок службы (из строительных норм). Метод нормативного срока службы не требует визуального и инструментального натурного обследования технического состояния объекта. Он основан на допущении, что износ здания, его элемента или системы зависит от группы капитальности и фактического срока эксплуатации здания, его элемента или системы.
В методе нормативного срока жизни физический износ определяется как процентное соотношение фактического срока эксплуатации и нормативного срока службы, т.е. по формуле:
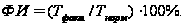 (3.6)
Удельный вес отдельных конструктивных элементов в процентах взят на основании расчетов по соответствующим сборникам УПВС и скорректирован в соответствии с реальной конструктивной схемой и изменениями в объемно-планировочном решении и отделке оцениваемого объекта по сравнением с объектом аналогом. Фактический возраст принимается, в соответствие рекомендациям нормативных документов, в количестве полных лет эксплуатации зданий и сооружений. Отделочные работы скорректированы по нормативному возрасту с учетом конструктивных решений и имеющихся улучшений (таблица 3.3).
Таблица 3.3 – Оценка физического износа административного здания
| Наименование конструктивных элементов | Удельный вес каждого элемента по УПВС, % | Фактический возраст (год постройки – 1996) | Нормативный срок | Физический износ, % |
| Фундаменты | 10 | 9 | 25 | 3,6 |
| Стены, колоны | 33 | 9 | 25 | 11,88 |
| Покрытия | 16 | 9 | 25 | 5,76 |
| Кровля /шифер/ | 12 | 9 | 15 | 7,2 |
| Полы | 10 | 9 | 15 | 6 |
| Проемы | 1 | 9 | 20 | 0,45 |
| Отделочные работы | 2 | 5 | 10 | 1 |
| Наименование конструктивных элементов | Удельный вес каждого элемента по УПВС, % | Фактический возраст | Нормативный срок | Физический износ, % |
| Внутренние санитарно-технические работы и электроосветительные устройства | 3 | 9 | 15 | 1,8 |
| Прочие работы | 13 | 9 | 20 | 5,85 |
| ИТОГО | 100 | 43,54 |
Получаем
сумму износа:
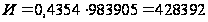 руб.
Определяем
стоимость
административного
здания, согласно
затратному
подходу, по
формуле (3.1):
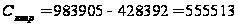 руб.
Таким образом,
рыночная стоимость
административного
здания на дату
оценки, рассчитанная
затратным
подходом, составляет
555 513 рублей.
Аналогично определяем стоимость площадки с асфальтобетонным покрытием.
Таблица 3.4 – Расчет полной восстановительной стоимости площадки с асфальтобетонным покрытием
| Наименование | Сумма, руб. |
|
Стоимость строительства площадки в ценах 1969г. (УПВС №19,табл.53) |
2,4 |
| Площадь покрытия, м2 | 318 |
| Произведение поправочных коэффициентов (объект полностью аналогичен) | 1,0 |
| Восстановительная стоимость площадки в ценах 1969г. | 763 |
| Индекс перехода от цен базисного уровня к ценам на 01.01.84г. | 1,31 |
| Восстановительная стоимость строительства в ценах 1984г. | 1 000 |
| Индекс перехода от цен 1984г. к текущим ценам | 35,60 |
| Восстановительная стоимость на дату оценки (1.09.2005г.) | 35 600 |
| Дополнительные затраты (5%*35600) | 1 780 |
| Восстановительная стоимость площадки на дату оценки (1.09.2005г.) с учетом дополнительных затрат | 37 380 |
| Налог на добавленную стоимость, руб. | 6 728 |
| Прибыль предпринимателя, руб. | 3 738 |
| Полная восстановительная стоимость на дату оценки, руб. | 47 846 |
Полная восстановительная стоимость площадки с асфальтобетонным покрытием на дату оценки (1 сентября 2005г.) равна 47 846 рублей.
Нормативный
срок эксплуатации
асфальтобетонного
покрытия составляет
30 лет. Фактический
возраст составляет
9 лет, следовательно,
физический
износ равен
30%. Получаем сумму
износа:
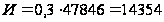 руб.
Стоимость
асфальтобетонного
покрытия с
учетом износа
составляет
33 492 рублей.
Стоимость сооружения резервуаров определим с использованием метода поэлементного расчета. Согласно данному методу восстановительная стоимость объекта (Св) рассчитывается по формуле:
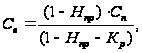 (3.7)
где Нпр – ставка налога на прибыль;
Кр – показатель рентабельности продукции;
Сп – полная себестоимость оцениваемого объекта.
 (3.8)
где Цэ – стоимость комплектующего узла или агрегата;
В – собственные затраты (например, стоимость сборки).
Стоимость комплектующих узлов (Цэ) берем из периодических коммерческих предложений. В таблице 3.5 приведен расчет полной себестоимости резервуара.
Таблица 3.5 – Определение стоимости сооружения резервуара
| Наименование показателя | Сумма, руб. |
| Стоимость комплектующих узлов (Цэ): | |
| Трубопровод | 5 500 |
| Задвижка для нефтепродуктов | 350 |
| Огневой предохранитель | 790 |
| Клапан приемный | 2 100 |
| Замерный трубопровод | 3 800 |
| Люк замерный | 450 |
| Клапан дыхательный совмещенный | 470 |
| Уравнемер «Струна-М» с датчиком | 4 300 |
| Трубопровод налива | 2 750 |
| Электромагнитный клапан отсечки | 950 |
| Фильтр глубокой очистки | 480 |
| Муфта сливная | 470 |
| Сливной колодец | 800 |
| Технологическая шахта | 900 |
| Вентиляционная решетка | 500 |
| Железобетонный колодец | 1 800 |
| Ложемент | 2 900 |
| Зонд для определения утечек из резервуара | 3 100 |
| Двустенный резервуар | 45 000 |
| Стоимость сборки и установки (В) | 8 500 |
| Полная себестоимость (Сп) | 85 910 |
На основе полученной полной себестоимости рассчитываем восстановительную стоимость объекта по формуле (3.7).
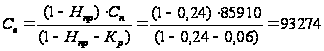 руб.
Нормативный
срок эксплуатации
резервуара
30 лет. Фактический
возраст составляет
7 лет, следовательно,
физический
износ равен
23%. Получаем сумму
износа:
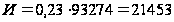 руб.
Стоимость
резервуара
на дату оценки
с учетом износа
составляет
71 821 рублей. На АЗС
№443 установлены
три таких резервуара,
следовательно,
стоимость
резервуаров
составляет
215 463 рублей.
Стоимость оборудования на основе затратного подхода определим с применением индексного метода. При применении индексного метода оценки осуществляется приведение базовой стоимости объекта оценки (первоначальной балансовой стоимости или восстановительной стоимости) к современному уровню с помощью индекса изменения цен по соответствующей группе машин или оборудования за соответствующий период.
Таблица 3.6 – Оценка стоимости оборудования на основе индексного метода
| Наименование оборудования | Балансовая стоимость на 1.01.05 | Индекс изменения цен | Восстановительная стоимость на 1.09.05 |
| POS-терминал MagiC 6000 | 34 244 | 1,08 | 36 984 |
| Блок бесперебойного питания для ПК и сервера | 28 875 | 1,08 | 31 185 |
| ККМ Samsung – 4615 RF | 27 875 | 1,08 | 30 105 |
| Компьютер Evo | 28 174 | 1,07 | 30 146 |
| Контролер ТРК КУБ-4 | 10 617 | 1,08 | 11 466 |
| Принтер НР Laser Jet 1200 Printer | 13 271 | 1,07 | 14 200 |
| ТРК Нара-27 | 13 000 | 1,08 | 14 040 |
| ТРК Нара-27 | 13 000 | 1,08 | 14 040 |
| ТРК Нара-27 | 13 000 | 1,08 | 14 040 |
| Фискальный регистратор Штрих RF-F | 23 750 | 1,08 | 25 650 |
| Итого | 205 806 | - | 221 856 |
Техническое состояние оборудования определяем методом экспертизы состояния в соответствии со шкалой экспертных оценок (таблица 3.7)
Таблица 3.7 – Шкала экспертных оценок состояния оборудования
| Состояние оборудования | Характеристика физического состояния | Процент износа% |
|
Новое (Нов.) |
Новое, установленное и еще не эксплуатировавшееся оборудование в отличном состоянии |
0 ё 5 |
|
Очень хорошее (ОТС) |
Бывшее в эксплуатации оборудование, полностью отремонтированное или реконструированное, в отличном состоянии |
5 ё 15 |
|
Хорошее (ХТС) |
Бывшее в эксплуатации оборудование, полностью отремонтированное или реконструированное, в отличном состоянии |
15 ё 35 |
|
Удовлетворительное (УТС) |
Бывшее в эксплуатации оборудование, требующее некоторого ремонта или замены отдельных мелких частей, таких, как подшипники, вкладыши и др. |
35 ё 65 |
|
Условно пригодное (УПС) |
Бывшее в эксплуатации оборудование в состоянии, пригодном для дальнейшей эксплуатации, но требующее значительного ремонта или замены главных частей, таких, как двигатель, и других ответственных узлов |
65 ё 85 |
| Неудовлетворительное (НТС) | Бывшее в эксплуатации оборудование, требующее капитального ремонта, такого, как замена рабочих органов основных агрегатов |
85 ё 95 |
|
Непригодное к применению или лом (Нег.) |
Оборудование, в отношении которого нет разумных перспектив на продажу, кроме как по стоимости основных материалов, которые можно из него извлечь |
95 ё100 |
На основе данной таблицы определяем сумму накопленного износа по видам оборудования, его остаточную стоимость (таблица 3.8).
Таблица 3.8 – Оценка стоимости оборудования АЗС №443
| Наименование оборудования | Состояние | Процент износа | Восстановительная стоимость | Сумма износа | Остаточная стоимость |
| POS-терминал MagiC 6000 | УТС | 35 | 36 984 | 12 944 | 24 040 |
| Блок бесперебойного питания для ПК и сервера | ОТС | 12 | 31 185 | 3 742 | 27 443 |
| ККМ Samsung – 4615 RF | ХТС | 18 | 30 105 | 5 419 | 24 686 |
| Компьютер Evo | ХТС | 15 | 30 146 | 4 522 | 25 624 |
| Контролер ТРК КУБ-4 | ОТС | 8 | 11 466 | 917 | 10 549 |
| Принтер НР Laser Jet 1200 Printer | ХТС | 30 | 14 200 | 4 260 | 9 940 |
| ТРК Нара-27 | УПС | 65 | 14 040 | 9 126 | 4 914 |
| ТРК Нара-27 | УПС | 65 | 14 040 | 9 126 | 4 914 |
| ТРК Нара-27 | УПС | 65 | 14 040 | 9 126 | 4 914 |
| Фискальный регистратор Штрих RF-F | ХТС | 25 | 25 650 | 6 413 | 19 238 |
| Итого | - | 221 856 | 65 595 | 156 261 |
Таким образом, стоимость оборудования АЗС №443 на дату оценки составляет 156 261 рублей.
В таблице 3.9 приведены итоги оценки имущества АЗС №443 на основе затратного подхода.
Таблица 3.9 – Результаты оценки имущества АЗС №443 на основе затратного подхода
| Наименование имущества | Оценочная стоимость на 01.09.05, руб. |
| Административное здание | 555 513 |
| Площадка с асфальтобетонным покрытием | 33 492 |
| Сооружения резервуаров | 215 463 |
| Оборудование | 156 261 |
| Итого | 960 729 |
Стоимость основных средств предприятия на 01.09.2005г., рассчитанная на основе затратного подхода, составляет 960 729 рублей.
Стоимость нематериальных активов предприятия на дату оценки составляет 107 400 рублей. Финансовые вложения отсутствуют. Текущая стоимость запасов нефтепродуктов – 2 166 240 рублей. Дебиторская задолженность на 01.09.2005г. составляет 195 470 рублей. Текущая стоимость обязательств предприятия, в которые входят займы и кредиты, кредиторская задолженность, - 951 383 руб.
По формуле (1.5) определяем оценочную стоимость собственного капитала предприятия:
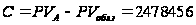 руб.
Таким образом, стоимость предприятия, рассчитанная на основе затратного подхода, составляет 2 478 456 рублей.
3.2 Оценка сравнительным подходом
Подход определяет рыночную стоимость на основе анализа недавних продаж объектов недвижимости, которые схожи с оцениваемым объектом по физическим характеристикам, использованию, доходу, который они производят. Данный подход к оценке предполагает, что рынок для оцениваемого объекта установлен тем же образом, что и для сопоставимых, конкурентных объектов.
Подход основан на определении рыночных цен, адекватно отражающих «ценность» единицы оборудования в ее текущем состоянии. Основной принцип подхода – сопоставление, которое проводится:
с точным аналогом, продающимся как на первичном, так и на вторичном рынке;
с приблизительным аналогом, продающимся на вторичном рынке, с внесением корректирующих поправок при отсутствии точного аналога;
с новым аналогичным оборудованием с внесением поправок на износ при отсутствии вторичного рынка.
Источником информации являются каталоги, прейскуранты, пресса и специализированные издания, а также другие источники.
Проведем оценку административного здания АЗС №443 сравнительным подходом. Анализ источников информации дал информацию о недавних продажах аналогов данному административному зданию, которая приведена в таблице 3.10.
Таблица 3.10 – Характеристика объектов-аналогов административного здания АЗС №443
| Наименование | Местоположение | Дата продажи | Цена за 1 м2, руб. | S, м2 | Примечание |
| 1. Административное здание АЗС №201 | 2-ой км автотрассы Благовещенск - Свободный | Март 2005 г. | 82700 | 26 | Шлакоблочное панельное здание, износ – 40% |
| 2. Административное здание АЗС №431 | с. Романовка, 50-й км фед. трассы Владивосток - Находка | Август 2005 г. | 88450 | 34 | Шлакоблочное панельное здание, износ – 35% |
| 3. Административное здание АЗС №17 | Хабаровск, пересечение трассы Гаровка - Ракитное | Январь 2005 г. | 80400 | 32 | Шлакоблочное панельное здание, износ – 45% |
| 4. Административное здание АЗС №442 | г. Лесозаводск, Автозаправочная, 2 | Июль 2005 г. | 75180 | 29 | Кирпичное здание, износ – 55% |
| 5. Административное здание АЗС НК Альянс | г. Хабаровск, ул. Морозова | Август 2005 г. | 85600 | 30 | Панельное здание, износ – 35% |
Примечания: 1. Право собственности на объекты – полное для всех аналогов. 2. Условия продажи – рыночные для аналогов 1, 2, 3, 5, для 4-го аналога – родственные отношения между покупателем и продавцом.
Объект-аналог 4 исключаем из ряда сравниваемых объектов-аналогов, т.к. условия продажи по ним отклоняются от рыночных условий, а корректировку на нетипичную мотивацию приобретения недвижимости учесть очень сложно.
Корректировку по соответствующему параметру производим по отношению к оцениваемому объекту – АЗС №443, т.е. если, например, группа капитальности здания у объекта-аналога №2 выше, чем у оцениваемого объекта, то цену продажи 1 м2 объекта-аналога №2 корректируем на коэффициент 0,95, т.к. группа капитальности здания АЗС №443 ниже, следовательно, и цена 1 м2 административного здания АЗС №443 должна быть ниже. В качестве параметров корректировки выберем следующие: группа капитальности здания, наличие тепло- и энергоснабжения, наличие охранной и противопожарной сигнализации, качество внутренней отделки, дата продажи, техническое состояние (степень износа).
Таблица 3.11 – Оценка стоимости 1 м2 площади административного здания путем введения корректировок
| Параметры корректировки | АЗС №443 | Аналог 1 | Аналог 2 | Аналог 3 | Аналог 5 |
| Цена продажи за 1 м2, руб. | - | 82700 | 88450 | 80400 | 85600 |
| 1. Группа капитальности | II | II | I | II | II |
| Корректировка | 1,0 | 1,0 | 0,95 | 1,0 | 1,0 |
| Скорректированная цена, руб. | - | 82700 | 84028 | 80400 | 85600 |
| 2. Наличие тепло- и энергоснабжения | Общие сети | Общие сети | Общие сети | Городские сети | Общее энерго-снабжение, автономн. тепло-снабжение |
| Корректировка | 1,0 | 1,0 | 1,0 | 1,0 | 0,95 |
| Скорректированная цена, руб. | - | 82700 | 84028 | 80400 | 81320 |
| 3. Наличие охранной и противопожарной сигнализации | Есть | Есть | Есть | Есть | Только противо-пожарная |
| Корректировка | 1,0 | 1,0 | 1,0 | 1,0 | 1,03 |
| Скорректированная цена, руб. | - | 82700 | 84028 | 80400 | 83760 |
| 4. Качество внутренней отделки | Простая | Простая | Улучшен-ная | Простая | Улучшен-ная |
| Корректировка | 1,0 | 1,0 | 0,98 | 1,0 | 0,98 |
| Скорректированная цена, руб. | - | 82700 | 82347 | 80400 | 82085 |
| 5. Дата продажи | Дата оценки |
Март 2005 г. |
Август 2005 г. | Январь 2005 г. | Август 2005 г. |
| Корректировка | 1,0 | 1,04 | 1,007 | 1,06 | 1,007 |
| Скорректированная цена, руб. | - | 86008 | 82923 | 85224 | 82660 |
| 6. Степень износа, % | 43,5 | 40 | 35 | 45 | 35 |
| Корректировка | 1,0 | 0,98 | 0,95 | 1,03 | 0,95 |
| Скорректированная цена, руб. | - | 84288 | 78777 | 87781 | 78527 |
| Средняя стоимость 1 м2 площади объекта, руб. | 82343 | - | - | - | - |
Получили стоимость одного квадратного метра площади административного здания АЗС №443, рассчитанного сравнительным подходом. Умножая данную величину на площадь здания (29 м2), получаем стоимость здания: 29*82 343 = 2 387 947 рублей.
Для оценки асфальтобетонного покрытия используем данные тех же аналогов.
Таблица 3.12 – Оценка стоимости 1 м2 площади асфальтобетонного покрытия путем введения корректировок
| Параметры корректировки | АЗС №443 | Аналог 1 | Аналог 2 | Аналог 3 | Аналог 5 |
| Цена продажи за 1 м2, руб. | - | 164 | 178 | 163 | 175 |
| 1. Качество материала покрытия | хорошее | хорошее | отличное | удовлетво-рительное | отличное |
| Корректировка | 1,0 | 1,0 | 0,98 | 1,03 | 0,98 |
| Скорректированная цена, руб. | - | 164 | 174,4 | 167,9 | 171,5 |
| 2. Качество укладки (поверхности) покрытия | хорошее | хорошее | хорошее | хорошее | отличное |
| Корректировка | 1,0 | 1,0 | 1,0 | 1,0 | 0,98 |
| Скорректированная цена, руб. | - | 164 | 174,4 | 167,9 | 168,1 |
| 3. Степень износа, % | 30 | 35 | 35 | 45 | 40 |
| Корректировка | 1,0 | 1,03 | 1,03 | 1,07 | 1,05 |
| Скорректированная цена, руб. | - | 169 | 180 | 180 | 176,5 |
| Средняя стоимость 1 м2 площади объекта, руб. | 176,4 | - | - | - | - |
Получили стоимость одного квадратного метра асфальтобетонного покрытия АЗС №443, рассчитанного сравнительным подходом. Умножая данную величину на площадь покрытия (318 м2), получаем стоимость покрытия: 318*176,4 = 56 095 рублей.
Для оценки сооружений резервуаров и ТРК используем данные прейскурантов предприятий-изготовителей и торговых предприятий, предлагающих оборудование для автозаправочных станций (таблица 3.13, 3.14).
Сооружения резервуаров, предлагаемые ОАО «Восток-оборудование», ЗАО «АЗС-оборудование», ООО «Восток Снаб», по технологическим признакам и параметрам являются полностью идентичными сооружениям резервуаров, находящимся на АЗС №443. Они являются двустенными, как и резервуары оцениваемой АЗС, объемом 50 м3, укомплектованы теми же технологическими элементами. Поэтому для получения оценочной стоимости сооружения резервуара АЗС №443 необходимо внести только поправки на износ оборудования.
Таблица 3.13 – Оценка стоимости сооружения резервуара
| Параметры корректировки | АЗС №443 | ОАО «Восток-оборудование» | ЗАО «АЗС-оборудование» | ООО «Восток Снаб» |
| Цена продажи, руб. | - | 92300 | 91850 | 93420 |
| Степень износа, % | 23 | - | - | - |
| Корректировка | - | 0,77 | 0,77 | 0,77 |
| Скорректированная цена, руб. | - | 71071 | 70725 | 71933 |
| Средняя стоимость, руб. | 71243 | - | - | - |
Таким образом, стоимость одного сооружения резервуара 71 243 рублей. Стоимость работ по установке одного резервуара в Хабаровске составляет 5 000 рублей. С учетом установки сооружений резервуаров и их количества, стоимость сооружений резервуаров на АЗС №442 составляет 228 729 рублей.
Таблица 3.14 – Оценка стоимости топливораздаточных колонок
| Параметры корректировки | АЗС №443 | НАРА-25Э | НАРА 27М1Э | НАРА 27М1ЭН |
| Цена продажи, руб. | - | 14320 | 15450 | 15150 |
| 1. Количество раздаточных пистолетов | 1 | 1 | 1 | 1 |
| Корректировка | 1,0 | 1,0 | 1,0 | 1,0 |
| Скорректированная цена, руб. | - | 14320 | 15450 | 15150 |
| 2. Счетное устройство | Двухсто-роннее роликовое и электронное | Двухстороннее роликовое и электронное | Двухсторон-нее роликовое и электронное | Двухсторон-нее электронное |
| Корректировка | 1,0 | 1,0 | 1,0 | 1,03 |
| Скорректированная цена, руб. | - | 14320 | 15450 | 15605 |
| 3. Мощность двигателя, кВт | 0,55 | 0,55 | 0,55 | 0,55 |
| Корректировка | 1,0 | 1,0 | 1,0 | 1,0 |
| Скорректированная цена, руб. | - | 14320 | 15450 | 15605 |
| 4. Масса, кг | 145 | 145 | 145 | 135 |
| Корректировка | 1,0 | 1,0 | 1,0 | 0,95 |
| Скорректированная цена, руб. | - | 14320 | 15450 | 14825 |
| 5. Степень износа, % | 65 | 0 | 0 | 0 |
| Корректировка | 1,0 | 0,35 | 0,35 | 0,35 |
| Скорректированная цена, руб. | - | 5012 | 5408 | 5189 |
| Средняя стоимость, руб. | 5203 | - | - | - |
Стоимость топливораздаточной колонки АЗС №443 с учетом износа составляет 5 203 рублей. На АЗС три колонки, следовательно, общая сумма их стоимости на 01.09.2005г. составляет 15 609 рублей.
Стоимость остального оборудования АЗС №443 оценим путем сравнивания с объектом-аналогом, подобранным для каждого вида оборудования, имеющего идентичные технические параметры и конструктивные элементы и корректировки по производительности оборудования (таблица 3.15).
Таблица 3.15 – Оценка стоимости оборудования здания
| Наименование оборудования | Стоимость объекта-аналога, руб. | Коэффициент производительности (соотношение мощности объекта оценки и аналога) | Стоимость оцениваемого объекта, руб. |
| POS-терминал MagiC 6000 | 38 360 | 0,96 | 36 826 |
| Блок бесперебойного питания для ПК и сервера | 27 500 | 1,00 | 27 500 |
| ККМ Samsung – 4615 RF | 30 540 | 0,98 | 29 929 |
| Компьютер Evo | 28 900 | 1,10 | 31 790 |
| Контролер ТРК КУБ-4 | 11 650 | 1,00 | 11 650 |
| Принтер НР Laser Jet 1200 Printer | 14 370 | 1,00 | 14 370 |
| Фискальный регистратор Штрих RF-F | 25 680 | 1,05 | 26 964 |
| Итого | - | - | 179 029 |
Стоимость остального оборудования АЗС, рассчитанного на основе сравнительного подхода, составляет 179 029 рублей. С учетом процента износа данного оборудования, определенного в таблице 3.8, стоимость оборудования составляет 140 700 рублей.
В таблице 3.16 приведены итоговые данные по оценке стоимости основных средств АЗС №443 на основе сравнительного подхода.
Таблица 3.16 – Результаты оценки основных средств АЗС №443 на основе сравнительного подхода
| Наименование имущества | Оценочная стоимость на 01.09.05, руб. |
| Административное здание | 2 387 947 |
| Площадка с асфальтобетонным покрытием | 56 095 |
| Сооружения резервуаров | 228 729 |
| Оборудование (в т.ч.: ТРК – 15609 руб.; оборудование здания – 140700 руб.) | 156 309 |
| Итого | 2 829 080 |
Стоимость основных средств предприятия на 01.09.2005г., рассчитанная на основе сравнительного подхода, составляет 2 829 080 рублей.
Текущая стоимость запасов нефтепродуктов, дебиторская задолженность, текущая стоимость обязательств предприятия те же, что и при использовании затратного подхода. По формуле (1.5) определяем оценочную стоимость собственного капитала предприятия:
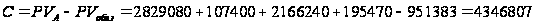 руб.
Таким образом, стоимость предприятия, рассчитанная на основе сравнительного подхода, составляет 4 346 807 рублей.
3.3 Оценка стоимости бизнеса на основе доходного подхода
При оценке стоимости доходной недвижимости применяют метод капитализации и дисконтирования. Метод капитализации позволяет на основании данных о доходе и о ставке капитализации на момент оценки сделать вывод о стоимости объекта. Метод дисконтирования применяется для приведения потока денежных доходов и затрат, распределенных во времени, к одному моменту для получения текущей стоимости денежного потока как стоимости доходоприносящего объекта.
Проведем оценку АЗС №443 с использованием метода дисконтированных денежных потоков.
Этап 1. Выбор модели денежного потока
Денежный поток будем рассчитывать, добавляя к полученной чистой прибыли (после уплаты налогов) сумму амортизационных отчислений и корректируя затем на изменение собственного оборотного капитала, инвестиций в основные средства и долгосрочной задолженности.
Этап 2. Определение длительности прогнозируемого периода
Начальной границей прогноза принимаем 01.09.2005г. (дату оценки), конечной – 01.01.2009г. Длительность прогнозируемого периода составит 3 года и 4 месяца.
Этап 3. Анализ финансовых результатов; прогноз изменения денежного потока на будущее
Анализ финансовых результатов деятельности АЗС №443 за предыдущие годы проведен во второй главе дипломного проекта.
Руководством предприятия планируется развитие деятельности АЗС №443. Автозаправочная станция №443 находится на 435-ом километре государственной трассы Хабаровск-Владивосток, имеющей высокую пропускную способность автотранспорта. В 2005-2009 годах прогнозируется возрастание грузооборота на данном направлении за счет увеличения автопарка, увеличения производства и грузоперевозок в крае, в связи с этим прогнозируется рост спроса на продукцию и услуги АЗС №443. Увеличение объема продаж нефтепродуктов планируется в размере 20% в год.
Также планируется открытие кафе с ежегодным оборотом 350 тыс. рублей и рентабельностью продаж услуг не менее 10%, мастерской по замене масла и шиномонтажу с ежегодным оборотом 900 тыс. рублей и рентабельностью продаж услуг не менее 10%.
Кроме этого, в 2006 году руководство предприятия планирует реализацию мероприятий по снижению уровня издержек обращения до 16%, так как в 2003-2005 годах значительно увеличился уровень издержек обращения, за счет которого снизилась прибыль предприятия.
В прогноз изменения денежного потока закладывается темп роста цен на нефтепродукты в размере 125%.
На основе указанных данных по планируемым мероприятиям по развитию деятельности АЗС №443 составляем прогноз изменения денежного потока (таблица 3.17).
Для повышения точности прогноза выполним три вида прогноза: оптимистичного, наиболее вероятного и пессимистичного. В первом случае будем считать, что все три вида бизнеса на АЗС №443 будут развиваться согласно прогнозу руководства.
Таблица 3.17 – Оптимистичный прогноз изменения денежного потока
| Наименование показателя | 01.09.2005г.- 31.12.2005г. | 2006 г. | 2007г. | 2008г. |
| 1. Реализация нефтепродуктов | ||||
| 1.1. Объем продаж нефтепродуктов, тн | 622 | 1 540 | 1 848 | 2 218 |
| 1.2. Средняя цена реализации нефтепродуктов без налогов, руб./тн | 13 116 | 16 395 | 20 494 | 25 617 |
| 1.3. Выручка от реализации нефтепродуктов без налогов, руб. | 8 158 152 | 25 248 300 | 37 872 450 | 56 808 675 |
| 1.4. Средняя цена закупки нефтепродуктов без налогов, руб. | 9 968 | 12 460 | 15 575 | 19 469 |
| 1.5. Затраты на покупку продукции без налогов, всего | 6 200 096 | 19 188 400 | 28 782 600 | 43 173 900 |
| 1.6. Валовый доход от реализации нефтепродуктов, руб. | 1 958 056 | 6 059 900 | 9 089 850 | 13 634 775 |
| 1.7. Уровень издержек обращения, % | 18,1 | 16,0 | 16,0 | 16,0 |
| 1.8. Издержки обращения, руб. | 1 476 626 | 4 039 728 | 6 059 592 | 9 089 388 |
| 1.9. Прибыль от реализации нефтепродуктов | 481 430 | 2 020 172 | 3 030 258 | 4 545 387 |
| 1.10. Налог на прибыль | 115 543 | 484 841 | 727 262 | 1 090 893 |
| 1.11. Чистая прибыль | 365 887 | 1 535 331 | 2 302 996 | 3 454 494 |
| 1.12. Амортизация | 107 121 | 0 | 0 | 0 |
| 2. Услуги шиномонтажа | ||||
| 2.1. Выручка от реализации услуг без налогов, руб. | ||||
| 2.2. Рентабельность продаж, % | 0 | 900 000 | 900 000 | 900 000 |
| 2.3. Прибыль от реализации, руб. | 0 | 10 | 10 | 10 |
| 2.4. Налог на прибыль | 0 | 90 000 | 90 000 | 90 000 |
| 2.5. Чистая прибыль | 0 | 21 600 | 21 600 | 21 600 |
| 3. Услуги кафе | 0 | 68 400 | 68 400 | 68 400 |
| 3.1. Выручка от реализации услуг без налогов, руб. | ||||
| 3.2. Рентабельность продаж, % | 0 | 350 000 | 350 000 | 350 000 |
| 3.3. Прибыль от реализации, руб. | 0 | 10 | 10 | 10 |
| 3.4. Налог на прибыль | 0 | 35 000 | 35 000 | 35 000 |
| 3.5. Чистая прибыль | 0 | 8 400 | 8 400 | 8 400 |
| Общая чистая прибыль предприятия | 0 | 26 600 | 26 600 | 26 600 |
| Чистый доход предприятия (с учетом амортизации) | 365 887 | 1 630 331 | 2 397 996 | 3 549 494 |
Во втором случае будем считать, что реализация мероприятий по снижению себестоимости не привела к существенному снижению издержек обращения. Их уровень составил 20%. Открытие шиномонтажной мастерской и кафе принесло ожидаемые доходы. Тогда прогноз будет следующим (таблица 3.18).
Таблица 3.18 – Наиболее вероятный прогноз изменения денежного потока
| Наименование показателя | 01.09.2005г.- 31.12.2005г. | 2006 г. | 2007г. | 2008г. |
| 1. Реализация нефтепродуктов | ||||
| 1.1. Объем продаж нефтепродуктов, тн | 622 | 1 540 | 1 848 | 2 218 |
| 1.2. Средняя цена реализации нефтепродуктов без налогов, руб./тн | 13 116 | 16 395 | 20 494 | 25 617 |
| 1.3. Выручка от реализации нефтепродуктов без налогов, руб. | 8 158 152 | 25 248 300 | 37 872 450 | 56 808 675 |
| 1.4. Средняя цена закупки нефтепродуктов без налогов, руб. | 9 968 | 12 460 | 15 575 | 19 469 |
| 1.5. Затраты на покупку продукции без налогов, всего | 6 200 096 | 19 188 400 | 28 782 600 | 43 173 900 |
| 1.6. Валовый доход от реализации нефтепродуктов, руб. | 1 958 056 | 6 059 900 | 9 089 850 | 13 634 775 |
| 1.7. Уровень издержек обращения, % | 18,1 | 20,0 | 20,0 | 20,0 |
| 1.8. Издержки обращения, руб. | 1 476 626 | 5 049 660 | 7 574 490 | 11 361 735 |
| 1.9. Прибыль от реализации нефтепродуктов | 481 430 | 1 010 240 | 1 515 360 | 2 273 040 |
| 1.10. Налог на прибыль | 115 543 | 242 458 | 363 686 | 545 530 |
| 1.11. Чистая прибыль | 365 887 | 767 782 | 1 151 674 | 1 727 510 |
| 1.12. Амортизация | 107 121 | 0 | 0 | 0 |
| 2. Услуги шиномонтажа | ||||
| 2.1. Выручка от реализации услуг без налогов, руб. | 0 | 900 000 | 900 000 | 900 000 |
| 2.2. Рентабельность продаж, % | 0 | 10 | 10 | 10 |
| 2.3. Прибыль от реализации, руб. | 0 | 90 000 | 90 000 | 90 000 |
| 2.4. Налог на прибыль | 0 | 21 600 | 21 600 | 21 600 |
| 2.5. Чистая прибыль | 0 | 68 400 | 68
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |