Оценка автозаправочной станции №443
В третьем случае будем считать, что реализация мероприятий по снижению себестоимости не привела к существенному снижению издержек обращения, а также открытие шиномонтажной мастерской и кафе не принесло ожидаемые доходы, только затраты на их открытие (убытки). Тогда прогноз будет следующим (таблица 3.19).
Таблица 3.19 – Пессимистичный прогноз изменения денежного потока
| Наименование показателя | 01.09.2005г.- 31.12.2005г. | 2006 г. | 2007г. | 2008г. |
| 1. Реализация нефтепродуктов | ||||
| 1.1. Объем продаж нефтепродуктов, тн | 622 | 1 540 | 1 848 | 2 218 |
| 1.2. Средняя цена реализации нефтепродуктов без налогов, руб./тн | 13 116 | 16 395 | 20 494 | 25 617 |
| 1.3. Выручка от реализации нефтепродуктов без налогов, руб. | 8 158 152 | 25 248 300 | 37 872 450 | 56 808 675 |
| 1.4. Средняя цена закупки нефтепродуктов без налогов, руб. | 9 968 | 12 460 | 15 575 | 19 469 |
| 1.5. Затраты на покупку продукции без налогов, всего | 6 200 096 | 19 188 400 | 28 782 600 | 43 173 900 |
| 1.6. Валовый доход от реализации нефтепродуктов, руб. | 1 958 056 | 6 059 900 | 9 089 850 | 13 634 775 |
| 1.7. Уровень издержек обращения, % | 18,1 | 20,0 | 20,0 | 20,0 |
| 1.8. Издержки обращения, руб. | 1 476 626 | 5 049 660 | 7 574 490 | 11 361 735 |
| 1.9. Прибыль от реализации нефтепродуктов | 481 430 | 1 010 240 | 1 515 360 | 2 273 040 |
| 1.10. Налог на прибыль | 115 543 | 242 458 | 363 686 | 545 530 |
| 1.11. Чистая прибыль | 365 887 | 767 782 | 1 151 674 | 1 727 510 |
| 1.12. Амортизация | 107 121 | 0 | 0 | 0 |
| 2. Услуги шиномонтажа | ||||
| 2.1. Выручка от реализации услуг без налогов, руб. | 0 | 0 | 0 | 900 000 |
| 2.2. Рентабельность продаж, % | 0 | 0 | 0 | 10 |
| 2.3. Прибыль от реализации, руб. | 0 | 0 | 0 | 90 000 |
| 2.4. Налог на прибыль | 0 | 0 | 0 | 21 600 |
| 2.5. Чистая прибыль | 0 | -50 000 | 0 | 0 |
| 3. Услуги кафе | ||||
| 3.1. Выручка от реализации услуг без налогов, руб. | 0 | 0 | 0 | 0 |
| 3.2. Рентабельность продаж, % | 0 | 0 | 0 | 0 |
| 3.3. Прибыль от реализации, руб. | 0 | 0 | 0 | 0 |
| 3.4. Налог на прибыль | 0 | 0 | 0 | 0 |
| 3.5. Чистая прибыль | 0 | -30 000 | 0 | 0 |
| Общая чистая прибыль предприятия | 365 887 | 687 782 | 1 151 674 | 1 727 510 |
| Чистый доход предприятия (с учетом амортизации) | 473 008 | 687 782 | 1 151 674 | 1 727 510 |
По формуле (1.6) определяем средневзвешенную доходность для каждого периода (таблица 3.20).
Таблица 3.20 – Средневзвешенная доходность бизнеса АЗС №443
| Наименование показателя | 01.09.2005г.- 31.12.2005г. | 2006 г. | 2007г. | 2008г. |
| Чистый доход предприятия, согласно оптимистичной оценке | 365 887 | 1 630 331 | 2 397 996 | 3 549 494 |
| Чистый доход предприятия, согласно наиболее вероятной оценке | 473 008 | 862 782 | 1 246 674 | 1 822 510 |
| Чистый доход предприятия, согласно пессимистичной оценке | 473 008 | 687 782 | 1 151 674 | 1 727 510 |
| Средневзвешенная доходность предприятия | 455 155 | 961 540 | 1 422 728 | 2 094 507 |
Полученную средневзвешенную доходность предприятия будем использовать при определении окончательной рыночной стоимости объекта.
Этап 4. Расчет ставки дисконта
Ставка дохода (дисконта) на собственный капитал определяется по формуле (1.7). Для расчета ставки дисконта примем:
безрисковую ставку дохода (Rf) в размере 10%;
меру систематического
риска, вызываемого
макроэкономическими
и политическими
факторами в
стране – коэффициент
бетта ( )
в размере 0,625;
среднерыночную ставку дохода в размере 18%;
рыночную премию для малых предприятий – 5,3%;
страновой риск – 3%.
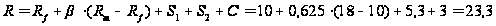
Таким образом, ставка дисконта равна 23,3%.
Этап 5. Расчет текущий стоимостей денежных потоков в прогнозный и постпрогнозный периоды
Расчет текущей стоимости денежного потока за прогнозный период выполняем способом дисконтирования по формуле (1.8).
Таблица 3.21 – Определение чистого денежного потока предприятия
| Наименование показателя | 01.09.2005г.- 31.12.2005г. | 2006 г. | 2007г. | 2008г. |
| Денежный поток CFt (средневзвешенная доходность предприятия), руб. | 455 155 | 961 540 | 1 422 728 | 2 094 507 |
| Период (t) | 0 | 1 | 2 | 3 |
|
Коэффициент
дисконтирования
|
1 | 0,81 | 0,66 | 0,53 |
| Чистая текущая стоимость | 455 155 | 779 838 | 935 827 | 1 117 359 |
| Чистая текущая стоимость нарастающим итогом | 455 155 | 1 234 993 | 2 170 820 | 3 288 179 |

Прибыль в постпрогнозный период не ожидается, следовательно, чистая текущая стоимость денежных потоков за период с 01.09.2005г. по 01.01.2009г. составляет 3 288 179 рублей.
Этап 6. Определение окончательной рыночной стоимости объекта
Для получения окончательной рыночной стоимости АЗС №443 необходимо к сумме чистой текущей стоимости денежных потоков с 01.09.2005г. по 01.01.2009г. прибавить величину собственного капитала предприятия на 01.09.2005г. Сумма средств предприятия по разделу «Капитал и резервы» на 01.09.2005г. составила 2 061 660 рублей.
Следовательно, рыночная стоимость объекта составляет:
2 061 660 + 3 288 179 = 5 349 839 рублей.
Таким образом, рыночная стоимость АЗС №443 на 01.09.2005г., рассчитанная на основе доходного подхода, равна 5 349 839 рублей.
3.4 Согласование результатов
В настоящем дипломном проекте проведена оценка АЗС №443, на правах собственности принадлежащей ООО «РН-Востокнефтепродукт». Оценка производилась на основе трех вышеуказанных подходов: затратного, сравнительного и доходного. Результаты оценки приведены в таблице 3.22.
Таблица 3.22 – Стоимость предприятия АЗС №443, руб.
| Затратный подход | Сравнительный подход | Доходный подход |
| 2 478 456 | 4 346 807 | 5 349 839 |
Необходимость оценки АЗС №443 связана с процессом подготовки управленческого решения в ООО «РН-Востокнефтепродукт» о развитии бизнеса компании, в частности, покупки или строительстве новых АЗС, реконструкции действующих.
Анализируя полученные данные, можно сделать вывод, что реконструкция АЗС, развитие бизнеса, разработка новых видов услуг является наиболее перспективным управленческим решением для данной АЗС. Этот вывод основан на высокой рыночной стоимости АЗС, рассчитанной на основе доходного подхода. Однако данный подход может оказаться неточным в связи с недостатками прогнозирования доходов предприятия и состояния рынка. Поэтому необходимо учитывать и результаты оценки другими подходами.
В частности, сравнительный (рыночный) метод – наиболее точный метод определения стоимости предприятия на дату оценки, так как он исходит из существующей ситуации, сложившейся на рынке.
В связи с этим, для согласования результатов оценки, присваиваем каждому методу удельный вес: затратный подход – 0,2; доходный подход – 0,3; сравнительный подход – 0,5. Определяем средневзвешенную стоимость предприятия с учетом удельных весов подходов:
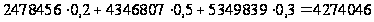 .
Таким образом, стоимость предприятия АЗС №443 составляет 4 274 046 рублей.
Заключение
Для принятия эффективных управленческих решений собственникам и руководству предприятия часто требуется информация о стоимости бизнеса. Повышение стоимости предприятия – один из показателей роста доходов его собственников. Поэтому периодическое проведение оценки стоимости бизнеса можно использовать для анализа эффективности управления предприятием.
В настоящем дипломном проекте проведена оценка стоимости предприятия АЗС №443, на правах собственности принадлежащей ООО «РН-Востокнефтепродукт». Автозаправочная станция №443 занимает выгодное расположение на 435-ом километре государственной трассы Хабаровск-Владивосток, имеющей высокую пропускную способность автотранспорта. В результате увеличения автопарка, подъема производства, развития грузовых транспортных потоков, погрузочных терминалов растет потребление нефтепродуктов в данном регионе. Поэтому развитие деятельности АЗС №443 имеет хорошие перспективы в будущем.
АЗС №443 является структурным подразделением ООО «РН-Востокнефтепродукт». В собственности данной организации она находится с 2003 года. Соответственно, периодом для анализа финансовых результатов деятельности АЗС №443 выступил 2003-2004 год и первое полугодие 2005 года.
В 2003-2004 годах выручка предприятия возросла на 40%, при этом оборот в натуральных единицах измерения увеличился на 18%. Вся реализуемая продукция через АЗС №443 – нефтепродукты головной компании ОАО НК «Роснефть». Скорость розничного оборота АЗС №443 увеличилась более чем в два раза, соответственно сократилось время обращения запасов нефтепродуктов. При этом уровень издержек обращения предприятия за рассматриваемый период увеличился, соответственно снизилась издержкоотдача и рентабельность издержек обращения, а также снизилась величина прибыли, остающейся в распоряжении предприятия.
Снижение чистой прибыли предприятия отразилось практически на всех показателях интенсивности использования ресурсов. Рентабельность чистых активов по чистой прибыли АЗС №443 снизилась в связи с уменьшением чистой прибыли и ростом чистых активов предприятия. Также снизились показатели рентабельности оборотного капитала, рентабельности продаж. Значительно возросла эффективность внеоборотного капитала, что обусловлено значительной степенью износа основных средств предприятия.
АСЗ №443 является финансово устойчивым, имеющим возможности в проведении независимой финансовой политики. Однако в связи со значительным ростом издержек обращения, снижением прибыли эффективность его деятельности в 2004 году и первом полугодии 2005 года снизилась.
Необходимость оценки АЗС №443 возникла в связи с процессом подготовки управленческого решения в ООО «РН-Востокнефтепродукт» о развитии бизнеса компании, в частности, покупки или строительстве новых АЗС, реконструкции действующих.
Оценка производилась на основе трех подходов: затратного, сравнительного и доходного. Каждый из подходов имеет собственные достоинства и недостатки. Применение того или иного подхода и методов оценки зависит от конкретной ситуации.
Основой бизнеса, его органичной сущностью является получение дохода от владения собственностью. Поэтому и любой объект собственности интересен всем субъектам рыночных отношений, прежде всего как источник получения дохода – конечного результата деятельности в подавляющем числе сфер экономики. Поэтому наиболее адекватным сути бизнеса – как объекта инвестирования – является доходный подход, который приобретает все большее значение в российской оценочной практике в связи со стабилизацией макроэкономических факторов и повышением эффективности деятельности российских компаний.
Рыночный характер существующих экономических отношений, в том числе в особенности при смене прав собственности, требует максимального учета сложившейся на рынке соответствующего товара конъюнктуры. Этим требованиям в наибольшей степени отвечает сравнительный подход к оценке объектов, нередко называемый рыночным. Он предполагает, что действительная ценность активов предприятия определена их стоимостью на достаточно развитом финансовом рынке. Иначе говоря, наиболее вероятной стоимостью конкретного объекта будет реальная цена сделки с аналогичным объектом при выполнении необходимых корректировок.
В условиях переходной экономики многие хозяйствующие объекты не способны выживать в конкурентной борьбе и обеспечивать необходимые для нормальной жизнедеятельности финансовые показатели. Для оценки преимущественно таких предприятий (в отношении недвижимости его часто называют имущественным) используют затратный подход. Его идеологическая основа состоит в оценке рыночной стоимости еще остающихся в распоряжении объекта оценки активов или же определенных затрат на строительство нового сопоставимого объекта. Затратный подход применим и к эффективно функционирующим предприятиям.
Анализируя данные, полученные в результате оценки АЗС, можно сделать вывод, что реконструкция автозаправочной станции, развитие бизнеса, разработка новых видов услуг является наиболее перспективным управленческим решением для данной АЗС. Этот вывод основан на высокой рыночной стоимости АЗС, рассчитанной на основе доходного подхода. Однако данный подход может оказаться неточным в связи с недостатками прогнозирования доходов предприятия и состояния рынка. Поэтому необходимо учитывать и результаты оценки другими подходами. В частности, сравнительный (рыночный) метод является наиболее точным методом определения стоимости предприятия на дату оценки, так как он исходит из существующей ситуации, сложившейся на рынке.
Стоимость предприятия АЗС №443 с учетом соответствующих удельных весов подходов составила 4 274 046 рублей.
Список литературы
Федеральный закон РФ от 29 июля 1998г. №135-ФЗ «Об оценочной деятельности в Российской Федерации»
Постановление Правительства РФ от 06.07.2001 г. №519 «Об утверждении стандартов оценки»
Ассонов В.Н. Базовые понятия и технология оценки действующего предприятия // unison.yaroslavl/articles/article-5.shtml
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник. – 4-е изд., доп. и перераб. – М.: Финансы и статистика, 2002. – 416с.
Бердикова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятий: Учебное пособие. – М.: ИНФРА-М, 2001. – 348с.
Богатин Ю.В., Швандар В.А. Оценка эффективности бизнеса и инвестиций: Учеб. пособие для вузов по экон. спец. – М.: ЮНИТИ; ФИНАНСЫ, 1999. – 254с.
Валдайцев С.В. Оценка бизнеса и управление стоимостью предприятия: Учеб. пособие для вузов. – М.: ЮНИТИ-ДАНА, 2001. – 720с.
Гольдштейн Г.Я. Инновационный менеджмент: Учебное пособие. – Таганрог: Изд-во ТРТУ, 1998. – 132с.
Глен М. Десмонд, Ричард Э. Келии. Руководство по оценке бизнеса. – М.: РОО, 2002.
Горынина Г.Г. Подход к комплексной оценке финансовых рисков для их учета в динамической модели стратегического развития банка // hedging/publications/521
Гриценко Р.А. Оценка качества менеджмента банка // Корпоративный менеджмент // cfin/management/man_in_banks.shtml
Грязнова А.Г., Федотова М.А., Ленская С.А. и др. Оценка бизнеса: Учеб. для вузов по экон. спец. / Под ред. А.Г. Грязновой, М.А. Федотовой. – М.: Финансы и статистика, 2001. – 509с.
Есипов В.Е., Маховикова Г.А., Терехова В.В. Оценка бизнеса. – СПб.: Питер, 2001. – 416с.
Ковалев В.В. Ведение в финансовый менеджмент. – М.: Финансы и статистика, 2000. – 768с.
Ковалев В.В. Финансовый анализ. Управление капиталом. Выбор инвестиций. Анализ отчетности. – М.: Финансы и статистика, 1995.
Ковалева Т.И. Оценка стоимости действующего предприятия с помощью программных средств // Теория и практика управления. – 2004. - №3 // jurenergo.kiev/statti/OCENKA.doc
Козионова Л.Е. Оценка бизнеса – интересы, конфликты и размышления // unison.yaroslavl/articles/article-6.shtml
Методология оценочной деятельности: современное состояние и перспективы развития в Российской Федерации / Под ред. Г.И. Микерина. – М.: Фонд «Бюро экономического анализа», 2000.
Оценка стоимости предприятия (бизнеса). Учебное пособие / Под ред. Н.А. Абдулаева, Н.А. Колайко. – М.: Экмос, 2000. – 352с.
Оценка гудвилла. Модели и методы // bestconsult/ clauses/cl18.html
Оценочная деятельность в экономике: Учебное пособие. – М.: ИКЦ «МарТ»; Ростов н/Д: Издательский центр «МарТ», 2003. – 304 с.
Пещанская И.В. Финансовый менеджмент: краткосрочная финансовая политика: Учебное пособие для вузов / И.В. Пещанская. – М.: Издательство «Экзамен», 2005. – 256с.
Ревуцкий Л.Д. Потенциал и стоимость предприятия. – М.: Перспектива, 1997.
Савицкая Г.В. Анализ хозяйственной деятельности предприятий. – М.: ИНФРА-М, 2001.
Сильвестров С. От консолидации – к развитию законодательной базы // Экономические стратегии. – 2005. - №2. – С.46-47
Синельников Д.А. Оценка стоимости бизнеса // Финансовый менеджмент. - №3. – 2001. // dis/fm/arhiv/2001/3/6.html
Соколов В.Н. Методы оценки предприятия / С.-Петербург.гос.инж. экон. акад. – СПб., 1998. – 144с.
Соколова Г.Н. Информационные технологии экономического анализа / Г.Н. Соколова – М.: Экзамен, 2002. – 320с.
Таль Г.К. и др. Оценка предприятий: Доходный подход / Таль Г.К., Григорьев В.В., Бадаев Н.Д., Гусев В.И., Юн Г.Б. – М., 2000.
Тарасевич Е.И. Оценка недвижимости / Санкт-Петербург. гос. техн. ун-т. – СПб.: СПбГТУ, 1997. – 422с.
Федотова М.А. Сколько стоит бизнес (Методы оценки). – М.: Перспектива, 1996. – 217с.
Черняк В.З. Оценка бизнеса. – М.: Финансы и статистика, 1996. – 175с.
Черкашина Т.А. Оценка собственности: Учебно-методический комплекс. – Ростов н/Д: РГЭУ, 2001.
Щербаков В.А., Щербакова Н.А. Оценка стоимости предприятий (бизнеса): Учебное пособие. – Новосибирск: НГТУ, 2003. – 128 с.
Щербакова Н.А. Принятие эффективных управленческих решений на основе результатов оценки стоимости предприятия // Экономика и организация эффективного использования и устойчивого развития трудового потенциала предприятия. – Новосибирск: НГТУ, 2001. – С.353-354
| Приложение | |||||||||||||||||||||||||||||||||||||||||||||||||
| к приказу Минфина РФ от 22 июля 2003 г. № 67н | |||||||||||||||||||||||||||||||||||||||||||||||||
| (с учетом приказа Госкомстата РФ и Минфина РФ | |||||||||||||||||||||||||||||||||||||||||||||||||
| от 14 ноября 2003 г. № 475/102н) |
| Бухгалтерский баланс |
| за | 2003 год | Коды | ||||||||||||||||||||||||||||||||||||||
| Форма № 1 по ОКУД | 0710001 | |||||||||||||||||||||||||||||||||||||||
| Дата (год, месяц, число) | ||||||||||||||||||||||||||||||||||||||||
| Организация | АЗС №443 Приморского филиала ООО "Востокнефтепродукт" | по ОКПО | 540201001 | ||||||||||||
| Идентификационный номер налогоплательщика | ИНН | 5402186410 | |||||||||||||
| Вид деятельности | розничная торговля | по ОКВЭД | |||||||||||||
| Организационно-правовая форма / форма собственности | общество | ||||||||||||||
| с ограниченной ответственностью | по ОКОПФ/ОКФС | ||||||||||||||
| Единица измерения: руб. | по ОКЕИ | 384/385 |
| Местонахождение | пос. Горные ключи, Кировский р-он, | |||||||||||||||
| Приморский край | ||||||||||||||||
| Дата утверждения | |||||||||||||||||||||||||||||
| Дата отправки (принятия) | |||||||||||||||||||||||||||||
| Актив | Код по- | На начало | На конец отчет- |
| казателя | отчетного года | ного периода | |
| 1 | 2 | 3 | 4 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | 220 000 | 220 000 | |
| Нематериальные активы | 110 | ||
| Основные средства | 120 | 3 127 386 | 2 084 900 |
| Незавершенное строительство | 130 | ||
| Доходные вложения в материальные ценности | 135 | ||
| Долгосрочные финансовые вложения | 140 | ||
| Отложенные налоговые активы | 145 | ||
| Прочие внеоборотные активы | 150 | ||
| Итого по разделу I | 190 | 3 347 386 | 2 304 900 |
| II. ОБОРОТНЫЕ АКТИВЫ | 3 859 690 | 2 800 659 | |
| Запасы | 210 | ||
| в том числе: | |||
| сырье, материалы и другие аналогичные ценности | 211 | ||
| животные на выращивании и откорме | 212 | ||
| затраты в незавершенном производстве | 213 | ||
| готовая продукция и товары для перепродажи | 214 | 3 841 520 | 2 785 660 |
| товары отгруженные | 215 | ||
| расходы будущих периодов | 216 | 18 170 | 14 999 |
| прочие запасы и затраты | 217 | ||
| Налог на добавленную стоимость по приобретенным | 27 450 | 21 540 | |
| ценностям | 220 | ||
| Дебиторская задолженность (платежи по которой | |||
| ожидаются более чем через 12 месяцев после | |||
| отчетной даты) | 230 | ||
| в том числе покупатели и заказчики | 231 | ||
| Дебиторская задолженность (платежи по которой | 378 510 | 311 270 | |
| ожидаются в течение 12 месяцев после отчетной | |||
| даты) | 240 | ||
| в том числе покупатели и заказчики | 241 | 378 510 | 311 270 |
| Краткосрочные финансовые вложения | 250 | ||
| Денежные средства | 260 | 218 900 | 154 200 |
| Прочие оборотные активы | 270 | 11 258 | 17 452 |
| Итого по разделу II | 290 | 4 495 808 | 3 305 121 |
| БАЛАНС | 300 | 7 843 194 | 5 610 021 |
| Форма 0710001 с. 2 |
| Пассив | Код по- | На начало | На конец отчет- |
| казателя | отчетного периода | ного периода | |
| 1 | 2 | 3 | 4 |
| III. КАПИТАЛ И РЕЗЕРВЫ | 16 060 | 16 060 | |
| Уставный капитал | 410 | ||
| Собственные акции, выкупленные у акционеров | 411 | () | () |
| Добавочный капитал | 420 | 1 800 000 | 1 800 000 |
| Резервный капитал | 430 | ||
| в том числе: | |||
| резервы, образованные в соответствии | |||
| с законодательством | 431 | ||
| резервы, образованные в соответствии | |||
| с учредительными документами | 432 | ||
| Нераспределенная прибыль (непокрытый убыток) | 470 | 0 | 115 050 |
| Итого по разделу III | 490 | 1 816 060 | 1 931 110 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 1 000 000 | 700 000 | |
| Займы и кредиты | 510 | ||
| Отложенные налоговые обязательства | 515 | ||
| Прочие долгосрочные обязательства | 520 | ||
| Итого по разделу IV | 590 | 1 000 000 | 700 000 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 2 276 692 | 1 390 351 | |
| Займы и кредиты | 610 | ||
| Кредиторская задолженность | 620 | 2 750 442 | 1 588 560 |
| в том числе: | 2 750 442 | 1 540 220 | |
| поставщики и подрядчики | 621 | ||
| задолженность перед персоналом организации | 622 | ||
| задолженность перед государственными | 0 | 12 850 | |
| внебюджетными фондами | 623 | ||
| задолженность по налогам и сборам | 624 | 0 | 27 480 |
| прочие кредиторы | 625 | 0 | 8 010 |
| Задолженность перед участниками (учредителями) | |||
| по выплате доходов | 630 | ||
| Доходы будущих периодов | 640 | ||
| Резервы предстоящих расходов | 650 | ||
| Прочие краткосрочные обязательства | 660 | ||
| Итого по разделу V | 690 | 5 027 134 | 2 978 911 |
| БАЛАНС | 700 | 7 843 194 | 5 610 021 |
| СПРАВКА о наличии ценностей, | |||
| учитываемых на забалансовых счетах | |||
| Арендованные основные средства | 910 | ||
| в том числе по лизингу | 911 | ||
| Товарно-материальные ценности, принятые на | |||
| ответственное хранение | 920 | ||
| Товары, принятые на комиссию | 930 | ||
| Списанная в убыток задолженность | |||
| неплатежеспособных дебиторов | 940 | ||
| Обеспечения обязательств и платежей полученные | 950 | ||
| Обеспечения обязательств и платежей выданные | 960 | ||
| Износ жилищного фонда | 970 | ||
| Износ объектов внешнего благоустройства и других | |||
| аналогичных объектов | 980 | ||
| Нематериальные активы, полученные в пользование | 990 | ||
| Руководитель | Главный бухгалтер |
| (подпись) | (расшифровка подписи) | (подпись) | (расшифровка подписи) |
| « | » | 20 | г. | ||||||||||||||||||||||||||||||||||||||||||||||
| Приложение | |||||||||||||||||||||||||||||||||||||||||||||||||
| к приказу Минфина РФ от 22 июля 2003 г. № 67н | |||||||||||||||||||||||||||||||||||||||||||||||||
| (с учетом приказа Госкомстата РФ и Минфина РФ | |||||||||||||||||||||||||||||||||||||||||||||||||
| от 14 ноября 2003 г. № 475/102н) |
| Бухгалтерский баланс |
| за | 2004 год | Коды |
| Форма № 1 по ОКУД | 0710001 |
| Дата (год, месяц, число) |
| Организация | АЗС №443 Приморского филиала ООО "Востокнефтепродукт" | по ОКПО | 540201001 |
| Идентификационный номер налогоплательщика | ИНН | 5402186410 |
| Вид деятельности | розничная торговля | по ОКВЭД |
| Организационно-правовая форма / форма собственности | общество |
| с ограниченной ответственностью | по ОКОПФ/ОКФС |
| Единица измерения: руб. | по ОКЕИ | 384/385 |
| Местонахождение | пос. Горные ключи, Кировский р-он, | |||||||||||||||
| Приморский край | ||||||||||||||||
| Дата утверждения |
| Дата отправки (принятия) |
| Актив | Код по- | На начало | На конец отчет- |
| казателя | отчетного года | ного периода | |
| 1 | 2 | 3 | 4 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | 220 000 | 157 000 | |
| Нематериальные активы | 110 | ||
| Основные средства | 120 | 2 084 900 | 1 042 500 |
| Незавершенное строительство | 130 | ||
| Доходные вложения в материальные ценности | 135 | ||
| Долгосрочные финансовые вложения | 140 | ||
| Отложенные налоговые активы | 145 | ||
| Прочие внеоборотные активы | 150 | ||
| Итого по разделу I | 190 | 2 304 900 | 1 199 500 |
| II. ОБОРОТНЫЕ АКТИВЫ | 2 800 659 | 3 978 720 | |
| Запасы | 210 | ||
| в том числе: | |||
| сырье, материалы и другие аналогичные ценности | 211 | ||
| животные на выращивании и откорме | 212 | ||
| затраты в незавершенном производстве | 213 | ||
| готовая продукция и товары для перепродажи | 214 | 2 785 660 | 3 954 180 |
| товары отгруженные | 215 | ||
| расходы будущих периодов | 216 | 14 999 | 24 540 |
| прочие запасы и затраты | 217 | ||
| Налог на добавленную стоимость по приобретенным | 21 540 | 19 877 | |
| ценностям | 220 | ||
| Дебиторская задолженность (платежи по которой | |||
| ожидаются более чем через 12 месяцев после | |||
| отчетной даты) | 230 | ||
| в том числе покупатели и заказчики | 231 | ||
| Дебиторская задолженность (платежи по которой | 311 270 | 477 510 | |
| ожидаются в течение 12 месяцев после отчетной | |||
| даты) | 240 | ||
| в том числе покупатели и заказчики | 241 | 311 270 | 477 510 |
| Краткосрочные финансовые вложения | 250 | ||
| Денежные средства | 260 | 154 200 | 295 112 |
| Прочие оборотные активы | 270 | 17 452 | 22 554 |
| Итого по разделу II | 290 | 3 305 121 | 4 793 773 |
| БАЛАНС | 300 | 5 610 021 | 5 993 273 |
| Форма 0710001 с. 2 |
| Пассив | Код по- | На начало | На конец отчет- |
| казателя | отчетного периода | ного периода | |
| 1 | 2 | 3 | 4 |
| III. КАПИТАЛ И РЕЗЕРВЫ | 16 060 | 16 060 | |
| Уставный капитал | 410 | ||
| Собственные акции, выкупленные у акционеров | 411 | () | () |
| Добавочный капитал | 420 | 1 800 000 | 1 800 000 |
| Резервный капитал | 430 | ||
| в том числе: | |||
| резервы, образованные в соответствии | |||
| с законодательством | 431 | ||
| резервы, образованные в соответствии | |||
| с учредительными документами | 432 | ||
| Нераспределенная прибыль (непокрытый убыток) | 470 | 115 050 | 187 520 |
| Итого по разделу III | 490 | 1 931 110 | 2 003 580 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 700 000 | 400 000 | |
| Займы и кредиты | 510 | ||
| Отложенные налоговые обязательства | 515 | ||
| Прочие долгосрочные обязательства | 520 | ||
| Итого по разделу IV | 590 | 700 000 | 400 000 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | 1 390 351 | 1 580 214 | |
| Займы и кредиты | 610 | ||
| Кредиторская задолженность | 620 | 1 588 560 | 2 009 479 |
| в том числе: | 1 540 220 | 1 958 400 | |
| поставщики и подрядчики | 621 | ||
| задолженность перед персоналом организации | 622 | ||
| задолженность перед государственными | 12 850 | 18 524 | |
| внебюджетными фондами | 623 | ||
| задолженность по налогам и сборам | 624 | 27 480 | 23 540 |
| прочие кредиторы | 625 | 8 010 | 9 015 |
| Задолженность перед участниками (учредителями) | |||
| по выплате доходов | 630 | ||
| Доходы будущих периодов | 640 | ||
| Резервы предстоящих расходов | 650 | ||
| Прочие краткосрочные обязательства | 660 | ||
| Итого по разделу V | 690 | 2 978 911 | 3 589 693 |
| БАЛАНС | 700 | 5 610 021 | 5 993 273 |
| СПРАВКА о наличии ценностей, | |||
| учитываемых на забалансовых счетах | |||
| Арендованные основные средства | 910 | ||
| в том числе по лизингу | 911 | ||
| Товарно-материальные ценности, принятые на | |||
| ответственное хранение | 920 | ||
| Товары, принятые на комиссию | 930 | ||
| Списанная в убыток задолженность | |||
| неплатежеспособных дебиторов | 940 | ||
| Обеспечения обязательств и платежей полученные | 950 | ||
| Обеспечения обязательств и платежей выданные | 960 | ||
| Износ жилищного фонда | 970 | ||
| Износ объектов внешнего благоустройства и других | |||
| аналогичных объектов | 980 | ||
| Нематериальные активы, полученные в пользование | 990 | ||
| Руководитель | Главный бухгалтер |
| (подпись) | (расшифровка подписи) | (подпись) | (расшифровка подписи) | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| « | » | 20 | г. |
| Приложение | |||||||||||||||||||||||||||||||||||||||||||||||||
| к приказу Минфина РФ от 22 июля 2003 г. № 67н | |||||||||||||||||||||||||||||||||||||||||||||||||
| (с учетом приказа Госкомстата РФ и Минфина РФ | |||||||||||||||||||||||||||||||||||||||||||||||||
| от 14 ноября 2003 г. № 475/102н) |
| Бухгалтерский баланс |
| за |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |