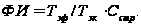Оценка автозаправочной станции №443
Показатель издержкоотдачи характеризует объем розничного оборота, приходящийся на 1 рубль произведенных затрат. Наибольшее значение издержкоотдачи зафиксировано в 2003 году – 5,875 руб. на 1 руб. произведенных затрат. В 2004 году издержкоотдача снизилась на 8,2%. В первом полугодии 2005 года данный показатель несколько увеличился.
Рентабельность издержек обращения показывает сумму прибыли, полученной на 1 рубль произведенных затрат. Наиболее высокой рентабельность издержек обращения была в 2003 году – 1,564 руб. В первом полугодии 2005 года данный показатель снизился до 0,325 руб.
Для получения объективной оценки эффективности деятельности АЗС-443 проведем анализ финансового состояния данного предприятия, затрагивающий оценку платежеспособности, финансовой устойчивости, деловой и инвестиционной активности. Для этого воспользуемся Методическими указаниями по проведению анализа финансового состояния организаций (Приложение к приказу ФСФО России от 23.01.2001 г. №16), которые устанавливают порядок проведения анализа финансового состояния при выполнении экспертизы, проведении мониторинга финансового состояния организаций /22, с.210-220/.
В соответствии с Методическими указаниями для проведения анализа финансового состояния организации используются следующие группы показателей, характеризующие различные аспекты деятельности организации:
показатели платежеспособности и финансовой устойчивости;
показатели эффективности использования оборотного капитала (деловой активности), доходности и финансового результата (рентабельности);
показатели эффективности использования внеоборотного капитала и инвестиционной активности организации;
показатели исполнения обязательств перед бюджетом и государственными внебюджетными фондами.
Проведем анализ платежеспособности и финансовой устойчивости АЗС №443. В таблице 2.8 приведены основные показатели платежеспособности и финансовой устойчивости, способ расчета и их характеристика.
Таблица 2.8 – Показатели платежеспособности и финансовой устойчивости предприятия
| Показатель | Способ расчета | Свойства |
| Степень платежеспособности общая (Всрм - среднемесячная выручка) |
К4 = (стр.690+стр.590) / Всрм |
Характеризует общую ситуацию с платежеспособностью, объемами заемных средств и сроками возможного погашения задолженности |
| Коэффициент задолженности по кредитам банков и займам | К5 = (стр.590+стр.610) / Всрм | Характеризует ситуацию с задолженностью организации по кредитам банков и займам |
| Коэффициент задолженности другим организациям |
К6 = (стр.621+стр.622+ стр.623 +стр.625) / Всрм |
Характеризует ситуацию с обязательствами организации перед прямыми кредиторами или ее контрагентами |
| Коэффициент задолженности фискальной системе | К7 = (стр.623+стр.624) / Всрм | Характеризует ситуацию с задолженностью организации перед государственными внебюджетными фондами и бюджетом |
| Коэффициент внутреннего долга | К8 = (стр.622+стр.630+ стр.640+стр.650+ +стр.660) / Всрм | Характеризует ситуацию с задолженностью организации перед персоналом, учредителями |
| Степень платежеспособности по текущим обязательствам | К9 = стр.690 / Всрм | Характеризует ситуацию с текущей платежеспособностью предприятия, объемами его краткосрочных заемных средств и сроками возможного погашения текущей задолженности |
| Коэффициент покрытия текущих обязательств оборотными активами | К10 = стр.290 / стр.690 | Показывает, насколько текущие обязательства покрываются оборотными активами |
| Собственный капитал в обороте | К11 = (стр.490 – стр.190) | Наличие собственного капитала в обороте является важным показателем финансовой устойчивости |
| Коэффициент обеспеченности собственными средствами | К12 = (стр.490 – стр.190) / стр.290 | Характеризует соотношение собственных и оборотных средств |
| Коэффициент автономии (финансовой независимости) | К13 = стр.490 / (стр.190 +стр.290) | Определяет долю активов организации, которые покрываются за счет собственного капитала |
Степень платежеспособности общая и распределение показателя по виду задолженности представляют собой значения обязательств, отнесенные к среднемесячной выручке организации, и являются показателями оборачиваемости по соответствующей группе обязательств организации. Кроме того, эти показатели определяют, в какие средние сроки организация может рассчитаться со своими кредиторами при условии сохранения среднемесячной выручки, полученной в данном отчетном периоде, если не осуществлять никаких текущих расходов, а всю выручку направлять на расчеты с кредиторами.
В таблице 2.9 приведены результаты расчета показателей платежеспособности и финансовой устойчивости АЗС №443.
Таблица 2.9 – Анализ платежеспособности и финансовой устойчивости АЗС №443 в 2003-2004 годах и первом полугодии 2005 года
| Показатель | 2003 г. | 2004 г. | 1 полугодие 2005 г. |
| Степень платежеспособности общая (К4) | 4,1 | 2,5 | 1,7 |
| Коэффициент задолженности по кредитам банков и займам (К5) | 2,3 | 1,3 | 0,7 |
| Коэффициент задолженности другим организациям (К6) | 3,0 | 1,2 | 1,0 |
| Коэффициент задолженности фискальной системе (К7) | 0,02 | 0,03 | 0,02 |
| Коэффициент внутреннего долга (К8) | 0 | 0 | 0 |
| Степень платежеспособности по текущим обязательствам (К9) | 3,4 | 2,2 | 1,6 |
| Коэффициент покрытия текущих обязательств оборотными активами (К10) | 0,97 | 1,23 | 1,67 |
| Собственный капитал в обороте (К11), руб. | -952 558 | 215 145 | 1 325 609 |
| Коэффициент обеспеченности собственными средствами (К12) | - | 0,05 | 0,35 |
| Коэффициент автономии (финансовой независимости) (К13) | 0,28 | 0,34 | 0,45 |
Платежеспособность рассматриваемого предприятия в 2003-2005 годах улучшилась. Если в 2003 году предприятие могло рассчитаться со своими кредиторами при условии сохранения среднемесячной выручки, полученной в данном периоде, и направления ее на расчеты с кредиторами в течение 4,1 месяца, то в 2004 году – в течение 2,5 месяцев, в первом полугодии 2005 года – в течение 1,7 месяца. Та же ситуация наблюдается при распределении показателя по виду задолженности: срок расчета по кредитам банков и займам (при сохранении среднемесячной выручки и направлении ее на погашение задолженности) сократился с 2,3 до 0,7 месяцев; с другими организациями – с 3 до 1 месяца; с внебюджетными фондами и бюджетом (фискальной системой) – за отчетный период в среднем не изменился; внутренний долг у предприятия отсутствует.
Платежеспособность предприятия по текущим обязательствам улучшилась, сократились сроки возможного погашения его текущей задолженности перед кредиторами.
Показатель покрытия текущих обязательств оборотными активами свидетельствует о хороших платежных возможностях АЗС №443 при условии погашения всей дебиторской задолженности и реализации имеющихся запасов. Рост данного показателя в 2003-2005 годах свидетельствует об увеличении уровня ликвидности активов рассматриваемого предприятия. Данный показатель считается нормальным, если его значение лежит в пределах от 1 до 2. В нашем случае его значение возросло с 0,97 до 1,67.
В рассматриваемом периоде у предприятия появились собственные оборотные средства. Если в 2003 году АЗС-443 оборотные активы, а также часть внеоборотных активов были сформированы за счет заемных средств, то уже в 2004 году появились собственные оборотные средства в размере 215 145 руб.; в первом полугодии 2005 года величина собственного капитала в обороте увеличилась до 1 325 609 руб. Это свидетельствует о повышении финансовой устойчивости предприятия.
Соответственно, увеличился коэффициент обеспеченности собственными средствами. Его нижняя граница – 0,1. Чем выше показатель (около 0,5), тем лучше финансовое состояние предприятия. В первом полугодии 2005 года данный показатель для результатов деятельности АЗС-443 увеличился до 0,35. Это свидетельствует о росте возможностей предприятия в проведении независимой финансовой политики.
Проведем анализ ликвидности баланса предприятия по показателям: общий коэффициент покрытия, коэффициент срочной ликвидности, коэффициент ликвидности при мобилизации средств.
Общий коэффициент покрытия (К10) рассчитан в таблице 2.9. Характеристика других показателей ликвидности приведена в таблице 2.10.
Таблица 2.10 – Показатели ликвидности активов предприятия
| Наименование показателя | Свойства | Способ расчета | Комментарий |
| Коэффициент срочной ликвидности | Позволяет прогнозировать платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами | Отношение денежных средств и краткосрочных ценных бумаг плюс суммы мобилизованных средств в расчетах с дебиторами к краткосрочным обязательствам | 1 и выше. Низкие значения указывают на необходимость постоянной работы с дебиторами, чтобы обеспечить возможность обращения наиболее ликвидной части оборотных средств в денежную форму для расчетов с поставщиками |
| Коэффициент ликвидности при мобилизации средств | Показывает степень зависимости платежеспособности компании от материально-производственных затрат | Отношение материально-производственных запасов и затрат к сумме краткосрочных обязательств | 0,5-0,7 |
В таблице 2.11 приведены результаты расчета показателей ликвидности активов АЗС №443.
Таблица 2.11 – Анализ ликвидности активов АЗС №443 в 2003-2004 годах и первом полугодии 2005 года
| Показатель | 2003 г. | 2004 г. | 1 полугодие 2005 г. |
| Коэффициент срочной ликвидности | 0,13 | 0,19 | 0,31 |
| Коэффициент ликвидности при мобилизации средств | 0,83 | 1,03 | 1,35 |
Общий коэффициент покрытия показал, что уровень ликвидности активов предприятия в рассматриваемом периоде увеличился. Однако коэффициент срочной ликвидности значительно ниже нормы. Низкие значения этого показателя обусловлены особенностями структуры оборотных активов АЗС. В структуре оборотных активов розничного торгового предприятия основную долю (80-85%) занимают запасы, в частности, готовая продукция и товары для перепродажи (запасы нефтепродуктов). Дебиторская задолженность составляет всего 8-10% от общей суммы оборотных средств предприятия. В связи с этим АЗС №443 имеет низкие значения коэффициента срочной ликвидности, следовательно, высокую степень зависимости платежеспособности от запасов готовой продукции. В 2003-2004 годах и первом полугодии 2004 года коэффициент ликвидности при мобилизации средств увеличился с 0,83 до 1,35, при его нормальном значении 0,5-0,7.
Проведем анализ интенсивности использования ресурсов в деятельности АЗС №443 по показателям, приведенным в таблице 2.12.
Таблица 2.12 – Показатели интенсивности использования ресурсов
| Наименование показателя | Свойства | Способ расчета | Комментарий |
| Рентабельность чистых активов по чистой прибыли | Показывает эффективность использования средств, принадлежащих собственникам предприятия | Отношение чистой прибыли к средней за период величине чистых активов | Рентабельность чистых активов по чистой прибыли должна обеспечивать окупаемость вложенных в предприятие средств |
| Рентабельность оборотного капитала | Отражает эффективность использования оборотного капитала | Отношение прибыли, остающейся в распоряжении предприятия к сумме оборотных средств | Определяет, сколько рублей прибыли приходится на один рубль, вложенный в оборотные активы |
| Рентабельность реализованной продукции | Показывает эффективность затрат, произведенных предприятием на производство и реализацию продукции | Отношение прибыли от реализованной продукции к объему затрат на производство реализованной продукции | Динамика коэффициента может свидетельствовать о необходимости пересмотра цен или усиления контроля за затратами |
| Рентабельность продаж | Отражает соотношение прибыли от реализации продукции и дохода, полученного организацией | Отношение прибыли, полученной в результате реализации продукции, к выручке организации | Определяет, сколько рублей прибыли получено в результате реализации продукции на 1 руб. выручки |
| Эффективность внеоборотного капитала | Характеризует эффективность использования основных средств, определяя, насколько соответствует общий объем основных средств масштабу бизнеса организации | Отношение среднемесячной выручки к стоимости внеоборотного капитала | Более низкое, чем среднеотраслевое значение может характеризовать недостаточную загруженность |
В таблице 2.13 приведены результаты расчета показателей интенсивности использования ресурсов АЗС №443.
Таблица 2.13 – Анализ показателей интенсивности использования ресурсов АЗС №443 в 2003-2004 годах и первом полугодии 2005 года
| Показатель | 2003 г. | 2004 г. | 1 полугодие 2005 г. |
| Рентабельность чистых активов по чистой прибыли | - | 4,35 | 0,33 |
| Рентабельность оборотного капитала | 0,97 | 0,82 | 0,13 |
| Рентабельность реализованной продукции | 0,36 | 0,22 | 0,06 |
| Рентабельность продаж | 0,27 | 0,18 | 0,06 |
| Эффективность внеоборотного капитала | 0,42 | 0,87 | 2,04 |
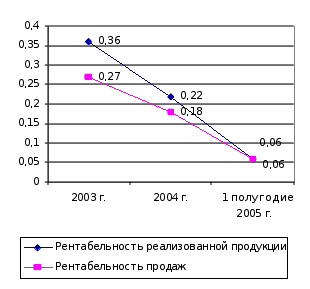 Снижение
чистой прибыли
предприятия
отразилось
практически
на всех показателях
интенсивности
использования
ресурсов (рисунок
2.4).
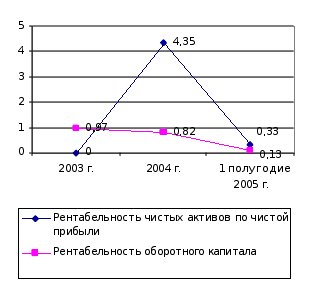
Рисунок 2.4 – Динамика показателей интенсивности использования ресурсов АЗС №443 по прибыли от реализации и чистой прибыли в 2003-2004 годах и первом полугодии 2005 года
Рентабельность чистых активов по чистой прибыли АЗС №443 снизилась в связи с уменьшением чистой прибыли и ростом чистых активов предприятия. Рентабельность оборотного капитала снизилась с 0,97 (2003 г.) до 0,82 (2004 г.) рубля на 1 рубль оборотного капитала. Если в 2003 году на 1 рубль произведенных затрат приходилось 0,36 рубля чистой прибыли, то в 2004 году – 0,22 рубля чистой прибыли на 1 рубль произведенных затрат; в первом полугодии 2005 года этот показатель еще меньше – 0,06 рубля на 1 рубль произведенных затрат. Соответственно снизилась рентабельность продаж.
Эффективность внеоборотного капитала возросла в 5 раз. Если в 2003 году 1 рубль, вложенный во внеоборотные активы, приносил 0,42 рубля чистой прибыли, то в 2004 году – 0,87 рубля; в первом полугодии 2005 года – 2,04 рубля. Значительное возрастание показателя эффективности внеоборотного капитала свидетельствует о значительной степени износа основных средств предприятия.
В заключение второй главы работы сделаем следующие выводы.
Автозаправочная станция №443 занимает выгодное расположение на 435-ом километре государственной трассы Хабаровск-Владивосток, имеющей высокую пропускную способность автотранспорта. В результате увеличения автопарка, подъема производства, развития грузовых транспортных потоков, погрузочных терминалов растет потребление нефтепродуктов в данном регионе. Поэтому развитие деятельности АЗС №443 имеет хорошие перспективы в будущем.
АЗС №443 является структурным подразделением ООО «РН-Востокнефтепродукт». В собственности данной организации она находится с 2003 года. Соответственно, периодом для анализа финансовых результатов деятельности АЗС №443 выступил 2003-2004 год и первое полугодие 2005 года.
В 2003-2004 годах выручка предприятия возросла на 40%, при этом оборот в натуральных единицах измерения (тоннах) увеличился на 18%. Вся реализуемая продукция через АЗС №443 – нефтепродукты головной компании ОАО НК «Роснефть». Скорость розничного оборота АЗС №443 увеличилась более чем в два раза, соответственно сократилось время обращения запасов нефтепродуктов. При этом уровень издержек обращения предприятия за рассматриваемый период увеличился, соответственно снизилась издержкоотдача и рентабельность издержек обращения, а также снизилась величина прибыли, остающейся в распоряжении предприятия.
Анализ финансового состояния АЗС №443 дал следующие результаты. Платежеспособность рассматриваемого предприятия в 2003-2005 годах улучшилась. АЗС №443 имеет хорошие платежные возможности при условии погашения всей дебиторской задолженности и реализации имеющихся запасов. Это свидетельствует об увеличении уровня ликвидности активов предприятия.
В рассматриваемом периоде у предприятия появились собственные оборотные средства. Если в 2003 году АЗС-443 оборотные активы, а также часть внеоборотных активов были сформированы за счет заемных средств, то уже в 2004 году появились собственные оборотные средства; в первом полугодии 2005 года величина собственного капитала увеличилась, что свидетельствует о повышении финансовой устойчивости предприятия и росте его возможностей в проведении независимой финансовой политики.
Снижение чистой прибыли предприятия отразилось практически на всех показателях интенсивности использования ресурсов. Рентабельность чистых активов по чистой прибыли АЗС №443 снизилась в связи с уменьшением чистой прибыли и ростом чистых активов предприятия. Также снизились показатели рентабельности оборотного капитала, рентабельности продаж. Значительно возросла эффективность внеоборотного капитала, что обусловлено значительной степенью износа основных средств предприятия.
Таким образом, предприятие АСЗ №443 является финансово устойчивым, имеющим возможности в проведении независимой финансовой политики. Однако в связи со значительным ростом издержек обращения, снижением прибыли эффективность его деятельности в 2004 году и первом полугодии 2005 года снизилась.
3. Оценка стоимости предприятия на примере АЗС №443
3.1 Оценка затратным подходом
Оценку стоимости предприятия АЗС №443 на основе затратного подхода проведем с помощью метода стоимости чистых активов, в мировой практике нередко называемого методом накопления активов. Как отмечалось в первой главе работы, метод стоимости чистых активов основан на определении рыночной стоимости всех активов объекта: материальных (земли, зданий, оборудования, товарно-материальных запасов), финансовых и нематериальных. Конечная цель использования затратного подхода состоит в расчете оценочной стоимости собственного капитала предприятия, которая определяется по базовой модели (1.5).
Затратный подход показывает оценку восстановительной стоимости объекта за вычетом износа, увеличенную на стоимость земли и прибыль предпринимателя.
Прежде всего, проведем оценку рыночной стоимости недвижимого имущества объекта.
Основные этапы процедуры оценки при применении данного подхода:
1. Определение стоимости приобретения или долгосрочной аренды свободного участка земли аналогичного по характеристикам и местоположению, рассматриваемому участку.
2. Определение восстановительной стоимости улучшений (зданий, сооружений, объектов благоустройства), находящихся на участке.
Под восстановительной стоимостью понимается оцениваемая стоимость строительства в текущих ценах, на действительную дату оценки точной копии оцениваемого здания из таких же материалов, соблюдая такие же стандарты, по такому же проекту, такой же планировки, имеющего все недостатки, абсолютное соответствие и износ, как оцениваемое сооружение.
3. Определение дополнительных затрат, необходимых для того, чтобы довести здание до состояния рыночных требований и уровня загрузки помещений.
4. Определение величины физического, функционального и внешнего износа объекта недвижимости.
5. Определение восстановительной стоимости с учетом износа для получения остаточной стоимости объекта.
Общая формула затратного подхода имеет вид:
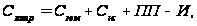 (3.1)
где Сзатр - стоимость объекта оценки;
Сзем - стоимость земельного участка;
Снс - стоимость нового строительства;
ПП - прибыль предпринимателя;
И - накопленный износ.
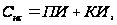 (3.2)
где ПИ - прямые издержки, сметная стоимость или договорная цена, т.е. та сумма, которая будет уплачена инвестором подрядчику за реализацию проекта на основе договора подряда ПИ = Ссмет;
КИ - косвенные издержки, т.е. издержки инвестора, связанные со строительством, которые не могут быть включены в договорную цену (стоимость разработки и согласования проекта, затраты на получение права застройки и подключения к городским инженерным сетям, издержки, связанные с правом использования земли во время строительства и т.д.).
Этап 1. Определение стоимости земельного участка
Оценка земельного участка не производилась в связи с тем, что участок является государственной собственностью. Земельный участок, занимаемый объектом оценки и необходимый для его использования, находится у ООО «РН-Востокнефтепродукт» на правах аренды, на основании договора аренды земельного участка №155 от 1 июня 2004 года (Приложение И), заключенного комитетом по управлению имуществом Кировского района.
Согласно данному договору ООО «РН-Востокнефтепродукт» принимает в аренду земельный участок с кадастровым номером №25:05:03 01 004:0161, расположенный на 435-ом километре гострассы Хабаровск – Владивосток, АЗС №443, в границах, указанных в кадастровом плане участка, прилагаемом к договору, общей площадью 2950,23 метров квадратных. Категория земель – земли построений. Территориальная зона состава земель поселений – земли инженерных и транспортных инфраструктур. Цель предоставления (разрешенное использование) – для общественно-деловых целей.
Согласно ст. 552 ГК РФ потенциальный покупатель приобретает право пользования земельным участком, занятым недвижимым имуществом, на тех же условиях, что и продавец.
В данном случае рассчитывались затраты на отвод земельного участка под строительство, в соответствии с Положением о порядке предоставления земельных участков в различные виды пользования на территории муниципального образования Кировский район, утвержденным решением муниципального комитета Кировского района, которые учитываются в косвенных издержках стоимости нового строительства объекта оценки.
Этап 2. Определение восстановительной стоимости зданий и сооружений
Так как сметная документация на объект оценки отсутствует, определение полной восстановительной стоимости здания (ПВС) производим на основе удельных стоимостных показателей на единицу объема (укрупненных показателей восстановительной стоимости) в уровне сметных цен 1969 г. Для расчета стоимости нового строительства объекта используем сборники укрупненных показателей восстановительной стоимости:
сооружений, имеющихся во многих отраслях народного хозяйства, для переоценки основных фондов (УПВС № 19);
зданий и сооружений торговых предприятий для переоценки основных фондов (УПВС № 33).
В сборниках подбираем аналог, максимально близкий к оцениваемому по функциональным, объемно-планировочным и конструктивным признакам. Затем, с помощью индексов, эти показатели пересчитываем в уровень цен 2005г.
Индекс удорожания стоимости строительства (И) – это коэффициент, равный отношению цен, сложившихся в Хабаровском крае на дату оценки, по сравнению со сметными ценами базового периода (1969г., 1984г., 1991г.) В связи с тем, что уровни цен рекомендуемой нормативно-методической документации относятся к разным базовым периодам, при расчетах необходимо использовать несколько индексов.
В соответствии с «Общей частью к сборникам УПВС», в восстановительную стоимость приведенных в сборниках укрупненных показателей включены все прямые и косвенные затраты, связанные со строительством. Величина ПВС объекта рассчитывается по формуле:
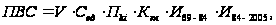 (3.3)
где V – строительный объем объекта недвижимости;
Сед – стоимость единицы измерения строительного объема в ценах 1969г., определяется по соответствующему сборнику УПВС;
Пki – произведение поправочных коэффициентов, учитывающих отличие технических характеристик оцениваемого объекта от аналога;
Ккл – климатический коэффициент для региона, где располагается оцениваемый объект; для Кировского района;
И69-84 – индекс перехода от цен базисного уровня к ценам на 01.01.84г. с учетом индекса изменения сметной стоимости СМР для предприятий производства сборных железобетонных и бетонных конструкций и изделий – 1,16; территориального коэффициента к индексам по отраслям народного хозяйства, отраслям промышленности и направлениям в составе отраслей, учитывающий особенности изменения сметной стоимости СМР для Хабаровского края – 1,13. Основание – Постановление Госстроя СССР №94 от 11.05.83г. «Об утверждении индексов изменения сметной стоимости СМР и территориальных коэффициентов к ним для пересчета сметных расчетов строек»;
И84-2005 – индекс перехода от цен 1984г. к текущим ценам.
Определим поправочные коэффициенты, учитывающие отличие технических характеристик оцениваемого объекта от аналога (таблица 3.1).
Таблица 3.1 – Определение поправочных коэффициентов
| Техническая характеристика | Объект-аналог по УПВС №33, табл.24 | Административное здание АЗС №443 | Поправочный коэффициент (Кki) |
| Количество этажей | 1 | 1 | 1,0 |
| Назначение | служебное | служебное | 1,0 |
| Площадь, м2 | 32 | 29 | 0,9 |
| Высота, м | 3,0 | 2,7 | 0,9 |
| Группа капитальности | II | II | 1,0 |
| Вид внутренней отделки | простая | простая | 1,0 |
Следовательно,
произведение
поправочных
коэффициентов
равно:
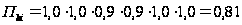 ,
с учетом климатического
коэффициента:
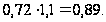 Строительный
объем административного
здания – 78 м3.
Стоимость
единицы объема
здания в ценах
1969г., определяемая
по УПВС №33, равна
140,2 руб.
В дополнительные затраты включим стоимость разработки и согласования проекта на уровне 5% от полной восстановительной стоимости здания; затраты, связанные с правом использования земли во время строительства (арендную плату); а также затраты на покупку мощностей по теплу и электроэнергии, которые примем на уровне 9,8% от величины восстановительной стоимости здания в ценах 2005г.
Допустим, что срок строительства административного здания – 6 мес. Арендная плата за использование земли под строительство здания рассчитывается следующим образом:
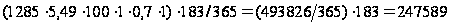 ,
где 1285 – площадь арендуемого земельного участка, занятая объектом, м2;
5,49 – ставка земельного налога в2005 году, руб./м2;
100 – коэффициент, соответствующий назначению объекта;
1 – коэффициент подготовленности площадки;
0,7 – коэффициент градостроительной ценности;
1 – коэффициент транспортной доступности;
365 – количество дней в году;
183 – количество дней в полугодии.
Также необходимо учитывать прибыль предпринимателя (ПП), которая является, в основном, функцией риска и зависит от конкретных рыночных условий. В зависимости от сложившейся рыночной практики ПП оценивают как процент от различных составных частей стоимости нового строительства, но при этом абсолютное значение его изменяться не должно. Эта величина принимается на уровне 10% от величины всех издержек строительства.
Расчет полной восстановительной стоимости административного здания АЗС №443 приведен в таблице 3.2.
Таблица 3.2 – Расчет полной восстановительной стоимости административного здания АЗС №443
| Наименование | Сумма, руб. |
|
Стоимость единицы объема здания в ценах 1969г. (УПВС №33,табл.24, д) |
140,20 |
| Строительный объем, куб.м | 78 |
| Произведение поправочных коэффициентов | 0,89 |
| Восстановительная стоимость здания в ценах 1969г. | 9 733 |
| Индекс перехода от цен базисного уровня к ценам на 01.01.84г. | 1,31 |
| Восстановительная стоимость здания в ценах 1984г. | 12 750 |
| Индекс перехода от цен 1984г. к текущим ценам | 35,60 |
| Восстановительная стоимость здания на дату оценки (1.09.2005г.) | 453 908 |
| Дополнительные затраты, необходимые для того, чтобы довести здание до состояния рыночных требований и уровня загрузки помещений (5%*453908 + 247589 + 9,8%*453908 = 314767) | 314 767 |
| Восстановительная стоимость здания на дату оценки (1.09.2005г.) с учетом дополнительных затрат | 768 675 |
| Налог на добавленную стоимость, руб. | 138 362 |
| Прибыль предпринимателя, руб. | 76 868 |
| Полная восстановительная стоимость на дату оценки, руб. | 983 905 |
Таким образом, полная восстановительная стоимость административного здания АЗС №443 равна 983 905 рублей. Чтобы рассчитать окончательную стоимость административного здания, согласно затратному подходу, по формуле (3.1), необходимо из полной восстановительной стоимости вычесть сумму накопленного износа.
Этап 3. Определение восстановительной стоимости с учетом износа для получения остаточной стоимости объекта
Для определения физического износа используем метод срока жизни его элементов. Этот метод использует следующие понятия: срок физической жизни, срок экономической жизни, эффективный возраст, нормативный срок службы. Срок физической жизни Тфиз – это срок, в течение которого здание или его элемент может реально существовать с момента завершения строительства.
Срок экономической жизни Тэк – это срок, в течение которого здание способно приносить доход. Оставшийся срок экономической жизни Тоэ – это оцениваемый период, в течение которого здание будет продолжать приносить доход своему владельцу. Фактический возраст жизни Тфакт – это количество лет, прошедших с момента завершения строительства.
Эффективный возраст Тэф – это возраст, показываемый состоянием и полезностью здания. Эффективный возраст устанавливается на основе визуального осмотра и базируется на опыте и суждениях оценщика. Нормативный срок службы Тнорм – нормативно установленная минимальная продолжительность эффективной эксплуатации здания и его элементов при соблюдении правил и сроков технического обслуживания и ремонта.
Метод срока жизни предполагает, что потеря стоимости здания или его элемента в результате накопленного износа пропорциональна эффективному возрасту здания (элемента), т.е. имеет место соотношение:
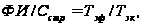 (3.4)
где ФИ – накопленный физический износ здания или его элемента, руб.;
Сстр – стоимость нового строительства (восстановительная стоимость) здания или его элемента, руб.
Таким образом: