Розвиток фінансового механізму газового комплексу України
Споживання електроенергії збільшиться в 2,2 рази і перевищить за прогнозними даними 395,1 млрд.кВтг, експортні можливості зростуть до 25 млрд.кВтг;
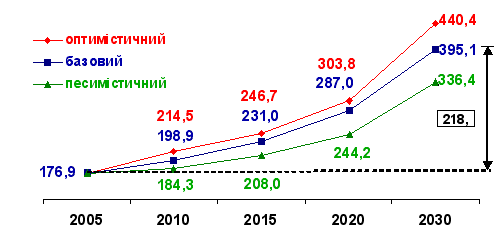
Рис.3.9. – Прогноз споживання електроенергії в Україні до 2030 року[108]
Споживання вугільної продукції збільшиться майже в 2,2 разу – до 130,3 млн.тонн;
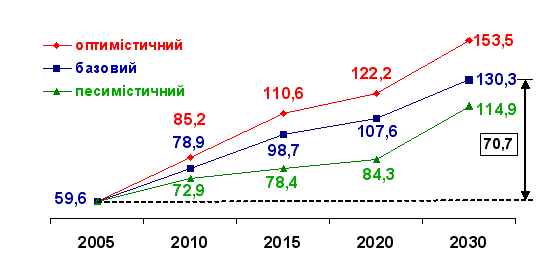
Рис.3.10. – Прогноз споживання вугілля в Україні до 2030 року [108]
Споживання природного газу зменшиться майже на 36% – до 49,5 млрд. м3;
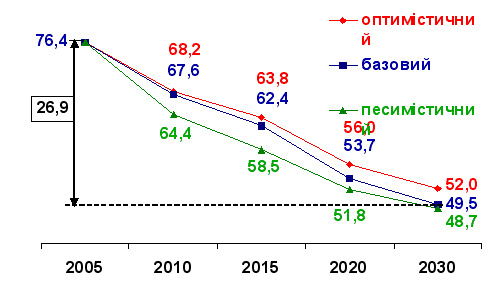
Рис.3.11. – Прогноз споживання газу в Україні до 2030 року [108]
Споживання нафти для внутрішніх потреб збільшиться на третину – до 23,8 млн.тонн.
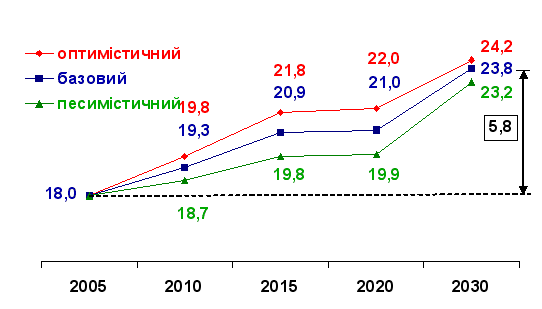
Рис.3.12. – Прогноз споживання вугілля в Україні до 2030 року [108]
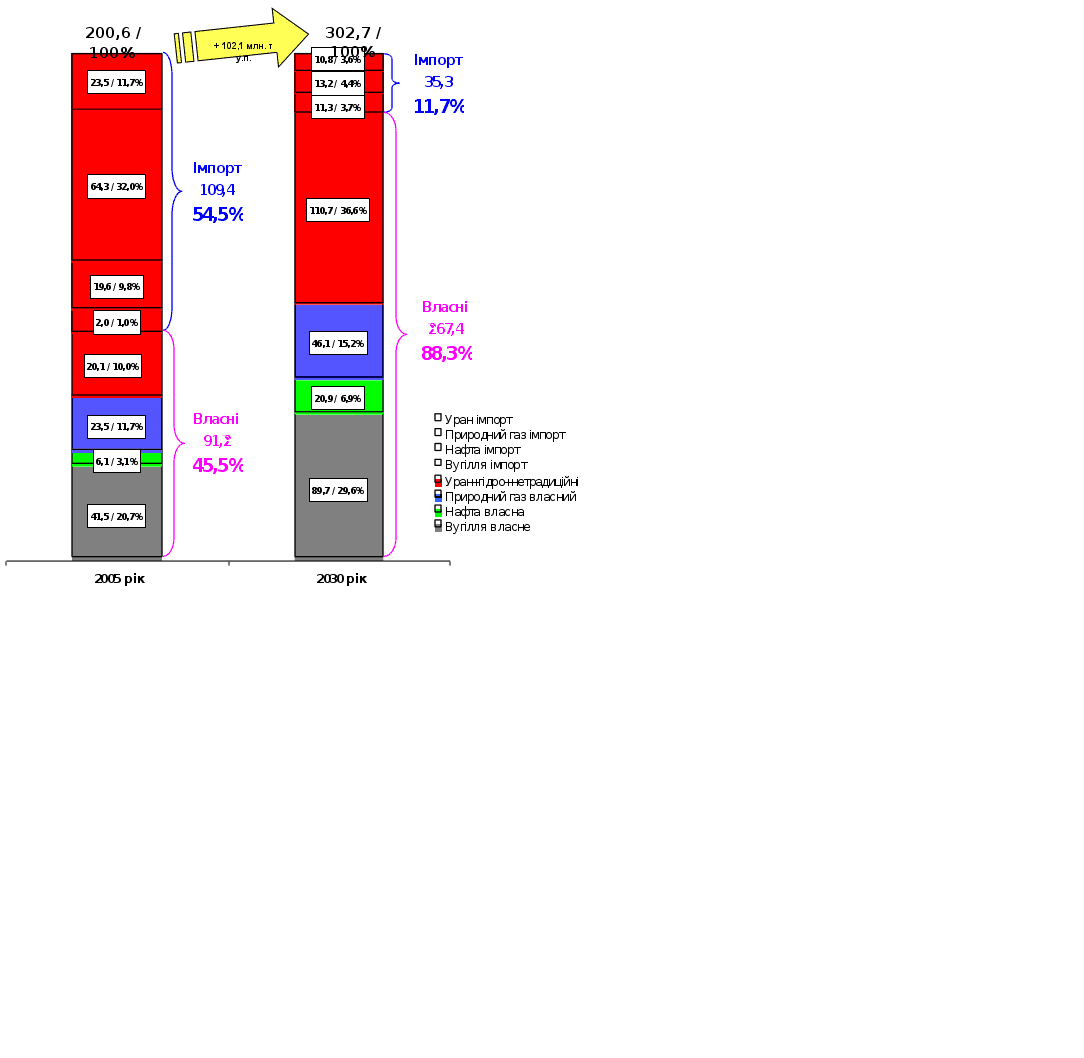
Рис.3.13. – прогноз споживання власних та імпортованих ресурсів у 2005, 2030 роках, млн. т у.п. / % [108]
Одним із шляхів диверсифікації шляхів поставки природного газу по імпорту в Україну є використання зрідженого природного газу (ЗПГ). ЗПГ –це природний газ зріджений шляхом охолодження до – 1610С. В процесі зрідження об'єм газу зменшується майже в 600 разів, що робить економічно прийнятним його транспортування в спеціальних танкерах-метановозах по всьому світі. В 2003 році 12 країн світу (США, Алжир, Лівія, ОАЕ, Бруней, Індонезія, Малайзія, Австралія, Трінідад та Тобаго, Нігерія, Оман, Катар) експортували 126 млн т ЗПГ (біля 128 млрд м3) в 13 країн світу. Постачання ЗПГ в 2003 році забезпечило біля 6 % загального споживання газу та 27 % всієї міжнародної торгівлі газом. Темпи зростання торгівлі ЗПГ досить високі: вже до 2007 року обсяг світової торгівлі ЗПГ може скласти від 200 до 330 млн т на рік, тобто за 4 роки зрости майже вдвічі.
Не зважаючи на наявні переваги торгівлі ЗПГ є і певні вади, а саме:
- технологічна складність виробництва та транспортування ЗПГ;
- значні обсяги інвестування виробництва;
- значні обсяги витрат споживача для будівництва приймальних терміналів та заводів з ре газифікації.
На сьогоднішній день собівартість виробництва 1 т ЗПГ складає біля $ 250 для повного початкового виробництва і біля $ 175 для розширення потужностей на діючому виробництві. Саме використання ЗПГ в сучасних умовах є реальною можливістю диверсифікації газових постачань.
«Нафтогаз України» запропонував побудувати регазифікаційну установку для ЗПГ на Чорному морі з наміром імпортувати ЗПГ з Лівії, Єгипту та інших країн. У січні 2006 р. «Нафтогаз України» оголосив про завершення технічко-економічного обґрунтування для терміналу з початковою потужністю 10 млрд м3. Такий проект коштуватиме 3 млрд дол. США.
Теоретично термінал ЗПГ допоміг би Україні диверсифікувати постачання газу. Однак такий проект потребував би ретельного аналізу витрат та вигід, з урахуванням варіантів постачання, прогнозованих світових цін на ЗПГ, витрат на транспортування та потенційний попит на ЗПГ, що постачається за світовими цінами. Є очевидним, що фінансування було б проблемою. НАК «Нафтогаз України» стверджує, що він фінансував би проект завдяки своїм власним фондам та кредитам, але заборгованість компанії вже викликає занепокоєння. Додаткова складність, яка має враховуватися – це транзит суден з ЗПГ через Босфорську протоку, чому протистоять владні структури Туреччини. Тим не менше, подальше зростання ціни на російський та каспійський газ та широкі реформи в українському газовому секторі можуть в кінцевому підсумку покращити перспективи спорудження терміналу ЗПГ у країні.
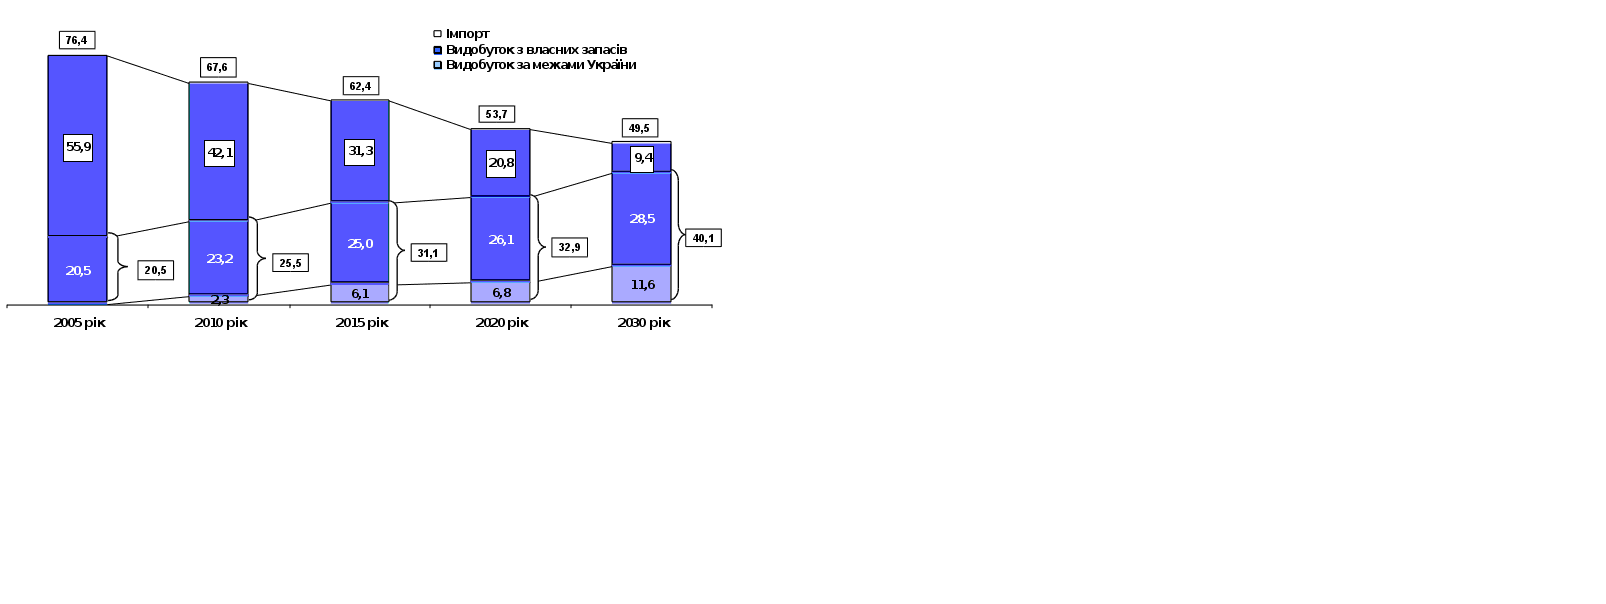
Рис.3.14. - Прогнозна динаміка видобутку та імпорту природного газу для забезпечення власного споживання, млрд. м3 [108]
3.3 Удосконалення державного регулювання цін (тарифів) на послуги природних монополій та функціонування комерційних посередників в схемах поставок і фінансових розрахунків на аукціонному принципі
Для вироблення рекомендацій по удосконаленню тарифної політики в фінансових розрахунках суб’єктів газового ринку України в рамках обмежених можливостей дипломного дослідження проведений наступний інтегральний аналіз.
В табл.3.3 наведена динаміка тарифів для 4-х сегментів ринку споживачів України у 2004 -2008 роках.
На рис. 3.15 – 3.18 наведені результати оцінки рівня сплати за спожитий газ на регулюємому державою частці ринку за перші 5 місяців 2008 року [118 ]:
– оцінка рівня рівня сплати за спожитий газ за 5 місяців 2008 року в сегменті «Населення» за даними НАК «Нафтогаз України» ;
– оцінка рівня рівня сплати за спожитий газ за 5 місяців 2008 року в сегменті «Бюджетні установи» за даними НАК «Нафтогаз України»;
– оцінка рівня рівня сплати за спожитий газ за 5 місяців 2008 року в сегменті «Підприємства ТКЕ - теплокомуненерго» (інформація середня по області) за даними НАК «Нафтогаз України»;
- оцінка рівня рівня сплати за спожитий газ за 5 місяців 2008 року в сегменті «Підприємства ТКЕ - теплокомуненерго»(інформація по крупним містам України) за даними НАК «Нафтогаз України».
Як показують результати аналіза графіків рис.3.13 -3.16:
Середньозважений рівень сплати по сегменту «Населення» становить- 82,6%;
Середньозважений рівень сплати по сегменту «Бюджетні установи» становить- 86,0%;
Середньозважений рівень сплати по сегменту «Теплокомуненерго- середньообласні рівні» становить- 53,0%;
Середньозважений рівень сплати по сегменту «Теплокомуненерго- міста України» становить- 45,1%;
В табл.3.2 наведені результати статистичної обробки рядів рівня сплати споживачами за газ в регульованих сегментах ринку, виконані за допомогою програмного забезпеченя пакету EXCEL-2007.
Таблиця 3.4
Статистичні характеристики рядов розподілу рівня сплати за 5 місяців 2008 року
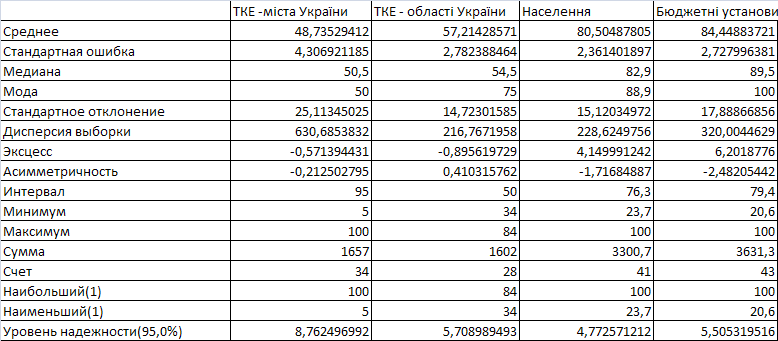
Як показує аналіз даних табл.3.4 – найгірші показники рівня сплати за спожитий газ – в сегменті «підприємства теплоенерго – крупних міст України», тобто навіть дотація для цього сегменту з державного бюджету не покращує положення в секторі, де є міста з рівнем оплати 5%.
Враховуючи, що нормативні документи по фінансовим розрахункам, розглянуті в даному дипломному дослідженні вимагають сплати за спожитий газ, єдиним шляхом є зміна вимог до сегменту ТКЕ з вимогами передоплати за спожитий газ.
Таблиця 3.3
Динаміка тарифів для 4-х сегментів користувачів газу в Україні у 2004 -2008 роках
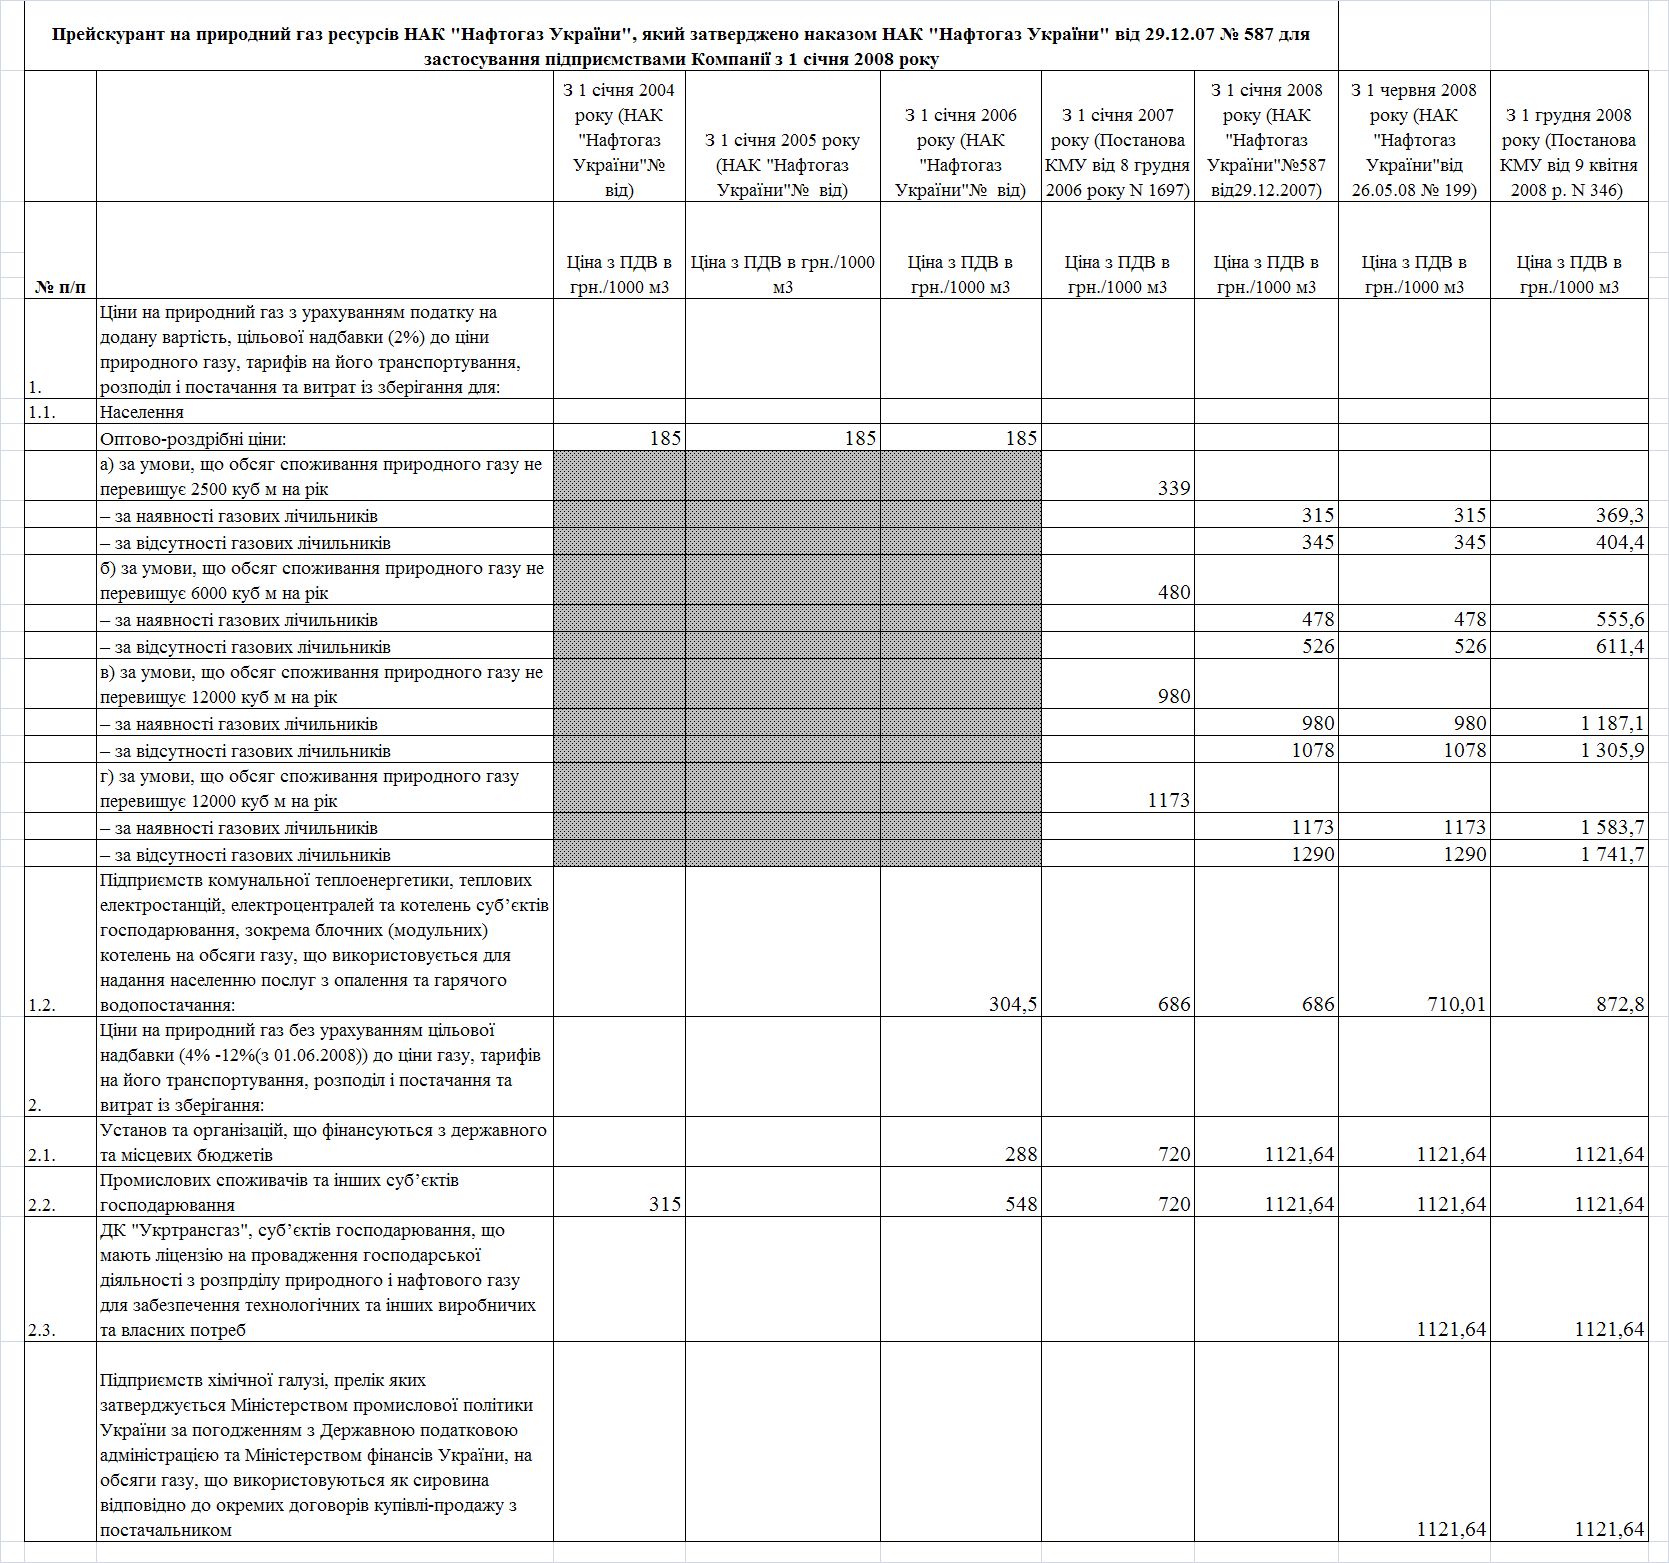
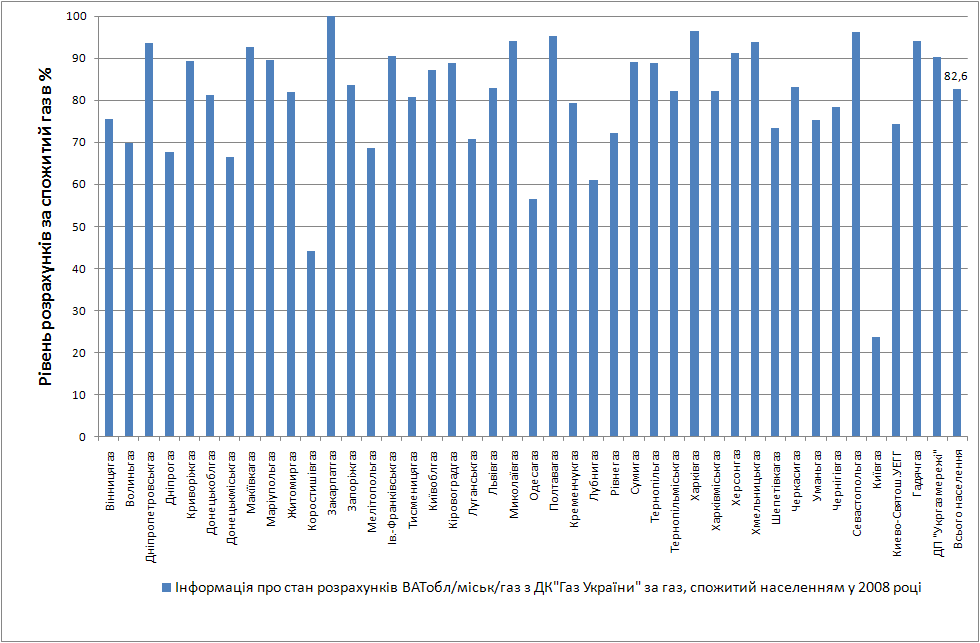
Рис.3.15. – Оцінка рівня рівня сплати за спожитий газ за 5 місяців 2008 року в сегменті «Населення» за даними НАК «Нафтогаз України» [ ]
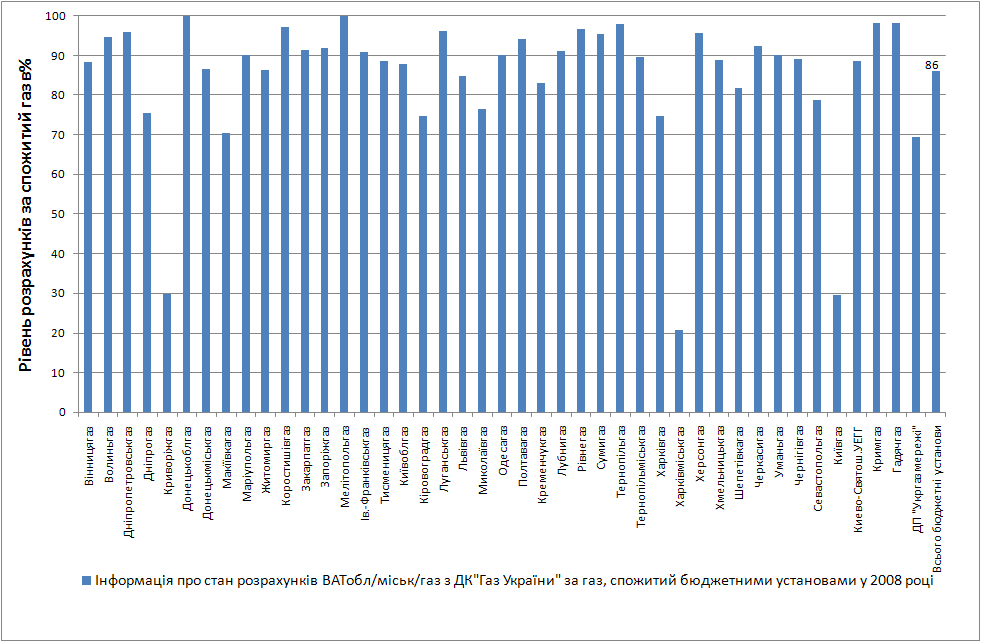
Рис.3.16. – Оцінка рівня рівня сплати за спожитий газ за 5 місяців 2008 року в сегменті «Бюджетні установи» за даними НАК «Нафтогаз України»
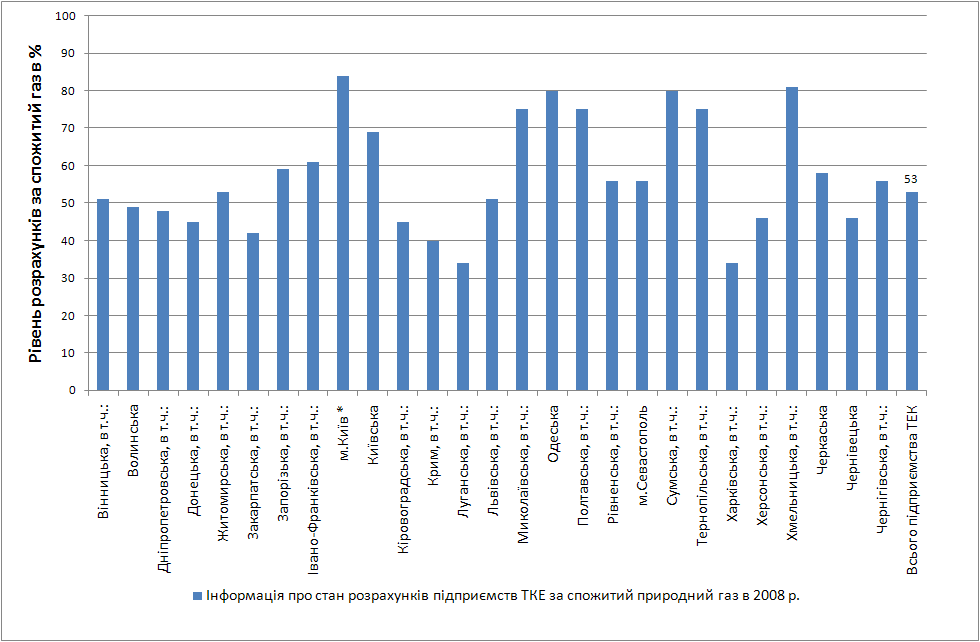
Рис.3.17. – Оцінка рівня рівня сплати за спожитий газ за 5 місяців 2008 року в сегменті «Підприємства ТКЕ - теплокомуненерго» (інформація середня по області) за даними НАК «Нафтогаз України»
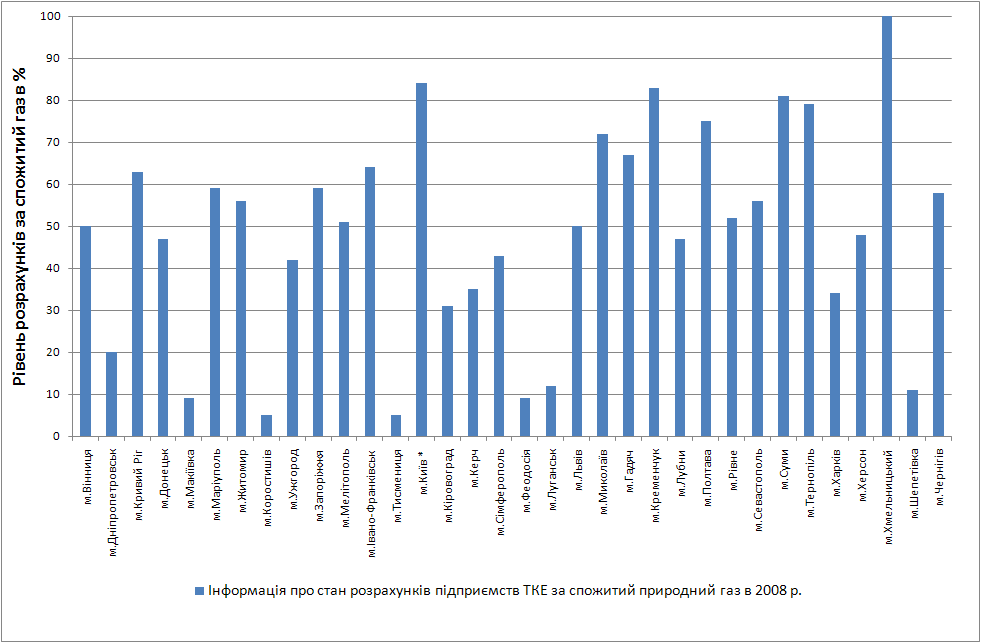
Рис.3.18. – Оцінка рівня рівня сплати за спожитий газ за 5 місяців 2008 року в сегменті «Підприємства ТКЕ - теплокомуненерго»(інформація по крупним містам Украни) за даними НАК «Нафтогаз України»
На рис.3.19 – 3.22 наведені результати побудови кореляційно – регресійних моделей залежності рівня боргів за несплачений газ від рівня спожитого газу за 5 місяців 2008 року в сегментах регульованих тарифів «Населення», «Бюджетні установи», «Підприємства теплокомуненерго областей», «Підприємства теплокомуненерго великих міст України». Побудова та графічне зображення отримане за допомогою математичного пеката статистичних досліджень Microsoft Excel – 2007.
Як показує аналіз в характерних сегментах ринку регульованих тарифів для споживачів газу на Україні отримані наступні залежності (функція боргу за спожитий газ в грн. від обсягу спожитого газу за 5 місяців 2008 року в тис.м3):
Для сегменту «Населення»:
а) тарифна функція
Y(грн.)= (315 -345)(грн/тис.м3) * x(тис.м3)
б) кореляційно-регресійна функція боргу за несплачений газ (кореляційний зв’язок середньої сили)
Y= 41,4 * x ( R2 = 0,317)
2. Для сегменту «Бюджетні установи»
а) тарифна функція
Y(грн.)= 1350 (грн/тис.м3) * x(тис.м3)
б) кореляційно-регресійна функція боргу за несплачений газ (кореляційний зв’язок середньої сили)
Y= 147,3 * x ( R2 = 0,314)
3. Для сегменту «Підприємства теплокомуненерго областей» а) тарифна функція
Y(грн.)= 710 (грн/тис.м3) * x(тис.м3)
б) кореляційно-регресійна функція боргу за несплачений газ (кореляційний зв’язок великою сили)
Y= 417,7 * x ( R2 = 0,918)
Для сегменту «Підприємства теплокомуненерго міст України»
а) тарифна функція
Y(грн.)= 710 (грн/тис.м3) * x(тис.м3)
б) кореляційно-регресійна функція боргу за несплачений газ (кореляційний зв’язок великою сили)
Y= 433,6 * x ( R2 = 0,883)
Таким чином, коефіцієнт схильності до заборгованості та несплаті за спожитий газ в сегменті «Бюджетні Установи» в 3,7 рази вище ніж в сегменті «Населення», в сегментах «Підприємства теплокомуненерго» (сильний кореляційний зв’язок) - в 10-11 раз вище, ніж в сегменті «Населення».
Як показує спільний аналіз тарифних функцій та розрахованих функцій боргу:
Коефіцієнт боргу в сегментах «Населення» та «Бюджетні установи» становить 10% -15% від коефіцієнту тарифу;
Коефіцієнт боргу в сегменті «Підприємства теплокомуненерго» становить 58,7%-61,0%.
Тобто удосконаленою тарифною політикою в наведених сегментах може бути запропоновано:
Оплата спожитого газу в сегменті «Населеняя» згідно фактичним показникам спожиття (після спожиття);
Передоплата 50% ліміту газу, розподіленого для споживання в сегменті «Бюджетні установи», з оплатою залишків сум по результатах фактичного споживання;
Передоплата векселями, які можна продавати населенню для розрахунків з підприємствами теплокомуненерго, за газ 100% у сегменті «Підприємства теплокомуненерго», або вертикальна інтеграція по типу «Газтепло» зі зміною власників підприємств теплокомуненерго і створенням інтегрованих підприємств.
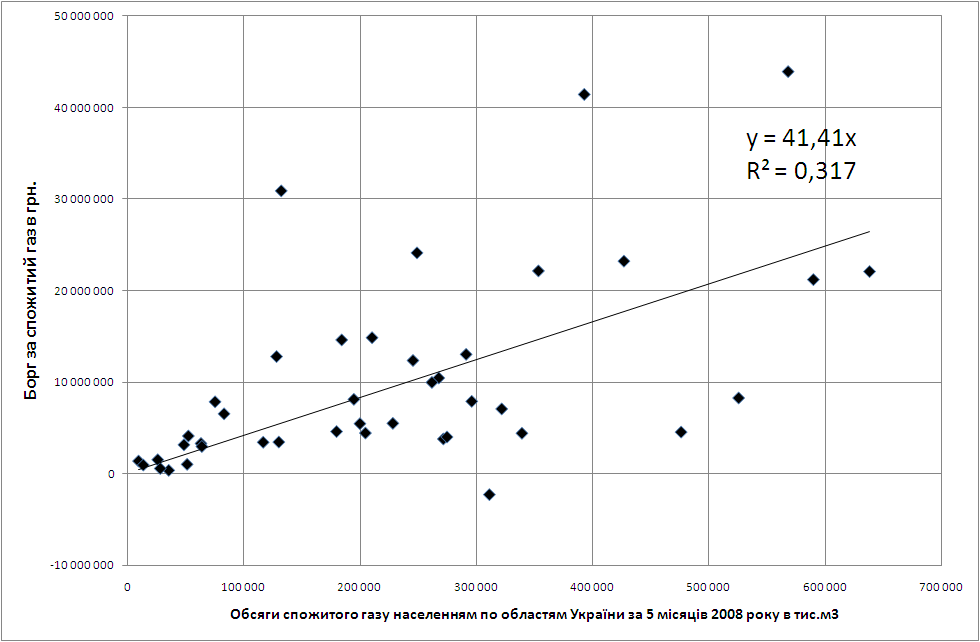
Рис. 3.19. – Кореляційно-регресійна модель залежності рівня боргів за несплачений газ від рівня спожитого газу за 5 місяців 2008 року в сегменті регульованих тарифів «Населення»
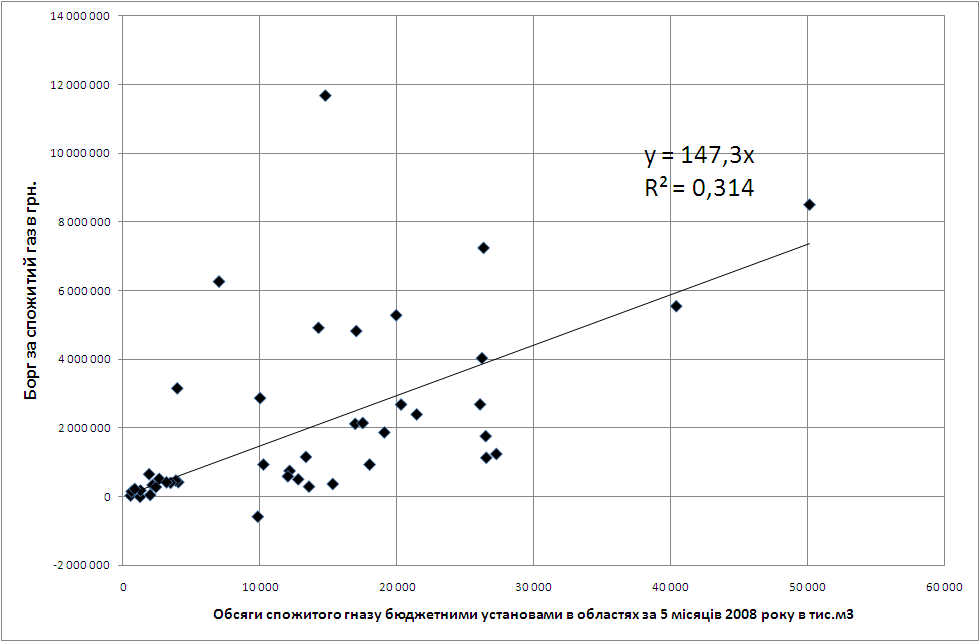
Рис. 3.20. – Кореляційно-регресійна модель залежності рівня боргів за несплачений газ від рівня спожитого газу за 5 місяців 2008 року в сегменті регульованих тарифів «Бюджетні установи»
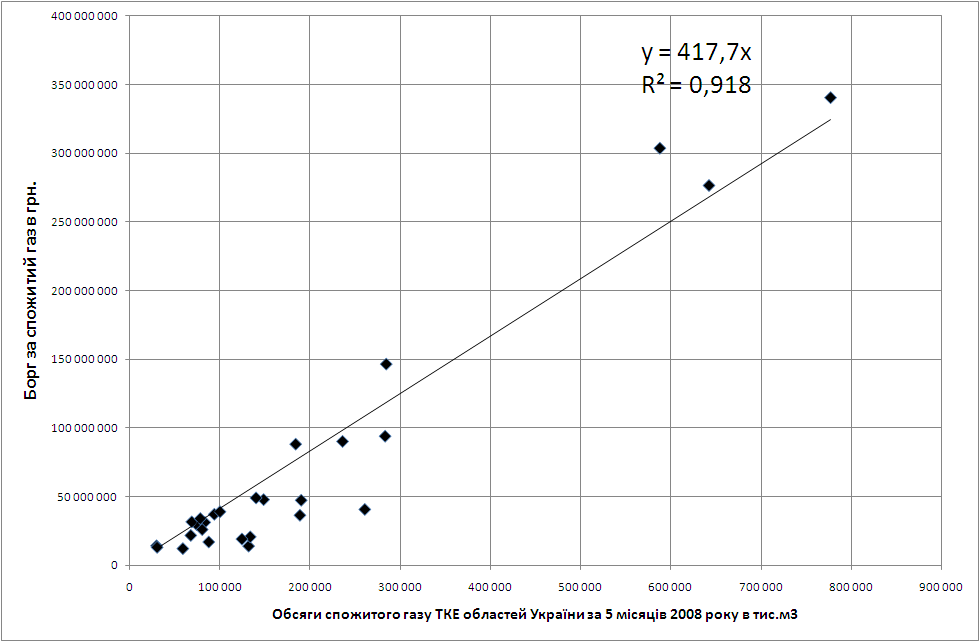
Рис. 3.21. – Кореляційно-регресійна модель залежності рівня боргів за несплачений газ від рівня спожитого газу за 5 місяців 2008 року в сегменті регульованих тарифів «Підприємства теплокомуненерго областей України»
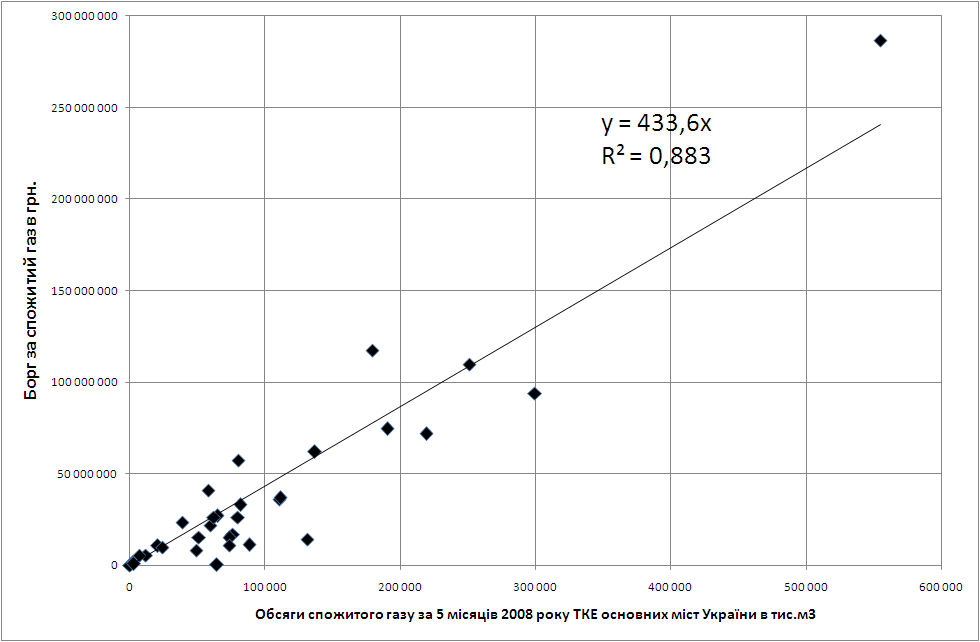
Рис. 3.22. – Кореляційно-регресійна модель залежності рівня боргів за несплачений газ від рівня спожитого газу за 5 місяців 2008 року в сегменті регульованих тарифів «Підприємства теплокомуненерго крупних міст України»
ВИСНОВКИ
Газовий ринок України за джерелами ресурсів розподіляється на 2 сегменти: ринок природного газу власного добування та ринок імпортного природного газу.
Ринок природного газу власного добування представлений монополістом НАК «Нафтогаз України» та підпорядкованими йому дочірніми підприємствами чи контролюємими за пакетом акцій підприємствами:
ДК «Укргазовидобування» - національне підприємство власного газодобування;
- ДАТ «Чорноморнафтогаз» -національне підприємство власного газодобування;
- ВАТ «Укрнафта» - національне підприємство власного газодобування;
- ДК «Газ України» - національне підприємство НАК «Нафтогаз України» по розподілу та торгівлі газом власного добування за регульованими тарифами;
- ДК «Укртрансгаз» - національне підприємство НАК «Нафтогаз України» по транспортируванні магістральними газопроводами високого тиску газу власного добуваня від виробника да територіального розподільника;
- 42 теріторіально- обласних ВАТ по розподілу та постачанню газа кінцевим користувачам за допомогою розподільних мереж середнього та низького тиску;
- 15 -20 невеликими незалежними газодобувними підприємствами місцевого значення чи попутної добичі газу в невеликих обсягах.
Ринок імпортного природного газу представлений:
Власниками імпортного газу в Росії, Туркменістані, Узбекістані та Казахстані;
Міжнародними експортерами- газотрейдерами постачання імпортно-го газу в Україну - компанії “Ітера” (Росія-Кіпр), «Eural TG» (Росія-Кіпр) та “РОСУКРЕНЕРГО” (Росія-Австрія);
Імпортером газу в Україні - Національна акціонерна компанія «НАФТОГАЗ УКРАЇНИ»
- Імпортером газу в Україні – спільне ЗАТ «УКРГАЗЕНЕРГО» (РОСУКРЕНЕРГО+НАК «НАФТОГАЗ УКРАЇНИ»);
- ДК «Укртрансгаз» НАК «Нафтогаз України» - національне підприємство транзитних трубопроводів газу високого тиску України;
- 42 теріторіально- обласними ВАТ по транзиту імпортного кінцевим користувачам за допомогою розподільних мереж середнього та низького тиску;
- 350 – 400 національними газотрейдерами по перепродажу імпортного газу, купленого на аукціонах чи у прямих імпортерів імпортного газу;
Проведений в дипломному дослідженні аналіз показав, що ринок споживачів природного газу в Україні на сьогодні розбитий на 5 специфічних сегментів по признакам споживачів:
- ринок продажу вітчизняного газу населенню за низькими регульованими цінами, який на 100% забезпечуються газом, добутим на території України національними газодобувними компаніями;
- ринок продажу імпортного газу підприємствам теплокомуненерго - суб'єктам господарювання, які виробляють теплову енергію, у тому числі блочних (модульних) котелень, установлених на дахові та прибудованих, які забезпечують теплом та гарячею водою населення за низькими регульованими цінами з дотаціями газопостачальникам компенсаційних сум з державного бюджету України;
- ринок продажу імпортного газу установам та організаціям, що фінансуються з державного і місцевих бюджетів;
- ринок продажу імпортного газу промисловим підприємствам в якості палива та хімічної сировини;
- ринок транзитних послуг іноземним компаніям по транспортуванню та тимчасовому зберіганню в підземних сховищах російського та середньоазіатського газу, поставляємого магістральними газопроводами з кордонів «Росія-Україна» на кордон «Україна - країни Східної та Західної Європи».
За результатами дипломного дослідження вказані 5 сегментів газового ринку споживачів в Україні мають станом на 2008 рік наступні характеристики:
1. Ринок продажу вітчизняного газу населенню за низькими регульованими цінами, який на 100% забезпечуються газом, добутим на території України національними газодобувними компаніями.
За результатами дослідження отримані наступні характеристики цього сегменту ринку:
- ресурс сегменту наповнюється виключно трьома газодобувними компаніями України - Дочірня Компанія «Укргазовидобування» НАК «Нафтогаз України», ВАТ «Укрнафта» в якій НАК «Нафтогаз України» має контрольний пакет акцій більше 51%, Державне Акціонерне Товариство «Чорноморнафтогаз» підпорядковане НАК «Нафтогаз України»;
- обсяг прогнозного ресурсу сегменту на 2008 рік - 19 млрд.м3 на рік;
- прогнозний обсяг споживання сегменту за газовим балансом України на 2008 рік – 17,8 млрд.м3 на рік;
- прогнозне забезпечення сегменту газом власної добичі за балансом 2008 року – 16,8 млрд.м3 на рік;
- прогнозне забезпечення сегменту газом з підземних сховищ за балансом 2008 року – 1,0 млрд.м3 на рік;
- весь добутий газ, за виключенням внутрішніх потреб, газодобувні компанії продають Дочірній Компанії «Газ України» НАК «Нафтогаз України» за регульовано встановленими НКРЕ тарифами;
- Дочірня Компанія «Газ України» НАК «Нафтогаз України» заключає договір за регульованою НКРЕ ціною з Дочірнєю Компанією «Укртрансгаз» на транспортировку добутого національними компаніями газу трубопроводами високого тиску до вхідних регулюючих пристроїв обласних та міських газорозподільних мереж середнього та низького тиску 42 обласних ВАТ по розподілу та постачанню газу до споживачів – населення;
- 42 обласних ВАТ по територіальному розподілу та постачанню газу до споживачів за регульованими НКРЕ тарифами на розподіл та постачання постачають газ через систему трубопроводів та вузлів регулювання, які належать державі та передані їм в експлуатацію за договорами, в помешкання споживачів –населенню;
- для цього сегменту ринку встановлені регульовані НКРЕ ціни:
а) кінцева ціна, яку платить споживач – населення, з врахуванням всіх рентних платежів та спеціальних зборів і надбавок в ціни за добичу, транспортування, розподіл та постачання + 20% ПДВ;
б) ціна, за якою газовидобувні підприємства продають добутий газ ДК «Газ України». Ця ціна включає собівартість добичі, збір за геологорозвідувальні роботи, рентну плату за добичу газу, збір за надрокористування при добичі газу, прибуток газодобуваючого підприємства.
При встановленій регульовано ціні продажу, прибуток підприємств залежить від реальної собівартості та зборів і сплат в бюджет. В результаті ціна на газ для газодобувних підприємств встановлюється в 3,5 - 4,5 нижче ціни імпортує мого Україною газа з Туркменістану та Росії;
в) ціна, за якою ДК «Укртрансгаз» транспортує газ магістральними трубопроводами висого тиску ( 1 надбавка на ціну), та ціна збереження газу в підземних сховищах (2 надбавка на ціну);
г) диференціовані ціни для послуг 42 ВАТ по розподілу та газопостачанню ( 3 та 4 надбавка за ціну);
2. Ринок продажу імпортного газу підприємствам теплокомуненерго - суб'єктам господарювання, які виробляють теплову енергію, у тому числі блочних (модульних) котелень, установлених на дахові та прибудованих, які забезпечують теплом та гарячею водою населення за низькими регульованими цінами з дотаціями газопостачальникам компенсаційних сум з державного бюджету України.
За результатами дослідження отримані наступні характеристики цього сегменту ринку:
- ресурс сегменту наповнюється з ресурсів імпортованого природного газу Національної акціонерної компанії "Нафтогаз України".
- обсяг прогнозного ресурсу сегменту на 2008 рік (виробничо-технологічні потреби 8,0 млрд.м3 ) - 47 млрд.м3 на рік;
- прогнозний обсяг споживання сегменту за газовим балансом України на 2008 рік – 12,6 млрд.м3 на рік;
- імпортований компанією НАК «Нафтогаз Українги» газ, передається для реалізації Дочірній Компанії «Газ України» НАК «Нафтогаз України» за регульовано встановленими НКРЕ тарифами, при цьому перевищення фактичної ціни придбаного імпортного газу над встановленими НКРЕ тарифами компенсується НАК «Нафтогаз України» за рахунок коштів державного бюджету України;
- Дочірня Компанія «Газ України» НАК «Нафтогаз України» заключає договір за регульованою НКРЕ ціною з Дочірнєю Компанією «Укртрансгаз» на транспортировку імпортованого трубопроводами високого тиску до вхідних регулюючих пристроїв обласних та міських газорозподільних мереж середнього та низького тиску 42 обласних ВАТ по розподілу та постачанню газу до споживачів – підприємств теплокомуненерго;
- 42 обласних ВАТ по територіальному розподілу та постачанню газу до споживачів за регульованими НКРЕ тарифами на розподіл та постачання постачають газ через систему трубопроводів та вузлів регулювання, які належать державі та передані їм в експлуатацію за договорами, на територію споживачів – підприємств теплокомуненерго;
- для цього сегменту ринку встановлені регульовані НКРЕ ціни:
а) кінцева ціна, яку платить споживач – підприємство теплокомуненерго, з врахуванням всіх рентних платежів та спеціальних зборів і надбавок в ціни за добичу, транспортування, розподіл та постачання + 20% ПДВ;
в) ціна, за якою ДК «Укртрансгаз» транспортує газ магістральними трубопроводами висого тиску ( 1 надбавка на ціну), та ціна збереження газу в підземних сховищах (2 надбавка на ціну);
г) диференціовані ціни для послуг 42 ВАТ по розподілу та газопостачанню ( 3 та 4 надбавка за ціну);
3. Ринок продажу імпортного газу установам та організаціям, що фінансуються з державного і місцевих бюджетів.
За результатами дослідження отримані наступні характеристики цього сегменту ринку:
- ресурс сегменту наповнюється з ресурсів імпортованого природного газу Національної акціонерної компанії "Нафтогаз України".
- обсяг прогнозного ресурсу сегменту на 2008 рік (виробничо-технологічні потреби 8,0 млрд.м3 ) - 47 млрд.м3 на рік;
- прогнозний обсяг споживання сегменту за газовим балансом України на 2008 рік – 1,05 млрд.м3 на рік;
- імпортований компанією НАК «Нафтогаз Українги» газ, передається для реалізації Дочірній Компанії «Газ України» НАК «Нафтогаз України» за встановленими НКРЕ тарифами на верхній граничний рівень газу (без ПДВ, цільової надбавки,тарифів на транспортування, розподіл та постачання і реалізацію);
- Дочірня Компанія «Газ України» НАК «Нафтогаз України» заключає договір за регульованою НКРЕ ціною з Дочірнєю Компанією «Укртрансгаз» на транспортировку імпортованого трубопроводами високого тиску до вхідних регулюючих пристроїв обласних та міських газорозподільних мереж середнього та низького тиску 42 обласних ВАТ по розподілу та постачанню газу до споживачів – підприємств теплокомуненерго;
- 42 обласних ВАТ по територіальному розподілу та постачанню газу до споживачів за регульованими НКРЕ тарифами на розподіл та постачання постачають газ через систему трубопроводів та вузлів регулювання, які належать державі та передані їм в експлуатацію за договорами, на територію споживачів – підприємств бюджетного асігнування;
- для цього сегменту ринку встановлені регульовані НКРЕ ціни:
а) верхній рівень кінцевої ціни, яку платить споживач – підприємство бюджетного асігнування, без врахуванням всіх рентних платежів та спеціальних зборів і надбавок в ціни за добичу, транспортування, розподіл та постачання + 20% ПДВ, які сплачуються додатково до встановленого гранічного рівня ціни;
в) ціна, за якою ДК «Укртрансгаз» транспортує газ магістральними трубопроводами висого тиску ( 1 надбавка на ціну), та ціна збереження газу в підземних сховищах (2 надбавка на ціну);
г) диференціовані ціни для послуг 42 ВАТ по розподілу та газопостачанню ( 3 та 4 надбавка за ціну);
4. Ринок продажу імпортного газу промисловим підприємствам в якості палива та хімічної сировини.
За результатами дослідження отримані наступні характеристики цього сегменту ринку:
- ресурс сегменту наповнюється з ресурсів імпортованого природного газу Національної акціонерної компанії "Нафтогаз України" та окремих міжнародних спільних газотрейдерів з участю НАК «Нафтогаз України» (у першій половині 2008 року – СП ЗАТ «Укргазенерго»).
- обсяг прогнозного ресурсу сегменту на 2008 рік (виробничо-технологічні потреби 8,0 млрд.м3 ) - 47 млрд.м3 на рік;
- прогнозний обсяг споживання сегменту за газовим балансом України на 2008 рік – 33,13 млрд.м3 на рік;
- імпортований компанією НАК «Нафтогаз Українги» газ, передається для реалізації по договорам Дочірній Компанії «Газ України» НАК «Нафтогаз України» або на аукціонах – національним комерційним газотрейдерам за встановленими НКРЕ тарифами на верхній граничний рівень газу (без ПДВ, цільової надбавки,тарифів на транспортування, розподіл та постачання і реалізацію);
- імпортований СП ЗАТ «Укргазенерго» газ реалізується безпосередньо по договорам з промисловими підприємствами (при обсягу споживання вище 3 млн.м3 на рік) або на аукціонах – національним комерційним газотрейдерам за встановленими НКРЕ тарифами на верхній граничний рівень газу (без ПДВ, цільової надбавки,тарифів на транспортування, розподіл та постачання і реалізацію);
- Дочірня Компанія «Газ України» НАК «Нафтогаз України» або СП ЗАТ «Укргазенерго» заключає договір за нерегульованою НКРЕ ціною з Дочірнєю Компанією «Укртрансгаз» на транспортировку імпортованого трубопроводами високого тиску до вхідних регулюючих пристроїв промислових підприємств, без використання обласних та міських газорозподільних мереж середнього та низького тиску 42 обласних ВАТ по розподілу та постачанню газу до споживачів, оскільки вони мають ліцензії по роботі з регульованими тарифами та не мають права працювати за нерегульованими тарифами;
- для цього сегменту ринку встановлені регульовані НКРЕ ціни:
а) верхній рівень кінцевої ціни, яку платить споживач – промислове підприємство, без врахуванням всіх рентних платежів та спеціальних зборів і надбавок в ціни за добичу, транспортування, розподіл та постачання + 20% ПДВ, які сплачуються додатково до встановленого гранічного рівня ціни;
в) ціна, за якою ДК «Укртрансгаз» транспортує газ магістральними трубопроводами висого тиску ( 1 надбавка на ціну), та ціна збереження газу в підземних сховищах (2 надбавка на ціну);
5. Ринок транзитних послуг іноземним компаніям по транспортуванню та тимчасовому зберіганню в підземних сховищах російського та середньоазіатського газу, поставляємого магістральними газопроводами з кордонів «Росія-Україна» на кордон «Україна - країни Східної та Західної Європи».
За результатами дослідження отримані наступні характеристики цього сегменту ринку:
- ресурс сегменту наповнюється з ресурсів транзитного газу основних операторів: ВАТ «Газпром» (Росія) та його основних посередників-газотрейдерів «Газекспорт», «Росукренерго», «Ітера», а також експортуємого природного газу Національною акціонерною компанією "Нафтогаз України" в покриття боргів перед ВАТ «Газпром» за 1996 -2000 рр..
- обсяг прогнозного ресурсу сегменту на 2008 рік - 120 млрд.м3 на рік;
- транзитний газ та експортуємий компанією НАК «Нафтогаз України» газ, передається для транзиту монополісту - Дочірній Компанії «Укртрансгаз» НАК «Нафтогаз України» за обумовленою ціною транзиту в доларах США за 1000 м3 на кожні 100 км транзиту;
Фінансовий ланцюг розрахунків в сегменті міжнародного транзиту газу описується схемою:
а) НАК «Нафтогаз України» через ДК «Укртрансгаз» отримує плату за транзит від ВАТ «Газпром» (Росія) та його газотрейдерів за встановленою ціною 1,7 долара за 1000 м3 на кожні 100 км;
б) ВАТ «Газпром» та його газотрейдери в оплату послуг транзиту та збереження транзитного газу в підземних сховищах України поставляють російський газ за обумовленою ціною (315 доларів США за 1000 м3 на 2008 рік), що еквівалентно обсягам до 20 млрд.м3 газу на рік;
в) При задіянні в схемі поставок компанії «Росукренерго АГ», якій Україна сплачує за транзит туркменського газу «Туркменістан – Україна» по13,9 млрд.м3 щорічно, частина поставок російського газу заміщувалась туркменським, окрім цього компанія «Росукренерго» закачувала до 8 млрд.м3 власного газу в підземні сховища України для стабілізації поставок газу в Європу в зимній період.
Проведений в дипломному дослідженні аналіз фінансового стану підприємств –суб’єктів газового ринку України показав:
а) НАК «НафтогазУкраїни»:
- чистий прибуток у 2007 році – 3,124 млрд.грн.;
- підприємство низько ліквідне, з низьким рівнем автономноссті, не має власних оборотних коштів, стан фінансової стійкості по покриттю запасів – кризисний;
- рівень рентабельності власного капіталу у 2007 році – 14,6% (на рівні депозитної ставки банківського ринку капіталів);
- рівень ймовірності банкрутства підприємства у 2003 - 2007 роках по Альтману характеризується як дуже значний, що потребує виконання антикризової програми на підприємстві.
б) ВАТ «Укрнафта»
- Чистий прибуток підприємства після оподаткування з рівня 0,890 млрд. грн. у 2003 році зріс до рівня 2,412 млрд.грн. у 2006 році та знизився до рівня 1,719 млрд.грн. у 2007 році;
- підприємство – ліквідне та платоспроможне
- коефіцієнт автономності та рівень власного оборотного капіталу перевищують рівень вимог для стійкого функціонування підприємства;
- стан фінансової стійкості по наявності джерел покриття запасів – критичний у 2003 році та нормального рівня стійкості у 2004 -2007 роках;
- рівень рентабельності власного капіталу по чистому прибутку після оподаткування (ROE) становить 16,79% у 2003 році, підвищується до рівня 31,68% у 2006 році та знижується до рівня 13,88% у 2007 році;
- рівень ймовірності банкрутства підприємства у 2003 - 2007 роках по Альтману характеризується як дуже незначний.
в) ДАТ «Чорноморнафтогаз»
- чистий прибуток 7,11 млн.грн. у 2007 році;
- підприємство – ліквідне та платоспроможне, при цьому має певні проб-леми з нестачею строкової ліквідності.
- коефіцієнт автономності та рівень власного оборотного капіталу перевищують рівень вимог для стійкого функціонування підприємства;
- стан фінансової стійкості по наявності джерел покриття запасів – абсолютно стійкий за весь діапазон 2003 -2007 років
- рівень рентабельності власного капіталу по чистому прибутку після оподаткування (ROE) становить 2,49% у 2003 році, зростає до рівня 9,26% у 2006 році та різко знижується до рівня 0,46% у 2007 році;
- рівень ймовірності банкрутства підприємства у 2003 -2006 роках по Альтману характеризується як незначний
д) ДК «Газ України»
- власний капітал підприємства з негативного рівня -3,711 млрд.грн. у 2003 році значно знизився до рівня -7,535 млрд.грн. у 2006 році, тобто підприємство є технічним банкротом, який втратив статутний та додатковий власний капітал за рахунок постійної збитковості діяльності. Згідно з законами України підприємство, яке не має власного капіталу, повинно бути закрите;- чистий збиток підприємства після оподаткування з рівня -1,218 млрд. грн. у 2003 році знижується до рівня збитку -0.581 млрд.грн. у 2005 році та різко зростає до рівня збитку -1,044 млрд.грн. у 2006 році;
- підприємство – неліквідне та несплатоспроможне
- коефіцієнт автономності становить негативне значення -0,363 у 2003 році та – 1,241 у 2006 році при нормативному значенні не менше 0,5, тобто підприємство є катастрофічно нестійким та повністю залежить від претензій кредиторів, не