Розвиток фінансового механізму газового комплексу України
При цьому ціна реалізації газу для ВАТ з газопостачання та газифікації визначається, як різниця між ціною реалізації природного газу для зазначених споживачів, що визначена прейскурантом цін, затвердженим відповідним наказом НАК "Нафтогаз України", та тарифом на постачання природного газу,затвердженим відповідними постановами НКРЕ для ВАТ з газопостачання і газифікації.
10. ДК "Газ України" щодекадне підтверджує ресурси природного газу для кожного промислового підприємства чи іншого суб'єкта господарювання в ОДУ ДК "Укртрансгаз" відповідно до встановленого порядку.
Згідно Постанові КМУ «Деякі питання діяльності Національної акціонерної компанії "Нафтогаз України"» [44 ] - установлено з 1 січня 2008 р. граничні рівні цін на природний газ для промислових споживачів та інших суб'єктів господарювання без урахування податку на додану вартість, збору до затвердженого тарифу на природний газ у вигляді цільової надбавки, тарифів на його транспортування, розподіл і постачання та витрат на його реалізацію Національною акціонерною компанією "Нафтогаз України" на рівні 934,7 гривні за 1 тис. куб. метрів.
Згідно Постанові КМУ «Про забезпечення споживачів природним газом» [20] у 2008 році встановлено, що потреба в природному газі задовольняється:
1) для забезпечення технологічних та інших виробничих потреб дочірньої компанії "Укртрансгаз" Національної акціонерної компанії "Нафтогаз України", суб'єктів господарювання, що мають ліцензію на провадження господарської діяльності з розподілу природного і нафтового газу, - з ресурсів імпортованого природного газу Національної акціонерної компанії "Нафтогаз України";
2) газодобувних підприємств для виробничо-технологічних витрат і власних потреб, а також виробництва скрапленого газу - за рахунок обсягів природного газу власного видобутку;
3) виробничих категорій споживачів - з ресурсів газу:
- Національної акціонерної компанії "Нафтогаз України", отриманих за зовнішньоекономічними контрактами та договорами купівлі-продажу;
- суб'єктів господарювання, що здійснюють видобуток природного газу, крім обсягів газу, які підлягають продажу Національній акціонерній компанії "Нафтогаз України"; - отриманого з Марківського газоконденсатного родовища за зовнішньоекономічними контрактами (угодами).
На рис.2.6 – 2.9 наведені результати аналізу схем поставки газу на промислові підприємства України у 2005 -2007 роках через основних імпортерів та систему комерційних посередників – газотрейдерів України, які отримали ліцензії на поставку газа за нерегульованими тарифами.
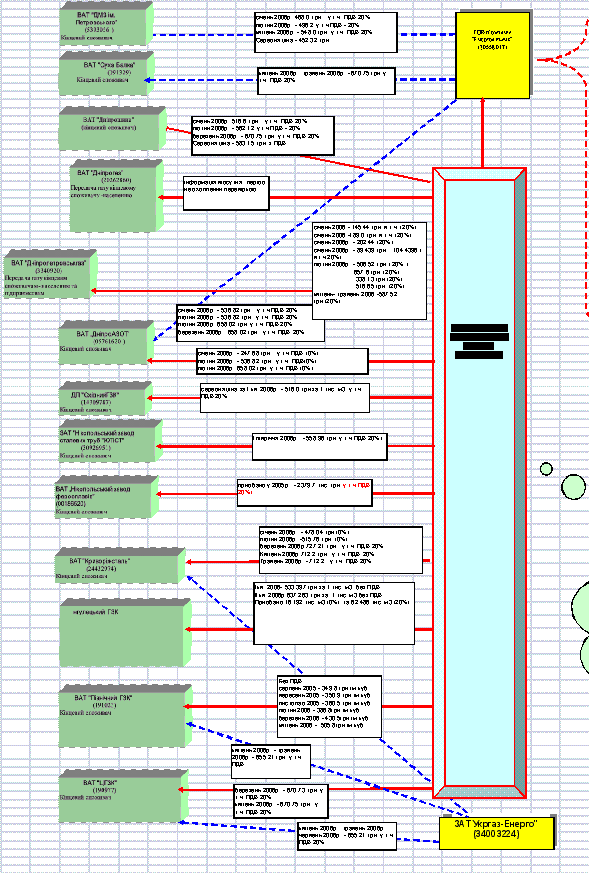
Рис.2.6 - Конкуренція між ДК «Газ України», ЗАТ «Укргазенерго» та посередниками при поставках газу підприємствам за нерегульованими тарифами
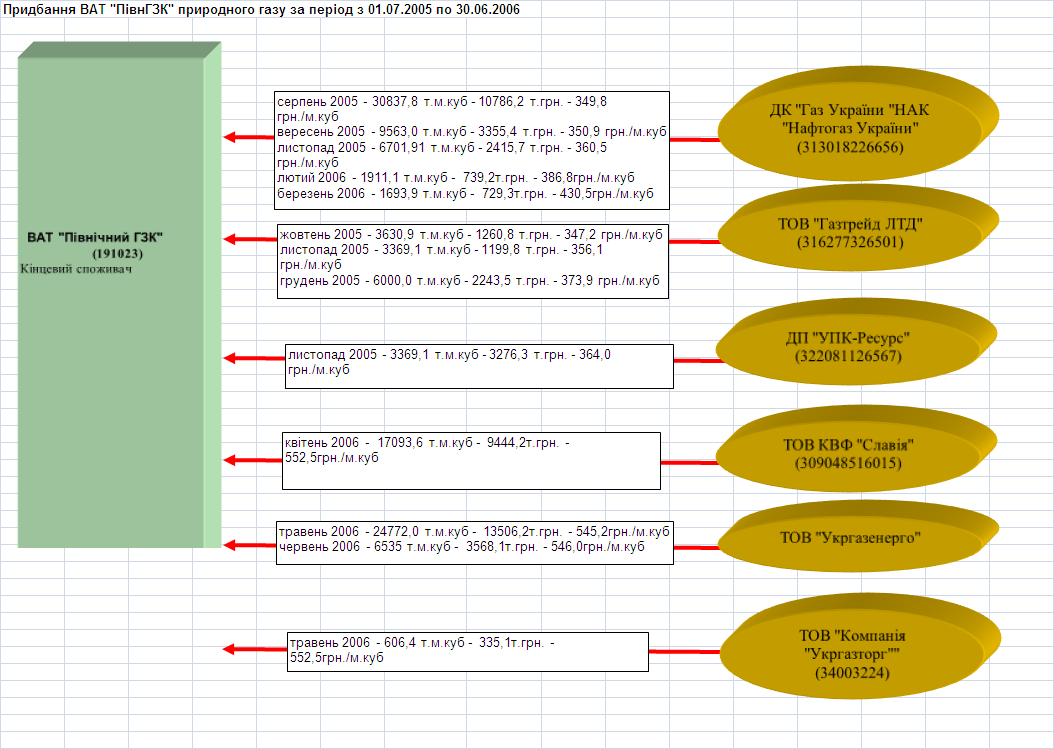
Рис.2.7. - Змішана схема поставки газу за нерегульованим тарифом ДК «Газ України» (прямий контракт), ЗАТ «Укргазенерго» (прямий контракт) та комерційними газотрейдерами (через посередників) на великі підприємства
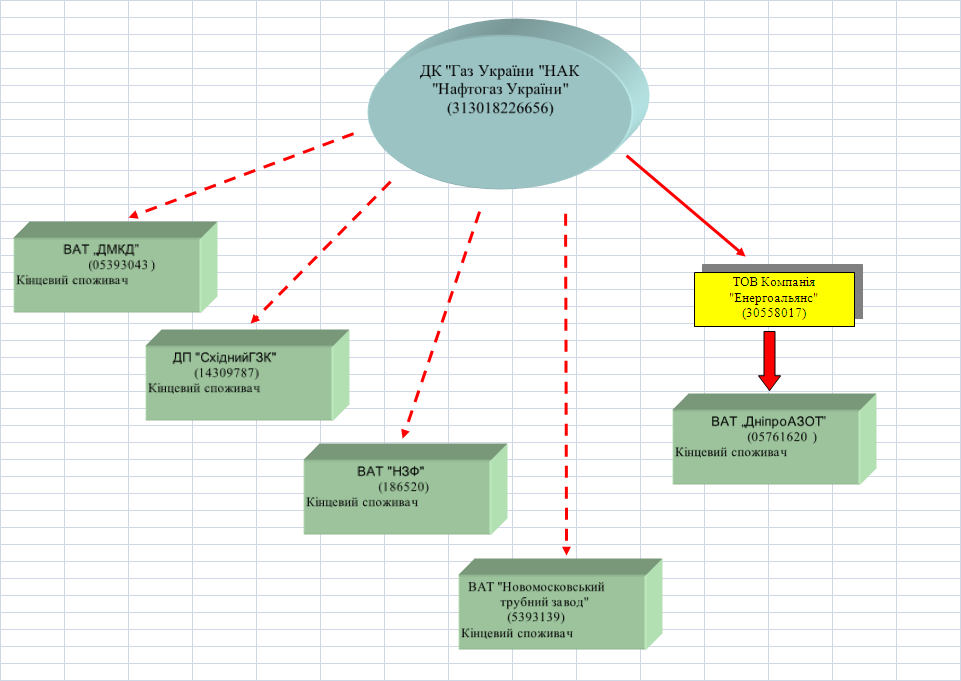
Рис.2.8. - Змішана схема поставки газу за нерегульованим тарифом ДК «Газ України» (прямий контракт) та комерційним газотрейдером (через посередників) на великі підприємства
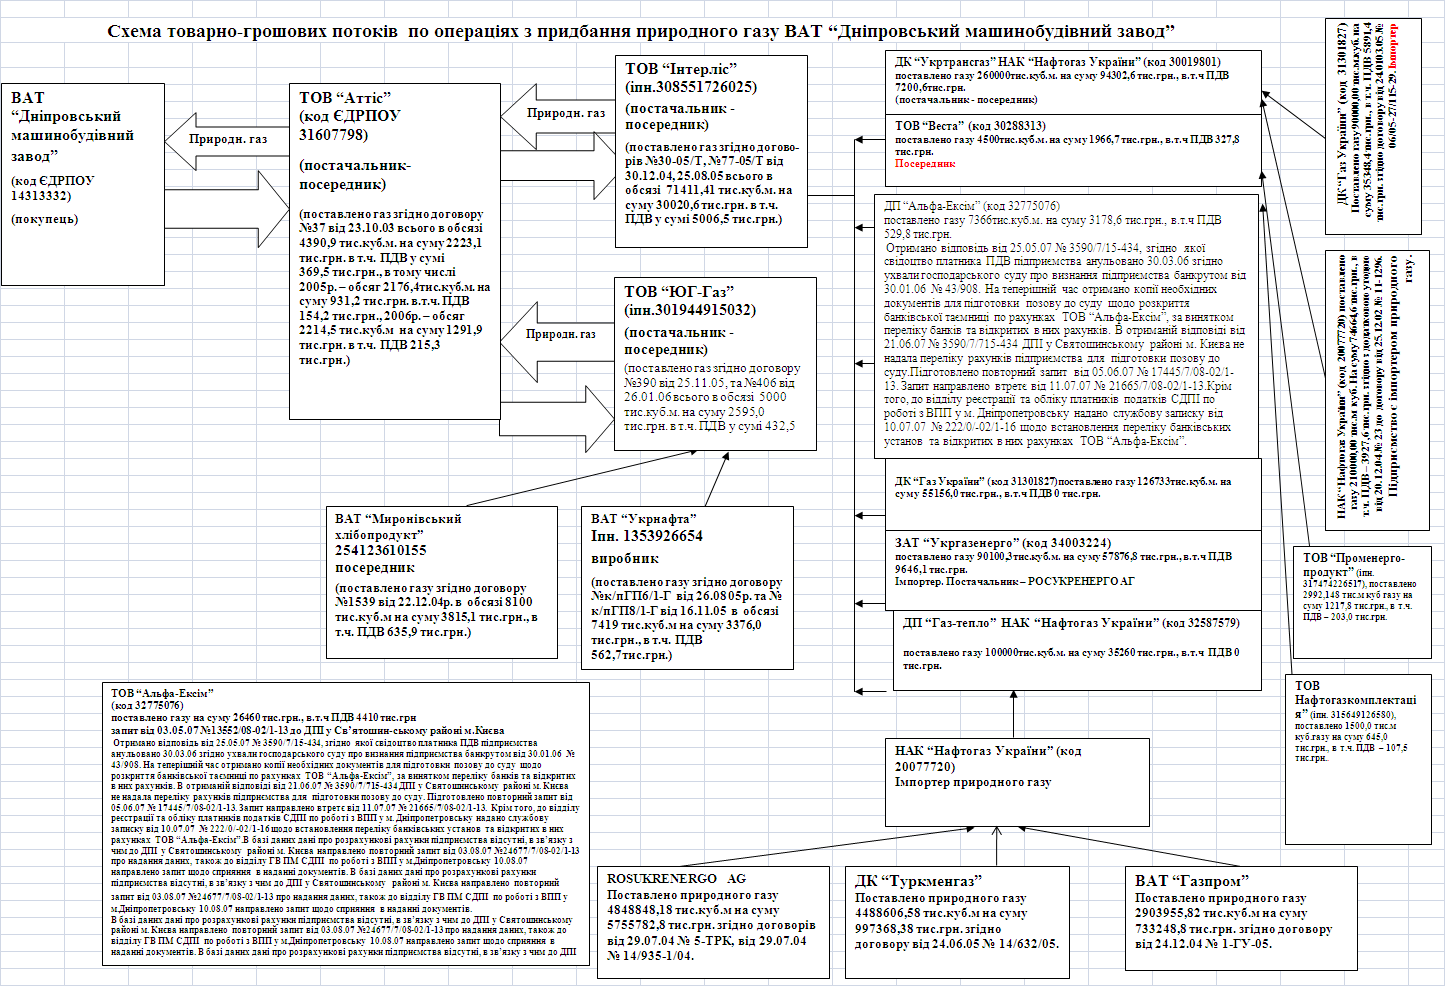
Рис. 2.9. - Фінансова схема поставки газу за нерегульованим тарифом на виробниче підприємство ВАТ «ДМЗ»
РОЗДІЛ ІІІ
ШЛЯХИ УДОСКОНАЛЕННЯ ФІНАНСОВОГО МЕХАНІЗМУ В
ГАЗОВОМУ КОМПЛЕКСІ УКРАЇНИ
3.1 Розгляд сучасних моделей розвитку ринку природного газу в Україні
Однією з найважливіших проблем забезпечення енергетичної безпеки держави є проблема реформування внутрішнього ринку природного газу. На сьогоднішній день ринок характеризується високим ступенем монополізації, недосконалою організаційною структурою, недостатньо розвинутою конкуренцією.
На підставі аналізу еволюції структури сучасних світових ринків природного газу, стану сучасного ринку природного газу України, поточної ситуації на цьому ринку та ситуації з забезпечення енергетичної безпеки держави можна запропонувати основні напрямки реформування даного сектору енергетики в інтересах забезпечення енергетичної безпеки держави.
Природний газ на сучасному етапі розвитку економіки України залишається основним паливно-енергетичним ресурсом (ПЕР) держави (його частка в паливно-енергетичному балансі складає 41,0 %). Вважаючи, що власний видобуток природного газу є недостатнім і основні постачання здійснюються за рахунок імпорту, та враховуючи значну залежність економіки саме від цього ПЕР, що позначається і на рівні забезпечення енергетичної безпеки, нормалізація становища та розбудова сучасного та стабільного ринку природного газу є однією з першочергових проблем енергетичної політики країни.
Поточну ситуацію на ринку природного газу як в більшості країн світу, так і в Україні, можна вважати нестабільною: значні коливання ціни, обмеженість джерел постачання газу, політична нестабільність в деяких країнах-виробниках та країнах-транзитерах, недосконалість ринкових відносин в цьому секторі енергетики – все це створює певні перешкоди на шляху формування ринку природного газу та є загрозами енергетичній безпеці держави.
Сучасні моделі газового ринку визначають чотири етапи в розвитку організаційної структури газової промисловості: «зародження – зростання – розвиток – конкурентний ринок». Така модель передбачає, що з розвитком газоспоживання та розширення інфраструктури змінюється і організаційна структура газової галузі від монополії до конкуренції. Такий шлях передбачає поступову дезінтеграцію газового ланцюга постачань та зменшення ролі державного регулювання, перехід від довгострокових контрактних відносинах на незрілих ринках до більш гнучких короткострокових контрактів та прив'язки цін до біржових котирувань.
Донедавно вважалося, що в умовах природно-монопольного газопостачання саме державне регулювання є основною формою забезпечення стабільності та енергетичної безпеки газової галузі. Саме в цей період інтенсивно розвивалася інфраструктура галузі. Втім, держава, яка володіє таким потужним важелем впливу на економіку та економічну безпеку – регульованою газовою галуззю – реалізує політику в двох основних варіантах:
- утримує достатньо низькі ціни на газ для стимулювання зростання інших секторів економіки та забезпечення соціальної стабільності населення (саме такий варіант подій має місце в Україні), що, через певний час веде до дефіциту газу через нестачу інвестування;
- утримує достатньо високі ціни на газ та перерозподіляє монопольні надприбутки на соціальні потреби, що можливе для країн з високо розвинутою економікою, яка за рахунок високої енергоефективності в змозі забезпечити конкурентоспроможність кінцевої продукції (що характерно для більшості країн ЄС і, в першу чергу, Німеччини);
- обидва попередніх варіанти – низькі ціни для виробників, високі – для споживачів (характерне для Великобританії).
Найбільш вагомим недоліком такого регулювання є відсутність стимулів для підвищення ефективності газової галузі.
Для сучасної постіндустріальної економіки характерним є третій етап еволюції структури газового ринку (перехідний) – лібералізація. Саме наявність розвинутої інфраструктури, яка забезпечує множину вибору між постачальниками та споживачами, є об'єктивною передумовою переходу до конкурентної організації газового ринку. На цьому етапі відбуваються і кардинальні зміни інституційної структури ринку – відмова від державного регулювання цін виробників, приватизація та розподіл видів діяльності газових компаній, проведення дерегулювання значних споживачів, введення стороннього доступу до мереж. Передбачається, що розвиток конкуренції веде до появи спотових ринків газу (як це відбувалося і на ринках нафти) та превалюючому використанню короткострокових контрактів, при цьому зберігаються і довгострокові контракти, терміни яких поступово зменшуються, а прив'язка цін до альтернативних енергоносіїв змінюються на прив'язку до цін спотового ринку. Характерними прикладами є США (1984-1995 рр.), Великобританія (1985-1998 рр.), ЄС (1998-дійсний час), Японія (1998-дійсний час) тощо.
Останнім етапом еволюції ринкової інфраструктури газового ринку повинно стати створення конкурентного ринку. Головними особливостями такого ринку слід вважати:
- конкуренцію в усіх ланцюгах постачання і, як наслідок, зниження маржі постачальників та цін для споживачів;
- дезінтеграцію усіх ланцюгів постачання (вихід на конкурентний ринок усіх споживачів; окрім ринку фізичного постачання газу діють розвинуті фінансові ринки газу (ф'ючерси та опціони), які є орієнтиром для всіх інших контрактів);
- мінімізацію державного регулювання (дію «невидимой руки» ринку забезпечує ефективність ринку).
Слід зазначити, що спочатку наслідки введення конкуренції були вагомими: за рахунок суттєвого збільшення кількості продавців та покупців на конкурентному ринку відбулося суттєве зниження цін на газ (у США з 1998 до 1995 р. оптові ціни знизилися на 26 %, у Великобританії з 1990 до 1999 р. для промисловості на 45 %, для побутових споживачів на 20 %), суттєво збільшилися обсяги споживання. Однак, події наступних років суттєво позначилися на конкурентних газових ринках: значно зросла волантильніть цін (у більшості випадків ціни на природний газ значно зросли), зменшився попит на газ (у США в 2002 році відбулося скорочення споживання газу промисловими споживачами в порівнянні з 1997 роком на 23 %), відбулася переорієнтація виробництва з значним використанням газу на інші країни.
Серед причин такого становища можна назвати:
- надлишок видобувних та транспортних потужностей, які були створені в період державного регулювання і завдяки якому було забезпечено зниження цін при проведенні лібералізації газового ринку, на сьогоднішній день для більшості країн майже вичерпаний;
- при значному зростанні попиту, в тому числі і завдяки низькій ціні на газ, можливості щодо нарощування власного видобутку вичерпані або значно обмежені; в той же час, необхідність нарощування імпортних постачань потребує значних інвестицій (як на транспортування з значно віддалених регіонів так і на створення відповідної інфраструктури);
- зростає потреба в значних інвестиційних коштах і на оновлення існуючої інфраструктури газового виробництва та транспортування.
Але ситуація не є безвихідною. На конкурентних ринках США, Великобританії, країн ЄС ідуть активні процеси вертикальної інтеграції та концентрації задля зниження ризиків (акумуляції інвестиційних коштів, використання ефекту масштабу для зниження витрат, диверсифікації постачальників). Створюються інтегровані структури з електроенергетикою та газовою промисловістю. Така інтеграція забезпечує як збільшення власних можливостей, так і розширення можливостей з залучення позикового капіталу.
Таким чином, вертикальна інтеграція забезпечує:
- залучення фінансових та виробничих фондів, що веде до розширення виробничих можливостей таких компаній та підтримки інфраструктури;
- зменшення ризиків за рахунок диверсифікації ринків та видів діяльності, що підвищує загальну фінансову сталість компанії;
- скорочення трансакційних витрат та збільшення маржі (це є достатньо важливим стимулом для компаній в період лібералізації, який характеризується зменшенням ренти в усіх ланцюгах газових постачань);
- максимізацію доданої вартості за рахунок інтеграції з електроенергетичними підприємствами (конвергенція);
- глобалізацію енергетичних компаній (лібералізація та інтеграція дає змогу компаніям розширювати свою діяльність за межами країни).
Вільна конкуренція множини компаній призводить до ситуації, коли на місце колишніх регульованих національних монополій приходять нерегульовані вертикально-інтегровані компанії. В той же час:
- спостерігається збільшення потреби в довгострокових контрактах (в умовах високих та нестабільних цін більшість споживачів бажають гарантувати собі необхідні обсяги постачання газу за прогнозованими цінами, теж саме відноситься і до транспортування газу);
- в умовах загострення ситуації на газовому ринку та збільшення загроз енергетичній безпеці держава посилює свою роль.
Таким чином, в сучасних умовах процеси, що відбуваються на світових газових ринках, вимагають оптимального сполучення державного регулювання, яке забезпечує розширення основних фондів галузі, та конкуренції, яка забезпечує ефективність їх використання. При цьому відбувається поступове розширення ринків від локальних до державних, потім – континентальних і, нарешті, міжконтинентальних – при торгівлі скрапленим природним газом (СПГ).
Україна є енергодефіцитною країною, тому імпорт енергоносіїв, особливо в період значних цінових коливань, значним чином впливає на її енергетичну безпеку і таку її складову, як енергетична незалежність. В такий ситуації цілком очевидно, що головним напрямком є скорочення обсягу імпорту енергоносіїв та збільшення власного видобутку. Але можливості держави тут досить обмежені наявним рівнем запасів енергоресурсів в країні та потребують значних фінансових коштів й часу.
В той же час треба відзначити, що на сьогоднішній день газова промисловість в Україні є дуже регульованою. Уряд має багато прямих і непрямих методів контролю над процесами ціноутворення та встановлення тарифів, операціями імпорту та експорту, умовами доступу інвесторів та над самими процесами інвестування. Така ситуація породжує можливість політичного впливу.
Внутрішні ціни на газ для багатьох груп споживачів є нижчими за собівартість постачання і перехресно субсидіюються за рахунок більш високих цін для промисловості. Підвищення ціни на імпортований газ у 2006 р. та у подальші роки стало значним дестабілізуючим фактором для промисловості та населення країни, зважаючи на істотну залежність промислового та побутового секторів від природного газу. Донині економіка демонструвала певну стабільність, але ціни на газ продовжують зростати. З огляду на це уряд має запропонувати більш ефективні заходи для стимулювання довгострокової продуктивності та ефективності у нафтовому та газовому секторах та економіки в цілому. До сьогоднішнього дня відсутність конкуренції, значне адміністративне втручання зводять нанівець зусилля з підвищення продуктивності та ефективності.
Після підписання 12 березня 2008 р. угоди про розвиток відносин у газовій сфері між ВАТ «Газпром» і НАК «Нафтогаз України» ситуація на газовому ринку України є такою:
1.З січня по грудень 2008 року Україна отримує природний газ середньоазійського походження в обсязі не менше 49,8 млрд м3 за ціною $ 179,5 за 1000 м3. Продавцем газу виступає трейдер компанія RosUkrEnergo AG (RUE) або ВАТ «Газпром». Покупцем газу на українському кордоні виступатиме безпосередньо НАК «Нафтогаз України», яка розмитнюватиме та реалізовуватиме середньоазійський газ на території України без права реекспорту.
2.З квітня 2008 року НАК «Нафтогаз України» зобов’язується укласти зі створеною на території України дочірньою або афілійованою компанією ВАТ «Газпром» довгостроковий контракт купівлі-продажу газу середньоазійського походження у 2008 р. та наступних роках в щорічному обсязі не менше 7,5 млрд м3 для реалізації промисловим споживачам України з максимальною маржею $ 0,01 за 1000 м3.
3.Поставки середньоазійського газу в січні-лютому в обсязі 5,2 млрд м3 мають бути повністю оформлені і сплачені відповідно до контрактів, раніше укладених з RUE і ЗАТ «УкргазЕнерго». Додатково до обсягів середньо-азійського газу НАК «Нафтогаз України» має оформити з RUE контракт купівлі-продажу російського газу, що був поставлений в Україну в січня-лютому 2008 р. за базовою ціною $ 315 за 1000 м3, розрахунки за яким можуть бути здійсненні і шляхом повернення відповідних об’ємів газу (1,4 млрд м3).
З Угоди від 12 березня 2008 року також виходить, що ставка транзиту російського природного газу по українській території до країн Європи залишатиметься незмінною – $ 1,7 за 1000 м3 на 100 км.
Таким чином, виходячи з Угоди:
Україна повністю забезпечила власний баланс газу на поточний рік, зберігши ціну у $ 179,5 за 1000 м3;
з українського ринку зникає комерційний посередник ЗАТ «Укргаз Енерго»;
НАК «Нафтогаз України» повертає собі приблизно 2/3 ринку промислового споживача. Решта промислових підприємств напряму закуповуватимуть газ у дочірньої або афілійованої компанії ВАТ «Газпром».
Оцінюючи загалом підписану угоду позитивно, слід висловити низку пов'язаних з цим невирішених проблем:
посилилася позиція ВАТ «Газпрому» на внутрішньому ринку України завдяки отриманню прямого доступу до нього, причому, згідно Угоди, ВАТ «Газпром» сам вибирає собі промислових споживачів, що створює умови для проведення газовим монополістом власної «промислової політики» в економіці України;
в Угоді передбачається укладення довгострокового договору між НАК «Нафтогазом України» та афілійованою структурою ВАТ «Газпрому», в той час як Угода діє тільки у 2008 році;
передбачений продаж структурою ВАТ «Газпрому» «не менше 7,5 млрд м3» не виключає можливість суттєвого збільшення цього обсягу та витіснення НАК «Нафтогазу України» ще з частини ринків;
Угода не вступить в силу, доки ВАТ «Газпром» не одержить всіх дозволів відносно його діяльності на внутрішньому ринку України, що надає ВАТ «Газпрому» можливості додаткового «торгу» за отримання певних привілеїв в обмін на введення вигідних для України умов газопостачання в дію;
Угодою позначена нова ціна – $ 315 за 1000 м3 російського газу, яка може бути базовою в подальших переговорах, проте не призначені ні новий тариф для транзиту газу до Європи через територію України, ні тариф його зберігання в сховищах України, не визначено й умов для подальшого (на 2009 рік і далі) довгострокового співробітництва на основі поступового переходу України на європейські ціни і тарифи.
Ще однією тенденцією роботи НАК «Нафтогаз України», яка потенційно несе в собі загрозу енергетичній безпеці держави, є неконтрольована та необґрунтована кредитна політика компанії. НАК «Нафтогаз України» активно бере позики за кордоном. Компанія отримала 500 млн євро (приблизно 640 млн дол. США) від випуску Єврооблігацій (Eurobond) у Люксембурзі у 2004р. Вона також організувала кредитну лінію обсягом до 2 млрд євро (приблизно 2,6 млрд дол. США) з Deutsche Bank (хоча ця лінія була заморожена). Кредити використовуються, принаймні частково, для операційних цілей, таких як виплата прострочених податків та боргів. У червні 2006 р., згідно з повідомленнями преси, НАК «Нафтогаз України» шукав кредити на кілька сотень мільйонів доларів США для оплати свого зростаючого боргу за імпорт газу («Інтерфакс Україна», 2006). Дехто побоюється, що НАК «Нафтогаз України», занадто збільшивши цей борг, буде не в змозі виплатити ці кредити і технічно стане банкротом. Це викликає занепокоєння тому, що Україна може бути вимушена продати свої нафтові та газові активи, зокрема газопроводи, для погашення цього боргу, або стане перед необхідністю брати кредити під поруку для виплати боргу. Тим більше що російський «Газпром», діючи в руслі енергетичної стратегії Росії до 2020 року, давно прагне заволодіти газовими активами України і максимально проникнути на її внутрішній газовий ринок.
Проведений в розділах 1, 2 дипломного дослідження аналіз показав, що ринок природного газу в Україні на сьогодні розбитий на 2 сегмента по ресурсному признаку (вітчизняний та імпортний газ) та на 5 специфічних сегментів по признакам споживачів:
- ринок продажу вітчизняного газу населенню за низькими регульованими цінами, який на 100% забезпечуються газом, добутим на території України національними газодобувними компаніями;
- ринок продажу імпортного газу підприємствам теплокомуненерго - суб'єктам господарювання, які виробляють теплову енергію, у тому числі блочних (модульних) котелень, установлених на дахові та прибудованих, які забезпечують теплом та гарячею водою населення за низькими регульованими цінами з дотаціями газопостачальникам компенсаційних сум з державного бюджету України;
- ринок продажу імпортного газу установам та організаціям, що фінансуються з державного і місцевих бюджетів;
- ринок продажу імпортного газу промисловим підприємствам в якості палива та хімічної сировини;
- ринок транзитних послуг іноземним компаніям по транспортуванню та тимчасовому зберіганню в підземних сховищах російського та середньоазіатського газу, поставляємого магістральними газопроводами з кордонів «Росія-Україна» на кордон «Україна - країни Східної та Західної Європи».
За результатами дипломного дослідження вказані 5 сегментів газового ринку споживачів в Україні мають станом на 2008 рік наступні характеристики:
1. Ринок продажу вітчизняного газу населенню за низькими регульованими цінами, який на 100% забезпечуються газом, добутим на території України національними газодобувними компаніями.
За результатами дослідження отримані наступні характеристики цього сегменту ринку:
- ресурс сегменту наповнюється виключно трьома газодобувними компаніями України - Дочірня Компанія «Укргазовидобування» НАК «Нафтогаз України», ВАТ «Укрнафта» в якій НАК «Нафтогаз України» має контрольний пакет акцій більше 51%, Державне Акціонерне Товариство «Чорноморнафтогаз» підпорядковане НАК «Нафтогаз України»;
- обсяг прогнозного ресурсу сегменту на 2008 рік - 19 млрд.м3 на рік;
- прогнозний обсяг споживання сегменту за газовим балансом України на 2008 рік – 17,8 млрд.м3 на рік;
- прогнозне забезпечення сегменту газом власної добичі за балансом 2008 року – 16,8 млрд.м3 на рік;
- прогнозне забезпечення сегменту газом з підземних сховищ за балансом 2008 року – 1,0 млрд.м3 на рік;
- весь добутий газ, за виключенням внутрішніх потреб, газодобувні компанії продають Дочірній Компанії «Газ України» НАК «Нафтогаз України» за регульовано встановленими НКРЕ тарифами;
- Дочірня Компанія «Газ України» НАК «Нафтогаз України» заключає договір за регульованою НКРЕ ціною з Дочірнєю Компанією «Укртрансгаз» на транспортировку добутого національними компаніями газу трубопроводами високого тиску до вхідних регулюючих пристроїв обласних та міських газорозподільних мереж середнього та низького тиску 42 обласних ВАТ по розподілу та постачанню газу до споживачів – населення;
- 42 обласних ВАТ по територіальному розподілу та постачанню газу до споживачів за регульованими НКРЕ тарифами на розподіл та постачання постачають газ через систему трубопроводів та вузлів регулювання, які належать державі та передані їм в експлуатацію за договорами, в помешкання споживачів –населенню;
- для цього сегменту ринку встановлені регульовані НКРЕ ціни:
а) кінцева ціна, яку платить споживач – населення, з врахуванням всіх рентних платежів та спеціальних зборів і надбавок в ціни за добичу, транспортування, розподіл та постачання + 20% ПДВ;
б) ціна, за якою газовидобувні підприємства продають добутий газ ДК «Газ України». Ця ціна включає собівартість добичі, збір за геологорозвідувальні роботи, рентну плату за добичу газу, збір за надрокористування при добичі газу, прибуток газодобуваючого підприємства.
При встановленій регульовано ціні продажу, прибуток підприємств залежить від реальної собівартості та зборів і сплат в бюджет. В результаті ціна на газ для газодобувних підприємств встановлюється в 3,5 - 4,5 нижче ціни імпортує мого Україною газа з Туркменістану та Росії;
в) ціна, за якою ДК «Укртрансгаз» транспортує газ магістральними трубопроводами висого тиску ( 1 надбавка на ціну), та ціна збереження газу в підземних сховищах (2 надбавка на ціну);
г) диференціовані ціни для послуг 42 ВАТ по розподілу та газопостачанню ( 3 та 4 надбавка за ціну);
Фінансовий ланцюг розрахунків в сегменті реалізації газу населенню описується схемою:
а) населення сплачує кошти за спожитий газ в 42 обласних ВАТ по розподілу та газопостачанню (регульований НКРЕ тариф з врахуванням ПДВ 20% в кінцевій ціні);
б) 42 ВАТ по розподілу та газопостачанню сплачують:
1) Різницю = (отриманий ПДВ в ціні реалізації населенню – сплачений ПДВ ДК «Газ України» та ДК «Укртрансгаз») в державний бюджет;
2) Збір – цільову надбавку в ціні реалізації споживачам – в державний бюджет;
3) За договорами з ДК «Газ України» та ДК «Укртрансгаз» суми за поставлений газ в обласні газові мережі (регульований НКРЕ тариф);
4) Залишок коштів – витрати собівартості діяльності становлять прибуток ВАТ по розподілу та постачання газу, з якого вони сплачують податок на прибуток в державний бюджет.
в) ДК «Газ України» з отриманих від ВАТ по розподілу та газопостачанню коштів за обсяги поставленого газу сплачує: 1) Різницю = (отриманий ПДВ в ціні реалізації газу ВАТ по розподілу та газопостачанню – сплачений ПДВ підприємствам газодобичі за поставлений газ) в державний бюджет; 2) За договорами з газодобувними підприємствами суми за поставлений газ в транспортні мережі ДК «Укртрансгаз» для доставки в обласні газові мережі (регульований НКРЕ тариф);
3) Залишок коштів – витрати собівартості діяльності становлять прибуток ДК «Газ України», з якого віна сплачує податок на прибуток в державний бюджет.
г) ДК «Укртрансгаз» з отриманих від ВАТ по розподілу та газопостачанню коштів за обсяги протранспортованого в їх мережі газу сплачує:
1) Сплачений ПДВ в тарифі за транспортировку в державний бюджет;
2) Залишок коштів – витрати собівартості діяльності становлять прибуток ДК «Укртрансгаз», з якого віна сплачує податок на прибуток в державний бюджет.
д) Підприємства з газовидобування з отриманих від ДК «Газ України» коштів за обсяги поставленого газу сплачують:
1) Сплачений ПДВ в тарифі реалізації в державний бюджет;
2) Ренту плату за добутий газ в державний бюджет;
3) Збір за геологорозвідувальні роботи в державний бюджет;
4) Збір за використання надр при добуванні газу в державний бюджет;
3) Залишок коштів – витрати собівартості діяльності становлять прибуток підприємств з газовидобування, з якого вони сплачують податок на прибуток в державний бюджет.
2. Ринок продажу імпортного газу підприємствам теплокомуненерго - суб'єктам господарювання, які виробляють теплову енергію, у тому числі блочних (модульних) котелень, установлених на дахові та прибудованих, які забезпечують теплом та гарячею водою населення за низькими регульованими цінами з дотаціями газопостачальникам компенсаційних сум з державного бюджету України.
За результатами дослідження отримані наступні характеристики цього сегменту ринку:
- ресурс сегменту наповнюється з ресурсів імпортованого природного газу Національної акціонерної компанії "Нафтогаз України".
- обсяг прогнозного ресурсу сегменту на 2008 рік (виробничо-технологічні потреби 8,0 млрд.м3 ) - 47 млрд.м3 на рік;
- прогнозний обсяг споживання сегменту за газовим балансом України на 2008 рік – 12,6 млрд.м3 на рік;
- імпортований компанією НАК «Нафтогаз Українги» газ, передається для реалізації Дочірній Компанії «Газ України» НАК «Нафтогаз України» за регульовано встановленими НКРЕ тарифами, при цьому перевищення фактичної ціни придбаного імпортного газу над встановленими НКРЕ тарифами компенсується НАК «Нафтогаз України» за рахунок коштів державного бюджету України;
- Дочірня Компанія «Газ України» НАК «Нафтогаз України» заключає договір за регульованою НКРЕ ціною з Дочірнєю Компанією «Укртрансгаз» на транспортировку імпортованого трубопроводами високого тиску до вхідних регулюючих пристроїв обласних та міських газорозподільних мереж середнього та низького тиску 42 обласних ВАТ по розподілу та постачанню газу до споживачів – підприємств теплокомуненерго;
- 42 обласних ВАТ по територіальному розподілу та постачанню газу до споживачів за регульованими НКРЕ тарифами на розподіл та постачання постачають газ через систему трубопроводів та вузлів регулювання, які належать державі та передані їм в експлуатацію за договорами, на територію споживачів – підприємств теплокомуненерго;
- для цього сегменту ринку встановлені регульовані НКРЕ ціни:
а) кінцева ціна, яку платить споживач – підприємство теплокомуненерго, з врахуванням всіх рентних платежів та спеціальних зборів і надбавок в ціни за добичу, транспортування, розподіл та постачання + 20% ПДВ;
в) ціна, за якою ДК «Укртрансгаз» транспортує газ магістральними трубопроводами висого тиску ( 1 надбавка на ціну), та ціна збереження газу в підземних сховищах (2 надбавка на ціну);
г) диференціовані ціни для послуг 42 ВАТ по розподілу та газопостачанню ( 3 та 4 надбавка за ціну);
Фінансовий ланцюг розрахунків в сегменті реалізації газу підприємствам теплокомуненерго описується схемою:
а) підприємства теплокомуненерго сплачують кошти за спожитий газ в 42 обласних ВАТ по розподілу та газопостачанню (регульований НКРЕ тариф з врахуванням ПДВ 20% в кінцевій ціні);
б) 42 ВАТ по розподілу та газопостачанню сплачують:
1) Отриманий ПДВ в ціні реалізації підприємствам теплокомуненерго в державний бюджет;
2) Збір – цільову надбавку в ціні реалізації споживачам – в державний бюджет;
3) За договорами з ДК «Газ України» та ДК «Укртрансгаз» суми за поставлений газ в обласні газові мережі (регульований НКРЕ тариф);
4) Залишок коштів – витрати собівартості діяльності становлять прибуток ВАТ по розподілу та постачання газу, з якого вони сплачують податок на прибуток в державний бюджет.
в) ДК «Газ України» з отриманих від ВАТ по розподілу та газопостачанню коштів за обсяги поставленого газу сплачує:
1) Операції поставки імпортного газу в ДК «Газ України» підприємствам обласних ВАТ для теплокомуненерго звільнені від ПДВ, тому відрахувань в державний бюджет не передбачено;
2) За договорами з НАК «Нафтогаз України» суми за поставлений газ в транспортні мережі ДК «Укртрансгаз» для доставки в обласні газові мережі (регульований НКРЕ тариф);
3) Залишок коштів – витрати собівартості діяльності становлять прибуток ДК «Газ України», з якого віна сплачує податок на прибуток в державний бюджет.
г) ДК «Укртрансгаз» з отриманих від ДК «Газ України» коштів за обсяги протранспортованого в їх мережі газу сплачує:
1) Сплачений ПДВ в тарифі за транспортировку імпортного газу в державний бюджет - відсутній;
2) Залишок коштів – витрати собівартості діяльності становлять прибуток ДК «Укртрансгаз», з якого віна сплачує податок на прибуток в державний бюджет.
д) НАК «Нафтогаз України» з отриманих від ДК «Газ України» коштів за обсяги поставленого газу готує:
1) Документи на отримання компенсації з державного бюджету різниці сум, необхідних для сплаті трейдерам «Газпром» (Росія) за поставлений імпортний газ та отриманих від ДК «Газ України» з споживачів – підприємств теплокомуненерго за зниженим регульованим тарифом;
2) Отримує компенсацію з державного бюджету частковим заліком сум рентних платежів, які повинна сплатити ДК «Укртрансгаз» в державний бюджет з отриманої плати «Газпрому» (Росія) від транзиту в Європу російського газу;
3) Сплачує трейдерам «Газпрому» (Росія) кошти за поставлений обсяг імпортного газу в сегмент ринку споживачів – підприємства теплокомуненерго України.
3. Ринок продажу імпортного газу установам та організаціям, що фінансуються з державного і місцевих бюджетів.
За результатами дослідження отримані наступні характеристики цього сегменту ринку:
- ресурс сегменту наповнюється з ресурсів імпортованого природного газу Національної акціонерної компанії "Нафтогаз України".
- обсяг прогнозного ресурсу сегменту на 2008 рік (виробничо-технологічні потреби 8,0 млрд.м3 ) - 47 млрд.м3 на рік;
- прогнозний обсяг споживання сегменту за газовим балансом України на 2008 рік – 1,05 млрд.м3 на рік;
- імпортований компанією НАК «Нафтогаз Українги» газ, передається для реалізації Дочірній Компанії «Газ України» НАК «Нафтогаз України» за встановленими НКРЕ тарифами на верхній граничний рівень газу (без ПДВ, цільової надбавки,тарифів на транспортування, розподіл та постачання і реалізацію);
- Дочірня Компанія «Газ України» НАК «Нафтогаз України» заключає договір за регульованою НКРЕ ціною з Дочірнєю Компанією «Укртрансгаз» на транспортировку імпортованого трубопроводами високого тиску до вхідних регулюючих пристроїв обласних та міських газорозподільних мереж середнього та низького тиску 42 обласних ВАТ по розподілу та постачанню газу до споживачів – підприємств теплокомуненерго;
- 42 обласних ВАТ по територіальному розподілу та постачанню газу до споживачів за регульованими НКРЕ тарифами на розподіл та постачання постачають газ через систему трубопроводів та вузлів регулювання, які належать державі та передані їм в експлуатацію за договорами, на територію споживачів – підприємств бюджетного асігнування;
- для цього сегменту ринку встановлені регульовані НКРЕ ціни:
а) верхній рівень кінцевої ціни, яку платить споживач – підприємство бюджетного асігнування, без врахуванням всіх рентних платежів та спеціальних зборів і надбавок в ціни за добичу, транспортування, розподіл та постачання + 20% ПДВ, які сплачуються додатково до встановленого гранічного рівня ціни;
в) ціна, за якою ДК «Укртрансгаз» транспортує газ магістральними трубопроводами висого тиску ( 1 надбавка на ціну), та ціна збереження газу в підземних сховищах (2 надбавка на ціну);
г) диференціовані ціни для послуг 42 ВАТ по розподілу та газопостачанню ( 3 та 4