Розвиток фінансового механізму газового комплексу України
- всього природного газу (у тому числі нафтового (попутного) газу) власного видобутку (видобутого на підставі спеціальних дозволів на користування надрами) для формування ресурсу природного газу, що використовується для потреб населення, безпосередньо суб'єкту, уповноваженому Кабінетом Міністрів України на формування такого ресурсу, за ціною, що не перевищує граничний рівень оптової ціни на природний газ, що використовується для потреб населення, визначеної в установленому порядку за вирахуванням розміру тарифів на транспортування, постачання та цільової надбавки до діючого тарифу на природний газ для споживачів усіх форм власності.
- за рахунок природного газу (у тому числі нафтового (попутного) газу), що видобувається суб'єктами господарювання, визначеними в абзаці першому цієї статті, формується та використовується у порядку, встановленому Кабінетом Міністрів України, ресурс природного газу, що використовується для потреб населення.
- з метою дотримання норм цієї статті передання нафти сирої, газового конденсату, природного газу, у тому числі нафтового (попутного) та скрапленого, на умовах договорів комісії, давальницької переробки, інших договорів, які не передбачають передання права власності на них, не допускається.
В таблицях П.1 – П.2 додатку П наведена динаміка ставок рентної плати та інших зборів, сум стягнутих спеціальних зборів в державний бюджет з операцій в газовій галузі та спеціальних вимог до оподаткування податком на додану вартість операцій реалізації газа споживачам, а також вимоги до відрахування в державний бюджет частини прибутку і дивідендів газодобувних підприємств з контрольною державною часткою в капіталі.
Як показує аналіз даних за 2002 -2008 роки, наведених в табл.П.1 – П.2 додатку П, податкове навантаження на компанію НАК «Нафтогаз України» для її дочірніх компаній постійно зростає, при цьому додатково вводяться збори :
з 2004 року - збір-плата за користування надрами для видобування корисних копалин (газ природний );
з 2005 року - збір у вигляді цільової надбавки до діючого тарифу на природний газ для споживачів усіх форм власності (2% у 2005 -2007 роках та диференційовані ставки 2%-4%-6%-12% у 2008 році).
В результаті з 2002 року по 2008 рік при практично постійному обліковому курсі долара США (з ревальвацією з 5,33 до 5,05 грн./долар та з 5,05 до 4,85 грн./долар) :
рівень власної добичі газу зріс з рівня 18,4 млрд.м3/рік (2002 рік) до рівня 20,4 -20,6 млрд.м3/рік (2007 -2008 роки), тобто на 11%;
рівень сплати в держбюджет рентної плати за природний газ, що видобувається в Україні зріс з 497,1 млн.грн. до 1 258,4 млн.грн., тобто в 2,5рази ;
рівень обсягів транзиту по території України газу з Росії в Європу становить 95 млрд.м3 у 2002 році та 115 млрд.м3 у 2008 році(прогноз), тобто приріст становить +21,0%;
рівень сплати в держбюджет рентної плата за транзитне транспортування природного газу по території України із Росії в Європу зріс з рівня 2,240 млрд.грн./рік (2002 рік) до рівня 3,492 млрд.грн. у 2008 році, тобто зростання становить +55,9%;
загальний рівень доходів в державний бюджет України від спеціальних зборів за операції по видобуванню, транспортуванню та продажу газу споживачам зріс з рівня 3,099 млрд.грн. у 2002 році до рівня 7,155 млрд.грн. у 2008 році, тобто на +130,9%.
Все це за умов постійного збільшення податкового навантаження на компанію НАК «Нафтогаз України» - монополіста газового ринку. Якщо в 1999 році "Нафтогазом України" сплачено податків на 4,9 млрд. грн., то в 2004 році ця цифра становила вже понад 6 млрд. грн., а в 2005-му з прийняттям змін до закону "Про державний бюджет" збільшилась вдвічі і сягнула 10 млрд. грн..
У 2007 році спільно підприємства НАК «Нафтогаз України» внесли до бюджету 12,4 млрд.грн. Схоже на те, що нафтогазовидобувна галузь розглядається як невичерпне джерело для латання бюджетних "дірок".
Законами "Про Державний бюджет України на 2005 -2008 роки" зупинено дію Закону України "Про рентні платежі за нафту, природний газ і газовий конденсат" [7], що передбачав чітку диференціацію платежів залежно від гірничо-геологічних умов розробки родовища. Внаслідок цього рентні платежі не врегульовуються жодним законом і щоразу встановлюються законом про бюджет на відповідний рік. При цьому у 2005 – 2008 роках ставки рентних платежів різко зросли, а у 2008 році підвищення зборів з продажу газу почало регулюватися цільовою надбавкою, яка з рівня 2% у 2005 -2007 роках піднялась до рівня 2%- 4% у першому півріччі 2008 року та до рівня 2% -12% у другій половині 2008 року.
У цілому нафтогазовидобувні підприємства компанії сплачують до бюджету близько 90 грн. з кожної реалізованої тисячі кубометрів газу. Питома вага платежів до бюджету у їх доходах становить понад 50%, що значно перевищує частку податкових платежів у доходах підприємств будь-якої іншої галузі народного господарства.
1.3 Нормативно-правова база в частині встановлення податків та інших платежів (зборів) при транзиті природного газу, видобуванні природного газу, транспортуванні і постачанні природного газу.
В газовій галузі України на сучасному етапі діють 5 спеціалізованих податкових зборів:
рентна плата за добутий природний газ [7];
рентна плата за транзитне транспортування територією України газу іноземного походження із Росії в Європу та Турцію [38];
збір за геологорозвідувальні роботи, виконанні за рахунок державного бюджету України [39];
збір за користування надрами для видобування корисних копалин (газ природний ) [40];
збір у вигляді цільової надбавки до діючого тарифу на природний газ для споживачів усіх форм власності [35];
Окрім цього, для суб’єктів підприємницької діяльності в газовій галузі діють звичайні податкові норми:
податок на прибуток;
податок на додану вартість;
податок на землю та транспортні засоби;
та інші.
В додаткових регулюючих нормах, встановлені пільги по звільненню від податку на додану вартість природного газу, який надходить в Україну за імпортними контрактами, та встановлене підвищене вивізне експортне мито на експорт(реекспорт) природного газу з України [20].
Слід особливо відмітити, що ряд спеціальних зборів в газовій галузі (рентна плата за транзит газу із Росії в Європу та Турцію, а також цільова надбавка до діючого тарифу) не мають відповідних податкових законів України, в яких обґрунтована їх методологія встановлення та регулювання, а вони встановлені Постановами Кабінету Міністрів України та регулюються по рівню оподаткуваня щорічними законами України «Про Державний бюджет України» на відповідний рік.
Рентні платежі при видобуванні природного газу
Рентні платежі при видобуванні природного газу вУкраїні передбачені Законом України «Про рентні платежі за нафту, природний газ і газовий конденсат» [7], який після прийняття у 2003 році зразу був зупинений на 2004 -2008 роки Законами України «Про державний бюджет».
Закон [7] визначає поняття, розміри та порядок сплати рентних платежів за видобуті нафту, природний газ і газовий конденсат в Україні, контроль за правильністю їх обчислення і сплати та відповідальність платників таких платежів.
Рентні платежі за нафту, природний газ і газовий конденсат – це загальнодержавні обов'язкові платежі, які сплачуються з вартості обсягів нафти, природного газу і газового конденсату, видобутих у межах території України.
Розрахунок рентних платежів спирається на розрахункові терміни:
- середній дебіт свердловин на родовищі - середній по родовищу обсяг видобутку нафти, природного газу або газового конденсату з кожної з діючих на родовищі свердловин експлуатаційного фонду у звітному податковому періоді, визначений як частка від ділення фактичного обсягу видобутку нафти, природного газу або газового конденсату на родовищі у звітному податковому періоді на сумарну кількість відпрацьованих у цьому періоді свердловиноднів;
- середня глибина свердловин на родовищі - частка від ділення загального метражу глибини діючих свердловин експлуатаційного фонду на родовищі у звітному податковому періоді на кількість цих свердловин.
Платники рентних платежів за нафту, природний газ і газовий конденсат, об'єкти і ставки рентних платежів за нафту, природний газ і газовий конденсат, порядок їх обчислення і сплати не можуть встановлюватись або змінюватись іншими законодавчими актами, крім законів про внесення змін до цього Закону.
Платниками рентних платежів за нафту, природний газ і газовий конденсат є суб'єкти підприємницької діяльності, що здійснюють видобуток нафти, природного газу чи газового конденсату в межах території України та зареєстровані платниками податку.
Об'єктом оподаткування для рентних платежів за нафту, природний газ і газовий конденсат є обсяги нафти, природного газу і газового конденсату, видобуті в межах території України у звітному податковому періоді, за винятком обсягів фактичних втрат і виробничо-технологічних витрат нафти, природного газу і газового конденсату при їх видобуванні, підготовці до транспортування і транспортуванні, але не більше нормативних обсягів втрат і виробничо-технологічних витрат.
Перелік та порядок визначення розмірів нормативних втрат та виробничо-технологічних витрат нафти, природного газу і газового конденсату при їх видобуванні, підготовці до транспортування і транспортуванні встановлюються органом, уповноваженим Кабінетом Міністрів України.
Базою оподаткування для рентних платежів за нафту, природний газ і газовий конденсат є вартість обсягів видобутих нафти, природного газу і газового конденсату, визначених статтею 4 цього Закону.
Вартість обсягів нафти, природного газу і газового конденсату визначається за договірними цінами, але не нижчими за середні ринкові ціни у звітному податковому періоді, або за регульованими цінами, без урахування вартості послуг на постачання і транспортування та податку на додану вартість (ПДВ). Порядок визначення середніх ринкових цін встановлюється органом, уповноваженим Кабінетом Міністрів України.
Рентні платежі за нафту, природний газ і газовий конденсат включаються до їх ціни (без ПДВ) у звітному податковому періоді, в якому відбувся видобуток продукції нафтогазовидобувними підприємствами.
Згідно Закону України «Про Державний бюджет України на 2002 рік» [8], рентна плата регулювалась статтями 3 та 4:
Стаття 3. Установити, що нафтогазодобувні підприємства (крім державного акціонерного товариства "Чорноморнафтогаз") вносять до Державного бюджету України у порядку, визначеному Кабінетом Міністрів України, рентну плату за природний газ у розмірі 28,9 гривні за 1000 куб. метрів.
Стаття 4. Установити, що суб'єкти підприємницької діяльності, які здійснюють транспортування трубопровідним транспортом територією України природного газу вносять до Державного бюджету України відрахування від плати за транзит природного газу в розмірі 1,67 гривні за 1000 куб. метрів газу на кожні 100 кілометрів відстані.
Згідно Закону України «Про Державний бюджет України на 2008 рік» [14] , рентна плата та збори в газовій галузі регулюються наступними статтями, в яких частково перенесені норми зупиненого закону України «Про рентні платежі…» [7]:
П.19. Установити, що у 2008 році:
1) у кожному податковому (звітному) періоді, що дорівнює календарному місяцю, суб'єкти господарювання, які здійснюють видобуток (у тому числі під час геологічного вивчення) вуглеводневої сировини, а саме природного газу (у тому числі нафтового (попутного) газу) та газового конденсату і нафти на підставі спеціальних дозволів на право користування надрами, вносять у порядку, визначеному Кабінетом Міністрів України, до Державного бюджету України:
1.1) рентну плату за природний газ (у тому числі нафтовий (попутний) газ):
а) який реалізується у звітному податковому періоді, коли такий газ був видобутий, суб'єкту, уповноваженому Кабінетом Міністрів України, для формування ресурсу природного газу (у тому числі нафтового (попутного) газу), що використовується для потреб населення:
- у розмірі 50 гривень за 1000 куб. метрів видобутого природного газу (у тому числі нафтового (попутного) газу) з покладів, що повністю або частково залягають на глибині до 5000 метрів, на ділянках надр (родовищах) в межах території України;
- у розмірі 40 гривень за 1000 куб. метрів видобутого природного газу (у тому числі нафтового (попутного) газу) з покладів, що повністю залягають на глибині понад 5000 метрів, на ділянках надр (родовищах) в межах території України;
- у розмірі 10 гривень за 1000 куб. метрів видобутого природного газу (у тому числі нафтового (попутного) газу) з покладів на ділянках надр (родовищах) в межах континентального шельфу та/або виключної (морської) економічної зони України;
б) який реалізується або використовується у звітному податковому періоді для інших цілей, ніж передбачено у підпункті "а" цього підпункту, в тому числі для формування запасів в підземних сховищах газу:
- у розмірі 200 гривень за 1000 куб. метрів видобутого природного газу (у тому числі нафтового (попутного) газу);
- у розмірі 100 гривень за 1000 куб. метрів видобутого природного газу (у тому числі нафтового (попутного) газу) з покладів, що повністю залягають на глибині понад 5000 метрів, на ділянках надр (родовищах) в межах території України;
2) у кожному податковому (звітному) періоді, що дорівнює календарному місяцю, суб'єкти господарювання, які надають транспортні послуги з транспортування трубопровідним транспортом територією України природного газу, нафти, нафтопродуктів та аміаку, вносять до Державного бюджету України:
- рентну плату за транзитне транспортування природного газу в розмірі 1,67 гривні за 1.000 куб. метрів газу за кожні 100 кілометрів відстані відповідних маршрутів його транспортування;
- сплата зазначених платежів здійснюється у порядку, визначеному Кабінетом Міністрів України, авансовими платежами щодекади (15, 25 числа поточного місяця, 5 числа наступного місяця) виходячи з обсягів природного газу і аміаку та відстані відповідних маршрутів їх транспортування територією України та виходячи з обсягів нафти і нафтопродуктів, що транспортуються територією України.
- розрахунки з рентної плати за транзитне транспортування природного газу, аміаку через територію України та рентної плати за транспортування нафти і нафтопродуктів магістральними нафтопроводами та нафтопродуктоводами подаються до органів стягнення за звітний (податковий) період, що дорівнює календарному місяцю (у тому числі під час сплати місячних авансових внесків), - протягом 20 календарних днів, що настають за останнім календарним днем звітного (податкового) місяця.
- сума рентної плати, яка була нарахована за звітний період і не була внесена в установлений строк (протягом 10 календарних днів, що настають за останнім днем відповідного граничного строку для подання податкової декларації), сплачується до Державного бюджету України з нарахуванням пені у порядку, встановленому Законом України "Про порядок погашення зобов'язань платників податків перед бюджетами та державними цільовими фондами" (Відомості Верховної Ради України, 2001 р., N 10, ст. 44 із наступними змінами);
3) до нормативів збору за геологорозвідувальні роботи, виконані за рахунок державного бюджету, які затверджені постановою Кабінету Міністрів України від 29 січня 1999 року N 115 [39], застосовується коефіцієнт 2,27;
4) запроваджуються базові нормативи платежів за користування надрами для видобування корисних копалин згідно з додатком N 1 до розділу II цього Закону, який є його невід'ємною частиною [14];
6) суб'єкти господарювання, які здійснюють експорт:
- газу, природного газу у газоподібному стані, сплачують ставку вивізного (експортного) мита у розмірі 35 відсотків митної вартості таких товарів, але не менш як 400 гривень за 1000 куб. метрів;
- природного газу у скрапленому стані, сплачують ставку вивізного (експортного) мита у розмірі 35 відсотків митної вартості таких товарів, але не менш як 400 гривень за одну тонну;
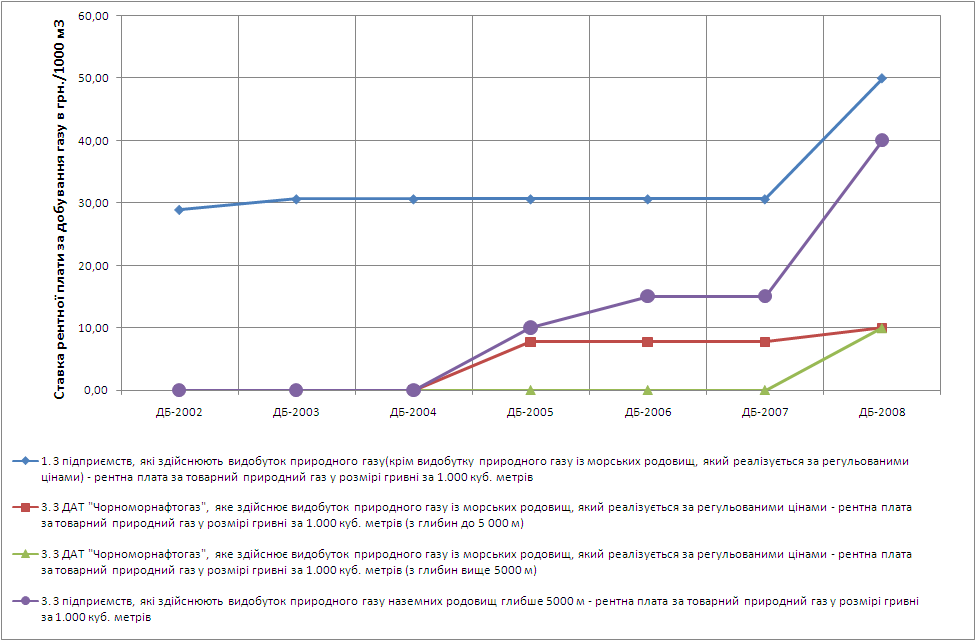
Рис.1.10.- Динаміка ставок рентної плати за видобування природного газу в Україні у 2002 -2008 роках (диференційовані з 2005 року)
Збір за геологорозвідувальні роботи
«Порядок встановлення нормативів збору за геологорозвідувальні роботи, виконані за рахунок державного бюджету, та його справляння» [39] – встановлює єдині правила обчислення і справляння збору за геологорозвідувальні роботи, виконані за рахунок державного бюджету.
Збір за виконані геологорозвідувальні роботи справляється з надрокористувачів незалежно від форми власності, включаючи підприємства з іноземними інвестиціями, які видобувають корисні копалини на раніше розвіданих родовищах, а також на розташованих у межах території України, її континентального шельфу та виключної (морської) економічної зони родовищах з попередньо оціненими запасами, які за згодою заінтересованих надрокористувачів передані їм для промислового освоєння.
Збір за виконані геологорозвідувальні роботи в повному обсязі зараховується до державного бюджету і спрямовується на розвиток мінерально-сировинної бази.
Нормативи збору за виконані геологорозвідувальні роботи встановлюються окремо для кожного виду корисних копалин чи групи близьких за призначенням корисних копалин у гривнях до одиниці видобутку чи погашення у надрах запасів корисних копалин згідно з додатком.
Нормативи збору підлягають індексації з урахуванням офіційно встановленого індексу інфляції.
Обсяг погашених запасів корисних копалин визначається як сума обсягів видобутих корисних копалин та фактичних їх втрат у надрах під час видобування, за винятком передбачених технічними проектами втрат корисних копалин в охоронних, бар'єрних ціликах та поблизу неякісно затампонованих свердловин, за умови погодження їх обсягів з органами державного гірничого нагляду.
Надрокористувачі, які виконували геологорозвідувальні роботи частково за рахунок власних коштів, сплачують збір за геологорозвідувальні роботи, застосовуючи до нього коефіцієнти для родовищ, де виконано:
загальні і детальні пошукові роботи та попередню розвідку за рахунок державного бюджету, а детальну розвідку за рахунок власних коштів - 0,6;
дорозвідку запасів корисних копалин за рахунок власних коштів - 0,6;
загальні і детальні пошукові роботи за рахунок державного бюджету, а попередню і детальну розвідку за рахунок власних коштів - 0,4;
загальні пошукові роботи частково за рахунок державного бюджету на стадії регіональних робіт, а детальні пошукові роботи, попередню і детальну розвідку за рахунок власних коштів - 0,2.
Підставою для застосування коефіцієнтів є довідка Мінприроди. Для одержання довідки надрокористувач подає Державному інформаційному геологічному фонду (Геоінформ) завірені копії документів, що підтверджують небюджетне фінансування виконаних геологорозвідувальних робіт.
У разі розробки позабалансових запасів корисних копалин збір за виконані геологорозвідувальні роботи обчислюється із застосуванням до нього коефіцієнта 0,5.
У разі розробки техногенних родовищ корисних копалин збір за виконані геологорозвідувальні роботи обчислюється як для аналогічних природних родовищ із застосуванням до нього коефіцієнта 0,5.
У разі видобування нафти, конденсату, природного газу та метану вугільних родовищ з коефіцієнтом вилучення, що перевищує затверджений Державною комісією по запасах корисних копалин, збір за відповідні додаткові обсяги видобутку зазначених корисних копалин справляється із застосуванням до нього коефіцієнта 0,5.
У разі дорозробки нафтових та газових родовищ, визначених Кабінетом Міністрів України як родовища з важковидобувними та виснаженими запасами, збір не справляється за додатково видобуті понад базові (проектні) обсяги нафту і газ протягом десяти років з дати одержання ліцензії на експлуатацію таких родовищ.
Суми збору за виконані геологорозвідувальні роботи відносяться на валові витрати.
Для органів державної податкової служби підставою для взяття на облік нових надрокористувачів, що повинні сплачувати збір за виконані геологорозвідувальні роботи, є повідомлення органів державного гірничого нагляду про надання дозволів на виконання гірничих робіт на родовищі чи погодження на проведення дослідно-промислової розробки родовища та органів охорони навколишнього природного середовища про надання дозволів на спеціальне водокористування.
Контроль за своєчасністю і повнотою сплати збору за геологорозвідувальні роботи до державного бюджету здійснюють органи державної податкової служби, а контроль за правильністю обчислення збору здійснюють органи державного геологічного контролю та державної податкової служби шляхом проведення перевірок відповідних документів.
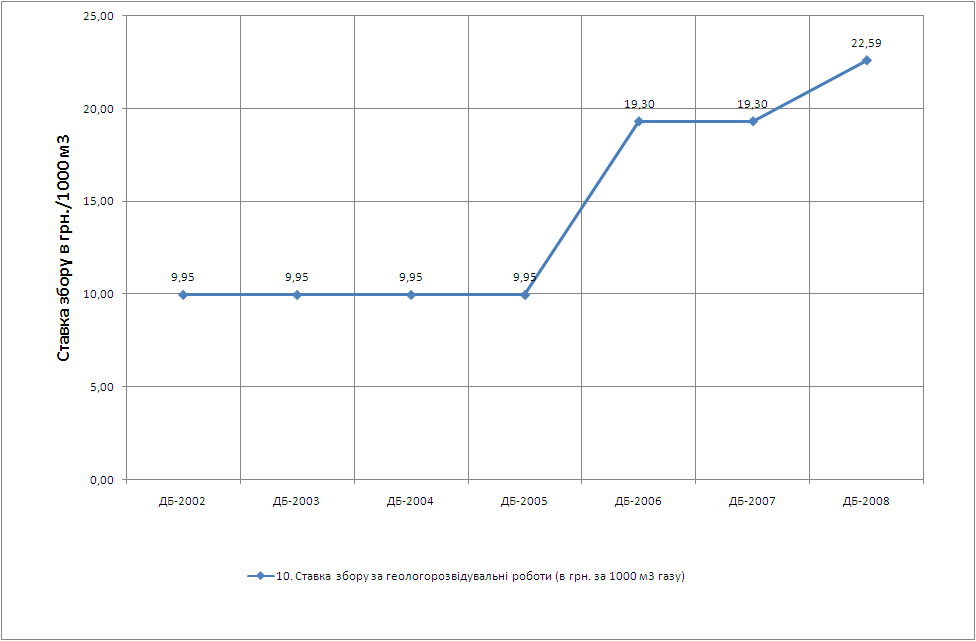
Рис.1.11. - Динаміка ставок збіру за геологорозвідувальні роботи, виконані державою, за видобування природного газу в Україні у 2002 -2008 роках
Рентна плата за транзитне транспортування трубопроводами природного газу територією України
«Порядок обчислення і внесення до державного бюджету рентної плати за транспортування нафти і нафтопродуктів магістральними нафтопроводами та нафтопродуктоводами, транзитне транспортування трубопроводами природного газу та аміаку територією України» [38] - визначає механізм обчислення і внесення до державного бюджету рентної плати за транспортування нафти і нафтопродуктів магістральними нафтопроводами та нафтопродуктоводами, транзитне транспортування трубопроводами природного газу та аміаку територією України (далі - рентна плата).
Платниками рентної плати за транспортування трубопровідним транспортом (далі - платники) є:
НАК "Нафтогаз України" - за надання послуг, зокрема транспортних та/або транспортно-експедиторських, під час транзитного транспортування природного газу територією України;
У кожному звітному (податковому) періоді, що дорівнює календарному місяцю, платники обчислюють суму податкових зобов'язань з рентної плати за:
- транзитне транспортування природного газу та аміаку як добуток ставок (розмірів) рентної плати, визначених у встановленому законодавством порядку для природного газу та аміаку, відповідних обсягів вантажу та відстані відповідних маршрутів його транспортування у такому звітному (податковому) періоді.
Розрахунок суми податкових зобов'язань з рентної плати за звітний (податковий) період, що дорівнює календарному місяцю, за формою, затвердженою ДПА, подається платником органу державної податкової служби за місцем його податкової реєстрації протягом 20 календарних днів, що настають за останнім календарним днем звітного (податкового) періоду.
Суми податкових зобов'язань з рентної плати за звітний (податковий) період, що дорівнює календарному місяцю, вносяться платником за місцем його податкової реєстрації авансовими платежами щодекади (15, 25 числа поточного місяця, 5 числа наступного місяця) виходячи з фактичних обсягів природного газу та аміаку і відстані відповідних маршрутів їх транспортування територією України;
Визначена у податковому розрахунку за відповідний звітний (податковий) період сума податкових зобов'язань з рентної плати з урахуванням фактично сплачених авансових платежів вноситься платниками до державного бюджету протягом 10 календарних днів, що настають за останнім календарним днем граничного строку подання такого розрахунку.
На суму податкових зобов'язань з рентної плати, що нарахована платником за звітний (податковий) період, але не сплачена протягом 10 календарних днів, що настають за останнім календарним днем граничного строку подання податкового розрахунку, нараховується пеня в установленому Законом України "Про порядок погашення зобов'язань платників податків перед бюджетами та державними цільовими фондами" порядку.
Платники несуть відповідальність за правильність обчислення рентної плати, повноту і своєчасність її внесення до державного бюджету, своєчасність подання розрахунків такої плати до органів державної податкової служби відповідно до законодавства.
Контроль за правильністю обчислення рентної плати, повнотою і своєчасністю її внесення до державного бюджету і подання розрахунків здійснюється в установленому законодавством порядку органами державної податкової служби.
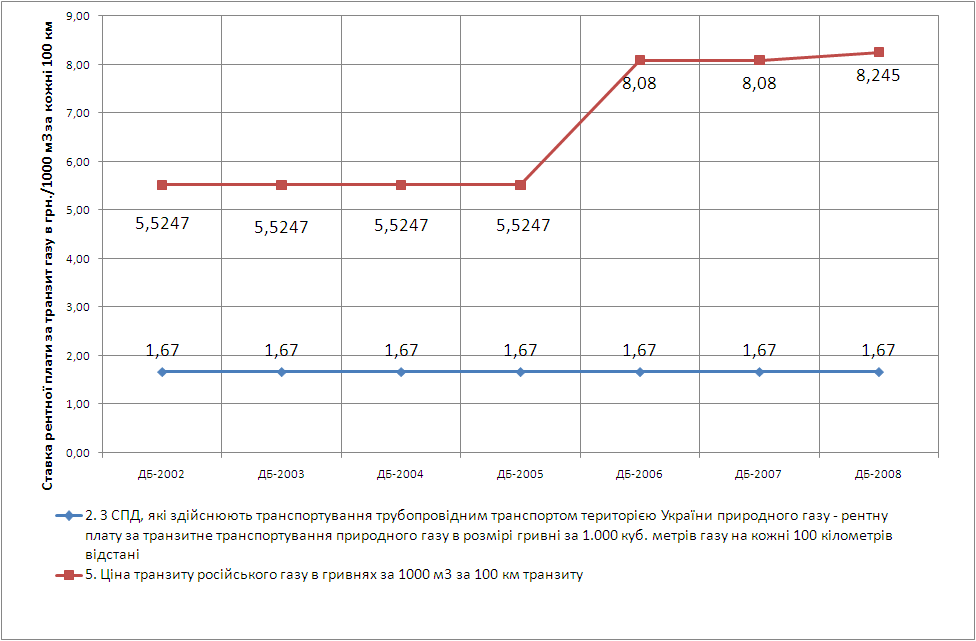
Рис.1.12. - Динаміка ставок рентної плати за транзит газу територією України з Росії в Європу та Турцію у 2002 -2008 роках та рівня транзитної плати НАК «Нафтогаз» з боку «Газпрому» (Росія) за транзит по території України
Збір у вигляді цільової надбавки до тарифу на природний газ
«Порядок внесення до спеціального фонду державного бюджету збору у вигляді цільової надбавки до тарифу на природний газ» [35] - визначає механізм внесення до спеціального фонду державного бюджету збору у вигляді цільової надбавки до діючого тарифу на природний газ (далі - збір) для споживачів усіх форм власності (з 2008 року надбавка диференційована для різних категорій споживачів).
Збір справляється на протязі 2005 -2008 років у розмірі 2 відсотків на обсяги природного газу, що постачаються для підприємств комунальної теплоенергетики, теплових електростанцій, електроцентралей та котелень суб'єктів господарювання, зокрема блочних (модульних) котелень (в обсязі, що використовується для надання населенню послуг з опалення та гарячого водопостачання, за умови ведення такими суб'єктами окремого приладового та бухгалтерського обліку тепла і гарячої води).
Збір справляється на обсяги природного газу, що постачаються для таких категорій споживачів:
а) з 11.06.2005 по 31.12.2007
населення - 2 відсотки;
бюджетні організації та установи - 2 відсотків;
промислові та інші суб'єкти господарювання та їх відокремлені підрозділи, що використовують природний газ, - 2 відсотків.
б) з 1 січня 2008 року
населення - 2 відсотки;
бюджетні організації та установи - 4 відсотків;
промислові та інші суб'єкти господарювання та їх відокремлені підрозділи, що використовують природний газ, - 4 відсотків.
б) з 1 березня 2008 року
населення - 4 відсотки;
бюджетні організації та установи - 8 відсотків;
промислові та інші суб'єкти господарювання та їх відокремлені підрозділи, що використовують природний газ, - 8 відсотків.
в) з 1 червня 2008 року
населення - 4 відсотки;
бюджетні організації та установи - 12 % - Постанова КМУ від 9 квітня 2008 р. N 346;
промислові та інші суб'єкти господарювання та їх відокремлені підрозділи, що використовують природний газ, - 12% - Постанова КМУ від 9 квітня 2008 р. N 346.
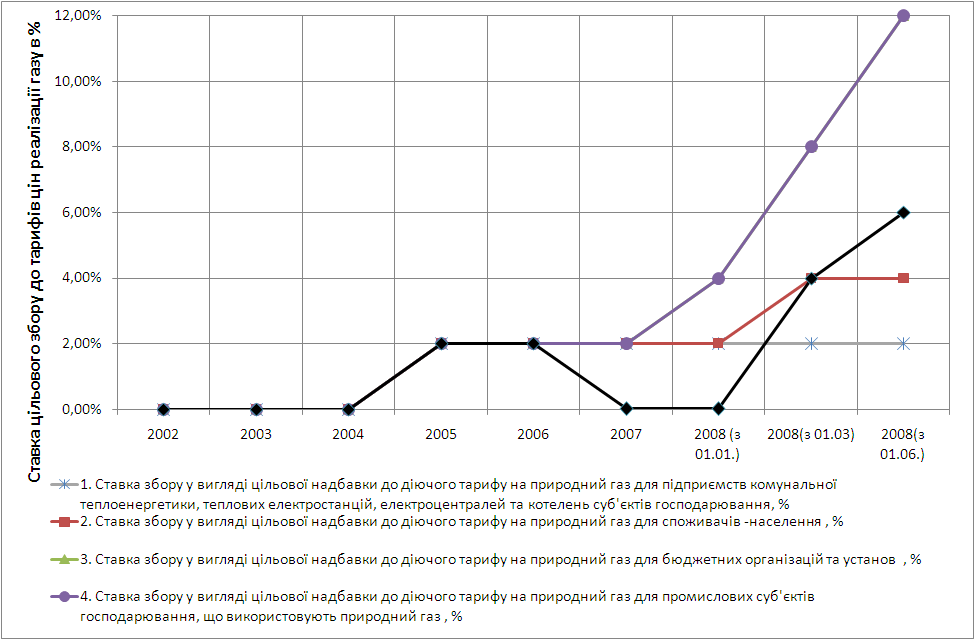
Рис.1.13. - Динаміка ставок цільової надбавки до тарифу на реалізацію природного газу в Україні у 2002 -2008 роках
У 2008 році на обсяг природного газу, що використовується підприємствами хімічної галузі, перелік яких затверджується Мінпромполітики за погодженням з Державною податковою адміністрацією та Мінфіном, як сировина за окремим договором купівлі-продажу, що укладається з постачальником, збір справляється у розмірі, встановленому відповідно до постанови Кабінету Міністрів України від 13 грудня 2006 р. N 1723 "Про встановлення розміру збору у вигляді цільової надбавки до тарифу на природний газ" [35].
Під діючим тарифом слід розуміти ціну природного газу для відповідної категорії споживачів без урахування тарифів на його транспортування і постачання споживачам та суми податку на додану вартість (далі - тариф).
«Про встановлення розміру збору у вигляді цільової надбавки до тарифу на природний газ» [35] – особливі ставки для підприємств хімічної промисловості:
1) від 13 грудня 2006 р. N 1723 - Установити у 2007 році на обсяг природного газу, що використовується підприємствами хімічної галузі як сировина відповідно до окремого договору купівлі-продажу з постачальником, збір у вигляді цільової надбавки до затвердженого тарифу на природний газ у розмірі 0,01 відсотка.
2) від 6 червня 2007 року N 801 - Установити у 2007 році на обсяг природного газу, що використовується підприємствами хімічної галузі, перелік яких затверджується Міністерством промислової політики за погодженням з Державною податковою адміністрацією та Міністерством фінансів, як сировина відповідно до окремого договору купівлі-продажу з постачальником, збір у вигляді цільової надбавки до затвердженого тарифу на природний газ у розмірі 0,01 відсотка.
3) від 27 лютого 2008 року N 111 - Установити у 2008 році на обсяг природного газу, що використовується підприємствами хімічної галузі, перелік яких затверджується Міністерством промислової політики за погодженням з Державною податковою адміністрацією та Міністерством фінансів, як сировина відповідно до окремого договору купівлі-продажу з постачальником, збір у вигляді цільової надбавки до затвердженого тарифу на природний газ у розмірі 4 відсотка.
4) від 9 квітня 2008 року N 346 - Установити у 2008 році на обсяг природного газу, що використовується підприємствами хімічної галузі, перелік яких затверджується Міністерством промислової політики за погодженням з Державною податковою адміністрацією та Міністерством фінансів, як сировина відповідно до окремого договору купівлі-продажу з постачальником, збір у вигляді цільової надбавки до затвердженого тарифу на природний газ у розмірі 6 відсотків.
Збір за користування надрами для видобування корисних копалин (газ природний )
Порядок справляння плати за користування надрами для видобування корисних копалин та базові нормативи цієї плати затверджені постановою Кабінету Міністрів України від 12.09.97 № 1014 із змінами і доповненнями ( далі – Порядок № 1014) [40].
Проте, статтею 85 Закону України № 3235-ІУ Закону України «Про державний бюджет на 2006 рік» [12] встановлено, що у 2006 році запроваджуються базові нормативи плати за користування надрами для видобування окремих корисних копалин згідно з додатком № 9 до цього Закону, однак зміни до Порядку № 1014 щодо справляння цієї плати не внесено.
Одночасно, з метою приведення окремих норм законів у відповідність з бюджетним законодавством пунктом 1 статті 77 Закону № 3235-IУ зупинено на 2006 рік дію частини шостої статті 30 Кодексу України про надра в частині встановлення Кабінетом Міністрів України базових нормативів плати за користування надрами для видобування корисних копалин.
Частиною другою статті 4 Бюджетного кодексу України визначено, що при здійсненні бюджетного процесу в Україні положення нормативно-правових актів застосовуються лише в частині, в якій вони не суперечать положенням Конституції України, цього Кодексу та закону про Державний бюджет України.
Отже, у