Розвиток фінансового механізму газового комплексу України
Фінансовий ланцюг розрахунків в сегменті реалізації газу підприємствам бюджетного асігнування описується схемою:
а) підприємства бюджетного асігнування сплачують кошти за спожитий газ в 42 обласних ВАТ по розподілу та газопостачанню;
б) 42 ВАТ по розподілу та газопостачанню сплачують:
1) Отриманий ПДВ в ціні реалізації підприємствам теплокомуненерго в державний бюджет;
2) Збір – цільову надбавку в ціні реалізації споживачам – в державний бюджет;
3) За договорами з ДК «Газ України» та ДК «Укртрансгаз» суми за поставлений газ в обласні газові мережі (регульований НКРЕ граничний тариф);
4) Залишок коштів – витрати собівартості діяльності становлять прибуток ВАТ по розподілу та постачання газу, з якого вони сплачують податок на прибуток в державний бюджет.
в) ДК «Газ України» з отриманих від ВАТ по розподілу та газопостачанню коштів за обсяги поставленого газу сплачує:
1) Операції поставки імпортного газу в ДК «Газ України» підприємствам обласних ВАТ для бюджетних організацій звільнені від ПДВ, тому відрахувань в державний бюджет не передбачено;
2) За договорами з НАК «Нафтогаз України» суми за поставлений газ в транспортні мережі ДК «Укртрансгаз» для доставки в обласні газові мережі (регульований граничний НКРЕ тариф);
3) Залишок коштів – витрати собівартості діяльності становлять прибуток ДК «Газ України», з якого віна сплачує податок на прибуток в державний бюджет.
г) ДК «Укртрансгаз» з отриманих від ДК «Газ України» коштів за обсяги протранспортованого в їх мережі газу сплачує:
1) Сплачений ПДВ в тарифі за транспортировку імпортного газу в державний бюджет - відсутній;
2) Залишок коштів – витрати собівартості діяльності становлять прибуток ДК «Укртрансгаз», з якого віна сплачує податок на прибуток в державний бюджет.
д) НАК «Нафтогаз України» з отриманих від ДК «Газ України» коштів за обсяги поставленого газу готує:
1) Сплачує трейдерам «Газпрому» (Росія) кошти за поставлений обсяг імпортного газу в сегмент ринку споживачів – підприємства бюджетного асігнування України.
4. Ринок продажу імпортного газу промисловим підприємствам в якості палива та хімічної сировини.
За результатами дослідження отримані наступні характеристики цього сегменту ринку:
- ресурс сегменту наповнюється з ресурсів імпортованого природного газу Національної акціонерної компанії "Нафтогаз України" та окремих міжнародних спільних газотрейдерів з участю НАК «Нафтогаз України» (у першій половині 2008 року – СП ЗАТ «Укргазенерго»).
- обсяг прогнозного ресурсу сегменту на 2008 рік (виробничо-технологічні потреби 8,0 млрд.м3 ) - 47 млрд.м3 на рік;
- прогнозний обсяг споживання сегменту за газовим балансом України на 2008 рік – 33,13 млрд.м3 на рік;
- імпортований компанією НАК «Нафтогаз Українги» газ, передається для реалізації по договорам Дочірній Компанії «Газ України» НАК «Нафтогаз України» або на аукціонах – національним комерційним газотрейдерам за встановленими НКРЕ тарифами на верхній граничний рівень газу (без ПДВ, цільової надбавки,тарифів на транспортування, розподіл та постачання і реалізацію);
- імпортований СП ЗАТ «Укргазенерго» газ реалізується безпосередньо по договорам з промисловими підприємствами (при обсягу споживання вище 3 млн.м3 на рік) або на аукціонах – національним комерційним газотрейдерам за встановленими НКРЕ тарифами на верхній граничний рівень газу (без ПДВ, цільової надбавки,тарифів на транспортування, розподіл та постачання і реалізацію);
- Дочірня Компанія «Газ України» НАК «Нафтогаз України» або СП ЗАТ «Укргазенерго» заключає договір за нерегульованою НКРЕ ціною з Дочірнєю Компанією «Укртрансгаз» на транспортировку імпортованого трубопроводами високого тиску до вхідних регулюючих пристроїв промислових підприємств, без використання обласних та міських газорозподільних мереж середнього та низького тиску 42 обласних ВАТ по розподілу та постачанню газу до споживачів, оскільки вони мають ліцензії по роботі з регульованими тарифами та не мають права працювати за нерегульованими тарифами;
- для цього сегменту ринку встановлені регульовані НКРЕ ціни:
а) верхній рівень кінцевої ціни, яку платить споживач – промислове підприємство, без врахуванням всіх рентних платежів та спеціальних зборів і надбавок в ціни за добичу, транспортування, розподіл та постачання + 20% ПДВ, які сплачуються додатково до встановленого гранічного рівня ціни;
в) ціна, за якою ДК «Укртрансгаз» транспортує газ магістральними трубопроводами висого тиску ( 1 надбавка на ціну), та ціна збереження газу в підземних сховищах (2 надбавка на ціну);
Фінансовий ланцюг розрахунків в сегменті реалізації газу промисловим підприємствам описується схемою:
а) промислові підприємства безпосередньо сплачують кошти за прямими договорами на постачання імпортного газу за спожитий газ;
б) ДК «Газ України» та СП ЗАТ «Укргазенерго» сплачують:
1) Отриманий ПДВ в ціні реалізації промисловим підприємствам в державний бюджет;
2) Збір – цільову надбавку в ціні реалізації споживачам – в державний бюджет;
3) За договорами з ДК «Укртрансгаз» суми за поставлений газ в обласні газові мережі (нерегульований НКРЕ тариф);
4) Залишок коштів – витрати собівартості діяльності становлять прибуток ВАТ по розподілу та постачання газу, з якого вони сплачують податок на прибуток в державний бюджет.
в) НАК «Нафтогаз України» з отриманих від ДК «Газ України» коштів за обсяги поставленого газу:
1) Сплачує трейдерам «Газпрому» (Росія) кошти за поставлений обсяг імпортного газу в сегмент ринку споживачів – промисловим підприємствам .
г) СП ЗАТ «Укргазенерго» з коштів за обсяги поставленого газу:
1) Сплачує трейдерам «Газпрому» (Росія) кошти за поставлений обсяг імпортного газу в сегмент ринку споживачів – промисловим підприємствам.
5. Ринок транзитних послуг іноземним компаніям по транспортуванню та тимчасовому зберіганню в підземних сховищах російського та середньоазіатського газу, поставляємого магістральними газопроводами з кордонів «Росія-Україна» на кордон «Україна - країни Східної та Західної Європи».
За результатами дослідження отримані наступні характеристики цього сегменту ринку:
- ресурс сегменту наповнюється з ресурсів транзитного газу основних операторів: ВАТ «Газпром» (Росія) та його основних посередників-газотрейдерів «Газекспорт», «Росукренерго», «Ітера», а також експортуємого природного газу Національною акціонерною компанією "Нафтогаз України" в покриття боргів перед ВАТ «Газпром» за 1996 -2000 рр..
- обсяг прогнозного ресурсу сегменту на 2008 рік - 120 млрд.м3 на рік;
- транзитний газ та експортуємий компанією НАК «Нафтогаз України» газ, передається для транзиту монополісту - Дочірній Компанії «Укртрансгаз» НАК «Нафтогаз України» за обумовленою ціною транзиту в доларах США за 1000 м3 на кожні 100 км транзиту;
Фінансовий ланцюг розрахунків в сегменті міжнародного транзиту газу описується схемою:
а) НАК «Нафтогаз України» через ДК «Укртрансгаз» отримує плату за транзит від ВАТ «Газпром» (Росія) та його газотрейдерів за встановленою ціною 1,7 долара за 1000 м3 на кожні 100 км;
б) ВАТ «Газпром» та його газотрейдери в оплату послуг транзиту та збереження транзитного газу в підземних сховищах України поставляють російський газ за обумовленою ціною (315 доларів США за 1000 м3 на 2008 рік), що еквівалентно обсягам до 20 млрд.м3 газу на рік;
в) При задіянні в схемі поставок компанії «Росукренерго АГ», якій Україна сплачує за транзит туркменського газу «Туркменістан – Україна» по13,9 млрд.м3 щорічно, частина поставок російського газу заміщувалась туркменським, окрім цього компанія «Росукренерго» закачувала до 8 млрд.м3 власного газу в підземні сховища України для стабілізації поставок газу в Європу в зимній період.
Україна оголосила своєю метою приєднання до Угоди про енергетичну спільноту, яка поширює законодавство ЄС на ринки електроенергії та газу для країн, що не є членами ЄС, у Південно-східній Європі. На початку 2006 р. Мінпаливенерго розробляло пропозицію щодо проекту закону про ринок природного газу. Цей проект закону фокусується на конкурентному ринку газу та приведенні українського законодавства у відповідність до основних директив ЄС – зокрема, до Директиви ЄС з газу 2003/55. На сьогоднішній день такий важливий закон так і не прийнято.
Ще однією загрозою енергетичній безпеці держави можна вважати непродуманий метод поділу вітчизняного ринку за сортами споживачів газу, коли для одних створюються сприятливіші умови, що робить загальне конкурентне поле менш справедливим і дієздатним.
Ціни за природний газ для споживачів України і тарифи на транспортування і постачання встановлюються відповідно до регуляторних документів – методик застосування, затверджених НКРЕ. Ці методи передбачають додавання витрат, пов’язаних з розвідкою, транспортуванням і постачанням газу до загальних витрат з виробництва. НАК «Нафтогаз України» надсилає до НКРЕ ціни і їхні обґрунтування для поточного перегляду тарифів, а також перегляду тарифів на транспортування газу магістральними трубопроводами і постачання природного газу.
В рамках адаптації законодавства України в частині створення ринків природного газу необхідно передбачати такі основні засоби та механізми утворення ринку:
створення умов для діяльності незалежного регулятора ринків, який регулює відносини між учасниками ринків;
створення умов для незалежної діяльності операторів з транспортування та розподілу природного газу;
запровадження регульованого (на основі встановлених регулятором однакових незалежно від форм власності та недискримінаційних тарифів) доступу до засобів транспортування та розподілу природного газу;
запровадження справедливих, прозорих та недискримінаційних соціальних зобов’язань енергетичних компаній щодо надання послуг і захист найбільш незахищених категорій споживачів;
створення умов для розвитку внутрішніх та міждержавних газопроводів з метою забезпечення надійності функціонування енергетичних ринків, здійснення експортно-імпортних операцій та транзиту газу.
Головними особливостями перспективного спотового ринку природного газу слід вважати:
агрегування попиту та пропозиції для визначення відповідних кривих попиту та пропозиції системи, яке сприяє посиленню конкуренції між учасниками ринку;
спрощення визначення ринкової ціни природного газу (у тому числі за рахунок прозорості процесу формування ціни);
сприяння зростанню економічної ефективності системи за рахунок процесу визначення ціни природного газу, яка відображає короткострокові граничні витрати, тобто реальну економічну цінність газу в конкретний час та в конкретній точці ринкового простору;
змога оптимізації керування ризиками та портфеля контрактів: учасники ринку отримують змогу купувати газ з різних джерел та постачати його в різних напрямках, що дозволяє комбінувати шляхи постачань через декілька центрів, диверсифікуя ризики постачальників; крім того, спотовий ринок дає учасникам можливості по зниженню і цінових ризиків;
виступати як «остання надія» для ризиків по об'єктам: якщо одна з сторін контракту не викупила весь обсяг газу, обумовлений в довгостроковому контракті, інша сторона знає, що може тимчасово переорієнтуватися на спотовий ринок.
Основними умовами розвитку ліквідних спотових ринків вважаються:
надлишки пропозицій та транспортних потужностей природного газу;
забезпечення прозорих правил транспортування газу з жорсткою регламентацією послідовності дій учасників ринку та встановлення чітких часових обмежень, що обумовлено технологічними особливостями газопостачання;
наявність регулюючого органу для розробки правил, контролю за їх виконанням, моніторингу становища та внесення змін й доповнень;
участь достатньо великої кількості продавців та покупців на ринку, внаслідок чого ринок може відображати реальні цінові орієнтири;
використання контрактів, стандартизованих по найбільш суттєвим контрактним умовам з тим, щоб дати змогу виникнення єдиного ефективного механізму ціноутворення за ними;
відносна легкість входу та виходу на спотовий ринок;
доступ до інформації (саме необхідна прозорість ринку досягається через публічно доступні інформаційні джерела).
Серед інших особливостей спотового ринку можна назвати і наявність газових сховищ (СПГ), які в значному ступені забезпечують певні можливості цінового регулювання, шляхом наявності певного зв'язку між ціною газу та його обсягів в СПГ. Так в США діє біля 410 СПГ загальним об'ємом біля 110 млрд м3 природного газу, що дорівнює 1/5 річного споживання і йде нарощування цих обсягів. Ще однією позитивною особливістю спотового ринку є наявність зв'язку між розвитком спотового та фінансового ринків.
Слід зазначити, що загальні очікування щодо зниження цін внаслідок лібералізації ринків не повинні інтерпретуватися як безумовний ціновий прогноз. Дія інших факторів, впливаючих на ціни внутрішнього ринку, таких як, наприклад, раптова зміна цін на паливо на світових ринках, в змозі змінити кінцевий напрямок руху цін. Саме такий період має місце в сьогодні. Значне підвищення цін на головні ПЕР в значному ступені превалюють над перевагами лібералізованого ринку та змушують країни експортери ПЕР суттєво підвищувати і внутрішні ціни на ПЕР. Такі тенденції стають на заваді сталому економічному розвитку в світі і, зокрема, України (рис.3.1).
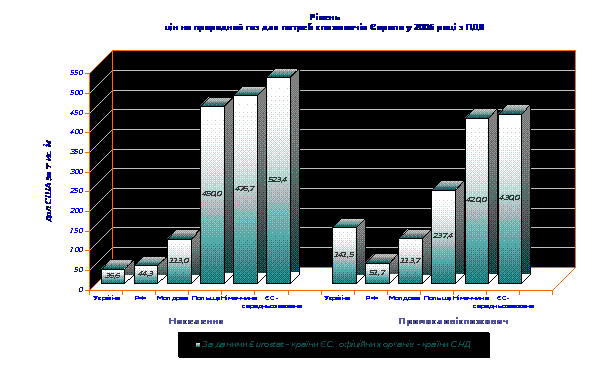
Рис.3.1. – Порівняння цін на газ в Україні, Росії та Європі [ ]
3.2 Основні напрямки та заходи удосконалення фінансового механізму
Обсяги видобутого газу у травні 2008 року в Україні майже відповідають показнику минулого року (1 728,4 млн. куб. м ), у тому числі підприємствами НАК “Нафтогаз України” видобуток газу менше рівня показника 2007 року на 16,3 млн. куб. м та дорівнює 1 591,7 млн. куб. м [108].
За 5 місяців 2008 року видобуток газу на 7,1 млн. куб. м (або на 0,1%) більше показника 5 місяців 2007 року та дорівнює 8 739,8 млн. куб. м, у тому числі обсяг видобутку газу підприємствами НАК “Нафтогаз України” менше на 53,8 млн. куб. м, та становить 8 045,8 млн. куб. м. [108].
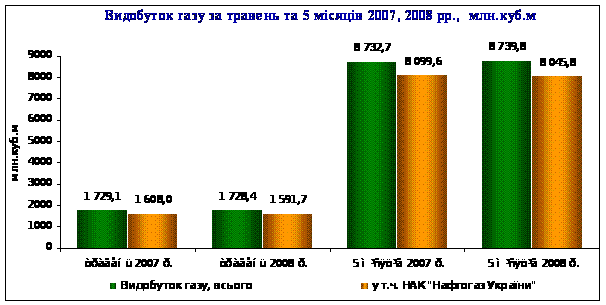
Рис.3.2. – Динаміка показників видобутку вітчизняного газу в Україні у 2007 -2008 роках [108]
За 5 місяців 2008 року територією України за оперативними даними протранспортовано (транзитом) 56,7 млрд. куб. м природного газу, що на 11,3 млрд. куб. м., або на 24,9% більше ніж за 5 місяців 2007 року.
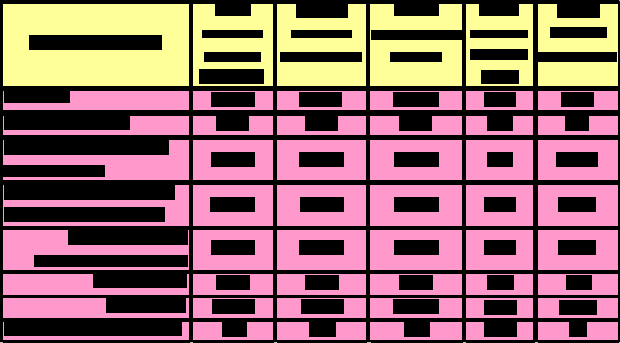
НАК ”Нафтогаз України” за 5 місяців 2008 року споживачам реалізовано 19 508,7 млн. кубометрів природного газу вартістю 12 370,2 млн. грн., за який сплачено 12 381,2 млн. грн. Рівень оплати за спожитий природний газ всіма категоріями споживачів України становить 100,1%.
Таблиця 3.1
Обсяги та оплата споживання природного газу за 5 місяців 2008 р. (за даними НАК "Нафтогаз України”) [108]
Розрахунки за спожитий природний газ енергогенеруючими компаніями України - за травень 2008 року обсяг спожитого природного газу енергогенеруючими компаніями України зменшився порівняно з аналогічним показником травня 2007 року на 8,0 млн. куб.м і склав 49,2 млн. куб. м.
За 5 місяців 2008 року енергогенеруючими компаніями України спожито 613,1 млн. куб. м природного газу, що на 187,6 млн. куб. м або на 44,1% більше порівняно із відповідним періодом минулого року.
Рівень розрахунків енергогенеруючих компаній (з урахуванням попередньої оплати) за спожитий природний газ протягом травня 2008 року становив – 123,7% та за 5 місяців 2008 року – 100,3%.
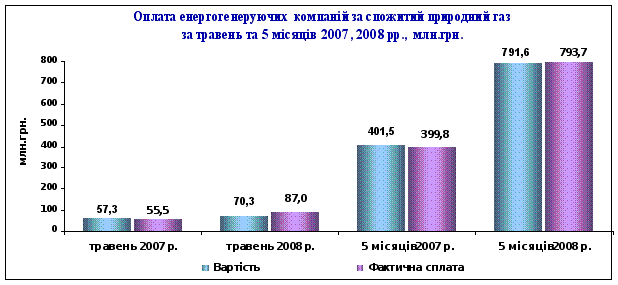
Рис.3.3. – Динаміка показників оплати ТЕК спожитого газу в Україні у 2007 - 2008 роках [108]
Дебіторська заборгованість підприємств, що знаходяться в корпоративному управлінні НАК „Нафтогаз України” станом на 01.04.2008 складає 49 029,5 млн. грн.
Заборгованість споживачів за спожитий природний газ з урахуванням боргів 1999-2008 рр. станом на 01.06.2008 становить 6 199,3 млн. грн. Передплата протягом 5 місяців 2008 року склала 10,9 млн. грн.
Кредиторська заборгованість підприємств, що знаходяться в корпоративному управлінні НАК „Нафтогаз України” станом на 01.04.2008 складає 71 424,2 млн. грн.
У 2007 році споживання газу в Україні склало 76,4 млрд. м3 газу, в тому числі населенням – 18,0 млрд. м3, на виробничо-технологічні потреби газодобувних та газотранспортних підприємств – 7,5 млрд. м3.
Відповідно до балансу надходження та розподілу природного газу в Україні у 2007 році для власного споживання отримано за імпортом 55,9 млрд. м3 (з Російської Федерації та з країн Середньої Азії).
Під час формування стратегії імпортної політики НАК “Нафтогаз України” здійснює переорієнтацію з укладання спотових угод на укладання довгострокових контрактів на реалізацію вуглеводнів з визначенням ціни реалізації за формулами, що враховують зміни світових цін на вуглеводневу сировину.
Перспективними джерелами імпорту газу в Україну можуть бути: Туркменістан, Казахстан (з використанням системи діючих газопроводів), Азербайджан, Іран, Ірак, в тому числі з використанням перспективного газопроводу „Набукко” (розробляється програмою INOGATE під егідою ЄС), траса якого проходитиме через Туреччину, Болгарію, Румунію, Угорщину.
Україна може приєднатись до цієї системи і зацікавлена в реалізації даного проекту. Серед можливих варіантів постачання природного газу в Україну з використанням газопроводу „Набукко” варто відзначити такі:
постачання газу зворотним шляхом по вивільненому газопроводу від КС “Лозинець” (Болгарія) до м.Ізмаїл (Україна);
постачання газу з чорноморських портів Трабзон (Туреччина) або Супса (Грузія) – до України (Одеса, Феодосія) у компремованому або скрапленому вигляді. Для цього необхідно збудувати газопроводи–відводи, в першому випадку – від газопроводу „Набукко” до п.Трабзон, у другому – від газопроводу Баку-Тбілісі-Ерзурум до п.Супса;
заміщення російським газом на кордоні Україна – Росія.
Альтернативними шляхами поставок газу в Україну та Європу є маршрути Іран – Європа та нові маршрути Туркменістан – Європа, які б проходили через Україну. На користь вибору саме цих країн свідчить динаміка зміни їх експортного потенціалу (рис.3.5).
Вибір конкретних варіантів диверсифікації надходження природного газу в Україну потребує більш детального техніко-економічного обґрунтування, яке має бути виконано в межах програми диверсифікації постачання природного газу в Україну.
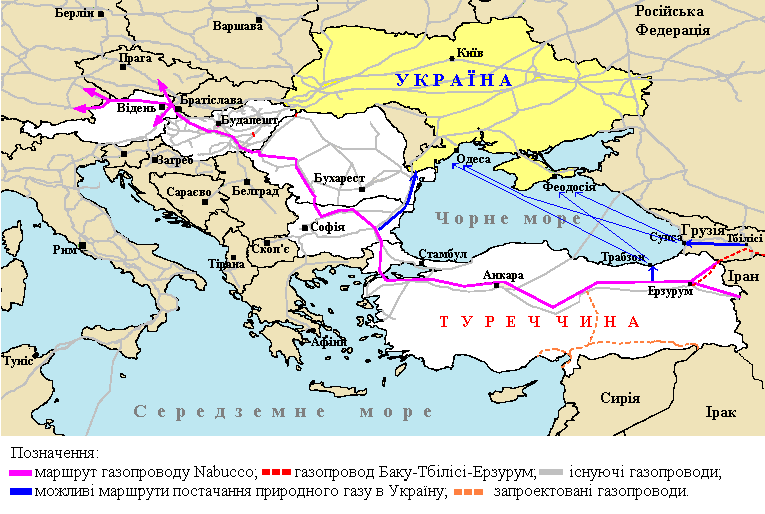
Рис.3.4. - Маршрут газопроводу „Набукко” та можливі варіанти постачання природного газу в Україну з використанням болгарської та турецької ділянок газопроводу [108]
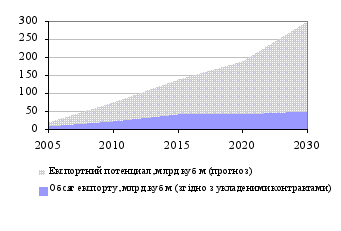
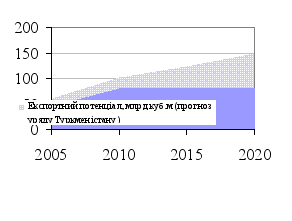
Рис.3.5. - Динаміка зміни експортного потенціалу природного газу Ірану та Туркменістану, млрд. м3 [108]
Можливі альтернативи постачання природного газу в Україну слід розглядати з урахуванням таких об'єктивних чинників:
диверсифікація джерел та шляхів постачання газу в Україну – стратегічний напрям на перспективу;
на сьогодні постачання природного газу в Україну з альтернативних джерел дорожче за природний газ, який транспортується через або з території Росії;
альтернативні джерела та шляхи постачання газу в Україну повинні бути узгоджені з перспективами постачання газу до країн ЄС, передбаченими програмою INOGATE;
реалізація альтернативних проектів постачання газу в Україну має виконуватись у межах створених для цього консорціумів.
У газорозподільній мережі мають місце виробничо-технологічні втрати природного газу, як нормовані, так і понаднормативні.
У 2006 році ці втрати склали 1,9 млрд. м3 (1,1 млрд. м3 – нормовані втрати, 0,8 млрд. м3 – понаднормативні) або 2,8% від обсягів використання газу споживачами України. У 2007 році з урахуванням розвитку газорозподільної мережі нормовані втрати склали 1,2 млрд. м3.
Втрати природного газу в газотранспортній системі України (балансові втрати) у 2006 році склали 1,06 млрд. м3, або 0,5% від обсягів надходження газу. У 2007 році вони зменшились на 90 млн.куб.м і склали 0,97 млн.куб.м.
Довідково: під час транспортування природного газу в газотранспортній системі щороку витрачається (переважно на роботу газоперекачувальних агрегатів) 5,5 - 5,8 млрд. м3 газу, в газорозподільній мережі – 0,016 млрд. м3.
У зв'язку з розвитком газифікації (збільшення протяжності газопроводів, зростання кількості газифікованих квартир, об'єктів тощо), старінням газопроводів і зношеністю обладнання нормовані втрати газу в газорозподільних мережах дещо підвищаться і до 2030 року складуть близько 2% від обсягів споживання.
Очікується, що втрати природного газу в газотранспортній системі у 2030 році досягнуть рівня 0,3% від обсягів його транспортування.
Основні напрямки зменшення втрат природного газу:
вдосконалення нормативно-правової бази щодо забезпечення надійної роботи газотранспортної системи та обліку виробничо-технологічних витрат природного газу;
модернізація та заміна фізично зношених газоперекачувальних агрегатів;
завершення оснащення житлового фонду лічильниками природного газу до 2015 року;
введення розрахунків за спожитий газ в енергетичних одиницях – ТДж або ГВт/год.;
будівництво на кордоні з Росією та Білоруссю пунктів вимірювання газу, що дублюють російські та білоруські;
завершення оснащення газовимірювальних станцій на виході газу з України та газорозподільних станцій (ГРС) І категорії високоточними дублюючими приладами обліку природного газу.
Станом на 01.01.08 залишкові запаси газу в Україні становлять 1023,8 млрд. м3. Умови видобутку з родовищ, що на даний час вже введено в розробку, постійно ускладнюються через низку чинників. Більше 75% газових родовищах мають початкові видобувні запаси менше 10 млрд. м3. Лише 4 родовища мали початкові видобувні запаси газу більше 100 млрд. м3 (Яблунiвське, Єфремiвське, Західно-Хрестищенське, Шебелинське). Важливо, що ці 4 родовища забезпечують більше 25% поточного видобутку природного газу і сьогодні.
На найближчу та подальшу перспективу рівні видобутку газу в Україні будуть визначати такі складові:
підвищення ефективності видобутоку вуглеводнів з родовищ, що знаходяться в експлуатації;
прискорена розробка запасів з нових родовищ;
приведення цін на газ для всіх категорій споживачів до економічно обґрунтованого рівня.
Зважаючи на динаміку видобутку газу з введених в розробку родовищ та прогнозної зміни розвіданих запасів вуглеводневої сировини, нв рис.3.4 наведено розраховані обсяги видобутку газу на прогнозний період (внутрішні джерела, базовий сценарій) [ ].
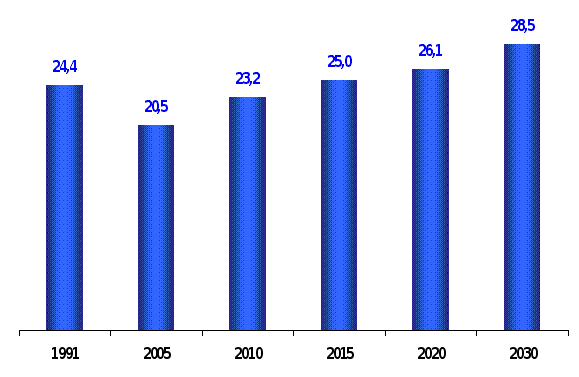
Рис.3.6. – Динаміка та прогноз власного видобутку газу в Україні, млрд. м3 [108]
За оптимістичним сценарієм прогнозується видобуток природного газу на території України у 2010 р. в обсязі 23,5 млрд. м3, у 2015 р. – 25,5 млрд. м3, у 2020 р. – 26,6 млрд. м3 та у 2030 р. – 30,1 млрд. м3, а за песимістичним – 20,8 млрд. м3 у 2010 р., 23,0 млрд. м3 – у 2015 р., 24,6 млрд. м3 – у 2020 р. та 26,9 млрд. м3 – у 2030 р.
Передбачається, що видобуток газу на прогнозний період здійснюватимуть переважно вітчизняні компанії.
До робіт з геологорозвідки та видобутку природного газу в глибоководній частині шельфу Чорного моря залучатимуться іноземні інвестиції та технології міжнародних нафтогазових компаній.
Найперспективніші в економічному аспекті ресурси газу, як і нафти, знаходяться в зоні Близького та Середнього Сходу, Північної та Центральної Африки. Країни, що знаходяться в цих зонах і володіють значними запасами вуглеводнів, як правило, мають невисокий рівень розвитку економіки, яка має сировинну спрямованість і базується переважно на видобутку корисних копалин. Рівень економічного розвитку цих країн змушує їх уряди поліпшувати інвестиційний клімат і впроваджувати програми значного нарощування видобутку нафти і газу, розвитку відповідної інфраструктури. Українські підприємства, володіючи високим технічним та кадровим потенціалом, можуть мати конкурентні переваги за рахунок більш низької собівартості послуг, що надаються, і робіт. Сприятиме цьому традиційно позитивні взаємовідносини країн цього регіону з країнами колишнього СРСР, в т. ч. і з Україною. Провідну роль у просуванні на міжнародні ринки видобутку газу має відігравати НАК “Нафтогаз України".
У зв’язку з тим, що у подальшому практично весь потенціал збільшення нафтогазовидобутку буде сконцентровано в таких країнах, як Саудівська Аравія, Об’єднані Арабські Емірати, Алжир, Кувейт, Лівія, Росія, Казахстан, Іран та, можливо, Ірак і Ангола, вони розглядаються як першочергові для отримання ліцензій на розвідку і подальшу розробку родовищ газу.
Виходячи з техніко-економічних обґрунтувань проектів, підготовлених НАК „Нафтогаз України”, передбачається, що видобуток природного газу українськими компаніями за межами України розпочнеться у 2010 р. і буде зростати, сягнувши у 2030 р. до 11,6 млрд. м3 на рік (рис.3.7).
Реалізація проектів з видобутку газу за межами України має відбуватись таким чином: супроводжуватися за участю українських спеціалізованих компаній в реалізації проектів модернізації та спорудження нафтогазової інфраструктури та нафтогазотранспортних систем: постачанням нафтопромислового обладнання та устаткування; наданням сервісних послуг у нафтогазовій сфері; обміном досвідом та фахівцями з метою підготовки кадрів; наданні технічно-інформаційної підтримки. Основним напрямком цієї діяльності має стати участь українських нафтогазовидобувних підприємств в освоєнні нафтогазових ресурсів зарубіжних країн на основі концесійних угод і угод про розподіл продукції.
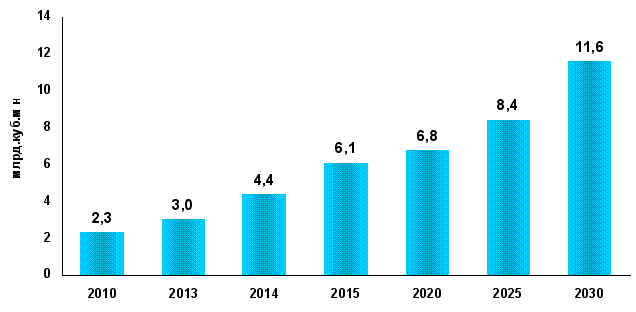
Рис.3.7. - Прогнозований річний видобуток природного газу українськими компаніями за межами України, млрд. м3 на рік (базовий сценарій) [108]
За оптимістичним сценарієм прогнозується видобуток природного газу за межами України у 2010 р. – 2,5 млрд.м3, у 2015 р. – 6,2 млрд.м3, у 2020 р. – 6,9 млрд.м3, у 2030 р. – 12,2 млрд.м3, а за песимістичним – у 2010 р. – 2 млрд.м3, у 2015 р. – 5,5 млрд.м3, у 2020 р. –6,4 млрд.м3, у 2030 р. – 10,9 млрд.м3.
Таблиця 3.2
Техніко-економічні показники проектів видобутку природного газу НАК „Нафтогаз України” за межами України [108]
| Показник | Країна | ||
| Казахстан | Алжир | Лівія | |
| Ресурс газу, млрд. м3 | 16,1 | 16,2 | 18 |
| Ресурс нафти, млн.тонн | 63 | ||
| Очікуваний видобуток газу, млрд. м3 | 16,1 | 15,4 | 14,8 |
| Очікуваний видобуток нафти, млн.тонн | 53,1 | ||
| Загальна вартість проекту, млн. USD | 283 | 350 | 868 |
| в т.ч. українського інвестора | 209 | 304 | 868 |
| Грошовий потік, млн. USD | 183 | 357 | 1690 |
| Дисконтований грошовий потік, млн. USD | 74,5 | 97,3 | 404,6 |
| Термін окупності, роки | 6 | 7 | 7 |
Газотранспортна система України (ГТС) складається з 37,6 тис. км газопроводів різного призначення та продуктивності, 73 компресорних станцій із 110 компресорними цехами, де встановлено 703 газоперекачувальні агрегати загальною потужністю 5,4 тис. МВт, 1607 газорозподільних станцій, 13 підземних сховищ газу загальною місткістю за активним газом понад 32,0 млрд. м3 та об’єкти інфраструктури.
На "вході" ГТС спроможна прийняти до 290 млрд. м3, а на “виході” передати 175 млрд. м3 природного газу, в т.ч. 140 млрд. м3 - до країн Західної та Центральної Європи.
На сьогодні близько 29% газопроводів відпрацювали свій амортизаційний термін, майже 60% експлуатуються від 10 до 33 років. Майже третина із 703 ГПА КС виробила свій моторесурс або близька до цього і потребує реконструкції.
На рис.3.8 наведені результати аналізу стратегічної важливості підтемнихних сховищ газу в Україні для стабільності забезпечення газом країн Європи.
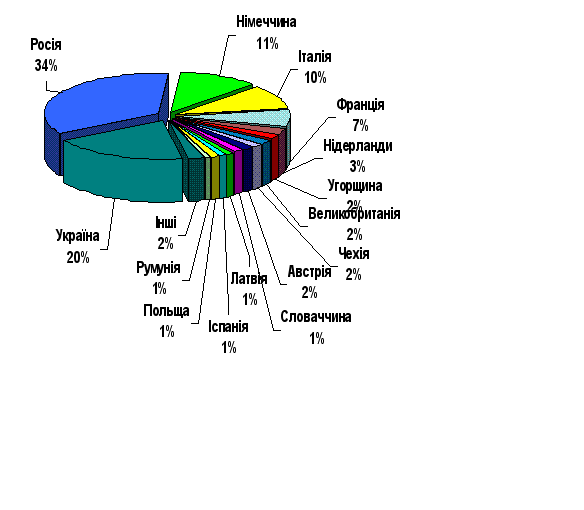
Рис.3.8. - Частка активної місткості ПСГ країн Європи у 2007 р. [108]
Забезпечення споживачів природним газом здійснюється газовими мережами тиском до 1,2 МПа, довжина яких становить близько 287 тис. км. Необхідний режим газопостачання в цих мережах забезпечують близько 51 тис. газорегуляторних пунктів (ГРП).
Система газопостачання природного газу тиском до 1,2 МПа має значний ступінь зносу і, крім цього, експлуатується в складних умовах інженерної інфраструктури населених пунктів. Так, 11,6 тис. км розподільчих газопроводів (або близько 7%) та 4,9 тис. газорегуляторних пунктів (або близько 14%) вже відпрацювали свій амортизаційний термін.
Зважаючи на терміни експлуатації газопроводів та їх технічний стан, для підтримання надійного та ефективного функціонування до 2015 року планується повністю завершити реконструкцію всіх компресорних станцій. До 2030 року буде завершено модернізацію та техпереоснащення газотранспортної системи з використанням найбільш сучасних та ефективних технологій.
Сучасний рівень цін на природний газ у країнах Європи становить 220-350 USD/тис.м3 для промислових споживачів та 550-600 USD/тис.м3 для побутових споживачів з тенденцією до подальшого зростання. У зв’язку з лібералізацією енергетичних ринків, неминучим є наближення цін на природний газ в Україні до рівня світових.
Зростання ціни на природний газ до середньоєвропейського рівня призведе до зниження його конкурентоспроможності у виробництві досить широкого спектру товарної продукції та послуг в Україні. Найбільші зміни відбуватимуться під час вибору первинного енергоносія для виробництва тепла та електроенергії.
Прогнозоване зростання світових цін на нафту та природний газ відбуватиметься в умовах відносно стабільних цін на вугілля та ядерне паливо, що підвищує конкурентоспроможність гідравлічних, атомних і теплових електростанцій, які працюють на вугіллі та стимулює розвиток нетрадиційних та відновлювальних джерел енергії. Тому перевага у структурі палива для виробництва енергії в Україні надаватиметься власному урану та вугіллю, що забезпечить певну стабільність паливної складової на електричну енергію та підвищить рівень енергетичної безпеки країни.
Водночас прогнозоване відставання темпів зростання цін на електричну енергію від цін на природний газ та нафту створює економічні умови для використання електричної енергії замість природного газу та мазуту у системах промислового та побутового теплозабезпечення.
З метою оптимізації режимів виробництва електричної енергії та підвищення коефіцієнта використання потужностей атомних енергоблоків шляхом збільшення споживання електроенергії в години „нічного провалу” доцільно поетапно замінювати газовий нагрів системами акумуляційного електронагріву, які є споживачами-регуляторами, забезпечивши оптимальне управління зонними та диференційованими тарифами на електричну енергію. Це дозволить суттєво знизити обсяги споживання природного газу на потреби опалення.
Окрім використання акумуляційних систем електронагріву, масштабне витіснення вуглеводневого палива із систем низько- та середньотемпературного нагріву (технологія опалення, гаряче водопостачання, вентиляція та кондиціонування) забезпечить використання електричних теплогенераторів та термотрансформаторів.
Заміна газових котелень на електричні теплогенератори та акумуляційний електричний нагрів може забезпечити витіснення більше половини природного газу, що використовується для теплопостачання у промисловості і побуті.
Забезпечення та регулювання ринку нафтопродуктів України передбачається за рахунок переробки нафти і газового конденсату власного видобутку та видобутих українськими компаніями за межами України, заміщенням моторного палива стиснутим (метан) та скрапленим (пропан-бутан) газом, а також рідким паливом, отриманим внаслідок переробки органічної маси (ріпаку, зерна, цукрових буряків тощо) та кам’яного вугілля.
Враховуючи наведені факти, за базовим сценарієм прогнозується таке споживання основних енергоресурсів до 2030