Теория и практика валютного дилинга
Прикладное пособие
FOREIGN EXCHANGE AND MONEY MARKET OPERATIONS
Москва
1995
Содержание
Глава 1 ВАЛЮТНЫЙ РЫНОК И ВАЛЮТНЫЕ ОПЕРАЦИИ
1.1. Обозначения иностранных валют
1.2. Характеристика валютных рынков
1.3. Участники валютного рынка
1.4. Круглосуточность рынков
1.5. Дата валютирования и дата окончания
1.6. Срочность операций
Глава 2 ДЕПОЗИТНЫЕ ОПЕРАЦИИ
2.1. Определение
2.2. Денежные рынки
2.3. Срочность депозитов
2.4. Процентные ставки и формула простого процента
2.5. Стороны bid и offer и размер маржи в котировке процентных ставок
2.6. Депозитная позиция и процентный арбитраж
2.7. Межбанковские и клиентские депозиты
Глава 3 ТЕКУЩИЕ КОНВЕРСИОННЫЕ И ФОРВАРДНЫЕ ОПЕРАЦИИ
3.1. Определение конверсионных операций
3.2. Операции типа спот
3.2.1. Валютный курс и котировки
3.2.2. Стороны bid и offer и размер маржи в котировке валютных курсов
3.2.3. Открытая валютная позиция
3.2.4. Арбитражные и клиентские конверсионные операции
3.2.5. Кросс-курсы
3.3. Форвардные операции
3.3.1. Форвардные сроки
3.3.2. Использование форвардных сделок
3.3.3. Расчет форвардного курса
3.3.4. Курс аутрайт для сделок с датой валютирования до спота
3.3.5. Форвардный курс для ломаных дат
3.3.6. Форвардные кросс-курсы
3.3.7. Валютные свопы
3.3.8. Котировки своп
3.3.9. Использование сделок своп
Глава 4 МЕТОДЫ ПРИНЯТИЯ РЕШЕНИЙ И СТРАТЕГИЯ ДИЛИНГОВЫХ ОПЕРАЦИЙ
4.1. Множественность валютных курсов.
4.2. Процесс установления валютного курса
4.3. Банки маркет-мейкеры и мелкие банки
4.4. Функционирование брокерских фирм
4.5. Стратегия валютного арбитража
4.6. Рабочий день валютного дилера
4.7. Анализ фундаментальных факторов
4.8. Технический анализ и типы графиков
4.9. Основные фигуры технического анализа
4.10. Краткосрочные неожиданные факторы
4.11. Валютный дилинг типа доллар/рубль
4.12. Стратегия процентного арбитража
Глава 5 ОРГАНИЗАЦИЯ ВАЛЮТНОГО ДИЛИНГА.
5.1. Дилинговый зал и его структура
5.2. Информационное и дилинговое оборудование.
5.3. Сокращения слов, используемые дилерами
5.4. Техника заключения конверсионных сделок
5.5. Платежные инструкции
5.6. Техника заключения депозитных сделок
5.7. Пролонгация депозитов
5.8. Техника заключения форвардных сделок
5.9. Лимиты, используемые в дилинге
5.9.1. Разновидности лимитов
5.9.2 Порядок документооборота при операциях валютного дилинга.
Глава 6 ОФОРМЛЕНИЕ СДЕЛОК И РАСЧЕТЫ ПО ВАЛЮТНЫМ ОПЕРАЦИЯМ
6.1. Функции отдела расчетов по валютным операциям (Back-office)
6.2. Сообщения, используемые при оформлении конверсионной сделки
6.3. Оформление подтверждений по конверсионной сделке
6.4. Оформление платежных поручений
6.5. Оформление уведомлений о получении средств
6.6.Сообщения, используемые при оформлении депозитной сделки.
6.7. Оформление подтверждений по депозитной сделке
Приложение 1. Таблица дилинговых кодов банков и организаций в системе REUTERS
Приложение 2. Генеральное соглашение об общих условиях проведения операций на внутреннем валютно-финансовом рынке
Приложение 3. Договор на информационное обслуживание
Глава 1 ВАЛЮТНЫЙ РЫНОК И ВАЛЮТНЫЕ ОПЕРАЦИИ
1.1. Обозначения иностранных валют
В мировой практике приняты следующие трехбуквенные латинские обозначения валют, наиболее часто используемых в международном и отечественном обороте:
| USD | доллар США |
| DEM | немецкая марка |
| JPY | японская иена |
| GBP (STG) | английский фунт стерлингов |
| CHF (SFR) | швейцарский франк |
| FRF | французский франк |
| NLG (DFL) | нидерландский гульден |
| ITL (LIT) | итальянская лира |
| BEF | бельгийский франк |
| ECU (XEU) | ЭКЮ, европейская валютная единица |
| AUD | австралийский доллар |
| NZD | новозеландский доллар |
| CAD | канадский доллар |
| SGD | сингапурский доллар |
| ATS | австрийский шиллинг |
| ESP | испанская песета |
| SEK | шведская крона |
| NOK | норвежская крона |
| DKK | датская крона |
| FIM | финская марка |
| РТЕ | португальское эскудо |
| GRD | греческая драхма |
| RUR | российский рубль |
| UAK | украинский карбованец |
| BYR | белорусский рубль |
| KZT | казахский тенге |
Помимо стандартных обозначений существует также дилерский жаргон, используемый в переговорах. Доллар может выступать с разной эмоциональной и смысловой нагрузкой в следующих названиях: greenback («зеленая спинка» или просто «зеленый»), buck (бакс), dolly, US currency unit (валюта США), или просто обозначаться значком $$. Немецкие марки могут называться «бундесы», швейцарские франки — свисси (swissy), французские франки — парижи (Paris), австралийские доллары — осси (aussie), а новозеландские доллары — киви (kiwi). Британские фунты могут называться паундами (Great Britain Pounds) или стерлингами (sterlings), голландские гульдены также порой обозначают как флорины (Dutch Florins).
Валюты стран Юго-Восточной Азии, в последние годы активно торгуемые на мировых валютных рынках — сингапурский доллар, таиландский бат, малайзийский ринггит, индонезийская рупия и филиппинское песо относят к разряду экзотических валют (exotic currencies). Однако к разряду экзотических для мировых рынков валют в более широком смысле следует относить также денежные единицы латиноамериканских стран и стран Восточной Европы, в том числе российский рубль.
1.2. Характеристика валютных рынков
Валютный рынок — это вся совокупность конверсионных и депозитно-кредитных операций в иностранных валютах, осуществляемых между контрагентами — участниками валютного рынка по рыночному курсу или процентной ставке.
Валютные операции — контракты агентов валютного рынка по купле-продаже, расчетам и предоставлению в ссуду иностранной валюты на конкретных условиях (сумма, обменный курс, процентная ставка, период) с выполнением на определенную дату. Текущие конверсионные операции (по обмену одной валюты на другую), а также текущие депозитно-кредитные операции (на срок до одного года) составляют основную долю валютных операций.
Главное отличие конверсионных операций от депозитно-кредитных заключается в том, что первые не имеют протяженности во времени, то есть осуществляются в некоторый момент времени, тогда как депозитные операции имеют продолжительность во времени и разную срочность.
Рынки можно классифицировать по нескольким признакам:
По виду операций
Например, существуют мировой рынок конверсионных операций (в нем можно выделить рынки конверсионных операций типа доллар/марка или доллар/японская иена), а также мировой рынок депозитных операций.
По территориальному признаку
Принято выделять следующие крупные рынки: европейский, североамериканский, дальневосточный. В них выделяют крупные международные валютно-финансовые центры: в Европе — Лондон, Цюрих, Франкфурт-на-Майне, Париж и т. д.; в Северной Америке — Нью-Йорк; В Азии — Токио, Сингапур, Гонконг.
Можно говорить также о существовании национальных валютных рынков (например, валютный рынок Российской Федерации) с широким комплексом валютных операций.
Как пересечение территориальных рынков и рынков по видам операций
Например, правомерно говорить о существовании европейского рынка долларовых депозитов или азиатского рынка конверсионных операций немецкая марка/японская иена.
Объемы операций мирового валютного рынка постоянно растут. Это связано с развитием международной торговли и отменой валютных ограничений во многих странах. По данным Банка международных расчетов (г. Базель) ежедневный объем конверсионных операций в мире составлял в 1989 г. 932 млрд. долларов США, а в декабре 1993 г. уже превысил 1100 млрд. долларов и продолжает ежегодно увеличиваться примерно на 5-7 процентов. На Лондонский рынок приходится порядка 480 млрд. долларов ежедневного оборота, Нью-Йорк обменивает около 220 млрд., Токмо около 170 млрд. долларов. Гораздо скромнее объемы торговли валютами в менее крупных центрах: в Сингапуре — 90 млрд. долларов, Франкфурте-на-Майне — около 60 млрд. долларов.
1.3. Участники валютного рынка
Основными участниками валютного рынка являются:
Коммерческие банки
Они проводят основной объем валютных операций. В банках держат счета другие участники рынка и осуществляют с ними необходимые конверсионные и депозитно-кредитные операции. Банки как бы аккумулируют (через операции с клиентами) совокупные потребности рынка в валютных конверсиях, а также в привлечении/ размещении средств и выходят с ними на другие банки. Помимо удовлетворения заявок клиентов банки могут проводить операции и самостоятельно за счет собственных средств.
В конечном итоге валютный рынок представляет собой рынок межбанковских сделок, и, говоря впоследствии о движении курсов валют и процентных ставках, следует иметь в виду межбанковский валютный рынок.
На мировых валютных рынках наибольшее влияние оказывают крупные международные банки, ежедневный объем операций которых достигает миллиардов долларов. Это такие банки, как Deutsche Bank, Barclays Bank, Union Bank of Switzerland, Citibank, Chase Manhattan Bank, Standard Chartered Bank и другие.
Фирмы, осуществляющие внешнеторговые операции
Компании, участвующие в международной торговле предъявляют устойчивый спрос на иностранную валюту (в части импортеров) и предложение иностранной валюты (экспортеры), а также размещают и привлекают свободные валютные остатки в краткосрочные депозиты. При этом данные организации прямого доступа на валютный рынок, как правило, не имеют и проводят конверсионные и депозитные операции через коммерческие банки.
Компании, осуществляющие зарубежные вложения активов (Investment Funds, Money Market Funds, International Corporations)
Данные компании, представленные различного рода международными инвестиционными фондами, осуществляют политику диверсифицированного управления портфелем активов, размещая средства в ценных бумагах правительств и корпораций различных стран. На дилерском сленге их называют просто фондами или funds; наиболее известен фонд «Quantum» Джорджа Сороса, проводящий успешные валютные спекуляции.
К данному виду фирм относятся также крупные международные корпорации, осуществляющие иностранные производственные инвестиции: создание филиалов, совместных предприятий и т.д., такие как, например, Ксерокс, Нестле, Дженерал моторе, Бритиш петролеум и другие.
Центральные банки
В их функцию входит управление валютными резервами, проведение валютных интервенций, оказывающих влияние на уровень обменного курса, а также регулирование уровня процентных ставок по вложениям в национальной валюте.
Наибольшим влиянием на мировые валютные рынки обладает центральный банк США — Федеральная Резервная Система (US Federal Reserve или кратко FED). Далее за ним следуют центральный банк Германии — Бундесбанк (Deutsche Bundesbank) и Великобритании — Банк Англии (Bank of England называемый также Old Lady).
Частные лица
Физические лица проводят широкий спектр неторговых операций в части зарубежного туризма, переводов заработной платы, пенсий, гонораров, покупки и продажи наличной валюты.
Валютные биржи
В ряде стран с переходной экономикой функционируют валютные биржи, в функции которых входит осуществление обмена валют для юридических лиц и формирование рыночного валютного курса. Государство обычно активно регулирует уровень обменного курса, пользуясь компактностью биржевого рынка.
Валютные брокерские фирмы
В их функцию входит сведение покупателя и продавца иностранной валюты и осуществление между ними конверсионной или ссудно-депозитной операции. За свое посредничество брокерские фирмы взимают брокерскую комиссию в виде процента от суммы сделки.
Брокерская фирма, обладающая информацией о запрашиваемых курсах и ставках, является местом, где формируется реальный валютный курс и реальные процентные ставки по уже заключенным сделкам. Коммерческие банки получают информацию о текущем уровне курса от брокерских фирм.
Среди брокерских фирм на международных валютных рынках наиболее известны такие, как Lasser Marshall, Bierbaum, Harlow Butler, Tullet and Tokyo, Coutts, Tradition и другие.
На российском рынке брокерские услуги по конверсионным и депозитным операциям предоставляют брокерские компании: Intermoney Financial Products, Межбанковский финансовый дом, Российская международная валютно-фондовая биржа, фирма АДИКС.
1.4. Круглосуточность рынков
Функционирование валютных рынков не прекращается ни на минуту. Свою работу в календарных сутках они начинают на Дальнем Востоке, в Новой Зеландии (Веллингтон), проходя последовательно часовые пояса — в Сиднее, Токио, Гонконге, Сингапуре, Москве, Франкфурте-на-Майне, Лондоне и заканчивая день в Нью-Йорке и Лос-Анджелесе.
Отсчет часовых поясов традиционно ведется от нулевого меридиана, проходящего через Гринвич (предместье Лондона), а время носит название мирового или GMT — Greenwich Meridian Time. В зависимости от сезона (летнего или зимнего) время в различных финансовых центрах земного шара будет отличаться от мирового времени GMT на количество часов, приведенных в следующей таблице:
Табл. 1
| Финансовый | Разница в часах | от времени GMT |
| центр | Зимой | Летом |
| Веллингтон | +11 | +12 |
| Сидней | +9 | +10 |
| Токио | +9 | +9 |
| Гонконг | +8 | +8 |
| Сингапур | +7 | +8 |
| Москва | +3 | +4 |
| Франкфурт-на-Майне | +1 | +2 |
| Цюрих | +1 | +2 |
| Лондон | 0 | +1 |
| Нью-Йорк | -5 | -4 |
| Лос-Анджелес | -8 | -7 |
Из таблицы видно, что для того, чтобы получить значение времени в Лондоне, достаточно от московского времени отнять 3 часа, а Нью-Йорк отстоит от Москвы на 8 часов.
Обычно валютные и финансовые рынки страны работают 8-9 часов. Географическая протяженность рынков приводит к тому, что характер торговли валютами и денежными ресурсами может значительно различаться по мере вступления в работу более поздних регионов. С самого утра активно работают азиатские рынки, однако Сидней и Токио уже закрываются, когда начинает работу европейский валютный рынок. Рынок в Нью-Йорке открывается после обеда в Лондоне и ближе к вечеру в Москве.
Достаточно удобное расположение Москвы в среднем часовом поясе позволяет московским банкам в обычные рабочие часы связаться с функционирующими практически всеми основными валютно-финансовыми центрами: утром до полудня можно связаться с Токийским рынком, до обеда — Сингапурским; Лондонский рынок начинает работу приблизительно в 11 часов утра по московскому времени, а после 16 часов начинаются операции в Нью-Йорке.
1.5. Дата валютирования и дата окончания
При осуществлении любой сделки следует различать две даты:
дату заключения сделки (по телефону, телексу, письменно и т. д.) и дату исполнения сделки, то есть физического перемещения денежных средств. Дата исполнения условий сделки называется датой валютирования (value date).
Для безналичных конверсионных операций дата валютирования означает календарное число, в которое произведен реальный обмен денежных средств в виде получения купленной валюты и поставки проданной валюты контрагенту сделки.
Для депозитных операций датой валютирования будет являться дата начала депозита, т.е. дата поступления средств на счет заемщика. Датой окончания депозита (maturity date) служит дата возврата основной суммы на счет кредитора.
Датами валютирования и датами окончания контракта являются только рабочие дни, исключая выходные и праздничные дни для данной валюты.
1.6. Срочность операций
Для операций, обладающих протяженностью во времени (депозитные операции, свопы), в мировой практике существуют общепринятые условия исполнения, включающие стандартные даты валютирования и даты окончания. Они приведены в таблице 2.
Для текущих операций дата валютирования отстоит от даты заключения сделки не далее, чем на 2-й рабочий день. Условия расчетов с датой валютирования на 2-й рабочий день (не считая выходные и праздники) носят название спот (spot), а сделки считаются выполненными «на споте».
В мировой практике коммерческие банки осуществляют клиентские платежи на условиях спот. Также на условиях спот принято проводить текущие конверсионные операции, а также размещение и привлечение депозитов на срок более одного дня. Однако подобные операции возможно проводить также с датой валютирования «tomorrow» или «на томе», т.е. на следующий рабочий день (не считая выходных и праздников) после даты заключения сделки.
Например, если сделка по размещению однодневного депозита заключается в пятницу 27.01 на условиях том/некст (t/n), это означает, что дата валютирования (дата поставки средств на счет заемщика) будет приходиться на понедельник 30.01, а возврат депозита заемщиком будет осуществлен во вторник 31.01.
Табл. 2
| Название | Стандартное обозначение | Дата заключения | Дата валютирования | Период | Дата окончания |
| overnight | o/n | сегодня | сегодня | 1 день | завтра |
| torn/next | t/n | сегодня | завтра | 2 дня | послезавтра |
| torn/week | t/w | сегодня | завтра | 1 нед. |
завтра +7дн. |
| spot: | 2-й раб. день | ||||
| spot/next | s/n | сегодня | 2-й раб. день | 1 день | 3-й раб. день |
| spot/I week | s/w | сегодня | 2-й раб. день | 1 нед. | слот + 1 нед. |
| spot/month | 1m | сегодня | 2-й раб. день | 1 мес. | слот + 1 мес. |
| spot/3 mth | 3m | сегодня | 2-й раб. день | 3 мес. | спот + 3 мес. |
| spot/6 mth | 6m | сегодня | 2-й раб. день | 6 мес. | спот + б мес. |
| spot/I year | 12m | сегодня | 2-й раб. день | 1 год | спот + 1 год |
Глава 2 ДЕПОЗИТНЫЕ ОПЕРАЦИИ
2.1. Определение
Депозитные валютные операции — это совокупность краткосрочных (от 1 дня до 1 года) операций по размещению свободных денежных остатков, а также привлечению недостающих средств в иностранных валютах на различные сроки под определенный процент, обслуживающих краткосрочную ликвидность банков и компаний и служащих целям получения прибыли.
В английском языке принят устойчивый термин для обозначения этих операций — операции денежного рынка (Money Market Operations).
Операции денежного рынка подразделяются на сделки:
по размещению средств — кредитование в иностранной валюте (lending). Ему соответствуют кредиты (loans);
по привлечению средств — заимствование в иностранной валюте (borrowing). Ему соответствуют депозиты (deposits).
В реальной международной и отечественной практике для межбанковских ссудных операций денежного рынка используется термин "депозиты", которые подразделяются на:
депозиты привлеченные (deposits taken) и
депозиты размещенные (deposits given или deposits lent).
В России наиболее употребим термин «межбанковские кредиты» или МБК. Кратко депозиты могут обозначаться как DEPO или DP.
2.2. Денежные рынки
Отличия денежных рынков от рынка капиталов по международной терминологии заключаются в том, что операции первых проводятся на срок до одного года, тогда как движение капиталов осуществляется сроком более года (в России более 180 дней).
Различаются национальные и международные денежные рынки. На национальном денежном рынке страны коммерческие банки — держатели национальной валюты проводят размещение депозитов в валюте своей страны: например, в Великобритании банки проводят операции в фунтах стерлингов, в России — размещают и привлекают средства в рублях и т. д.
В отличие от национальных, на международных денежных рынках проводят операции в валютах, отличных от национальных валют. Например, в Европе проводятся операции по размещению долларов, являющихся денежной единицей США. Эти средства носят название евродолларов. Если в Великобритании банки проводят депозитные и иные операции в немецких марках, можно говорить о существовании денежного рынка евромарок.
В настоящее время в мире существует единый международный денежный рынок, где торгуют средствами в основных конвертируемых валютах — долларах США, немецких марках, фунтах стерлингов, японских иенах, швейцарских франках, французских франках и др. Однако главной валютой, в которой происходит до 90% депозитных операций на международных денежных рынках, является американский доллар.
Например, если немецкий банк Dresdner Bank во Франкфурте-на-Майне заключает сделку по предоставлению 1 млн. долларов США английскому банку Midlend Bank, то это депозитная операция на денежном рынке евродолларов.
На финансовом рынке России также осуществляется торговля межбанковскими депозитами в иностранных валютах, главным образом, долларах США и немецких марках. Однако здесь есть определенная особенность: подавляющее большинство российских коммерческих банков на международных денежных рынках являются чистыми кредиторами иностранных валют (net lenders). Они могут размещать валютные депозиты в иностранных банках за рубежом, но привлекать средства в межбанковские депозиты могут только в России.
Данная ситуация связана с тем, что операции по привлечению и размещению средств обладают разной степенью риска: банк, осуществляющий размещение депозита, рискует в гораздо большей степени нежели банк, привлекающий средства. Россия рассматривается на международных валютных рынках как страна с повышенным кредитным риском (политическая, экономическая нестабильность, огромная внешняя задолженность), центральные банки развитых стран нормативно ограничивают степень участия своих банков в операциях с российскими коммерческими банками, поэтому для последних привлечь валютные средства западных банков в чистые депозиты (без всякого страхового покрытия) практически невозможно. Российские банки могут привлечь межбанковские валютные депозиты только друг у друга.
Однако, по мере продвижения реформ и улучшения экономической и политической ситуации в России положение меняется, и западные банки начинают размещать валютные депозиты в наиболее надежных российских банках.
2.3. Срочность депозитов
Каждый депозит имеет определенную длительность во времени или срочность. Дата размещения (или привлечения) депозита называется датой валютирования (value date), а дата возврата — окончанием депозита (maturity date).
Например, если 18 января 1995 г. коммерческий банк разместил 1 млн. долларов в Citibank, Нью-Йорк, на неделю со спота, то реальное перечисление средств на счет Ситибанка состоится 20 января (т.е. на споте), а возврат — 27 января 1995 г.
Для депозитов денежного рынка характерны сроки размещения до 12 месяцев (1 год). Основные сроки размещения депозитов указаны в таблице, приведенной в главе 1 (табл. 2). При этом для сроков, кратных неделе, дата окончания депозита будет приходиться на дату, отстоящую от даты валютирования на точное количество недель, то есть на тот же день недели. Для сроков, кратных месяцу, дата окончания депозита будет приходиться на такую же по значению дату, что и дата валютирования (например, месячный депозит с датой валютирования 6 сентября будет иметь дату окончания-6 октября).
Определенные коррективы здесь вносят выходные и праздничные дни страны данной валюты. Если дата окончания депозита попадает на выходной (для месячных сроков) или праздничный день, то она сдвигается на следующий рабочий день. Например, если формально окончание месячного долларового депозита с датой валютирования 25 ноября должно приходиться на праздник Рождества, 25 декабря, то датой окончания этого депозита будет следующий за Рождеством рабочий день — 26 декабря.
Для месячных сроков действует также правило конца месяца («end of month rule»), означающее, что если дата валютирования депозита приходится на последний рабочий день месяца, то дата окончания депозита будет также падать на последний день другого месяца. К примеру, месячный депозит, размещенный с датой валютирования 31 августа, вернется обратно 30 сентября.
Валютные дилеры обычно имеют календари праздничных дней для основных финансовых центров. Для справки о предстоящих в течение ближайшего месяца праздниках они обращаются к специальным информационным страницам агентства Рейтер — HOLA-D.
По срокам принято различать депозиты трех видов:
Депозиты до востребования (онкольные депозиты — call deposits) — средства размещаются в банк на неопределенный срок. Однако возврат (или уменьшение суммы) депозита возможен при условии предварительного уведомления (за 24 часа, 2 дня и т. д.). Для онкольных депозитов характерна плавающая ставка процента, которая устанавливается по обоюдному согласию на базе определенного периода (например, еженедельно);
Краткосрочные однодневные депозиты (one day deposits). К их числу относятся однодневные депозиты типа «овернайт» (о/п), «том-некст» (t/n), «спот-некст» (s/n). Они используются для регулирования краткосрочной ликвидности банка по счетам НОСТРО;
Депозиты на фиксированные сроки. Обычно депозиты размещаются на стандартные сроки 7 дней (1 неделя), 1, 2, 3, 6 месяцев и год. Эти сроки носят название "прямых дат" ("straight dates"). В международной практике принято проводить отсчет депозитного периода с даты слот, хотя возможны также депозиты, размещаемые на условиях даты валютирования «завтра» («с тома»- from tomorrow) или даже «сегодня» («с тудея» — from today), например: недельный депозит с завтра «том-уик» (t/w).
Выбор даты валютирования зависит от:
валюты депозита;
времени размещения;
количества часовых поясов между банком и страной валюты депозита.
Рассмотрим условия размещения депозитов на российском межбанковском рынке для основных валют.
Доллары США
При размещении долларовых депозитов на стандартные сроки на московском межбанковском рынке характерны даты валютирования «сегодня» и «завтра».
Размещать депозиты с датой валютирования «сегодня» (o/n, a также today/1 week, today/1 mth) возможно потому, что США отстоит от Москвы на 8 часовых поясов. При заключении такого депозита возможно организовать перечисление средств на счет заемщика — другого банка практически в течение всего рабочего дня — до 18-00 по московскому времени. Платежный телекс с приказом на перечисление средств будет получен американским банком, в котором московский банк держит свой корреспондентский счет, утром по нью-йоркскому времени, и платеж будет незамедлительно выполнен. Для восточных регионов России, отстоящих от Нью-Йорка еще дальше, размещать депозиты на условиях «today» возможно до еще более позднего времени.
Для депозитов, размещаемых на условиях даты валютирования «завтра» (t/n, t/w, t/1 mth и т. д.), данный порядок тем более применим.
Немецкие марки
Для немецких марок действует несколько иной порядок размещения. Для расчетов с датой валютирования «сегодня» существуют временные рамки — они могут выполняться до 10-00 часов утра по по франкфуртскому времени (до полудня по московскому времени), что связано с системой функционирования национальной клиринговой системы платежей Германии через земельные банки. Это время называется «временем отсечения» (cut-off time).
По этой причине межбанковские депозиты, размещаемые в немецких марках (DEM), как правило, имеют самую раннюю дату валютирования «завтра». Московский банк теоретически может разместить с утра депозит в немецких марках с датой валютирования «сегодня» и срочно направить платежное поручение в немецкий банк, однако на практике данный рынок развит слабо.
Исключением являются депозиты, размещаемые в том же немецком банке, в котором держит валютный счет в марках московский банк. Списание средств с корсчета московского банка в депозит возможно и в более позднее время, поэтому с банком-корреспондентом возможны однодневные депозиты «овернайт» (o/n), не покидающие пределы банка. Однако в соответствии с германским банковским регулированием процентные ставки по депозитам в немецких марках, размещенным в банках на территории Германии, ровно на 1 процент ниже, чем на международных рынках.
2.4. Процентные ставки и формула простого процента
Денежные средства отчуждаются на определенный срок не бесплатно, а под процент. Говоря о депозитах следует выделить 3 понятия:
сумма депозита или принципал (principal);
процент (interest) — цена использования заемных средств, то есть конкретная сумма приращения первоначальной суммы (принципала) на дату окончания депозита. В международной практике принято, что процент рассчитывается на дату возврата депозита (maturity), однако возможно также начисление процента ежемесячно (для периодов от 1 до 12 месяцев);
процентная ставка (interest rate), которая представляет собой отношение процента за период к принципалу:
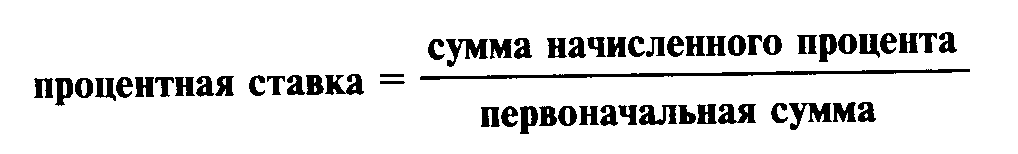
Например, если за неделю на вложенный депозит в 1 млн. долларов США было начислено 20.000 долларов, это означает, что недельная процентная ставка равна 2%:
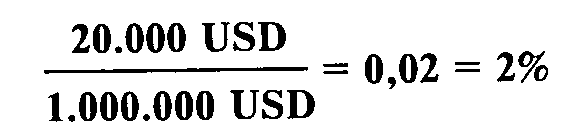
Однако, обычно процентную ставку представляют в виде годовой процентной ставки (per annum — р.а.), то есть отношение процента, начисленного однократно за год к первоначальной сумме.
Формула простого процента позволяет рассчитать сумму процентов, начисленных по депозиту, размещенному на конкретный период под определенную процентную ставку:
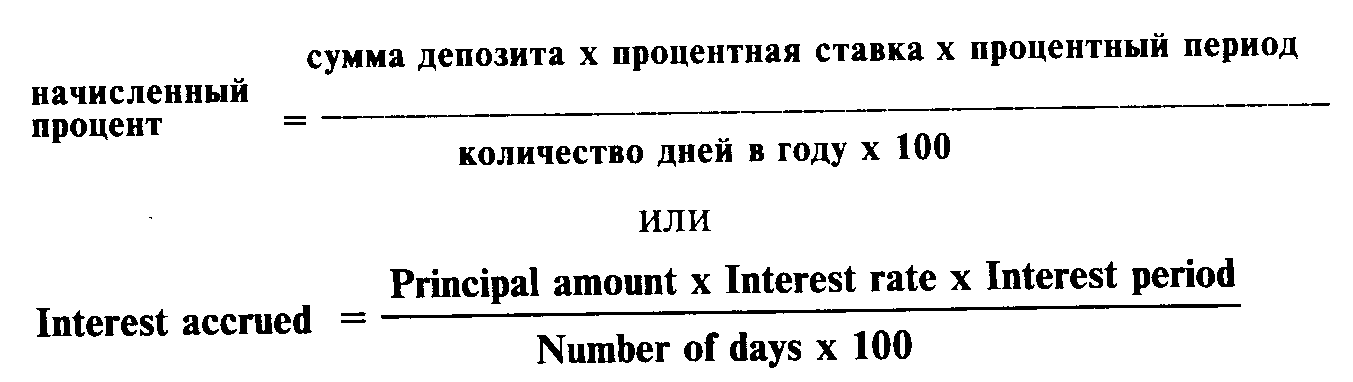
При расчете суммы процентов для сроков меньше года используется понятие процентный период (interest period), состоящий из количества дней, на которые размещен депозит. Минимальный процентный период равен одному дню (1 суткам).
Дата валютирования (дата размещения) депозита учитывается при расчете процента как полный день (так как заемщик получает средства утром этого дня и целый день их использует), а дата окончания (возврата) депозита при расчете процента не учитывается (средства возвращаются также утром). Например, если депозит размещен с 9 ноября по 30 ноября, то количество дней будет равно 21 (30—9).
Если депозит размещен на срок, кратный месяцу, то процентный период также учитывает точное количество дней. Например, длительность месячного депозита, размещенного с 16 февраля по 16 марта, будет равна 28 дням, а месячного депозита с 20 июля по 21 августа (формальная дата окончания 20 августа приходится на воскресенье) составляет 31 день.
По количеству дней в году различают 2 метода:
Международный, при котором количество дней в году принимают равным 360 дням;
Британский, согласно которому количество дней в году равно 365 дням (366 дням в високосные годы). Этот метод используется при расчете процента для следующих валют:
фунта стерлингов (GBP), ирландского фунта (IEP), бельгийского франка (BEF), сингапурского доллара (SGD), гонконгского доллара (HKD), южноафриканского рэнда (ZAR). Например, дилеру коммерческого банка необходимо рассчитать сумму процентов, ожидаемых на дату окончания месячного депозита в 3 млн. долларов США, размещенного под 5 процентов годовых с 21 декабря 1994 г. по 23 января 1995 г. По формуле простого процента получается:
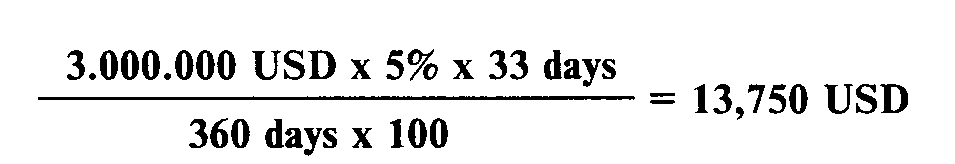
В международной практике приняты два способа написания процентной ставки.
В виде десятичной дроби: например, 4.75% = 0.0475. Здесь одна десятитысячная доля составляет один процентный или базовый пункт (basis point — b.p.). Сто базовых пунктов равны одному проценту.
В виде простой дроби: например, 4—3/4 %. Процентная ставка в виде простой дроби, начинается с 1/2 и может доходить по мере убывания дроби до 1/64. Однако наиболее распространенными котировками процентных ставок на международных денежных рынках являются дроби от 1/2 до 1/16 процента.
Оба способа одинаково приемлемы и используются валютными дилерами во всем мире. Таблица пересчета простых дробей в десятичные приведена в табл. 3.
2.5. Стороны Bid и Offer и размер маржи в котировке процентных
ставок
Обычно процентная ставка для депозитов дается в виде двусторонней котировки, например:
Табл. 3
ТАБЛИЦА ПЕРЕВОДА ПРОСТЫХ ДРОБЕЙ В ДЕСЯТИЧНЫЕ
(DECIMALISED FRACTIONS)
| 1/64 | .015625 | 11/32 | .34375 | 43/64 | .671875 |
| 1/32 | ,03125 | 23/64 | .359375 | 11/16 | .6875 |
| 3/64 | ,046875 | 3/8 | .125 | 45/64 | .703125 |
| 1/16 | .0625 | 25/64 | 390625 | 23/32 | .71875 |
| 5/64 | .078125 | 13/32 | .40625 | 47/64 | .734375 |
| 3/32 | .09375 | 27/64 | .421875 | 3/4 | .75 |
| 7/64 | .109375 | 7/16 | .4375 | • 49/64 | .765625 |
| 1/8 | .125 | 29/64 | .453125 | 25/32 | .78125 |
| 9/64 | .140625 | 15/32 | .46875 | 51/64 | .796875 |
| 5/32 | .15625 | 31/64 | .484375 | 13/16 | .8125 |
| 11/64 | 171875 | 1/2 | .5 | 53/64 | .828125 |
| 3/16 | .1875 | 33/64 | .515625 | 27/32 | .84375 |
| 13/64 | .203125 | 17/32 | .53125 | 55/64 | .859375 |
| 7/32 | .21875 | 35/64 | .546875 | 7/8 | .875 |
| 15/64 | .234375 | 9/16 | .5625 | 57/64 | .890625 |
| 1/4 | .25 | 37/64 | .578125 | 29/32 | .90625 |
| 17/64 | .265625 | 19/32 | .59375 | 59/64 | .921875 |
| 9/32 | .28125 | 39/64 | .609375 | 15/16 | .9375 |
| 19/64 | .296875 | 5/8 | .625 | 61/64 | .953125 |
| 5/16 | .3125 | 41/64 | .640625 | 31/32 | .96875 |
| 21/64 | .328125 | 21/64 | .65625 | 63/64 | .984375 |
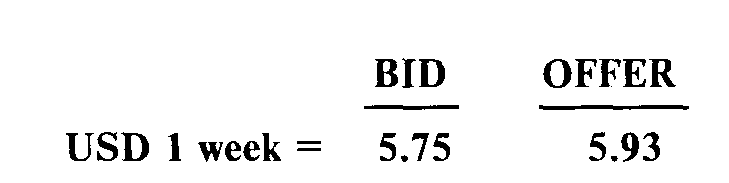
Здесь bid — левая сторона котировки — ставка привлечения. По
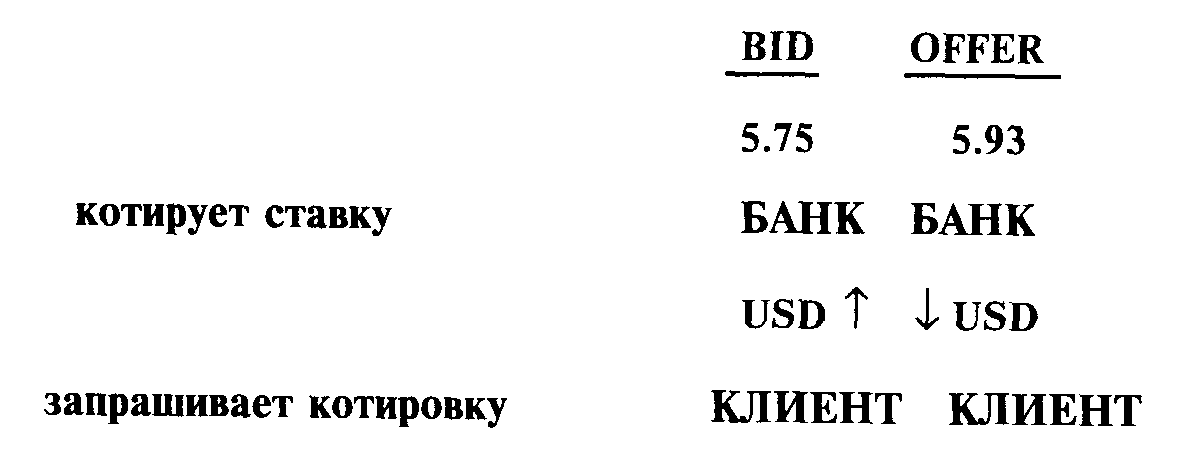
ставке bid банк, осуществляющий котировку, привлекает средства в депозит на данный период.
offer (или ask) — правая сторона котировки — ставка размещения. По ставке offer банк, осуществляющий котировку, предлагает к размещению денежные средства на данный период.
Осуществление двусторонней котировки означает, что котирующий банк обязуется выполнить либо привлечение, либо размещение средств в депозит по котируемым ставкам.
Для удобства запоминания эти правила можно изобразить в виде следующей схемы:
Разница между котировками bid и offer называется маржей (margin) или спрэдом (spread) и является основой прибыли котирующего депозитные ставки банка. Например, если некоторый банк ААА является маркет-мейкером на рынке межбанковских депозитов, т.е. другие банки постоянно размещают у него средства в данной валюте по