Теория и практика валютного дилинга
Размер маржи, а также значения котировок bid и offer, могут колебаться и зависят от ряда факторов.
Статус котирующего банка
Например, маркет-мейкеры, осуществляющие большие объемы привлечения и размещения средств, заинтересованы в узкой марже для стимулирования сделок — контрагенты активнее будут размещать под более высокие ставки bid и привлекать под более низкую ставку oner. Например, если средняя маржа на рынке 5.75-5.93, этот банк будет котировать 5.8 — 5.9%. Однако, если операции данного банка составляют на денежном рынке значительную долю, изменение ставок способно повлиять на среднерыночные ставки также в сторону уменьшения маржи.
Потребности банка в привлечении или размещении средств
Банк, испытывающий большую потребность в привлечении, чем в размещении средств, будет котировать более высокую сторону bid, и, наоборот, банк, испытывающий потребность в размещении средств, будет котировать более низкую сторону offer.
Порой банки, испытывающие резкую нехватку средств в данной валюте на данный срок, котируют только одну сторону bid, которая выше рыночной, например:
«only bid at 5.83»
И наоборот, банки, имеющие излишек средств в данной валюте, который надо разместить, котируют только более низкую сторону offer:
«only offer at 5.90»
Статус контрагента, запрашивающего котировку
Например, если котировку запрашивает небольшой или малоизвестный банк, то размер маржи может быть шире. По мере развития отношений с контрагентом, нарастания объемов операций, их стабильного позитивного характера размер маржи может быть сужен.
На статус контрагента также влияет степень риска по операциям с ним. Например, западные банки котируют большинству российских банков (относящихся к повышенной группе риска) только сторону bid по межбанковским депозитам. Это означает, что они только привлекают валютные средства, но отказываются их размещать в связи с высоким страновым риском российских коммерческих банков.
Сумма котируемого депозита
Средней рыночной суммой размещаемых и привлекаемых межбанковских депозитов является 10 млн. долларов США (или эквивалент). Для сумм менее 1 млн. долларов и свыше 100 млн. долларов банки будут котировать более широкую маржу процентных ставок.
Для удобства валютных дилеров, занимающихся депозитными операциями, информационные терминалы агентства Рейтер предоставляют страницы с информацией о текущем уровне процентных ставок по валютам на международных денежных рынках.
Рейтеровская страница DEPO дает информацию о мировых среднерыночных ставках на долларовые депозиты. Здесь в крайней левой колонке указаны сроки, на которые привлекаются или размещаются депозиты, далее время по GMT, когда выставлены котировки, потом код рейтеровской страницы банка-контрибьютора, с которой получена информация, (подробнее см. гл.V) и затем идут две колонки процентных ставок в виде двусторонних котировок bid и oner.
Следует отметить, что эти ставки являются средними на мировом рынке долларовых депозитов. Разные банки могут котировать процентные ставки на данный период по-разному, в зависимости от наличия средств в данной валюте или потребности в них, а также от времени в течение дня. Например, ставки по депозитам типа «овернайт» для европейских валют активно котируются с утра и практически исчезают во второй половине дня.
| REUTER | Thursday, 23 February 1995 | |||
| 1443 RED | TER US | DOLLAR - | 1NTERNATI | ONAL INTEREST RATES DEPO |
| EDD] | EPOS WORL | D RATES | ||
| 0/N | 1417 | КВТЕ | 5.78/5.90 | * |
| T/N | 1148 | CBNB | 5.87/6.00 | * |
| S/N | 0704 | ABCW | 5.87/6.00 | * |
| s/w | 1432 | КВТЕ | 5.90/6.03 | * |
| 1M | 1433 | КВТЕ | 5.90/6.03 | * |
| 2M | 1234 | RBEU | 5.93/6.12 | * |
| 3M | 1324 | YTBL | 6.06/6.18 | * |
| 6M | 1337 | RBEU | 6.18/6.37 | * |
| 9M | 1418 | КВТЕ | 6.37/6.50 | * |
| 12M | 1417 | КВТЕ | 6.56/6.68 | * |
| INDE: | X ON PAGE | FWDS |
Страница агентства Рейтер KLMM дает представление о процентных ставках в немецких марках, долларах США и ЭКЮ, котируемых немецкой брокерской фирмой Carl Kliem Gmbh.
Табл. 5
REUTER Thursday, 23 February 1995
| 1446 СА: | RLK] TEL. | -JEM G1 069/9201 | 1ВН, 60313 612 REUT1 | FF ER | LANKFURT, DEALING: | /MAIN KLMM | ТХ:' | «6169 | KLMM |
| *•* DE | ;м *** | *** USD | *** | *** ЕС | u *** | ||||
| T/N | 4 | 3/4 - | - 7/8 | 5 | 13/16 - | 15/16 | 5 | — | |
| S/N | 4 | 13/16 - | - 15/16 | 5 | 7/8 - | 6 | 5 | 3/4 | - 7/8 |
| 1WK | 4 | 13/16 - | - 15/16 | 5 | 15/16 - | 1/16 | 5 | 13/16 | - 15/16 |
| 1MO | 4 | 7/8 - | 5 | 5 | 15/16 - | 1/16 | 6 | 7/8 | - 6 |
| 2MO | 4 | 7/8 - | 5 | 6 | — | 1/8 | 6 | - 1/8 | |
| 3MO | 4 | 15/16 - | - 1/6 | 6 | 1/16 - | 3/16 | 6 | 1/16 | - 3/16 |
| 6MO | 5 | 1/8 - | - 1/4 | 6 | 1/4 - | 3/8 | 6 | 5/16 | - 7/16 |
| 9MO | 5 | 3/8 - | - 1/2 | 6 | 7/6 - | 9/16 | 6 | 5/8 | - 3/4 |
| 1YR | 5 | 5/8 - | - 3/4 | 6 | 5/8 - | 3/4 | 6 | 7/8 | - 7 |
| GO | OD AFTE | R^ | JOON |
В России долларовые процентные ставки отличаются от мировых в большую сторону. Это связано с рядом причин.
В связи с отсутствием возможности для российских коммерческих банков привлекать долларовые депозиты от западных банков. они вынуждены рассчитывать, главным образом, на емкость мастного рынка.
Обесценение российского рубля в результате высокой инфляции (около 300% в 1994 г.) увеличило спрос на доллары США, в том числе и на долларовые депозиты.
Сохраняющийся разрыв между внутренними и мировыми ценами на сырьевые товары, а также все еще неудовлетворительная насыщенность рынка потребительскими товарами обеспечивают достаточно высокую эффективность экспортно-импортных операций, кредитуемых банками в долларах США. Процентные ставки по долларовым МБК на российском рынке публикуются независимыми агентствами, а также в экономической прессе, например, на странице показателей в «Финансовых известиях» (см. табл. 6).
Табл. 6
СТАВКИ МБК В БАНКАХ МОСКВЫ НА 4 АПРЕЛЯ
(доллар США, привлечение/размещение в процентах годовых)
| С | 4>ок в днях | |||
| Банк-дилер | 1 - 3 | 4-7 | до 14 до 21 | до 30 |
| Балчуг | 6.25/7 | 8.25/9.5 | 10/11.25 | 14/17 |
| Битца | 8.5/ | 11/ 13/ | 17/ | |
| Возрождение | 6.75/7.25 | 7.5/8.5 | 8.75/10 | 10/ 13 |
| Восток-Запад | 6.13/6.88 | 7.25/8.5 | 10.5/12.5 | |
| Всероссийский Биржевой Банк | 7-7.1/ 7.5-7.6 | 8.5/9.5 | 9.5/10.5 | 14/17 |
| Деловая Россия | 7/7.5 | 7.5/8.5 | 8.5/9.5 9.5/11 | 11/14 |
| Межэконом-сбербанк | 6.5-6.75/ 7-7.5 | 6.75-7.5/ 7.5-9 | 8.4/9.9 9.5/11.75 | 11/15 |
| Мытищинский | 6.88/7.25 | 8.5/9.5 | 9/11 12/14 | 15/17 |
| Нефтяной | 6.25/6.75 | 7.5/8 | 11.5/12 13.5/15 | |
| Промрадтехбанк | 6.5/7.5 | 7.5/8.75 | 9/10.5 10/12 | 13/15 |
| Родина | 6.75/7.25 | 8.5/9 | 1/12 | |
| Российский Капитал | 6.25/6.75 | 7.5/8 | 8.25/8.5 | 9.5/10 |
| Российский Кредит | 6.5/7 | 7.75/8.75 | 8.38/9.13 | 10.5/14.25 |
| Реформа | /8 | 6/9 | 8/11 10/ | 13/ |
| Торибанк | 6.75/7.25 | 7.75/8.63 | 8.63/11 | 12/15 |
Процентные ставки по рублям на российском рынке денежных средств в настоящее время могут быть получены в основном по телефону, путем опроса крупных банков — маркет-мейкеров. При этом в связи с низкой информационной насыщенностью рынка процентные ставки могут значительно отличаться в разных банках. Крупными информационными агентствами типа Рейтер или Телерейт пока не решена задача организации информации о текущих процентных ставках по рублевым межбанковским депозитам в режиме реального времени. Пока что данные о ставках по рублевым МБК можно получить из газеты, в частности, в «Финансовых известиях» .
Табл. 7
СТАВКИ МЕЖБАНКОВСКОГО РЫНКА НА 4 АПРЕЛЯ (в процентах годовых для рублевых кредитов)
| Срок дней | MIB1D | MIBOR | MIACR | INSTAR ставка/объем' |
АФИ прив./разм |
| 1 | 83,85 | 106,50 | 95,96 | 105,46/477430 | 91,1/95.91 |
| 2 | 111,10/24100 | ||||
| 3 | 102,787 | 120,75 | 126,98 | 114,09/26050 | 114,63/122,5 |
| 4 | 118,61/59000 | ||||
| 7 | 123,71 | 133,54 | 132,56 | 132,32/84500 | 123,12/129,49 |
| 10 | 136,14/8120 | ||||
| 14 | 132,30 | 142,50 | 141,54 | 140,54/26000 | 134,29/138,71 |
| 21 | 136,78 | 147,89 | 149,15 | 142,61/20300 | 145,44/146 |
| 30 | 142,13 | 157,00 | 170,00 | 164,71/8500 | 151,9/152,26 |
| 60 | 136,00 | 158,50 | |||
| 90 | 140,33 | 174,83 | 160,00/2000 | /177 |
' миллионов рублей
ставка MIB1D (Moscow Interbank Bid —объявленная ставка по привлечению кредитов);
ставка MIBOR (Moscow Interbank Offered Rate — объявленная ставка по предоставлению кредитов);
ставка MIACR (Moscow Interbank Actual Credit Rate — фактическая ставка по предоставленным кредитам) рассчитана Информационным консорциумом — ЦБ РФ как средняя от заявленных коммерческими банками ставок привлечения и предоставления межбанковских кредитов;
ставка INSTAR (Interbank Short-Term Actual Rate — межбанковские базовые процентные ставки) рассчитана Межбанковским финансовым домом по результатам реальных сделок, заключенных банками;
средневзвешенные ставки АФИ рассчитываются Агенством финансовой информации.
2.6. Депозитная позиция и процентный арбитраж
Если банк привлекает депозит, он увеличивает количество денег на корреспондентском счете в данной валюте, образуя тем самым длинную депозитную позицию (long position). Например, длинная позиция в долларах на 1 млн. USD записывается следующим образом:
+ 1.000.000 USD
Если банк размещает межбанковский депозит, он вынужден уменьшить свой остаток на корсчете в этой валюте, создавая тем самым короткую депозитную позицию (short position):
- 1.000.000 USD
Знак позиции (положительный или отрицательный) обозначает наличие у банка остатков средств в данной валюте на корреспондентском счете. Например, если банк ААА имеет на долларовом корсчете в американском банке 3 млн. USD, можно сказать, что банк имеет длинную позицию по долларам в размере 3 млн. долларов. Поскольку средства должны приносить доход, эти 3 млн. долларов должны быть размещены в депозит, то есть образована короткая депозитная позиция, покрывающая длинную.
Открытие длинных и коротких позиций имеет разную степень риска: создавая длинную позицию, банк привлекает деньги, тогда как создание короткой позиции требует предварительно иметь нужную сумму денег на корсчете на дату валютирования. Если банк первоначально открыл короткую позицию в валюте (разместил депозит), не имея достаточных средств на корреспондентском счете, он должен на ту же дату валютирования покрыть короткую позицию длинной, то есть привлечь депозит на недостающую сумму. Это создает возможность для проведения процентного арбитража.
Процентный арбитраж — получение прибыли за счет разницы процентных ставок по привлеченным и размещенным на одинаковую сумму депозитам.
Различают два вида процентного арбитража.
Арбитраж на совпадении сроков размещения и привлечения депозитов
Например, 5 июня 1995 г. коммерческий банк ААА разместил со спота (то есть с 7 июня) 5 млн. долларов США на месячный депозит в другом банке под 6 процентов и в этот же день заключил сделку с третьим банком по привлечению 5 млн. долларов также со спота (с 07.06) на месяц под 5 процентов.
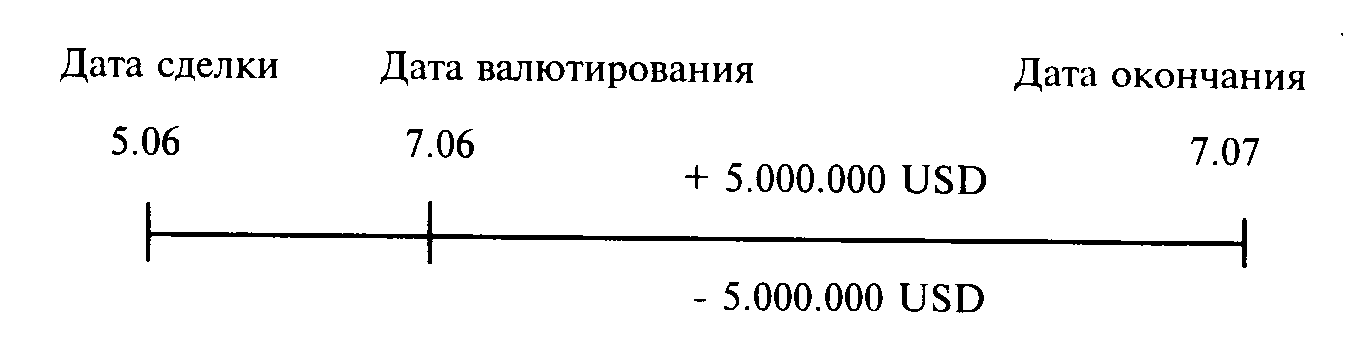
Таким образом, он имеет в течение 30 дней размещенный депозит, покрытый привлеченным депозитом, то есть короткую депозитную позицию покрытую длинной на одинаковый срок. При этом полностью отсутствует процентный риск, так как процентные ставки уже зафиксированы.
Размер прибыли, полученной банком по этим депозитам составляет:
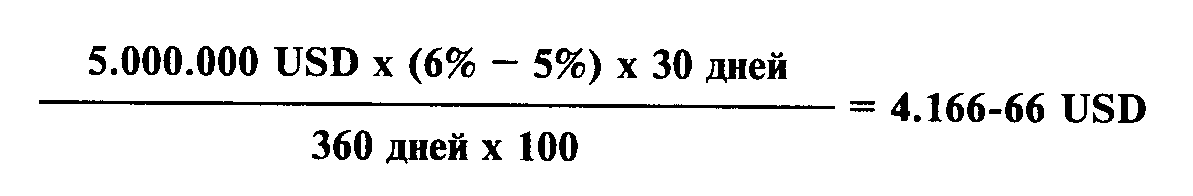
Процентный арбитраж на разных сроках депозитов
Если размещенные и привлеченные депозиты имеют разные сроки, то принято говорить о несовпадении сроков или «мисматче» (mismatch of periods), которым соответствует риск изменения процентных ставок. В этом случае процентный арбитраж осуществляется депозитным дилером на основе ожидания уровня процентных ставок в будущем.
Например, российский банк ААА размещает 5 июня 1995г. 1 млн. долларов на месячный депозит со спота (с 7.06 по 7.07) под 10 процентов годовых и покрывает образовавшуюся короткую позицию за счет привлечения также со спота недельного депозита в 1 млн. долларов под 7 процентов годовых с 7.06 по 14.06. На период первой недели — открытой позиции нет, но с 14 июня по 7 июля банк имеет только короткую позицию, которую ему будет необходимо заблаговременно закрыть (желательно за 2 дня до 14 июня привлечь на споте депозит) — то есть налицо мисматч на 23 дня.
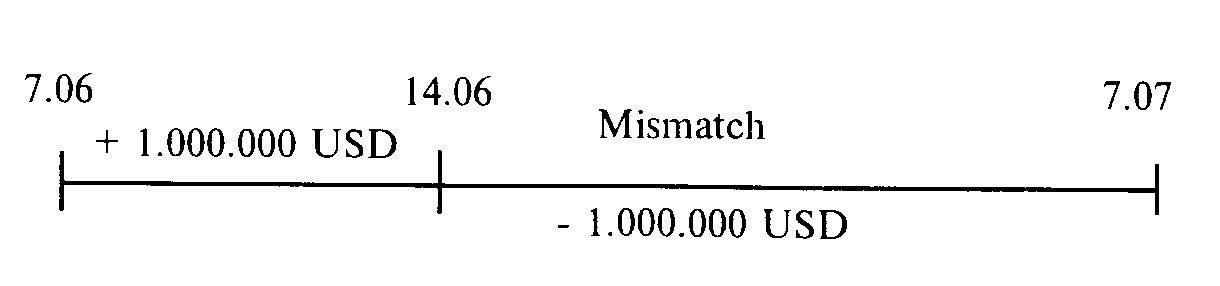
Заблаговременно (за два дня или день) банк снова привлекает недельный депозит (с 14 по 21 июня) опять под более низкую, чем для размещенного депозита ставку (7%), и «мисматч» сокращается до 16 дней. Далее с 21 по 28 июня и с 28 июня по 5 июля дилеры могут привлечь вновь недельные депозиты, а оставшиеся 2 дня до 7 июля покрыть привлечением однодневных депозитов.
Данный вид арбитража сталкивается с риском изменения процентной ставки, который оценивается дилерами индивидуально. Например, если бы в течение первой недели после размещения депозита процентные ставки на привлечение недельных депозитов выросли до 11 процентов годовых, то банк ААА в течение второй недели понес бы процентный убыток.
Для процентного арбитража на международных денежных рынках свойственна игра не только на использовании разных процентных ставок для различных периодов, но также и игра на ожидании близкого изменения общего уровня процентных ставок.
Например, из рейтеровской таблицы долларовых процентных ставок DEPO (табл. 4) видно, что они возрастают по абсолютному значению от периода о/n до 12 месяцев. Это означает, что участники денежного рынка ожидают повышения процентных ставок по долларам (то есть возможного повышения учетной ставки) Федеральной резервной системой через некоторый период. Хотя точно никто не может сказать, когда в действительности случится повышение ставок, однако рынок убежден (из экономического анализа, логики макроэкономических показателей — подробнее об этом в главе IV), что подобное повышение неминуемо стоит на повестке дня.
Если уровень процентных ставок снижается в абсолютном выражении от коротких периодов к длинным (от «овернайта» к 12 месяцам), это означает, что рынок ожидает понижения общего уровня процентных ставок.
В случае изменения учетной ставки центральным банком страны общий уровень процентных ставок на разные периоды также меняется — увеличивается или снижается примерно на такое же количество базовых пунктов.
2.7. Межбанковские и клиентские депозиты
Депозитные операции по характеру влияния на баланс коммерческого банка могут делиться на межбанковские и клиентские. Следует отметить, что клиентские депозиты создают как бы базу для проведения межбанковских операций, и основным требованием поддержания ликвидности банка является совпадение активов и пассивов по срокам.
Для обслуживания клиентов банка, имеющих в нем валютные счета, в рамках дилинговых отделов создаются специальные клиентские группы (client или customer desk).
Значительные остатки средств на текущих счетах крупных клиентов являются основой для размещения банком этих денег в межбанковские депозиты для получения процента. Однако, при этом банк может столкнуться с проблемой ликвидности. Если он разместил валютные средства в месячный депозит, а через две недели клиент попросил осуществить перевод своих средств в виде платежа, банк может столкнуться с ситуацией, когда клиентские деньги «заморожены» до окончания депозита и платить нечем. В этом случае, конечно, банк может попытаться привлечь краткосрочный депозит на рынке, но риск неликвидности тем не менее остается. Риск становится угрожающим, если банку не удается привлечь короткие деньги, и он вынужден задержать платеж клиента.
Чтобы избежать подобной ситуации, банк либо вообще не размещает текущие средства клиентов, либо предлагает клиентам размещать средства в краткосрочные депозиты. Практически это является внутрибанковскими бухгалтерскими проводками и выглядит как списание суммы депозита с текущего счета клиента и зачисление его на специальный депозитный счет (по пассивам).
Это выгодно клиентам, так как, размещая средства на депозите, они получают более высокий процент, нежели по текущему счету;
это удобно и банку — он получает возможность безбоязненно размещать клиентские депозиты на межбанковском рынке. При этом сроки привлечения средств в депозиты от клиентов обычно соответствуют срокам их размещения в других банках.
На практике это выглядит следующим образом: клиент звонит дилеру клиентской группы и согласовывает с ним срок, сумму и процентную ставку депозита. Затем эти данные передаются в группу межбанковских депозитов, которая осуществляет размещение этих сумм на межбанковском рынке.
Обычно клиенты размещают валютные средства на депозиты на срок от 1 недели до 1 месяца. Тем не менее, разместив деньги на банковский депозит, они оставляют определенные средства на текущих счетах для осуществления срочных платежей и т. д. Все эти неразмещенные клиентами деньги составляют порой значительные суммы, которые также требуют размещения с целью получения банком прибыли. Для того, чтобы не попасть в ликвидную ловушку, банк размещает их на краткосрочные депозиты (от 1 дня до максимум 1 недели).
По балансу коммерческого банка привлечение клиентских средств на депозиты отражается в виде движения по пассивам (между пассивными счетами), а размещение на межбанковские депозиты в виде движения между активными счетами.
Глава 3 ТЕКУЩИЕ КОНВЕРСИОННЫЕ И ФОРВАРДНЫЕ ОПЕРАЦИИ
3.1. Определение конверсионных операций
Конверсионные операции — это сделки агентов валютного рынка по обмену оговоренных сумм денежной единицы одной страны на валюту другой страны по согласованному курсу на определенную дату.
В отношении конверсионных операций в английском языке принят устойчивый термин Foreign Exchange Operations (кратко forex или FX).
Конверсионные операции делятся на две группы: операции типа спот или текущие конверсионные операции, форвардные конверсионные операции.
3.2. Операции типа спот (Forex spot)
Различие между двумя группами конверсионных операций заключается в дате валютирования. В международной практике принято, что текущие конверсионные операции осуществляются на условиях спот, то есть с датой валютирования на 2-й рабочий день после дня заключения сделки. Международный рынок текущих конверсионных операций называется спот-рынком (spot market).
Условия расчетов спот достаточно удобны для контрагентов сделки: в течение текущего и следующего дня удобно обработать необходимую документацию, оформить платежные и иные телексы для выполнения условий сделки.
В Москве сложилась своеобразная система расчетов по конверсионным операциям доллар/рубль. Текущие сделки заключаются с датой валютирования «сегодня» (today), «завтра» (tomorrow), а также на споте. Сделки с датой валютирования «сегодня» возможно осуществлять в течение всего рабочего дня, так как допоздна можно осуществлять расчеты по долларам (в США из-за восьмичасовой разницы во времени рабочий день заканчивается значительно позже, чем в России) и по рублям (по причине того, что РКЦ Центрального банка РФ принимает платежные поручения до 19-00 по московскому времени). Для России (Москвы) текущими конверсионными операциями доллар/рубль следует считать сделки с датой валютирования «завтра», что несколько отличается от общемировой практики. На рынке сделок расчетами «завтра» осуществляет валютные интервенции Центральный банк. Этот рынок функционирует в течение всего рабочего дня, и здесь зарегистрированы наибольшие объемы операций. В отличие от конверсионных сделок доллар/рубль «на томе» рынок сделок с датой валютирования «сегодня» (today) активен приблизительно до обеда, до 13-00 по московскому времени, а рынок сделок с расчетами спот появляется в Москве после обеда. Данная ситуация является специфической для России, и эксперты Международного Валютного Фонда рекомендовали Центральному банку РФ перенести акцент рынка текущих конверсионных операций на дату валютирования спот, как принято во всем мире.
Для текущих конверсии доллара в канадские доллары (USD/CAD) дата валютирования будет завтрашним днем (value tomorrow), что связано с территориальной близостью США и Канады.
3.2.1. Валютный курс и котировки
Текущим конверсионным операциям соответствует обменный курс спот. Он является текущим валютным курсом и приводится на страницах газет, упоминается в разговорах, высвечивается на экранах информационных агентств.
В банковской практике принято следующее обозначение курсов валют: например, курс доллара США к немецкой марке обозначают USD/DEM, доллара к рублю USD/RUR, а фунта стерлингов к доллару США - GBP/USD.
В данном обозначении слева ставится база котировки (базовая валюта), а справа — валюта котировки (котируемая валюта):
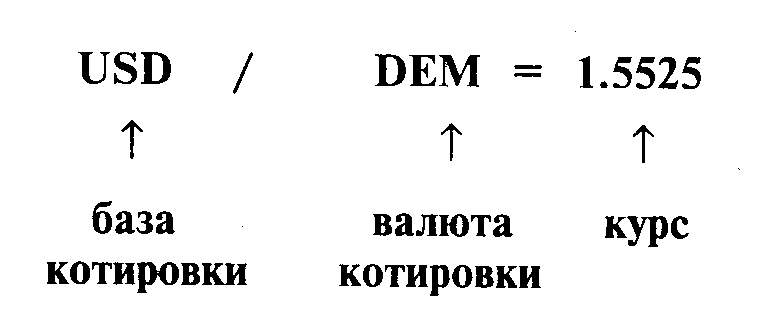
Данное написание обозначает количество котируемой валюты за единицу базовой валюты (в данном случае, 1.5525 немецких марок за один американский доллар).
Последние цифры написания валютного курса называются процентными пунктами (points) или пипсами (pips). Сто пунктов составляют базовое число — на дилерском жаргоне «большую фигуру» (big figure). Например, изменение курса доллара к немецкой марке с 1.5525 до 1.5535 будет воспринято как рост курса доллара на 10 пунктов, а изменение курса с 1.5525 до 1.5325 как падение доллара на две «фигуры». Для курса доллара к рублю 1 пункт равен одному рублю, а изменение курса с 4100 до 4200 будет являться ростом курса на «фигуру».
Котировка курсов спот бывает прямой и косвенной.
Прямая котировка — количество национальной валюты за единицу иностранной. Обычно валюты сравниваются с американским долларом: количество национальной валюты за один доллар США (здесь доллар является базой котировки). В виде прямой котировки официально котируются курсы большинства валют мира - USD/FRF, USD/CHF, USD/RUR, USD/JPY, USD/CAD и т.д.
Использование доллара США в виде базовой валюты отражает роль американской валюты в качестве общепризнанной и наиболее употребимой расчетной единицы, используемой в международной торговле, а также отражает значение доллара в качестве ключевой валюты послевоенной мировой валютно-финансовой системы Бреттон-Вудсской эпохи.
Косвенная (обратная) котировка — количество иностранной валюты, выраженное в единицах национальной валюты. Обычно это менее распространенный вид написания валютного курса.
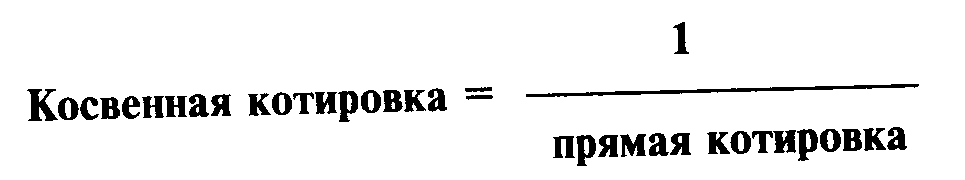
Например, при использовании прямой котировки курс доллара к немецкой марке будет выглядеть как USD/DEM = 1.5525.
При использовании косвенной котировки курс доллара к немецкой марке будет выглядеть как DEM/USD = 1/1.5525 = 0.6441 с округлением до четвертого знака после запятой.
В косвенной котировке доллар выступает в качестве валюты котировки, а другая валюта выступает в виде базы котировки. Ряд валют официально котируется к доллару США в виде косвенной котировки. Это курс доллара к европейской валютной единице ЭКЮ, английскому фунту стерлингов, а также к денежным единицам стран — бывших колоний Великобритании — ECU/USD, GBP/USD, AUD/USD, NZD/USD, IEP/USD и ряд других.
Например, курс GBP/USD = 1.5760 означает, что один фунт стерлингов можно купить за 1.5760 долларов США.
Причины котирования фунта стерлингов в виде базовой валюты кроются в роли английского фунта как самой распространенной в мире валюты времен Британской империи, обслуживающей львиную долю мирового торгового оборота. С фунтом стерлингов соотносили свои валюты другие страны в начале XX века, в том числе и США.
С тех времен сохранилась традиция называть курс фунта стерлингов к доллару «телеграфным курсом» или «кейбл» (cable). Корни этой традиции кроются в том, что в те времена расчеты между Великобританией и США осуществлялись посредством телеграфных переводов по проводу (cable), проложенному по дну океана.
3.2.2. Стороны Bid и Offer и размер маржи в котировке валютных
курсов
На валютном рынке банки котируют валютные курсы с использованием двух сторон — bid и offer. Если посмотреть на котировку курсов в газетах, в обменном пункте или на мониторе Рейтера, можно увидеть такое написание:
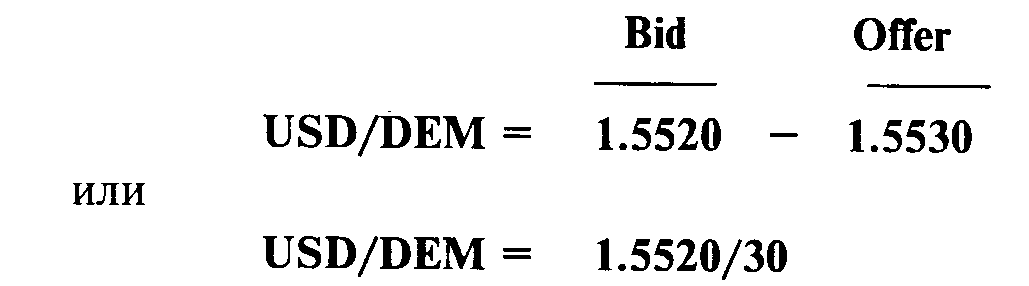
Ниже приводятся долларовые котировки основных европейских валют, котируемые крупными банками, взятые со специальной информационной страницы агенства Рейтер EFX=.
Табл. 8
| REUT | ERS | Thursday, | 23 Fe | •bruary | 1995 | ||
| EFX= | Latest Spots | ||||||
| RIC | Bid/Ask Contributor | Loc | Srce | Deal | Time | High | Low |
| DEM= | 1.4695/05 CITIBANK | NYC | CINI | CITN'D | 14:37 | 1.4770 | 1.4685 |
| JPY= | 96.66/6.71 NATIONSBANK | LON | NCNL | NCBL | 14:37 | 97.20 | 96.67 |
| GBP= | 1.5934/39 NATWESTBK | LON | NWNB | NWCL*G | 14:37 | 1.5945 | 1.5865 |
| CHF= | 1.2498/05 HYPO BANK | NYC | HYPN | HYPN*C | 14:37 | 1.2560 | 1.2470 |
| FRF= | 5.1340/55 SOCGENERALE | PAR | SOGE | SOGP*F | 14:35 | 5.1550 | 5.1320 |
| NLG= | 1.6476/81 RABOBANK | UTR | RABO | RABU | 14:36 | 1.6556 | 1.6468 |
| ITL= | 1617.75/7.87 CHEMICAL | LON | CHCT | 14:37 | 1622.15 | 1613.55 | |
| BEF= | 30.270/280 DEUTSCHE BK | BRU | DEUX | DEUB*0 | 14:33 | 30.407 | 30.260 |
| ECU= | 1.2734/39 CHEMICAL | LON | CHCT | CHCT-X | 14:36 | 1.2734 | 1.2672 |
| 1EP= | 1.5863/78 CITIBANK | DUB | C1FX | C1TI*Q | 14:37 | 1.5882 | 1.5813 |
| AUD= | 0.7378/83 ANZ | LON | ANZX | ANZL*T | 14:36 | 0.7398 | 0.7377 |
| CAD= | 1.3925/30 ROYAL BK CAN | LON | RBCL | RBCL*R | 14:36 | 1.3965 | 1.3918 |
| ATS= | 10.3460/10 RZB | VIE | RZBX | RZBV | 14:37 | 10.3910 | 10.3490 |
| ESP= | 128.71/8.76 BCO ES SANTO | LON | ESPL | BESL | 14:37 | 129.43 | 128.76 |
| SEK= | 7.2643/08 SV HANDELSBK | NYC | SHNY | SHNY*S | 14:37 | 7.3320 | 7.2652 |
| NOK= | 6.4698/33 SV HANDELSBK | NYC | SHNY | SHNY*L | 14:37 | 6.5035 | 6.4668 |
| DKK= | 5.8103/38 SV HANDELSBK | NYC | SHNY | SHNY'H | 14:37 | 5.8379 | 5.8084 |
| FIM= | 4.5228/93 SV HANDELSBK | NYC | SHNY | SHNY* К | 14:37 | 4.5589 | 4.5246 |
| PTE= | 152.27/2.37 CAIXA GEN | L1S | CGDL | CGDL | 14:36 | 153.16 | 152.34 |
| GRD= | 232.50/2.60 ALPHA CREDIT | LON | ACBL | ACBL | 14.32 | 233.55 | 232.10 |
Отдельно на экран Рейтера можно вывести информацию о курсе доллара к рублю, прокотированному российским банком (страница RUR=).
Табл. 9
| REUTERS | Thursday, | 23 February 1995 | ||
| RL)R= | Latest Rates | 23FEB95 14:46 | ||
| Bid/Ask | Contributor | Loc | Source Deal | Time High Low |
| 4428/4431 | В ROSS1YSK1Y | MOS | RKRM RSKT | 14:46 4438 4421 |
| 4427/4430 | ||||
| 443П/4433 |
Bid — это курс покупки. По котировке bid банк покупает базовую валюту, в нашем случае USD — доллары США, продает валюту котировки, т. е. немецкие марки.
Offer — это курс продажи. По котировке offer банк продает базовую валюту — доллары, покупает немецкие марки.
Внимание! В определении действий, которые необходимо предпринять с базовой валютой по стороне bid или стороне offer, важное значение имеет, кто кому котирует валютный курс. Обычно коммерческие банки котируют курс своим клиентам — компаниям, физическим лицам, однако на межбанковском рынке банки котируют курс друг другу. Вышеприведенное правило относится к банку, который котирует курс.
Для облегчения понимания и запоминания сторон bid и offer приведем такую схему:
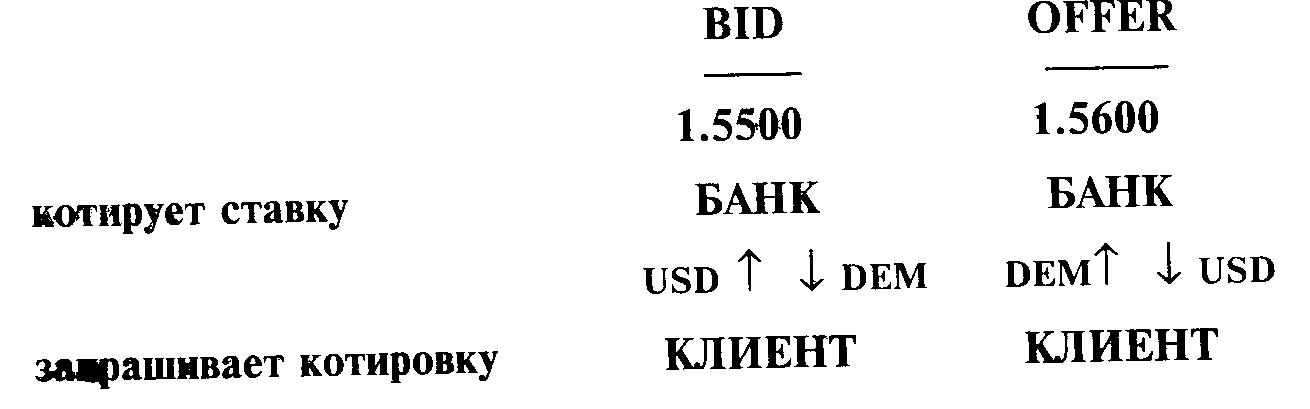
Предположим, что клиент банка держит валютный счет в долларах США, но по условиям контракта должен заплатить за поставляемое оборудование немецкие марки. Выставляя банку платежное поручение в немецких марках против своего долларового счета, клиент фактически просит осуществить ему конверсию долларов в необходимые для закупки оборудования марки. Банк выполняет конверсию по котировке bid, покупая у клиента доллары (путем списания их со счета клиента) и продавая ему марки (зачисляя на счет клиента и осуществляя платеж).
Данное правило применимо также к деятельности банковских обменных пунктов. Предположим, гражданин, имеющий банкноту в 100 долларов и испытывающий потребность в рублях, обращается в пункт обмена валют банка «Российский Кредит» и видит следующие котировки наличного курса доллара США к рублю:
Покупка (bid) Продажа (Offer)
4350 4450
Гражданин продаст 100 долларов банку по курсу 4350, получив в обмен 435 тыс. рублей. Второй гражданин, желающий перевести лишние рубли в доллары купит стодолларовую купюру по курсу 4450 рублей за доллар, заплатив при этом 445 тыс.рублей. На этих двух сделках банк заработал 10 тыс.рублей.
Разница между правой и левой стороной котировки называется спрэд (spread) или маржа (margin) и служит основой для получения банком прибыли по противоположным сделкам с клиентами или другими банками. Маржа (спрэд) может рассматриваться как «плата за услуги». Для осуществления двойной котировки банк должен покрывать затраты, возникающие в связи с проведением операции, а также принимать во внимание потенциальные риски изменения валютного курса.
Размер маржи может изменяться в зависимости от нескольких причин.
Статус контрагента. Размер банковской маржи шире для клиентов банка, нежели для других банков на межбанковском рынке. При котировании курса доллара к марке USD/DEM на международном валютном рынке ширина спрэда составляет не более 10 пунктов (обычно 5 пунктов) — 1.5510/20. На московском межбанковском рынке ширина маржи курса доллар/рубль USD/RUR составляет обычно 3 рубля - 4857/60. Своим клиентам при проведении валютных конверсий банки котируют более широкий спрэд, например, USD/DEM = 1.5480 - 1.5630.
Рыночная конъюнктура. В условиях нестабильного, быстро изменяющегося курса размер маржи обычно больше. Например, в условиях резкого падения курса доллара на международных рынках многие банки будет котировать по сделкам доллар/немецкая марка не менее 10 пунктов. В условиях ажиотажного спроса на доллары в периоды обострения инфляции в России банковские обменные пункты увеличивают маржу до сотен рублей.
Котируемая валюта и ликвидность рынка. Размер маржи больше при котировании банком редко употребляемой валюты или по сделкам на менее ликвидном рынке. Например, австрийский банк прокотирует курс греческой драхмы к финской марке шире, чем курс доллара к шиллингу. По этой же причине на российском рынке банки котируют курс немецкой марки к рублю шире, чем доллара к рублю, — до 10 рублей, поскольку рынок подобных сделок является менее ликвидным. Также менее ликвидным рынок может являться вследствие своего географического положения — например, по сделкам доллар/рубль в Санкт-Петербурге банки котируют более широкий спрэд — 5-10 рублей, например, 4155/65.
Сумма сделки. На мировых валютных рынках банки котируют стандартные спрэды в 5 пунктов по сделкам на среднерыночные суммы от 1 до 10 млн. долларов против немецкой марки, японской иены, фунта стерлингов, швейцарского франка. Как более крупные по объему сделки, так и менее крупные проводятся с более широким спрэдом. Крупные сделки подвергают банк более значительным рискам, тогда как для меньших сумм возрастают расходы банка по их проведению. Для российского межбанковского рынка средняя сумма конверсионной сделки составляет 2 млн. долларов.
Характер отношений между контрагентами. Если между банками-контрагентами на протяжении ряда лет сложились устойчивые положительные отношения, отсутствуют случаи невыполнения условий сделок, и дилеры банков хорошо знают друг друга, то размер маржи может быть . более узким. Если дилер банка не желает совершать конверсионные сделки с определенным контрагентом, но в силу ряда обстоятельств не хочет отказывать ему напрямик, то он прокотирует широкий спрэд, заведомо