Теория и практика валютного дилинга
Такие жестко расписанные лимиты требуют, чтобы кредитные линии, которым они соответствуют, использовались контрагентами. В случае систематического неиспользования линии, лимит может быть уменьшен или отозван вообще и передан другому банку данной страны, который выражает намерение регулярно проводить дилинговые операции. Эту практику крупные зарубежные банки распространяют при установлении чистых лимитов и на российские банки.
Лимиты с покрытием (Margin Cover limits), означают, что риск непоставки покрыт средствами контрагента, находящимися в банке в качестве залога (collateral или pledge}, то есть страхового обеспечения расчетов по сделке. Этот вид лимита часто используется для начала работы с мелкими и неизвестными банками, а также с небанковскими учреждениями — компаниями, юридическими и физическими лицами, установление чистых лимитов для которых руководство крупного банка считает рискованным.
Это происходит следующим образом: крупный банк ААА, например, подписывает с малоизвестным банком ВВВ специальный договор «Margin Trading Agreement» или «Pledge Agreement», согласно которому размещенные в банке ААА средства (в виде межбанковского депозита, либо переведенные на инвестиционный счет, либо отданные в доверительное управление и т. д.) рассматриваются в качестве залога при расчетах по целому ряду текущих и срочных валютных операций. При этом для конверсионных операций, если не используется неттинг, сумма залога равняется размеру максимально возможной открытой позиции (exposure) между двумя банками. Средства, служащие в качестве залога, должны размещаться на срок, превышающий дату спот для текущих конверсионных операций.
После подписания договора банк ВВВ размещает в банке ААА месячный депозит в 5 млн. долларов США, получая при этом лимит по конверсионным операциям в размере 5 млн. долларов. В течение месяца банк ВВВ может совершать конверсионные сделки с банком ААА на общую сумму 5 млн. долларов (либо одной, либо несколькими сделками).
Неудобство для банка ВВВ, заключается в том, что он быстро исчерпывает лимит — одна сделка на 5 млн. долларов и ем' придется закрыть позицию в другом банке.
Гораздо удобнее совершать конверсионные сделки против страхового покрытия с использованием неттинга при конечных расчетах. Например, если банки ААА и ВВВ практикуют в расчетах неттинг, то сумма залога в 5 млн. долларов позволяет банку ВВВ неоднократно открывать и закрывать позицию в пределах 5 млн. долларов с банком ААА:
+ 5.000.000 USD/DEM
- 5.000.000 USD/DEM + 2.000.000 USD/DEM
- 3.000.000 USD/DEM
- 1.000.000 USD/DEM
- 2.000.000 USD/DEM
Оставшаяся позиция по сделкам между двумя банками находится в пределах 5 млн. долларов и позволяет банкам сделать чистые перечисления в пользу друг друга. При этом, если банк ВВВ вдруг обанкротится, то в соответствии с договором банк ААА уменьшит его депозит на причитающиеся ему 2 млн. долларов.
Ряд банков предлагают мелким банкам после размещения залога использовать при открытии двусторонней валютной позиции «плечо» (margin), увеличивающее размер позиции. Например, Margin Trading Agreement между банками ААА и ВВВ предусматривает «плечо» 1:10. Это означает, что в течение дня банк ВВВ имеет право открывать и закрывать позиции по конверсионным сделкам с банком ААА на сумму в 10 раз превышающую размер залога. При этом на дату валютирования размер открытой позиции между двумя банками должен быть в пределах суммы залога, чтобы с учетом неттинга произвести конечные расчеты.
Такой порядок выгоден обеим сторонам: для банка ВВВ он дает возможность, используя достаточно малую сумму страхового депозита, торговать в течение всего дня, а для банка ААА предоставляет дополнительный бизнес, так как банк ВВВ звонит ему за котировками, по которым проводит сделки.
Например, если банк ВВВ размещает в банке ААА страховой депозит в 0.5 млн. долларов, то в течение дня он может держать открытую позицию в 5 млн. долларов, закрыв ее в конце дня:
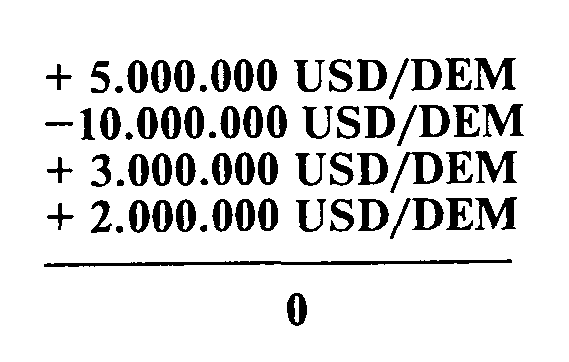
Финансовый риск (Financial risk) — это риск убытков вследствие неблагоприятной рыночной конъюнктуры: неблагоприятное изменение валютного курса, процентных ставок и т. д. Риск регулируется путем установления внутренних операционных лимитов, которые можно разделить на общебанковские и персональные лимиты для валютных дилеров.
Лимиты открытой валютной позиции по конверсионным операциям. В свою очередь могут различаться в зависимости от срока действия:
дневной лимит открытой позиции (intraday limit of open position) — регулирует размер максимально возможной открытой валютной позиции банка по операциям в течение дня. Например, банк ААА в течение дня в каждый данный момент времени может иметь незакрытую валютную позицию на сумму в 50 млн. долларов. Данный лимит обычно регулируется Центральным банком страны для сокращения риска возможных убытков банка. В России ЦБ РФ в настоящее время не регулирует данный лимит, однако руководство многих коммерческих банков устанавливает его самостоятельно.
Общий лимит для банка может подразделяться на персональные лимиты дневной открытой позиции для дилеров, ведущих различные валюты. Например, дневной лимит открытой позиции в 50 млн. долларов для российского банка может делиться между дилерами в такой пропорции:
35 млн. для дилера рынка доллар/рубль (USD/RUR);
10 млн. для дилера по сделкам доллар/марка (USD/DEM);
5 млн. для дилера по мягким валютам. Персональные лимиты для дилеров устанавливаются приказом по банку. В крупных банках на одном рынке работает несколько дилеров (например, на операциях USD/DEM), и у каждого может быть свой личный лимит, размер которого зависит от опыта, квалификации и результатов работы (performance) дилера.
Ночной лимит открытой позиции (о/п open position limit) устанавливает максимально возможный лимит открытой позиции, разрешенный к переносу на следующую дату валютирования. Обычно он на порядок меньше дневного лимита и используется для ведения стратегических позиции. риск по которым значительно выше.
В России Центральный банк устанавливает для коммерческих банков именно этот вид лимита открытой позиции. Лимит устанавливается исходя из величины уставного капитала. суммы баланса и активности банка на валютном рынке.
Подобно дневному лимиту, ночной лимит также можно разделить на персональные лимиты для дилеров, работающих с разными валютами.
Лимит убытков (stop-loss limit или s/1)- устанавливает предельный размер убытка при закрытии валютной позиции в связи с неблагоприятным движением курса. Лимит типа «стоп-лосс» является персональным лимитом, обязывающим дилера автоматически взять убыток по наступлении предельного значения курса.
Естественно размер лимита убытков напрямую зависит от размера дневной открытой позиции. Например, дилер имеет дневной лимит открытой позиции по арбитражным операциям USD/DEM в 3 млн. долларов и лимит убытков — 30 тыс. немецких марок (в валюте результата). При открытой позиции на полную сумму в 3 млн. долларов, лимит типа «стоп-лосс» выполняется при неблагоприятном движении курса на 100 пипсов от курса позиции.
Например; дилер купил 3 млн. долларов против марки по курсу 1.4736, и курс неожиданно начал падать. В любой момент дилер имеет право закрыть позицию («зарезать») с определенным убытком, если он считает, что позиция невыгодная. Он может также сохранить позицию, надеясь на возврат курса на прежний уровень, однако в случае продолжения падения курса он обязан закрыть позицию по курсу 1.4636, зафиксировав убыток равный 30.000 DEM. Если же он открыл позицию в 1 млн. долларов, то в соответствии с лимитом «стоп-лосс» убыток необходимо реализовать только через 300 пунктов. Для того, чтобы в случае обвального изменения курса в периоды паники на валютных рынках успеть реализовать лимит, на рынке размещается заказ на закрытие позиции — stop-loss order (обычно в другом банке).
Некоторые банки, особенно крупные, где работает много дилеров, устанавливают также месячный лимит убытков для дилера. При этом дилер имеет возможность взять в течение месяца убыток не более определенного значения, например 100.000 долларов.
Размеры лимита дневной открытой позиции и лимита убытков отражают стратегию банка при совершении арбитражных операций — желает ли он рисковать или нет. Для разных валют лимит убытков может различаться, однако оптимальным соотношением между лимитом открытой позиции и лимитом убытков для рынка USD/DEM является 50:1. Это отражает закономерность колебаний курса USD/DEM в текущем канале (см. главу 4) и необходимость взятия убытка при пробивании границ канала и уходе курса на новые уровни.
Лимит мисматча при проведении депозитных операций устанавливает максимально возможный период открытой депозитной позиции, непокрытой противоположным депозитом, то есть, если банк проводит процентный арбитраж на разных сроках привлечения и размещения депозитов, то необходимо ограничивать максимальный разрыв между датами окончания депозитов. Во-первых, это связано с риском изменения процентных ставок на депозит, покрывающий оставшийся период; во-вторых, риск ликвидности, связанный с тем, что банку не удастся найти на рынке депозит, покрывающий ранее размещенные средства.
Например, если банк размещает средства на 6 месяцев, намереваясь покрывать позицию привлечением однодневных депозитов — это является высокой степенью риска. Рациональнее при размещении на 6 месяцев перекрыться сразу же привлечением 3-месячного депозита.
Лимит мисматча устанавливается руководством банка также исходя из приемлемого уровня риска, однако рекомендуется применять лимит мисматча в размере не более 50% от срока непокрытого депозита.
5.9.2 Порядок документооборота при операциях валютного
дилинга
Контроль за внешними лимитами
Каждое утро на стол дилерам ложится большая распечатка внешних лимитов на контрагенты, действующих на данный момент (limits outstanding). Это могут быть наличные лимиты по конверсионным операциям, частично заполненные форвардными сделками с данным контрагентом или лимиты по депозитным операциям, уменьшенные на сумму уже заключенных депозитных сделок. В банках, где установлены компьютерные банковские системы, список разрешенных лимитов можно вывести на экран компьютера.
Когда банк-контрагент запрашивает у дилера котировку, тот обязан справиться о наличии лимита на данный банк по распечатке, либо введя код банка и получив на экране информацию. Если лимит позволяет совершить операцию на полную сумму, дилер котирует просто курс. Если лимит позволяет прокотировать лишь часть запрошенной суммы, дилер обязан указать, для какой суммы он котирует: например, 35-40 IN 3 ONLY. Порой в течение дня после нескольких сделок лимит исчерпывается — в этом случае дилер не имеет права котировать и сообщает, что лимит исчерпан. Например, SORRY UR LIMIT IS FULL.
Заключение сделки
При заключении сделки дилер следит за соблюдением лимита открытой позиции и лимита убытков. По заключении сделки дилер заносит информацию о сделке в специальный журнал дилерской позиции и присваивает ей номер в соответствии с внутренним учетом. Многие банки практикуют метод, по которому номер сделки, включающий год, месяц, день и количественный номер за день идет после литер, обозначающих принадлежность сделки тому или иному виду операций, например: FX19940312028 — 28-я конверсионная сделка, заключенная 12 марта 1994 г. или, например, DP950388 — 388 депозитная сделка за 1995 год.
Табл. 23
КОММЕРЧЕСКИЙ БАНК «ФОРЕКС» ДИЛЕРСКАЯ ВАЛЮТНАЯ ПОЗИЦИЯ Дата сделки 27/03/95 Дата валютирования 29/03/95
| Номер | Куп; | лено | Банк | Прода | но | Результат |
| п/п | Сумма | Курс | (брокер) | Сумма | Курс | |
| FX 950385 | S/DM3 | 1.4867 | BAUL | |||
| FX 950386 | MNBL | S/DM3 | 1.4893 | DM + 7.800 | ||
| и т.д. | ||||||
Подготовка «тикетов» или заполнение рапортичек (deal slip) по сделке
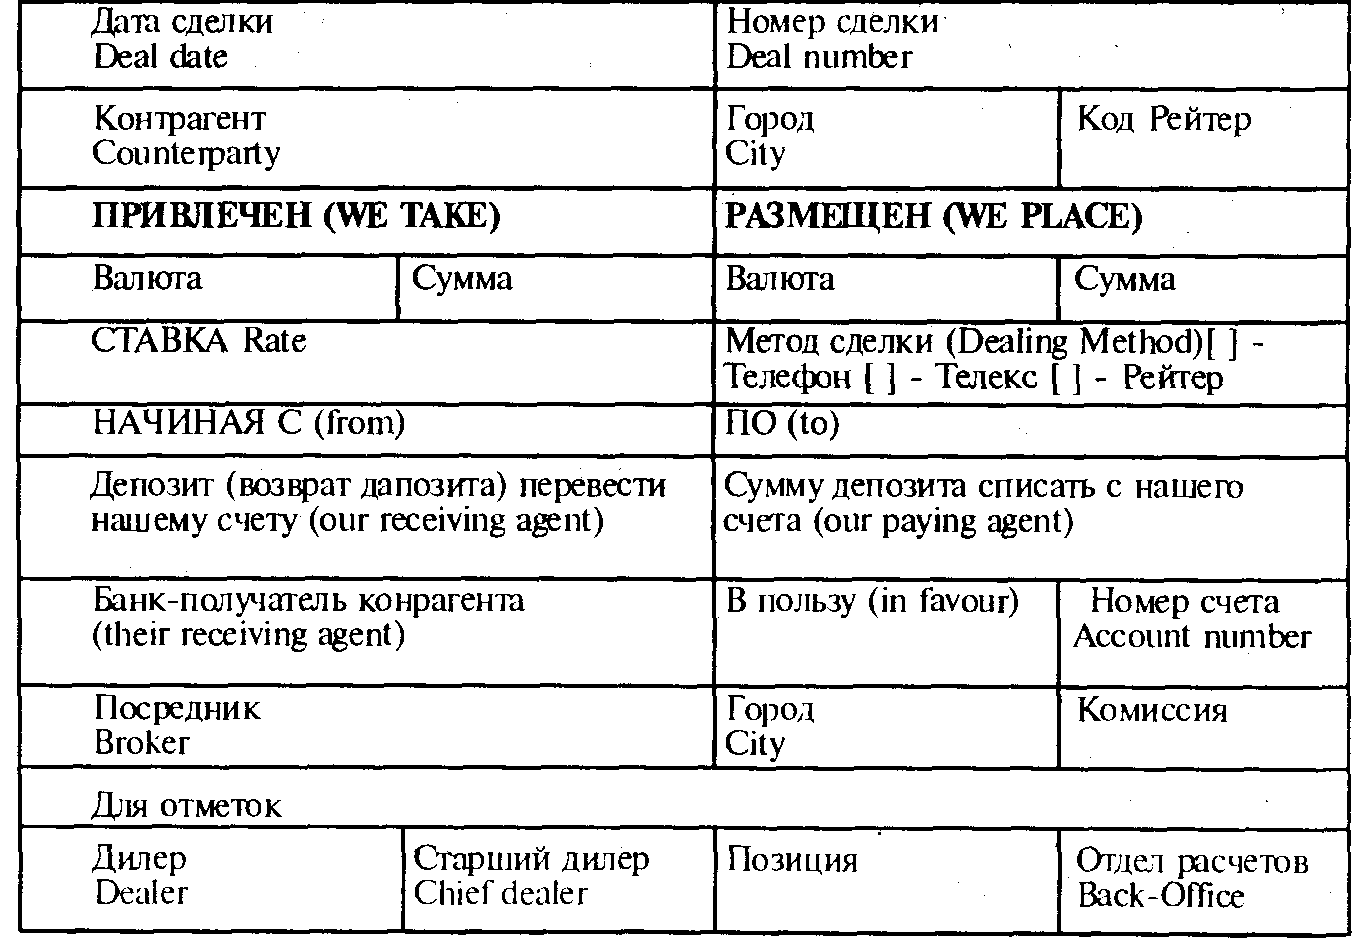
После заключения сделки дилер обязан составить документ, содержащий в стандартной форме все реквизиты сделки. Для сделок, заключенных на оборудовании Reuters Dealing 2000, система автоматически формирует «тикеты», которые можно подтвердить и распечатать вместе с текстом переговоров. Если сделка заключена по телефону, или если в банке не пользуются рейтеровскими «тикетами», дилер заполняет рапортички вручную, указывая все реквизиты сделки. Ниже приводятся образцы возможных рапортичек для конверсионной и депозитной сделок («конверсия» и «депозит» соответственно):
Дилер проверяет правильность заполнения рапортичек или «тикета», а также еще раз проверяет текст переговоров, после чего расписывается. Затем рапортички подписываются старшим дилером и складываются в накопительный ящик для передачи в Back-office.
Во многих банках, имеющих компьютерные системы, после заключения сделки дилеры вводят реквизиты сделки в специальный модуль поддержки дилинговых операций через свой персональный компьютер, расположенный на рабочем месте, после чего все операции по обработке сделки, постановке на позицию, оформлению платежей и осуществлению проводок выполняются автоматически.
Тем не менее, дилерам рекомендуется сразу же по заключении сделки немедленно зафиксировать ее на бумаге вручную (в позиции или просто на листе), чтобы не забыть и иметь запись о сделке на случай, если компьютерная система «зависнет», а текст переговоров потеряется.Табл. 24
КОММЕРЧЕСКИЙ БАНК «ФОРЕКС» ________КОНВЕРСИЯ (FOREIGN EXCHANGE DEAL)______
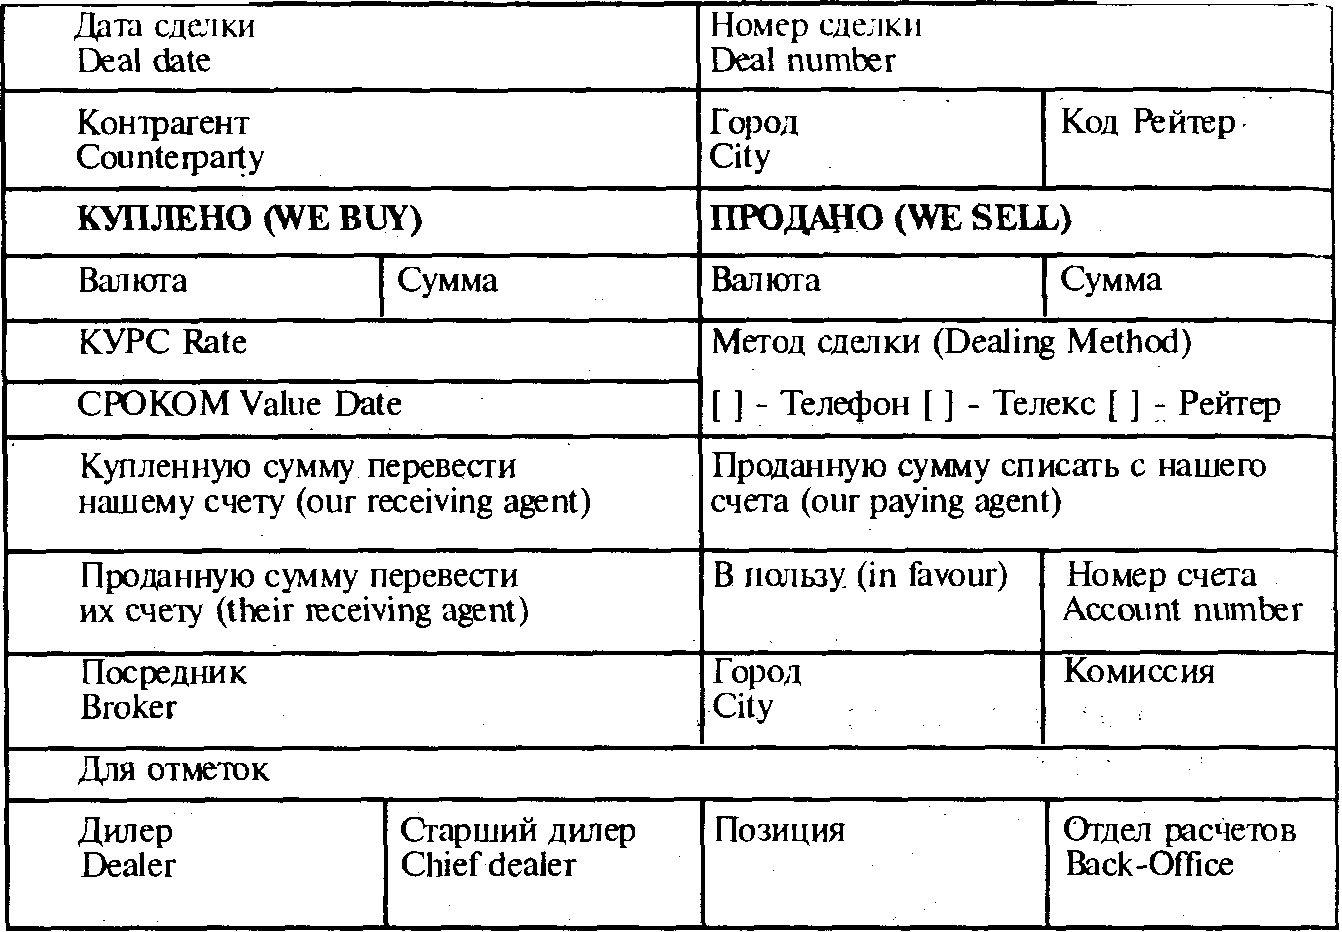
Табл. 25
КОММЕРЧЕСКИЙ БАНК «ФОРЕКС» _________ДЕПОЗИТ (DEPOSIT DEAL)
Глава 6
ОФОРМЛЕНИЕ СДЕЛОК И РАСЧЕТЫ ПО ВАЛЮТНЫМ ОПЕРАЦИЯМ
В отличие от дилинговой службы (Front-office) отдел расчетов по валютным операциям (Back-office) занимается дальнейшим оформлением заключенных дилерами сделок, платежами, контролем за их исполнением и учетом. Поскольку речь идет о переводах и получении средств в миллионы долларов, особое значение придается контролю за точным указанием сумм банков-корреспондентов, номеров счетов, правильностью оформления документов. Во избежание возможных обманов или подлогов (frauds), имеющих целью сокрытие прибылей или убытков, отдел дилинга и отдел расчетов должны быть разделены административно и территориально, причем дилеры не должны иметь доступа к операциям по оформлению сделок, равно как и сотрудники службы Back-office не имеют права заключать сделки. Это достигается размещением служб в разных помещениях банка, а также административным делением: дилинг относится к подразделению валютных операций (Trading Operations Department), a Back-office — к отделу расчетов (Settlements Department).
6.1. Функции отдела расчетов по валютным операциям (Back-
office)
Получение оригиналов сделок. Получение («тикетов» с переговорами или рапортичек сделок) и постановка их на контроль осуществляется в специальных журналах регистрации конверсионных и депозитных сделок. Сделки регистрируются под порядковым номером в соответствии с внутренними правилами.
Журнал регистрации может использоваться для контроля за совершением последующих операций с данной сделкой.
Табл.26 Журнал регистрации конверсионных сделок
| № п/п | Подтверждение МТЗОО | Позиция НОСТРО | Платеж МТ202 | Уведомление МТ210 | Выписка корсчет | Бухгалтерия |
| FX9502 | 59 ок | ок | ок | ок | ок | ок |
Табл. 27 Журнал регистрации депозитных сделок
| № п/п |
Подтверждение МТ320 |
Позиция НОСТРО |
Платеж МТ202 |
Уведомление МТ210 | Контроль возврата | Выписка корсчет | Бухгалтерия |
| DP9508 | 18 ок | ок | ок | ок | ок | ок | ок |
Здесь по графам указываются все операции, осуществляемые по сделке. После выполнения операции сотрудник отдела расчетов ставит «галочку» или «ОК» в соответствующей графе для каждой сделки.
Если сделка заключена через брокера, то необходимо вести учет брокерских комиссий. Для этого сотрудники ведут отдельные журналы по брокерским фирмам, где фиксируют все сделки, заключенные с их помощью, а также размер комиссии в соответствии с согласованными тарифами.
Проверка правильности реквизитов сделки и текста переговоров.
Помимо контроля со стороны дилеров, сотрудники отдела расчетов должны еще раз тщательно проверить правильность сделки: прочитать текст переговоров и сверить реквизиты сделки и «тикета». Наиболее часто встречающиеся ошибки:
неправильная дата валютирования;
неправильный курс;
прокотирована одна сумма, а куплена другая сумма;
неверно указаны банки-корреспонденты
Подготовка и отсылка подтверждения банку-контрагенту.
Независимо от того, заключена ли сделка по «Рейтеру» или по телефону, рекомендуется подтверждать ее отдельно по телексу или в системе SWIFT (Society for Worldwide Interbank Financial Telecommunications; формат МТЗОО для конверсионной сделки, МТ320 для депозитной сделки). Обычно подтверждения посылаются в день заключения сделки (как правило, в течение ближайших 3-4 часов). Срочность подтверждения зависит от близости даты валютирования: для сделок на споте это может быть и следующий день, для сделок с датой валютирования «today» подтверждения необходимо посылать в течение ближайших часов.
Независимым подтверждением по сделке обмениваются оба контрагента; поэтому в функцию службы Back-Office входит получение подтверждения от банка-контрагента и его сверка с реквизитами сделки. Если обнаруживаются несоответствия в реквизитах между посланным и полученным подтверждениями, сотрудник обязан выяснить причину. Для этого он обращается к рапортичке сделки, вновь проверяя реквизиты сделки. Если реквизиты правильные, необходимо проверить текст переговоров (для сделки, заключенной «по рейтеру») и в случае правильности текста переговоров связаться с банком-контрагентом через дилеров, либо позвонив в Back-Office банка-контрагента, и попросить их прислать новое подтверждение.
Постановка сделок на позицию по счетам НОСТРО. Для того, чтобы движение валютных средств было отражено по позиции по корсчетам НОСТРО на конкретную дату валютирования, сотрудники отдела расчетов по валютным операциям, передают сотрудникам, ведущим позицию, либо копии сделок, либо стандартную информацию об используемых корреспондентских счетах банка. Например, для конверсионной сделки с Bank Austria, London, рассмотренной в главе 5, эта информация могла бы выглядеть следующим образом в виде стандартного слипа:
табл. 28
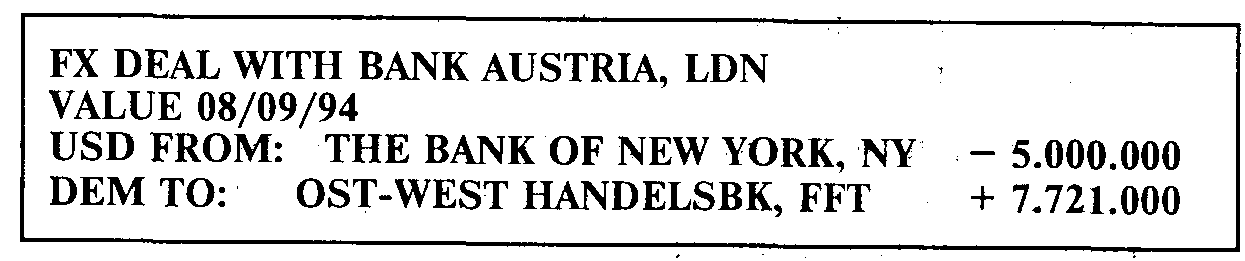
Это означает, что по данной сделке на дату валютирования 8 сентября 1994 г. мы платим 5 млн. долларов с нашего корсчета НОСТРО в Bank of New York, NY, и получаем 7.721 тыс. немемецких марок на корсчет НОСТРО в Ost-West Handelsbank, Frankfurt/Main.
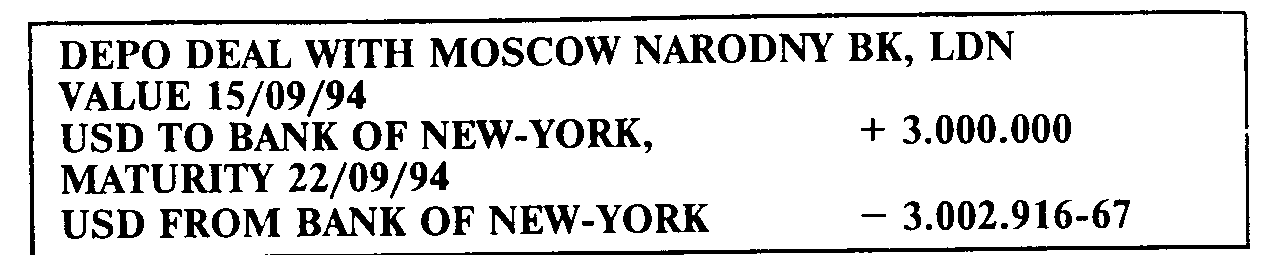
Для депозитных сделок сотрудники рассчитывают сумму начисленных процентов, подлежащих уплате по привлеченному депозиту, или ожидаемых к получению по размещенному депозиту. При постановке на позицию депозитных сделок — на дату валютирования отражается движение только основной суммы, на дату окончания также получение или списание процентов. Например, запись (слип) может выглядеть следующим образом:
табл. 29
Направление сделок в бухгалтерию для проведения проводок по балансу. В зависимости от внутреннего документооборота в банке это могут быть сами сделки, их копии или вышеупомянутые стандартные слипы с информацией об использованных корсчетах НОСТРО.
Расчет неттинга (чистого платежного результата по взаимозачету конверсионных сделок с одним банком-контрагентом). Он осуществляется после окончания всех сделок с данным контрагентом на конкретную дату валютирования (для конверсионных сделок с мировыми валютами типа USD/DEM — после 13-00 по московскому времени дня, предшествующего дате валютирования; для сделок на российском рынке типа USD/RUR — по окончании рынка сделок «today» после 14-00 по московскому времени, совпадающего с датой валютирования.
Оформление платежных поручений в банки-корреспонденты
для перечисления средств по сделкам с корсчетов контрагенту. Перечисляемые средства:
по конверсионной сделке — проданная валюта на дату валютирования;
по депозитной сделке:
для размещенного депозита — перевод средств заемщику на дату валютирования;
для привлеченного депозита — возврат средств кредитору на дату окончания.
Платежные поручения посылаются в банк-корреспондент посредством телексной связи, либо через систему SWIFT (формат МТ202) после получения подтверждения по сделке от контрагента. Для сделок с контрагентами, с которыми используется неттинг, платеж осуществляется не по каждой сделке, а на чистый результат по взаимозачету.
Оформление уведомлений в банки-корреспонденты о получении на корсчета средств по сделкам от контрагентов:
по конверсионной сделке — купленная валюта на дату валютирования;
по депозитной сделке:
для размещенного депозита — возврат средств от заемщика на дату окончания;
для привлеченного депозита — получение средств от кредитора на дату валютирования.
Аналогично платежным поручениям уведомления о получении отсылаются в банки-корреспонденты по телексу или в системе SWIFT (формат МТ210, см. ниже).
Уведомления о получении средств не столь обязательны, как платежные поручения, так как ожидание прихода средств в отличие от перевода является пассивным действием. Однако их рекомендуется отправлять в банки-корреспонденты как минимум по двум причинам:
если по данному корсчету имеется относительно маленький остаток, но по нему проходят расчеты по арбитражным операциям (куплен 1 млн. долларов — приход средств, затем продан 1 млн. долларов — уход средств), то банку-корреспонденту необходимо заранее знать о приходе средств на корсчет (купленных долларов), чтобы авторизовать перевод средств в пользу контрагента (проданных долларов);
если произошла непоставка средств от контрагента, в результате чего по счету образовался овердрафт (дебетовое сальдо), или банк-корреспондент задерживает в свою очередь перечисление средств по другим операциям, то в случае наличия у него уведомления о поступлении средств он может заранее (до получения выписки по счету — см. ниже) информировать об этом наш банк.
Контроль за реальным движением средств по корсчетам НОСТРО. Это достигается путем сверки данных о движении средств по выписке о состоянии корсчета на дату валютирования из банка-корреспондента (Statement of Account) с внутренним учетом. Выписка поступает обычно на следующий день после даты валютирования, поэтому данный контроль запаздывает на один день. Во многих банках эту функцию сверки выписки и позиции НОСТРО выполняют сотрудники службы выверки корсчетов НОСТРО (NOSTRO Reconciliation). В ряде случаев, если необходимо заранее удостовериться в приходе средств от контрагента (особенно от небольшого банка), чтобы сделать перевод в его пользу по конверсионной сделке, сотрудники отдела расчетов могут напрямую связаться с банком-корреспондентом.
Выяснение причин и устранение недостатков при непоступлении средств по сделке (trouble). В случае если банк не получил на дату валютирования ожидаемые средства, сотрудники отдела расчетов по валютным операциям связываются по телефону (или через дилеров) с отделом Back-Office банка-контрагента и выясняют причину непоставки. В случае если непоставка средств по сделке произошла по вине контрагента, банк имеет право настаивать на нижеследующих условиях поступления ожидаемых средств.
Back Value Payment — зачисление средств прошедшей датой валютирования. Для этого банк-контрагент, не переведший вовремя средства, должен запросить свой банк-корреспондент осуществить перевод «задним числом», заплатив за это особый, увеличенный тариф. На практике это происходит следующим образом: банк-корреспондент контрагента связывается с банком-корреспондентом нашего банка и осуществляет проводки по счетам «задним числом». Проще всего это. делается, если оба контрагента имеют корсчета по данной валюте в одном банке-корреспонденте.
Good Value Payment — перевод непоставленных средств самой ближайшей датой валютирования. При этом с контрагента, непоставившего средства в срок, взыскиваются штрафные проценты за каждый просроченный день, подразумевающие, что банк, рассчитывавший на эти деньги, но не получивший их, был вынужден либо финансировать недостаток путем привлечения на рынке депозита, либо уплачивать штрафной процент по овердрафту.
Ставка штрафного процента либо оговаривается во взаимном договоре банков-контрагентов, либо берется на основе применяемых в международной практике штрафных ставок. Например, в зависимости от степени взаимоотношений между контрагентами штрафные ставки могут быть следующими:
от LIBOR + 4% годовых за дни непоставки (международная практика)
до 1% от суммы за каждый день просрочки.
В России на межбанковском рынке принята штрафная ставка по долларовым непоставкам в размере 0.01 — 0.1% от суммы за каждый день просрочки; по непоставке рублевых средств — двойная ставка рефинансирования Центрального банка РФ за каждый день.
Проверка и оплата счетов от брокерских фирм за посредничество при заключении конверсионных или депозитных сделок. Сотрудники отдела Back-Office сверяют счета с журналом регистрации брокерских комиссий и готовят платежные поручения на их оплату.
В банках, использующих компьютерную банковскую систему обработки операций, практически все вышеперечисленные функции отдела расчетов по валютным операциям выполняются автоматически по заданному алгоритму. Задача сотрудников заключается лишь в физическом учете документов сделки, контроле за правильностью введенных данных и сформированных сообщений, а также в авторизации отсылки платежных поручений.
6.2. Сообщения, используемые при оформлении конверсионной
сделки
При оформлении конверсионной сделки сотрудники отделов Back-Office банков-контрагентов используют следующие сообщения (messages), отсылаемые телексной связью (telex messages) или по системе SWIFT (SWIFT Message Type — MT__):
подтверждение о сделке (в день заключения сделки) — MT 300
платежное поручение в банк-корреспондент (за день до даты валютирования) — MT 202;
уведомление банка-корреспондента о получении средств (за день до даты валютирования) — MT 210.
Рассмотрим сообщения, отсылаемые контрагентами на примере конверсионной сделки между банком «Форекс», Москва и Bank Austria, London (текст сделки приведен в гл. 4). Предположим, что контрагенты не используют неттинг.
6 сентября 1994 г. коммерческий банк «Форекс», Москва, продал 5 млн. долларов США против немецкой марки Банку Австрии в Лондоне по курсу 1.5442 на споте (дата валютирования 8 сентября 1994 г.). Bank Austria, London, просит перечислить купленные доллары на свой долларовый корсчет в Bank Austria, N.Y.; эти деньги банк «Форекс» заплатит со своего долларового корсчета в Bank of New York, N.Y. «Форекс», в свою очередь, просит перечислить купленные немецкие марки на свой марочный счет в Ост-Вест Хандельсбанк (Ost-West Handelsbank), Франкфурт-на-Майне и Банк Австрии заплатит их со своего корсчета в марках в Коммерцбанке. Франкфурт-на-Майне (Commerzbank, Frankfurt/Main).
Схематично поток сообщений и платежные потоки для этой сделки будет выглядеть следующим образом:
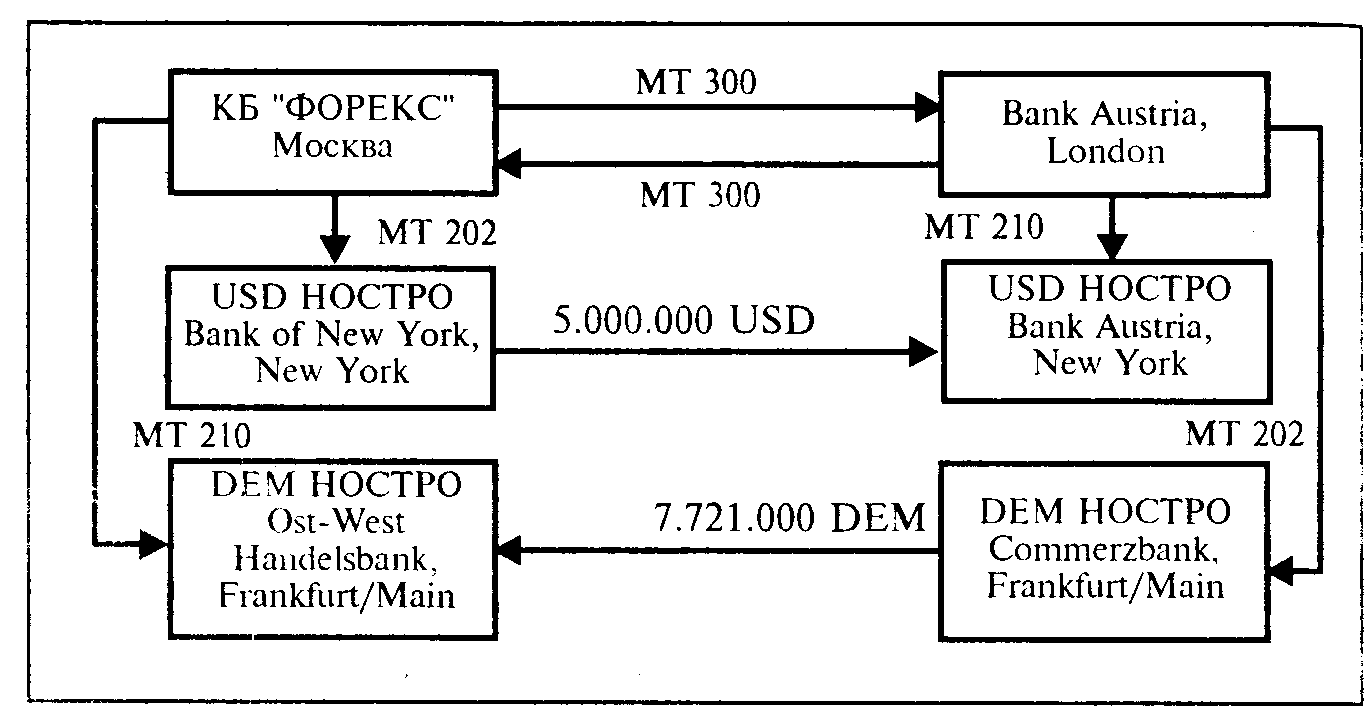
После заключения конверсионной сделки в тот же день б сентября банки-контрагенты обмениваются подтверждениями по сделке (МТ 300 в формате SWIFT). 7 сентября КБ «Форекс» посылает в свой долларовый банк-корреспондент — Банк Нью-Йорка, Нью-Йорк, платежное поручение (МТ 202) перечислить 8 сентября 5 млн. долларов Банку Австрии, Лондон, на долларовый корсчет последнего в Банк Австрии, Нью-Йорк. Банк Австрии, Лондон, ожидающий получения долларов, отсылает 7 сентября в свой банк-корреспондент уведомление о приходе 5 млн. долларов 8 сентября (МТ 210). а также отсылает в свой банк-корреспондент Коммерцбанк, Франкфурт-на-Майне платежное поручение перечислить 7.721.000 немецких марок на счет банка «Форекс» в Ост-Вест Хандельсбанк, Франкфурт-на-Майне. В свою очередь банк «Форекс», Москва, уведомляет Ост-Вест Хандельсбанк, что 8 сентября на его счет должна поступить указанная сумма немецких марок.
Ниже рассматриваются образцы сообщений, посланных одним из контрагентов — КБ «Форекс».
6.3. Оформление подтверждений по конверсионной сделке
По телексу
Подтверждение конверсионной сделки можно оформить по телексу текстом в свободном формате. Например, банк «Форекс» может послать телексом следующее подтверждение:
Табл. 30
ТО: 8954004 BANK AUSTRIA, LONDON ATTN: BACK-OFFICE DEPT. FROM: BANK FOREX, MOSCOW
DEAR SIRS,
HEREWITH WE CONFIRM THAT ON 06/09/94 WE SOLD YOU 5,000,000.00 USD AGAINST DEM AT 1.5442 VALUE 08/09/94. PLEASE SEND OUR DEM TO OUR ACC WITH OST-WEST HANDELSBANK, FFT. WE SEND USD TO YOUR ACC WITH BANK AUSTRIA, NEW YORK. REGARDS
В системе SWIFT или телексом в формате SWIFT
МТ 300 - FOREIGN EXCHANGE CONFIRMATION - им обмениваются два финансовых учреждения (к которым относятся банки), заключившие конверсионную сделку. Данное сообщение используется для подтверждения деталей:
новой конверсионной сделки;
изменения условий уже заключенной сделки;
отмены сделки;
форвардной сделки.
Ниже приводятся стандартные поля (fields) подтверждения новой конверсионной сделки, нумерация которых указывает на конкретные реквизиты сделки.
Табл. 31
| Sender: | FORXRUMM |
| Message Type: | 300 for ex confirmation |
| Reseiver: | BKAUGB2L |
| Text block: | |
| :20/ Transaction reference number | :FX19941737 |
| :21/ Related reference | :NEW |
| :22/ Code/common reference | :NEW/BKAU2L5442FORX MM |
| :30/ Date contract agreed/amended | :94/09/06 |
| :36/ Exchange rate | : 1.5442 |
| :72/ Sender to receiver information | :NO NETTING |
| :32R/ Value date. curr amount bought | :94/09/08 DEM 7,721,000,00 |
| •57A/ Account with institution - B1C | :/ OWHBDEFF |
| OST-WEST HANDELSBANK AG | |
| FRANKFURT AM MAIN | |
| :33P/ Value date, curr amount sold | :94/09/08 USD 5.000.000.00 |
| :53A/ Sender's correspondent | :IRVTUS3N |
| BANK OF NEW YORK | |
| NEW YORK, NY | |
| :57A/ Account with institution - B1C | :BKAUUS33 |
| BANK AUSTRIA AG | |
| NEW YORK.NY |
Это сообщение послано от банка «Форекс», Москва (идентификационный код в системе SWIFT — FORXRUMM) в Банк Австрии, Лондон (код BKAUGB2L). Список кодов (Bank Identification Code — B1C) всех банков, являющихся членами системы SWIFT, можно найти в специальном сборнике BIC-DIRECTORY.
По статусу поля могут быть обязательными для использования в данном формате — М (mandatory), или свободными — О (optional). Поля включают следующие данные:
20:(М) — указывается номер сделки (TRN- Transaction Reference Number) в соответствии с принятой в банке системой внутреннего учета, по которому сделку можно идентифицировать.
21 :(М) — в новой сделке это поле содержит слово NEW. Во всех других случаях здесь должен стоять номер сделки (поле 20) предыдущего сообщения МТ 300.
22:(М) — содержит в левой части кодовое слово, указывающее на функцию сообщения. Кодовые слова могут быть следующими:
NEW