Теория и практика валютного дилинга
5.5. Платежные инструкции
Заключенная конверсионная сделка предполагает осуществление контрагентами переводов сумм проданной валюты со своих корреспондентских счетов на корсчета друг друга. Различают несколько видов платежных инструкций:
Over account (на счет или со счета) — формулировка, применяемая в сделке с банком-корреспондентом по одной из валют, участвовавшей в обмене. Она означает, что зачисление купленных или списание проданных средств необходимо произвести по корреспондентскому счету. Здесь банк-контрагент и банк-корреспондент совпадают. Например, если банк ААА, имеющий корсчет в немецких марках в германском банке Commerzbank, Франкфурт-на-Майне, продает ему доллары, а покупает немецкие марки, то зачисление марок он просит произвести на свой марочный корсчет:
MY DEM TO MY ACC WITH YOU (или MY DEM OVER ACC PLS)
Если банк ААА продает банку-корреспонденту немецкие марки, то в платежных инструкциях:
либо Commerzbank, сам укажет на списание марок с корсчета банка ААА:
ACC FOR DEM или MY DEM FROM YOUR ACC;
либо банк ААА самостоятельно напомнит (или попросит) о списании марок со своего корсчета в Commerzbank:
YOUR DEM OVER MY ACC WITH YOU.
Данный способ наиболее распространен при совершении конверсионных сделок средними и небольшими банками, которые не имеют чистых кредитных линий с другими банками по конверсионным операциям (этот вопрос рассматривается ниже) и вынуждены работать с банками-корреспондентами.
Pay currency to my account with bank XYZ — наиболее часто встречаемый тип платежных инструкций в межбанковской торговле. Банк просит перечислить купленную валюту на корреспондентский счет в третьем банке; здесь банк-корреспондент не является для него банком-контрагентом. В вышеприведенном образце конверсионной сделки банки обмениваются этим видом платежных инструкций:
MY USD TO BANK AUSTRIA, N.Y. ACC ___ MY DEM TO OST-WEST HANDELSBANK, FFT ACC___
Порой банки-контрагенты опускают номера своих корсчетов, указывая только банк-корреспондент. Это объясняется, во-первых, тем, что эти банки-контрагенты давно и регулярно заключают друг с другом конверсионные сделки и осведомлены о номерах счетов друг друга; во-вторых, номера их счетов хорошо известны в банках-корреспондентах — держателях этих счетов, поэтому при получении средств по конверсионной операции в пользу своего клиента, они с легкостью зачисляют их на нужный счет.
Standing instructions (стандартные инструкции) — применяются в случае, если банки-контрагенты давно и регулярно совершают конверсионные операции и используют всегда одни и те же корсчета для расчетов по сделкам. Обычно банки договариваются об использовании стандартных инструкций и обмениваются официальными письмами (или телексами), в которых указывают свои банки-корреспонденты и номера счетов для расчетов по арбитражным операциям. Например:
ТО: BANK XYZ DEAR SIRS,
HEREWITH WE INFORM YOU THAT ALL AMOUNTS OF CURRENCIES BOUGHT IN FOREIGN EXCHANGE DEALS WITH YOUR BANK SHOULD BE PAID TO OUR FOLLOWING NOSTRO ACCOUNTS:
USD TO BANK OF NEW YORK, NEW YORK ACC __ DEM TO DEUTSCHE BANK, FRANKFURT/MAIN ACC__ CHF TO CREDIT SUISSE, ZURICH ACC ___
Использование стандартных инструкций облегчает подтверждение сделки, и осуществление расчетов отделом Back-Office.
Netting (взаимозачет) — этот термин применяется в платежных инструкциях и используется двумя банками-контрагентами для обозначения взаимозачета множества конверсионных сделок, заключенных ими друг с другом и осуществления конечных платежей по «чистому» (от англ. net) результату. Обычно банки подписывают Соглашение о взаимозачете сделок (Netting Agreement), в котором договариваются, что по всем конверсионным сделкам на конкретную дату валютирования рассчитывается чистый результат, подлежащий переводу на корсчета друг друга. Тем самым вместо осуществления множества платежей по всем заключенным на дату валютирования с данным контрагентом сделкам (а их может быть несколько десятков), банки переводят друг другу гораздо меньшее количество платежей. Этим достигается две цели: во-первых, снижается риск непоставки сумм по многочисленным сделкам, а во-вторых, значительно экономится рабочее время сотрудников отдела расчетов по валютным операциям (Back-Office).
На практике это выглядит следующим образом. Например, банк ААА заключил с банком ВВВ на дату валютирования 11 апреля 4 конверсионные сделки. 10 апреля, накануне даты валютирования, то есть осуществления расчетов, результат по этим сделкам можно представить в виде таблицы:
Табл. 22
| USD | DEM | CHF | |
| +2.000.000 | -2.970.000 | ||
| -1.000.000 | +1.490.000 | ||
| +1.000.000 | -1.261.500 | ||
| -3.000.000 | +4.476.000 | ||
| Итого | -1.000.000 | +2.996.000 | -1.261.500 |
Результат по неттингу подтверждается банками-контрагентами «по рейтеру» (или по телексу), дабы согласовать точные цифры платежей, и только здесь указываются точные платежные инструкции для «чистых» сумм, например:
# NETTING
HIHI FRDS, GA PLS
# NETTING RESULTS FOR VAL 12/04 -
# WE PAY YOU 1 MIO USD
# WE PAY YOU 1.261.500= CHF
# WE RECEIVE 2.996.000= DEM
# MY DEM TO DRESDNER BANK, FFT OK ALL AGREED FRDS
MY USD TO CHASE MANHATTAN BANK, NY MY CHF TO UBS, ZURICH THANKS FOR CALL BIBIBI FN
# OK FRDS BIBI FN.
В результате вместо восьми платежей друг другу банки осуществляют только три.
Для текущих конверсионных операций типа доллар/рубль, в связи с тем, что они проводятся расчетами «завтра» и «сегодня» подтверждение неттинга происходит после окончания сделок расчетами «today», то есть приблизительно после 14-00 по московскому времени.
5.6. Техника заключения депозитных сделок
Межбанковские сделки по размещению или привлечению депозитов (или по устоявшейся российской терминологии межбанковских кредитов — МБК) также заключаются по телефону или «по рейтеру» по следующему алгоритму.
Дилер по депозитным операциям банка ААА запрашивает у дилера банка ВВВ котировки процентных ставок для определенной суммы валюты на определенный период. Если указывается круглый период (прямые даты, например 1 неделя, 1 месяц, 3 месяца и т. д.), то дата валютирования подразумевается на споте; в противном случае дилер должен указать дату валютирования и период (например, на 1 неделю с завтрашнего дня — с «тома»).
Интерес дилера, запрашивающего котировку, может выражаться следующими фразами:
DEPO USD 3 1МТН;
или опуская слово DEPO
USD 31МТН;
USD 3 S/1M.
Данный интерес означает просьбу прокотировать процентные ставки по привлечению и размещению 3 млн. долларов США на 1 месяц со спота. Для российского рынка, где многие банки размещают и привлекают валютные МБК с «завтрашнего дня», предпочтительнее третье написание:
USD 2 T/W,
что означает просьбу прокотировать ставки привлечения и размещения 2 млн. долларов с «завтра» на неделю. Поскольку, в отличие от конверсионных операций процентные ставки не меняются так же быстро, как валютный курс, и быстрота запроса не имеет большого значения, допускается также нейтральный запрос «по рейтеру», адресованный именно депозитным дилерам, например: USD DEPO PLS, после чего в тексте переговоров запрашивается стандартная котировка, либо запрашивается интерес полным текстом. Интерес разместить средства:
WE HV 3 MIO USD FOR 1 MTH FROM ТОМ, WHAT CAN YOU PAY FRDS?
Интерес привлечь средства:
WE NEED 2 MIO DEM FOR 1 WEEK FROM SPOT, WHAT CAN YOU OFFER PLS?
Дилер банка ВВВ после передачи ему слова котирует процентные ставки:
в виде двусторонней котировки bid/offer, то есть ставки привлечения и размещения одновременно. Обычно две стороны котируют крупные банки, имеющие возможность как привлечь, так и разместить средства в межбанковский депозит;
в виде одной стороны котировки в зависимости от депозитной позиции и состояния ликвидности банка, например:
SORRY FRDS HV ONLY BID AT 6 РСТ
или
CAN PAY ONLY 6 РСТ SRY HAVE ONLY OFFER AT 6 13/16.
Прокотированные ставки рассматриваются в качестве твердой цены, то есть обязательными для исполнения; в противном случае дилер должен предупредить, что приведенный им уровень ставок является индикативным (FOR INFO ONLY);
по получению котировки дилер банка ААА имеет право:
заключить сделку, используя ключевые слова:
I TAKE (I BORRROW) или ПРИВЛЕКАЮ. I GIVE (I LEND, I PLACE) или РАЗМЕЩАЮ.
или DONE, если была прокотирована только одна сторона котировки bid или offer.
Заключение сделки должно быть подтверждено осуществлявшим котировку дилером банка ВВВ словами: OK, AGREED и т. д.
В случае если дилера банка ААА не устраивает котировка он может торговаться (to bargain), добиваясь более благоприятной котировки, например:
# DEPO USD 2 0/N PLS
HIHI HV ONLY OFFER AT 6 1/2 IF SUITS
# SRY FRDS COULD YOU IMPROVE PLS?
OK ONLY FOR YR GOOD BANK OFFER AT 6 1/4
# OK DONE, I TAKE 2 MIO USD AT 6 1/4. AGREED FRDS.
Если котирующий дилер не может улучшить котировку, он отвечает:
SRY 6 1/2 BEST.
Отказаться от сделки, используя стандартную формулировку:
NOTHING THERE, NTHG или NIX.
В случае если сделка заключена, следует подтверждение реквизитов сделки:
подтверждение суммы и стороны сделки;
процентная ставка;
дата валютирования и дата окончания;
платежные инструкции.
Дилер, привлекающий депозит, указывает банк-корреспондент и счет НОСТРО, на который должен получить средства на дату валютирования.
Дилер, размещающий депозит, указывает банки-корреспонденты и счета, на которые на дату окончания необходимо осуществить возврат основной суммы и начисленных процентов. Банк может использовать либо единый счет для движения основной суммы и возврата процентов, либо для удобства учета разные счета НОСТРО для движения основных сумм и накопления процентов.
Ниже приводится образец заключения сделки по межбанковскому валютному депозиту на дилинговом оборудовании фирмы «REUTERS»:
FROM MNBL MOSCOW NARODNY, LDN * 0842 GMT 130994 */9835 Our terminal: FORX Our user: IVAN PETROV
DEPO USD 3 S/1WK
# PETR> HIHI FRDS FOR 1 WEEK
# 4,3/4 - 5 PCT
JOHN>I TAKE
# 3 MIO AGREED
# TO CONFIRM AT 5 PCT I GIVE 3 MIO USD
# VAL 15SEP94 AND 22SEP94
# AT MATURITY MY USD TO BANK OF NEW YORK, N.Y. ACC
# WITH INTEREST ACCRUED PLS
TO CONFIRM AT 5 I TAKE 3 MIO USD
VAL 15SEP94 AND 22SEP94
MY USD TO STANDARD CHARTERED BK, N.Y. PLS
THANK U VM FOR THE DEAL DONE, HV A NICE DAY AND BIBIFN
# THANKS ALOT FRDS GD LUCK HV A NICE DAY BIBI FN:
#INTERRUPT #
# END REMOTE # (492 CHARS)
5.7. Пролонгация депозитов
Размещенный на короткий срок депозит в случае, если нет дефицита средств, может быть пролонгирован (переразмещен) и этом же банке на новый срок путем заключения новой сделки. Такой депозит называется «ролловерным» (ROLL OVER— R/0 или RENEWAL). Он может быть размешен 2 способами:
без движения основной суммы, только с возвратом кредитору начисленных процентов;
с полным возвратом основной суммы и начисленных процентов банку-кредитору и повторным размещением депозита в банке-заемщике; при этом дата окончания предыдущего депозита и дата валютирования нового совпадают. При заключении сделки вновь оговариваются:
сумма депозита, так как она может быть увеличена или уменьшена (пролонгация с увеличением суммы или с уменьшением суммы);
новый период;
платежные инструкции: при пролонгации депозита необходимо четко оговаривать как она осуществляется — без движения основной суммы или с полным движением.
Если пролонгация осуществляется без движения основной суммы (WITHOUT MOVEMENT OF PRINCIPAL или WITHOUT MVMNT OF FUNDS) — банк, размещающий депозит, отдельно указывает корсчет НОСТРО, на который банк-заемщик должен перевести сумму начисленных процентов по предыдущему депозиту. Банк-кредитор затем указывает корсчета для возврата основной суммы и процентов по новому депозиту. Например, банк ААА разместил в банке ВВВ недельный депозит в 3 млн. долларов США с 10 по 17 августа. С приближением срока истечения депозита банк ААА принимает решение о пролонгации этого депозита еще на 1 неделю и 15 августа (за два дня, то есть на споте) заключает сделку:
# USD 3 S/1W R/0 HIHI 5.75 - 6.25
# I GIVE 3 MIO USD R/0 AT 5 3/4 FOR 1 MORE WEEK
# VAL 17/08/95 AGST 24/08/95
# WITHOUT MVMNT OF PRINCIPAL AMNT PLS
# ON 17/08 PAY INTEREST ACCRUED ONLY TO BANKERS
# TRUST, N.Y.
# AT MATURITY ON 24/08 MY PRINCIPAL AND INTEREST TO
# BANKERS TRUST, N.Y. ACC ___ OK ALL AGREED FRDS WITHOUT MVMNT OF FUNDS ONLY INTEREST TO YOU ON 17/08/95 THANK U FOR CALL GOOD LUCK BIBIBI
# CHEERS BIBI FN.
Если депозит переразмещается в банке-заемщике с полным движением средств, то сделка заключается по стандартному образцу с полным указанием платежных инструкций для основной суммы и для начисленных процентов. Во избежание возможных разночтении (если сумма не изменилась) дилеры указывают на полное движение средств. При этом они должны удостовериться, что контрагент правильно уяснил способ расчетов, например:
FULL MOVEMENT OF FUNDS PLS
# OK NOTED FRDS.
Если депозит переразмещается с изменением основной суммы, то здесь также возможны полное движение средств, или добавление/возврат части основной суммы. Например, банк ААА, разместивший в банке ВВВ 3 млн. долларов с 10 по 17 августа желает: переразместить в банке ВВВ только 2 млн. долларов (осуществить пролонгацию с уменьшением суммы — DECREASE AMNT). Текст переговоров выглядит следующим образом.
# USD 2 1WK R/0
HI CAN PAY 5 7/8
# OK I GIVE 2 MIO USD AT 5 7/8 R/0 WITH DECREASE
# VAL 17/08 AG 24/08
# 2 MIO USD WITHOUT MOVEMENT
# ON 17/08 PLS PAY BACK 1 MIO USD AND INTEREST
# ACCRUED TO
# BANK OF NEW YORK, N.Y. ACC ___
# AT MATURITY PAY PRINCIPAL 2 MIO USD AND INTEREST
# TO BONY,
# N.Y. ALSO
OK NOTED FRDS THANKS A LOT BIBI FN
# BIBI FN;
разместить в банке ВВВ 5 млн. долларов, то есть пролонгировать 3 млн. долларов с увеличением суммы добавлением 2 млн.
(INCREASE AMNT).
# USD 5 1WK R/0
HIHI 53/5-5 15/16
# OK I GIVE 5 MIO USD AT 5 3/5 R/0 WITH INCREASE
# VAL 17/08 AND 24/08
# 3 MIO USD WITHOUT MOVEMENT
# ON 17/08 I PAY 2 MIO USD TO YOU
# WHERE FOR YOU PLS?
MY USD TO BANK OF AMERICA INT'L, N.Y. ACC__
# OK NOTED
# ON 17/08 PLS PAY INTEREST ACCRUED TO ME TO BONY,
# N.Y. AT MATY PRINCIPAL AND INTEREST ALSO TO
# BONY, N.Y. PLS
WILL DO FRDS BIBIBI FN.
5.8. Техника заключения форвардных сделок
Форвардные сделки типа «аутрайт» и «своп» заключаются по тому же алгоритму, что конверсионные и депозитные сделки. Поскольку сделка аутрайт представляет собой по сути обыкновенную конверсию с датой валютирования иной, чем спот, то разница заключается только в форме запроса и котировках. Ниже приводится образец заключения сделки аутрайт.
ТО CBKF COMMERZBANK, FFT * 1030 GMT 130295 */6832 Our terminal: FORX Our user: IVAN PETROV
# FWD USD/OEM 3 S/1 MTH HIHIFRDS
SPOTUSD/DEM 1.5015-20 1 MTH FWD POINTS 13-11
# I BUY 3 MIO USD OUTRIGHT 1 MTH AGREED 3 MIO USD/DEM
I SELL 3 MIO USD/DEM OUTRIGHT 1 MONTH AT 1.5009 VAL 15/03/95 MY DEM OVER ACC PLS
# OK, RATE IS 1.5009
# MY USD TO BANK OF NEW YORK, N.Y. PLS
# THANKS A LOT FRDS, HV A SUPER DAY BIBI FN SAME TO YOU FRDS, BIBI FN
# #INTERRUPT #
#
# # END REMOTE #
В России рынок форвардных сделок аутрайт доллар/рубль только зарождается; поэтому курсы аутрайт часто котируются в виде чистого курса на конкретную форвардную дату, без разделения на текущий валютный курс и форвардные пункты. Это обусловлено трудностью в выборе текущего курса (либо курс «today», либо «tom»), а также неудобством расчета форвардных пунктов по причине широкого разброса уровня рублевых процентных ставок у разных банков. В связи с этим на одинаковые форвардные даты у разных банков можно встретить различные форвардные курсы. Далее приведен образец заключения однодневной сделки своп t/n (со сформированным «тикетом»), часто используемой дилерами для пролонгации открытой валютной позиции:
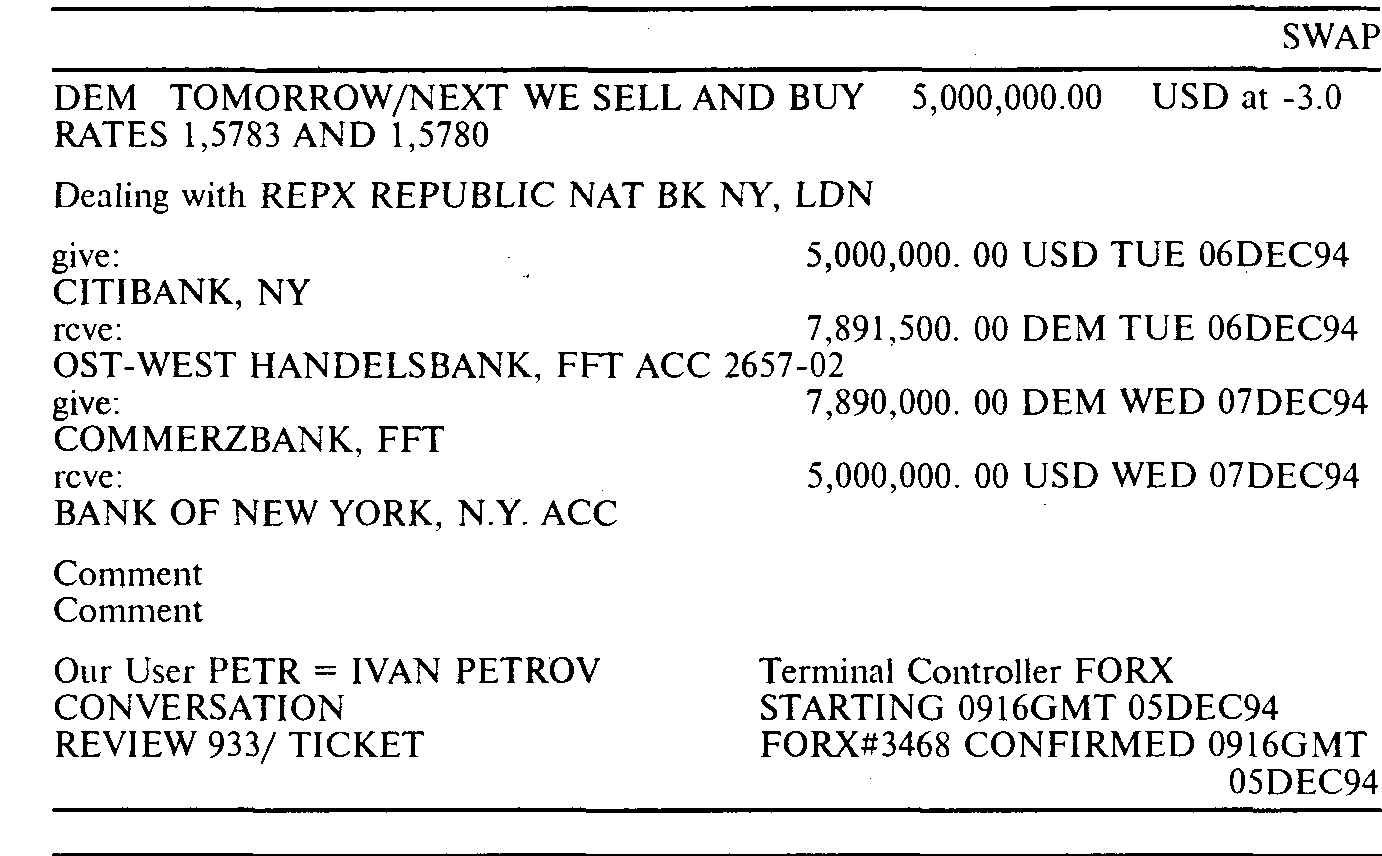
FROM REPX REPUBLIC NAT BK NY, LDN * 0916GMT 051294
#/9337
Our terminal: FORX Our user: IVAN PETROV
SWAP US/DM T/N
# PETR> HIHI FRDS
# 3.0 2.0
PAUL> I BUY AND SELL 5 MIO USD/DEM
# 5 MIO AGREED
» RATES ARE 1.5783 AGST 1.5780
# TO CONFIRM AT -3.0 I SELL AND BUY 5 MIO USD
# VAL 06DEC94 AND 07DEC94
# MY DEM TO OST-WEST HANDELSBANK, FFT ACC______
# MY USD TO BANK OF NEW YORK, N.Y. ACC_______
TO CONFIRM AT -3.0 I BUY AND SELL 5 MIO USD
RATES ARE 1.5783 AND 1.5780
VAL 06DEC94 AND 07DEC94
MY USD TO CITIBANK, NY ACC_______
MY DEM TO COMMERZBANK, FFT ACC_________
THANK U VM FOR DEAL DONE, HV A NICE DAY AND BIBIFN
# YOU TOO FRDS HV A NICE DAY GD LUCK BIBIBI FN+
# #INTERRUPT*
#
# # END LOCAL#
Ключевыми словами для заключения сделки являются:
I BUY AND SELL
или
I SELL AND BUY
В отличие от обычной конверсионной сделки здесь используется два обменных курса для двух конверсии, из которых первый курс 1.5783 относится к более ближней дате валютирования — 06.12.94 г., а второй 1.5780 к форвардной то есть более удаленной дате — 07.12.94r.
Поскольку сделка своп состоит из двух конверсионных сделок в обратных направлениях, то платежные инструкции для обоих контрагентов включают указание на банки-корреспонденты для счетов НОСТРО в обеих валютах: USD и DEM.
5.9. Лимиты, используемые в дилинге
5.9.1. Разновидности лимитов
При заключении сделки дилер должен руководствоваться лимитами, установленными для ограничения рисков. Этой цели служит компьютерное обеспечение — дилер использует персональный компьютер, находящийся на рабочем месте, задавая параметры и выводя на экран разрешенные лимиты. В случае отсутствия компьютерной банковской системы дилеры используют ежедневные распечатки лимитов, которые ведут вручную. Помимо этого периодический контроль за соблюдением лимитов осуществляют вышестоящие сотрудники, а также специальные контролеры (compliance officers). Принято выделять два основных вида риска, которые покрываются операционными лимитами:
кредитный риск, которому соответствуют внешние торговые лимиты;
финансовый риск, которому соответствуют внутренние лимиты.
Кредитный риск (credit risk или settlement risk) — риск непоставки средств контрагентом сделки. Ситуация непоставки средств может возникнуть в результате ряда причин:
банкротства контрагента, его ошибки в оформлении платежей или нежелания заплатить по тем или иным причинам (del credere risk) или в результате действий государства контрагента, запрещающего или ограничивающего переводы за рубеж (political или country risk).
Кредитный риск наиболее болезнен для банка, так как он может привести к безвозвратным потерям значительных сумм в миллионы долларов (например, в случае военного переворота и национализации банка-контрагента).
Для ограничения риска непоставки средств устанавливаются внешние лимиты на банки-контрагенты. Обычно они разрабатываются и пересматриваются отделом корреспондентских отношений банка (Corespondent Banking или Banking Relations Dept.) и утверждаются кредитным комитетом (Credit Committee), включающим в себя высшее руководство банка. Внешние лимиты делятся на чистые лимиты и лимиты с покрытием.
Чистые лимиты (clean limits или blaпс limits) означают, что руководство банка принимает на себя риск непоставки определенной суммы валюты по виду операций с данным контрагентом. Торговые лимиты для контрагента устанавливаются по видам операций (product limits):
по текущим конверсионным операциям — forex spot limit;
по форвардным конверсионным операциям —forward limit;
по депозитным операциям — deposit limit и т.д.
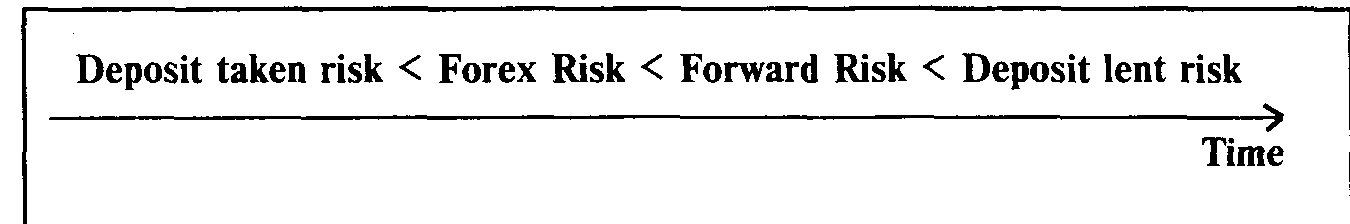
Чем ближе срок расчетов с контрагентом, тем меньше степень кредитного риска для банка. Поэтому лимит по конверсионным операциям на споте и по привлеченным депозитам обычно больше, чем по форвардным сделкам и размещенным депозитам. Такое возрастание риска в зависимости от времени можно представить в следующем виде:
Например, коммерческий банк ААА может иметь на банк ВВВ приблизительно такую шкалу лимитов:
spot FX limit = 10 MIO USD, означающий, что банк ААА в каждый данный момент времени может иметь открытую позицию по купленной или проданной валюте (exposure) в банке ВВВ на сумму не более эквивалентной 10 млн. долларов США (лимит может быть выражен также в национальной валюте);
forward limits: up to 1 mth = 4 MIO USD up to 3 mth = 2 MIO USD up to 6 mth = 1 MIO USD
deposit limits: for placement up to 1 mth = 3 MIO USD up to 3 mth = 1 MIO USD for borrowing up to 1 mth = 7 MIO USD up to 3 mth = 4 MIO USD
Во многих банках существует общий лимит на конверсионные операции, включающий лимит сделок на споте и форвардных операций. Если, например, банк ААА имеет на банк ВВВ лимит конверсионных операций, равный 10 млн. долларов, и заключил 3-месячную форвардную сделку на сумму в 3 млн. долларов, это означает, что в течение этих трех месяцев банки смогут проводить конверсии на сумму оставшегося лимита — не более 7 млн. долларов, то есть общий лимит сократился на 3 млн. долларов.
Существует множество методик установления лимитов для контрагентов. При установлении лимита на новый банк-контрагент отдел корреспондентских отношений анализирует нижеследующие документы.
Годовой отчет (Annual Report) банка, содержащий баланс (Balance Sheet) и счет прибылей и убытков (Profit & Loss Account), желательно заверенные известными в мире аудиторскими фирмами: Arthur Andersen, Ernst & Young, Coopers and Lybrand, Deloit Touche, Prise Waterhouse, KPMG и др. Обычно банки публикуют годовые отчеты в виде отдельных буклетов после завершения работы аудиторов (в марте-апреле нового года).
Баланс и счет прибылей и убытков анализируются с помощью составления специальных соотношений (ratios) — показателей ликвидности (например, отношение текущих активов к текущим пассивам), прибыльности банка (отношение прибыли к активам) и др.
Особое внимание при анализе уделяется размеру собственных средств банка: уставному капиталу, прибыли и резервам. Величина капитала показывает, какими средствами банк сможет расплатиться в случае тяжелого финансового состояния и характеризует надежность банка. Чем больше размер уставного фонда банка, тем на больший лимит со стороны другого банка он может рассчитывать. Рассчитывается также показатель достаточности капитала — отношение уставного капитала к сумме активов; в соответствии с рекомендациями Банка международных расчетов (Базель) оптимальное соотношение равно 8%.
Учредительные документы (устав, список акционеров или пайщиков), характеризующие статус банка. По статусу банки делятся на:
головные банки (head-quarters),
филиалы (full branches), дочерние банки (subsidiaries).
Лимит на дочерние банки обычно меньше, чем на головные, но если сравниваются два одинаковых по финансовому положению банка, из которых один является дочерним известного надежного банка, то лимит на него может быть выше, чем на банк не имеющий филиалов, при прочих равных показателях.
Рейтинг банка и страны нахождения. Существуют различные международные агентства и издания, оценивающие .кредитоспособность и надежность банков и стран. Например, известные американские фирмы — Moody's и Dan & Bradstreet периодически, оценивают рейтинг банков, журналы «Institutional Investor», «Rating», составляют списки кредитоспособности стран и банков; в России эту функцию выполняют газеты «Коммерсанта и «Экономика и жизнь». Репутация и характер взаимоотношений с другими банками. При установлении и пересмотре лимитов сотрудники отделов корреспондентских отношений тщательно собирают информацию о состоянии дел в том или ином банке, анализируют все публикации прессы, слухи и т. д. В крупных зарубежных банках лимиты делятся на несколько групп по степени обобщения:
глобальные лимиты (например, лимиты на Европу, Северную Америку, Азию и т. д.);
страновые лимиты (например, европейский лимит делится на более мелкие лимиты по странам);
лимиты непосредственно на контрагенты — банки и финансовые компании,