Теория и практика валютного дилинга
3.2.3. Открытая валютная позиция
Открытая валютная позиция — это несовпадение требований (активов) и обязательств (пассивов) в иностранной валюте для участника валютного рынка (банка, компании).
Позиция бывает длинной (long position) и короткой (short position).
Длинная позиция означает превышение требований в иностранной валюте над обязательствами и обозначается знаком плюс « + ».
Короткая позиция означает превышение обязательств в иностранной валюте над требованиями и обозначается знаком минус «-».
Например, при покупке банком 1 млн. долларов США за немецкие марки по курсу 1.5500 создается длинная позиция на сумму 1 млн. долларов и короткая на сумму 1.550.000 марок. Эти позиции могут быть выражены в виде записи:
+ 1.000.000 USD - 1.550.000 DEM
В самом общем виде с точки зрения бухгалтерского баланса создание открытой позиции можно изобразить в виде последовательных операций (при этом мы абстрагируемся от множества деталей).
1) Создание банка и открытие клиентом расчетного счета в долларах США:
Табл. 10
| Активы | Пассивы |
| Корсчет НОСТРО 1.000 USD Здание 1.000.000 RUR | Счет клиента 1.000 USD Уст. фонд 1.000.000 RUR |
Здесь налицо совпадение активов и пассивов (требований и обязательств) по суммам валют.
2) Продажа 1000 долларов за немецкие марки по курсу 1.5550 со спекулятивными целями:
Табл. 11
| Активы | Пассивы |
| Корсчет НОСТРО 1.555 DEM Здание 1.000.000 RUR | Счет клиента 1.000 USD Уст. фонд 1.000.000 RUR |
Продав имевшиеся в его распоряжении клиентские 1000 долларов и купив немецкие марки, банк создал открытую позицию. Мы видим, что теперь налицо несовпадение активов и пассивов по суммам валют: превышение активов над пассивами (длинная позиция) на сумму 1.555 немецких марок и превышение пассивов над активами (короткая позиция) на сумму в 1.000 долларов.
Любая открытая валютная позиция означает подверженность риску (risk exposure) изменения валютных курсов и имеет следствием возможные прибыли или убытки.
Обычно для удобства открытая валютная позиция учитывается в базовой валюте, например: по нескольким конверсионным операциям типа доллар/немецкая марка банк имеет общую длинную позицию в 6 млн. долларов. Этот принцип применим для определения общей кумулятивной открытой позиции банка в долларовом эквиваленте по конверсионным операциям с разными валютами. Степень риска для банка в данном случае будет выглядеть следующим образом:
Табл. 12
| Валютная конверсия | Длинная позиция | Короткая позиция | Курс |
| USD/DEM | + 1.000.000 USD | - 1.534.500 DEM | 1.5345 |
| GBP/USD | + 2.000.000 GBP | - 3.126.000 USD | 1.5630 |
| USD/CHF | + 1.927.500 CHF | - 1.500.000 USD | 1.2850 |
| USD/JPY | + 1.000.000 USD | - 99.780.000 JPY | 99.78 |
| USD/RUR | +4.155.000.000 RUR | - 1.000.000 USD | 4155.0 |
| Общая долларовая по | зиция - 3.626.000 USD |
3.2.4. Арбитражные и клиентские конверсионные операции
Арбитражные конверсионные операции (валютный арбитраж) связаны с открытием валютным дилером спекулятивной валютной позиции за счет банка с целью получения прибыли при изменении валютного курса. Как правило, позиции открываются в круглых суммах базовой валюты (USD, GBP).
Длинная позиция (то есть покупка) открывается, если ожидается повышение курса валюты.
Короткая позиция (то есть продажа) открывается, если ожидается понижение курса валюты.
Например, валютный дилер рассчитывает на повышение курса доллара США к немецкой марке в ближайшее время ( обычно в течение рабочего дня) и покупает 1 млн. долларов против марки по курсу 1.5350, открывая тем самым длинную позицию по долларам США. Открыв спекулятивную позицию, он подвергается риску неблагоприятного изменения курса. Предположим, что расчет был верен, курс вырос до 1.5410. Дилер закрывает длинную позицию путем продажи 1 млн. долларов и получает прибыль:
| + 1.000.000 USD | - 1.535.000 DEM |
| - 1.000.000 USD | + 1.541.000 DEM |
| + 6.000 DEM |
При проведении арбитражных конверсионных операций с открытием и закрытием позиции в базовой валюте, результат по двум сделкам будет выражаться в валюте котировки:
1.000.000 USD x (1.5410 - 1.5350) = 6.000 DEM
С точки зрения баланса банка эти арбитражные спекулятивные конверсии будут совершаться по активным счетам путем изменения сумм на корсчетах банка в различных валютах и регулирования приращения или снижения сумм за счет прибылей или убытков, то есть собственных средств банка.
В отличие от арбитражных операций, которые предполагают открытие рисковых позиций, ряд конверсионных операций осуществляется не за счет банка, а за счет его клиентов — это клиентские конверсии. Порядок осуществления клиентских конверсий предполагает проведение двух конверсии — внутренней и внешней.
Предположим, клиенту банка для совершения платежа необходимо купить 1 млн. немецких марок за доллары, в которых он держит свой валютный счет. Клиент обращается в банк с просьбой конвертировать его доллары в 1 млн. немецких марок. Банк осуществляет ему внутреннюю конверсию, то есть продает марки путем проведения внутренних бухгалтерских проводок, и, если на банковском корсчете НОСТРО имеются марки, он может осуществить платеж по поручению клиента. Однако это будет означать открытие банком валютной позиции, которая должна быть закрыта. Если, предположим, у банка на корсчете НОСТРО немецких марок нет, проблема открытой позиции решается автоматически — она закрывается путем покупки банком 1 млн. марок на межбанковском рынке за доллары и зачисления их на счет НОСТРО.
Обычно внутренние клиентские конверсии и регулирующие их внешние конверсии осуществляются на одну дату валютирования.
С точки зрения баланса банка внутренние клиентские конверсии проводятся по пассивным счетам банка, тогда как закрывающие их внешние конверсии проводятся по активным счетам (по счетам НОСТРО).
Часто складывается такая ситуация, когда клиенты запрашивают банк осуществить противоположные конверсии между двумя валютами (например, одни клиенты покупают доллары за рубли для исполнения импортных контрактов, другие клиенты продают долларовую экспортную выручку в счет обязательной продажи). При этом банк открывает позицию по конверсиям с одними клиентами, закрывая ее за счет противоположной конверсии с другими клиентами, то есть, проводя взаимозачет противоположных сумм. С точки зрения баланса, данные конверсии проводятся по пассивным счетам (долларовым и рублевым) и регулируются по счетам НОСТРО только на сумму превышения сумм одной из валют после совершения взаимозачета.
3.2.5. Кросс-курсы
Кросс-курс (cross-rates) — это курс обмена между двумя валютами за исключением доллара США. К числу наиболее активных рынков конверсионных операций по кросс-курсам относятся: немецкая марка к японской иене DEM/JPY, фунт стерлингов к немецкой марке GBP/DEM, немецкая марка к швейцарскому франку DEM/CHF, немецкая марка к французскому франку DEM/FRF и др. К кросс-курсам также относится курс немецкой марки к рублю DEM/RUR. Кросс-курсы по валютам, объем торговли в которых незначителен, порой сложно получить в чистом виде, однако сделку возможно осуществить через доллар США.
Одной из особенностей кросс-курсов является то, что курсы между валютами могут котироваться по-разному в зависимости от того, какой банк проводит котирование. Скажем, кросс-курс между французским франком и немецкой маркой будет отличаться, в зависимости от того, котирует его германский банк или французский. Например, Commerzbank во Франкфурте-на-Майне может совершить прямую котировку марки к франку в виде FRF/DEM = 0.2920 немецкой марки за один французский франк, тогда как банк Credit Lyonnais в Париже даст прямую котировку франка к марке равную DEM/FRF = 3.4247 франка за одну немецкую марку. Кросс-курсы с фунтом стерлингов всегда котируются в виде GBP/__, то есть фунт всегда является в кросс-курсе базовой валютой.
Из таблицы 13 (страница Рейтер DEMX1=) видно, что кросс-курсы основных валют котируются многими банками и брокерскими фирмами, однако они могут быть рассчитаны самостоятельно любым валютным дилером.
Табл. 13
| REUTERS | Til | ursday | ',23 February 1995 | |||
| DEMX1= | DEM | Cross Rates | ||||
| RIC | Bid/Ask | ^-Contributor | Loc | Srce Deal | Time | High Low |
| DEM= | 1.4702/07 | DEUTSCHEBK | BRU | DEUXDFUB*D | 14:41 | 1.4770 1.4685 |
| DEMJPY= | 65.75/5.77 | TRANSFOREX | NYC | TRFX TRFX | 14:40 | 66.10 65.65 |
| GBPDEM= | 2.3435/40 | TULLETT | LON | TULX TULX | 14:41 | 2.3481 2.3352 |
| DEMCHF= | 0.8503/06 | SWISS BK | BAS | SBBX | 14:41 | 0.85170.8487 |
| DEMFRF= | 3.4917/20 | VIEL | PAR | VIEC VIEP | 14:41 | 3.4965 3.4884 |
| DEMNLG= | 1.121250/1300 | HAIGHTON AMS | HARU | HARA | 14:28 | 1.1213001.121175 |
| DEMITL= | 1099.75/0.75 | S1CILIA | NYC | BDSNBSIN | 14:41 | 1102.501095.25 |
| ECUDEM= | 1.8728/30 | PREBON | LON | KWCR PYXX | 14:41 | 1.8739 1.8694 |
| DEMESP= | 87.54/7.55 | CIMD | MAD | CIMECIMD | 14:41 | 87.87 87.44 |
| IEPDEM= | 2.3323/43 | BK IRELAND | DUB | BIFX BOII | 14:41 | 2.3400 2.3300 |
| DEMBEF= | 20.588/591 | BBL | NYC | BRXN BBLN | 14:38 | 20.6015 20.5875 |
| DEMATS= | 703.77/3.82 | BAWAG | VIE | BAWX BAWV | 14:34 | 703.77 703.79 |
| DEMDKK= | 3.9520/30 | SE BANKEN | STK | SEBI SEBI | 14:41 | 3.9570 3.9505 |
| DEMSEK= | 4.9390/20 | SE BANKEN | NYC | SEBN SEBN | 14:41 | 4.9655 4.9320 |
| DEMNOK= | 4.4016/26 | SV HANDELSBK | NYC | SHNYSHNY | 14:40 | 4.4092 4.3963 |
| DEMFIM= | 3.0795/25 | SV HANDELSBK | NYC | SHNYSHNY | 14:41 | 3.0925 3.0710 |
| DEMGRD= | 158.13/8.16 | ALPHA CREDIT | LON | ACBL ACBL | 14:33 | 158.25 157.19 |
| DEMPTE= | 103.70/3.73 | ESPSANTCOM | LON | ESPL BESL | 14:40 | 103.77 103.53 |
| DEMTRL=: | 28093/8153 | GARANTIBANK | 1ST | GATS GB1T | 13:09 | 28200 27500 |
Таблица 14 со страницы агентства Рейтер WXWX рассчитывается автоматически каждые несколько минут на базе текущих прямых долларовых курсов.
Табл. 14
| REUTE | RS | Thursday, | 23 February 1995 | ||
| 1439 | REUTER | WORLD CROSS | RATES | WXWX | |
| DEM | GBP | JPY | CHF | FRF | |
| ьем | * | 0.4262/68 | 65.76/79 | 0.8505/08 | 3.4897/02 |
| GBP | 2.3440/50 | * | 154.09/21 | 1.9928/57 | 8.1785/60 |
| JPY | 1.5199/17 | 0.6485/90 | * | 1.2925/42 | 5.3065/08 |
| CHF | 117.48/65 | 0.5011/18 | 77.28/33 | * | 4.1006/51 |
| frf | 0.2864/67 | 0.1222/23 | 18.81/86 | 0.2436/39 | * |
Расчет значений кросс-курсов строится с использованием курсов данных валют к доллару США. Рассмотрим три способа расчета кросс-курсов с учетом того, являются ли котировки валют к доллару прямыми или косвенными. При этом предлагается пользоваться простым для запоминания правилом умножения и деления дробей, в виде которых можно представить запись курса валют. При этом не следует воспринимать написание USD/DEM буквально как дробь; это просто общепринятое в международной практике обозначение валютного курса. Если бы курс доллара к марке изображался в виде реальной дроби, то значению курса 1.5520, или количеству марок за один доллар, соответствовало бы написание DEM/USD.
Расчет кросс-курса для валют с прямыми котировками к доллару, (то есть доллар является базой котировки для обеих валют)
Например, требуется найти кросс-курс немецкой марки и швейцарского франка — DEM/CHF. Применяя правило дробей, попытаемся вывести формулу получения соотношения DEM/CHF в виде написания дроби DEM/CHF путем использования прямых долларовых курсов, немецкой марки и швейцарского франка.
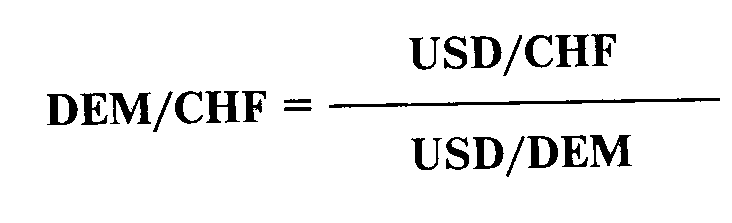
Если USD/CHF = 1.2810, а USD/DEM = 1.5350, то кросс-курс DEM/CHF составит 1.2810/1.5350 = 0.8345 с округлением до пункта.
Таким образом, если доллар США является базой котировки для обеих валют, то для нахождения их кросс-курса следует разделить долларовые курсы этих валют.
Расчет кросс-курса для валют с прямой и косвенной котировками к доллару, где доллар является базой котировки для одной из валют.
Например, требуется найти кросс-курс фунта стерлингов к немецкой марке — GBP/DEM. Вновь используем правило расчета дроби GBP/DEM на основе долларовых курсов этих валют. Здесь курс GBP/USD является косвенной котировкой, а курс USD/DEM прямой котировкой.
GBP/DEM = GBP/USD x USD/DEM
Приняв, что курс GBP/USD = 1.5720, а курс USD/DEM = 1.5350, получим кросс-курс фунта к марке: 1.5720 х 1.5350 = 2.4130 с округлением до пункта.
Таким образом, следующее правило расчета кросс-курсов гласит:
если доллар является базой котировки только для одной из валют, то необходимо перемножить долларовые курсы этих валют.
Расчет кросс-курса для валют с косвенными котировками к доллару США, где доллар является валютой котировки для обеих валют.
Например, нам необходимо найти кросс-курс фунта стерлингов к ЭКЮ — GBP/ECU. Правило расчета такой дроби через долларовые курсы этих валют приводит нас к следующей формуле:
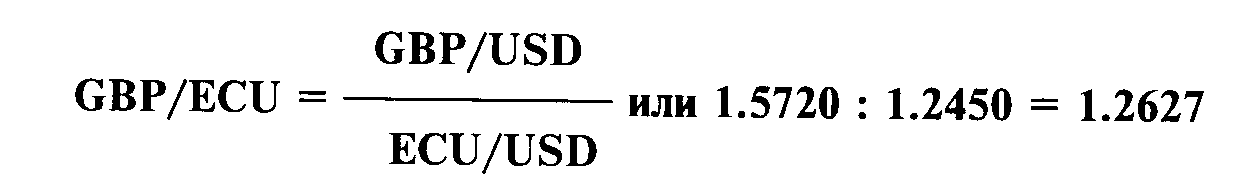
В этом случае правило указывает, что если доллар является валютой котировки для обеих валют, то для нахождения их кросс-курса необходимо разделить долларовые курсы этих валют.
Данные способы применяются для расчета среднего кросс-курса, однако в реальности любые курсы котируются банками в виде двусторонней котировки bid и offer. Например, клиенту банка, имеющему валютный счет в немецких марках, требуется купить 100 тыс. фунтов стерлингов для оплаты контрактных поставок, и он хочет знать, какая сумма в марках будет списана с его счета в немецких марках.
Банк прокотирует ему курс фунта стерлингов к немецкой марке в виде двусторонней котировки:
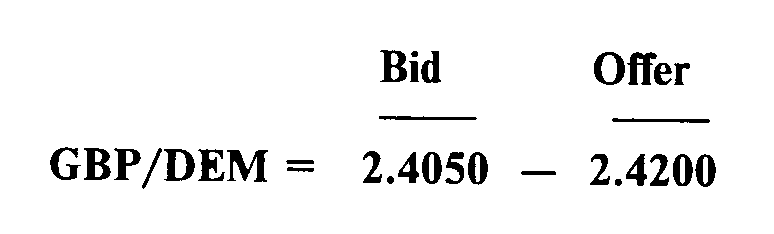
Поскольку базовой валютой является фунт стерлингов, то по стороне bid банк будет покупать фунты стерлингов против немецких марок, а по стороне offer продавать фунты. Соответственно, клиент купит у банка 100 тыс. фунтов стерлингов по курсу 2.4200 (стороне offer), заплатив за них 242 тыс. немецких марок.
Для нахождения сторон bid и offer кросс-курсов по межбанковским сделкам на рыночные суммы (предполагающие достаточно узкий спрэд) применимы нижеследующие правила.
Валютам с прямыми котировками к доллару при расчете спрэда их кросс-курса необходимо:
для получения левой стороны bid кросс-курса разделить сторону bid долларового курса валюты, выступающей в кросс-курсе валютой котировки, на сторону offer долларового курса валюты, которая в кросс-курсе служит базой котировки;
для получения правой стороны offer кросс-курса разделить сторону offer долларового курса валюты, выступающей в кросс-курсе валютой котировки, на сторону bid долларового курса валюты, которая в кросс-курсе служит базой котировки.
Приведем пример. Необходимо рассчитать спрэд кросс-курса немецкой марки к швейцарскому франку DEM/CHF. Предположим, долларовые котировки этих валют следующие:
USD/CHF = 1.2810 - 1.2820 USD/DEM = 1.5380 - 1.5390 ,
Тогда
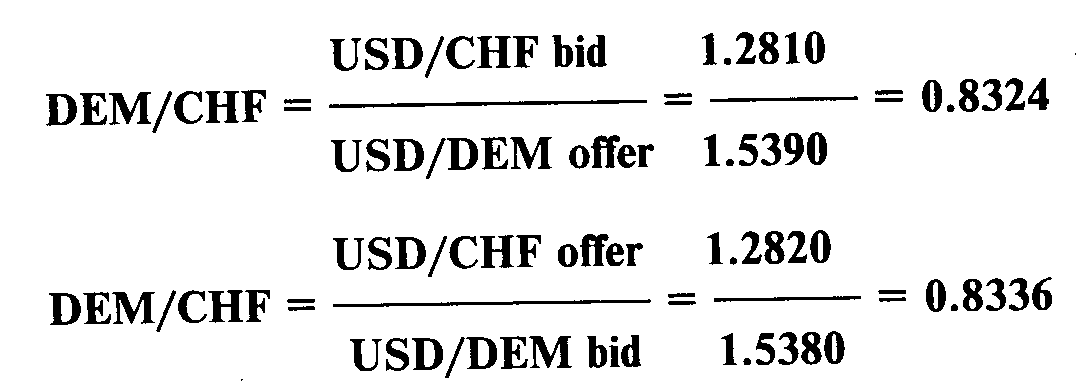
Таким образом, получаем двустороннюю котировку кросс-курса немецкой марки и швейцарского франка DEM/CHF = 0.8324-0.8336.
Валютам с прямыми и косвенными котировками к доллару при расчете спрэда их кросс-курса необходимо:
для получения левой стороны bid кросс-курса умножить стороны bid долларовых курсов этих валют;
для получения правой стороны offer умножить стороны offer долларовых курсов этих валют.
Например, требуется рассчитать двойную котировку кросс-курса фунта стерлингов к немецкой марке GBP/DEM. Долларовые котировки этих валют (для фунта стерлингов она косвенная, а для немецкой марки прямая) следующие:
GBP/USD = 1.5720 - 1.5725 USD/DEM = 1.5380 - 1.5385
GBP/DEM bid = GBP/USD bid x USD/DEM bid = = 1.5720 x 1.5380 = 2.4177
GBP/DEM offer = GBP/USD offer x USD/DEM offer = = 1.5725 x 1.5385 = 2.4193
Двойная котировка кросс-курса фунта стерлингов к немецкой марке составит, таким образом, GBP/DEM = 2.4177 — 2.4193.
В реальной международной практике для ликвидных рынков валютные дилеры часто рассчитывают кросс-курсы более простым способом: они берут среднюю из каждых котировок долларового курса валют, путем умножения либо деления получают средний кросс-курс этих валют и затем просто раздвигают спрэд от среднего значения.
Например, для расчета упоминавшегося выше кросс-курса фунта стерлингов к немецкой марке валютный дилер взял бы средний курс фунта стерлингов к доллару — 1.57225 и умножил бы его на средний курс доллара к немецкой марке — 1.53825:
1.57225 x 1.53825 = 2.4185 (с округлением до пипса)
При котировании кросс-курса в виде двойной котировки он установил бы стороны bid и offer на 5 пунктов выше и ниже среднего значения - GBP/DEM = 2.4180 - 2.4190.
Сложный способ расчета спрэда кросс-курса особенно актуален для неликвидных кроссов, рынок сделок которых развит слабо или практически отсутствует. Банковский валютный дилер при запросе такого редкого (или экзотического) кросс-курса способен рассчитать его и прокотировать двойной котировкой. Если сделка состоялась, то дилер в состоянии перекрыть данную сделку двумя другими сделками с прямыми долларовыми котировками валют.
Предположим, что валютного дилера одного из крупных московских банков попросил прокотировать курс немецкой марки к рублю на 1 млн. немецких марок представитель менее крупного банка. Дилер знает прямые долларовые курсы немецкой марки и рубля для сумм, эквивалентных 1 млн. немецких марок:
USD/RUR = 4157.0 - 4162.0 USD/DEM = 1.5380 - 1.5390
Кросс-курс марки к рублю будет рассчитан им по приведенной схеме:
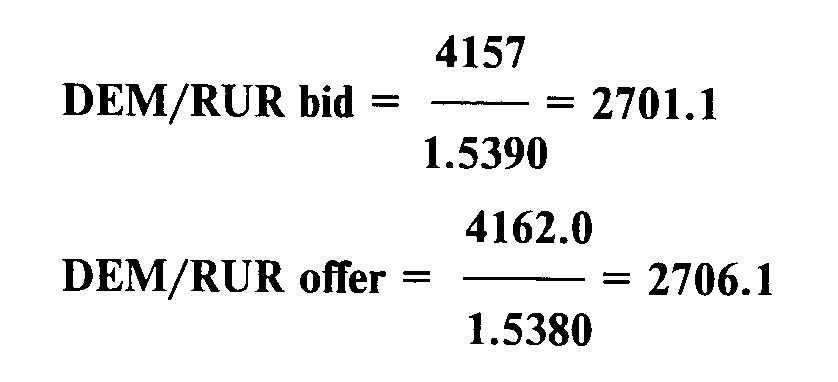
В действительности дилер прокотирует кросс-курс марки к рублю несколько шире полученных котировок для того, чтобы избежать риска при перекрытии сделки, а также из-за неликвидности данного рынка
DEM/RUR = 2700.0 - 2707.0
Предположим, менее крупный банк осуществил продажу 1 млн. немецких марок за рубли дилеру крупного банка по курсу 2700.0. Для последнего результат будет выглядеть следующим образом:
+ 1.000.000 DEM - 2.700.000.000 RUR по курсу 2700.0
Для закрытия образовавшейся открытой позиции дилер может провести две сделки:
продать немецкие марки за доллары по курсу 1.5390 (по стороне offer):
- 1.000.000 DEM + 649.772-57 USD по курсу 1.5390,
затем продать полученные доллары за рубли по текущему курсу 4157.0 (по стороне bid):
- 649.772-57 USD + 2.701.104.500 RUR по курсу 4157.0
Таким образом, дилер закрыл свои позиции с прибылью около 1 млн. рублей, правильно рассчитав и прокотировав другому банку стороны bid и offer кросс-курса немецкой марки к рублю.
3.3- Форвардные операции
Форвардные операции (forward operations или сокращенно fwd) — это сделки по обмену валют по заранее согласованному курсу, которые заключаются сегодня, но дата валютирования (то есть выполнение контракта) отложена на определенный срок в будущем.
Например, если 24 января 1994 г. заключена конверсионная сделка спот, то датой валютирования будет второй рабочий день после дня заключения, то есть 26 января. Если, в отличие от сделки спот, 24 января заключена 3-месячная форвардная сделка, то дата валютирования придется на 26.01.94 + 3 месяца — 26 апреля 1994 г.
Форвардные операции делятся на два вида: сделки аутрайт (outright) — единичная конверсионная операция с датой валютирования отличной от даты спот; сделки своп (swap) — комбинация двух противоположных конверсионных операций с разными датами валютирования.
3.3.1. Форвардные сроки
Как правило, форвардные операции заключаются на срок до 1 года и им соответствуют стандартные периоды в 1, 2, 3 месяца,
6 месяцев и год с прямыми датами валютирования (straight dates или flat dates). Например, если сегодня 15 июля (а спот 17 июля) заключается сделка аутрайт на 2 месяца, то дата валютирования придется точно на 17 сентября (при условии, что эти даты не приходятся на выходные и праздничные дни).
Если при заключении форвардной сделки аутрайт на стандартные сроки, дата спот приходится на последний день месяца, то для определения даты валютирования действует правило последней даты месяца («end of month rule»). Например, если сделка на 2-месячный аутрайт заключена 26 февраля с датой спот 28 февраля, то дата валютирования будет приходиться на 30 апреля (но не на 28 апреля).
Если исполнение форвардного контракта происходит до 1 месяца (1 день, 1 неделя или 2 недели), то он считается заключенным на короткие даты (short dates).
Однако клиентам банка часто необходимо заключить форвардные контракты, даты валютирования которых будут не совпадать со стандартными сроками (например, сделка аутрайт на 40 дней). В этих случаях считается, что сделки имеют «ломаную дату» (broken dates). Дилерам, заключающим форвардную сделку с ломаной датой, следует, однако принимать во внимание, что рынок таких операций менее ликвиден, нежели рынок сделок со стандартными сроками и может быть сложно найти для нее контрагента для закрытия.
3.3.2. Использование форвардных сделок
Форвардные операции широко применяются для страхования валютных рисков, а также для спекулятивных операций. Например, внешнеторговые организации, имеющие платежи и поступления в разных валютах, используя форвардные контракты, способны застраховать риск изменения валютных курсов. Например, нефтедобывающее предприятие России, как правило, экспортирует нефть и нефтепродукты за рубеж в обмен на доллары США, в то же время оно периодически вынуждено закупать необходимые трубы, буровые установки и комплектующие в Германии за немецкие марки. Таким образом, предприятие имеет экспортные поступления в одной валюте, а платежи — в другой. Если предприятие хорошо знает график продаж нефти и закупок труб, оно может застраховаться от риска возможного изменения курса доллара к марке в неблагоприятную сторону, заключив контракт на покупку немецких марок за доллары на момент совершения закупок германского оборудования. При этом, зная заранее обменный курс, предприятие в состоянии просчитать свои будущие издержки и наметить правильную инвестиционную и ценовую политику.
В форвардных сделках применяется специальный форвардный курс, который обычно отличается от курса спот. Порой встречается точка зрения, согласно которой форвардный курс отражает ожидания участников рынка, касающиеся будущего курса, и является индикатором значения курса спот через определенный период времени. С другой стороны, многие задают себе вопрос, почему курс спот и форвардный валютный курс должны различаться, и почему, заключив конверсионную сделку на споте, нельзя по такому же курсу заключить конверсию с датой валютирования через 3 месяца.
Существует множество объяснений факту различия курса спот и форвардного курса, однако главной причиной является разница в процентных ставках по депозитам в двух валютах.
Предположим, что форвардный курс и курс спот доллара США к немецкой марке составляют USD/DEM = 1.5000, тогда как процентные ставки по 3-месячным долларовым депозитам составляют 4%, а процентная ставка по 3-месячным депозитам в немецких марках равна 6% (в данном гипотетическом примере мы абстрагируемся от сторон bid и offer).
Некая американская компания ААА имеет 1 млн. долларов, которые на 3 месяца высвобождены из производственного оборота. Она решает разместить их в депозит в какой-либо банк на 3 месяца для получения процента.
Если разместить 1 млн. долларов в 3-х месячный депозит в американском банке, процентный доход составит 10 тыс. долларов:
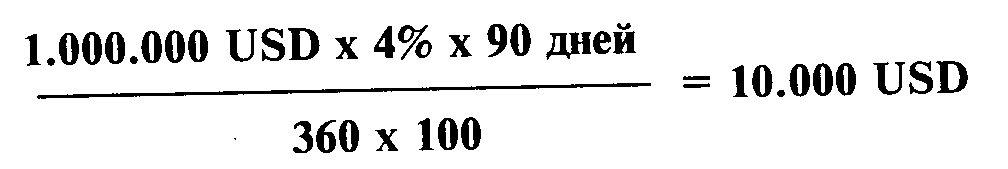
Таким образом, через 3 месяца компания будет иметь основную сумму и начисленные проценты в размере 1.010.000 долларов.
Однако, процентные ставки по 3-месячным депозитам в немецких марках выше. Если американский инвестор обратится в свой банк и конвертирует 1 млн. долларов в немецкие марки на условиях спот по курсу USD/DEM = 1.5000 он получит 1.5 млн. немецких марок:
1.000.000 USD x 1.5000 = 1.500.000 DEM
1.5 млн. немецких марок, инвестированные в 3-месячный депозит под 6%, принесут компании процентный доход, равный 22.500 немецких марок:
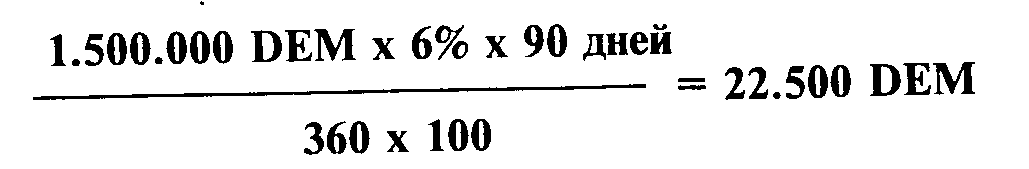
Всего основная сумма депозита (принципал) и начисленные проценты составят 1.522.500 немецких марок.
Если верно предположение, что курс спот и форвардный курс равны, то, рассчитав доходность депозитов в марках и долларах, американская компания заключит два контракта:
продаст 1 млн. долларов на споте по курсу 1.5000 (см. выше);
заключит одновременно форвардный контракт (сделку аутрайт) на продажу 1.522.500 марок за доллары (то есть покупка обратно долларов) через 3 месяца на день окончания депозита по такому же курсу 1.5000:
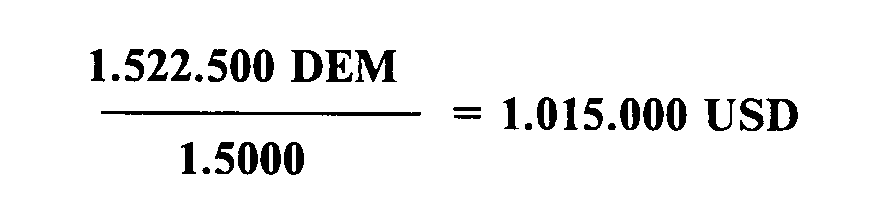
Как мы видим, операция по обмену долларов в немецкие марки, инвестированию в марочный депозит и обратная конвертация по такому же курсу принесли инвестору дополнительный доход в 5 тыс. долларов: 1.015.000 USD - 1.010.000 USD = 5.000 USD.
На самом деле, если бы соблюдалось равенство форвардного курса и курса спот, владельцы долларов ринулись бы обменивать их на марки и класть на марочные депозиты, отчего курс доллара США к немецкой марке мгновенно рухнул (или до долларового уровня упали бы процентные ставки по депозитам в немецких марках).
Форвардный курс равняется курсу спот только при условии равенства процентных ставок в валютах на данный период.
Для нашего гипотетического примера 3-месячный форвардный курс доллара к марке должен быть на самом деле выше курса спот на некоторую величину, позволяющую нивелировать разницу в процентных ставках при совершении обратной конверсии в будущем на условиях форварда.
3.3.3. Расчет форвардного курса
Форвардный курс аутрайт = курс спот ± форвардные пункты (Forward outright rate) = Spot rate ± Forward points
Форвардные пункты также называют своп-пунктами, форвардной разницей или своп-разницей. Они представляют собой абсолютные пункты данного валютного курса (в единицах валюты котировки), на которые корректируется курс спот при проведении форвардных операций, и отражают разницу в процентных ставках за конкретные периоды между валютами, продаваемыми на международных денежных рынках, — процентный дифференциал (interest differential).
В нашем примере доллар должен котироваться к марке на условиях форвард с премией (premium), тогда как марка котировалась со скидкой (discount).
Существует правило, согласно которому:
Валюта с низкой процентной ставкой за определенный период котируется на условиях форвард к валюте с высокой процентной ставкой за тот же период с премией.
Валюта с высокой процентной ставкой за определенный период котируется на условиях форвард к валюте с низкой процентной ставкой за тот же период со скидкой или дисконтом.
Таким образом, форвардный курс рассчитывают прибавлением премии или вычитанием скидки из текущего курса спот. Форвардные пункты рассчитываются следующим образом:
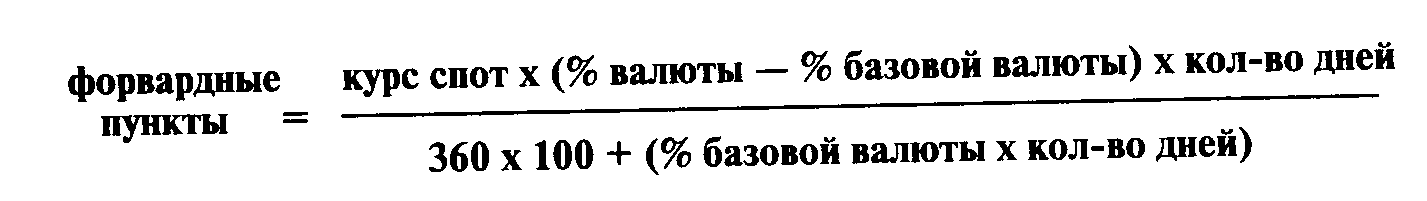
Здесь процентные ставки по валютам будут относиться к периоду (количеству дней), для которого рассчитывается форвардный курс.
Вместо 360 дней, принятых для большинства валют в качестве процентной базы, для фунта стерлингов и бельгийского франка необходимо учитывать 365 дней.
Если полученные форвардные пункты будут иметь положительный знак, они будут представлять собой премию и будут прибавляться к курсу спот; в случае отрицательного знака они будут являться скидкой и вычитаться из курса спот.
По данной формуле можно рассчитать средние форвардные пункты для среднего курса аутрайт (не принимая в расчет стороны bid и offer). Однако, как курс спот, так и курс аутрайт котируются банками в виде двойной котировки. Форвардные пункты также рассчитываются как bid и offer.
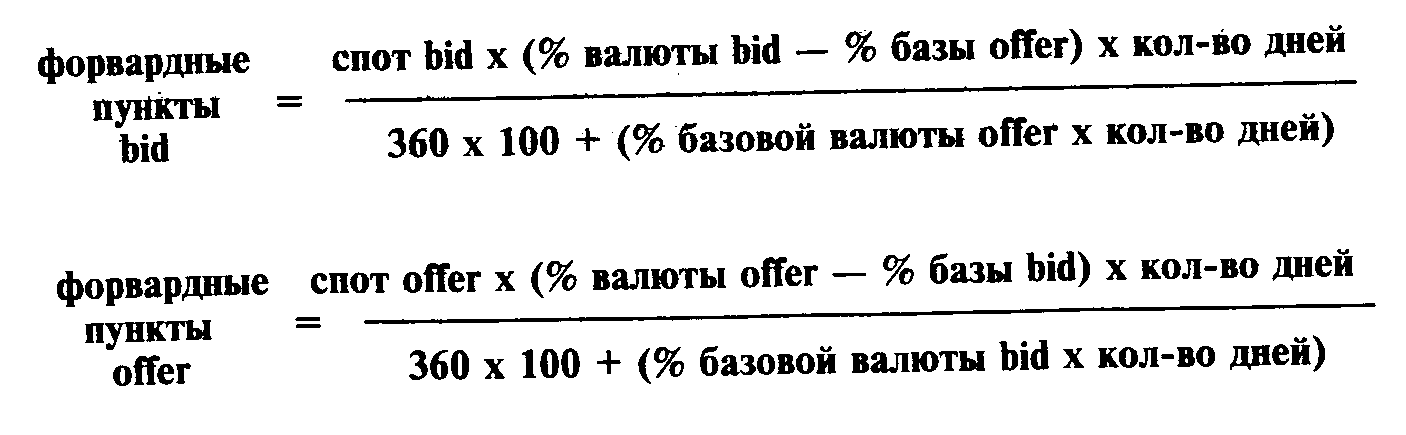
Например, возвращаясь к нашему примеру с американским инвестором, попробуем рассчитать 3-месячные форвардные пункты bid и опег для курса доллара к марке USD/DEM.
Курс спот доллара к немецкой марке:
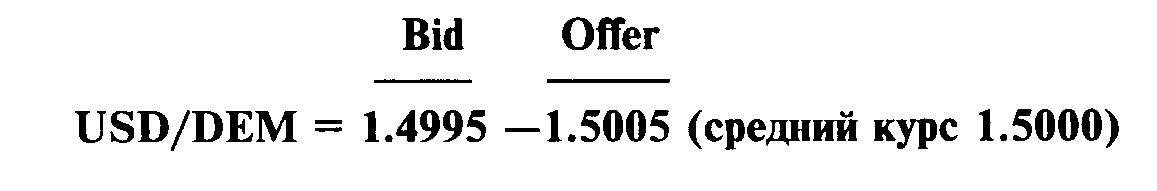
Табл. 15 3-месячные ставки по депозитам в долларах и немецких марках:
| Bid | Offer (%%) | ||
| USD | 3.875 | 4.125 | (средняя ставка 4%) |
| DEM | 5.875 | 6.125 | (средняя ставка 6%) |
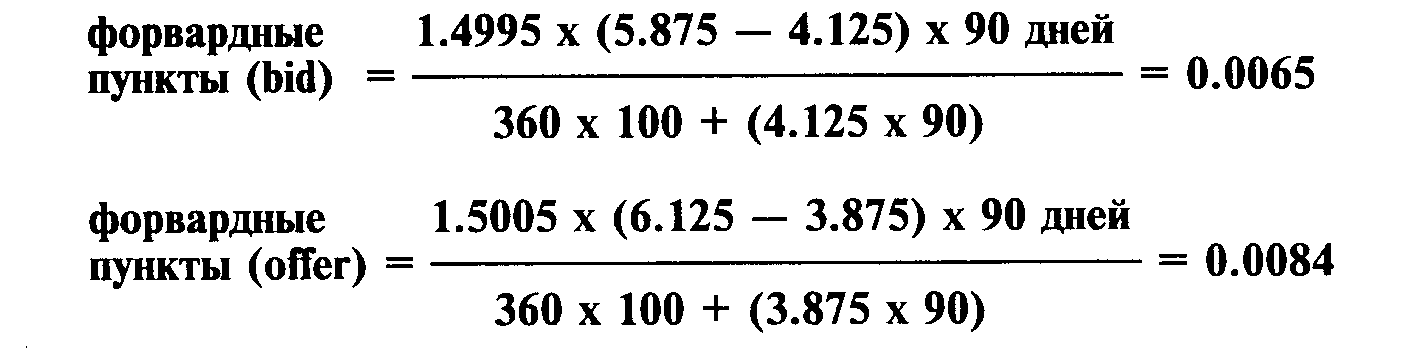
Котировка форвардных пунктов, предоставленных банковским дилером, будет выглядеть следующим образом:
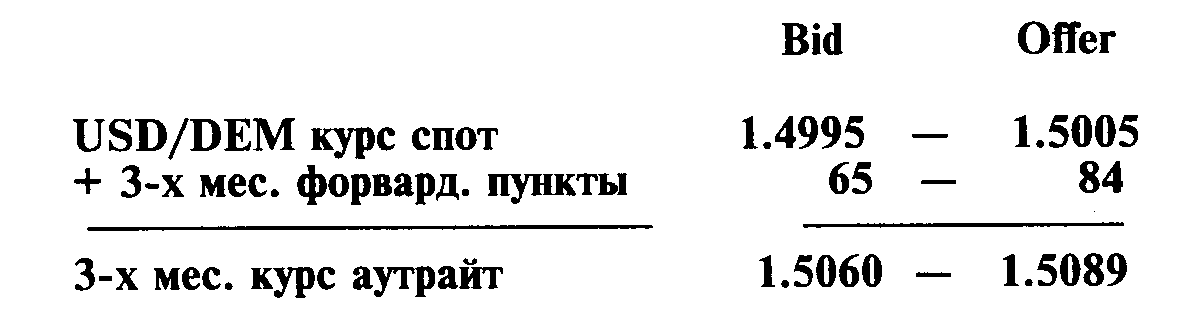
Для нахождения форвардного курса аутрайт дилер сложил форвардные пункты и котировки спот соответственно по сторонам bid спот и + bid форвард и offer спот и + offer форвард.
По стороне bid, точно так же как и в случае с котировками курса спот, банк, котирующий форвардный курс аутрайт, будет покупать базовую валюту (в данном случае доллары США) против немецких марок на условиях поставки в будущем;
по стороне offer банк будет продавать базовую валюту на условиях форвард.
Величина маржи (спрэда) между стороной bid и стороной offer при котировании форвардных пунктов и курса аутрайт зависит от тех же факторов, что и при осуществлении котировок курса спот, то есть от характера контрагента, их взаимоотношений, рыночной ситуации, размера суммы и т. д.
Для валютного дилера,