Економічне прогнозування
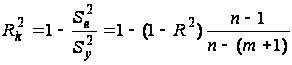 ,
де
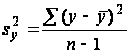 — оцінка дисперсії
результативної
ознаки у;
 — оцінка залишкової
дисперсії.
Скоригований
коефіцієнт
множинної
детермінації
 відрізняється
від
 співвідношенням
числа ступенів
вільності
дисперсій:
залишкової
 і загальної
 . Для розглянутої
моделі це
співвідношення
становить
(34-1) : (34-6-1) = 1,2222, а
= 1-(1-0,7029) • 1,2222 = 0,6369.
У
моделях множинної
регресії поряд
з оцінкою сукупного
впливу всіх
включених у
модель факторів
вимірюється
кореляція між
функцією у та
кожним окремим
фактором
 ,
при елімінуванні
впливу інших
факторів. Для
цього використовують
частинні
коефіцієнти
детермінації
 .
Схему
розрахунку
розглянемо
на прикладі
фактора
 моделі врожайності
рису. До введення
його в модель
п'ять факторів
пояснювали
64,61% варіації
врожайності
(
= 0,6461), не поясненими
залишалися
(1 - 0,6461) • 100 = 35,39% варіації.
Фактор
 додатково
пояснив 0,7029 —
0,6461 =0,0568 варіації
у, що
відносно не
поясненої
іншими факторами
варіації становить
0,0568:0,3539 = 0,1605. Це і є частинним
коефіцієнтом
детермінації
фактора
.
Отже,
розрахунок
ґрунтується
на порівнянні
двох регресійних
моделей: повної,
з урахуванням
фактора
 і скороченої,
у якій фактор
відсутній.
Чисельник
дорівнює
різниці сукупних
коефіцієнтів
детермінації
цих моделей,
знаменник —
одиниці мінус
сукупний коефіцієнт
детермінації
скороченої
моделі. Загальну
схему його
розрахунку
можна представити
як відношення
сум квадратів:
частинної
 і залишкової
 :
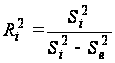 ,
де
 ;
 — діагональний
елемент оберненої
матриці.
Корінь квадратний із частинного коефіцієнта детермінації називають частинним коефіцієнтом кореляції.
Іноді для характеристики ролі кожного фактора у відтворенні варіації у сукупний коефіцієнт детермінації розкладають на складові:
 ,
де
 — коефіцієнт
окремої детермінації,
який залежить
від потужності
впливу і-го
фактора на y
та щільності
зв'язку між
ними (
 —
парний коефіцієнт
кореляції).
Ефекти впливу факторів на врожайність рису та характеристики щільності зв'язку наведено в табл. 2.3.
Таблиця 2.3
| Фактор |
|
|
|
|
|
|
|
0,597 | 0,965 | 0,192 | 0,1146 | 0,0727 |
|
|
0,614 | 3,400 | 0,248 | 0,1521 | 0,1160 |
|
|
0,489 | 0,501 | 0,045 | 0,0221 | 0,0039 |
|
|
0,638 | 7,500 | 0,264 | 0,1687 | 0,1168 |
|
|
0,411 | 1,730 | 0,029 | 0,0119 | 0,0020 |
|
|
0,716 | 3,443 | 0,362 | 0,2335 | 0,1605 |


У
таблиці для
кожного фактора
наведено три
характеристики
спільності
зв'язку: парний
коефіцієнт
,
частинний
і коефіцієнт
окремої детермінації
 .
Найбільші
значення мають
парні коефіцієнти
кореляції. Це
пояснюється
тим, що фактори
взаємозалежні,
і парний коефіцієнт
кореляції
акумулює вплив
інших факторів.
Частинні коефіцієнти
характеризують
відносну зміну
залишкової
дисперсії за
рахунок відповідного
фактора; для
кожного з них
база порівняння
інша, а тому
аналітичні
можливості
їх обмежені.
Коефіцієнти
окремої детермінації,
сума яких дорівнює
множинному
коефіцієнту
детермінації
=
0,7029, упорядковуючи
фактори за
потужністю
впливу, практично
дублюють висновки,
які можна зробити
на основі
бета-коефіцієнтів.
Перевірка
істотності
зв'язку статистичне
формулюється
як перевірка
нульових гіпотез: ;
 .
Гіпотеза
 відхиляється
чи визнається
допустимою
на основі
статистичних
критеріїв,
зокрема дисперсійного
F-критерію,
статистична
характеристика
якого розраховується
відношенням
оцінок факторної
і залишкової
дисперсій:
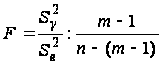 або
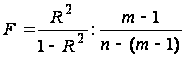 .
Критичні
значення
 ,
де
 — рівень істотності,
 ,
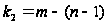 — числа ступенів
вільності
чисельника
та знаменника,
наведено в
додатку 10. Оскільки
F-критерій
функціонально
зв'язаний з
коефіцієнтом
детермінації
 , то
перевірку
істотності
зв'язку можна
здійснити,
використовуючи
безпосередньо
критичні значення
 , наведені в
додатку 11.
Паралельно
з оцінюванням
адекватності
моделі проводиться
перевірка
істотності
впливу окремих
факторів
,
на у за
допомогою
t-критерію:
 ,
де
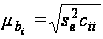 — стандартна
похибка коефіцієнта
регресії;
 —оцінка залишкової
дисперсії;
 — діагональний
елемент оберненої
матриці С.
Критичні
значення
 ,
де
 наведено в
додатку 5.
Ефект
впливу і-го
фактора визнається
істотним, якщо
 .
Так, при
=
0,05 і
 = 20 коефіцієнт
 в 2,15 раза перевищує
стандартну
похибку
 , що свідчить
про його значущість
(істотність).
Довірчі
межі ефекту
впливу визначаються
за правилами
вибіркового
методу
 , де
 — значення
двостороннього
t-критерію.
Рівняння регресії має такий вигляд:
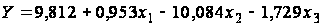 .
Із збільшенням цукристості буряка на 1%, за умови незмінності інших факторів, вихід цукру з 1 т сировини зростає в середньому на 0,953%; щодо порушень технології зберігання та переробки сировини, то вони мають негативний вплив, особливо порушення технології зберігання. Включені в модель фактори пояснюють 84,5% варіації виходу цукру з 1 т сировини; ефекти впливу усіх факторів істотні.
Методи і моделі прогнозування багатовимірних процесів
Багатофакторні індексні моделі
При вивченні
функціональних
зв'язків між
показниками
широко використовуються
індексні моделі.
Основою індексної
моделі є мультиплікативний
зв'язок між
певною множиною
показників;
один з них
розглядається
як результат
у, інші - як фактори
:
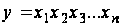 .
Послідовність
факторів у
моделі не може
бути довільною,
вона визначається
економічним
змістом показників
і методикою
їх розрахунку.
Кожний наступний
фактор-множник
розраховується
на одиницю
попереднього,
а отже, добуток
будь-якої кількості
факторів є
економічно
змістовною
величиною.
Наприклад,
прибутковість
активів компанії
у є функцією
прибутковості
продажу продукції
 та
оборотності
мобільних
активів
 ,
тобто
 .
Оборотність
мобільних
активів
,
в свою чергу,
є функцією
оборотності
матеріальних
запасів
 і
частки матеріальних
запасів у мобільних
активах
 .
Отже,
 .
Схематично послідовність розширення моделі можна представити так:
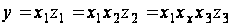 і т.д.
Характерною рисою мультиплікативної моделі є взаємозв'язок факторів: чисельник розрахункової формули одного фактора є знаменником розрахункової формули наступного. Введення в ланцюгову схему нового фактора означає лише деталізацію функціонального зв'язку і не змінює його сутності. Ступінь деталізації залежить від мети дослідження.
При побудові
індексної
моделі функція
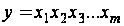 розглядається
для двох періодів:
базисного
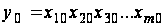 і поточного
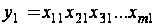 .
Абсолютну
і відносну
зміну показника-функції
у можна розкласти
за факторами-множниками
.
Оцінювання
ступеня та
абсолютного
розміру впливу
кожного з них
на динаміку
функції здійснюється
в рамках індексної
моделі, в якій
відтворюються
взаємозв'язки
між показниками:
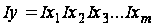
При розрахунку
частинного
індексу
 необхідно
елімінувати
вплив інших
включених у
модель факторів.
Задля цього
всі фактори-множники,
окрім
,
фіксуються
на постійному
рівні. Найчастіше
фактори, розміщені
в ланцюгу зліва
від
,
фіксуються
на рівні поточного
періоду, а розміщені
справа від
-
на рівні базисного
періоду. Скажімо,
в моделі
 принцип
послідовно-ланцюгового
елімінування
впливу фактора
х2 реалізується
таким чином:
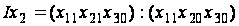 .
За такою ж схемою визначається абсолютний вплив його на у:
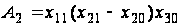 .
Абсолютний
вплив факторів
можна визначити
з використанням
відповідних
частинних
індексів. При
послідовному
множенні (за
ланцюговою
схемою) базисного
рівня показника-функції
на індекси
факторів визначаються
розрахункові
рівні, тобто
такі рівні, які
мав би показник
у під впливом
і-го фактора
і при незмінному
рівні решти
факторів. Якщо
базисний його
рівень позначити
 ,
розрахунковий
рівень для
першого фактора
- у', для другого
— у" і т. д., то
порядок розрахунку
абсолютного
впливу і-го
фактора
 схематично
можна представити
так:
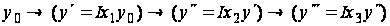 .
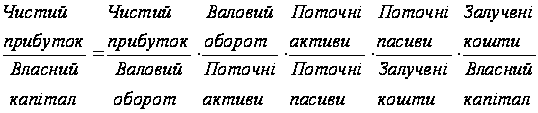
Методику побудови багатофакторної індексної моделі розглянемо на прикладі взаємозв'язку показника прибутковості капіталу з індикаторами фінансового стану та платоспроможності підприємства. Для окремої компанії (фірми, корпорації) прибутковість капіталу розраховується відношенням чистого прибутку до власного капіталу. Динаміку цього показника можна розкласти за такою множиною факторів:
a — чистий прибуток на одиницю валового обороту (реалізації продукції, послуг);
b — оборотність поточних активів;
с — поточна ліквідність;
d — частка поточних пасивів у залучених коштах, (коефіцієнт заборгованості);
f — співвідношення залучених і власних коштів.
Взаємозв'язок між ними має вигляд:
Наприклад, прибутковість капіталу умовної фірми становила: в базисному періоді - 115,1%, у поточному - 129,0%, тобто прибутковість зросла на 13,9 процентного пункту, індекс прибутковості - 1,121. Індекси включених у модель факторів - множників і розрахунок внеску кожного з них в абсолютний приріст прибутковості капіталу наведено в табл. 3.1.
Таблиця 3. 1
| Фактор | Індекс фактора | Розрахунковий рівень прибутковості | Абсолютний внесок фактора в приріст прибутковості |
| а | 1,057 | 121,7 | +6,6 |
| b | 0,986 | 120,0 | -1,7 |
| с | 1,012 | 121,4 | + 1,4 |
| d | 1,025 | 124,4 | +3,0 |
| f | 1,037 | 129,0 | +4,6 |
| Разом | X | X | + 13,9 |
Абсолютний приріст прибутковості в розмірі 13,9 процентного пункту розкладено за факторами. Всі фактори, окрім оборотності поточних активів, мали позитивний вплив на динаміку прибутковості. З-поміж них найвагоміший вплив фактора а — чистого прибутку на одиницю валового обороту, на другому місці фактор f - співвідношення власних і залучених коштів, на третьому - фактор d - коефіцієнт заборгованості.
Систему
взаємозв'язаних
показників
можна представити
у матричному
вигляді. На
головній діагоналі
матриці за
певною стратегією
розміщуються
т абсолютних
величин
 на основі яких
можна визначити
т(т- 1) відносних
величин
 ,
де
 .
Очевидно,
що недіагональні
елементи, симетрично
розташовані
щодо головної
діагоналі, є
оберненими
одна до одної
величинами,
тобто
 .
Система взаємозв'язаних
абсолютних
і відносних
величин утворює
квадратну
матрицю. Аналогічно
складається
матриця індексів.
У табл.
3.2 наведено
індексно-матричну
модель економічного
розвитку умовної
країни за певний
період. На головній
діагоналі
розміщено
індекси макропоказників
(D-національний
дохід. М-матеріальні
витрати, F-виробничі
фонди, Т -чисельність
зайнятих
працівників).
Вони ранжовані
за економічною
нормаллю, згідно
з якою темпи
зростання
кінцевих результатів
мають бути
вищими за темпи
зростання
витрат і ресурсів,
тобто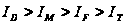 .
Таблиця 3.2
| Показник нормалі | D | M | F | Т |
| D | 1,142 | |||
| М |
|
1,136 | ||
| F |
|
|
1,222 | |
| Т |
|
|
|
0,975 |
 =1,005
 =
1,165
За даними
таблиці економічна
нормаль порушена
у двох ланках:
 та
 .
Значення індексів
свідчать про
фондоємкий
трудозберігаючий
тип відтворення.
Піддіагональні
елементи матриці
- це результат
бінарних відношень
між індексами,
на перетині
яких знаходиться
відповідний
елемент. За
змістом вони
характеризують
динаміку показників
інтенсивності
та ефективності
економіки:
 —
продуктивності
праці,
 —
фондовіддачі,
Іт -—
матеріаловіддачі,
 —
фондоозброєності
праці,
 —
співвідношення
матеріальних
витрат і вартості
основних фондів.
Аналізуючи
співвідношення
цих індексів,
можна виявити
диспропорції
У використанні
живої та уречевленої
праці.
В індексно-матричній моделі ранжування показників і ступінь їх деталізації цілковито залежить від економічної стратегії та мети дослідження.
Особливості моделювання взаємозв'язаних динамічних рядів
Якщо інформаційна база регресійної моделі представлена рядами динаміки, то виникають певні методологічні труднощі, спричинені залежністю рівнів, їх автокореляцією. Наявність останньої порушує одну з передумов регресійного аналізу —. незалежність спостережень — і призводить до викривлення його результатів.
У практиці
регресійного
аналізу застосовують
різні способи
усунення
автокореляції.
Найпростішим
є спосіб різницевих
перетворень,
коли замість
первинних
рівнів взаємозв'язаних
рядів динаміки
 ,
 використовують
абсолютні
прирости (різниці).
Так, різниці
першого порядку
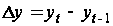 та
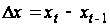 усувають лінійний
тренд, однофакторна
регресія набуває
такого вигляду:
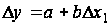 ,
де b інтерпретується як звичайний коефіцієнт регресії; a — вільний член рівняння.
Якщо
тенденція
нелінійна,
доцільно застосувати
спосіб відхилень
від тенденції,
коли первинні
рівні
,
замінюються
відхиленнями
від тренда
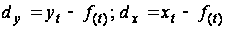 .
Усуненню
автокореляції
сприяє також
уведення фактора
часу t у рівняння
регресії
 .
Навантаження
на змінну t
залежить від
комплексу
включених у
модель факторів.
Зміст параметрів
такої моделі
розглянемо
на прикладі
взаємозв'язку
динаміки імпорту
нафти
і цін за барель
нафти
на світовому
ринку. За даними
табл. 3.3, обсяги
імпорту нафти
в країну систематично
зменшувалися,
що зумовлено
як зміною цін,
так і внутрішніми
факторами.
Зв'язок між
цими показниками
можна подати
лінійною функцією
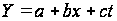 ,
де b — середній приріст результативної ознаки у на одиницю приросту факторної ознаки х; с — середній щорічний приріст у під впливом зміни неідентифікованих факторів, які рівномірно змінюються в часі.
Таблиця 3.3
| Порядковий номер року |
Iм порт
нафти,
|
Ціна
за 1 барель,
|
|
|
| 1 | 1749 | 13,48 | 1808 | -59 |
| 2 | 1702 | 14,76 | 1743 | -41 |
| 3 | 1769 | 18,92 | 1653 | 116 |
| 4 | 1600 | 22,97 | 1562 | 38 |
| 5 | 1431 | 30,29 | 1442 | -11 |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |

