Економічне прогнозування
Модель імпорту нафти описується рівнянням:
Y=
1984,340-2,497 ,
-52,986t
(27,97) (-2,50) (-6,99).
Наведені
в дужках значення
t-критерію
перевищують
критичне
 (8)
= 2,31, що дає підстави
з імовірністю
0,95 вважати вплив
кожного фактора
на обсяги імпорту
істотним. Згідно
із значеннями
коефіцієнтів
регресії підвищення
ціни одного
бареля нафти
на 1 долар зменшує
імпорт нафти
в країну в середньому
на 2,5 млн. барелів.
За рахунок
інших факторів,
передусім
політики
енергозбереження,
імпорт нафти
щорічно зменшується
в середньому
на 53 млн. барелів.
Значення
коефіцієнта
детермінації
 = 0,951 та дисперсійного
критерію F(2,8)
= 77,48 свідчать про
адекватність
моделі.
Отже, за наявності лінійної тенденції в рядах у модель вводиться змінна часу
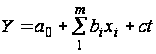
де
 — чистий
ефект впливу
i-го
фактора на у;
с —
ефект неідентифікованих
факторів, які
формують тенденцію
ряду.
У динамічній моделі можна відобразити не лише тенденцію, а й більш складні компоненти ряду, скажімо, періодичні чи сезонні коливання, перервність процесу тощо.
Особливістю
регресійного
аналізу динамічних
рядів є оцінка
автокореляції
залишкових
величин
 .
Якщо
автокореляція
істотна, значить
включені в
модель фактори
не повністю
розшифровують
механізм формування
процесу, модель
визнається
неадекватною.
Перевірку
істотності
автокореляції
можна здійснити
на основі циклічного
коефіцієнта
першого порядку
 .
У
програмних
засобах для
перевірки
істотності
автокореляції
частіше використовують
критерій
Дарбіна-Ватсона,
характеристика
якого D
функціонально
зв'язана з
:
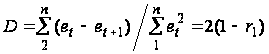 ,
За відсутності
автокореляції
між суміжними
членами ряду
значення D
становить
приблизно 2,
при високій
додатній
автокореляції
D наближається
до 0, при високій
від'ємній
автокореляції—
до 4. Визначені
критичні межі
його значень:
нижня
 і верхня
 ,
на основі яких
приймається
або відхиляється
гіпотеза про
відсутність
автокореляції:
 :
= 0.
При перевірці гіпотези можливі три висновки:
D
>
— автокореляція
відсутня;
D
<
 — гіпотеза про
відсутність
автокореляції
відхиляється;

 D
 —
висновок залишається
невизначеним.
Критичні
межі D залежать
від кількості
членів ряду
п і
кількості
параметрів
моделі т.
У додатку
8 наведено критичні
значення D
для додатної
автокореляції
при
 = 0,05. Перевірка
від'ємної
автокореляції
проводиться
на основі значень
(4 – D).
За
даними табл.
7.1 D = 1,831,
що потрапляє
в інтервал
допустимих
значень гіпотези
 , а отже, істотність
автокореляції
не доведено.
Аналогічний
висновок дає
перевірка
гіпотези за
допомогою
циклічного
коефіцієнта
автокореляції,
значення якого
= 0,085 значно
менше за критичне
 (11)
=
0,353. Відсутність
автокореляції
залишків підтверджує
адекватність
моделі. Характерною
рисою механізму
формування
варіації та
динаміки
соціально-економічних
показників
є запізнення
впливу факторів,
коли причина
і наслідок
розірвані в
часі (наприклад,
інвестиції
в іригацію і
введення в дію
зрошувальних
земель). Часові
лаги зумовлені
тривалістю
виробничого
циклу, інерційністю
процесів, наявністю
зворотного
зв'язку тощо.
Для оцінювання
ефектів запізнення
впливу i-го
фактора в модель
вводиться
лагова змінна
 .
Фактори,
що мають два
і більше лагів
(розподілений
у часі лаг),
вводяться
в модель блоками
лагових змінних.
Загальний
вигляд моделі
з розподіленими
лагами:
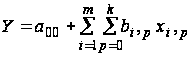
де p = 0, 1,...,k — лаги; т — кількість включених у модель факторів.
Теоретично
модель з розподіленими
лагами можна
узагальнити
на будь-яку
кількість
факторів, проте
практична
реалізація
такої моделі
натикається
на непереборні
труднощі, зумовлені
обмеженістю
динамічних
рядів і складністю
внутрішньої
їх структури.
Як правило, в
модель включаються
такі лагові
змінні, для
яких лаги
обґрунтовано
теоретично
і перевірено
емпірично.
Інструментом
визначення
лагів слугує
взаємокореляційна
функція, яка
являє собою
множину коефіцієнтів
кореляції між
рядами
 та y зсуненими
відносно один
до одного на
лаг р. Зі
збільшенням
лага взаємокореляційна
функція згасає.
У табл. 3.4 наведено
коефіцієнти
кореляції між
попитом на
легкові автомобілі
у та
двома факторами:
середньодушовим
доходом
 та цінами
х2.
Таблиця 3.4
| Лаг |
|
|
| 0 | 0,823 | 0,612 |
| 1 | 0,646 | 0,441 |
| 2 | 0,416 | 0,187 |
| 3 | 0,098 | 0,098 |
Для
фактора
істотними
виявилися лаги
p = 0,1,2;
для фактора
х2
— лаги p
= 0,1. Модель набуває
вигляду:
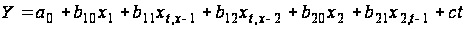 .
де
параметри
 i
 характеризують
ефекти впливу
факторів з
відповідними
лагами, параметр
с —
вплив неідентифікованих
факторів (мода,
смаки тощо).
Динамічна модель для сукупності об'єктів
Через
обмеженість
динамічних
рядів соціально-економічних
явищ неможливо
врахувати в
моделі усі
особливості
розвитку процесу.
Аби розширити
інформаційну
базу моделі,
практикують
об'єднання
просторових
і динамічних
рядів. Скажімо,
описується
залежність
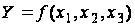 заданими
по 10 об'єктах
за п'ять років.
Можливі різні
варіанти використання
такої змішаної
статично-динамічної
інформації.
Розглянемо
два з них.
1.
Динамізація
просторових
моделей. Для
кожного i-го
року
визначається
статична модель
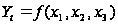 .У
нашому
прикладі їх
буде п'ять.
Коефіцієнти
регресії статичних
моделей утворюють
динамічні ряди.
Якщо ефект
впливу i-го
фактора змінюється
в часі, то така
зміна виявиться
трендом ряду
.
Методом екстраполяції
тренда можна
визначити
очікуваний
ефект впливу
на період упередження
 .
Водночас
визначається
прогнозний
рівень самого
фактора
 .
Поєднання цих
прогнозів дає
прогноз функції
y:
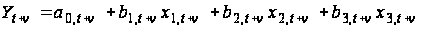 .
За
відсутності
тренда коефіцієнта
регресії в
прогнозній
моделі використовують
середнє його
значення. В
табл. 3.5 наведено
фрагменти
динамічних
рядів параметрів
регресійної
моделі продуктивності
праці в цементній
промисловості
(тонн на одного
робітника).
Фактори:
— енергоозброєність
праці, кВт-г;
 — продуктивність
цементних печей
т/г;
 — коефіцієнт
використання
календарного
часу роботи
цементних
печей.
Таблиця 3.5
| Рік |
|
|
|
| 1 | 11,8 | 11,3 | 18,5 |
| 2 | 11,5 | 11,9 | 19,1 |
| 3 | 11,3 | 12,2 | 17,7 |
| 4 | 10,6 | 13,4 | 18,2 |
| 5 | 9,9 | 13,7 | 18,6 |


Як видно
з даних таблиці,
в цементній
промисловості
відбувається
перерозподіл
ефектів впливу
факторів на
продуктивність
праці: зменшується
вплив енергоозброєності
праці (),
збільшується
вплив продуктивності
устаткування
(х2)
і практично
незмінним
залишається
вплив використання
календарного
часу устаткування
(х3).
Прогнозування ефектів впливу факторів та їх рівнів можна здійснити у будь-який спосіб, обґрунтувавши функціональний вид прогнозної моделі. Звісно, щоб характер динаміки чітко виявився, довжина динамічного ряду має бути достатньою. Умова достатності інформації стосується і просторового ряду.
2. Модель об'єкто-періодів. У невеликих за обсягом сукупностях просторові та динамічні ряди об'єднуються в один інформаційний масив, одиницею якого є об'єкто-період. Для 10 об'єктів і п'яти років маємо 10*5=50 об'єкто-періодів. Такий підхід до об'єднання просторово-динамічних рядів значно розширює інформаційну базу моделі, водночас наділяє її особливими властивостями. Головна особливість статично-динамічної інформації — залежність спостережень. Залежними виявляються не лише рівні динамічних рядів, але й ряди в цілому ( і просторові, і часові), оскільки належність рівнів до того чи іншого ряду фіксована. Так, залежність між рядами динаміки — це результат просторової варіації, яка через інерційність процесів зберігається певний час. Залежність просторових рядів відбиває синхронність динаміки показників по окремих об'єктах, зумовлену спільними умовами розвитку. Ігнорування цих особливостей інформаційної бази моделювання призводить до помилкових висновків.
Особливості
просторової
варіації враховуються
в моделі за
допомогою
структурних
змінних окремих
об'єктів
 .
Властивий
усім об'єктам
тренд функції
у фільтрується
за допомогою
змінної часу
t. Проте
через нерівномірність
розвитку окремих
об'єктів сукупності
поряд зі спільним
трендом можуть
виявитися
істотними
індивідуальні
тренди. Для їх
фільтрації
можна використати
змінні динамічної
взаємодії: для
факторів —
 ,
для об'єктів
—
 .
З урахуванням
усіх цих особливостей
регресійну
модель для
сукупності
об'єкто-періодів
можна записати
так:
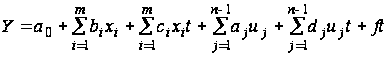 .
Параметри моделі вимірюють:
— чистий,
елімінований
від взаємозв'язків
у межах моделі,
ефект впливу
фактора
;
 — зміну
ефектів впливу
,
у часі;
 — різницю
між значеннями
функції на j-му
об'єкті та в
ці. лому по
сукупності;
 — зміну
цих відмінностей
у часі;
f — спільний для всіх об'єктів сукупності тренд — вплив неідентифікованих в моделі факторів;
 — вільний
член рівняння.
Для кожного
j-го
об'єкта
вільний член
рівняння дорівнює
сумі
 ;
на відміну від
сума має економічний
зміст — вимірює
вплив факторів,
які визначають
специфіку цього
об'єкта.
Отже, модель об'єкто-періодів включає дві групи параметрів. Одна з них представляє оцінки ефектів впливу факторів і зміну їх у часі, друга — особливості сукупності, специфіку розвитку окремих об'єктів. Уникнути перевантаження моделі і зберегти максимум інформації для оцінки параметрів можна, скориставшись алгоритмом покрокового регресійного аналізу.
Як
приклад розглянемо
параметри
моделі продуктивності
праці в агрогосподарствах,
які спеціалізуються
на вирощуванні
винограду та
фруктів і мають
власні переробні
цехи. Інформаційний
масив сформовано
за даними 18
господарств
за п'ять років.
До ознакової
множини моделі
включено фактори:
— економічна
оцінка сільськогосподарських
угідь, бали; х2
— частка
садів і виноградників
у загальній
площі сільськогосподарських
угідь; х3
— частка праці
механізаторів
у загальній
кількості
відпрацьованих
людино-днів.
Для оцінювання
тенденцій
ефектів впливу
кожного з цих
факторів введено
змінні динамічної
взаємодії
.
Два нетипових
(аномальних)
господарства
представлено
в моделі структурними
змінними
, а
індивідуальні
їх тренди —
змінними динамічної
взаємодії
.
Істотними
виявилися
ефекти впливу
всіх факторів
 ,
параметр
при змінній
динамічної
взаємодії
другого фактора
 ,
параметри
при структурних
змінних обох
господарств
 ,
параметр
при змінній
динамічної
взаємодії
другого господарства
 - Значення параметрів
наведено в
табл. 3.6.
Таблиця 3.6
| Параметр моделі |
|
|
|
|
|
|
|
| Значення параметра | 39,86 | 15.63 | 20,46 | 1,17 | -42,65 | 56,78 | -3,52 |


Коефіцієнти
регресії
інтерпретуються
традиційно
як чисті ефекти
впливу включених
у модель факторів.
При цьому, як
показує параметр
 ,
ефект впливу
спеціалізації
(частки садів
і виноградників
у загальній
площі сільськогосподарських
угідь) на продуктивність
праці щорічно
збільшується
в середньому
на 1,17 тис. грн.
Істотність
параметрів
 і а2 підтверджує
нетиповість
господарств,
представлених
у моделі структурними
змінними. За
рахунок специфічних
умов функціонування
цих господарств
рівень продуктивності
праці на першому
з них нижчий
за середній
на 42,65 тис. грн, на
другому, навпаки,
на 56,78 тис. грн.
вищий. Останній
параметр має
тенденцію до
зменшення
щорічно в середньому
на 3,52 тис. грн.
Отже, модель об'єкто-періодів більш універсальна і повніше використовує інформацію про взаємозв'язки порівняно зі схемою динамізації просторових моделей.
Методи експертних оцінок
При прогнозуванні процесів, розвиток яких повністю або частково не піддається формалізації (наприклад, розвиток науки і техніки, соціально-економічні та політичні наслідки прийняття певних управлінських рішень), використовують методи експертних оцінок. Вони ґрунтуються на мобілізації професійного досвіду та інтуїції експертів, які добираються за принципом компетентності.
Характерною особливістю моделювання та прогнозування соціально-економічних процесів є багатоваріантність, тобто можливість використання різних методів, моделей, інформаційного забезпечення, критеріїв оцінювання адекватності моделі тощо. Вибір між конкуруючими варіантами базується на певній системі правил, що забезпечують надання обґрунтованих оцінок кожному варіанту. Вважається, що експерт володіє цією системою правил і може порівняти варіанти, приписуючи кожному з них числа. Найчастіше перевага чи відносна значущість варіантів встановлюється за допомогою методів ранжування, попарних порівнянь або безпосереднього оцінювання.
При ранжуванні експерт повинен розмістити варіанти (фактори, моделі, об'єкти тощо) у порядку, який вважає раціональним, і приписати кожному з них числа натурального ряду — ранги 1, 2, ..., n. Кількість рангів дорівнює кількості варіантів. Якщо експерт надає двом і більше варіантам однакові ранги, то кожному з цих варіантів приписується середній ранг, обчислений з відповідних чисел натурального ряду.
При обґрунтуванні складних управлінських рішень в умовах невизначеності, при довгостроковому прогнозуванні розвитку науки, техніки, економіки використовують групові експертизи. Надійність групових оцінок залежить від узгодженості думок експертів, що потребує відповідної статистичної обробки інформації.
При груповій експертизі (n експертів) для кожного /-ro варіанта визначається сума рангів SRt, за якою упорядковуються варіанти. Скажімо, перший — найвищий — ранг надається варіанту, який набирає найменшу суму рангів, а останній — варіанту з найбільшою сумою рангів. Результати опитування експертів оформляються у вигляді матриці.
Наприклад, за даними ранжування трьох варіантів п'ятьма експертами (табл. 4.1), перший ранг надається варіанту A, для якого SRt = 6, другий — варіанту B, третій — варіанту C. Слід зазначити, що ранги визначають лише місця варіантів поміж іншими, не враховуючи існуючих між ними відстаней.
Таблица 4.1
| Варіант | Експерт | Сума рангів | d | d | ||||
| 1 | 2 | з | 4 | 5 | ||||
| А | 2 | 1 | 1 | 1 | 1 | 6 | -4 | 16 |
| В | 1 | 2 | з | 2 | 2 | 10 | 0 | 0 |
| C | З | З | 2 | 3 | З | 14 | 4 | 6 |
| Разом | X | X | X | X | X | З0 | X | 32 |
Статистична обробка результатів ранжування передбачає оцінювання ступеня узгодженості думок експертів. Мірою узгодженості слугує коефіцієнт конкордації W, в основу розрахунку якого покладено відхилення d сум рангів за окремими варіантами SRi від середньої суми рангів, яка становить 1/2 n (m + 1). Коефіцієнт конкордації — це відношення суми квадратів названих відхилень S = Sd2 до максимально можливої суми квадратів відхилень Smax = n2 (m3 - т) / 12. Якщо ранги не повторюються, то
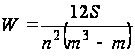
де m — кількість варіантів; n — кількість експертів.
При неузгодженості думок експертів W = 0. Чим вищий ступінь узгодженості, тим більше значення W наближається до 1. За даними табл. 1.1, середня сума рангів становить 30:3 = 10, сума квадратів відхилень S - 32, а коефіцієнт конкордації
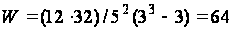 ,
що свідчить про певні розбіжності в оцінках експертів щодо значущості варіантів.
Перевірка істотності коефіцієнта конкордації W здійснюється за допомогою критерію c2 з (m - 1)числом ступенів вільності (свободи). Статистична характеристика критерію розраховується за формулоюc2=Wn(m - 1). Для наведеного прикладу c2 = 0,64 * 5(3 - 1) = 6,4, що перевищує критичне значення c2(2) = 5,99 (див. додаток 2). Це дає підстави стверджувати з імовірністю 0,95, що значення W= 0,64 не випадкове і думки експертів узгоджені. При попарних порівняннях експерти використовують дві оцінки: 0 або 1. Більш вагомому варіанту надається оцінка 1, менш вагомому — 0. Результати попарних порівнянь оформляються у вигляді матриці, елементами якої є кількості наданих переваг aij. Діагональні елементи такої матриці представлені нулями. Одна із властивостей матриці aij + aji = n, де n — кількість експертів.
Таблиця 4.2
| Варіант | А | В | C | Разом | wi |
| А | 0 | 4 | 5 | 9 | 0,60 |
| В | 1 | 0 | 4 | 5 | 0,33 |
| C | 0 | 1 | 0 | 1 | 0,07 |
| Разом | 1 | 5 | 9 | 15 | 1,00 |
Відношення кількості наданих відповідному варіанту переваг до загальної суми елементів матриці характеризує його вагомість. За даними табл. 4.1, найвагомішим виявився варіант A, для якого w = 9 : 15 = 0,60.
Часто завданням експерта є не ранжування варіантів, а безпосереднє оцінювання рівнів певного явища чи окремих його властивостей, скажімо, якості продукції, конкурентоспроможності фірм тощо. У таких ситуаціях спершу визначається шкала (діапазон) оцінок, у межах якої експерт і оцінює явище (властивість) певним балом zij, де і — властивість, j— елемент сукупності.
Для певної множини m властивостей одного явища визначається середній бал Gj = S zij /m.
Ha таких методичних засадах ґрунтується більшість рейтингових систем. Так, всесвітньо відома рейтингова система CAMEL, якою користуються органи нагляду за банківською діяльністю, має п'ятибальну шкалу оцінок: від 1 (добре) до 5 (незадовільно). Для кожного банку оцінюється достатність капіталу, якість активів, ефективність менеджменту, прибутковість і ліквідність балансу. Середній бал Gj є рейтингом фінансового стану j-го банку. Від його значення залежить ступінь втручання органів банківського нагляду і комплекс заходів щодо усунення недоліків.
Якщо властивості z, не рівновагомі, то рейтинг визначається як середня арифметична зважена Gj = S zijw i , де w i — вага i-ой властивості. Саме так оцінюються комерційні, політичні ризики тощо. Наприклад, комерційний ризик, пов'язаний з інтернаціоналізацією банківської діяльності, оцінюється індексом Бері. Ознакова множина цього індексу включає 15 різновагомих показників, які характеризують політичну та економічну ситуацію в країні-партнерові. Зокрема, політична стабільність (вага 12 %), стан платіжного балансу (вага 6 %), темп економічного розвитку (вага 10 %), інші. Сума ваг становить 100 %.
Одним з популярних методів формування групової експертизи є метод Дельфи, назва якого походить від дельфійських мудреців, які славилися в давнину передбаченнями майбутнього. Основні принципи методу Дельфи: анонімність, регульованість зворотного зв'язку та узгодженість групової оцінки.
Автономне опитування експертів проводиться, як правило, в чотири тури. Кожного разу експерт виражає свою думку певною оцінкою в межах визначеної шкали. Результати опитування групи експертів упорядковуються; на основі упорядкованого ряду визначається медіана Me й квартилі оцінок — нижній Q1 і верхній Q3 - Медіана розглядається як узагальнююча групова оцінка процесу; для характеристики варіації оцінок використовують інтерквартильний розмах R = Q3 - Q1 .
Значення медіани і розмаху повідомляють усім експертам. Тим з них, чиї оцінки виявилися за межами діапазону (Q3 - Q1 ) , пропонують аргументувати свої висновки, аби ознайомити з ними решту експертів. Такий зворотний зв'язок відсікає «шуми», зменшує вплив індивідуальних і групових інтересів, не пов'язаних з проблемою.
Ітераційна процедура упорядкування та узагальнення експертних оцінок дає можливість зблизити точки зору експертів, що робить групові оцінки надійнішими за просте усереднення. Проте сама по собі процедура опитування не розв'язує всіх проблем точності прогнозів. Вирішальну роль відіграють компетентність експертів і досконалість програми опитування.
Оцінювання якості прогнозів
Забезпечення адекватності регресійної моделі
Адекватність
регресійної
моделі означає
здатність її
правильно
описати реальну
структуру
взаємозв'язків
між ознаками
 та y. Методологічною
основою вирішення
проблеми адекватності
є теоретичний,
змістовний
аналіз матеріальної
природи процесу
(явища) та обґрунтування
типу й структури
моделі, яка
описує механізм
його формування.
Практично з
метою забезпечення
адекватності
моделі змістовний
аналіз поєднується
з формальними
процедурами
перевірки
гіпотез щодо
дотримання
логіко-статистичних
умов використання
МНК.
Мірою
адекватності
моделі слугують
відхилення
фактичних
значень від
теоретичних
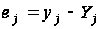 .
На величину
цих відхилень
впливає весь
комплекс умов,
зокрема:
обсяг та однорідність сукупності;
незалежність спостережень;
інформативність включених у модель факторів;
стабільність не включених у модель факторів;
тип моделі.
Репрезентативність оцінок регресійного аналізу прямо пропорційна обсягу та однорідності сукупності. Саме недостатній обсяг