Ціноутворення на ВАТ "Тера" в економічно-господарському та правовому контексті
При аналізі ринкових цін передбачається, що якість товарів, що є присутніми на одному ринку, однакова; що діє досить велика кількість покупців і продавців, що виключають можливість впливу одних з них на ринкову ціну; що відсутня погоджена політика виробників і споживачів і не діють зовнішні обмеження, які б перешкоджали вільній взаємодії попиту та пропозиції.
Підприємства мають у своєму розпорядженні обмежений обсяг інформації про попит на їхню продукцію при ціні, що відрізняється від діючих на ринку. Попит залежить не тільки від їхніх власних дій, але й від діяльності інших товаровиробників. Вивчення ринку збуту й установлення залежності попиту від ціни проводиться в рамках маркетингових досліджень.
Попит - це кількість товарівів, що споживачі готові й бажають придбати за даною ціною, на даному ринку, протягом даного періоду за інших рівних умов.
Передбачається, що покупці купують товари для задоволення своїх потреб і що ціль покупців складається в одержанні максимального задоволення при даному рівні їхніх грошових доходів.
Поведінка споживачів при зміні ціни на товар викликає два види наслідків:
а) ефект заміни. При зниженні ціни товару споживач буде більшу кількість тих товарів, відносна ціна яких знижується за інших рівних умов.
б) ефект доходу. Зниження ціни збільшує реальні доходи споживача. Приріст він може використовувати для покупки товарів, ціни на які знизилися, або використовувати для його придбання більше якісні товари.
Досвід показує, що ефект заміни діє сильніше ефекту доходу. Однак є винятки, коли ефект доходу діє сильніше ефекту заміни. Це має місце у випадках зниження ціни на товари, насичення якими ринку дорівнює або близько максимальної потреби.
Таким чином, теорія поведінки споживачів показує, що попит на товари буде рости, якщо ціни знижуються, або ж упаде у випадку їхнього підвищення за умови, що інші фактори залишаться незмінними. Ця залежність може бути проілюстрована за допомогою кривої попиту. Зрушення кривої попиту вліво свідчить про падіння попиту на товар при будь-якій його ціні, і навпаки, зрушення кривої вправо із про збільшення попиту.
Виділяють три головних фактори, що викликають зрушення кривої попиту:
1. Зміна цін товарів. У цьому випадку діють два види попиту:
- конкуруючий попит - один товар служить замінником іншого;
- сполучений попит - один товар доповнює споживання інших товарів.
2. Доходи споживачів. Зростання доходів покупців викликає ріст споживання й попит на товари. Спостерігається більше високий ріст попиту на товари стандартного й підвищеного попиту (крива попиту зрушиться вправо).
3. Смаки, схильності, переваги. Із часом попит на товар може рости або падати в результаті капризів моди, появи нових товарів, впливу продуктів на здоров'я й так далі. [7]
Пропозиція - це кількість товарів, що виробники готові й згодні запропонувати для продажу за даною ціною, на даному ринку, протягом певного періоду часу за інших рівних умов.
Висока ціна забезпечує високу прибутковість, що стимулює виробників до нарощування обсягів випуску товарів. Ріст обсягів знижує витрати на виробництво й реалізацію одиниці продукції і є іншою важливою умовою ефективної роботи підприємства. Залежність пропозиції від ціни можна зобразити за допомогою кривої пропозиції, що похило піднімається ліворуч праворуч.
Скорочення виробництва спостерігається внаслідок зниження ціни товару за інших рівних умов. Розширення виробництва спостерігається внаслідок росту ціни товару за інших рівних умов. Падіння пропозиції зі зрушенням кривій уліво, а також збільшення пропозиції зі зрушенням кривої вправо мають місце при зміні умов виробництва.
Існує цілий ряд умов виробництва, що впливають на кількість пропонованої на ринку продукції. Найбільше часто зустрічаються наступні:
1. Ціни засобів виробництва. Зміна цих цін здатно вплинути на витрати виробництва, а отже, і на получаемою підприємствам прибуток. Наприклад, підвищення матеріальних витрат, цілком ймовірно, спричинить скорочення обсягу виробництва.
2. Кількість товаровиробників. При росту кількості й потужностей підприємств у галузі варто очікувати збільшення пропозиції при будь-якій ціні товару, і навпаки, скорочення кількості й потужностей підприємств викличе спад обсягу пропозиції.
3. Рівень розвитку техніки й технології. Коливання ефективності, з якої підприємства можуть перетворювати засобу виробництва в готову продукцію, впливають на рівень рентабельності й прибуток. Отже, можна чекати, що застосування у виробництві досягнень науки й техніки приведе до збільшення пропозиції.
Серед інших умов виробництва можна назвати зміну цілей діяльності фірми; зміну цін і рентабельності товарів; політику держави в області ціноутворення; стан ринку засобів виробництва й інші.
Ряд факторів впливає на швидкість реакцій пропозиції на зміну умов виробництва. Серед них - тривалість виробничого циклу, рівень завантаження потужностей підприємства й інші.
Оскільки ми пов'язуємо кількість товару, на яку є попит, і кількість товару із ціною товару, можна сполучити криву попиту із кривою пропозиції.
Існує тільки одна ціна й одна кількість товару, при яких наміри виробників і споживачів збігаються. При цій ціні весь обсяг пропозиції реалізується, а весь наявний попит задовольняється. Цей стан називається "ринковою рівновагою". При такому стані кількість товару, що користується попитом, відповідає обсягу пропозиції на даному ринку, у даний період часу за інших рівних умов.
На ринку, вільному від різного роду обмежень, конкуренція між виробниками в боротьбі за можливість зменшити запаси нереалізованого товару приведе до зниження цін, у результаті чого розшириться попит. Зниження цін викличе скорочення обсягів виробництва. Процес буде тривати доти, поки не встановиться ринкова рівновага.
Аналогічні зв'язки діють і для випадку, коли ціна падає нижче крапки рівноваги. У цьому випадку має місце надлишковий попит, і конкуренція між споживачами за придбання товару приведе до росту ціни, у результаті чого розшириться виробництво й скоротиться попит. Процес буде тривати доти, поки знову не наступить ринкова рівновага. [10]
Для вироблення цінової стратегії фірма повинна виявити й проаналізувати всіх факторів, які можуть вплинути на ціни. Більшою мірою це причини зовнішні стосовно фірми й не контролюються нею. На кінцеві ціни впливають наступні фактори:
- споживачі;
- державне регулювання;
- учасники каналів руху товарів;
- конкуренти;
- витрати.
На кінцеву ціну товару великий вплив справляють витрати, пов'язані із придбанням сировини, робочої сили, окремих компонентів товару, транспорту, захистом навколишнього середовища. Подібні витрати не можуть контролюватися фірмою, але повинні бути враховані при ціноутворенні. Цього можна досягти декількома способами:
- з ростом витрат фірма підвищує ціни на свою продукцію, перекладаючи всю "вагу" їхнього росту на плечі споживачів;
- фірма може частково компенсувати ріст витрат за рахунок своїх внутрішніх резервів, не міняючи асортиментів продукції;
- змінити самі вироби (зменшити їхній розмір, незначно знизити якість за рахунок використання більше дешевої сировини), але зберегти незмінним рівень цін;
- удосконалити продукцію в такому ступені, що ріст цін не здасться покупцям надмірним, а буде асоціюватися з підвищеним комфортом, високою якістю, престижем;
- зменшуючи витрати, фірма може піти на зниження цін на продукцію або залишити їх незмінними, збільшивши в такий спосіб свою частку прибутку.[3]
Попит, як правило, визначає максимальну ціну, що підприємство може запросити за свій товар. Мінімальна ціна визначається витратами товаровиробника. Підприємства прагнуть призначити ціну так, щоб вона повністю покривала витрати на виробництво й реалізацію продукції й давала прибуток необхідну для забезпечення конкурентоспроможності й винагороди за додаток зусилля й ризик. У випадку, коли діють непрямі податки (ПДВ, акцизний збір), до мінімально необхідної ціни товаровиробника додається сума, достатня для внесення підприємством відповідних платежів у бюджет.
Витрати на виробництво й реалізацію продукції розділяються на два види: змінні й умовно-постійні. Змінні витрати пропорційні обсягу випускається продукции, щоМ. Ці витрати можуть бути розраховані аналітично, виходячи з норм витрати й ціни одиниці ресурсу. До них відносяться матеріальні витрати, витрати на оплату праці відрядників, транспортні послуги з перевезення сировини, готової продукції й інші.
Умовно-постійні витрати залишаються незмінними в певних межах коливання обсягу виробництва. Це витрати на засоби виробництва із тривалим, більше року, часом обігу, пов'язані з обслуговуванням виробництва і його управління. Верхня межа коливання обсягу виробництва, при якому умовно-постійні витрати постійні, визначається випуском продукції, що може бути досягнуть при максимальній інтенсивності використання діючих потужностей підприємства. Якщо потрібно наростити обсяг виробництва більш, ніж це можливо при максимально інтенсивному використанні діючих потужностей, необхідні капітальні вкладення в розвиток підприємства. Капітальні вкладення викличуть ріст умовно-постійних витрат. До умовно-постійних витрат відносяться витрати на утримання апарата управління, амортизаційні відрахування на повне відновлення основних виробничих фондів, орендна плата за приміщення й устаткування, комунальні послуги, послуги з охорони приміщень і ін. Умовно-постійні витрати розраховуються в цілому по підприємству, потім для заданого обсягу виробництва визначається їхній розмір на одиницю продукції у вигляді норми у відсотках до змінних витрат. [20]
Сума змінних і умовно-постійних витрат утворить собівартість виробництва продукції.
Наявність умовно-постійних витрат виробництва викликає наступні наслідки:
- підприємство несе певні витрати незалежно від того, випускає воно чи продукцію ні; потужність підприємства зберігається постійної й не може бути змінена протягом короткострокового періоду;
- чим більше обсяг виробництва підприємства, тим нижче умовно-постійні витрати, що доводяться на одиницю продукції, а отже, і нижній розмір ціни, по якій підприємець має можливість продавати товар. Дане положення називається ефектом концентрації виробництва.
Залежності між змінними, умовно-постійними витратами й собівартості виробництва одиниці продукції дозволяють зробити висновки:
- для кожного підприємства існує оптимальний обсяг виробництва, при якому собівартість одиниці продукції становить мінімально можливий розмір;
- при ціні реалізації продукції, рівної або нижче значення собівартості, при оптимальному обсязі виробництва підприємство не може мати прибутку при будь-яких обсягах виробництва;
- для кожного значення ціни реалізації продукції вище собівартості при оптимальному обсязі випуску продукції існують зі зміни обсягу виробництва, що дозволяє підприємству одержувати прибуток. [19]
Необхідним є прибуток, величина якого достатня для підтримки виробничої діяльності підприємства в досягнутих масштабах. Підприємець, що одержує прибуток менше необхідного, в остаточному підсумку виявиться змушеним зайнятися іншою справою. Якщо необхідний розмір прибутку не досягається, підприємство рано або пізно закриється. По чинному законодавству за рахунок прибутку фінансуються витрати на розвиток виробництва, соціальні потреби трудового колективу, виплачуються премії по показниках роботи підприємства в цілому, створюються страхові (резервні) фонди, а також виплачуються доходи власникам підприємства, зокрема, дивіденди. Сумарний розмір необхідного прибутку співвідноситься із собівартістю річного обсягу виробництва. Норма необхідного прибутку розраховується шляхом розподілу сумарного розміру необхідного прибутку на собівартість річного обсягу виробництва.
Розмір ціни виробництва одиниці визначається як сума змінних витрат, умовно-постійних витрат і необхідного прибутку по формулі:
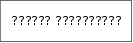
Цпр-Ва=П+(Нус л.п.р.*П/100)+Нпр/100*(П+Нусл.п.р.*П/100)=
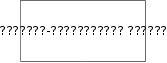
=П*(1+Нусл.п.р./100)*(1+Нпр/100), (1.2)
де П - змінні витрати на одиницю продукції;
П+(Нусл.п.р.*П/100) - собівартість виробництва одиниці продукції;
Нусл.п.р.*П/100 - постійні-умовно-постійні витрати, що доводяться на одиницю продукції;
Нп.р./100*(П+Нусл.п.р.*П/100) - розмір необхідного прибутку при реалізації одиниці продукції;
Нусл.п.р. - норма умовно-постійних витрат;
Нпр. - норма необхідного прибутку.
Норма умовно-постійних витрат визначається по формулі:
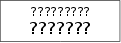
Нусл.п.р=(В/aоіпі)*100, (1.3)
де В - постійні-умовно-постійні витрати підприємства на рік;
і - вид продукції;
Пі - змінні витрати на одиницю і- того виду продукції;
Оі - річний обсяг виробництва і- того виду продукції.
Норма необхідного прибутку визначається по формулі:
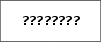
Нпр.=Р/(aпі(1+Нусл.п.р))*100%, (1.4)
де Р - абсолютний розмір необхідного прибутку підприємства в планованому році.
До визначеної в такий спосіб ціні виробництва додаються суми для сплати в бюджет непрямих податків, у тому числі податку на додану вартість і акцизний збір. Ставки, порядок розрахунку й внесення в бюджет цих податків, а також склад підакцизних товарів визначаються чинним законодавством. [16]
Таким чином, можна зробити наступні висновки:
1. Попит визначає максимальну ціну, що виробник може одержати при реалізації своєї продукції.
2. Мінімальний розмір ціни повинен покрити витрати на виробництво й реалізацію продукції й створити необхідний для виробника розмір прибутку.
3. Собівартість виробництва включає змінні й умовно-постійні витрати.
4. Змінні витрати пропорційні обсягу виробництва й можуть бути розраховані на одиницю продукції прямим рахунком по нормах витрати й вартості одиниці ресурсів.
5. Умовно-постійні витрати залишаються незмінними в певних межах коливання обсягу виробництва. Вони розраховуються в цілому по підприємству, і потім для заданого обсягу виробництва визначається їхня норма у відсотках до змінних витрат.
6. Наявність умовно-постійних витрат викликає ефект концентрації виробництва, що виражається в зниженні їхньої норми на одиницю продукції при росту обсягів випуску.
7. Зниження норми умовно-постійних витрат відбувається до певної межі зростання виробництва. У зв'язку із цим для кожного підприємства існує оптимальний обсяг виробництва, при якому собівартість одиниці продукції мінімальна.
8. Розмір необхідного прибутку визначається завданнями забезпечення конкурентоспроможності товаровиробника й виплати власникам підприємства доходів на вкладений капітал у достатньому розмірі.
9. Розрахунок ціни виробництва виконується в чотири етапи: розрахунок змінних витрат, розрахунок умовно-постійних витрат, знаходження оптимального обсягу виробництва, розрахунок норми необхідного прибутку.
2. Аналіз виробничо-господарської діяльності кондитерської фабрики ВАТ "ТерА"
2.1 Загальна інформація про досліджуване підприємство
Основнi вiдомостi про акцiонерне товариство:
1. Повне найменування: Вiдкрите акцiонерне товариство "ТерА".Код за ЄДРПОУ: 00375697.
2. Мiсцезнаходження: 46000, м. Тернопiль, вул. Пирогова, 11.
3. Дата державної реєстрацiї: 31 грудня 1991 року.
4. Основнi види дiяльностi: 15.82.0 Виробництво сухарiв, печива, пирогiв i тiстечок тривалого зберiгання; 15.81.0 Виробництво хлiба i хлiбобулочних виробiв; 52.11.0 Роздрiбна торгiвля в неспецiалiзованих магазинах переважно з продовольчим асортиментом.
5. Облiкова полiтика на пiдприємствi визначена наказом про облiкову полiтику. Первиннi документи з облiку фiнансово-господарської дiяльностi складенi на типових формах, затверджених Мiнiстерством статистики України. Господарськi операцiї у первинних документах вiдображаються згiдно з нормативними актами про документи та документооборот у бухгалтерському облiку, затвердженими Мiнiстерством Фiнансiв України. Господарськi операцiї у бухгалтерському облiку пiдприємства вiдображено у вiдповiдностi до Плану рахункiв бухгалтерського облiку активiв, капiталу, зобов'язань i господарських операцiй пiдприємств i органiзацiй. Бухгалтерський облiк ведеться у журнально-ордернiй формi.
Тернопiльська кондитерська фабрика заснована в 1945 роцi пiд назвою "Артiль "Харчокомбiнат". В склад артiлi входили кондитерський цех та цех безалкогольних напоїв i три млини: Тернопiльський, Iгровецький, Довжанський. В 1953 роцi згiдно Постанови Ради Мiнiстрiв СРСР по урупленню i спецiалiзацiї пiдприємств до складу харчокомбiнату влилися артiлi Харчопром та Промфруктовод, додалися новi цехи: оцтовий та винний. В 1963 роцi з метою укрупнення до харчокомбiнату був приєднаний завод безалкогольних напоїв. Кiлькiсть працiвникiв досягла 150 чол. Пiдприємство стало випускати бiльше продукцiї, розширився її асортимент. Було побудовано оцтовий цех. В 1965 роцi було введено в дiю цех круп"яних паличок. Провiдною галуззю стала продукцiя цеху безалкогольних напоїв i пiдприємство було перейменовано на "Завод безалкогольних напоїв". В 1971 роцi введено в експлуатацiю новий корпус пiдприємства - кондитерський цех по випуску пряникiв, печива, зефiру, завод був перейменований на Тернопiльський завод продтоварiв. В 1976 роцi закрито крупцех, а в 1978 роцi були вiд"єднанi безалкогольний та оцтовi цехи i з складу заводу самостiйно видiлився кондитерський цех, в тому числi дiльницi по виробництву вафель, пряникiв, печива, зефiру. В груднi 1992 року на заводi введено в дiю виробничий корпус, в якому на даний час працюють лiнiї по виробництву зефiру, мармеладу, затяжних та цукрових сортiв печива. 18 лютого 1994 року Тернопiльська кондитерська фабрика отримала статус орендного пiдприємства. В 1996 роцi вiдповiдно до Указу Президента України "Про прискорення приватизацiї майна в агропромисловому комплексi" та наказу регiонального вiддiлення Фонду держвного майна України пiдприємство перетворено у ВАТ "Тернопiльська кондитерська фабрика". В 2001 роцi введено в експлуатацiю лiнiю з виробництва хлiба. З того часу пiдприємство перейменовано у ВАТ "ТерА".
На сьогоднiшнiй день ВАТ "ТерА" спецiалiзується на випуску та реалiзацiї хлiбних та рiзноманiтних кондитерських виробiв: вафлi, пряники, печиво, зефiр, мармелад, драже, схiднi солодощi, цукерки - асортимент яких налiчує понад 80 найменувань. На сьогоднi ВАТ продовжує нарощувати виробництво продукцiї, розширює наявну мережу збуту. Головними прiоритетами в роботi фабрики є якiсть продукцiї.
Керівником ВАТ "ТерА" є Генеральний директор - Напора Олег Романович. Колектив підприємства нараховує загалом 286 чол, безпосередньо в цехах працює 230 робітниць. Організаційна структура підприємства представлена на рис. 2.1.
Виробнича структура підприємства виглядає в такий спосіб:
Цех № 1 - мармеладний.
Цех № 2 - роздрібний і "Східні ласощі".
Цех № 3 - зефірний.
Цех № 4 - вафельний.
Цех № 5 - підготовчий.
Цех № 1 - установлені лінії по виробництву:
- помадних сортів цукерок,
- праліновых сортів цукерок,
- драже.