Ціноутворення на ВАТ "Тера" в економічно-господарському та правовому контексті
Для прийняття рішень про рівень із сировини й матеріалів необхідно точно знати, коли, скільки і які товари повинні бути замовлені. У міру виснаження відділ постачання з нові партії сировини.
Я вважаю, що ВАТ "ТерА" правильно підійшло до розробки стратегії, і вибрало для себе найбільш сприятливий план розвитку. Було враховано фінансове обґрунтування даної стратегії. Строк окупності по проекту переозброєння складе 3,5 роки. Але в даній стратегії необхідно розробити також політику конкурентної боротьби, оскільки підприємство збирається збільшити свій сегмент на регіональних ринках. В цьому плані першочергову рольнеобхідно відвести саме ефективному ціноутворенню, яке забезпечить підприємству конкурентні переваги на ринку кондитерської продукції. Необхідно проробити етапи просування й позиціонування товару.
Проект модернізації й закупівлі новітнього устаткування в рамках розробленої стратегії дозволить суперничати ЗАТ "Кондитерпром" з великими українськими кондитерськими підприємствами.
Однією з основних причин спаду виробництва на багатьох українських кондитерських підприємствах є низький технічний рівень виробництва на переважній більшості підприємств промисловості, що не задовольняє ні сучасним технічним, ні технологічним вимогам.
3. Формування ціни на продукцію ВАТ "Тера"
3.1 Аналіз ціноутворюючих факторів
Основу ціни виробу становлять втрати, пов'язані з його виробництвом і реалізацією, тому їхній розмір багато в чому визначає рівень ціни. Наприклад, у промисловості із собівартості у відпускній ціні підприємства (без ПДВ і акцизів) становить 83,8%.
До складу витрат входять втрати як залежні, так і незалежні від діяльності підприємства. Наприклад, вартість сировини, матеріалів, палива, енергії, транспортні тарифи - фактори, зовнішні стосовно підприємства. Тому збільшення цих витрат викликає ріст ціни товару.
Інша група витрат - з використання сировини й матеріалів, ступінь завантаження виробничих потужностей, продуктивність сировини й інші - безпосередньо залежать від рівня їхньої організації на підприємстві. Тому фірма залежно від міцності свого положення на ринку може маневрувати цінами. Якщо положення фірми недостатньо стійке й підвищення цін на продукцію небажано, то подорожчання, наприклад, по сировині можна компенсувати деякою мірою зниженням норм витрати сировини, використанням вторинних ресурсів так далі. Якщо ж положення фірми досить стійке, у цьому випадку збільшення витрат може бути перенесене на ціну товару.
На рівень цін впливає конкуренція, що підштовхує фірми до вдосконалювання своєї продукції, детальному обґрунтуванню ціни на неї. При цьому фірма може орієнтуватися або на ринок продавця, або на ринок покупця. На ринку продавця домінуюче положення займає продавець - виробник товару. У таких умовах фірмі легше функціонувати, оскільки її продукція перебуває поза конкуренцією. На ринку покупця домінуюче положення займає покупець. І від того, наскільки фірма зуміє врахувати мінливі запити покупця й вчасно задовольнити їх, залежить її благополуччя.
На рівень цін впливає й ряд інших факторів, стадія життєвого циклу виробу, організації - учасники просування товару від виробника до споживача й інші. Врахування впливу всіх факторів у комплексі дозволить фірмі виробити правильну політику ціноутворення.
Собівартість продукції представляє виражені в грошовій формі поточні витрати підприємств на виробництво й реалізацію продукції (робіт, послуг).
Собівартість продукції є не тільки найважливішим економічною категорією, але і якісним показником, тому що вона характеризує рівень використання всіх ресурсів (змінного й постійного капіталу), що перебувають у розпорядженні підприємства.
Як економічна категорія собівартість продукції виконує ряд найважливіших функцій:
- облік і контроль всіх витрат на випуск і реалізацію продукції;
- база для формування гуртової ціни на продукцію підприємства й визначення прибутковості й рентабельності;
- економічне обґрунтування доцільності вкладення реальних інвестицій на реконструкцію, технічної переозброєння й розширення діючого підприємства;
- визначення оптимальних розмірів підприємства;
- економічне обґрунтування й прийняття будь-яких управлінських рішень.
Основу структури ціни продукції становлять її собівартість і прибуток. Собівартість, як відомо, характеризує витрати підприємства на виготовлення і реалізацію продукції. Кожне підприємство намагається повністю компенсувати втрати, що пов'язані з виробництвом продукції, і отримати якнайбільший прибуток. Прибуток підприємства є джерелом фінансування поточних витрат і подальшого його розвитку.
Важливе місце у структурі ціни належить також податкам. Акцизи, мито і податок на додану вартість (ПДВ) є непрямими податками, які сплачує кінцевий споживач.
Серед податкових надходжень і обов'язкових платежів у бюджет основними є податок на додану вартість (~ 50 % надходжень), податок на прибуток (~ 30 % надходжень) і акцизний збір.
Податок на додану вартість є непрямим податком, який включається у ціну товару, є частиною приросту вартості, що утворюється на всіх стадіях виробництва, надання послуг або після митного оформлення, і вноситься до Державного бюджету.
Податок на прибуток. Об'єктом оподаткування є прибуток, який визначають шляхом зменшення суми скоригованого валового доходу звітного періоду на суму:
валових витрат платника податку;
амортизаційних відрахувань.
Існує кілька методів встановлення цін. Після застосування вибраного методу і буде встановлено вихідну ціну. Але в будь-якому разі, визначивши рівень ціни продукції, дістають лише орієнтовну ціну, яка сформована підприємством виходячи з власних умов і мети. Тільки вихід продукції на ринок відкоригує і встановить конкретну ціну на товар.
На практиці залежно від конкретних умов і цілей підприємства використовують різні методи розрахунку ціни на товар, які можна об'єднати у групи:
методи, які базуються на витратному підході;
методи, які базуються на цільовому ціноутворенні;
параметричні методи. Розглянемо ці методи детальніше.
Метод "середні витрати + прибуток" найпростіший і найпоширеніший. Суть його можна записати так: Ц = В + П, де Ц — ціна продукції; В — витрати на виготовлення продукції; П — прибуток, який встановлює підприємство або обмежує держава через граничний рівень рентабельності продукції.
Розрахунок ціни за цільовим прибутком. Ціну поставлено в жорстку залежність від загального прибутку, який підприємство передбачає одержати від реалізації певної кількості продукції:
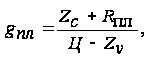
Rпл - планова сума прибутку;
Zс - постійні витрати на весь обсяг виробництва продукції;
Zv - змінні витрати розраховуючи на одиницю виробу;
Ц - ціна виробу.
Метод ціноутворення "за рівнем поточних цін", або "за рівнем конкуренції". Ціну вважають функцією цін на аналогічну продукцію у конкурентів і встановлюють на рівні поточної ринкової ціни або дещо нижчою.
Метод ціноутворення "за рівнем попиту" передбачає встановлення ціни за допомогою пробного продажу товару в різних сегментах ринку. При цьому враховується умови продажу, кон'юнктуру ринку, супутні послуги. За цим методом ціни на один вид товару можуть бути різними на різних сегментах ринку.
Встановлення ціни за результатами закритих торгів. Це різновид методу "за рівнем поточних цін", який застосовують з метою одержання замовлення на виготовлення певної продукції (торг за вигідний контракт).
Метод встановлення єдиної ціни разом з витратами на доставку. В ціну входить фіксована сума транспортних витрат незалежно від віддаленості покупця.
Встановлення цін зі знижками. Підприємство-продавець змінює вихідну ціну і встановлює певну знижку з неї з урахуванням дотермінової оплати рахунків, закупівлі великої партії продукції або посезонної закупівлі.
Параметричний ціновий метод балів. Використовують експертні оцінки значущості параметрів товару за заданою схемою: "відбір основних параметрів нарахування балів за кожним параметром підсумовування балів за базисним і даним товаром — розрахунок цін на товари за співвідношенням сумарних балів".
Одним з основних факторів удосконалювання ціноутворення на будь-які підприємства є зниження собівартості.
Можна виділити наступні основні напрямки зниження собівартості продукції на ВАТ "ТерА".:
По-перше - підвищення технічного рівня виробництва. Це впровадження нової, прогресивної технології, механізація й автоматизація виробничих процесів, які полегшать умови праці й піднімуть продуктивність. Так, наприклад у багатьох цехах іде ручна фасовка продукції, а якщо цей процес механізувати й автоматизувати, то витрати на виробництво одиниці продукції помітно скоротяться за рахунок виплат заробітної плати (600 грн. на 1т. продукції) і нарахувань на заробітну плату (200 грн. на 1т. продукції).
Поліпшення використання й застосування нових видів сировини й матеріалів приведе до раціонального використання й переорієнтацію на вітчизняних виробників сировини. Широке використання цукрозамінників, таких як Аспартам (1-метил N-1-а-аспартил-L-фениланін), відносний ступінь солодості до цукру - в 100 разів, ціна ж значно дорожче ( 350 р. за кілограм). З огляду на це, можна розрахувати, що замість 100 кг. цукру, досить використовувати 1 кг. цукрозамінника, що понизить питому вагу суми витрат цукру в сировині в 100 разів, а оскільки частка цукру в структурі витрат у середньому становить 26 % , те витрати зменшаться на 10,8% або 250 грн. на кожний кілограм цукрозамінника. Питома вага сировини в собівартості складе в середньому 38,2 % проти існуючого 50%.
Використання науково-технічних досягнень і передового досвіду допоможе відтіснити частину конкурентів і збільшити частку ринку.
Зниження собівартості може відбутися при створенні автоматизованих систем керування, використанні обчислювальної техніки, удосконалюванні й модернізації існуючої техніки й технології. Зменшуються витрати й у результаті комплексного використання сировини, застосування економічних замінників, повного використання відходів у виробництві. Великий резерв таїть у собі й удосконалювання продукції, зниження її матеріалоємності й трудомісткості, зниження ваги машин і встаткування, зменшення габаритних розмірів і ін.
Зниження собівартості може відбутися в результаті зміни в організації виробництва, при розвитку спеціалізації виробництва; удосконалювання керування виробництвом і скорочення витрат на нього; поліпшення використання основних фондів; поліпшення матеріально-технічного постачання; скорочення транспортних витрат; інших факторів, що підвищують рівень організації виробництва.
Зниження поточних витрат відбувається в результаті вдосконалювання обслуговування основного виробництва, наприклад, розвитку потокового виробництва, упорядкування підсобно-технологічних робіт, поліпшення інструментального господарства, удосконалювання організації контролю за якістю робіт і продукції. Значне зменшення витрат живої праці може відбутися при скороченні втрат робочого часу, зменшенні числа робітників, що не виконують норм виробітку. Додаткова економія виникає при вдосконалюванні структури управління підприємства в цілому. Вона виражається в скороченні витрат на управління й в економії заробітної плати й нарахувань на неї у зв'язку з вивільненням управлінського персоналу.
При поліпшенні використання основних фондів зниження собівартості відбувається в результаті підвищення надійності й довговічності устаткування; удосконалювання системи планово-попереджувального ремонту; централізації й впровадження індустріальних методів ремонту, змісту й експлуатації основних фондів.
Удосконалювання матеріально-технічного постачання й використання матеріальних ресурсів знаходить висвітлення в зменшенні норм витрати сировини й матеріалів, зниженні їхньої собівартості за рахунок зменшення заготівельно-складських витрат. Транспортні витрати скорочуються в результаті зменшення витрат на доставку сировини й матеріалів, на транспортування готової продукції.
Певні резерви зниження собівартості закладені в усуненні або скороченні витрат, які не є необхідними при нормальній організації виробничого процесу (наднормативна витрата сировини, матеріалів, палива, енергії, доплати робітником за відступ від нормальних умов праці й понаднормові роботи, платежі по регресивних позовах і т.п.). Сюди ж можна віднести й такі найпоширеніші виробничі втрати, як втрати від браку. Виявлення цих зайвих витрат вимагає особливих методів і уваги колективу підприємства. Усунення цих втрат є істотним резервом зниження собівартості продукції.
Наступний фактор, що впливає на собівартість продукції - це продуктивність праці. При цьому необхідно враховувати, що зниження собівартості продукції багато в чому визначається правильним співвідношенням темпів росту продуктивності праці й росту заробітної плати. Ріст продуктивності праці повинен випереджати ріст заробітної плати, забезпечуючи тим самим зниження собівартості продукції.
Розглянемо, у яких умовах при росту продуктивності праці на підприємствах скорочуються витрати праці розраховуючи на одиницю продукції. Збільшення вироблення продукції на один робітника може бути досягнуте за рахунок здійснення організаційно-технічних заходів, завдяки чому змінюються норми виробітку й відповідно їм розцінки за виконувані роботи й за рахунок перевиконання встановлених норм виробітку без проведення організаційно-технічних заходів.
У першому випадку підприємство одержує економію на заробітній платі робітників. Пояснюється це тим, що у зв'язку зі зниженням розцінок частка заробітної плати в собівартості одиниці продукції зменшується. Однак це не приводить до зниження середньої заробітної плати робітників, тому що проведені організаційно-технічні заходи дають можливість робітником з тими ж витратами праці виробити більше продукції.
У другому випадку величина витрат на заробітну плату робітників у собівартості одиниці продукції не зменшується. Але з ростом продуктивності праці збільшується обсяг виробництва, що приводить до економії по інших статтях витрат, зокрема скорочуються витрати по обслуговуванню виробництва й керуванню.
Також важливо скорочувати цехові й загальнозаводські витрати. Це полягають насамперед у спрощенні й здешевленні апарата управління, в економії на управлінських витратах; а також у скороченні витрат на заробітну плату допоміжних і підсобних робітників.
Зміна обсягу й структури продукції може привести до відносного зменшення умовно-постійних витрат (крім амортизації), зміні номенклатури й асортиментів продукції, підвищенню її якості. Зі збільшенням обсягу виробництва кількість умовно-постійних витрат на одиницю продукції зменшується, що приводить до зниження її собівартості.
Зміна номенклатури й асортиментів виробленої продукції є одним з важливих факторів, що впливають на рівень витрат на виробництво. При різній рентабельності окремих виробів (стосовно собівартості) зрушення в складі продукції, пов'язані з удосконалюванням її структури й підвищенням ефективності виробництва, можуть приводити й до зменшення й до збільшення витрат на виробництво.
Поліпшення використання природних ресурсів. Тут ураховується: зміна складу і якості сировини (інтенсивне використання сахарозаменителей, боиактивных добавок); Ці фактори відбивають вплив природних (природних) умов на величину змінних витрат. Галузеві та інші фактори: уведення й освоєння нових цехів, будівля фабрики по переробці какао-бобів дозволить значно скоротити витрати на закупівлю готової какао-сировини.
Вплив на собівартість товарної продукції змін у розміщенні виробництва аналізується тоді, коли той самий вид продукції виробляється на декількох підприємствах, що мають неоднакові витрати в результаті застосування різних технологічних процесів. При цьому доцільно провести розрахунок оптимального розміщення окремих видів продукції по підприємствах об'єднання з урахуванням використання існуючих потужностей, зниження витрат виробництва й на основі зіставлення оптимального варіанта з фактичним виявити резерви.
Якщо зміни величини витрат в аналізований період не знайшли відбиття у вищевикладених факторах, то їх відносять до інших: наприклад, зміна розмірів або припинення різного роду обов'язкових платежів, що включаються в собівартість продукції.
3.2 Аналіз номенклатурно-товарних позицій на ВАТ "Тера"
Товарний асортимент являє собою динамічний набір номенклатурних позицій (типорозмірів, марок, моделей) продукції, що користуються потенційним попитом на ринку і що забезпечують виживання підприємства в тривалій перспективі.
Чинники, що складають основу формування асортименту - це чинники, на основі яких розробляється приваблива виробнича програма (товарів або послуг), щоб подолати опір ринку.
Конкурентоспроможність – основний критерій, завдяки якому продукція надходить на ринок, і відповідно, не знімається з виробництва. Саме з причини неконкурентноздатності у 2009 році були зняті з виробництва деякі види мармеладу та вафлі "Лимонні". Відслідковуванням рівня конкурентноздатності займається відділ збуту. Товари ВАТ "ТерА" порівнюються з аналогами, які представлені на ринку конкурентами, досліджуються технологічні та конструктивні збіжності та відмінності, а також ряд інших показників (економічні, ергономічні, надійності, тощо.). Також об’єктивним показником конкурентноздатності є рівень попиту на продукцію. В результаті, на основі синтезу всіх категорій конкурентноздатності, приймається рішення про зняття продукції з виробництва, або продовження випуску цього виду продукції (з можливістю подальшого вдосконалення по відстаючим напрямкам).
Та основним показником конкурентоздатності продукції підприємства на ринку є ціна на реалізовувану продукцію. Оскільки на підприємстві проводит ься розрахунок ціни за витратним методом, то калькуляція собівартості є вирішальним показником ціноутворення.
Таблиця 3.1. Видова калькуляція за 2009 рік на печиво “Фортуна”
| Структура витрат по кожному виду | ||
| Сума, грн../т. | Структура в% | |
| 1 | 2 | 3 |
| 1.Сировина | 3530,04 | 62,05 |
| 2. Допоміжні матеріали | 567,73 | 9,97 |
| 3. Тара | 165,33 | 2,9 |
| 4. Енергоносії | 197,94 | 3,47 |
| 5. Заробітня плата | 316,89 | 5,57 |
| 6. Загальновиробничі витрати | 365,71 | 6,42 |
| 7. Транспорті ввитрати | 70,60 | 1,24 |
| Виробнича собівартість | 5214,24 | |
| 8. Адміністративні витрати | 257,06 | 4,51 |
| 9. Витрати на збут | 217,41 | 3,82 |
| Повна собівартість | 5688,71 | 100 |
Таблиця 3.2. Видова калькуляція за 2009 рік на пряники “Житомирські”
| Структура витрат по кожному виду | ||
| Сума, грн../т. | Структура в% | |
| 1.Сировина | 3433,84 | 65,51 |
| 2. Допоміжні матеріали | 50,40 | 1,02 |
| 3.Тара | 247,50 | 5,01 |
| 4.Енергоносії | 197,94 | 4,0 |
| 5.Заробітня плата | 244,22 | 4,94 |
| 6.Загальновиробничі витрати | 281,85 | 5,70 |
| 7.Транспорті ввитрати | 68,68 | 1,39 |
| Виробнича собівартість | 4524,43 | |
| 8.Адміністративні витрати | 198,11 | 4,01 |
| 9.Витрати на збут | 217,41 | 4,4 |
| Повна собівартість | 4939,95 | 100 |
Таблиця 3.3. Видова калькуляція за 2009 рік на мармелад "Апельсиновий"
| Структура витрат по кожному виду | ||
| Сума, грн../т. | Структура в% | |
| 1. Сировина | 3689,65 | 67,41 |
| 2. Допоміжні матеріали | 567,73 | 10,38 |
| 3. Тара | 195,39 | 3,57 |
| 4. Енергоносії | 197,37 | 3,6 |
| 5. Заробітня плата | 177,46 | 3,24 |
| 6. Загальновиробничі витрати | 204,81 | 3,74 |
| 7. Транспорті ввитрати | 73,79 | 1,34 |
| Виробнича собівартість | 5106,77 | |
| 8. Адміністративні витрати | 143,96 | 2,63 |
| 9. Витрати на збут | 217,41 | 3,97 |
| Повна собівартість | 5468,14 | 100 |
Таблиця 3.4. Видова калькуляція за 2009 рік на сушку "Човник"
| Структура витрат по кожному виду | ||
| Сума, грн../т. | Структура в% | |
| 1 | 2 | 3 |
| 1. Сировина | 6064,92 | 27,65 |
| 2. Допоміжні матеріали | 9041,89 | 41,22 |
| 3. Тара | 500 | 2,27 |
| 4. Енергоносії | 197,94 | 0,9 |
| 5. Заробітня плата | 1952,86 | 8,9 |
| 6. Загальновиробничі витрати | 2252,86 | 10,27 |
| 7. Транспорті ввитрати | 121,30 | 0,55 |
| Виробнича собівартість | 20131,01 | |
| 8. Адміністративні витрати | 1583,55 | 7,22 |
| 9. Витрати на збут | 217,41 | 0,99 |
| Повна собівартість | 2131,97 | 100 |
Таблиця 3.5. Видова калькуляція за 2009 рік на вафлі "Артек 5-шаровий"
| Структура витрат по кожному виду | ||
| Сума, грн../т. | Структура в% | |
| 1. Сировина | 3472,97 | 61,56 |
| 2. Допоміжні матеріали | 853,60 | 15,13 |
| 3. Тара | 188,71 | 3,34 |
| 4. Енергоносії | 197,94 | 3,5 |
| 5. Заробітня плата | 216,22 | 3,85 |
| 6. Загальновиробничі витрати | 249,53 | 4,42 |
| 7. Транспорті ввитрати | 69,46 | 1,23 |
| Виробнича собівартість | 5248,43 | |
| 8. Адміністративні витрати | 175,40 | 3,1 |
| 9. Витрати на збут | 217,41 | 3,85 |
| Повна собівартість | 5641,24 | 100 |
Таблиця 3.6. Порівняльна структура витрат на виробництво одиниці товару за 2009 рік
| Назва показника | Сума, грн./т. | Структура, грн./т. | ||||||||
| А | Б | В | Г | Д | А | Б | В | Г | Д | |
| 1. Сировина | 3530,04 | 3433,84 | 3472,97 | 3689,65 | 6064,92 | 62,05 | 69,51 | 61,56 | 67,41 | 27,65 |
| 2. Допоміжні матеріали | 567,73 | 50,40 | 853,60 | 5677,73 | 90441,89 | 9,97 | 1,02 | 15,13 | 10,38 | 41,22 |
| 3. Тара | 165,33 | 247,50 | 188,71 | 195,39 | 500 | 2,9 | 5,01 | 3,34 | 3,57 | 2,27 |
| 4. Енергоносії | 197,94 | 197,94 | 197,94 | 197,34 | 197,94 | 3,47 | 4,0 | 3,5 | 3,6 | 0,9 |
| 5. Зар.плата | 316,89 | 244,22 | 216,22 | 177,46 | 1952,86 | 5,57 | 4,94 | 3,85 | 3,24 | 8,9 |
| 6. Загально-виробничі витрати | 365,71 | 281,85 | 249,53 | 204,81 | 2252,86 | 6,42 | 5,70 | 4,42 | 3,74 | 10,27 |
| 7. Тран-спортні витрати | 70,60 | 68,68 | 69,46 | 73,79 | 121,300 | 1,24 | 1,39 | 1,23 | 1,34 | 0,55 |
| 8. Адміні-стративні виртати | 257,06 | 198,11 | 175,40 | 143,96 | 1583,55 | 4,51 | 4,01 | 3,1 | 2,63 | 7,22 |
| 9. Витрати на збут | 217,41 | 217,41 | 217,41 | 217,41 | 217,41 | 3,82 | 4,4 | 3,85 | 3,97 | 0,99 |
| Ціна | 6633,6 | 55008,54 | 6125,26 | 7099,83 | 3917,23 | 100 | 100 | 100 | 100 | 100 |
| Рента-бельність | 16,6% | 11,5% | 8,5% | 29,8% | 83,7% | - | - | - | - | - |
Структура= сума(витрати)/повну собівартість*100%.
Примітка: товар А - печиво “Фортуна”(220 г.); товар Б – пряники “Житомирські”; товар В – мармелад "Апельсиновий"; товар Г – сушку "Човник"; товар Д - вафлі "Артек 5-шаровий".
Порівнюючи питому вагу сировини можна відмітити, що вона змінюється від -69,51%(товар Б) до 27,65 відсотків (товар Д). По статті “Допоміжні матеріали” також ситуація неоднакова, а саме від 41,22% (товар Д) до 1,02% (товар Б). Більш стабільними є витрати по статті “Тара”, а саме від 2,27% (товар Д) по 5,01% (товар Б). Витрати по статті “Енергоносії” є стабільними по продукціях А, Б, В, Г (3,47% - 5,01%), а по товару Д лише 0,9%. Заробітня плата із соцвідрахуваннями має найбільшу питому вагу по товару “Д”, а саме 8,9%. По іншим товарам ця питома вага у два рази меньша. Такаж тенденція і по статті “Загальновиробничі витрати” та ”Транспортні витрати”. Адміністративні витрати у видовій калькуляції займають питому вагу від 2,63% (товар “Г”) до 7,22% (товар “Д”). Витрати на збут складають 0,99% по продукції “Д”, а 4,4% по товару “Б”.
Можна констатувати, що чим меншою є питома вага витрат на сировину і витрат на збут, тим більшою є рентабельність продукції. Така тенденція потребує дослідження показника ефективності маркетингової діяльності, витратним компонентом якої є витрати на збут.
3.3 Методи калькулювання собівартості продукції
Собівартість продукції — це грошовий вираз затрат підприємства на виробництво і реалізацію продукції. Собівартість продукції характеризує ефективність всього процесу виробництва на підприємстві, поскільки у ній відображаються: * рівень організації виробничого процесу; * технічний рівень; * продуктивність праці та інше.
Собівартість продукції як показник використовується для контролю за використанням ресурсів виробництва, визначення економічної ефективності організаційно-технічних заходів, встановлення цін на продукцію. За умов самофінансування зниження собівартості є основним джерелом зростання прибутку підприємства.
За складом продукції собівартість буває: собівартість товарної продукції; валової продукції; реалізованої продукції; незавершеного виробництва.
У промисловості розрізняють собівартість: індивідуальну; галузеву.
Собівартість окремих видів продукції (визначається на основі калькуляцій собівартості окремих видів продукції);
Зниження собівартості порівняльної товарної продукції (використовується на підприємствах зі сталим асортиментом продукції).
В основі групування витрат, що формують собівартість продукції, лежать такі ознаки: Ступінь однорідності витрат. Всі витрати за цією ознакою поділяються на : D одноелементні (прості) — сировина і матеріали, заробітна плата тощо; ці витрати мають єдиний економічний зміст; П комплексні — різнорідні за своїм складом і охоплюють декілька елементів витрат, їх ще називають непрямими (загальновиробничі та адміністративні витрати, втрати від браку).
II.Спосіб віднесення на окремі види продукції.
Витрати поділяються на:
П прямі (безпосередьо пов'язані з виготовленням даного виду продукції і можуть бути прямо віднесеш на її одиницю);
П непрямі (пов'язані з виготовленням різних виробів і не можуть прямо відноситись на той чи інший вид продукції; до них належить заробітна плата управлінського і обслуговуючого персоналу , утримання і експлуатація основних фондів тощо).
III.Звя'зок з обсягом виробництва.
Витрати поділяються на:
постійні (їх загальна сума не залежить від кількості виготовленої продукції в певних межах; до них належать витрати на утримання і експлуатацію будівель і споруд, управління).
В складі постійних розрізняють умовно-постійні витрати, які неістотно змінюються при зміні обсягу виробництва:
змінні — загальна сума витрат за певний час залежить від обсягу виробництва продукції; поділяються на:
пропорційні — змінюються прямопропорційно до зміни обсягу виробництва - сировина, матеріали, комплектуючі, відрядна заробітна плата;
непропорційні — поділяються на прогресуючі і дегресуючі.
Основною є класифікація витрат за економічними елементами і калькуляційними статтями.
За економічними елементами затрати формуються відповідно до їх економічного змісту. Елементи затрат є однаковими для всіх галузей і на їх основі складається кошторис витрат на виробництво.
Елементи витрат на виробництво:
Матеріальні витрати (сировина, матеріали, комплектуючі, напівфабрикати, паливо, енергія, тара; віднімається вартість повернутих відходів).
Оплата праці (всі форми основної заробітної плати штатного і позаштатного виробничого персоналу підприємства).
Відрахування на соціальні заходи (включають відрахування на пенсійне забезпечення, на соціальне страхування, страхування на випадок безробіття, на індивідуальне страхування; величина відрахувань встановлюється у відсотках від витрат на оплату праці).
Амортизація основних фондів (амортизаційні відрахування на повне відтворення основних фондів за нормами від балансової вартості, інших необоротних матеріальних активів та нематеріальних активів).
Інші операційні витрати (вартість робіт, послуг сторонніх підприємств, сума податків, зборів, крім податків на прибуток, втрати від курсових різниць, знецінення запасів, псування цінностей, сума фінансових санкцій тощо).
Інші витрати (витрати, що не належать до перелічених вище елементів; включаються витрати на страхування майна, винагороду за винахідництво, оплата робіт по сертифікації продукції, оплата послуг зв'язку, витрати на інвестиційну і фінансову діяльність підприємства, втрати від надзвичайних подій).
Важливою є класифікація витрат за статтями калькуляції. Статті — це затрати, які відрізняються між собою функціональною роллю у виробничому процесі і місцю виникнення. За статтями витрат визначають собівартість одиниці продукції, тобто калькуляцію. Перелік статей калькуляції може бути різним в залежності від галузі промисловості, але, в загальному, може мати такий склад:
Сировина і матеріали.
Паливо і енергія на технологічні цілі.
Заробітна плата виробничих робітників (основна і додаткова).
Відрахування на соціальні заходи виробничих робітників.
Загальновиробничі витрати.
Адміністративні витрати.
Підготовка і освоєння виробництва.
Інші виробничі витрати.
Витрати на збут (позавиробничі витрати).
Відмінність статей калькуляції від аналогічних елементів витрат полягає в тому, що в першому випадку враховуються тільки витрати на даний виріб, а в другому — всі витрати підприємства, незалежно від того де і на які потреби вони були здійснені.
Джерелами зниження собівартості продукції є ті затрати, за рахунок економії яких знижується собівартість продукції, а саме:
О затрати уречевленої праці, які можуть бути знижені за рахунок покращення використання засобів і предметів праці;
П затрати живої праці, які можуть бути скорочені за рахунок росту продуктивності праці;
□ адміністративно-управлінські витрати.
Основними шляхами зниження собівартості продукції є скорочення тих витрат, які мають найбільшу питому вагу у її структурі.
Факторами зниження собівартості є підвищення технічного рівня виробництва, вдосконалення організації виробництва і праці, зміна структури та обсягу продукції, галузеві та інші фактори.
План по собівартості продукції на підприємстві включає такі елементи:
П планування зниження собівартості товарної продукції;
О складання кошторису витрат на виробництво;
П складання планових калькуляцій окремих видів продукції.
Планування зниження собівартості товарної продукції здійснюють шляхом планування зниження затрат на 1 грн. товарної продукції. Всі фактори, що впливають на зміну цих витрат, можуть бути об'єднані у перелічені вище групи.
Розрахунок зниження собівартості продукції за факторами виконують в такій послідовності:
Мета складання кошторису витрат на виробництво — встановлення всієї суми затрат на виробництво в плановому році. Сюди входять всі затрати на виробництво товарної продукції, а також витрати, пов'язані із зміною залишків незавершеного виробництва, витрати майбутніх періодів та інші.
Калькулювання собівартості продукції— це процес обмеження собівартості одиниці продукції.
Методи калькулювання :
- нормативний (витрати на одиницю продукції встановлюються по нормах);
- параметричний (затрати на проектований виріб встановлюються, виходячи із залежності рівня цих витрат від зміни техніко-економічних параметрів виробу);
- розрахунково-аналітичний (прямі витрати на виробництво одиниці продукції розподіляються на основі діючих норм, а непрямі — пропорційно заробітній платі).
Основним моментом системи обліку, що забезпечує успішну роботу підприємств з підвищення ефективності виробництва та управління затратами є добре налагоджений облік виробничих затрат та науково обґрунтоване калькулювання собівартості продукції.
Визначення собівартості продукції кондитерської промисловості - важливий об'єкт облікового процесу з метою прийняття управлінських рішень і якіс ний показник, який характеризує ефективність діяльності підприємства. Об’єкт облікового процесу – ознака, відповідно до якої групують виробничі затрати для цілей управління собівартістю. А калькулювання собівартості продукції - одна із важливих функцій обліку, але, крім його основного призначення калькулювання є важ ливою інформаційною базою для вибору виробничої стратегії та ціноутворення. Від рівня собівартості безпосередньо залежить величина прибутку та рівень рентабельності. Чим ефективніше функціонує підприємство, тим менша собівартість продукції, тим більший прибуток і, таким чином, вища рентабельність.
Методологічні засади формування в бухгалтерському обліку інформації про затрати підприємства та її розкриття у фінансовій звітності визначає П(с)БО 16 “Витрати”. Дане положення внесло суттєві зміни до складу затрат, що формують собівартість промислової продукції, а це у свою чергу торкнулося калькулювання, ціноутворення, визначення рентабельності продукції.
Відповідно до П(с)БО 16 „Витрати” розроблені Методичні рекомендації з формування собівартості продукції (робіт, послуг) у промисловості, затверджені наказом Державного комітету промислової політики України від 02.02.2001 р. № 47.
З урахуванням вимог П(с)БО 16 та Методичних рекомендацій з формування собівартості продукції підприємства можуть використовувати запропоновані цими нормативними документами статті калькуляцій.2
У результаті проведеного дослідження на підприємствах кондитерської галузі розраховують планові, нормативні та фактичні (звітні) калькуляції. Планові калькуляції складаються на рік з розподілом за кварталами, на всі види продукції, що виготовляються у плановому періоді, і, протягом визначених періодів, залишаються незмінними. Нормативні калькуляції переглядаються і уточнюються в разі зміни діючих норм та при впровадженні прогресивних технологій і нового обладнання.
Єдине, що може ототожнювати планові і нормативні калькуляції – це кількість і структура статей калькуляцій. Крім того, на деяких підприємствах галузі складаються тільки планові або звітні калькуляції, а окремі з них зовсім не здійснюють калькуляційні розрахунки.
Також на багатьох досліджених підприємствах не складаються фактичні калькуляції на окремі найменування кондитерських виробів. Це можна пояснити тим, що на кондитерських підприємствах немає чіткої аналітики накладних затрат, не проводиться їх розподіл між окремими найменуваннями кондитерської продукції, і, як підсумок – маємо їх спотворену фактичну собівартість.
На підприємствах кондитерської галузі (більшості з них) використовують простий (однопроцесний, однопередільний) метод калькулювання собівартості готової продукції.
Ми приєднуємося до тих дослідників галузі, які вважають, що найбільш доцільним для кондитерських підприємств є застосування нормативного попередільного методу калькулювання собівартості готової продукції.
Потреба в калькулюванні собівартості в умовах ринкових відносин набуває особливої актуальності. Зміни економічних відносин зумовили те, що менеджери змушені переходити поступово від настанови ретро спективної до перспективної. При цьому облік має будуватися на запобіганні, а не на констатації того, що вже відбулося, має бути спрямованим у майбутнє, бо передбачати - означає випереджати. Калькулювання собівартості продукції повинно поступово переорієнтовуватися з трудомістких розрахунків із розподілу непрямих затрат та визначення точної фактичної собівартості на прогнозні розрахунки собівартості, складання обґрунтованих нормативних калькуляцій та організацію оперативного контролю за їх дотриманням у процесі діяльності.
3.4 Ціноутворення й методи розрахунку
В умовах ринкової економіки різко зросла роль ціни. Від рівня ціни залежить конкурентоспроможність, фінансовий стан підприємства, величина прибутку. Для вироблення ефективної цінової політики фірми необхідний всебічний аналіз факторів, що впливають на рівень цін. Основними з них є: попит на продукцію; державне регулювання цін; витрати по виробництву й реалізації продукції; конкуренція й інші фактори.
Залежно від конкретних умов і цілей підприємства використовують різні методи розрахунку: метод, засновані на витратному підході й метод, заснований на цільовому ціноутворенні. При першому методі до витрат виробництва й реалізації товару додають певну суму прибутку, що планує одержати підприємство. Ціну можна визначити по формулі:
Ц = Кок * ВВ, [2]
де Кок - коефіцієнт окупності витрат; ВВ - витрати виробництва.
Таблиця 3.7. Визначення рівня цін на кондитерські вироби витратним методом
| Показники | Рентабельність, % | ||
| 15 | 30 | 50 | |
| 1. Випуск продукції, тонн (т) | 84055,42 | 87862,71 | 91222,6 |
| 2. Постійні витрати (тис.грн.) | 8152,33 | 8410,91 | 8795,64 |
| 3. Змінні витрати на одиницю продукції, грн./т. | 215 | 250 | 290 |
| 4. Змінні витрати, всього, тис. грн. | 18071,92 | 21965,68 | 26454,55 |
| 5. Валові витрати, всього, тис. грн. | 26224,25 | 30376,59 | 35250,19 |
| 6. Собівартість продукції, грн./т. | 311,99 | 345,73 | 386,42 |
| 7. Ціна
1
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||