Ціноутворення на ВАТ "Тера" в економічно-господарському та правовому контексті


Рис. 2.1. Організаційна структура ВАТ "ТерА"
Цех № 2 - установлені машини по виробництву роздрібних сортів цукерок, а також установлено 2 лінії по виробництву мармеладу, лінії "східних ласощів". Працюють наступні лінії: зі збивним корпусом, з желейним корпусом, зі спиртованих фруктів.
Цех № 3 - установлені лінії по виробництву: зефіру на фурцелорані, зефіру на агарі, шоколадних фігур із сюрпризом.
Цех № 4 - установлені лінії по виробництву: цукерок з вафельним корпусом, вафель, пряників.
Цех № 5 - установлені 4 п'ятивалкових млини по виробництву напівфабрикатів. Потужність всіх ліній - 26 тонн.
В кожному цеху працює система контролю за якістю продукції.
В умовах ринкової економiки основною метою будь-якої компанiї є задоволення потреб своїх клiєнтiв. Тому першочергове завдання, яке ставить перед собою ВАТ "ТерА" є вивчення потреб своїх споживачiв, їх смакiв, вподобань для найкращого їх задоволення. Основними ринками збуту нашої продукцiї є: м. Тернопiль, Тернопiльська область та Захiдний регiон. Товариство спiвпрацює з усiма категорiями покупцiв: гуртовнi, оптовi бази, магазини, приватнi особи (пiдприємцi). Основну питому вагу складають гуртовнi: "Ровекс", "Берест Продторг" (м. Iвано-Франкiвськ), "Торговий дiм "Тернопiль", "Гамма" (м. Вiнниця), з якими фабрика має тiснi i тривалi зв"язки. Є багато фiрм, якi займаються продажем продукцiї фабрики в таких мiстах як: Луцьк, Хмельницький, Iвано-Франкiвськ, Львiв, Вiнниця, Мукачево, Ужгород, Київ, Калуш, Рiвне, Олександрiя та iн. Експорту продукцiї у Товариства немає. Сезоннiсть на дiяльнiсть Товариства впливу немає. ВАТ не iмпортує сировину. ВАТ "ТерА" працює в умовах жорсткої конкуренцiї з боку спорiднених пiдприємств: Львiвської кондитерської фабрики "Свiточ", Хмельницької кондитерської фабрики, Iвано-Франкiвської кондитерської фабрики. Конкурувати з такими лiдерами кондитерської промисловостi України як: АТ "Львiвська кондитерська фабрика "Свiточ", ВАТ Кондитерський концерн "А,В,К,", ЗАТ "Одеса" досить не просто, оскiльки вони займають значне мiсце на внутрiшньому ринку i вiдомi не лише на теренах України, але й далеко за її межами. Продукцiя фабрики є конкурентноспроможною завдяки високiй якостi при порiвняно низьких цiнах.
На сьогоднішній день ВАТ "ТЕРА" є стабільно функціонуючим підприємством: річний валовий дохід (виторг) від реалізації продукції становить понад 30 млн. грн., чистий прибуток - близько 500 тис. грн., середньооблікова чисельність працюючих - 178 осіб. Підприємство щомісяця платить понад 350 тис. податків, зборів і інших обов'язкових платежів до бюджетів і фондів різних рівнів. Робота колективу відзначена багатьма престижними нагородами й відзнаками.
Виробництво продукцiї складало за 2008 р. - 18904 тонн, 2009 р. - 21099 тонн, 2010 р. - 22656 тонн тому числi: вафлi - 765 т.; пряники - 7520 т.; печиво - 12876 т.; вироби з желе (зефiр) - 634 т.; драже - 13 т.; схiднi солодощi - 11 т.; цукерки - 103 т., бараночнi вироби - 734 т..
Джерелом сировини є маргарин (ВАТ "Львiвський жирокомбiнат"), яйце (ВАТ "Птахофабрика Тернопiльська" ), борошно (Приватний пiдприємець Клепач В.Б.), глазур (ТОВ "Олео-Захiд"), цукор (ТОВ "Галавтопроммаст"). Основним ризиком є якiсть сировини. Заходом щодо зменшення ризику є перевiрка її якостi в лабораторних умовах.
На дiяльнiсть ВАТ "ТерА" платоспроможнiсть населення, рiвень розвитку корпоративного та внутрiшнього ринкiв, загальний стан дiлової активностi в регiонi. Основнi фактори, що впливають на дiяльнiсть пiдприємства: суперечливiсть iснуючої системи оподаткування, недосконалiсть, нестабiльнiсть дiючих норм Господарського законодавства.
Підприємством реалiзовується продукцiя замовникам з вiдстрочкою отримання платежiв , що негативно впливає на фiнансовий стан. Податковi закони передбачають сплату податкiв по моменту вiдвантаження товару, а не отримання коштiв за реалiзовану продукцiю. Вилучаються кошти в бюджет, якi мали би бути використанi на поповнення виробничих запасiв. У зв'язку з недостатнiстю робочого капiталу для поточних потреб товариство залучало кредитнi кошти. Пiдприємство користувалося короткостроковими i довгостроковим кредитами банку.
ВАТ "ТерА" планує наростити обсяги виробництва кондитерських виробiв. Користуючись набутим досвiдом та аналiзуючи результати роботи за попереднi роки, керiвництво ВАТ "ТерА" до основних напрямкiв роботи вiдносить: збiльшення обсягiв виробництва кондитерських виробiв; удосконалення цiннової полiтики з метою зниження собiвартостi виробленої продукцiї, подальше розширення асортименту продукцiї та його поповнення за рахунок освоєння нових технологiй виробництва; знаходження нових ринкiв збуту на територiї України. На дiяльнiсть підприємства в майбутньому будуть впливати такi фактори як: зростання автоматизацiї виробництва, рiст квалiфiкацiї працiвникiв, покращення соцiальної сфери.
Перспективнi плани розвитку підприємства такі: змiцнення позицiй на ринку, модернiзацiя виробничого обладнання, покращення якостi готової продукцiї. Наприклад, на сьогоднішній день в рамках здійснення довгострокової стратегії розвитку підприємство почало встановлювати ряд нових технологічних ліній. В існуючих економічних умовах перед менеджментом підприємство поставлено кілька важливих цілей його розвитку: екстенсивне розширення ринків збуту готової продукції, реорганізація існуючої інформаційної системи підприємства, поліпшення якості продукції, удосконалення асортиментної політики й т.п. Не останню роль в здійсненні цієї стратегії надано удосконаленню системи ціноутворення, що дозволить зробити ціни на продукцію підприємства ще більш конкурентоздатними.
марки „Т абсолютно не шкідливіи.
2.2 Комплексна характеристика виробничо-господарської діяльності ВАТ "Тера"
Аналіз збуту продукції за останні кілька років показав стабільний прогрес. Останніми роками відбулося підвищення попиту на вітчизняні товари. Це дає можливість будувати сприятливий прогноз на ріст обсягу виробництва в 2011 році.
Дані про фактичний обсяг виробництва наочно показують, що підприємство стабільно нарощувало випуск. Динаміка випуску продукції показана в табл. 2.1.
Табл. 2.1 Динаміка випуску продукції фабрики за останні п'ять років (тис.т.)
| 2006 р. | 2007 р. | 2008 р. | 2009 р. | 2010 р. | |
| Кондитерські вироби, всього | 5579 | 12010 | 18904 | 21099 | 22656 |
| В тому числі: | |||||
| 1. Цукристі | 555 | 650 | 761 | 938 | 1113 |
|
Цукерки глазуровані шоколадом |
43 | 58 | 76 | 90 | 103 |
| Мармелад | 131 | 180 | 202 | 312 | 345 |
| Драже | 8 | 14 | 16 | 17 | 23 |
| Зефір | 373 | 398 | 465 | 512 | 634 |
| Східні солодощі | --- | --- | 2 | 7 | 11 |
| 2. Борошняні | 6188 | 8376 | 12594 | 17347 | 21895 |
| Вафлі | 56 | 427 | 498 | 378 | 765 |
| Пряники | 3786 | 4378 | 5980 | 6520 | 7520 |
| Печиво | 4720 | 3098 | 5612 | 9830 | 12876 |
| Бараночні | 428 | 473 | 504 | 619 | 734 |
| В розфасовці та загортці | 2802 | 2546 | 4900 | 5048 | 8175 |
| Полуфабрикати | 19 | 23 | 27 | 35 | 39 |
Варто відзначити, що сьогодні всі види сировини закуповуються без яких-небудь труднощів. У процесі виробництва використовується як імпортна, так і вітчизняна сировина.
За кордоном закуповуються такі види сировини й матеріалів, як: горіхи, ароматизатори та барвники.
Вітчизняна сировина: цукор, крохмально-патокова й молочна продукція, жири й маргаринова продукція, фруктове пюре, борошно пшеничне, яйце, крупи й т.д.
Кондитерська фабрика "ТерА" - один з найбільших виробників кондитерського ринку західного регіону України. Виробнича потужність фабрики - 26 тонн кондитерських виробів. На фабриці діють 5 виробничих цехів, що виробляють більше 100 найменувань різних видів кондитерських виробів: цукерок, драже, пряників, вафель, печива, зефіру, східних ласощів.
Цукерковий цех виробляє цукерки із помадними, фруктовими, желейними начинками. У цеху встановлені 2 цукеркові лінії. Перша - по виробництву помадних цукерок із продуктивністю - 300 т. у рік. Друга лінія - по виробництву праліновых цукерок. Продуктивність - 370 т. у рік. Завантажені вони ще не повністю.
У цьому ж цеху встановлені лінії по виробництву драже (продуктивність 210 т. у рік), на яких виробляють драже різного виду: горіхове, цукрове й т.д.
Роздрібний цех випускає різноманітний асортимент фасованої продукції зі спиртованих фруктів: "Вишня, заспиртована в шоколаді", ; цукерки зі збивними корпусами: "Прометей", "Комета", ; цукерки з желейними корпусами: "Бульвар троянд", "Фруктові дольки", "Пташине молоко" і ін. Також виробляється желейний мармелад.
У цеху "Східні ласощі" виробляються також традиційні види східних ласощів як:
"Рахат-лукум ванільний", шербет "Південний", шербет "Ізюмний".
У цеху по виробництву вафель виробляються вафлі з жировою й горіховою начинкою (продуктивність -800 т. у рік).
Цукерок на вафельній основі (продуктивність лінії - 200 т. у рік).
Зефірний цех виробляє: неглазурований зефір на агарі (1200 т. у рік), глазурований зефір на двох лініях на агарі (продуктивність - 1900 т. у рік), зефір на фурцелорані, лінія Ш-58- ШЛЗ, рік установки 1996 (продуктивність - 1200 т.)
Цех напівфабрикатів забезпечує інші виробничі цехи необхідними напівфабрикатами, а також робить напівфабрикати на реалізацію.
Перевірка смакових якостей проводиться виробничою лабораторією в ході органолептичної експертизи, під час якої перевіряється сполучення випробуваних видів продукції з різними напоями.
Розробку нових видів кондитерських виробів і затвердження нових рецептур, замінників сировини здійснює дегустаційна рада підприємства.
Для надання споживачеві необхідної інформації про продукцію вона маркується із вказівкою всіх даних (строк зберігання, склад, харчова цінність).
Фабриці видані сертифікати відповідності й гігієнічні сертифікати на всі види вироблюваної продукції.
З метою розширення асортиментів продукції і насичення ринку кондитерськими виробами, що користуються попитом, а також випуску продукції, не вироблюваної в регіоні, на 2011 рік планується випуск нових видів желейних цукерок на лінії по виробництву цукерок, для чого необхідно провести доукомплектацію необхідним устаткуванням. Зважаючи на те , що в регіоні не випускають двошарові помадні цукерки, планується установка 2-ї відливальної машини. Це дозволило б почати випуск помдних цукерок з начинкою, а також увести у виробництво кондитерські вироби для діабетиків.
Для виключення трудомістких процесів, пов'язаних з підготовкою яєць до виробництва, і зниження собівартості планується освоєння технології виробництва збивных цукерок на сухому яєчному білку.
З урахуванням росту цін на какао-продукти й молочні продукти планується випуск нових дешевих сортів цукерок, розширення асортиментів на лінії по виробництву глазурованого зефіру.
На лініях по виробництву праліновых цукерок і цукерок з вафельними корпусами планується використовувати нові види сировини, що дозволяють міняти дорогу сировину й забезпечувати якість при низькій (відносно) ціні.
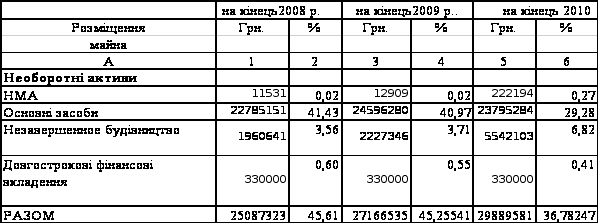
Аналіз фінансового стану починається з вивчення складу й структури майна підприємства за даними балансу.
Дані аналітичних розрахунків можуть бути представлені у вигляді таблиці.
 Таблиця
2.2. Аналіз
складу й структури
майна підприємства
Як видно з таблиці 2.2, основними складовими постійних активів (необоротних активів) на кінець 2010 року становлять основні засоби 29,28% або 23795 тис.грн., хоча їхня частка в структурі активів зменшилася на 11,9 % у порівнянні з 2009 роком, а частка незавершеного капітального будівництва збільшилася в 2 рази й склала на кінець звітного періоду 6,87% або 5542 тис. грн. Це пояснюється тим, що на фабриці ведеться капітальне будівництво, добудовується адміністративний будинок і ведеться реконструкція цеху №1, а зниження частки основних засобів пов'язане зі здійсненою переоцінкою основних фондів на ряді з тим, що підприємство за 2010 рік не здійснювало скільки-небудь значимих інвестицій в основні фонди.
Аналіз структури поточних активів дає підставу припускати, що на протязі 2010 року продукція відвантажувалася неплатоспроможним клієнтам. Даний висновок зроблений на основі порівняння росту дебіторської заборгованості й зниження готової продукції на складі.
В цілому ситуацію зі збутом готової продукції ВАТ "ТерА" можна охарактеризувати в такий спосіб. Не маючи достатніх даних маркетингових досліджень про потребу на певні види продукції, підприємство робить їх по інерції, працюючи на склад. Знайшовши покупців, підприємство відвантажує продукцію, що, проте, не завжди оплачується.
На кінець 2010 року підприємство має у своєму розпорядженні вкрай низький обсяг коштів не більше 0,44% проти 17% в 2009 році від загальної суми поточних активів.
Збитків протягом аналізованого періоду не спостерігається.
Невелика частка авансів покупців (0,13% або 107 885 грн. 2010 року, 1,04% або 626 950 р. в 2009 році) говорить про те, що підприємство майже не працює по передоплаті, а використовує короткострокові позики (овердрафти) і довгострокові зобов'язання, а також заборгованість постачальникам.
Фінансовий стан підприємства протягом усього аналізованого періоду характеризується перевагою дебіторської заборгованості над кредиторською. У даній ситуації підприємство програє у вільних коштах. Питома вага заборгованості перед персоналом і бюджетом у загальній сумі поточних пасивів на кінець 2010 року становили відповідно 0,9 % і 2,6 %, на кінець 2009 року -1,45%, 12.3 %; 2008 року - 0,2%, 9,2%. Досить низький рівень по цих заборгованостях в 2010 році говорить про те, що фабрика не вдавалася до таких вимушених заходів, як збільшення заборгованості перед бюджетом і персоналом.
Разом з тим, слід відзначити, що питання перебудови маркетингової діяльності та фінансового управління на підприємстві стоїть доволі гостро і є невідкладним. Перш за все, необхідно зменшити частку дебіторської заборгованості. Одночасно з ростом виробничих показників така велика частка дебіторської заборгованості говорить про недостатню маркетингову роботу та контроль за станом розрахунків з покупцями.
Основним чинником який впливає на підсумковий показник є дохід (виручка) від реалізації продукції, що свідчить про ринковий попит на продукцію підприємства, повернення вкладених у виробництво коштів і можливість розпочати новий виробничий цикл. Розмір виручки від реалізації залежить від обсягів і структури виробництва за видами продукції та ринкових цін кожного виду. Відділи маркетингу підприємств зобов'язані постійно аналізувати ринковий попит на продукцію підприємства і своєчасно на нього реагувати.
Одним з основних показників результату, що характеризує, діяльності підприємства, є чистий прибуток. За 2010 рік обсяг чистого прибутку склав 5161 тис.грн. Як негативний момент необхідно відзначити тенденцію до зниження частки чистого прибутку в загальних результатах діяльності фабрики за 2010 рік порівняно з 2009. Так частка чистого прибутку в загальних результатах діяльності підприємства зросла до 79,6% в 2009 році й упала до 34,6% в 2010 році.
Причиною зазначених змін є випереджальний ріст суми податків, виплачуваних із прибутку, у порівнянні зі зростанням балансового прибутку. Так в 2008 році, частка податків із прибутку до балансового прибутку склала 38,4% в 2009 році знизилася до 20,3 % і зробила різкий перегонів до 65,3% в аналізованому 2010 році.
Аналіз абсолютних величин і частки прибутку від основної діяльності в загальному розмірі виручки від реалізації, показує, що зниження обсягів чистого прибутку в 2010 році є наслідком падіння доходів від основної діяльності, що становить 201% у структурі балансового прибутку й 408% в 2009 році. Джерелами зниження прибутку на ВАТ "ТерА" протягом 2010 року, були операції, не стосовні до основної діяльності. До них відносяться інші позареалізаційні витрати значно перевищуючі інші позареалізаційні доходи.
Резервами збільшення обсягу чистого прибутку для ТОВ "ТерА" є, по-перше, зниження постійних витрат, по-друге, збільшення ціни реалізовану продукцію. Перешкодою на шляху збільшення цін на готову продукцію може бути обмеження платоспроможного попиту.
Аналіз рентабельності дозволяє оцінити співвідношення одержуваних підприємством доходів і вкладених у виробництво продукції засобів.
Таблиця 2.3. Аналіз рентабельності продукції
| Найменування | Рентабель- | |||||
| Собівартість, грн. | ність, % | |||||
| Відпускна ціна,грн. | ||||||
| груд.2009р. | груд.2010 р. | груд.2009р. | груд.2010 р. | груд.2009р. | груд.2010 р. | |
| Пом. цукерки з темним корпусом | 22,4 | 38,6 | 13,9 | 26,5 | 35,6 | 33,2 |
| Пом. цукерки зі світлим корпусом | 20,12 | 35,18 | 12,3 | 24 | 35,1 | 32,7 |
| Цукерки з вафельним корпусом | 29,4 | 49,1 | 20,1 | 35,9 | 30,9 | 28,6 |
| Печиво вівсяне | 13,6 | 20,4 | 8,9 | 14 | 34,9 | 32,6 |
| Печиво пісочне | 14,4 | 19,1 | 10,2 | 14,1 | 34,8 | 32,5 |
| Мармелад | 24,1 | 26,15 | 15,1 | 14,1 | 34,5 | 14,3 |
| Цукерки зі спиртованих фруктів | 30,6 | 40,9 | 20,7 | 26,9 | 32,2 | 30,0 |
| Цукерки з желейным корпусом | 22,4 | 28,6 | 14,1 | 20,8 | 34,4 | 32,1 |
| Зефір кольоровий | 14,16 | 20,74 | 11,7 | 16 | 30,8 | 28,6 |
| Зефір в шоколаді | 22,4 | 28,6 | 14,2 | 19,9 | 33,9 | 31,6 |
| Вафлі | 11,85 | 16,3 | 9,8 | 11,1 | 32,0 | 29,7 |
| Рахат-Лукум | 12,75 | 19,1 | 9,5 | 14,5 | 34,2 | 31,9 |
| Сушка | 3,6 | 4,9 | 2,1 | 3,2 | 34,3 | 32,0 |
Аналізуючи дані наведеної вище в таблиць 2.3. можна відзначити, що протягом звітного 2010 року спостерігалося незначне зниження рентабельності продукції підприємства по всіх найменуваннях. Цю тенденцію можна пояснити тим, що ВАТ "ТерА" випливаючи за конкурентами, зменшує частку прибутку в ціні продукції, і, відповідно, зменшується рентабельність продукції.
Однак, можна помітити, що рівень рентабельності продукції по всіх найменуваннях у середньому тримається на оцінці 30%, що є достатнім рівнем прибутковості.
2.3 Прогнозування техніко-економічних показників діяльності підприємства.
Однією із самих основних і важливих функцій управління є функція планування, що припускає рішення про те, якими повинні бути цілі організації і як досягти їх. Відомий американський фахівець в області планування Р. Акоф назвав його проектуванням майбутнього й бажаних шляхів його досягнення, одним із самих складних видів розумової діяльності, доступних людині. Плануванням на підприємстві поетапно охоплюється робота людей і рух ресурсів (матеріальних і фінансових), націлених на одержання заданого кінцевого результату.
Прогнозування (передбачення) – це спроба визначити стан будь-якого явища або процесу в майбутньому.
Прогнозування – це процес складання прогнозу, тобто це наукове обґрунтування можливих кількісних і якісних змін стану діяльності підприємства в майбутньому. Принципи прогнозування показані на рис. 2.1.
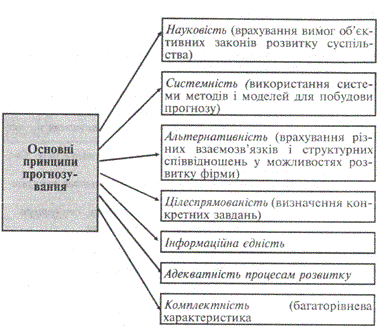
Рис. 2.1. Принципи прогнозування [34]
Перспективне планування слід відрізняти від прогнозування.
Прогнозування є одним з етапів перспективного планування, тобто на мікрорівні, при складанні стратегічних планів можуть прогнозуватися рівень цін, вартість робочої сили, об’єм продажів і частка ринку, прибуток і рентабельність, необхідні капіталовкладення, ризик і т.д.
Процес планування здійснюється на наступних принципах планування – це: 1. цільова спрямованість, тобто вибір і обґрунтовування цілей підприємства. Це початковий пункт планування.
В загальному випадку виділяють наступні основні цілі:
- господарсько-економічні та
- виробничо-технологічні – ці дві цілі пов’язано з чітким визначенням номенклатури і необхідної кількості випуску продукції належної якості;
- науково-технічні – здійснюються за допомогою постійного поліпшення продукції і оновлення технічної бази виробництва через упровадження досягнень НТП;
- соціальна мета – зводиться до задоволення матеріальних і духовних потреб працівників підприємства;
- екологічна – до забезпечення виробництва екологічно безпечної (чистої) продукції.
Планування діяльності ВАТ "ТерА" здійснюється шляхом складання бізнес-плану. Стратегічне планування полягає в основному у визначенні головних цілей діяльності підприємства й орієнтовано на визначення намічуваних кінцевих резул ьтатів з урахуванням засобів і способів досягнення поставлених цілей і забезпечення необхідними ресурсами. У них формулюються основні завдання на встановлений період. ВАТ "ТерА" вибрало для подальшого розвитку стратегію росту розширення асортименту й поліпшення якості продукції й розширення сегментів на вже існуючих ринках України, підвищення продуктивності праці, ефективності виробництва. Здійснення даної стратегії почнеться з переозброєння основного устаткування підприємства.
Ціль підприємства: технічне переозброєння частини виробництва, що залищилася не переозброєною, а також об'єктів виробничої інфраструктури. Чисельність зайнятих зросте на 34 чоловіки.
Після модернізації підприємство має на меті:
1. Збільшити частку ринку в Україні.
2. Збільшити продуктивність виробництва фабрики до 30000 тис. тонн готової продукції на рік, у сучасному упакуванні й за доступними цінами
3. Збільшити випуск борошняної продукції, на якій підприємство спеціалізується.
Збільшити асортименти робошняної продукції та її якість.
4. Підвищити якість цукерок.
7. Збільшити асортименти й підвищити продуктивність наявних ліній.
8. Установити й запустити нову лінію по виробництву цукрового печива.
9. Досягнути виконання плану доходу на 2011 рік в 46 800 000 грн.
Проведення технічного переозброєння планується за рахунок власних коштів підприємства (оплата будівельно-монтажних робіт), інвестиційних кредитів (оплата устаткування, оплата авансового платежу, митного збору, мит і ПДВ, а також оборотних коштів).
Для комплексного технічного переозброєння кондитерської фабрики ВАТ "ТерА" необхідна закупівля імпортного технологічного устаткування на суму 1934 тис. євро.
З реалізацією даної стратегії пов'язане досягнення ряду цілей і рішення важливих завдань економічного, технологічного й соціального характеру.
По-перше, впроваджувана сучасна технічна й технологічна основа кондитерського виробництва гарантує рівномірний розподіл компонентів і досягнення необхідного співвідношення між ними й мікродобавками в кожному одиничному виробі, що дозволить забезпечити розвиток в ВАТ "ТерА" виробництва високоякісної кондитерської продукції. У результаті буде випускатися продукція, порівнянна за своїми характеристиками із кращими вітчизняними й закордонними аналогами. Це, у свою чергу, вплине на економіку кондитерського виробництва: витрати на одиницю продукції знизяться до рівня передових українських підприємств.
По-друге, не менш ніж в 1,5 рази зросте ступінь задоволення споживчого попиту на вироби високої якості й різноманітного асортименту в сучасному упакуванні й за доступною ціною в зоні, що включає в себе крім Тернопільської Хмельницьку, Чернівецьку, Івано-Франківську, Рівненську, Волинську області. Це дозволить реально поліпшити їхнє постачання вітчизняною кондитерською продукцією з використанням натуральної місцевої плодово-ягідної й горіхової сировини.
По-третє, будуть створені об'єктивні передумови для витиснення імпортної продукції з регіонального продовольчого ринку Тернопільщини та Західного регіону України.
Буде створено 34 додаткових робочих місця, що дозволить більш повно забезпечити зайнятість місцевого населення, і на цій основі деякою мірою поліпшити соціальний клімат і підвищити платоспроможний попит населення.
По-п'яте, підвищаться доходи сільських жителів за рахунок закупівлі в них сировини для виробництва кондитерських виробів (ягід, горіхів і т.п.), унікальнї за своїми поживними якостями.
Все перераховане вище дозволить закласти основи високої ефективності технічного переозброєння кондитерських цехів виробництва ВАТ "ТерА".
Сучасний технічний стан підприємства не зовсім дозволяє, не тільки вдосконалювати технологію виробництва, але й не дає можливості підприємству використовувати наявні виробничі потужності - зношування основного технологічного устаткування становить приблизно 65 відсотків. Об'єктивно це виправдано тривалістю його експлуатації (з 1979 року). Разом з тим будинки й споруди фабрики, відповідно до наявного акту обстеження виробничих будинків підприємства, перебувають у задовільному стані й придатні для розміщення в них кондитерського технологічного устаткування нового покоління.
До 2002 року зношування основного устаткування становило 96%, в 2002 році провели технічне переоснащення, додали устаткування для виробництва цукерок. Із цього моменту збільшився асортимент цукерок і з'явилася можливість міняти форму цукерок, але потужність залишалася незмінною - 200 кггодину. Амортизація устаткування склала 90%.
В 2005 році проведено ще одне технічне переоснащення - запущене лінія по виробництву зефіру. Зношування скоротилося до 75%.
В 2011 році планується повне переозброєння цеху шоколадної продукції. Буде закуплена італійська лінія "Мazzetі Renato", продуктивністю 500-960 кггодина із широкими технологічними можливостями й випуском цукерок відмінної якості. Дана лінія містить у собі устаткування для готування начинок, шоколадної глазурі й пакувальні автомати.
Придбання даного встаткування дозволить значно розширити асортименти продукції й поліпшить її якість, спрацювання устаткування скоротиться до 55 %.
На сьогодні фабрикою укладені довгострокові договори на поставку кондитерських виробів з торговельними підприємствами м. Тернополя і численними торговельними організаціями Західного регіону України, що свідчить про високий і стабільний попит на продукцію ВАТ "ТерА".
ВАТ "ТерА" має у своєму розпорядженні всі необхідні умови для успіху інвестиційного проекту технічного переозброєння:
- зі спеціалізованих виробничих площ, розвитий виробничої інфраструктури, місцевих сировинних ресурсів плодової й горіхової сировини;
- очікуваний високий споживчий попит на намічувану до реалізації продукцію, у тому числі, можливо, і на експорт;
- освоєні ринки збуту готової продукції й наявність власного товаропровідного ланцюга;
- наявність необхідних для реалізації проекту реальних постачальників устаткування, сировини й матеріалів;
- використання закуповуваного сучасного комплектного устаткування нового покоління;
- висока якість продукції, що, при відносно низькій собівартості, що створює резерв для забезпечення її конкурентоспроможності;
- екологічна й технічна безпека, як продукції, так і її виробництва, відповідність продукції міжнародним стандартам якості.
Складання плану діяльності підприємства ВАТ "ТерА" починається з підготовки проекту окремих його частин. Розробкою кожної частини займаються різні відділи, які в сукупності становлять робочу групу, керує проектом помічник генерального директора по економічних питаннях.
1. Маркетинговий план (входити на насичений ринок із сильною конкуренцією можна лише у випадку готовності підприємства виступити з, безумовно, конкурентоспроможною продукцією, у противному випадку втрати неминучі): описуються конкретні види продукції, які з'являться в результаті здійснення даної стратегії. З'ясовується, хто буде купувати новий товар, у які строки і яка поточна й перспективна місткість ринку, наводяться дані про основних конкурентів по даному виді товару, їхня характеристика (у т.ч. ціни й цінова політика), частка в ринковій пропозиції,
-способи реалізації товару,
-цінова політика по даних видах продукції,
-рекламні заходи (і витрати на неї),
-можливий ріст продажів (у натуральних одиницях по видах продукції).
Складається план на основі маркетингового дослідження. Розробляється головним економістом, разом з відділом продажів.
2. План виробництва. Виробництво товарів, хоча і є основою діяльності підприємства, проте, само по собі повністю проблеми ефективності не вирішує, оскільки збут, продаж продукції є вирішальною (після виробництва) ланкою діяльності. От чому віддається перевага орієнтації підприємства не на виробництво, а на маркетинг. У плані пропонується місце для розташування устаткування з обліком внутріфабричних транспортних потоків (схема), описується пропоноване устаткування, його характеристики (продуктивність, габарити, зручність у використанні й т.п.). Обов'язкове обґрунтування вибору конкретного виду устаткування. Вартість придбання (із вказівкою конкретного постачальника), витрати на доставку й монтаж, визначаються витрати робочого часу на виробництво продукції, тривалість виробничого циклу, визначаються можливості найбільш повного використання встаткування, змінність роботи, періодичність зупинок для ремонтів, витрати на обслуговування, оцінюється безпека персоналу й навколишнього середовища при використанні даного встаткування (освітленість, загазованість, шум, вібрація, запыленность, температура).
У розробці беруть участь також головний технолог, головний інженер, головний бухгалтер.
3. Організаційний план. Удосконалювання організації виробництва й праці, скорочення витрат є основними джерелами економічного росту. Визначається обґрунтована кількість і найменування професій персоналу, зайнятого в планованому проекті, пропонуються форми оплати праці й обґрунтовуються витрати на оплату праці, розраховуються енергетичні витрати (електроенергія, теплова енергія, вода й т.п.), визначаються витрати на сировину й допоміжні матеріали (включаючи упакування) при виробництві планованої продукції. Складається начальником відділу продажів, їй допомагають начальники цехів.
4. Фінансовий план. Дозволяє зробити обґрунтовані висновки про строки окупності даного проекту, оцінити фінансові вигоди й втрати підприємства. Складається головним бухгалтером.
5. Висновок по проекту являє собою рекомендації про прийняття даного проекту або його відхиленні. Висновок формулюється всіма членами робочої групи.
Всі виконавці у свої розділи включають оцінку комерційних ризиків, пов'язаних з якістю товарів і реалізацією їх на ринку, перевезенням вантажів (транспортний ризик), платоспроможністю покупця, коливаннями валютного курсу (валютні ризики), непередбаченими обставинами (стихійні лиха й т.п.) і інші. Кожний з можливих ризиків аналізується з метою визначення мер по їхньому запобіганню. Незадовільне виконання обов'язків - наслідок субьективных причин - не є комерційним ризиком.
Планування ведеться на основі аналізу роботи за минулий період з урахуванням змін у планованому періоді. За основу береться факт.
Кожна частина загального плану підприємства виявляється при цьому безпосередньо пов'язаною і обумовленою іншими його частинами. Таким чином, досягається збалансованість плану діяльності підприємства. Створюється динамічна система взаємозв'язку виробничих, технічних, економічних, організаційно-адміністративних і соціальних заходів, спрямованих на досягнення кінцевої мети. Визначаються джерела й розміри фінансування, а також гранично припустимі витрати по кожному заході, етапам і видам робіт.У плані обов'язково вказуються точна характеристика й масштаби кінцевих результатів роботи підприємства в цілому по датах, а також результати роботи цехів і інших підрозділів по кожному заході окремо .
Поточне планування на ВАТ "ТерА"здійснюється шляхом детальної розробки оперативних планів для підприємства в цілому і його окремих підрозділах.
Основною ланкою поточного плану виробництва є календарні плани (з розбивкою по місяцях), які являють собою детальну конкретизацію цілей і завдань, поставлених стратегічним планами. Календарні плани виробництва складаються на основі наявності замовлень, забезпеченості їхніми матеріальними ресурсами: ступеня завантаження виробничих потужностей, їхньому використанні з урахуванням обумовлених строків виконання кожного замовлення. У календарних планах виробництва передбачаються витрати на реконструкцію наявних потужностей, заміну встаткування, навчання робочої сили, витрати на поліпшення побутових умов. На ВАТ "ТерА" існують такі види поточних планів як: плани продажів по регіонах (районам, місту) щомісячно, плани витрат по цехах і відділам, комплексні плани, маркетингові плани й ін.
Оперативно-календарне планування є розгорнутим продовженням поточного планування виробництва. Воно включає: деталізацію поточного плану й доведення його завдань до кожного цеху, відділу; організацію доставки на робочі місця сировини, допоміжних матеріалів, вивіз готової продукції, організацію контролю якості; забезпечення суцільного контролю за ходом виробничого процесу й оперативне усунення неполадок і збоїв у роботі. Складаються тижневі й внутрізмінні завдання випуску продукції.
Реалізація планів здійснюється через системи бюджетів або фінансових планів. При їх складанні, насамперед, враховуються показники, розроблені в стратегічних або оперативних планах. Через бюджет здійснюється сполучення між стратегічним, поточним і іншим видами планування. Основу бюджету становить прогноз продажів і вирахування витрат виробництва.
Для здійснення успішної господарської діяльності підприємство на поточний рік і конкретний плановий період самостійно формує для себе нормативну базу по запасах і оборотних коштах шляхом нормування. Керівництво підприємства само встановлює економічно обґрунтовані норми запасів по всій специфікованій номенклатурі матеріальних ресурсів, застосовуваної на