Ціноутворення на ВАТ "Тера" в економічно-господарському та правовому контексті
Підставою для застосування економічних санкцій за порушення державної дисципліни цін є одержання необґрунтованої виручки. Необґрунтовано одержана суб'єктом господарювання виручка, що підлягає вилученню в доход бюджету, обчислюється:
- при порушенні порядку встановлення та застосування цін і тарифів, що регулюються уповноваженими органами, — як різниця між фактичною виручкою від реалізації продукції (послуг, робіт) та її вартістю за цінами і тарифами, сформованими згідно з вимогами законодавства;
- при неправильному застосуванні вільних цін замість фіксованих або регульованих (декларованих) — як різниця між фактичною виручкою від реалізації продукції (послуг, робіт) та цінами, які повинні застосовуватися згідно з вимогами законодавства;
- при включенні у вартість продукції та послуг, ціни на які регулюються, фактично невиконаних послуг (робіт) або виконаних не в повному обсязі — як різниця між одержаною виручкою від реалізації і вартістю продукції та послуг, визначеною відповідно до нормативів з урахуванням фактичних обсягів виконання.
Певні дії суб'єкта господарювання регламентуються як порушення порядку встановлення і застосування цін та за які накладаються економічні санкції. До них, зокрема, належать:
- нарахування непередбачених законодавством націнок до цін і тарифів, що регулюються;
- застосування вільних цін і тарифів на продукцію (послуги, роботи) за умови запровадження для них режиму державного регулювання;
- застосування цін на продукцію (послуги, роботи) з рентабельністю, рівень якої перевищує встановлений відповідно до законодавства граничний;
- застосування цін (тарифів) з порушенням запровадженого порядку обов'язкового декларування їх зміни;
- завищення або заниження розміру передбачених законодавством податків та обов'язкових зборів, що включаються до структури ціни, або їх невключеня до структури ціни, що регулюється;
- включення до структури у регульованих цін (тарифів) непередбачених законодавством витрат або витрат понад установлені розміри;
- включення у вартість продукції та послуг, ціни на які регулюються, фактично невиконаних або виконаних не в повному обсязі послуг (робіт);
- застосування цін і тарифів з порушенням інших запроваджених методів регулювання.
Державна інспекція контролю за цінами Міністерства економіки України, державні інспекції з контролю за цінами в Автономній Республіці Крим, областях, містах Києві та Севастополі на підставі проведених ними перевірок і матеріалів перевірок, здійснених фінансовими та іншими контрольними органами, приймають рішення про вилучення суми, необґрунтовано одержаної суб'єктами господарювання внаслідок порушення державної дисципліни цін, і застосовують штрафні санкції. Рішення складається за формою у трьох примірниках, один з яких направляється порушнику, другий залишається у справах органу державного контролю за цінами, який прийняв це рішення.
4.3 Здійснення державного контролю за ціноутворенням на підприємстві
Державна інспекція з контролю за цінами в області - територіальий орган Держцінінспекції - урядового органу державного управління в складі Міністерства економіки.
Відповідно до Закону № 507 контроль за дотриманням державної дисципліни цін здійснюється вповноваженим Кабінетом Міністрів України органом, а саме Державною інспекцією по контролі за цінами (Положення № 1819). Держінспекція підзвітна й підконтрольна Міністерству економіки.
Відповідно до даного документа посадові особи Державної інспекції по контролі за цінами наділені досить серйозними повноваженнями, зокрема , вони мають право:
- проводити перевірки бухгалтерських книг, звітів, калькуляцій і інших документів, пов'язаних з формуванням, установленням і застосуванням цін і тарифів, а також знайомитися з установчими документами й свідченням про державну реєстрацію й т.п. ;
- одержувати від підприємств письмові пояснення, довідки, документи з питань, що виникають під час перевірки порядку формування, установлення й застосування цін, а також документи, що підтверджують економічну обґрунтованість цін (тарифів) на товари, роботи й послуги;
- обстежити у встановленому порядку виробничі, складські, торговельні й інші приміщення, які використовуються для виготовлення, зберігання й реалізації товарів і сировини, організації й надання послуг;
- вимагати від керівників і інших посадових осіб усунення виявлених порушень порядку формування, установлення й застосування цін і тарифів;
- проводити перевірку правильності розрахунків щодо застосування цін, на які уведене державне регулювання;
- ухвалювати рішення щодо застосуванні до порушників фінансових санкцій і т.п.
У відповідності зі статтею 14 Закону № 507 у бюджет стягується вся необґрунтовано отримана підприємством у результаті порушення державної дисципліни цін сума виторгу. Крім того, у позабюджетні фонди місцевих Рад стягується штраф у дворазовому розмірі необґрунтовано отриманої суми виторгу. Сума необґрунтовано отриманої підприємством виторгу, що підлягає вилученню в бюджет, визначається як різниця між фактичним виторгом від реалізації і її вартістю за цінами й тарифами, сформованим відповідно до законодавства. Дані суми списуються з рахунків підприємств і організацій у банківських установах за рішенням суду. Порядок застосування зазначеної санкції встановлений Інструкцією № 298.
Підставою для ухвалення рішення про застосування фінансових санкцій є акт перевірки, що складається співробітниками Держінспекції. У такому акті обов'язково повинні бути зазначені нормативні документи, вимоги яких були порушені, наведене обґрунтування порушення, механізм його здійснення. В акті повинна бути зафіксована сума необґрунтовано дорученого виторгу, що супроводжується розрахунками з посиланнями на первинні документи бухгалтерського обліку. До акту можуть додаватися копії цих документів.
Акт перевірки підписується посадовими особами держінспекціїи, а також представниками підприємства. У випадку якщо останні не згодні з фактами, які викладені в акті, вони можуть зробити запис про свої заперечення й одночасно подати письмові пояснення й підтверджувальні їхні заперечення документи. У випадку відмови посадових осіб об'єкта, що перевіряється, підписати акт, що перевіряють роблять у ньому відповідну оцінку.
Якщо факти завищення цін і тарифів установлені суб'єктом господарювання самостійно й при цьому суми необґрунтовано отриманого виторгу повернуті споживачам або перераховані в дохід відповідного бюджету до початку перевірки, то такі порушення не розглядаються як порушення державної дисципліни цін. При цьому початком перевірки вважається дата, зазначена в акті. Якщо ж порушення були виявлені іншими контролюючими органами (наприклад, співробітниками податкової служби), такі органи повинні передати Держінспекції відповідні матеріали для ухвалення рішення про изьятии сум економічних і фінансових (штрафних) санкцій, адже такі рішення можуть прийматися й на підставі матеріалів перевірок, здійснених іншими контролюючими органами.
У випадку невиконання рішення, відхилення претензії або залишення її без відповіді Держінспекція в 30- денний строк подає позов у місцевий господарський суд про примусове стягнення сум санкцій.
Небезпека фінансових втрат для підприємства, що порушили встановлений порядок використання регульованих цін, загрожує не тільки з боку контролюючих органів, але й з боку покупців, які придбали товар за завищеною ціною. Відповідно до статті 14 Закону № 507 підприємства, організації й інші юридичні й фізичні особи мають право оскаржити в суді порушення порядку встановлення цін і вимагати відшкодування заподіяних їм збитків.
Крім того, відповідно до Закону № 507 особи, винні в порушенні порядку встановлення й застосування цін і тарифів, залучаються до адміністративної або кримінальної відповідальності. За непредставлення декларації посадовим особам загрожує адміністративний штраф. У відповідності зі статтею 1652 Коап порушення порядку формування, установлення й застосування цін і тарифів, а також знижок, націнок, доплат до них спричиняє накладення штрафу на посадових осіб у розмірі від 5 до 10 нмдг* (85-170 грн.). Ті ж дії, зроблені особами, які протягом року вже були оштрафовані за даний вид порушень, спричиняють накладення штрафу в розмірі від 10 до 15 нмдг (170-255 грн.).
Невиконання ж посадовими особами підприємства законних вимог органів госценинспекции по усуненню порушень порядку формування й застосування цін загрожує їм штрафом у розмірі від 9 до 18 нмдг (153-306 грн.).
25 лютого 2010 р. Держінспекцією з контролю за цінами на підприємстві було завершено перевірку з дотримання порядку застосування цін і тарифів. Порушень виявлено не було.
5. Напрямки перетворень у системі ціноутворення на ВАТ "Тера"
5.1 Основні рекомендації по вдосконаленню ціноутворення на підприємстві
Стратегія обґрунтування цін на підприємствах базується на різних принципах.
1. Забезпечення відповідності напрямків і змісту цінової політики напрямкам і змісту економічної політики підприємства загалом. Цінова політика є складовою загальної економічної політики підприємства, тому мета та завдання їх мають бути однакові, причому цінова політика залежить від економічної політики підприємства. Крім того, цінова політика має доповнювати і конкретизувати економічну політику підприємства з урахуванням насамперед життєвого циклу товару та підприємства.
2. Цінова політика має формуватись з урахуванням кон'юнктури ринку відповідних товарів і змін, що відбуваються. Це дає змогу визначити відповідний сегмент ринку, на якому діє виробник, характер зміни цього сегмента та цін, що йому відповідають.
З. Цінова політика має розроблятись виходячи з видів і форм збуту, кількості каналів збуту, форми реалізації товарів кінцевим споживачам. При різних формах і напрямках реалізації цінової політики необхідно враховувати як споживачів (оптових посередників, роздрібні торговельні підприємства, населення), так і форми розрахунку за товар (попередня оплата, кінцева оплата, надання товарного кредиту), а також якість виробу.
4. Гнучкість політики ціноутворення. В умовах насиченості ринку, особливо споживчих товарів, виробник повинен швидко реагувати на зміни кон'юнктури ринку. Це досягається застосуванням різних знижок ш товару для різних споживачів. А це, у свою чергу, дає змогу знижувати ціну й підвищувати її стимулюючу роль в умовах ринкової економіці.
5. Розробка цінової політики залежно від якості товару та ступеня його новизни для споживача. Це досягається використанням нових технології, нового обладнання. Але при цьому слід ураховувати об'єктивні причини, що призвели до збільшення собівартості та витрат виробництві зазначимо, що загальна тенденція має розвиватися в бік зменшення ціни.
6. Урахування різних чинників, передусім зовнішніх, що не залежать від підприємства і впливають на його цінову політику. У цьому разі важливо визначити ці чинники і спрогнозувати їх зміни в майбутньому.
В умовах ринкової економіки ціна є одним з найбільш важливих синтетичних показників, що істотно впливають на фінансове становище підприємства. Тому, розраховуючи ціну виробу, підприємці прагнуть до того, щоб вона була оптимальної з погляду відповідності інтересам власника й ринку.
Рівень установлюваної підприємством ціни на продукцію багато в чому визначається тим, які цілі ставить підприємство на найближчий час і перспективу. Найпоширенішими є наступні цінові стратегії підприємства:
- збереження стабільного положення на ринку при помірній рентабельності;
- одержання надприбутку шляхом "зняття вершків" з ринку;
- витиснення конкурентів;
- забезпечення виживаності в умовах ринку й запобігання банкрутства;
- впровадження на ринку нової продукції;
- завоювання лідерства по показниках якості й інші.
Вибір політики цін заснований на оцінці пріоритетів діяльності підприємства. Кожна цінова стратегія має сукупність як позитивних, так і негативних характеристик. Тому, наприклад, прийняття однієї з них веде до заперечення переваг іншої. У результаті реальна оцінка дійсності приводить до необхідності орієнтації в діяльності підприємства на змішані стратегії ціноутворення.
Процес ціноутворення на підприємстві можна представити наступними основними етапами:
- постановка мети (завдання) ціноутворення;
- визначення рівня попиту на даний вид продукції;
- оцінка витрат виробництва й ступені регулювання цін на продукцію;
- аналіз цін і товарів конкурентів;
- вибір методу ціноутворення;
- розрахунок вихідної ціни виробу;
- облік впливу на ціну виробу додаткових факторів;
- установлення остаточної ціни.
Вибір і оцінка стратегії підприємства в області ціноутворення є складною, потребуючої великої уваги й колективних зусиль процесом. Роблячи вибір, підприємство тим самим віддає перевагу тому або іншому варіанту розвитку. Тим часом кожен з напрямків розвитку має свої плюси й мінуси. Наприклад, прийняття підприємством стратегії на збільшення частки ринку в реалізації продукції в основному зв'язано зі зниженням цін проти цін конкурентів. А це веде до скорочення доходів, що небажано для підприємства. Фірма може ставити перед собою одночасно кілька мет, наприклад збільшення обсягу збуту продукції при поліпшенні її якісних параметрів і забезпечення певного рівня доходу на вкладений капітал. У кожному разі цінова політика підприємства не є твердофиксированной, непорушної. Вона постійно міняється зі зміною ситуації на ринку.
Для ефективної реалізації стратегії ціноутворення й обґрунтування цін на товари необхідно визначити ринки, на яких підприємство буде працювати. Це дозволить зіставити можливості різних ринків і можливості підприємства в задоволенні ринкового попиту.
При визначенні ринків збуту необхідно враховувати:
- сфери діяльності підприємства на внутрішньому ринку країни й на зовнішньому ринку. Ці ринки істотно різняться за умовами діяльності й нормам правового регулювання;
- територіальну географію ринків;
- особливості міського й сільського ринків;
- відмінності ринків поточного попиту й ринку інвестиційного попиту. До ринків поточного попиту ставляться ринки, на яких реалізуються товари, що йдуть на кінцеве споживання. Ринки інвестиційного попиту - ринки основних фондів і матеріальних оборотних коштів. Ці ринки різняться як складом попиту на товари й послуги, так і різною еластичністю попиту.
На етапі встановлення впливу на ціну попиту на продукцію визначається визнання цієї продукції ринком. Залежність між ціною продукції й рівнем попиту на неї виражається кривій попиту. Ціна й попит на продукцію перебувають у зворотній залежності, тобто чим вище ціна, тим нижче попит, і навпаки. Попит, як правило, визначає максимальну ціну, що фірма може встановити на свою продукцію. Мінімальна ціна виробу визначається по сумі валових витрат.
Цінова стратегія підприємства залежить від того, на якій фазі життєвого циклу перебуває товар. Ціна на фазі впровадження нового товару, як правило, висока; на фазі росту - трохи нижче; на фазі зрілості й занепаду вона продовжує знижуватися.
При виборі конкурентноїї стратегії має значення не тільки удосконалення системи цінойтворення як таке, а й комплекс задач, які з ним пов'язані. Важливо (особоиво при випуску нових продуктів та визначення обсягу випуску вже освоєних) чітко сегментувати споживацьку аудитонрію. Як сегменти ринку рекомендується виділити наступні споживчі групи: багаті люди, люди середнього статку й такий сегмент, як діти. Для кожного з сегментів підприємство може й повинно випускати різну продукцію. Так, для багатих людей підприємство повинно направити свої зусилля на виробництво дорогих шоколадних цукерок. Для людей середнього класу необхідно налагодити випуск зефіру й цукерок та печива за доступними цінами при забезпеченні високої якості. Окреме слово треба сказати про дітей. Дітям принципово неважливо багаті або бідніе їхні батьки. Тому вони завжди хочуть ту або іншу річ, що може бути недоступна родині з низьким рівнем доходу. Вирішити цю проблему зможе розробка цілого комплексу маркетингу для дитячого сегмента зі своєю товарною номенклатурою, ціною, каналами розподілу й методами просування.
В області товарної політики підприємство може випускати різноманітні шоколадні ласощі з різною начинкою (у цій області з 2002 року було випущено 8 сортів виробів, останній з яких був запущений у виробництво у травні 2010 року) і різноманітні драже. Саме ця продукція користується найбільшим попитом у дітей. Використовуючи такий метод поширення, як продаж у шкільних буфетах, що буде принципово новим методом, можна значно заощадити на собівартості реалізації виробів, а в галузі просування продукції переконати дитину з дитячого років вибирати продукцію саме ВАТ "ТерА". Економічне обґрунтування цього проекту полягає в тому, що в тернопільських школах вчаться 25000 школярів молодшого та середнього шкільного віку, а за даними досліджень річна потреба в дитини в кондитерських виробах полягає в 10 кг. у рік. Шляхом елементарного множення ми одержимо, що реалізація в школах може дати 2,4 тис. тонн у рік. Якщо навіть не буде досягнутий відчутний економічний прибуток, то велика вага морального ефекту, з дитинства прищепивши людині установку на придбання продукції даної фабрики.
Застосування пакетного ціноутворення також дозволить істотно збільшити обсяги продажів особливо у святкові дні, тому що споживач дуже чутливий до зміни ціни на продукцію. Пакетне ціноутворення дозволить знизити ціну на 8%, за рахунок зниження торговельної націнки. Правильне позиціонування наборів - подарунків, дозволить збільшити обсяги продажів, і тим самим дасть ще резерв для зниження ціни.
За рахунок пропонованих заходів щодо пакетного ціноутворення, можна не тільки рівномірно розподілити обсяги по всіх видах реалізованої продукції, але й істотно підняти попит на свою продукцію за рахунок зниження ціни й барвистого оформлення й різноманітного асортименту в наборі (до прикладу, 6 і 12 найменувань). Пакетне ціноутворення дозволить реалізувати товарні залишки продукції й отримати додатковий прибуток від нереалізованої продукції.
5.2 Розробка системи управління вартістю для ВАТ "Тера"
В умовах висококонкурентного середовища в ціноутворенні недостатньо орієнтуватися лише на витрати виробництва. Фірма, що працює на конкурентному ринку й планує зниженні (підвищення) цін, повинна думати про реакцію конкурентів. Швидше за все,онкуренти будуть реагувати на зміну цін, якщо продавців небагато, товари їх схожі, покупці добре інформовані.
Виявити реакцію конкурентів - завдання необхідна, але непроста. Один зі шляхів з'ясування цієї реакції - аналіз дій, які фірма сама почала б у такій ситуації, тобто необхідно програти відповідний сценарій. Такий сценарій, наприклад, може включати: визначення цілей ціноутворення, реклами й просування на ринок товарів- аналогів; аналіз того, як подібні дії в минулому позначилися на ціновій політиці вашої фірми; оцінку достоїнств і недоліків товару; оцінку можливостей фірми по розширенню виробництва, зниженню витрат, збільшенню кількості торговельних працівників і оцінку ймовірності реалізації товарів.
Розглядаючи можливості збільшення цін по всіх асортиментах товарів, фірма більшою мірою може збільшити ціни на ті вироби, які безпосередньо конкурують із товарами іншої фірми й на які недавно були підвищені ціни. Навряд чи конкурент піде на повторне збільшення цін. Якщо фірма вважає, що ціни на товари конкурента так низки, що вони забезпечують йому мізерний прибуток, то вона може знизити ціни на свої товари- аналоги, тому що конкурента можливості зниження цін обмежені.
Реакція конкурентів може бути різною, тому що вони відрізняються друг від друга величиною фірм, часток ринку, цілями. Але якщо деякі конкуренти відреагують на зміни цін фірмою, тобто всі підстави очікувати, що так само надійдуть і інші.
Якщо конкурент змінив свою ціну, то фірмі варто відповісти на ряд таких питань:
1.З якою метою він змінив ціну (для завоювання ринку, для компенсації витрат, для дозагрузки виробничих потужностей, щоб покласти початок зміні цін у галузі в цілому)?
2.Конкурент планує зміну цін на час або назавжди?
3.Що відбудеться із часток ринку фірми і її доходів, якщо вона не прийме відповідних мір?
4. Чи збираються вживати відповідних заходів інші фірми?
5.Якими можуть бути відповіді конкурента й інших фірм на кожну з можливих відповідних реакцій фірми?
Крім рішення всіх цих питань, фірма повинна уточнити, на якому етапі життєвого циклу перебуває її товар, визначити значення цього товару в рамках своєї номенклатури, вивчити наміри й ресурси конкурента, запропоновану ціну й чутливість ринку, з погляду ціннісної значимості товару, динаміку витрат виробництва залежно від обсягу виробництва та інші можливості, що відкриваються перед фірмою.
Фірма не завжди в стані провести аналіз варіантів своїх дій безпосередньо в момент зміни ціни, у той час як прийняти рішення над терміново.
Практично єдиний спосіб скоротити строк ухвалення рішення - це передбачати можливі цінові маневри конкурентів і завчасно підготувати відповідні міри.
Один з варіантів програми прийняття рішень фірмою в ситуації зміни цін конкурентам представимо на наступному малюнку.
Питання про ціну на новий товар необхідно вирішувати в процесі створення товару-новинки. У маркетинговій практиці для розробки товару - справжньої новинки, що володіє принципово новими характеристиками, і тим більше унікальних товарів, звичайно виділяють наступні стадії розробки:
1)формування ідей для товару новинки;
2)відбір ідей, коли необхідно відсіяти непридатні до реалізації ідеї з урахуванням їх ефективності й реалізації підприємством маркетингової політики. У вітчизняній практиці цієї стадії, очевидно, ближче всього підходить техніко-економічне обґрунтування;
3)розробка відібраних ідей, їхня перевірка, розрахунок ціна попиту й ціни пропозиції, їхнє зіставлення й обґрунтування ефективності в реалізації маркетингової політики підприємства. У нових умовах все це повинне бути відбите в технічному завданні на розробку нової продукції;
4)розробка стратегії маркетингу товару, можливостей його збуту, реалізації в умовах підприємства й взаємодії із суміжниками - розрахунок ціни нового товару на основі більше детальної інформації;
5)розробка й створення нового товару на базі технічного проекту, робочої документації, проведення приймальних випробувань і прийняття досвідченого зразка - уточнення ціни за даними реального товару;
6)випробування товару в ринкових умовах - створення досвідченої партії, її пропозиція на ринку, аналіз сприйняття покупцем, оцінка можливих розмірів збуту й ціни, прийнятої ринком;
7)розгортання комерційного виробництва нового товару, установлення ринкової ціни й розробка плану маркетингових дій по просуванню товару на ринку.
Життєвий цикл нового товару доводиться прогнозувати при визначенні цінової стратегії на різних етапах життя цього товару на ринку. Справа в тому, що різні етапи життєвого циклу товару приносять неоднаковий фінансовий результат. І якщо на початкових етапах підприємству доводиться здійснювати значні інвестиційні й поточні витрати, то на наступних етапах керівництво підприємства вправі розраховувати на одержання пристойного прибутку як компенсація за зусилля й ризик, пов'язані з появою нового товару. Отже, у ринкових умовах виникає неминучість у передбаченні рівня ціни, можливих витрат і їхніх прибутків, що компенсують, за весь період життя товару на ринку.
Коли товар внаслідок модернізації одержує нове життя, можна спостерігати повторний цикл, що відбиває вздет збуту після його зниження, що намітилося. Відповідно до цим цінова стратегія також може бути зорієнтована на використання нових ринкових сил товару.
Протилежні відхилення від типової характеристики етапів життєвого циклу товарів можна спостерігати в товарів, які створені без достатнього обліку потреб ринку. У таких товарів швидко наступає занепад, неприйняття їхнім ринком. Ціни таких товарів не витримують конкуренції іноді навіть не забезпечуючи підприємству планованих прибутків. У цих випадках доводиться визнати помилковість у виборі нового товару й шукати більше життєві рішення.
У визначенні граничної норми заміщення товарів практичну допомогу працівникам підприємств можуть зробити використовувані й раніше в нашій практиці ціноутворення нормативно-параметричні методи.
У цих методах присутня відома спрощеність, у деяких випадках вона може приводити до істотних прорахунків. Тим часом, як і завжди в практичній діяльності, потрібна реальна оцінка здатності реалізувати товар з найбільшою вигодою для підприємства. Цьому можуть сприяти при вмілому їхньому використанні нормативно-параметричні методи ціноутворення.
Вони включають таки прості порівняння товару підприємства з аналогічними товарами конкурентів з різними заміщатися товарами, що, самого підприємства. Їхнє використання здебільшого може наочно переконати споживача в перевазі того або іншого товару в порівнянні з іншим товаром, що задовольняє аналогічну потребу.
Зрозуміло, що в практичній роботі можуть використовуватися й інші методи нормативно-параметричного ціноутворення, які часом одержують назву залежно від специфіки застосовуваного математичного апарата, методів експертної оцінки, вивчення споживчого ринку й т.д.
Метод питомих показників використовується для порівняння споживчої цінності товарів, що заміщаються, гранична корисність яких може характеризуватися одним головним споживчим параметром.
Для відбору техніко-економічних параметрів, що істотно впливають на ціну, обчислюється матриця коефіцієнтів парної кореляції. По величині коефіцієнтів кореляції між параметрами можна судити про те, на скільки тісно вони зв'язані один з одним. При цьому близька до нуля абсолютна величина коефіцієнта кореляції показує незначний вплив цього параметра на ціну. Остаточний відбір техніко-економічних параметрів виробляється в процесі покрокового регресійного аналізу з використанням ЕОМ і стандартних програм.
Агрегатний метод полягає в підсумовуванні цін окремих конструктивних частин параметричного ряду продукції з додаванням вартості оригінальних вузлів. Цей метод застосовується, коли нова продукція складається з різних сполучень основних конструктивних елементів, ціни яких відомі, а сукупна ціна продукції обчислюється як сума окремих конструктивних елементів або визначається шляхом підсумовування цін що додаються або змінюваних елементів.
Бальний метод складається в той, що на основі експертних оцінок значимості параметрів виробів для споживачів кожному параметру привласнюється певне число балів, підсумовування яких дає свого роду інтегральну оцінку техніко-економічного рівня виробу. Множенням суми балів по новому виді продукції на вартісну оцінку одного бала визначається загальна орієнтовна оцінка нового виробу. Ціна на новий виріб розраховується по формулі:
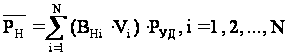 ,
де N - кількість оцінюваних параметрів;
 - розрахункова
ціна нового
виробу;
Вні - бальна ціна і- го параметра нового виробу;
Vі - питома вага і- го параметра нового виробу;
Руд - середня оцінка одного бала.
Середня оцінка бала Руд визначається по формулі:
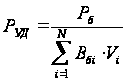 ,
де Рб - ціна базового виробу- еталона;
Вбі - бальна ціна і- го параметра базового виробу-еталона.
Ціна на новий виріб розраховується по формулі:
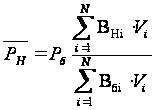
Бальний метод застосовується для порівняльної оцінки продукції, коли відсутній або сильно обмежена інформація про кон'юнктуру ринку, і зводиться до вирівнювання цін на виріб з різним рівнем тих самих основних параметрів залежно від суми привласнених балів. При бальному методі кожний виріб параметричного ряду зіставляється з виробом- еталоном по показниках, зафіксованим у діючих стандартах і технічних умовах і имеющим найбільш важливе значення для споживача.
По кожному конкретному технічному показнику, що піддається оцінці, установлюються його припустимі межі. Вони можуть бути задані різними методами: за даними стандартів і технічних умов, по кращих і гірших зразках, по оцінці реально досяжного в найближчій перспективі й по мінімально обов'язковому в цей час рівням. Якщо всі показники продукції, що піддаються бальній оцінці, уважаються рівнозначними по питомій вазі, то комплексний рівень якості кожного виробу ряду визначається шляхом простого додавання балів, а ціна - наступним множенням вартості одного бала на суму балів. Оцінки виставляються по кожному показнику якості, потім виводиться среднеарифметическое значення по кожному показнику, що множиться на відповідний коефіцієнт вагомості. Отримані бали підсумуються. Середня оцінка бала обчислюється як частка від розподілу ціни базового виробу- еталона на суму його балів.
Метод експертної оцінки споживчої цінності товару й ціни на нього засновані на результатах опитування або колективного судження експертів про можливу ринкову цінність товару, розмірах попиту на нього й виробленню пропозицій про ціну товару.
Методи експертної оцінки, як правило, вимагають уважної підготовки й продуманої організації роботи з експертами, що полягає в наступному:
1)чітка постановка цілей і завдань експертної оцінки, іноді розробка експертних висновків;
2)підбор експертів, незалежних у своїх висновках;
3)можлива поэтапность роботи експертів;
4)вибір найбільш підходящих методів обробки висновків і пропозицій експертів;
5)чітке формулювання підсумкових висновків у результаті експертної роботи.
У практичній роботі керівництво підприємств широко повинно користуватися нарадами, які в деякому відношенні також носять характер експертних обговорень. Використання в пророблених наукою й практикою фірм методів експертних оцінок дозволить квалифицированнее вирішувати складні питання ціноутворення.
Застосування нормативно-параметричних методів ціноутворення не є винятковою новиною для фахівців у тій області. В умовах централізованого планового ціноутворення вони широко використовувалися як для розробки прейскурантів, так і для обґрунтування цін на нові види продукції. Тим часом ринкове ціноутворення вносить у практику застосування нормативно-параметричних методів принципово нові моменти: по-перше, тепер ця справа переміщається безпосередньо на підприємствах, у їхнього об'єднання й, по-друге, у плановій практиці використовувалися головним чином виробничі характеристики, і насамперед собівартість виробів. У ринковому ціноутворенні в нормативно-параметричному ціноутворенні використовуються ринкові ціни й споживчі параметри. Ці методи служать важливим інструментом оцінки позиції підприємства і його продукції на ринку в зіставленні з конкурентами.
5.3 Застосування при розрахунку ціни на ВАТ "Тера" методу ФВА
Для оцінки ефективності ціноутворення на підприємчтві ВАТ "ТерА" пропонується використовувати метод функційно-вартісного аналізу.
Функціонально-вартісний аналіз