Ценообразование
Приложение Г
Себестоимость предприятия
Прибыль
Надбавка за качество, техн. уровень или экон. эффективность


Оптовая цена предприятия
Рис. 1. Состав оптовой цены предприятия [24,c.49].
Оптовая цена предприятия
Издержки снабженческо-сбытовых организаций (снабженческо-сбытовая наценка)
Налог с оборота

Оптовая цена промышленности
Рис. 2. Состав оптовой цены промышленности [24,c.50].
Оптовая цена промышленности
Издержки торговых организаций
Прибыль торговых организаций
Торговая скидка


Розничная цена

Рис. 3. Состав розничной цены [24,c.50].
Приложение А
Факторы, способствующие снижению цен
Факторы, вызывающие
рост цен


 Рост
производства
Спад
производства
Технический прогресс Нестабильность эконом. ситуации
Снижение издержек производства Монополия предприятия
Рост производительности труда Ажиотажный спрос
Конкуренция Увеличение массы денег в обращении
Снижение налогов Рост налогов, заработной платы
 Расширение
прямых связей
Увеличение
прибыли предприятия
Улучшение качества товара
Низкая эффективность использования
капитала, рабочей силы, земли
Рис. 1. Факторы, влияющие на уровень и динамику цен [30, c.63].
Приложение Д
Выбор цели

Определение
спроса
Анализ издержек
Анализ цен конкурентов
Выбор метода ценообразования
Установление окончательной цены


 обеспечение
сбыта
максимизация прибыли
удержание прибыли
различия в подходах к определению спроса
обусловливаются
типом рынка,
чувствительностью покупателей к уровню цен
 верхний
уровень цены
определяет
спрос

 нижний
– сумма постоянных
и переменных
издержек
коэффициент переменных расходов
коэффициент валовой или маржинальной прибыли
отличительные особенности, достоинства и
недостатки
товаров конкурентов,
цены на них
 три
уровня цены
– минимальный,
максимальный и оптимально возможный
методики: средние издержки плюс, ощущаемая
ценность товара и др.
на
основе изучения
всех факторов
должна
соответствовать ценовому образу фирмы
Рис. Порядок ценообразования [34, c.155].
Приложение Б
Таблица
Влияние ценовой эластичности на общую выручку [34, c.162].
| Величина К эластич-ности |
Качественное определение эластичности спроса |
Количественная характеристика эластичности спроса |
Влияние на общую на выручку (потребительские расходы) | |
| Повышение | Снижение | |||
| Еn>1 | Эластичный или относительно эластичный спрос |
Процентное изменение количества спрашиваемого товара превышает процентное Изменение цены |
Общая выручка Уменьшается |
Общая выручка Увеличивается |
| Еn=1 |
Единичная эластичность спроса |
Процентное изменение количества спрашиваемого Товара равно процентному Изменению цены |
Общая выручка Неизменная |
Общая выручка Неизменная |
|
Еn<1 |
Неэластичный или относительно неэластичный спрос |
Процентное изменение количества спрашиваемого Товара меньше Процентного Изменения цены |
Общая выручка увеличивается |
Общая выручка Уменьшается |
Приложение В
Таблица
Влияние государства на цены [20, c.394].
|
Виды цен |
Роль государства |
Формы государственного воздействия |
|
Фиксированные государственные |
Цены устанавливаются государством |
|
|
Регулируемые государством цены |
Государство устанавливает правила для предприятия, а предприятие само устанавливает цены |
|
| Свободная договорная цена |
Государство устанавливает “правила игры “ на рынке, вводя ряд запретов на недобросовестную конкуренцию |
|
Приложение Е
Цели ценовой политики:
Сохранение стабильного положения на рынке.
Максимизация прибыли.
Максимальное увеличение сбыта продукции.
Завоевание лидерства на рынке.
Принципы ценовой политики:
Достижение заданной величины прибыли на единицу вложенного капитала.
Обеспечение стабильного положения на рынке.
Активизация покупательского спроса.
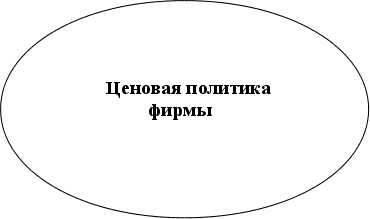
Методы реализации ценовой политики:
Обеспечение массовой цены поставки товара.
Масштабное завоевание рынка.
Выжидание ажиотажного спроса.
Снятие сливок
Формы реализации ценовой политики:
Сохранение стабильности цен.
Изменение цен.
Установление единых цен.
Применение гибких цен.
Факторы, определяющие ценовую политику:
Спрос.
Предложение.
Фискальная политика государства.
Конкуренция.
Инфляция.

Рис. Ценовая политика фирмы [20, c.380].
Приложение П
Таблица 1
Динамика затрат, произведенных организацией за 1999-2001 гг.
| Показатели | На конец 1999г | На конец 2000г | На конец 2001г |
Отклонения |
Темп роста в % | ||||
| 2000г. по срав. с 1999г | 2001г. по срав. с 2000г | 2001г. по сравн. с 1999г |
2000г. по срав. С 1999г. |
2001г. по срав. с 2000г | 2001г по сравн. с 1999г | ||||
| Материальные затраты | 45057 | 131513 | 162094 |
86456 |
30581 |
117037 |
291,89 |
123,25 |
359,75 |
| Затраты на оплату труда | 7099 | 12904 | 22770 |
5805 |
9866 |
15671 |
181,77 |
176,45 |
320,75 |
| Отчисления на социальные нужды | 2733 | 5148 | 8493 |
2415 |
3345 |
5760 |
188,36 |
164, 97 |
310,75 |
| Амортизация | 1333 | 1556 | 1664 |
223 |
108 |
331 |
116,72 |
106,9 |
124,83 |
| Прочие затраты | 8990 | 9572 | 16123 |
582 |
6551 |
7133 |
106,47 |
168,44 |
179,34 |
Таблица 2
Структура затрат ОАО “Электроагрегат” за 1999- 2001гг.
| Показатели | Удельный вес, % | ||
| 1999 год | 2000 год | 2001год | |
| Материальные затраты | 69,0931 | 81,8411 | 76,7694 |
| Затраты на оплату труда | 10,886 | 8,0302 | 10,7841 |
| Отчисления на социальные нужды | 4,1909 | 3,2036 | 4,2237 |
| Амортизация | 2,0441 | 0,9683 | 0,778 |
| Прочие затраты | 13,7858 | 5,9567 | 7,636 |
Приложение Р
Таблица
Нормативная калькуляция на июнь 2002 г.
| Наименование изделия | АД200С-Т400 1Р-Т |
| Статьи расхода | Сумма (руб.) |
| Сырье и материалы | 63288 |
| Покупные комплектующие изделия | 321243 |
| Возвратные расходы | 0 |
| Транспортно-заготовительные расходы | 19227 |
|
Итого материальных затрат |
403758 |
| Основная заработная плата производственных рабочих | 8496 |
| Отчисления на социальные нужды | 3129 |
| Накладные расходы | 70043 |
|
Итого производственная себестоимость |
485426 |
| Внепроизводственные расходы | 7280 |
|
Полная себестоимость |
492706 |
| Прибыль | 80294 |
| Цена без НДС | 573000 |
Приложение Н
Таблица
Сравнение агрегатов АД200С-Т400 1Р-Т ОАО «Электроагрегат» г. Курск и АД200С-Т400 1Р-Н г. Новосибирск
| Показатель | АД200С-Т400 1Р-Т | АД200С-Т400 1Р-Н |
Единичный показатель |
Вес. Коэффициент, рассч. Методом МАИ |
Группо- Вой Показа- Тель |
| Технические параметры: | |||||
| 1. Номинальная мощность, кВт | 200 | 200 | 1 | 0,341 | 0,341 |
| 2. Ресурс до кап. ремонта, ч. | 10000 | 8000 | 1,25 | 0,256 | 0,32 |
| 3. Гарантийная наработка, ч | 8000 | 9000 | 0,89 | 0,182 | 0,169 |
| 4. Габаритные размеры, мм | |||||
|
2900 | 3200 | 0,9 | 0,045 | 0,049 |
|
1300 | 1180 | 1,1 | 0,045 | 0,042 |
|
1670 | 1800 | 0,93 | 0,045 | 0,041 |
| 5. Масса, кг. | 3500 | 4300 | 0,81 | 0,086 | 0,07 |
| Экономические показатели: | |||||
| 1. Цена, тыс. руб. | 572,917 | 750,0 | 0,76 | 0,556 | 0,425 |
| 2. Удельный расход топлива, г/кВт*ч | 245 | 240 | 1,02 | 0,333 | 0,339 |
| 3. Удельный расход масла кВт*ч | 2,25 | 2,22 | 1,013 | 0,111 | 0,111 |
|
|
Приложение Т
Сравнение оценок по методу Черчмена-Акоффа
1. Упорядочим критерии по степени их важности: О1-цена; О2 - ресурс до капремонта; О3 - гарантийная наработка; О4 - удельный расход топлива; О5 -удельный расход масла; О6 - масса.
2. Присвоим значение 1 наиболее важному результату и некоторые другие
значения остальным результатам. Обозначим эти величины символами V1, V2,V3,V4, V5,V6. V1=1, V2=0,7, V3=0,6, V4=0,5,V5=0,4,V6=0,3
3. Сравним О1 с О2+О3+О4+О5+О6.
3.1.Результат О1 менее предпочтителен чем О2+О3+О4+О5+О6, поэтому V1< V2+V3+V4+V5+V6.
3.2. О1 менее предпочтителен, чем О2+О3+О4+О5, поэтому V1V2+V3+ V4+V5.
3.3. О1 менее предпочтителен, чем О2+О3+О4, поэтому V1V2+V3+V4.