Ценообразование
2.3. Методы ценообразования на продукцию предприятия
Каждый товар имеет цену, но далеко не каждое предприятие в состоянии самостоятельно установить цену, по которой оно хочет продавать свой товар. Если товары не дифференцированы, а конкуренты многочисленны, предприятие не обладает рыночной силой и должно принять цену, задаваемую рынком. В зависимости от особенностей товара, размеров и финансовой мощи фирмы-продавца, целей, которые она ставит, для расчета цены могут быть использованы различные методы [2, c.42].
Наиболее распространенными являются следующие методы установления цен товаров:
на основе издержек производства;
по доходу на капитал;
с ориентацией на спрос;
по уровню текущих цен.
Установление уровня цен в условиях рынка состоит в нахождении такой цены, которая представляла бы собой оптимальный баланс между тем, что хотел бы заплатить за этот товар покупатель, и издержками фирмы при его изготовлении. Поэтому определение цены должно основываться в первую очередь на факторах, относящихся к спросу, то есть на оценке того, сколько покупатель может и хочет заплатить за предлагаемый ему товар. Значение издержек при установлении цен не должно преувеличиваться. На практике, как правило, фирма в первую очередь пытается установить, за какую цену она могла бы продать свой товар на рынке исходя из характера спроса, конкуренции, качества товара, а затем уже определять свои производственные, коммерческие и административные затраты, соответствующие такой цене и изменяющиеся в зависимости от конъюнктуры рынка [30, c.239].
Методы, основанные за затратном подходе можно разделить на следующие группы:
метод полных затрат;
метод минимальных затрат;
метод усредненных затрат;
метод стандартных издержек производства
метод целевого ценообразования [35, c.343].
Суть метода, основанного на определении полных издержек, состоит в суммировании совокупных издержек [переменные (прямые) плюс постоянные (накладные) издержки] и прибыли, которую фирма рассчитывает получить.
Главное преимущество данного метода — его простота и удобство, однако он имеет два больших недостатка:
При установлении цены не принимаются во внимание имеющийся спрос на товар, конкуренция на рынке, поэтому возможна ситуация, когда товар при данной цене не будет пользоваться спросом, а продукция конкурентов может быть лучше по качеству и более известна покупателю благодаря рекламе.
Любой метод отнесения на себестоимость товара постоянных накладных расходов (например, арендной платы), которые являются расходами по управлению предприятием, а не расходами для производства данного товара, является условным. Он искажает подлинный вклад продукта в доход предприятия [9,c.436].
Метод определения цены этим методом имеет вид:
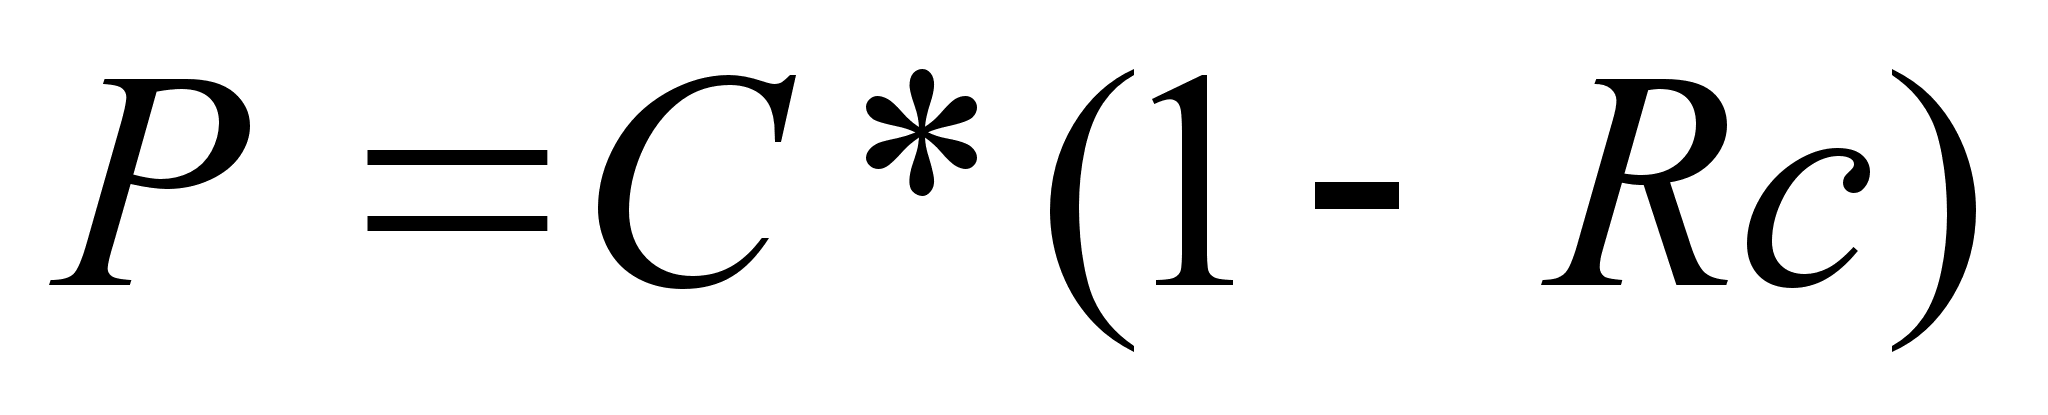 ,
(17)
где Р - цена изделия;
С – издержки производства;
Rс – рентабельность продукции к затратам, % [19, c.412].
Метод минимальных затрат предполагает установление цены на минимальном уровне, достаточном для покрытия расходов на производство конкретной продукции, а не посредством подсчета совокупных издержек, включающих постоянные и переменные затраты на производство и сбыт. Предельные издержки обычно определяются на уровне, при котором можно было бы только окупить сумму минимальных затрат. Продажа товара по цене, подсчитанной по такому методу, эффективна в стадии насыщения, когда нет роста продаж, и фирма ставит своей целью сохранить объем сбыта на определенном уровне. Подобная политика ценообразования рациональна также при проведении кампании по внедрению нового товара на рынок, когда следует ожидать значительного увеличения объемов продаж указанного товара в результате его предложения по низким ценам [26, c.123].
Метод «усредненных затрат» заключается в том, что при установлении цены в калькуляцию включаются не полные, а средние затраты на производство единицы продукции. Усредненные затраты чаще всего определяются за период экономического цикла. Величина усредненных затрат будет тем меньше, чем больше объем выпускаемой продукции, поскольку средние постоянные затраты находятся в обратной зависимости от объема производства.
При методе «стандартных издержек производства» затраты рассчитываются до начала процесса производства. Калькулирование себестоимости производится на основе установленных нормативов затрат сырья, топлива, материалов, амортизации. Весь расчет ведется применительно к стандартному, или нормальному, объему загрузки производственных мощностей (обычно 85 - 90%).
На основе метода целевого ценообразования рассчитывается себестоимость на единицу продукции с учетом объема продаж, который обеспечивает получение намеченной прибыли. Если себестоимость трансформируется из-за уменьшения или увеличения загрузки производственных мощностей и объемов сбыта, используют показатели степени загрузки производственных мощностей с учетом влияния конъюнктуры и других факторов, после чего определяют цену продажи на единицу продукции, которая при этих условиях обеспечила бы целевую прибыль. Но при таком методе цена подсчитывается исходя из интересов продавца и не принимает во внимание отношение покупателя к рассчитываемой цене. Отсюда указанный метод нуждается в определенной корректировке, чтобы учесть, будут ли предполагаемые покупатели приобретать данный товар по расчетной цене или нет.
Метод определения цены продажи на основе анализа максимального пика убытков и прибылей позволяет определить объем производства и продаж, соответствующий тому случаю, когда общая сумма прибылей и общая сумма затрат равны между собой. Данный способ применяется, когда целью фирмы является выявление цены, обеспечивающей возможность получить максимальную прибыль [26, c.127].
Определение цены с ориентацией на конкуренцию. Когда фирма занимает монопольную позицию на рынке, она способна получить наибольшую прибыль. Но в условиях зрелости рынка появляется много фирм, активно внедряющихся на него и развивающих конкуренцию за счет осуществления стратегии дифференциации и диверсификации. В подобных условиях при определении цены продажи эффективен метод, учитывающий конкурентное положение фирмы и данного товара или услуги, а также всю конкурентную ситуацию на рынке. В этом случае цену на продаваемые товары и услуги определяют посредством анализа и сравнения возможностей товаров данной фирмы в сравнении с фирмами-конкурентами на конкретном рынке, а также через анализ и сравнение сложившихся на рынке цен. Здесь применяют метод формирования цены за счет следования за ценами фирмы-лидера на данном рынке; метод определения престижных цен и состязательный метод определения цен [28, c.240].
Установление престижных цен. В последнее время характерно расширение ассортимента престижных товаров. Они обладают люксовым уровнем качества. Если такого рода товары будут продаваться по низким ценам, то они станут легкодоступными и потеряют свою главную привлекательность для рынка престижных покупателей. Вместе с тем реально ожидать существенного увеличения объемов продаж при сбыте престижных товаров по высоким ценам, но чуть ниже уровня, сложившегося на рынке. В отношении таких товаров целесообразно устанавливать цены повыше. Это будет служить мощным стимулом для покупателей, рассчитывающих на демонстрационный эффект приобретаемого товара, и послужит основой еще более высокого уровня продаж [26, c.124].
Рыночные методы ценообразования
а) метод потребительской оценки (ориентация на спрос). Данный метол тесно связан с дифференциацией товара и дифференциацией рынка. Дает возможность осуществлять стратегию высоких цен.
б) метод следования за лидером (ориентация на конкуренцию). При данном методе производитель руководствуется ценами конкурента, а учет собственных издержек и спроса играет здесь подчиненную роль. Производитель устанавливает цену чуть выше или чуть ниже, чем у ближайшего конкурента. Это возможно лишь на рынке с однородной продукцией. Опираясь на этот метод, фирма избавляется от риска, связанного с установлением собственной цены и адаптацией се на рынке.
в) метод “запечатанного конверта» или тендерного ценообразования.
Используется в тех случаях, когда несколько компаний ведут серьезную конкуренцию за получение определенного контракта. Выигрывает тот, чья цена предложения обеспечивает продавцу максимальную прибыль [14, c.37].
г) метод определения цен, ориентированный на нахождение равновесия между издержками производства и состоянием рынка.
Параметрические методы
Фирмы часто испытывают необходимость в проектировании и освоении производства такой продукции, которая не заменяет ранее освоенную, а дополняет или расширяет уже существующий параметрический ряд изделий.
Под параметрическим рядом понимается совокупность конструктивно и (или) технологически однородных изделий, предназначенных для выполнения одних и тех же функций и отличающихся друг от друга значениями oсновных технико-экономических параметров в соответствии с выполняемыми производственными операциями
В число параметрических методов ценообразования входит метод удельных показателей, используемый для обоснования цен на несложные изделия, входящие в небольшие группы, характеризующиеся наличием одного основного параметра. К таким параметрам относятся производительность, мощность, содержание полезных компонентов, емкость и др. Эти показатели характеризуют основные потребительские свойства продукции и определяют общий уровень ее себестоимости и цены. Удельные показатели показывают, какова цена единицы основного технико-экономического параметра Цу, и определяются по следующей формуле:
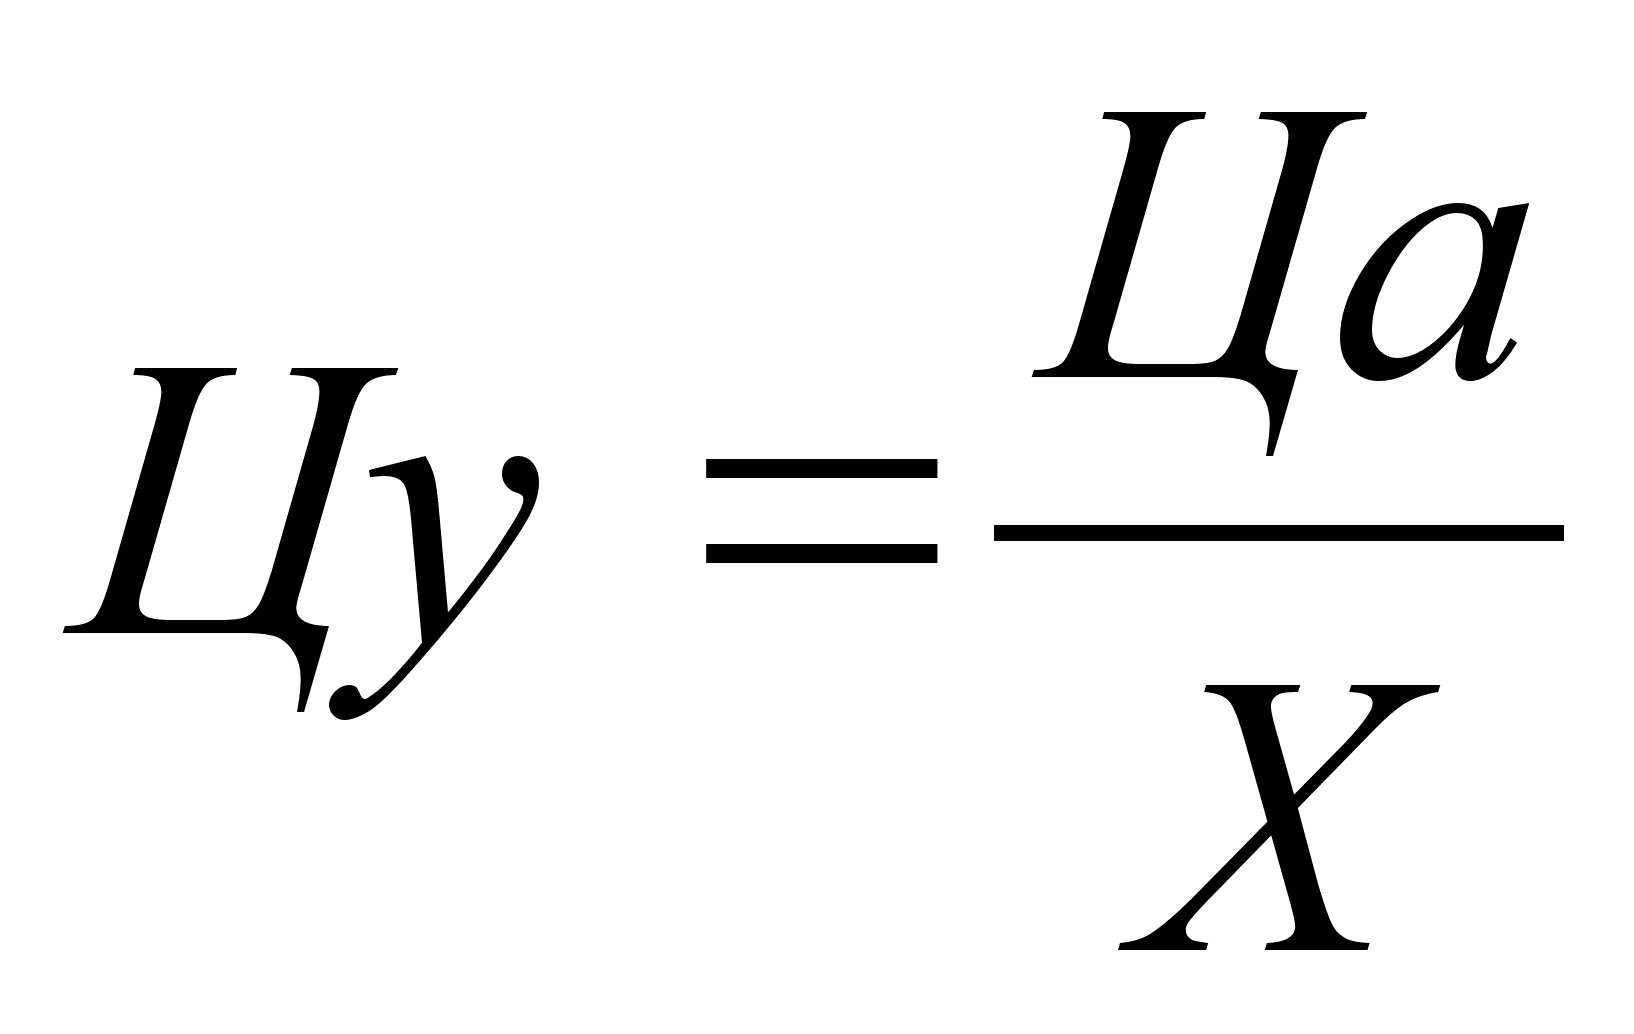 ,
(18)
где
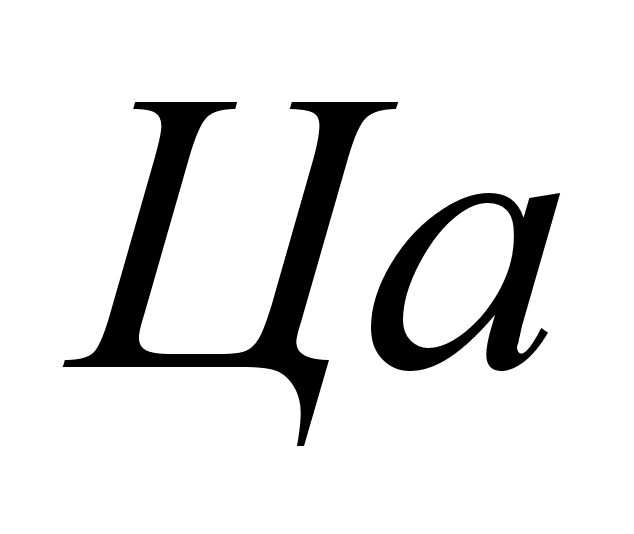 — абсолютная
величина (уровень)
цены;
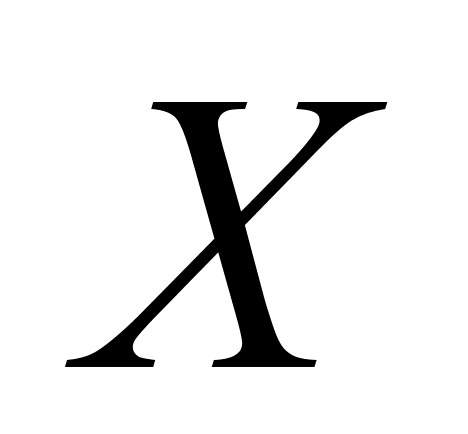 —
значение основного
параметра.
Зная величину удельного показателя, можно определить цену нового изделия по формуле
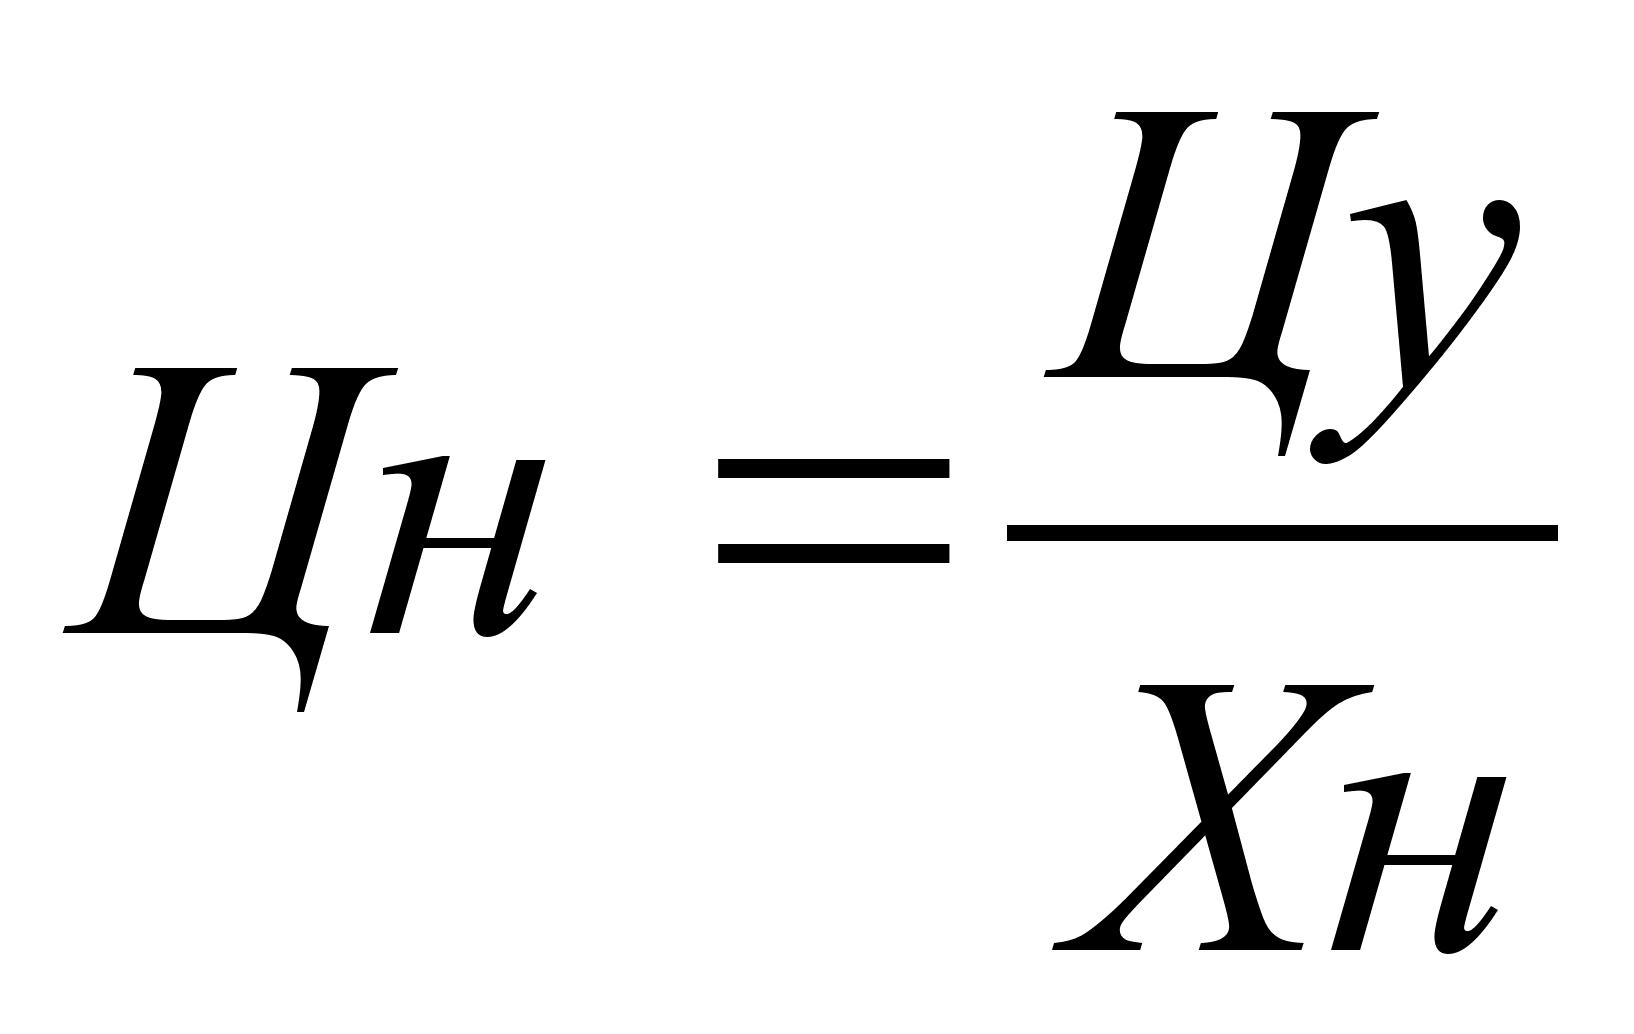 ,
(19)
где
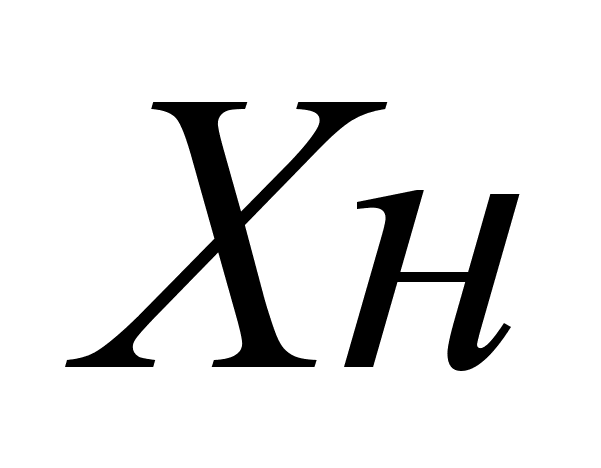 —
значение
основного
параметра
нового изделия.
Недостатком метода удельных показателей является то, что он учитывает только один (пусть даже главный) параметр. Основная же масса продукции, особенно современные сложные виды продукции, характеризуется комплексом технико-экономических параметров. Поэтому расчет цены по одному параметру недостаточен для экономической оценки большинства видов продукции [17, c.61].
Метод регрессионного анализа применяется для определения зависимости изменения цены от изменения технико-экономических параметров продукции, относящейся к данному ряду, построения и выравнивания ценностных соотношений.
Ц=f(Х1,Х2,...,Хn), (20)
где X1, Х2,... , Xn, — параметры изделия.
При этом могут быть получены различные уравнения регрессии: линейное, степенное, параболическое и т. д.
Метод балловой оценки заключается в оценке каждого в отдельности технико-экономического параметра определенным количеством баллов, суммирование которых дает комплексную оценку потребительских свойств продукции. Цена продукции определяется путем умножения суммы баллов на стоимостную оценку одного балла или путем произведения цены базисной продукции на соотношение сумм баллов новой и базисной продукции:
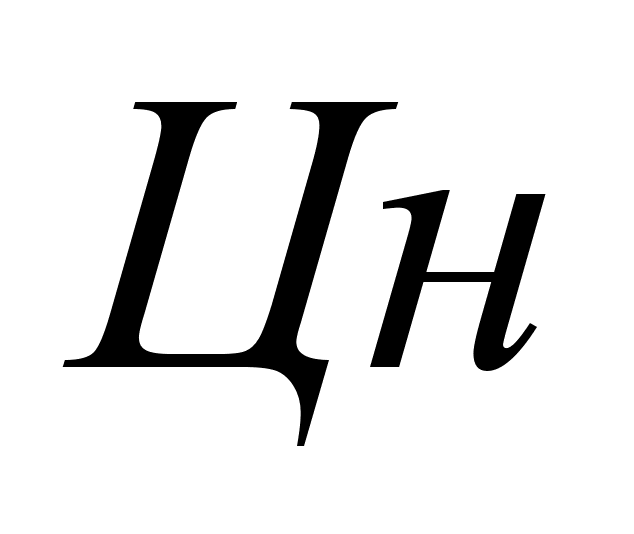 =
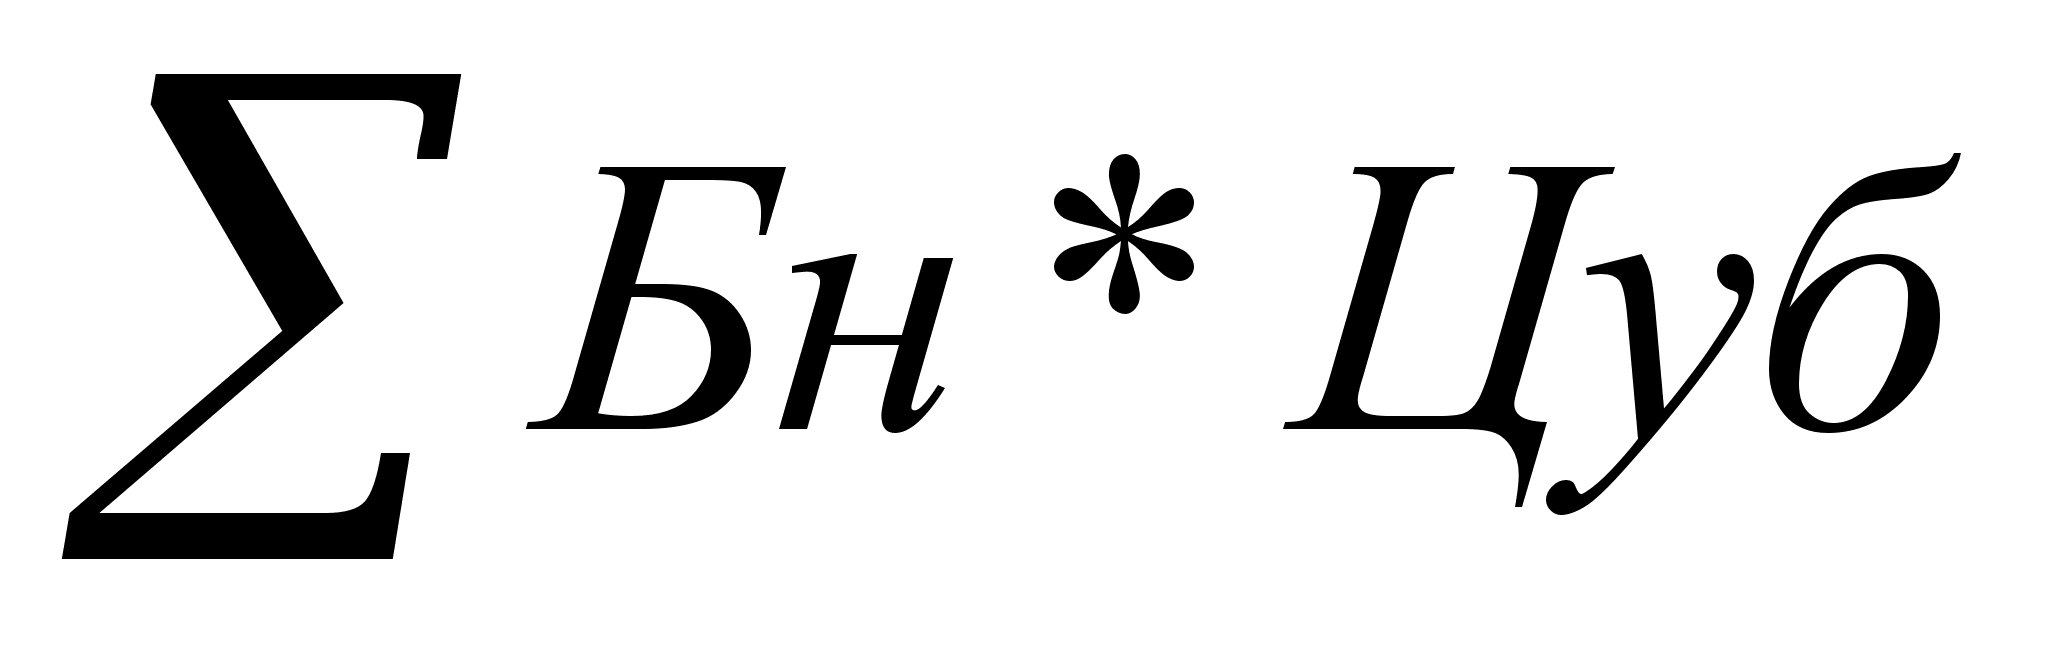 (21)
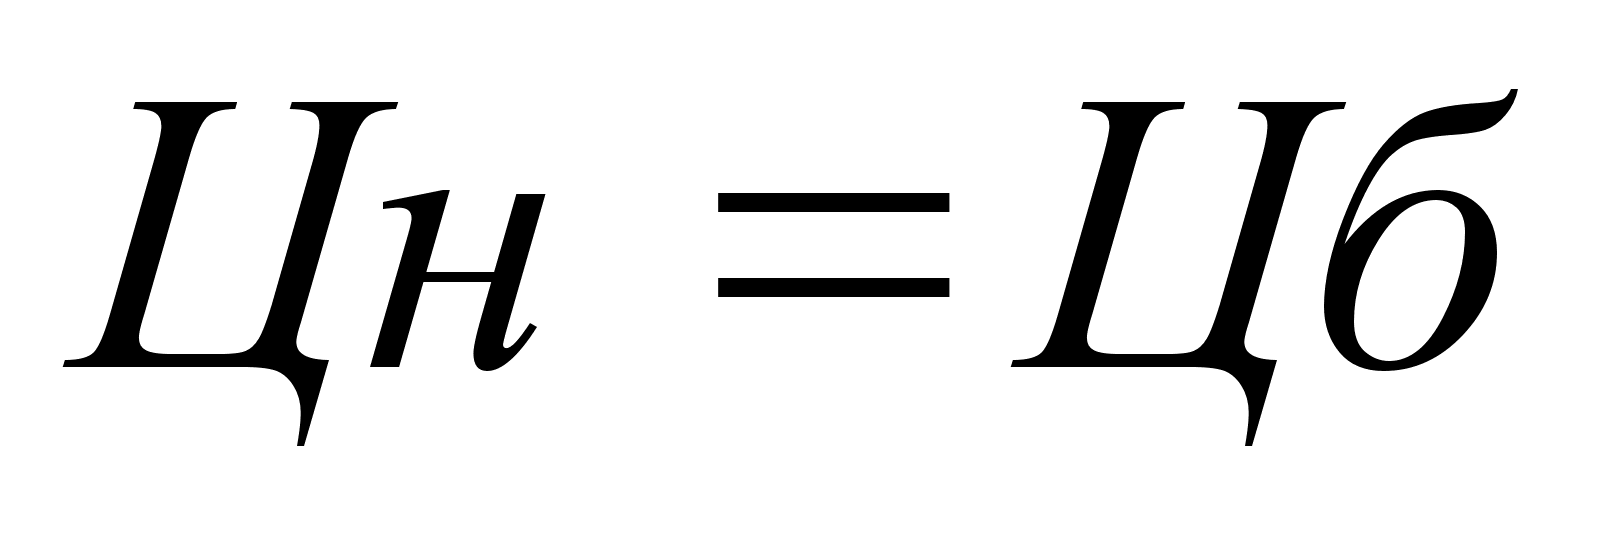 *
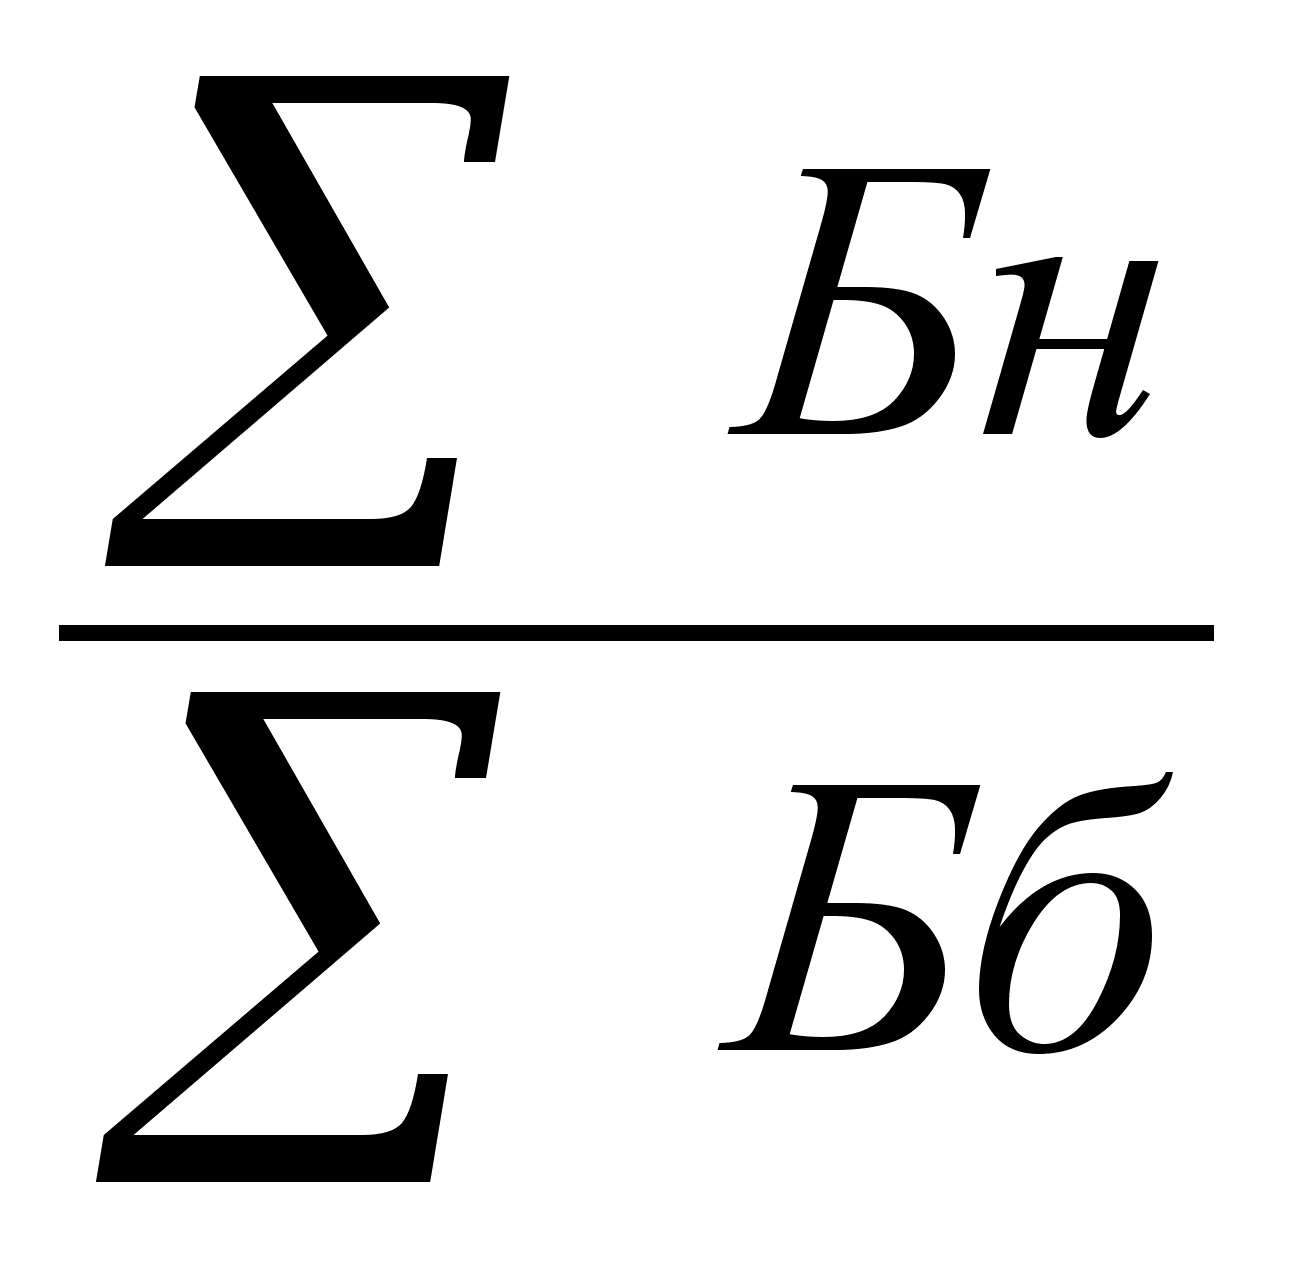 ,
(22)
где
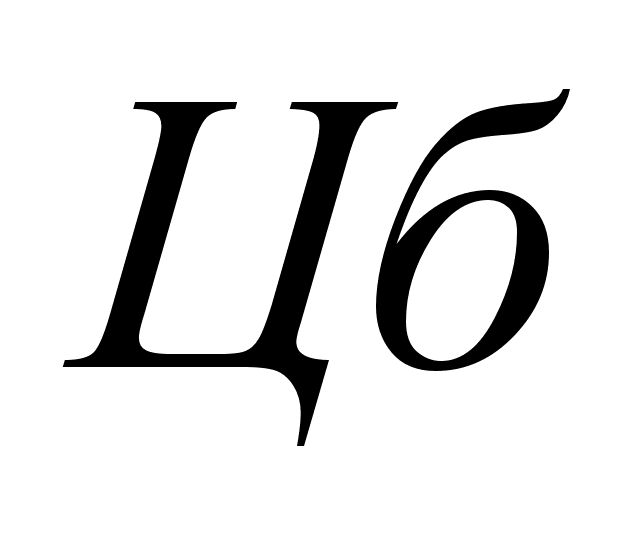 —
цена базового
изделия-эталона;-
цена одного
балла;
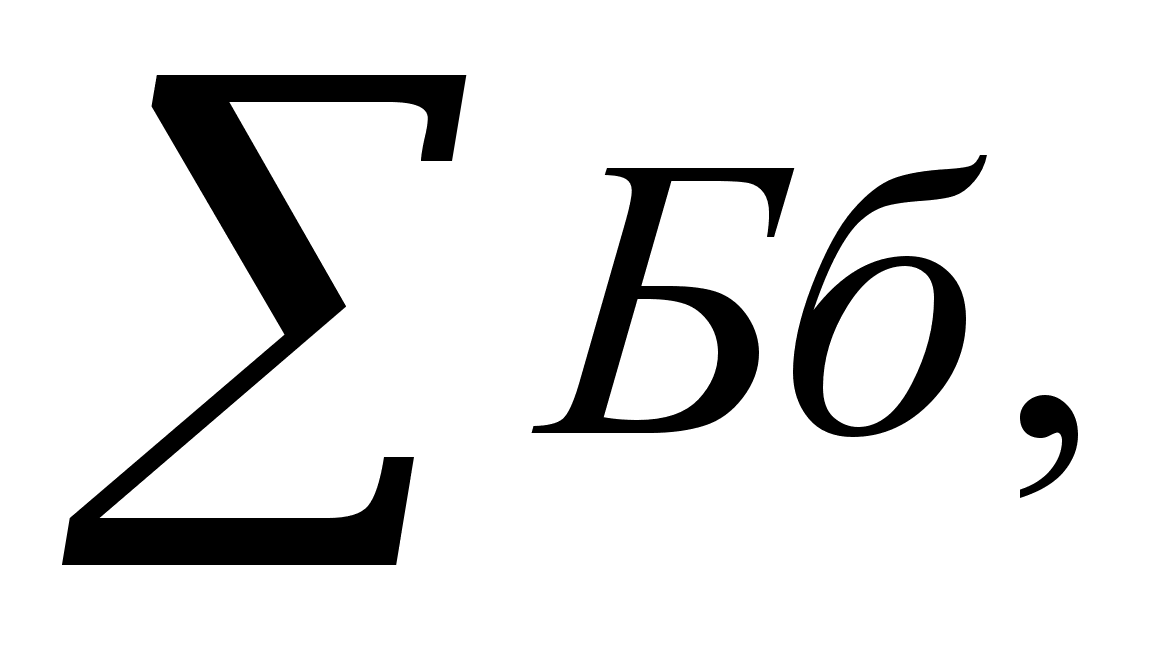
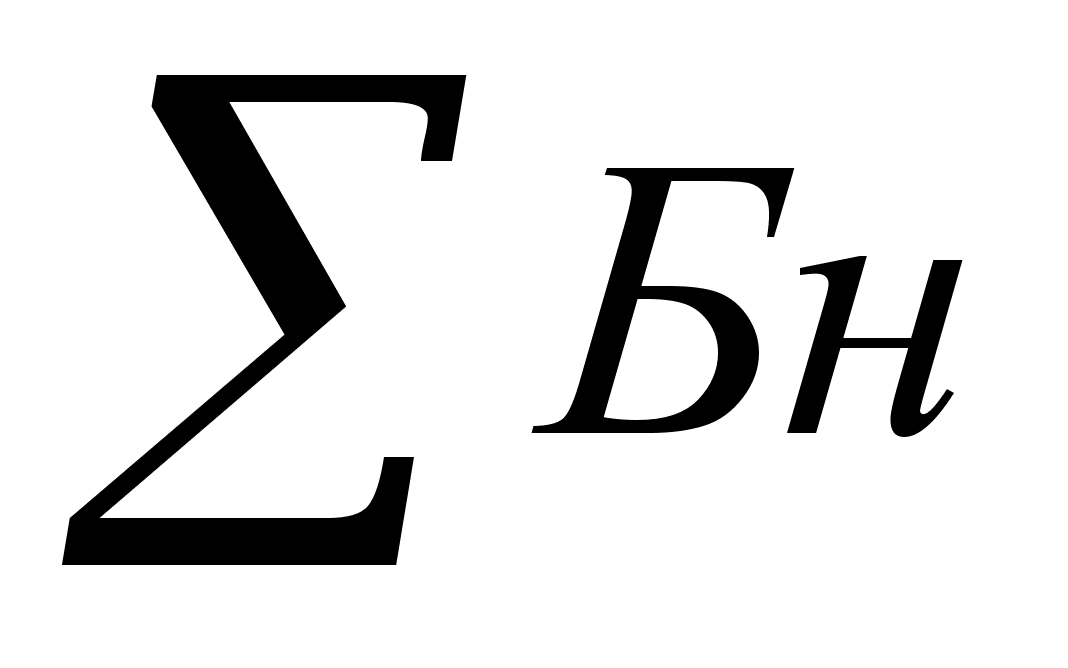 -
сумма баллов
соответственно
по новой и базисной
продукции.
Агрегатный метод заключается в суммировании цен отдельных конструктивных частей изделий, входящих в параметрический ряд, с добавлением стоимости оригинальных узлов, затрат на сборку и нормативной прибыли [7, c.98].
Таким образом, можно сделать следующий вывод. Наиболее гибкий и значимый инструмент коммерческой политики предприятия – цена, уровень которой по-разному влияет на все основные показатели, характеризующие количественные и качественные результаты деятельности предприятия (прибыль, рентабельность, оборот, занимаемую долю рынка, имидж и т.д.).
Правильная методика установления цены, разумная ценовая тактика, последовательная реализация глубоко обоснованной ценовой стратегии составляют необходимые компоненты успешной деятельности любого коммерческого предприятия в жестких условиях рыночных отношений.
3. Совершенствование процесса установления цен на продукцию
на предприятии ОАО «Электроагрегат”
3.1. Анализ финансово-хозяйственной деятельности предприятия
ОАО “ Электроагрегат” является крупнейшим в России производителем автономных источников электропитания. На нем могут выпускаться более 140 наименований изделий: передвижные бензиновые и дизельные электроагрегаты и электростанции различного исполнения, а также разработанные на предприятии безщеточные генераторы, технические характеристики которых существенно превосходят отечественные аналоги и отвечают современным требованиям мировых стандартов.
Производимая на предприятии продукция получила признание в Алжире, Китае, Иране, Египте и других странах. Ее уровень отмечен “Золотой звездой”, «Арка Европы Интернешнл” за совершенство образа фирмы в глазах потребителей и качество, “Золотым глобусом” за большой вклад в развитие экономики страны и интеграцию в мировую экономику при конкурентоспособной продукции, 7-м Международным Европейским призом за качество.
На рынке автономных источников энергоснабжения основными потребителями ОАО «Электроагрегат» являются предприятия, объекты которых расположены вне зоны централизованного электроснабжения, а также предприятия, которым необходимы резервные источники энергоснабжения. В первую очередь, по отраслевому характеру к ним относятся организации нефте и газодобычи, нефтепереработки, машиностроения, строительства, геологии, сельского хозяйства. К основным из них можно отнести следующие организации: “Роснефть”, “Сургутнефтегаз”, “Севергеофизика”, “Межрегионгаз”, “Татнефть” и другие.
Финансовое состояние любого предприятия является важнейшей характеристикой его деловой активности и надежности.
Финансовый и ценовой механизмы тесно связаны между собой, так как все экономические, финансовые отношения основаны на использовании цен и их составляющих, и от того, как и насколько достоверно определяются и исчисляются эти финансовые категории будет зависеть и правильность определения цены.
Руководителю предприятия приходится принимать множество разнообразных управленческих решений. Каждое принимаемое решение, касающееся цены, объема и структуры реализации продукции в конечном итоге сказывается на финансовых результатах деятельности предприятия.
Финансовое состояние предприятия во многом определяется имеющимися в его распоряжении имуществом (то есть активами) и источниками его финансирования (то есть пассивами). Для того, чтобы проанализировать финансово-хозяйственную деятельность организации необходимо провести сравнительный анализ.
Основными задачами сравнительного анализа баланса является оценка эффективности деятельности предприятия, определение степени его финансовой устойчивости, уровня доходности капитала, ликвидности баланса, состояния деловой активности. Результаты сравнительного анализа баланса ОАО “Электроагрегат” представлены в Прил. И, табл. 1, 2. Период анализа 1999 г. –2001г.
Как показывает анализ структуры активов общая сумма имущества предприятия к концу отчетного периода (2001г.) по сравнению с 1999 годом увеличилась на 37091тыс. руб. или на 135,59 %. Рост имущества был вызван увеличением как внеоборотных, так и оборотных активов, причем последние увеличились более значительно.
Так, если в 1999 году структура активов характеризовалась некоторым превышением имущества длительного пользования (55,6%), то к 2001 году удельный вес долгосрочных активов сократился до 42,27%. Соответственно возрос объем оборотных средств, доля которых с 44,3% поднялась до 57,7%.
Прирост оборотных активов был связан, в первую очередь, с увеличением производственных запасов на 40736 тыс. руб., готовой продукции на 20337 тыс. руб.
Таким образом, изменения в составе оборотных средств характеризуются значительным ростом материально-производственных запасов, доля которых к концу 2002 года повысилась на 37,26%.
Незавершенное производство увеличилось на 6140 тыс.руб., в том числе за счет материалов и комплектации, за счет роста заработной платы и накладных расходов.
Доля дебиторской задолженности (краткосрочной) в оборотных активах снизилась с 50% (1999 год) до 16 % (2001год). Объемы дебиторской задолженности снизились на 10630 тыс. руб. (23589 до 12959), что является позитивным изменением и может свидетельствовать об улучшении ситуации с оплатой продукции предприятия и о выборе разумной политики продаж и предоставлении потребительского кредита покупателям. Сопоставление сумм дебиторской и кредиторской задолженности показывает, что предприятие за период имело пассивное сальдо задолженности, то есть кредиторская превышала дебиторскую на 21134 тыс. руб.
Стоимость внеоборотных активов выросла на 1781 тыс. руб., темп прироста составляет 103 %. Рост этой статьи был вызван увеличением стоимости незавершенного строительства к концу отчетного периода. Это благоприятная тенденция, которая свидетельствует о том, что предприятие расширяет свою производственную базу.
Нематериальные активы увеличились на 112 тыс.руб. или на 343,5%. Основные средства уменьшились на 1925 т.р. за счет начисленного износа и передачи пионерского лагеря в муниципальную собственность.
В 2001 год по сравнению с 1999 г. произошло увеличение краткосрочных финансовых вложений на 920 тыс. руб. с 80 до 1270 тыс.руб. (за счет приобретения векселей и оформления соглашений о взаимозачетах) и увеличение остатков денежных средств на расчетном счете с 597 до 2431 т.р. или 4 раза.
Формирование имущества предприятия может осуществляться как за счет собственных средств, так и за счет заемных средств, значения которых отображаются в пассиве баланса.
Анализ пассивной части баланса показывает, что дополнительный приток средств в 2001 году по сравнению с 1999 годом в размере 37091 тыс. руб. был вызван ростом как собственных (на 16104 тыс. руб.), так и заемных средств (на 20,987 тыс. руб.). Иными словами, увеличение объемов финансирования деятельности предприятия было обеспечено на 53,2% собственным и 46,8 % заемным капиталом.
Хотя доля собственного капитала в источниках финансирования снизилась на конец отчетного периода по сравнению с 1999 годом с 56,66% до 53,2 %, тем не менее в абсолютном выражении наблюдается рост данного показателя, что свидетельствует о финансовой независимости предприятия. Прирост данной статьи баланса произошел за счет увеличения добавочного капитала на 1736 тыс руб. (30252 до 31988), резервов на 710 тыс. руб.
У организации на период 2001 года по сравнению с 1999 годом отсутствуют долгосрочные пассивы, с одной стороны – это неблагоприятный момент, так как снижается возможность капитальных вложений, с другой стороны у предприятия достаточно собственных средств для подобных вложений.
Краткосрочные пассивы предприятия к концу отчетного периода увеличились, что является неблагоприятным моментом, поскольку краткосрочные кредиты являются наиболее дорогостоящим источником финансирования.
Весь заемный капитал предприятия представлен в основном краткосрочными кредитами, которые к концу отчетного периода увеличились на 21301 т.р. и их доля в источниках финансирования достигает почти 21,25 %.
Одной из важнейших составных частей финансового анализа выступает анализ формирования прибыли. Прибыль обеспечивает предприятию возможности самофинансирования, удовлетворение материальных и социальных потребностей собственника капитала и работников предприятия. Финансовый результат работы предприятия, то есть прибыль или убыток отражаются по строке 140 формы №2 “ Отчета о прибылях и убытках”. Анализ финансовых результатов предприятия заключается в оценке динамики показателей чистой, балансовой прибыли за отчетный период. При этом сравниваются основные финансовые показатели за прошлый и отчетный периоды, рассчитываются отклонения от базовой величины показателя и вычисляются причины снижения или увеличения. Для обеспечения сопоставимости абсолютные показатели пересчитываются в относительные (в % к выручке от реализации). Результаты анализа “Отчета о прибылях и убытках“ представлены в Прилож. К, табл.1,2 .
На основе данных приведенных в таблице можно сделать следующие основные выводы.
Выручка от продажи продукции за отчетный год по сравнению с предыдущими годами увеличивается на 322,03 %, что является благоприятной тенденцией деятельности предприятия, то есть эффективно осуществляется сбыт произведенной продукции.
Происходит увеличение себестоимости проданной продукции, что с одной стороны является неблагоприятной тенденцией, а с другой - это свидетельствует об освоении новых технологий, завоевании продукцией более широкой доли рынка. Как следствие этого, эффективность основной деятельности предприятия повысилась под влиянием опережающего темпа увеличения выручки по отношению к темпу роста себестоимости реализованной продукции.
Увеличение коммерческих расходов с одной стороны способствует увеличению продукции, а с другой – позволяет более эффективно осуществлять сбыт продукции, и одним из результатов этого является рост прибыли от продаж.
В конце 2001 года в структуре совокупных доходов, полученных от осуществления всех видов деятельности предприятия, наибольший удельный вес приходился на доходы от основной деятельности.
В начале анализируемого периода (1999 год) предприятие имело прибыль от основной деятельности в размере 6160 тыс. руб. Результат от прочих видов деятельности при этом составил 482 тыс.