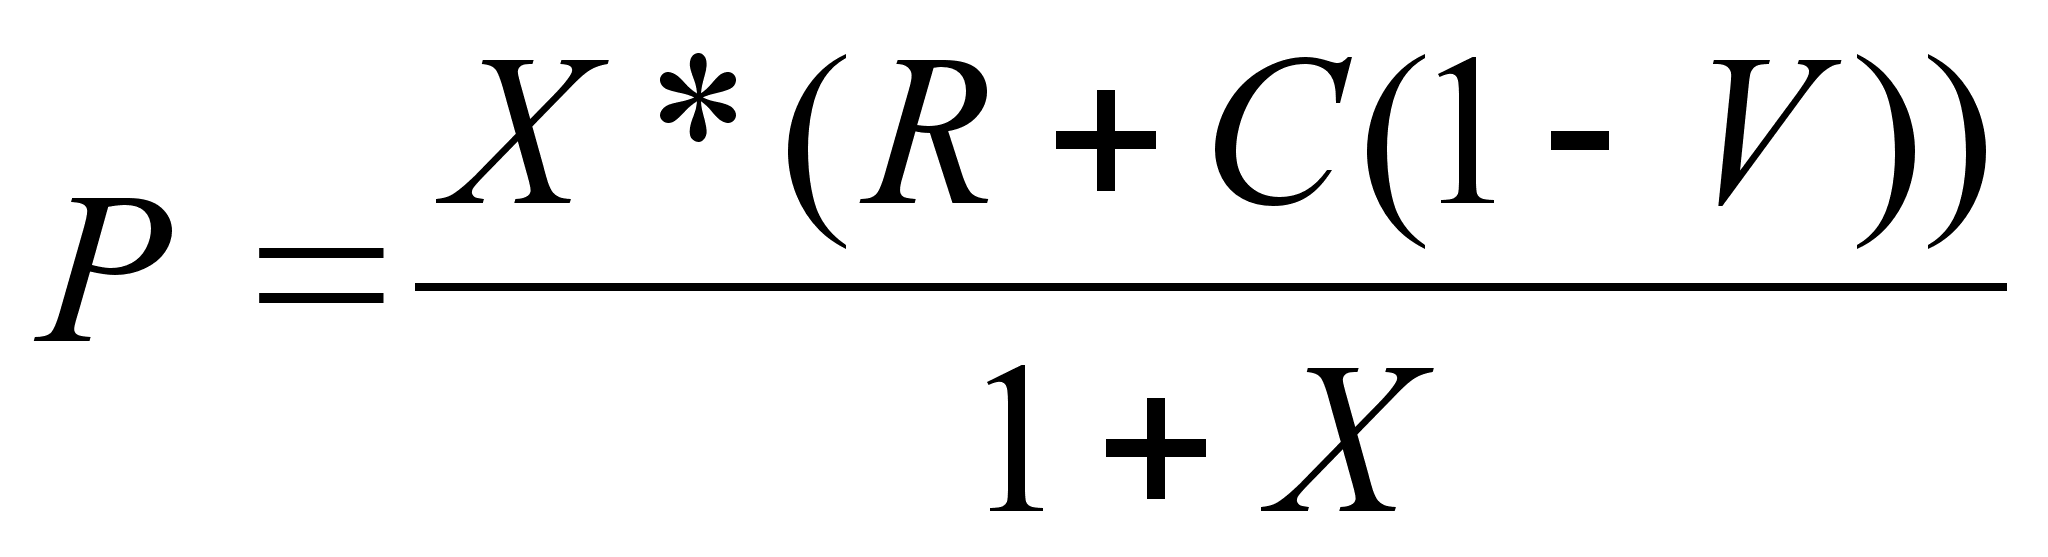Ценообразование
От осуществления всех видов деятельности в конца анализируемого периода предприятие получило прибыль в размере 29702 тыс. руб., что на 590,84 % больше прибыли в 1999 году, составившей 5027 тыс.руб. Наличие в анализируемом году у предприятия чистой прибыли свидетельствует об имеющемся источнике пополнения оборотных средств.
Важнейшим показателем, отражающим конечные финансовые результаты деятельности предприятия, является рентабельность. Исходя из состава имущества предприятия, в которое вкладываются капиталы, и проводимых предпринимателем хозяйственных и финансовых операций целесообразно провести анализ рентабельности с помощью системы показателей. Анализ системы показателей рентабельности представлен в Прилож. Л, табл.1.
Происходит увеличение показателя рентабельности активов в каждом последующем году по сравнению с предыдущим, эффективность использования всего имущества предприятия возрастает и, следовательно, увеличивается уровень конкурентоспособности предприятия.
Осуществляется рост рентабельности собственного капитала, что является достаточно благоприятной тенденцией вследствие роста рентабельности активов. На этот показатель ориентируются акционеры, инвесторы, его значение оказывает влияние на котировки акций на фондовой бирже.
В течение 3-х лет на предприятии наблюдается рост рентабельности продаж, что является результатом роста цен на продукцию при постоянных затратах или ростом затрат при постоянных ценах. На рентабельность продаж оказывают влияние такие факторы как: уровень цен; индивидуальная рентабельность продаж отдельных видов изделий; структура реализованных товаров и значения себестоимости. Правильная методика установления цены, разумная ценовая тактика, последовательная реализация глубоко обоснованной ценовой стратегии составляют необходимые компоненты успешной деятельности предприятия и во многом определяют показатели финансовой эффективности деятельности организации.
Улучшение показателей эффективности финансовой деятельности в целом по всему предприятию обеспечиваются за счет улучшения показателей по отдельным видам изделий. К примеру, увеличение роста рентабельности продаж обеспечивается за счет роста доли продукции с высокой индивидуальной рентабельностью. Поэтому для того, чтобы улучшить финансовое состояние предприятия в целом, необходимо достичь улучшения показателей по отдельным видам изделия.
Наибольшую долю прибыли среди выпускаемых ОАО “Элетроагрегатом” изделий предприятие получает при продаже изделия АД200С-Т400, что свидетельствует о высоком уровне спроса на данный вид изделия, а это, в свою очередь, позволяет предприятию получать достаточный уровень прибыли для его дальнейшего развития. Объем продаж данного вида изделия представлен в Прил. М.
С течением времени под воздействием различных факторов происходит изменение цен на изделия предприятия. Основными причинами динамики цен на продукцию являются: изменение конструкции изделия, увеличение стоимости материалов, комплектующих, полуфабрикатов, замена дешевых комплектующих более дорогостоящими, увеличение транспортных расходов и т.д. Динамика изменения цены по различным видам изделий приведена в табл. 1
Таблица 1
Динамика изменения цены по различным видам изделия
| Изделия | Цены на изделия на определенную дату | ||||||||
| 20.01.99 | 6.09.99 | 12.10.99 | 01.01.00 | 01.02.00 | 01.11.00 | 1.02.01 | 1.10.01 | 01.04.02 | |
| АД100 | 140134 | 203754 | 218729 | 242900 | 315718 | 315719 | 315718 | 315718 | 315718 |
| АД200Т | 392544 | 497456 | 510307 | 510307 | 526000 | 534000 | 534000 | 534000 | 534000 |
| АД200Б | 316008 | 410810 | 410810 | 410810 | 534054 | 534054 | 534054 | 751516 | 751516 |
| ЭД 100 | 191291 | 265420 | 276372 | 363098 | 394028 | 394028 | 436930 | 436930 | 436930 |
АД200С-Т400 представляет собой стационарный электроагрегат, предназначенный и для основного и для резервного электроснабжения промышленных сельскохозяйственных, культурно-бытовых и других объектов. Он находит применение во всех отраслях народного хозяйства, занимает наибольшую долю в объеме продаж среди перечисленных выше изделий Все названные аргументы служат основанием для выбора данного агрегата в качестве объекта, необходимого для проведения исследования.
3.2. Формирование конкурентоспособной рыночной цены изделия
Ценовая политика предприятия — понятие многоплановое. Организация не просто устанавливает ту или иную цену, она создает свою систему ценообразования, охватывающую весь ассортимент выпускаемой продукции и учитывающую различия в издержках производства и сбыта для отдельных категорий потребителей, для разных географических регионов, специфику в уровнях спроса, сезонность потребления товара и многие другие факторы.
В условиях рынка деятельность коммерческих предприятий и организаций осуществляется на основе конкурентных отношений. Каждое рыночное предприятие должно разработать определенную стратегию поведения на рынке, чтобы обладать необходимым набором конкурентных преимуществ и тем самым повышать свою конкурентоспособность.
Основу конкурентоспособности товара составляют его технический (качественный) уровень и размер цены. Из нескольких конкурирующих между собой аналогичных товаров наиболее конкурентоспособным является тот товар, у которого технический уровень выше, чем у других, а цена определена в соответствии с его преимуществами по техническим параметрам. В условиях острой конкуренции производители таких товаров часто устанавливают цену на меньшем уровне, чем это позволяет качественный уровень товара, с целью проникновения на рынок, завоевания его большей доли, создание ценовой репутации для данного товара.
ОАО “Электроагрегат”, исходя из поставленных задач по уровню прибыли, объему продаж, определил цену на электрический агрегат АД 200С-Т400 с 1.11.02. в размере 572917 руб (для расчета будет использоваться величина 573000 руб.).
Показатель рентабельности продаж при данном уровне цен будет равняться 14% , то есть 14% составляет доля прибыли от полученной выручки; а рентабельность продукции 16,2%.
Для того оценить целесообразность принимаемого решения в сложившихся на предприятии условиях, необходимо провести оценку методики формирования цены с учетом основных стадий процесса ценообразования.
В первую очередь, предприятию необходимо произвести оценку конкурентоспособности, прочности позиций агрегата АД200С-Т400 на рынке в сравнении с аналогами товаров конкурентов, с целью формирования конкурентной рыночной цены изделия.
Для этого необходимо сопоставить технические и экономические параметры анализируемого изделия и товаров-конкурентов и сравнить полученные результаты.
В качестве важнейших технических и экономических параметров электрических агрегатов были выбраны следующие: номинальная мощность; ресурс до капремонта; гарантийная наработка; габаритные размеры: длина, ширина, высота; масса; цена; удельный расход топлива; удельный расход масла.
Перечисленные выше параметры представляют собой важнейшие экономические и технические данные и характеристики исследуемого изделия.
Основными крупнейшими конкурентами ОАО “Электроагрегат” по данному виду изделия являются Барнаултрансмаш и ОАО “Электроагрегат” г. Новосибирск.
Для оценки конкурентоспособности продукции рассчитываются единичные, групповые и интегральные показатели конкурентоспособности изделия по формулам:
q=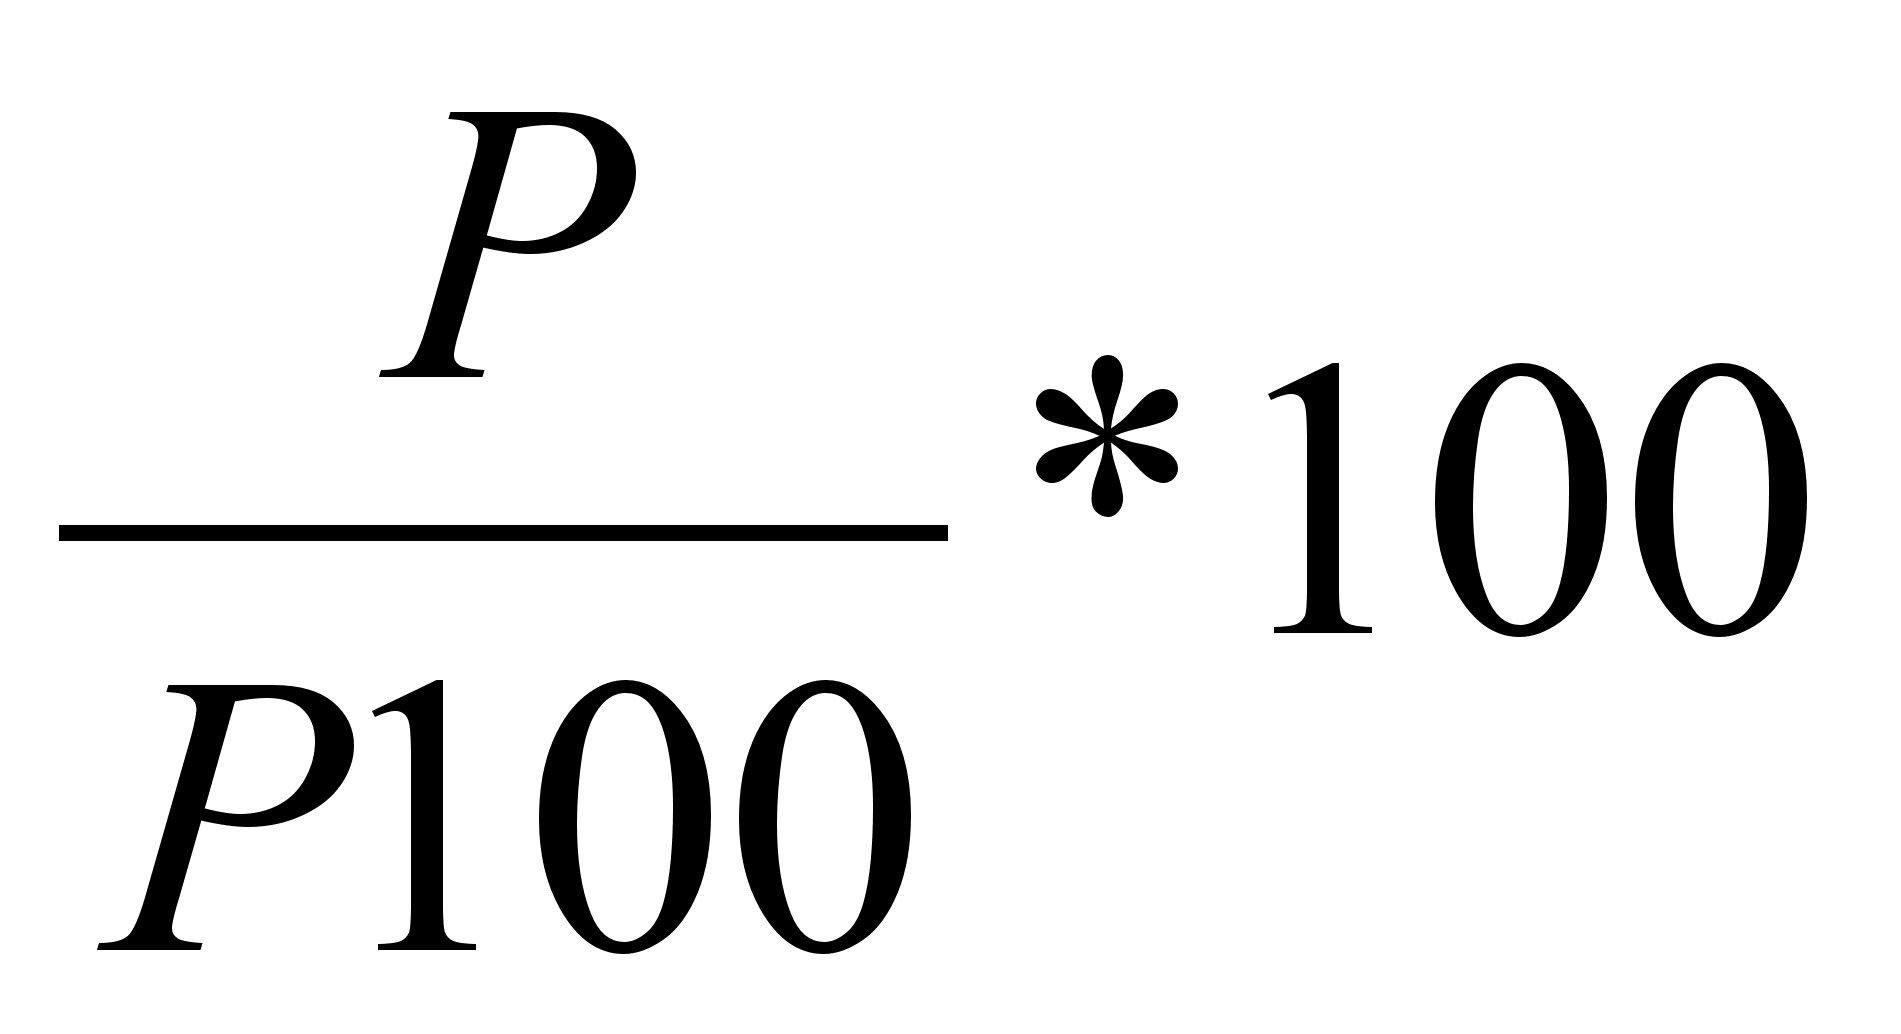 ,
(22)
где q - единичный параметрический показатель; Р - уровень параметра исследуемого изделия; P100- уровень параметра изделия, принятого за образец или изделия конкурента.
G=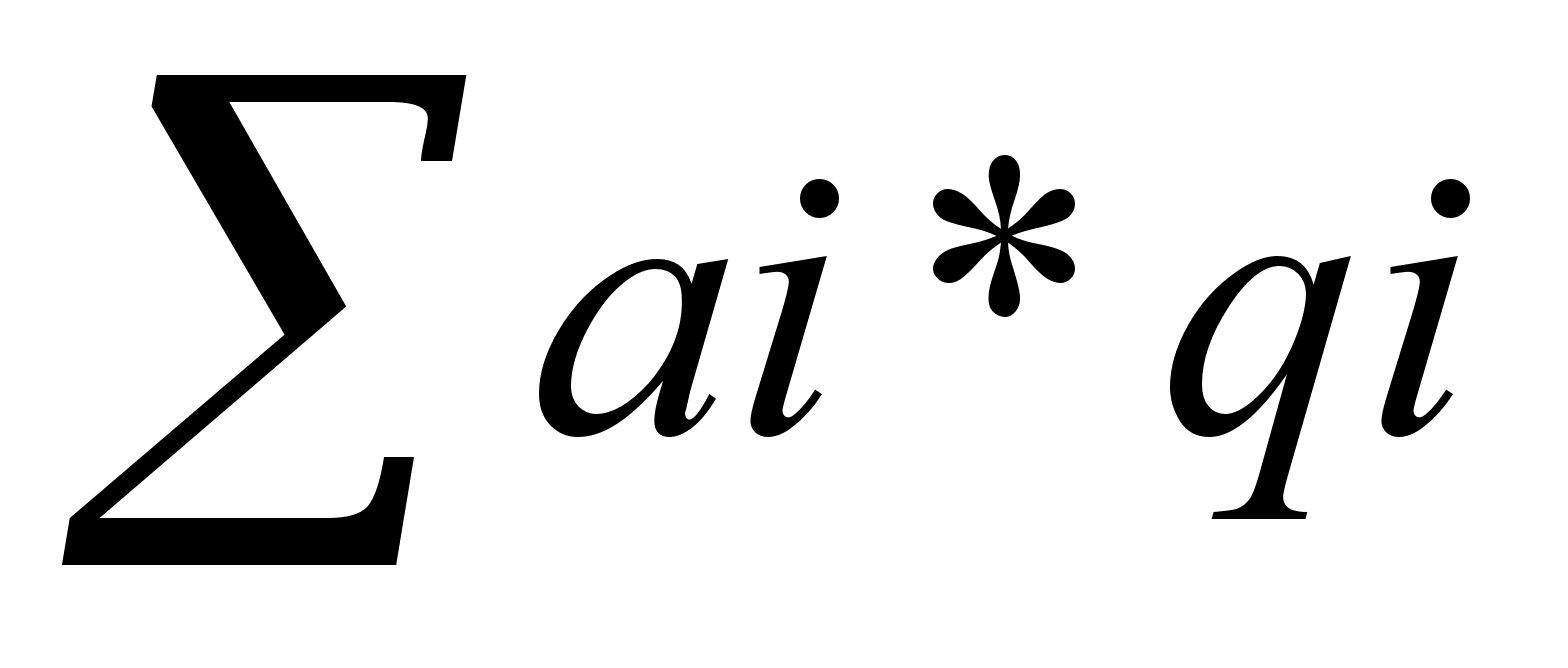 ,
(23)
где G - групповой, показатель, аi – весовой коэффициент значимости той или иной группы параметров, определяемый экспертным путем
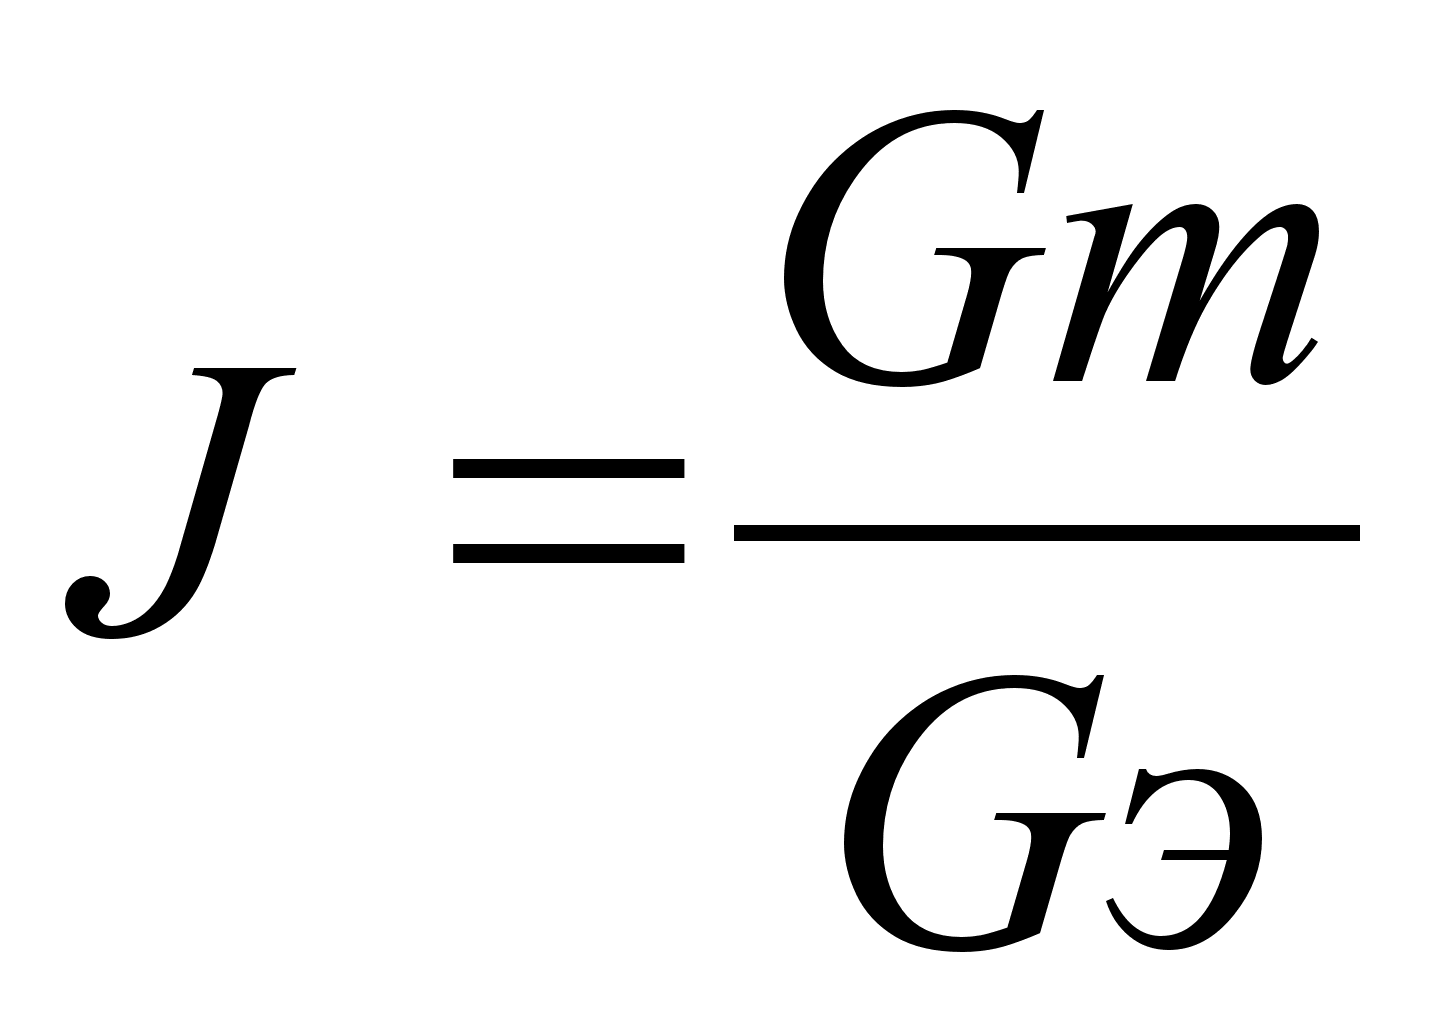 (24)
где J – интегральный показатель, Gm - групповой показатель по техническим параметрам, Gэ – групповой показатель по экономическим параметрам.
В ходе определения весовых коэффициентов, характеризующих степень важности рассматриваемых параметров, для оценки конкурентоспособности анализируемого изделия по техническим показателям использовался метод анализа иерархий (МАИ) (Прил. Н). Обработка результатов осуществлялась на базе методов матричного анализа с использованием ряда специальных процедур оценки предпочтений на основании шкалы МАИ. Полученные в результате расчетов весовые коэффициенты представлены в табл.2 .
Оценка конкурентоспособности исследуемой продукции по экономическим параметрам осуществлялась на основе применения матрицы парных сравнений (табл.3), с использованием 3-х бальной шкалы: 1- одинаковая значимость параметров; 2 – преобладание значимости одного фактора над другим; если действию i при сравнении с j присваивается значение 2, то действию j при сравнении с i присваивается значение 0.
.
Таблица 2
Сравнение агрегатов АД200С-Т400 1Р-Т ОАО «Электроагрегат» г. Курск и АД200С-Т400 1Р-Б Барнаултрансмаш
| Показатель |
АД200С- Т400 1Р-Т |
АД200С- Т400 1Р-Б |
Единич ный показа тель |
Вес.коэфф. рассч. методом МАИ |
Группо вой показа тель |
| Технические параметры: | |||||
| 1. Номинальная мощность, кВт | 200 | 200 | 1 | 0,341 | 0,341 |
| 2. Ресурс до кап. Ремонта, ч. | 10000 | 5000 | 2 | 0,256 | 0,512 |
| 3. Гарантийная наработка, ч | 8000 | 8500 | 0,94 | 0,182 | 0,17 |
| 4. Габаритные размеры, мм | |||||
|
2900 | 3460 | 1,193 | 0,045 | 0,054 |
|
1300 | 1080 | 0,83 | 0,045 | 0,037 |
|
1670 | 1670 | 1 | 0,045 | 0,045 |
| 5. Масса, кг. | 3500 | 4700 | 1,343 | 0,086 | 0,11 |
|
|
|||||
| Экономические показатели: | |||||
| 1. Цена, тыс. руб. | 572,917 | 615,0 | 0,93 | 0,556 | 0,517 |
| 2. Удельный расход топлива, г/кВт*ч | 245 | 238 | 1,2 | 0,333 | 0,3996 |
| 3. Удельный расход масла кВт*ч | 2,25 | 2,28 | 0,987 | 0,111 | 0,109 |
|
|
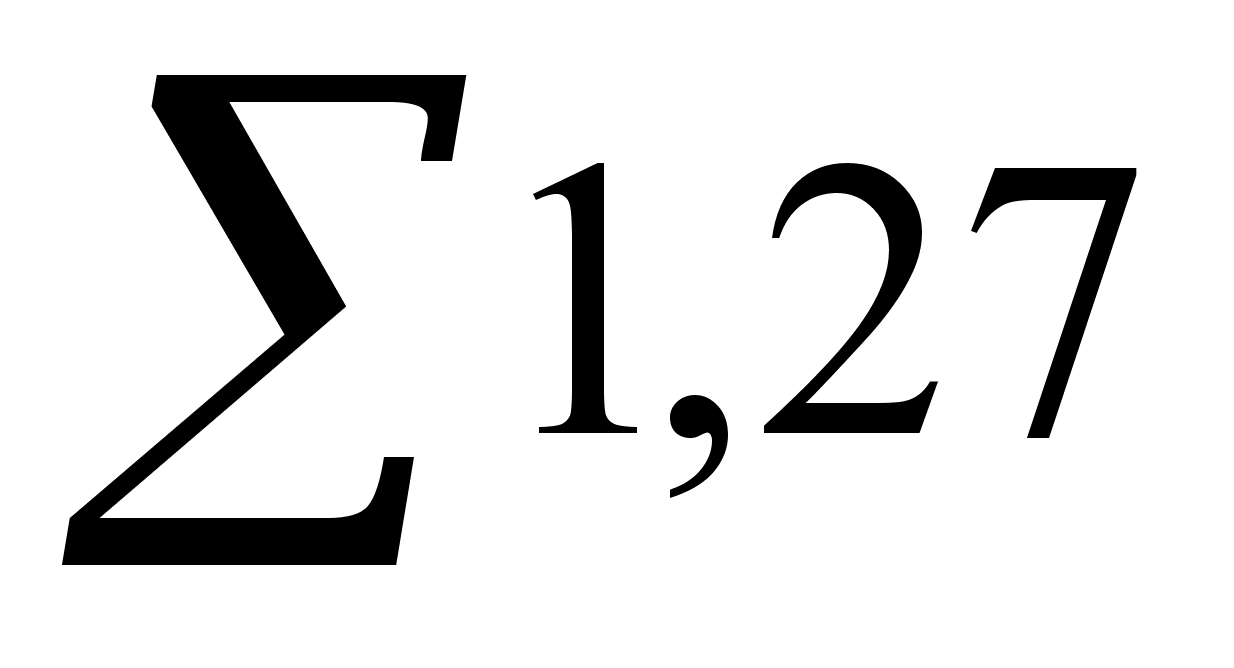
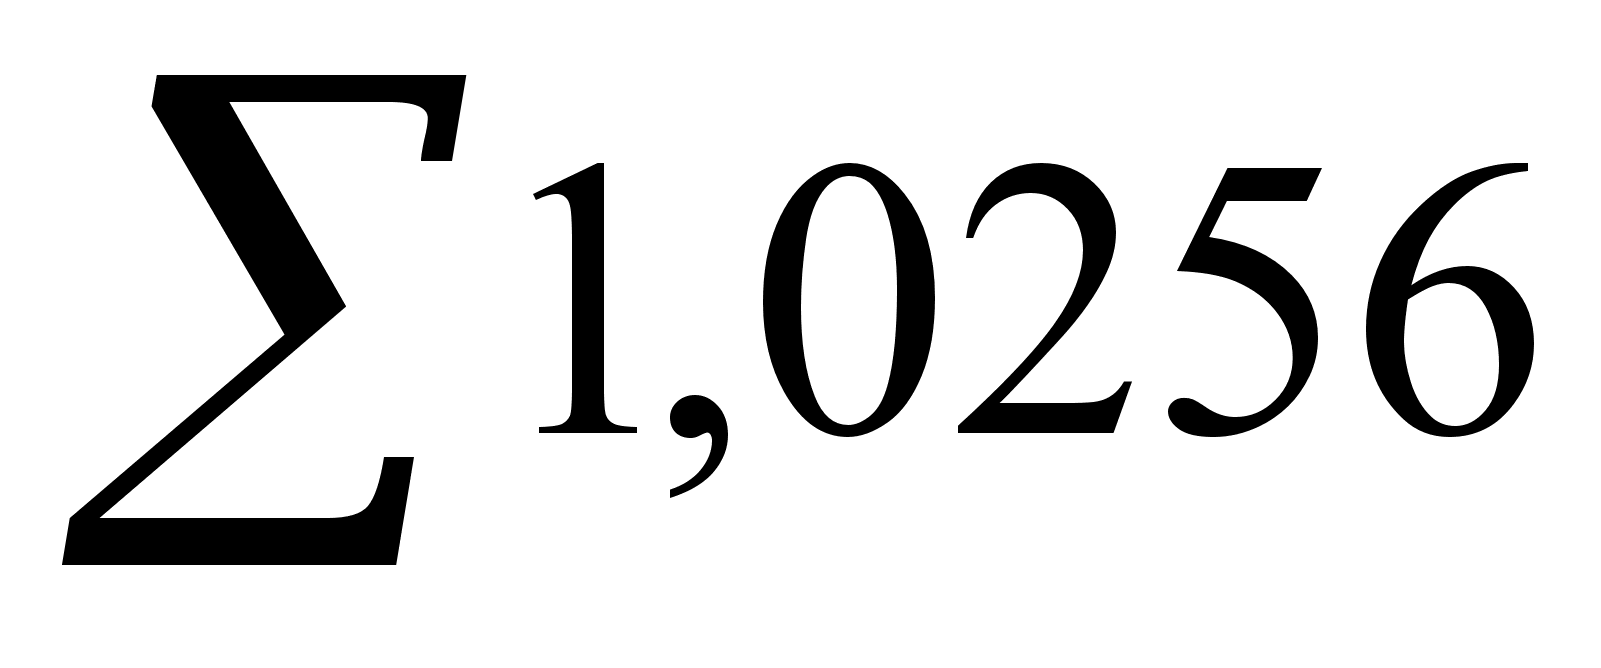
Таблица 3
Матрица парных сравнений
| Цена | Удельный расход топлива |
Удельный расход масла |
Сумма | Vki | |
| Цена | 1 | 2 | 2 | 5 | 5/9=0,555 |
|
Удельный расход топлива |
0 | 1 | 2 | 3 | 3/9=0,333 |
|
Удельный расход масла |
0 | 0 | 1 | 1 | 1/9=0,111 |
|
|
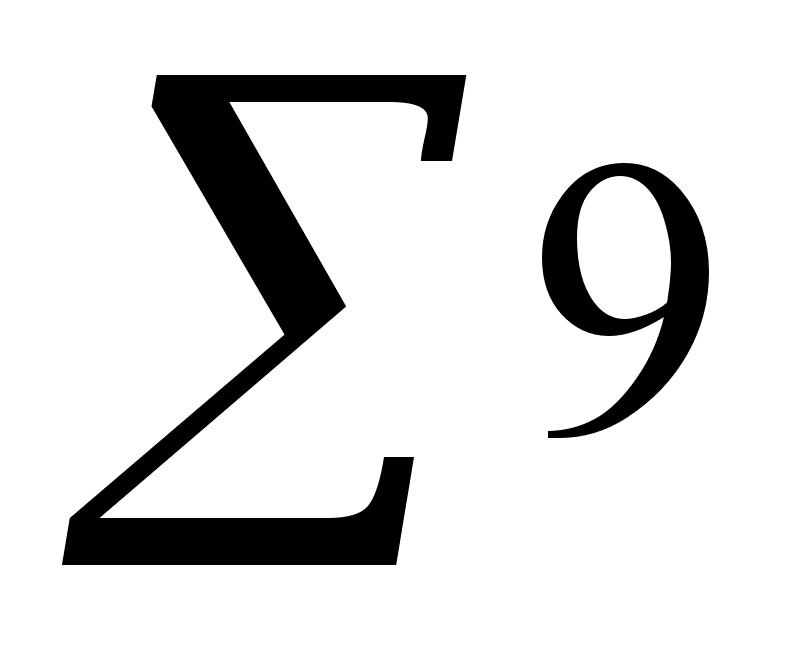
Аналогично проводится оценка конкурентоспособности изделия АД200С-Т400 1Р-Т по сравнению с товаром-конкурентом АД-200 Т400 1Р-Н ОАО “Электроагрегат” г. Новосибирск. Основные расчеты приведены в Прил. Н.
На основе полученных данных рассчитаем интегральные показатели конкурентоспособности продукции.
J1=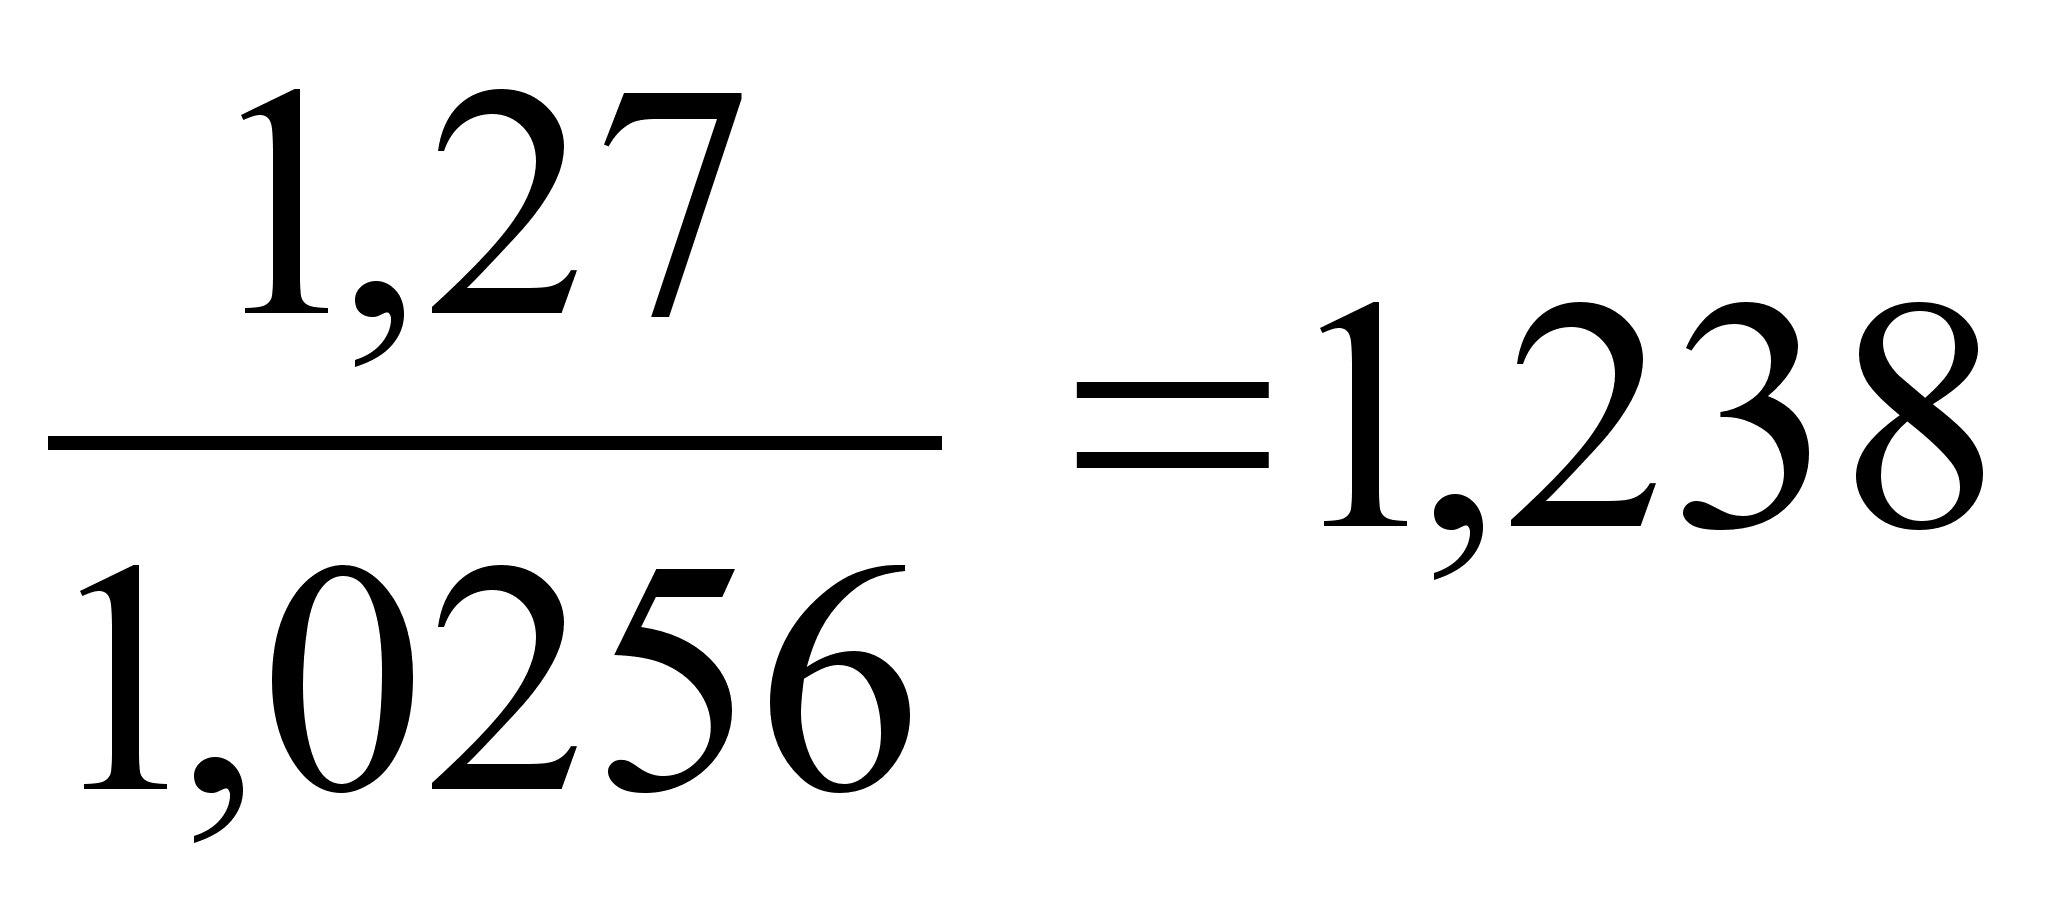
J2=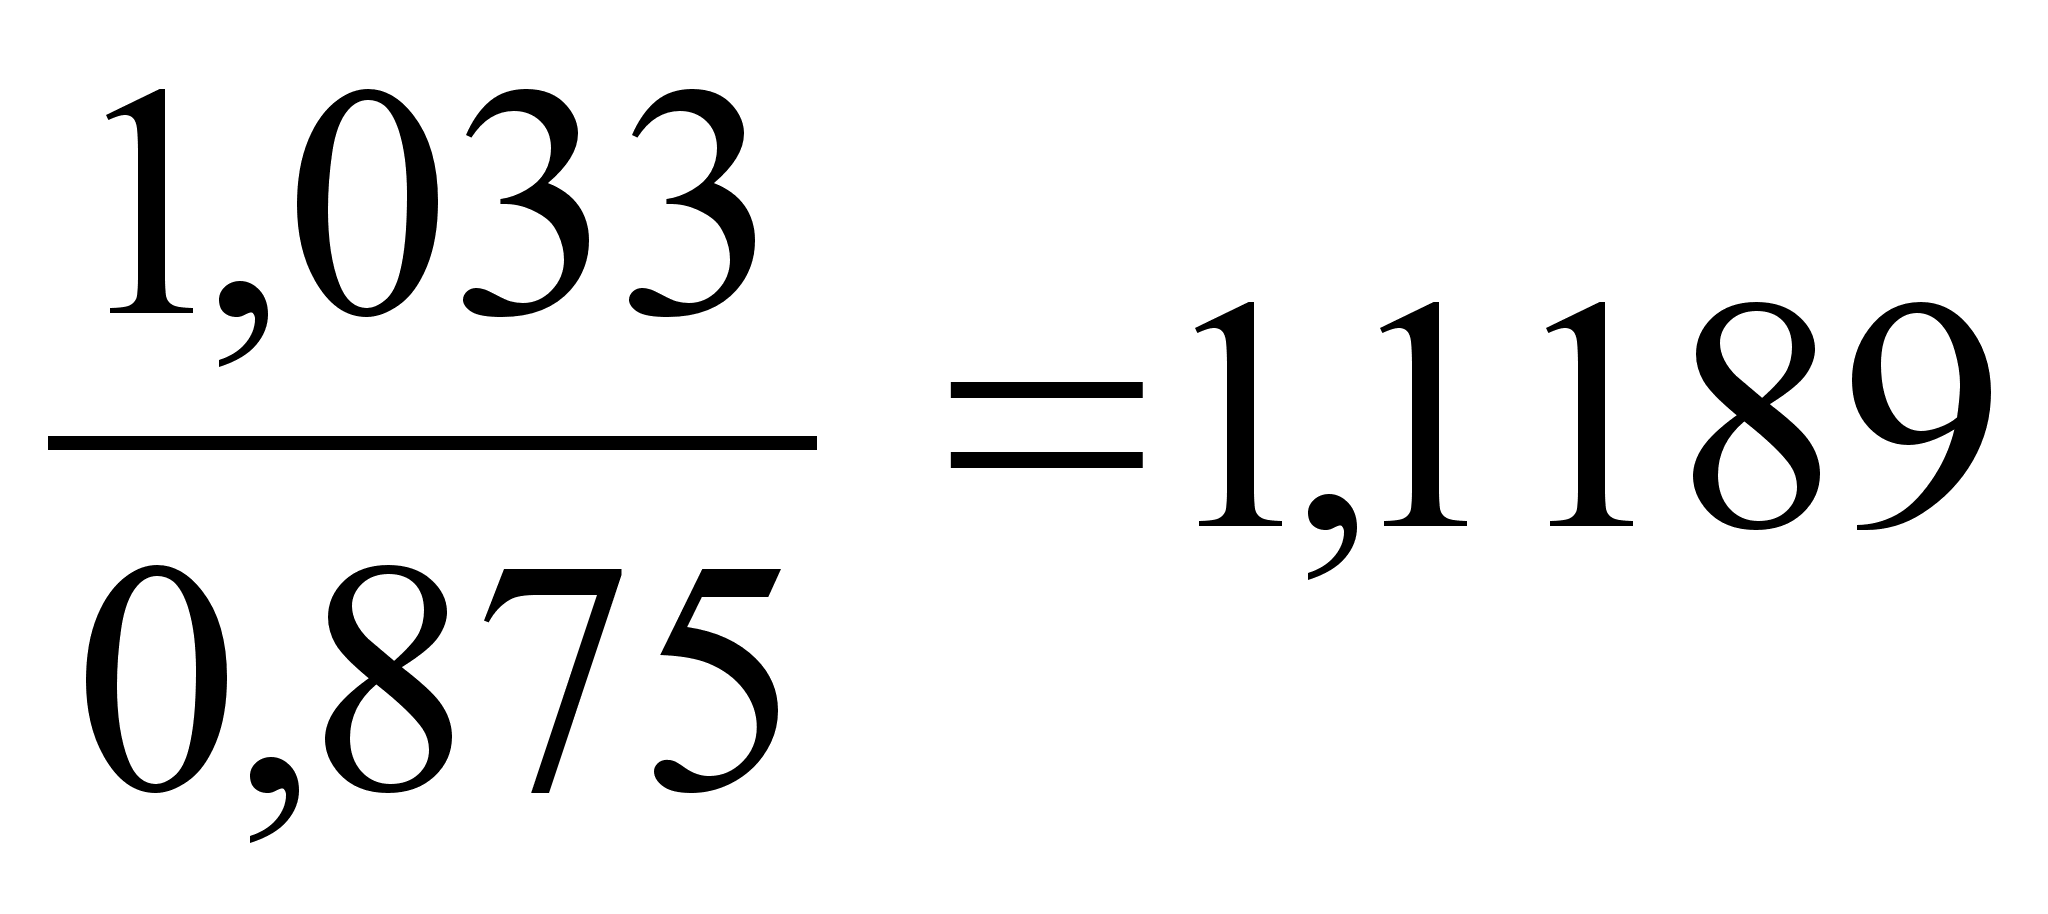
Интегральные показатели J1,J2>1, это свидетельствует о том, что исследуемый агрегат превосходит товары-аналоги конкурентов по техническим и экономическим параметрам, что делает его конкурентоспособным, а это в свою очередь, позволяет руководителям варьировать ценами на продукцию
3.3. Оценка издержек производства, обоснование и выбор рационального метода ценообразования
Для того чтобы выработать рациональное решение, связанное с установлением оптимальной цены на АД200С-Т400 1Р-Т, кроме анализа ситуации на рынке, оценки конкурентоспособности продукции необходимо провести анализ издержек производства. Это позволит руководителям ОАО “Электроагрегат” определить, на сколько данный уровень цен на агрегат выгоден для предприятия с точки зрения получения необходимой прибыли.
Издержки предприятия являются важным элементом в стратегии формирования цен. Предприятие тщательно следит за своими издержками, так как если издержки производства превысят издержки конкурентов на данный вид продукции, то предприятию придется повысить цену на товар или согласиться на меньшую прибыль при сохранении прежней цены. Чтобы успешно работать в рыночных условиях, производство конкурентоспособной продукции должно быть налажено с самыми низкими издержками. Для анализа издержек необходимо изучить динамику, взаимосвязь затрат с объемом производства и прибылью. Это может быть достигнуто на основе анализа безубыточности исследуемой продукции.
Для начала проведем анализ безубыточности для всего предприятия в целом, используя данные за 2001 год. Структура и динамика затрат за 1999-2001 гг. представлена в Прил. П, табл. 1, табл. 2.
Определить точку безубыточности в стоимостном выражении можно по формуле (11), но для ее расчета необходима информация о размере переменных и постоянных затрат, выручке, прибыли и валовой марже. На предприятии не ведется учет по системе “Директ –костинг” с раздельным учетом постоянных и переменных затрат, поэтому определить точное значение данных показателей нельзя, примерно оценить удельный вес постоянных и переменных затрат можно по структуре себестоимости.
Выручка за 2001 год составила 247127 тыс. руб., себестоимость 204970 тыс.руб., валовая прибыль 42157 тыс. руб.
Постоянные затраты составили примерно 19% в себестоимости или 38944 тыс. руб., переменные – 81% в себестоимости или 166025 тыс. руб.
Валовая маржа = 247127-166025=81102 тыс. руб.
Коэффициент валовой моржи= 81102 / 247127=0,328
Точка безубыточности = 166025 / 0,328 = 125019 тыс. руб.
Сила воздействия операционного рычага = 81102 / 42157= 1,923, то есть изменение выручки от реализации продукции на 1 % способно повысить прибыль на 1,923%.
Превышение фактической выручки от реализации над порогом рентабельности составляет запас финансовой прочности предприятия. Запас финансовой прочности = 247127 – 125019 = 122108 тыс. руб. или 49,41 % выручки от реализации продукции. Следовательно, предприятие способно выдержать до 49,41 % снижения выручки от реализации продукции без серьезной угрозы для своего финансового положения.
Проведем анализ безубыточности отдельного продукта, данные о затратах приведены в Прил.Р.
ОАО “Электроагрегат” планирует реализовать в декабре 2002 года 10 штук электрических агрегатов АД200С-Т400 1Р-Т. Переменные затраты на единицу изделия составляют 415350 руб., постоянные – 77298 руб. Так как на данном предприятии не существует четкого деления на постоянные и переменные издержки, то мы условно отнесем полностью внепроизводственные и накладные расходы к постоянным.
Модель зависимости объема продаж от валовой выручки и затрат может быть построена графически. Фрагмент графика анализа безубыточности представлен в Прил.С, рис. 1.
Анализ безубыточности продукции сводится к определению точки безубыточности и порога рентабельности.
При анализе безубыточности предполагается, что не происходят изменения на сырье и продукцию за период, на который осуществляется планирование; постоянные издержки остаются неизменными в ограниченном диапазоне объема продаж, переменные издержки не изменяются при изменении объема продаж, объем производства равен объему реализации.
В нашем случае, в стоимостном выражении уровень безубыточности (порог рентабельности) для изделия, рассчитанный по формуле (11) равен:
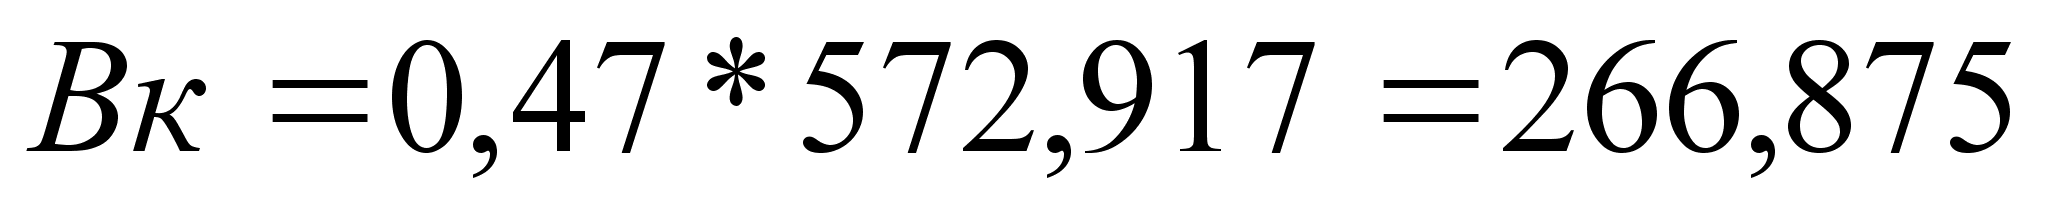 тыс. руб.
В натуральном выражении количество единиц проданного изделия в точке безубыточности будет равно:
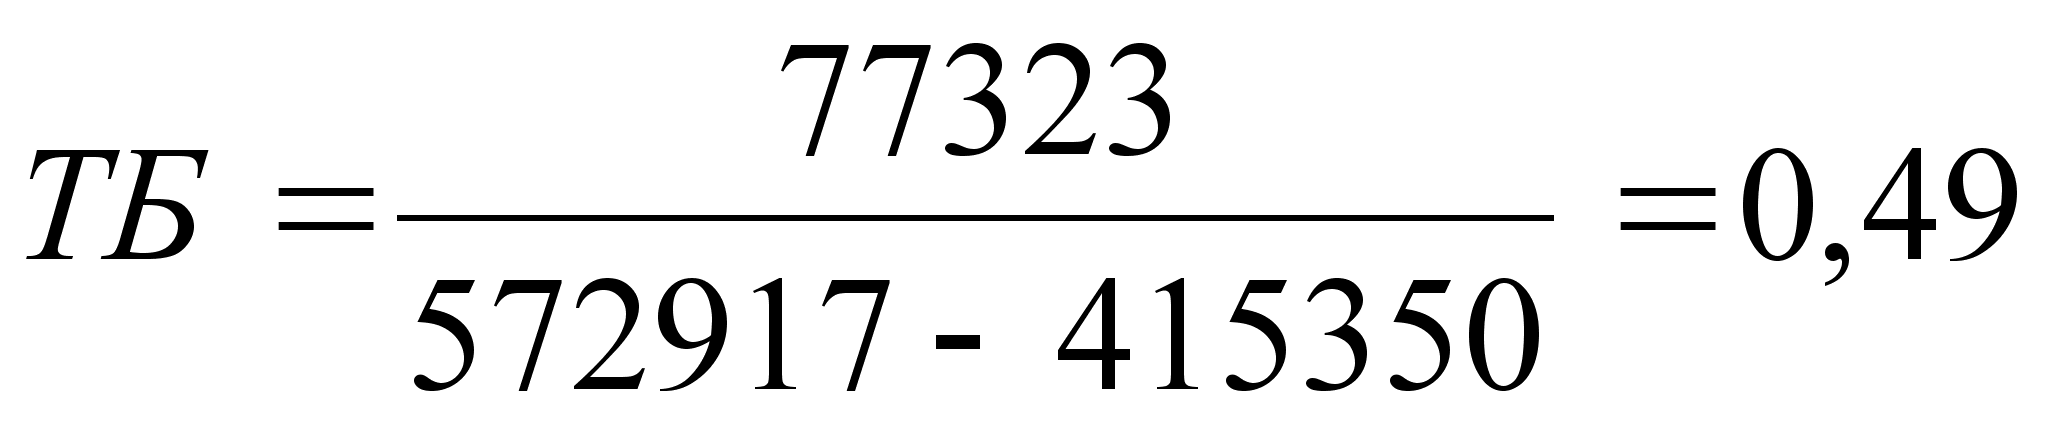 ,
Таким образом, при производстве хотя бы единицы исследуемой продукции предприятие начнет получать прибыль.
Денежные средства для покрытия постоянных расходов и получения прибыли получили название маржинального дохода. Рассчитаем данный показатель по формуле (12).
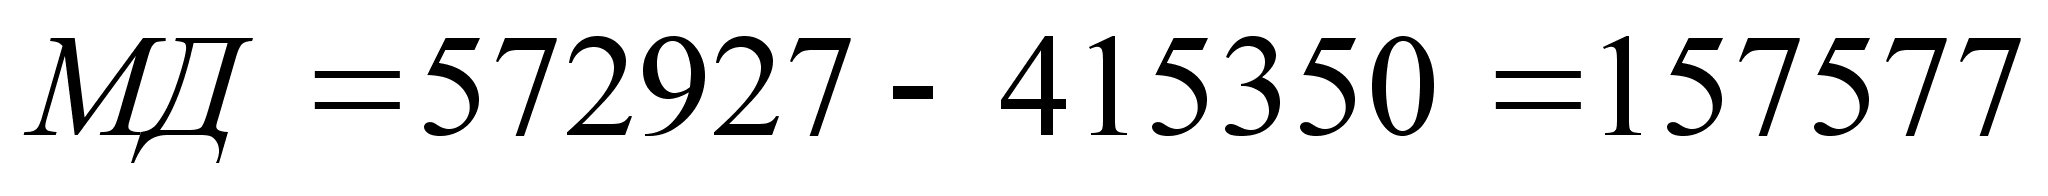
Применяя данный показатель, можно определить уровень производственного рычага (по формуле 13) , коэффициент вклада на покрытие (14):
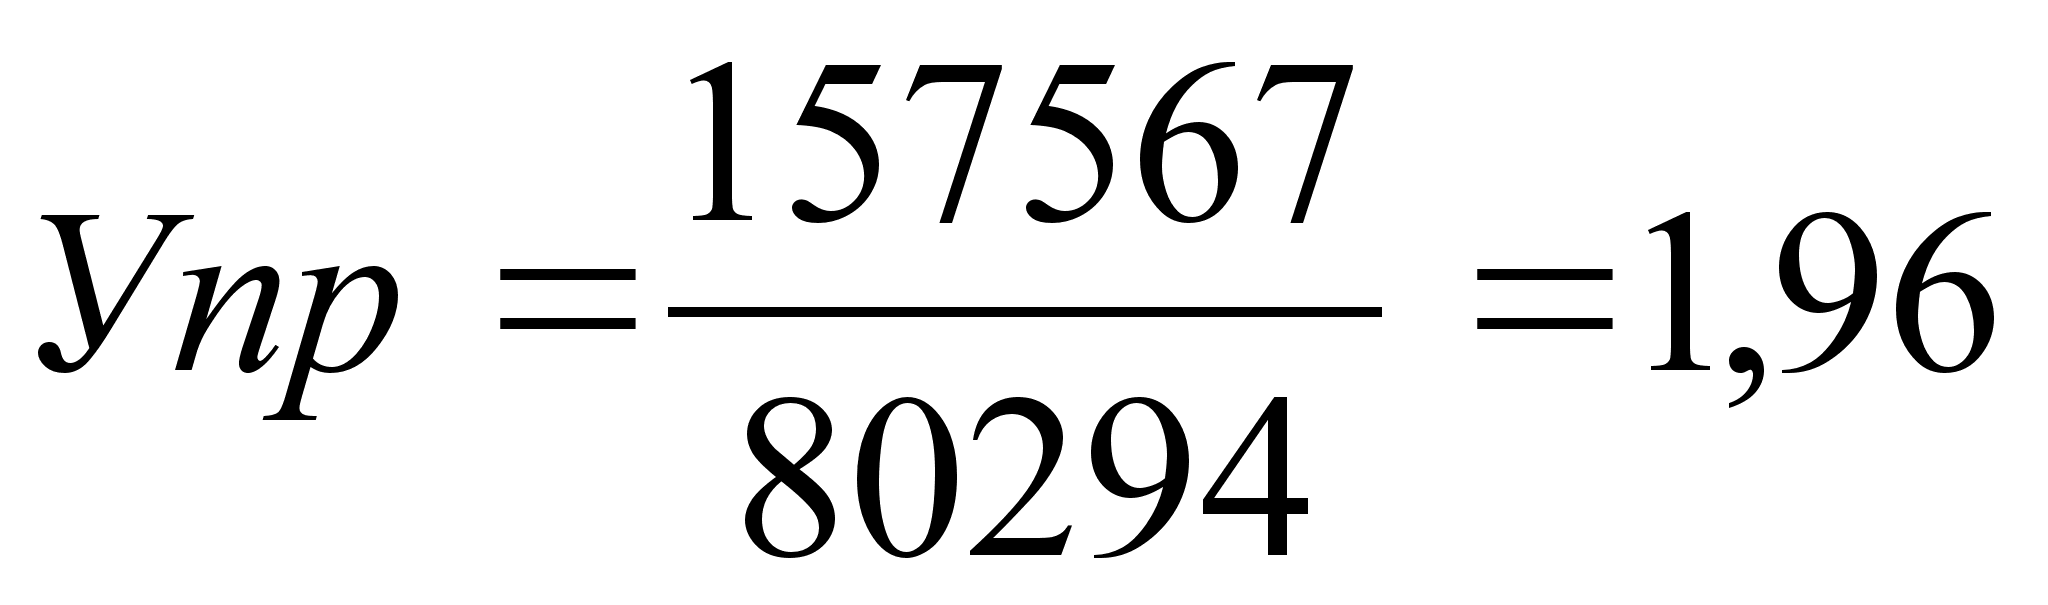
Это значит, что при увеличении объема продаж выше точки безубыточности на 1% прибыль увеличится на 1,96%, при снижении объема продаж прибыль уменьшится в той же пропорции.
Коэффициент вклада на покрытие для ОАО “Электроагрегат” равен 27,5%, то есть 27,5% предприятие может использовать для покрытия постоянных издержек и формирования прибыли.
На основе формулы точки безубыточности можно определить ряд показателей, предназначенных для принятия различных управленческих решений.
Точка закрытия предприятия – такой объем реализации, при котором выручка предприятия покрывает только постоянные расходы, деятельность предприятия становится экономически неэффективной.
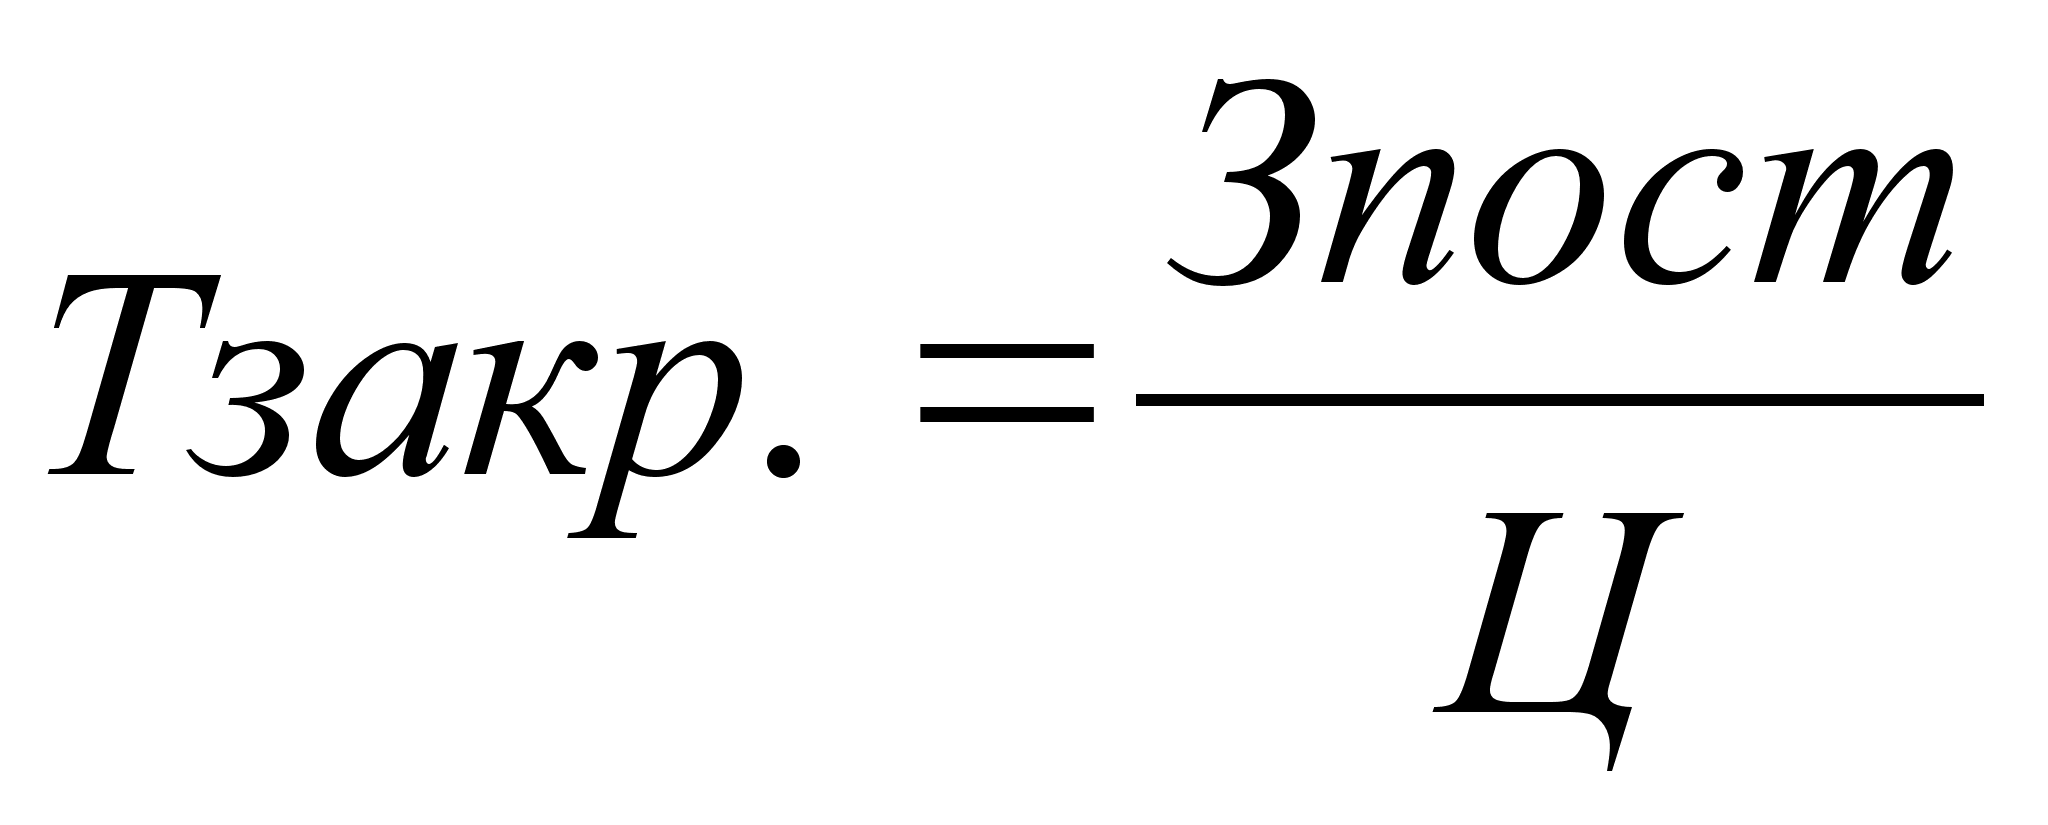 (25)
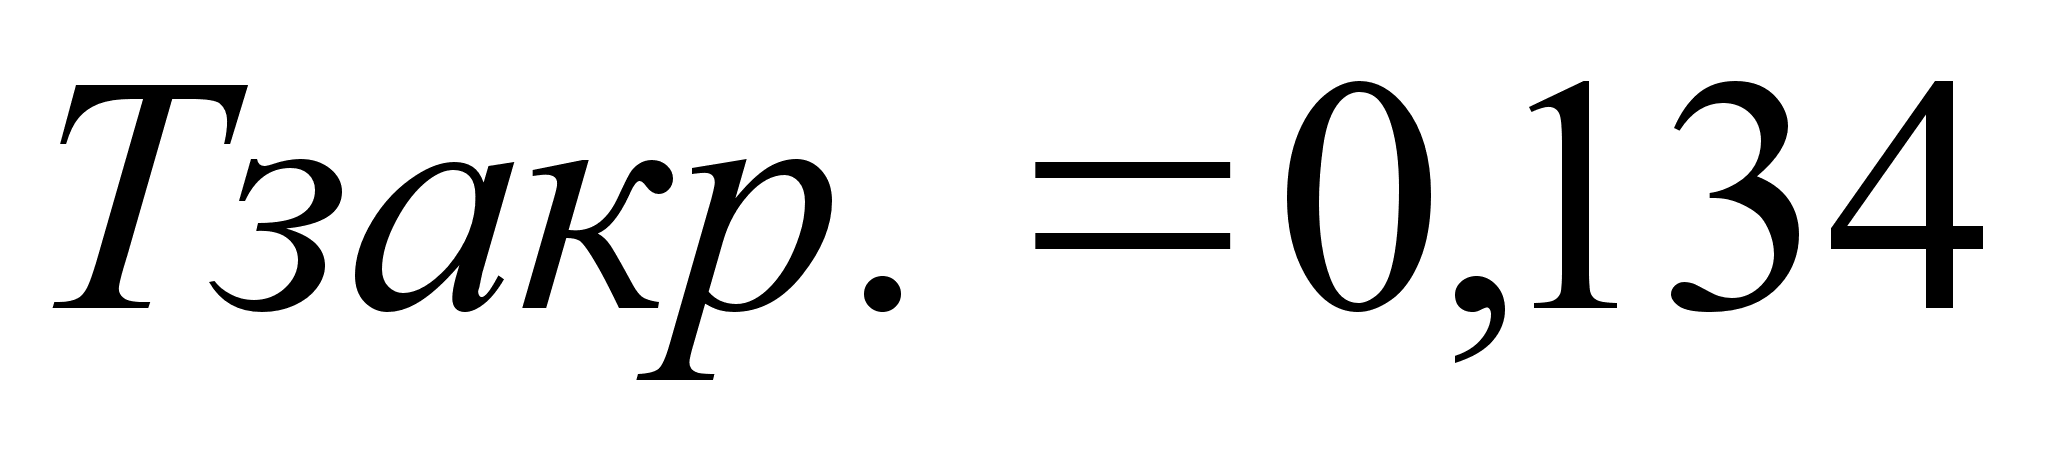
Кромка безубыточности – это разность между фактическим и пороговым объемом реализации, характеризует риск предприятия. Чем меньше кромка безубыточности, тем выше риск убытков.
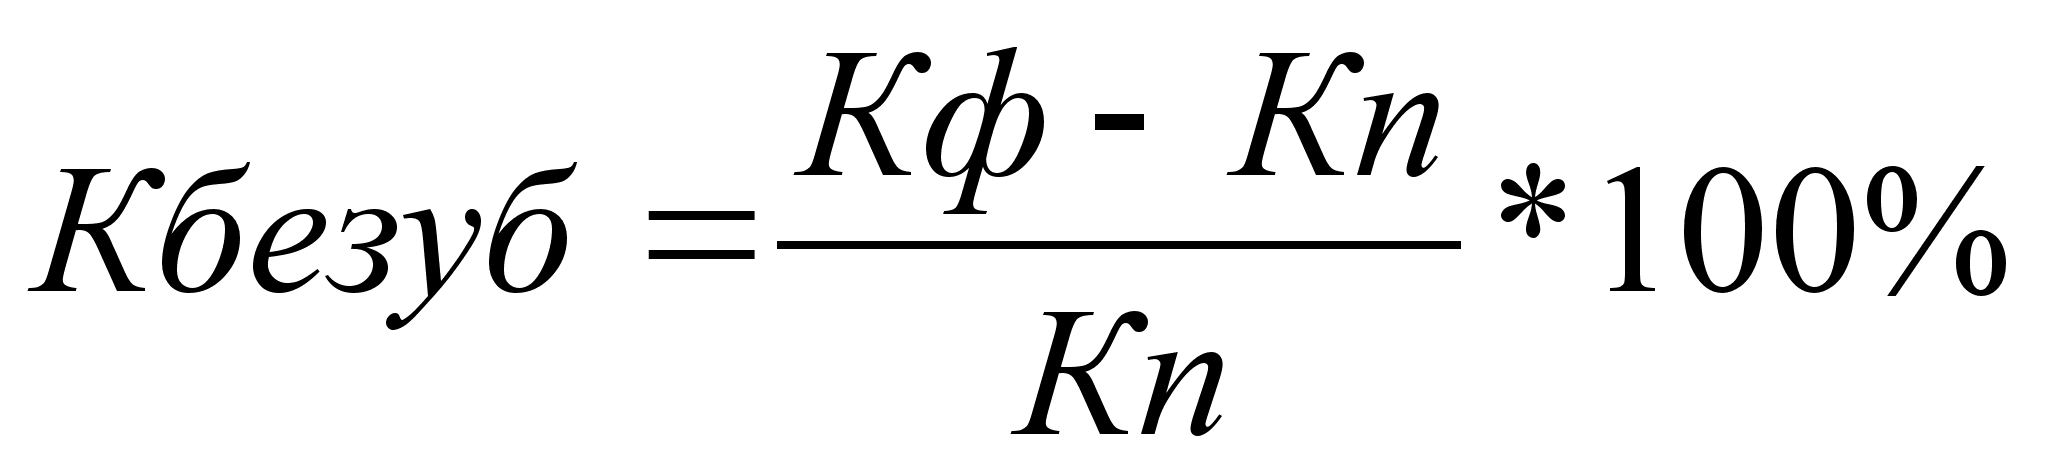 (26)
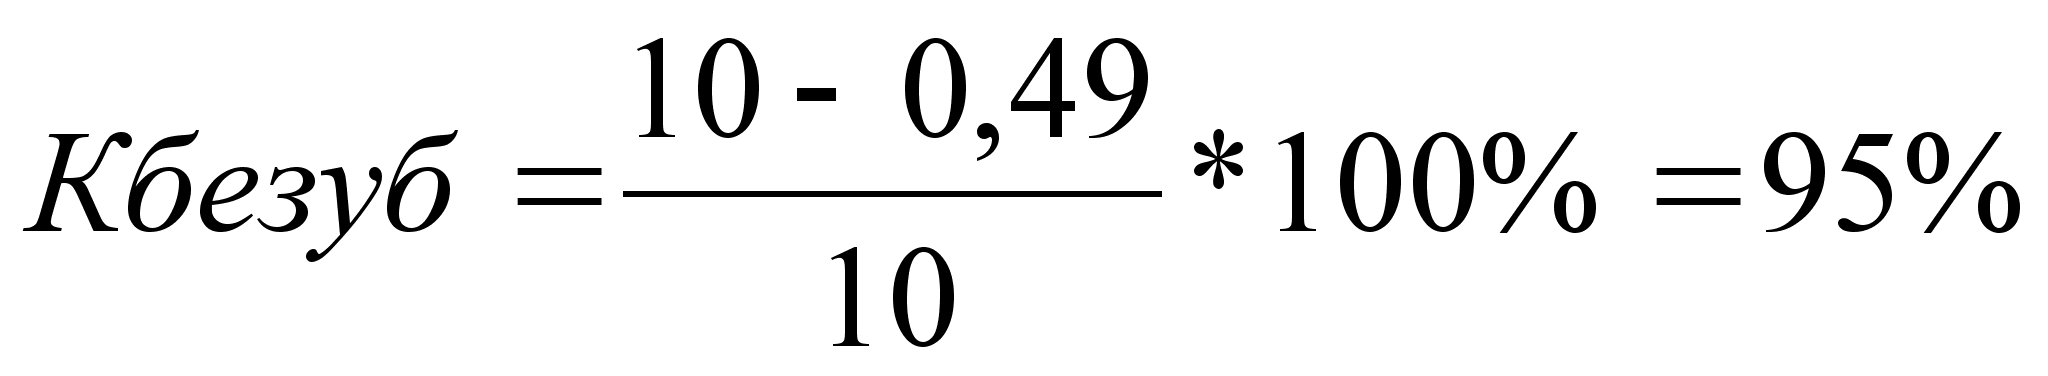
Запас финансовой прочности – разница между фактической выручкой от реализации и порогом рентабельности, показывает на сколько рублей может снизиться выручка от реализации, прежде, чем предприятие будет нести убытки.
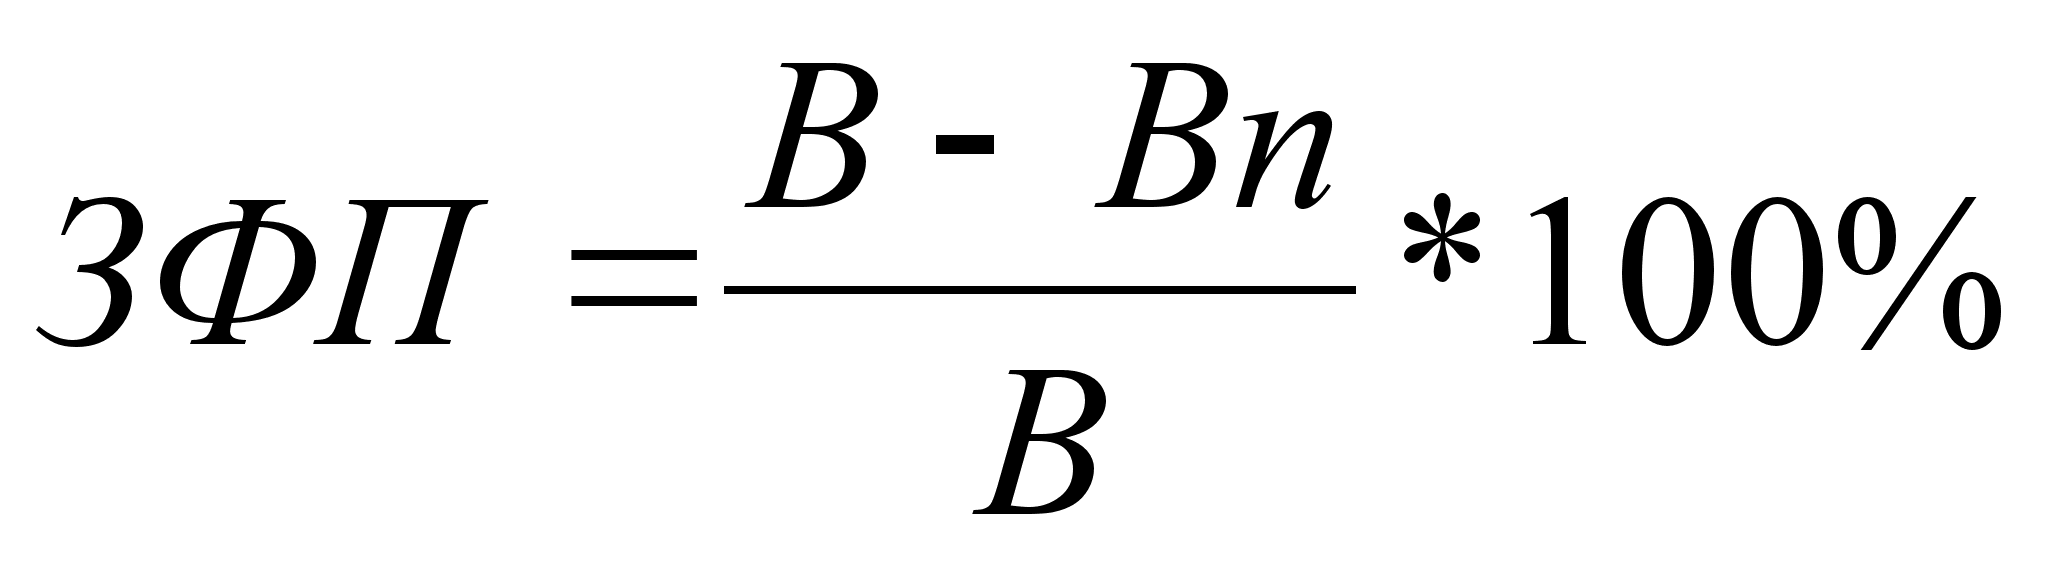 ,
(27)
где В и Вп – фактическое пороговое значение выручки от объема продаж.
ЗФП=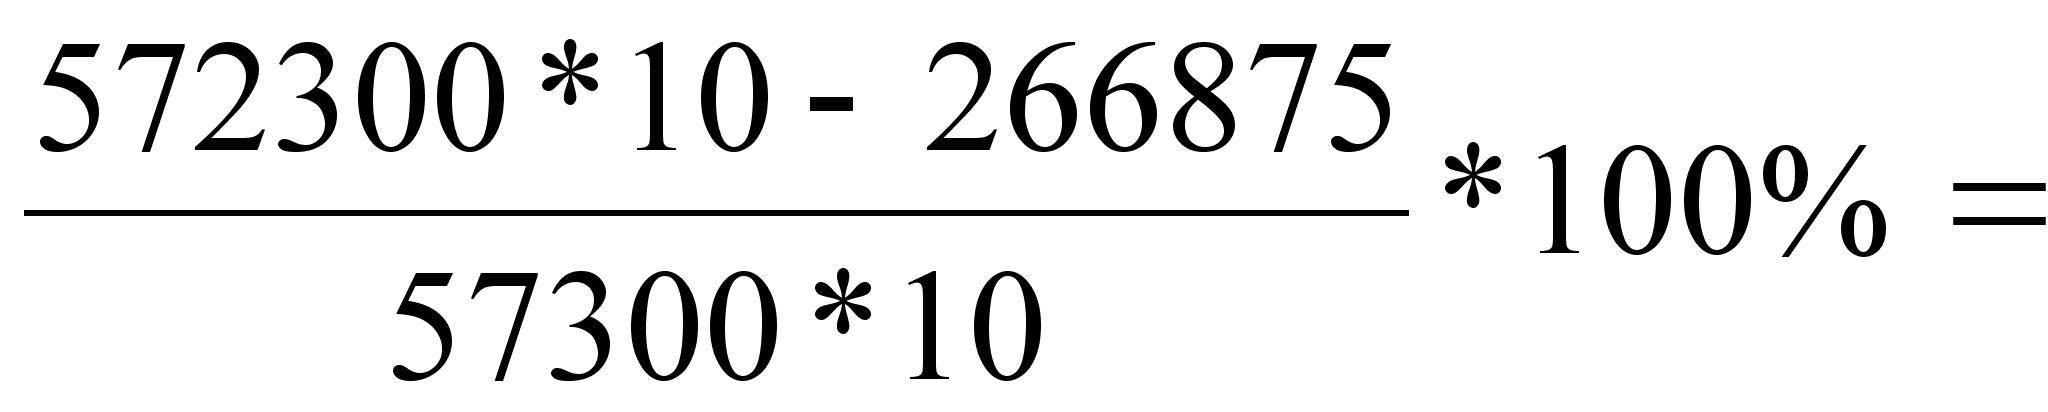 95,3%
При данном уровне цен предприятие способно выдержать до 96% снижения выручки от реализации без серьезной угрозы для своего финансового положения.
Удельный вес исследуемого изделия в общей выручке от реализации продукции составляет около 37%.
Предприятие производит значительный ассортимент продукции, поэтому для оценки порогового количества каждого изделия необходимо воспользоваться формулой:
Пороговое количество товара=(все постоянные затраты
предприятия * удельный вес товара А в общей выручке от реализации)/ (28)
(цена товара А – переменные затраты на единицу товара А)
Пороговое количество анализируемого изделия = 38950000*0,37 / 572917 – 415350 = 91 изделие, то есть для безубыточной деятельности предприятию необходимо произвести и реализовать не менее 91 изделия в год, при условии, что выручка от реализации других изделий будет составлять 63% общей выручки.
Валовая маржа на единицу продукции = 572917 – 415350 = 157567 руб., поэтому массу прибыли после прохождения порога рентабельности можно рассчитать как количество изделий, проданных после прохождения порога рентабельности, умноженных на 157567 руб., таким образом при условии, что предприятие произведет и реализует дополнительно 50 изделий в год, возможна прибыль в размере 7878,35 тыс. руб.
Поскольку цены реализации во многом определяются рынком, то реальная выручка от продаж будет отличаться от плановой. Учитывая, что часть продукции на ОАО “Электроагрегат” продается не напрямую, а через дилерскую сеть, и при продажах дилерам предоставляется скидка, плановая цена на продукцию может отличаться от реальной. Кроме того, в качестве вознаграждения потребителей за определенные действия такие, как ранняя оплата счетов, закупки большего объема продукции предприятие готово изменить свою исходную цену на изделия. При этом необходимо внимательно рассчитывать размер скидок, а не назначать их произвольно.
Существует взаимосвязь между количеством закупаемого товара и ценой для покупателей, приобретающих большие объемы продукции. Данную зависимость можно выразить с использованием следующей формулой: