Ценообразование
3.4. О1 предпочтительнее, чем О2+О3, поэтому изменим значение оценок так, чтобы выполнялось неравенство V1>V2+V3, для этого присвоим V1 значение 1,5.
4. Сравним О2 с О3+О4+О5+О6.
4.1. Результат
О2 менее
предпочтителен,
чем О3+О4+О5+О6, поэтому
V2
4. 2.О2
менее предпочтителен
чем О3+О4+О5,
поэтому V2
4.3. О2
предпочтительнее,
чем О3+О4,
поэтому изменим
значение оценок
так, чтобы
выполнялось
неравенство
V2>V3+V4,
для этого присвоим
V2
значение
1,2.
5. Сравним
О3 с О4+О5+О6
5.1. Результат
О3 менее предпочтителен
чем О4+О5+О6, поэтому
V3
5.2. О3 предпочтительнее,
чем О4+О5, поэтому
изменим значение
оценок так,
чтобы выполнялось
неравенство
V3>V4+V5,для этого
присвоим
V3 значение
1. 6.Сравним
О4 с О5+О6
6.1. О4
предпочтительнее,
чем О5+О6, поэтому
изменим значение
оценок так,
чтобы выполнялось
неравенство
V4>V5+V6,для этого
присвоим
V4 значение
0,8; V5=0,4; V6=0,3.
7. Преобразуем
каждое положительное
значение Vj в
Vj, разделив
получим
V1=0,288, V2=0,23, V3=0,192, V4=0,15,V5=0,08, V6=0,576.
Расчет весовых
коэффициентов
по критериям
для оценки
конкурентоспособности
продукции
1. Построим
матрицу парных
сравнений.
2. Определим
вектор приоритетов.
Суммируем
элементы каждой
строки и запишем
полученные
результаты
в столбец. Сложим
элементы найденного
столбца и разделим
каждый из элементов
на полученную
сумму. Сумма
полученных
элементов равна
1.
3. Найдем
мах-оценку
максимума или
главного значения
матрицы. Для
этого суммируем
столбец суждений,
затем сумму
первого столбца
умножим на
величину первого
компоненты
нормализованного
вектора приоритетов,
сумму второго
столбца – на
вторую компоненту,
найдем сумму
полученных
значений. Внашем
случае, мах=7,575.
4. Проверим
матрицу парных
сравнений на
согласованность,
для этого рассчитаем
индекс согласованности
(ИС). Значение
ИС=0,1
считается
приемлемым
порогом допустимой
согласованности
суждений.
ИС=(мах-n)/(n-1)
ИС=
Цена товара Состояние
денежной системы Состояние
спроса и предложения Государствен ное
регули-рование Конкуренция Монополь- ное
регули-рование Издержки производ- ства Среднеот- раслевая прибыль Покуп. способ- ность
денег Спрос Неценов. конку- ренция Косвен- ное
регу- лирование Косвен- ное
регу- лирование Прямое
регулиро- вание Валютные курсы Предложе-ние Неценов. конку- ренция Прямое
регулиро- вание Качест- во товара Тип
продук-ции Имидж Взаимоотн. между
продав. и покупателем Франки- рование цены Индив.
издержки производ-ства Особенности
производства Жизненный
цикл Объем
поставок Условия
платежа Прибыль
фирмы
Рис. 2. Основные
факторы ценообразования
[35,c.339].
Приложение
У
Прибыль
Убыток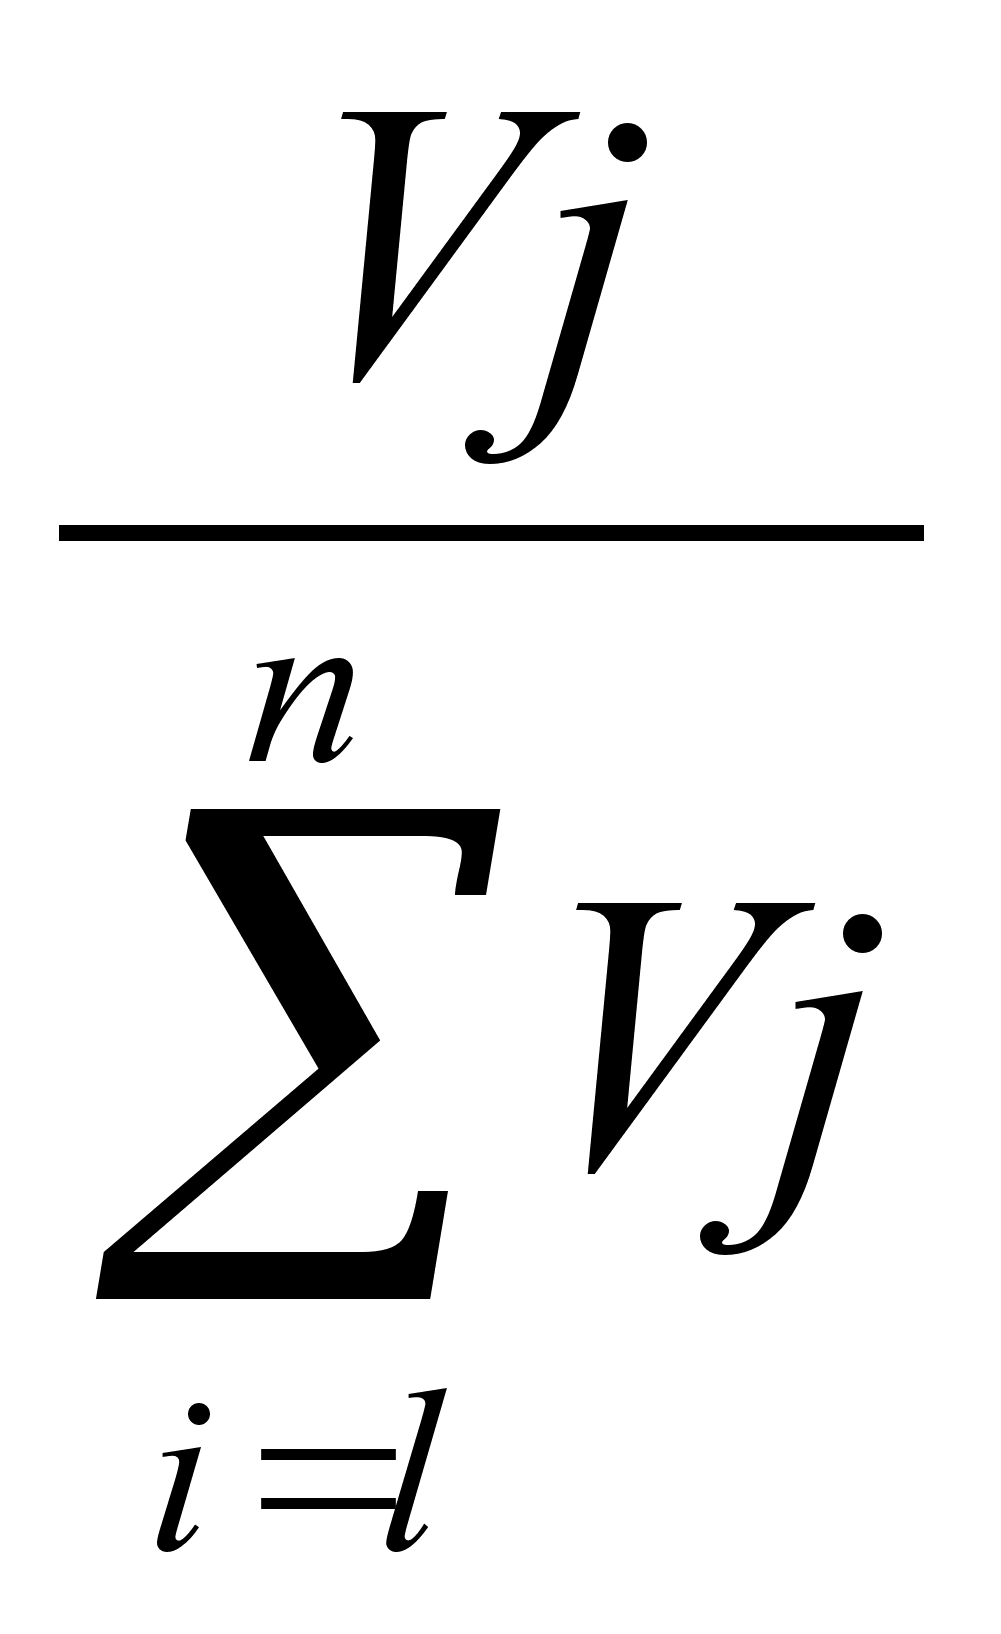 ,
Приложение
Н
1
3
4
6
6
6
5
3
1
3
5
5
5
4
1/4
1/3
1
4
4
4
4
1/6
1/5
1/4
1
1
1
1/2
1/6
1/5
1/4
1
1
1
1/2
1/6
1/5
1/4
1
1
1
1/2
1/6
1/4
1/3
2
2
2
1
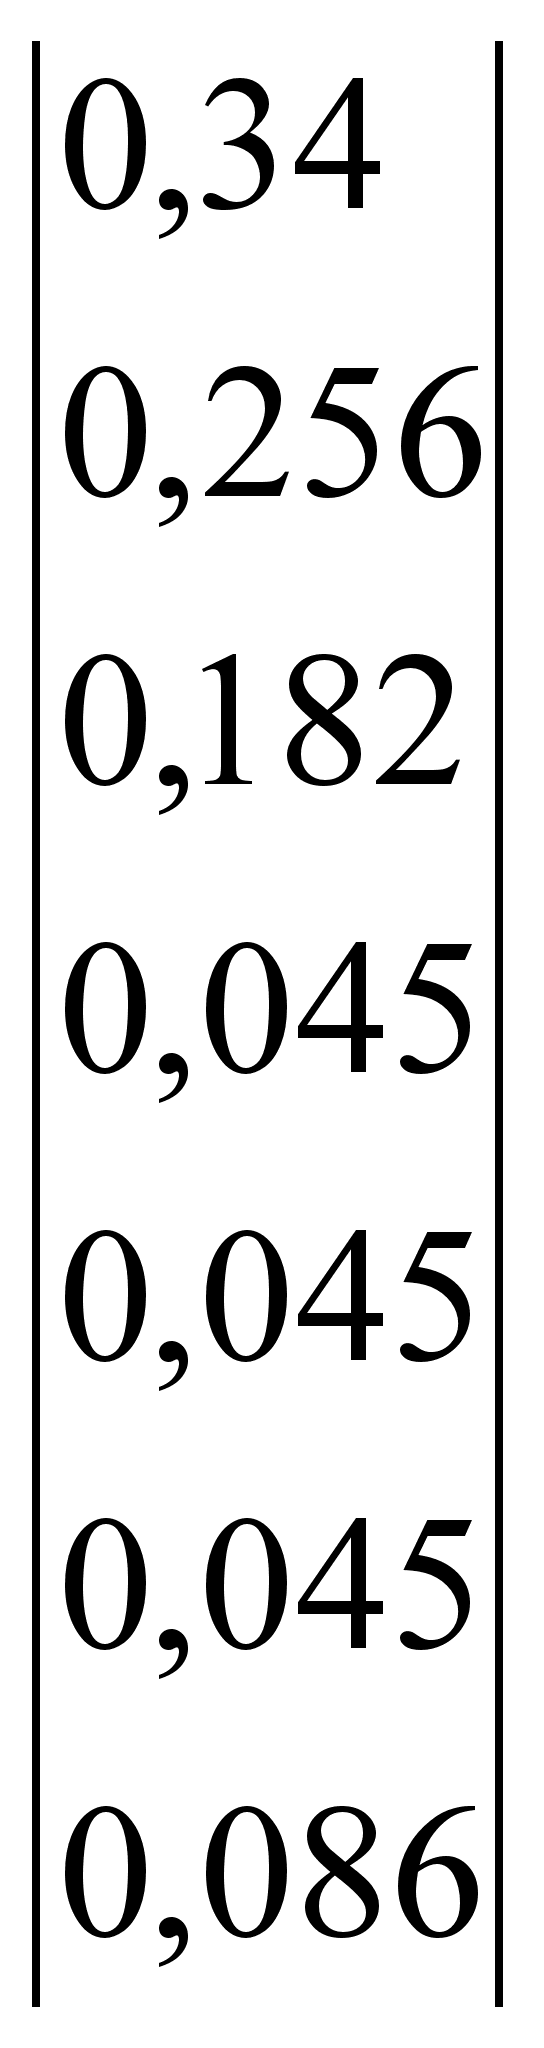 -
вектор приоритетов
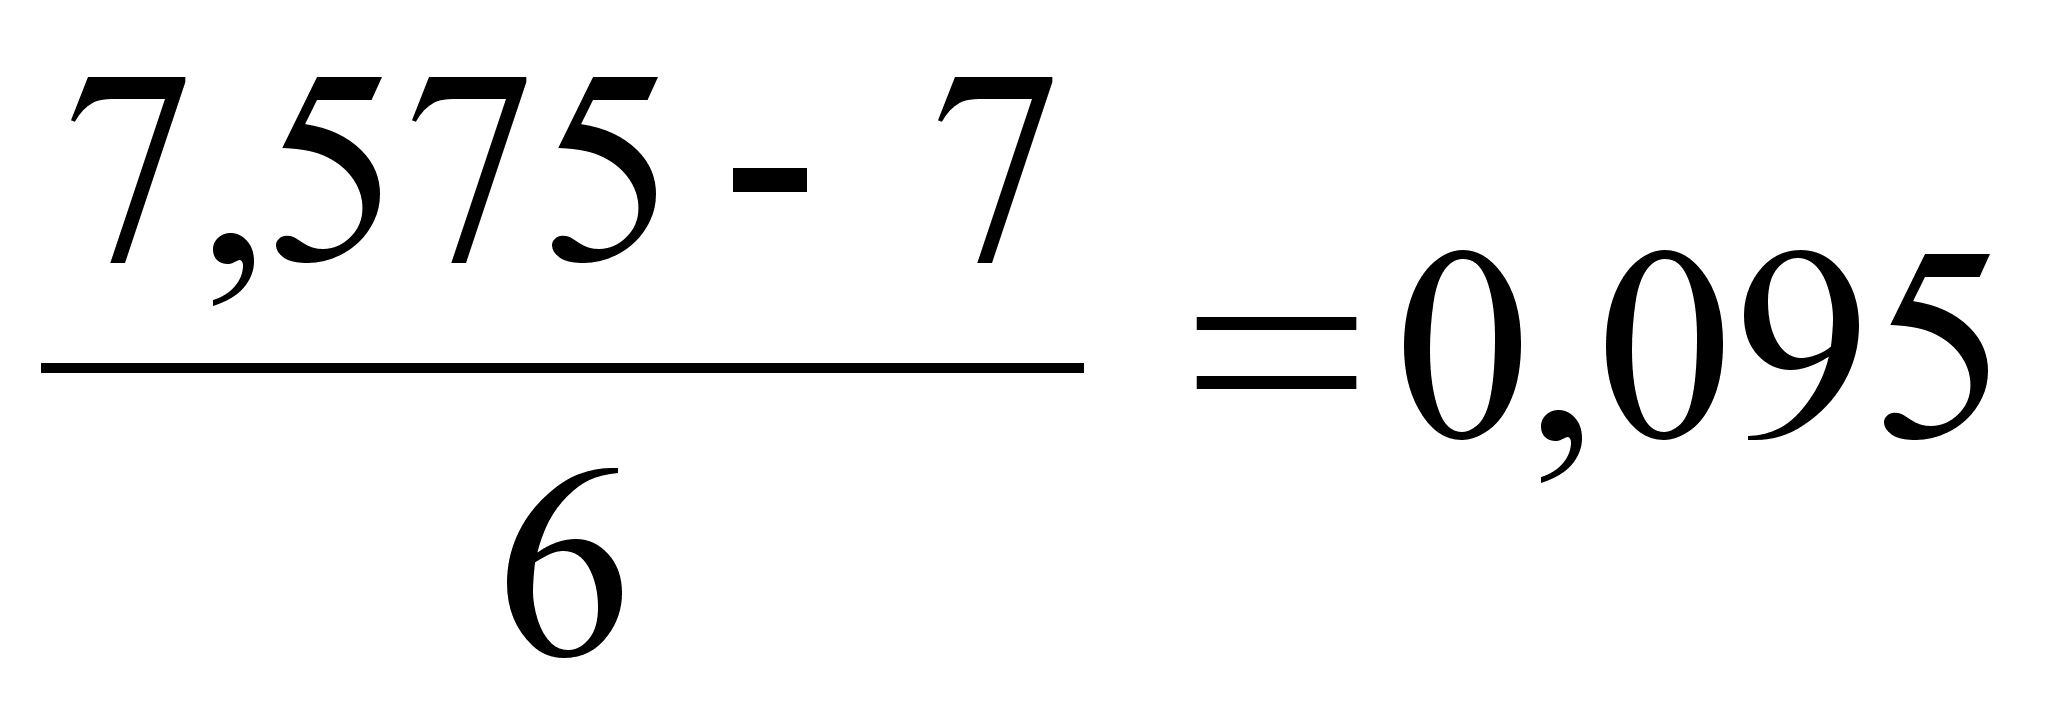
0,1 - следовательно,
матрица является
согласованной.






 0

565
тыс. руб.


 0
Н
Узлы неоп-
ределенности
-501
 50
П 0,75
 2
0,25
Н -50
3
 П 100
 0,5
4 Н -50

Пункт принятия решений
П 150
 Н
0,25
0,75
5 -50
 П
200
Н
Узлы н000000еоп-
ределенности
01 - 50

- узлы возникновения неопределенности
1,2,3,4,5 – лучи, соответствующие 5 вариантам цен: 490,525, 560,595,630
прибыль
убыток
ожидаемые выплаты: прибыль или убыток от того, что изделие будет продано или нетРис. Дерево решений с применением Байесовского подхода
Приложение И
Таблица 1
Анализ баланса предприятия ОАО “Электроагрегат” за 1999 - 2001 гг.
| Показатели | На конец 1999г | На конец 2000г | На конец 2001г |
Отклонения |
Темп роста в % |
||||
| 2000г. по срав. с 1999г | 2001г. по срав. с 2000г | 2001г. по сравн. с 1999г |
2000г. по срав. с 1999г. |
2001г. по срав. с 2000г | 2001г. по сравн. с 1999г | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
1Внеоборотные активы |
|||||||||
| НА | 46 | 102 | 158 | 56 | 56 | 112 | 221,7391 | 154,90 | 343,478 |
|
в том числе патенты,лицен- зии, товарные знаки, иные аналогичные с перечислены ми права и активы |
46 | 102 | 158 | 56 | 56 | 112 | 221,7391 | 154,90 | 343,478 |
| Основные средства | 36682 | 35684 | 34757 | -998 | -927 | -1925 | 97,27932 | 97,402 | 94,7521 |
| в том числе | |||||||||
| Здания, машины и оборудование | 36682 | 35684 | 34757 | -998 | -927 | -1925 | 97,27932 | 97,402 | 94,7521 |
| Незавершенное строительство | 17420 | 17409 | 20249 | -11 | 2840 | 2829 | 99,93685 | 116,31 | 116,24 |
| Долгосрочные финансовые вложения | 3802 | 4017 | 4567 | 215 | 550 | 765 | 105,6549 | 113,69 | 120,121 |
|
Итого по разделу 1 |
57950 | 57212 | 59731 | -738 | 2519 | 1781 | 98,72649 | 104,40 | 103,073 |
|
2. Оборотные активы |
|||||||||
| Запасы | 20166 | 42177 | 60902 | 22011 | 18725 | 40736 | 209,1491 | 144,39 | 302,003 |
| в том числе: | |||||||||
| сырье, материалы и другие аналогичные ценности | 20166 | 26116 | 26888 | 5950 | 772 | 6722 | 129,5051 | 102,95 | 133,333 |
| Затраты в незавершенном производстве | 3986 | 9703 | 10126 | 5717 | 423 | 6140 | 243,427 | 104,35 | 254,039 |
| Готовая продукция и товары для перепродажи | 3489 | 6322 | 23826 | 2833 | 17504 | 20337 | 181,1981 | 376,87 | 682,889 |
| Расходы будущих периодов | 32 | 36 | 62 | 4 | 26 | 30 | 112,5 | 172,22 | 193,75 |
| НДС | 1741 | 2738 | 4248 | 997 | 1510 | 2507 | 157,2659 | 155,14 | 243,997 |
| Краткосрочная дебиторская задолженность | 23589 | 10930 | 12959 | -12659 | 2029 | -10630 | 46,33516 | 118,56 | 54,9366 |
|
В том числе Покупатели и заказчики |
23589 | 10930 | 12959 | -12659 | 2029 | -10630 | 46,33516 | 118,56 | 54,9366 |
| Краткосрочные финансовые вложения | 80 | 1350 | 1000 | 1270 | -350 | 920 | 1687,5 | 74,074 | 1250 |
| Денежные средства | 689 | 1714 | 2466 | 1025 | 752 | 1777 | 248,7663 | 143,87 | 357,91 |
| В том числе: | |||||||||
| Касса | 2 | 0 | 3 | -2 | 3 | 1 | 0 | - | 150 |
| Р/с | 596 | 127 | 2431 | -469 | 2304 | 1835 | 21,30872 | 1914,1 | 407,885 |
| Валютные счета | 90 | 1586 | 27 | 1496 | -1559 | -63 | 1762,222 | 1,7023 | 30 |
| Прочие денежные средства | 1 | 0 | 5 | -1 | 5 | 4 | 0 | - | 5 |
|
Итого по разделу 2 |
46265 | 58909 | 81575 | 12644 | 22666 | 35310 | 127,3295 | 138,47 | 176,321 |
|
Баланс |
104215 | 116121 | 141306 | 11906 | 25185 | 37091 | 111,4245 | 121,68 | 135,590 |
|
3. Капитал и резервы |
|||||||||
| Уставный капитал | 17976 | 17976 | 17920 | 0 | -56 | -56 | 100 | 99,688 | 99,6884 |
| Добавочный капитал | 30252 | 30279 | 31988 | 27 | 1709 | 1736 | 100,0893 | 105,64 | 105,738 |
| Резервный капитал | 1986 | 2696 | 2696 | 710 | 0 | 710 | 135,7503 | 100 | 135,750 |
| Фонд социальной сферы | 6694 | 4940 | 0 | -1754 | -4940 | -6694 | 73,79743 | 0 | 0 |
| Фонд накопления | 2124 | 729 | 3273 | -1395 | 2544 | 1149 | 34,32203 | 448,97 | 154,096 |
|
Итого по разделу 3 |
59032 | 64174 | 75136 | 5142 | 10962 | 16104 | 108,7105 | 117,08 | 127,280 |
|
4. Долгосрочные обязательства |
565 | 0 | 0 | -565 | 0 | -565 | 0 | - | 0 |
| Займы и кредиты | 565 | 0 | 0 | -565 | 0 | -565 | 0 | - | 0 |
|
Итого по разделу 4 |
565 | 0 | 0 | -565 | 0 | -565 | 0 | - | 0 |
|
5.Краткосроч ные обязательства |
|||||||||
| Займы и кредиты | 8721 | 15500 | 30022 | 6779 | 14522 | 21301 | 177,7319 | 193,69 | 344,249 |
| Кредиторская задолженность | 34652 | 35188 | 34143 | 536 | -1045 | -509 | 101,5468 | 97,030 | 98,5311 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| В том числе: | |||||||||
| Кредиторская задолженность поставщикам | 5419 | 13315 | 11366 | 7896 | -1949 | 5947 | 245,7095 | 85,362 | 209,743 |
| Векселя к уплате | 329 | 423 | 0 | 94 | -423 | -329 | 128,5714 | 0 | 0 |
| Кредиторская по заработной плате | 537 | 789 | 1236 | 252 | 447 | 699 | 146,9274 | 156,65 | 230,167 |
| Задолженность перед дочерними и зависимыми обществами | 64 | 0 | 0 | -64 | 0 | -64 | 0 | 0 | 0 |
|
Задолженность перед государствен Ными и внебюджетными фондами |
327 | 489 | 786 | 162 | 297 | 459 | 149,5413 | 160,73 | 240,367 |
| Задолженность перед бюджетом | 7163 | 7549 | 8756 | 386 | 1207 | 1593 | 105,3888 | 115,98 | 122,239 |
| Авансы полученные | 19003 | 11625 | 11516 | -7378 | -109 | -7487 | 61,17455 | 99,062 | 60,6009 |
| Прочие кредиторы | 1810 | 998 | 483 | -812 | -515 | -1327 | 55,13812 | 48,396 | 26,6850 |
| Задолженность участникам по выплате доходов | 0 | 0 | 2005 | 0 | 2005 | 2005 | - | 100 | - |
| Резервы предстоящих расходов | 1 | 259 | 0 | 258 | -259 | -1 | 25900 | 0 | 0 |
| Фонд потребления | 1244 | 0 | 0 | -1244 | 0 | -1244 | 0 | - | 0 |
|
Итого по разделу 5 |
44618 | 51947 | 66170 | 7329 | 14223 | 21552 | 116,4261 | 111,4 | 148,3 |
|
Баланс |
104215 | 116121 | 114306 | 11906 | -1815 | 10091 | 111,4245 | 98,436 | 109,682 |
Таблица 2
Аналитический агрегированный баланс за 1999 – 2001 гг.
| Показатели | На конец 1999г | На конец 2000г | На конец 2001г |
Отклонения |
||||||||
| Абсолют. (+, - ) | % | |||||||||||
|
2000г по срав. с 1999г |
2001г по срав. с 2000г | 2001 по срав с 1999 |
2000 по срав. с 1999 |
2001 по срав. с 2000 | 2001 по сравн. С 1999 | |||||||
| Т.р | % | Т.р | % | Т.р | % | |||||||
| Виды имущества | ||||||||||||
|
1.Внеоборот ные активы |
57950 | 55,6 | 57212 | 49,27 | 59731 | 42,27 | -738 | 2519 | 1781 | -6,33 | -7 | -13,33 |
| 2.Оборотные активы | 46265 | 44,3 | 58909 | 50,73 | 81575 | 57,73 | 12644 | 22666 | 35310 | 6,43 | 7 | 13,43 |
|
2.1. Медлен- но реализу- емые активы |
21907 | 21,0 | 44882 | 38,65 | 65160 | 46,11 | 22975 | 20278 | 43253 | 17,65 | 7,46 | 25,11 |
| 2.2.Среднеликвидные | 23589 | 22,6 | 10930 | 9,41 | 12959 | 9,17 | -12659 | 2029 | -10630 | -13,19 | -0,24 | 12,95 |
|
2.1.Высоко ликвидные |
769 | 0,73 | 3064 | 2,64 | 3466 | 2,45 | 2295 | 402 | 2697 | 1,91 | -0,19 | 1.72 |
| Имущество всего | 104215 | 100 | 116121 | 100 | 141306 | 100 | 11906 | 25185 | 37091 | - | - | - |
Пассив
| Показатели | На конец 1999г | На конец 2000г | На конец 2001г | Отклонения | ||||||||
| Абсолют. (+, -) | % | |||||||||||
|
2000г по срав. С 1999г |
2001г по срав. с 2000г | 2001 по срав с 1999 |
2000 по срав. с 1999 |
2001 по срав. с 2000 | 2001 по сравн. С 1999 | |||||||
| Т.р | % | Т.р | % | Т.р | % | |||||||
|
Источники формирова Ния имущества |
||||||||||||
|
3.Собствен ные средства |
59032 | 56,66 | 64174 | 55,33 | 75136 | 53,22 | 5142 | 10962 | 16104 | -1,33 | -2,11 | -3,44 |
| 4. Заемный капитал | 45183 | 43,33 | 51947 | 44,7 | 66170 | 46,8 | 6764 | 14223 | 20987 | 1,37 | 2,1 | 3,47 |
| 4.1.Долгосрочные пассивы | 565 | 0,5 | 0 | 0 | 0 | 0 | -565 | 0 | -565 | -0,5 | 0 | -0,5 |
|
4.2.Краткос рочные кредиты |
8721 | 8,33 | 15500 | 13,33 | 30022 | 21,25 | 6779 | 14522 | 21301 | 5 | 7,92 | 12,92 |
|
4.3.Кредиторская задолжен- ность |
34652 | 33,25 | 35188 | 30,3 | 34143 | 24,16 | 536 | -1045 | -509 | -2,95 | --6,14 | -9,09 |
| Итого источников финансирования | 104215 | 100 | 116121 | 100 | 141306 | 100 | 11906 | 25185 | 37091 | - | - | - |
Приложение К
Таблица 1
Анализ основных показателей “Отчета о прибылях и убытках”
| Показатели | На конец 1999г | На конец 2000г | На конец 2001г |
Отклонения |
Темп роста в % | ||||
| 2000г. по срав. с 1999г | 2001г. по срав. с 2000г | 2001г. по сравн. с 1999г |
2000г. по срав. с 1999г. |
2001г. по срав. С 2000г | 2001г по сравн. с 1999г | ||||
| Выручка от продажи товаров, продукции, работ, услуг | 76740 |
179742 |
247127 |
103002 | 67385 | 170387 | 234,22 | 137,48 | 322,03 |
| Себестоимость проданных товаров, продукции, работ, услуг | 69400 |
160166 |
204970 |
90766 | 44804 | 135570 | 230,76 | 127,97 | 295,34 |
| Валовая прибыль | 7340 |
19576 |
42157 |
12236 | 22581 | 34817 | 266,70 | 215,35 | 574,34 |
| Коммерческие расходы | 1180 |
2340 |
5504 |
1160 | 3164 | 4324 | 198,30 | 235,2 | 466,44 |
| Прибыль от продаж | 6160 |
17236 |
36653 |
11076 | 19417 | 30493 | 279,80 | 212,65 | 595,01 |
| % к получению | 16 | 49 | 42 | 33 | -7 | 26 | 306,25 | 85,714 | 262,5 |
| % к уплате | 0 | 1880 | 3807 | 1880 | 1927 | 3807 | - | 202,5 | - |
| Прочие операционные доходы | 10 |
178 |
75 |
168 | -103 | 65 | 1780 | 42,134 | 750 |
| Прочие операционные расходы | 1641 |
3224 |
2696 |
1583 | -528 | 1055 | 196,46 | 83,622 | 164,29 |
|
Внереализаци- Онные доходы |
948 |
232 |
159 |
-716 | -73 | -789 | 24,472 | 68,534 | 16,772 |
|
Внереализаци Онные расходы |
466 |
308 |
724 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||