Ценообразование
Следующим налоговым платежом, оказывающим влияние на уровень и структуру цен, является налог на прибыль, которая подвергается наибольшему перераспределению и более тесно чем НДС и акцизы связана с уровнем цен и затрат.
Структура цен определяет первичные доходы предприятия и его работников, на которые распределяется выручка, поступившая на его расчетный счет. Но уже на стадии обмена через отклонение цен от стоимости осуществляется процесс перераспределения доходов.
В процессе распределения выручки через формирование различных денежных фондов предприятия и отчислений в бюджетную систему образуются вторичные доходы работников самого предприятия или государства.
Дальнейшее перераспределение осуществляется в процессе . категорий и для ее правильного понимания необходимо ясное представление о том, что лежит в основе цены, какие объективные законы воздействуют на процесс ценообразования и движение цен.
Цена является денежным выражением стоимости, отражает глубокую сущность взаимосвязи цен и финансов. Так же как цена немыслима вне денежных отношений, так и финансы могут функционировать только на основе цен. Сумма реализованных цен является источником финансовых ресурсов, а цены выступают как результат производства, рыночной продажи, организация которых возможна лишь на основе использования основных и оборотных средств.
Конкретные возможности ценообразования в значительной степени предопределяют финансовую политику фирмы. Цена выступает объектом энергичной конкуренции, результаты которой во многом предопределяют и финансовые итоги рыночной деятельности, что существенно повышает ответственность менеджмента фирмы за качество хозяйственных решений, которые так или иначе, прямо или косвенно связаны с управлением ценами.[27,c.360].
2. МЕТОДОЛОГИЧЕСКИЕ АСПЕКТЫ
УПРАВЛЕНИЯ ЦЕНООБРАЗОВАНИЕМ НА ПРЕДПРИЯТИИ
2.1. Ценовая политика и процесс ценообразования на предприятии
В условиях рыночной экономики цена является одним из наиболее важных синтетических показателей, существенно влияющих на финансовое положение предприятия. Поэтому рассчитывая цену изделия, предприниматели стремятся к тому, чтобы она была оптимальной с точки зрения соответствия интересам собственника и рынка [8, c.277].
Значимость цены для предприятия состоит прежде всего в обеспечении прибыли от реализации продукции, поэтому ценовая политика должна быть хорошо продумана и обоснована. Чтобы правильно сформулировать ценовую политику, фирма должна четко представлять цели, которые она достигнет посредством продажи конкретного товара. При выборе ценовой политики следует также учитывать, что хотя глобальной целью любого предприятия является получение прибыли, однако в качестве промежуточных могут быть выдвинуты такие цели, как защита своих интересов, подавление конкурентов, завоевание новых рынков, выход на рынок с новым товаром, быстрое возмещение затрат, стабилизация доходов. Причем достижение этих целей возможно в краткосрочной, среднесрочной и долгосрочной перспективе. В то же время тот или иной уровень цены может по-разному воздействовать на достижение тех или иных результатов, например на величину прибыли, оборота, на долю участия в рынке. Только в экстремальных случаях преобладает какая-то одна цель предпринимательской деятельности. В обычной хозяйственной практике с помощью ценовой политики возможно достижение большого количества целей [18, c.50].
Суть целенаправленной ценовой политики заключается в том, чтобы устанавливать на товары такие цены, так варьировать их в зависимости от ситуации на рынке, чтобы овладеть его максимально возможной долей, добиться запланированного объема прибыли и успешно решать все стратегические и тактические задачи. В рамках ценовой политики частные решения (взаимосвязь цен на товары в пределах ассортимента, использование скидок, варьирование цен, обеспечение оптимального соотношения своих цен и цен конкурентов, формирование цен на новые товары и т. д.) увязываются в единую интегрированную систему [26, c.54].
Ценообразование представляет собой сложный и многоэтапный процесс, который можно представить следующими основными этапами (Прил. Д, рис. 2) [29, c. 47].
Выбор цели
Определение
спроса
Анализ
издер
жек
Анализ конкурен
тов
Выбор метода це-
нообразо-вания
Установ
ление
оконч.
цены


Рис. 1. Процесс ценообразования
Выбор цели.
Начиная процесс ценообразования, предприниматель должен прежде всего определить, каких целей он желает достичь, продавая свой товар. Часто оказывается, что стратегических целей у предприятия несколько, и они достижимы в краткосрочной или долгосрочной перспективе. Следует выработать навыки умения распознавать и с помощью ценовой политики реализовывать оптимальное соотношение возможно большего количества целей. Существуют три основные цели ценовой политики: обеспечение сбыта (или выживаемости), максимизация прибыли, сохранение стабильного положения на рынке (Прил.Е).
Обеспечение сбыта — главная цель фирм, осуществляющих деятельность в условиях жесткой конкуренции, когда на рынке много производителей с аналогичными товарами. Эту цель фирмы выбирают в тех случаях, когда, во-первых, ценовой спрос потребителей эластичен (Э>1); во-вторых, фирма желает добиться максимального роста сбыта и увеличения общей прибыли путем некоторого снижения дохода с каждой единицы товара; в-третьих, фирма предполагает, что увеличение объема реализации сократит относительные издержки производства и сбыта; в-четвертых, если низкие цены отталкивают конкурентов; в-пятых, когда существует большой рынок потребления.
Для достижения поставленной цели используются заниженные цены — цены проникновения; они предназначены для захвата большей доли рынка и способствуют увеличению объема сбыта [19, c.381].
Цель, основанная на максимизации прибыли, заключается в том, что многие фирмы хотят установить на свой товар такую цену, которая обеспечила бы максимум прибыли. Для реализации этой цели необходимо определить предварительный спрос и предварительные издержки по каждой цене (ценовой альтернативе). Затем из этих альтернатив выбирается та, которая принесет в перспективе максимальную прибыль. При этом предполагается, что заранее известны спрос и издержки производства, хотя в действительности их определить очень трудно [30, c.263].
Определение спроса на товары.
Спрос является важнейшей категорией рыночной экономики. В конечном счете, он определяет цену на рынке товаров, распределяет сырье и готовую продукцию. Спрос – это количество товара, который потребители готовы и желают приобрести по данной цене, на данном рынке в течение данного периода при прочих равных условиях [2, c.6].
Цена, назначаемая компанией, вызывает соответствующий спрос. Обычно, цена и спрос находятся в обратной зависимости: чем выше цена, – тем ниже спрос. Другими словами, покупатели, бюджет которых ограничен, покупают меньше какого-либо товара, если цена на него слишком высока. Большинство компаний пытаются построить кривую спроса, оценивая спрос на товар при различных ценах. Характер кривой спроса определяется типом рынка. При монопольном рынке кривая спроса отражает общий спрос рынка при различных ценах. Если компания сталкивается с конкуренцией, то спрос при различных ценах будет зависеть от того, остаются ли цены конкурентов постоянными, или же изменяются вместе с ценами компании. При изучении зависимости цена – спрос нужно избегать изменения других факторов, влияющих на спрос. Нужно также знать степень ценовой эластичности спроса, т.е. насколько чувствителен спрос к изменению цены. Если спрос практически не изменяется при изменении цены, то спрос неэластичный. Если же спрос при этой операции существенно изменяется, то спрос эластичный. Покупатели менее чувствительны к цене, если приобретаемый товар отличается уникальными особенностями и высоким качеством, престижностью, исключительными свойствами. Они также менее чувствительны к цене, когда трудно найти товары-заменители, или когда те не сравнимы по качеству с данным, а также когда общие расходы на товар мало отражаются на их бюджете или когда их затраты разделяются с другой стороной [12, c.319].
Оценка издержек производства
При оценке издержек производства на продукцию, выпускаемую предприятием, необходимо исходить из их сравнения со среднеотраслевыми издержками (себестоимостью) на аналогичную продукцию, которые рассчитываются как средневзвешенная величина индивидуальных затрат предприятий. Такой подход обусловливается тем, что рыночная цена на одноименную продукцию отражает средние общественные издержки производства плюс средняя норма прибыли на эти товары. Последняя в силу различий между предприятиями в фондовооруженности, фондоемкости, технического строения капитала отлична для каждой группы товаров, для каждой отрасли.
Отсюда следует, что те предприятия, где издержки производства равны общественным издержкам или ниже, получают прибыль, а там, где выше, - теряют часть индивидуальной стоимости товара, произведенного на них, и в коночном итоге разоряются. Это означает, что величина издержек производства для предприятия является нижним пределом устанавливаемого уровня цены, ниже которого продажа продукции будет убыточна. Верхним пределом устанавливаемой цены является рыночная цена, формирующаяся, с одной стороны, под воздействием спроса и предложения, а с другой - конкуренции со стороны производителей аналогичных товаров [4, c.121].
Анализ цен и товаров конкурентов.
В рыночной экономике информация о ценах по конкретным сделкам чаще всего является коммерческой тайной изготовителя, и получить такую информацию крайне сложно. Изучение товаров и цен конкурентов преследует вполне конкретную цель — выявить так называемую цену безразличия, т. е. цену, при которой покупателю будет безразлично, чей товар покупать — фирмы или ее конкурентов. Определив эту цену, можно, оттолкнувшись от нее, решить, за счет чего реально преодолеть подобное "безразличие" и добиться, чтобы товар покупали все же именно у фирмы. Для каждой фирмы решение такого рода будет нестандартным, зависящим от особенностей товара, репутации фирмы и ее возможностей. Но во всех случаях отталкиваться придется от цены безразличия, лишь определив которую следует принимать решение, преодолевать ли это безразличие пониженной ценой, повышением качества, условиями платежа или улучшением сервиса [26, c.130].
При анализе цены конкурента основное внимание должно быть обращено на систему скидок, которые он предоставляет. В мировой практике насчитывается около 20 видов скидок с цены. Приведем основные из них:
Скидки с прейскурантной и справочной цены.
При покупке за наличные покупатель получает так называемую скидку “сконто”.
Бонусные скидки за оборот даются постоянным покупателям в зависимости от оборота продаж.
Прогрессивные скидки предоставляются за количество, объем покупки.
Товарообменный зачет или скидка предоставляется за возврат старого, ранее купленного у данной фирмы товара.
Экспортная скидка при продаже товара на экспорт.
Скрытые скидки предоставляются покупателям в виде бесплатных образцов [2, c.10].
Выбор метода ценообразования.
Пройдя, все указанные этапы фирма может приступить к определению цены на товар. Оптимально возможна цена должна полностью возмещать все издержки на производство, распределение и сбыт товара, а также обеспечить получение определенной нормы прибыли. Возможны 3 варианта установления уровня цены: минимальный уровень, определяемый затратами; максимальный уровень, сформированный спросом; оптимально возможный уровень цены [29,c.49].
Заключительный этап ценообразования – установление окончательной цены. Выбрав один из методов ценообразования, необходимо принять само ценовое решение, определить конкретную цену. Здесь учитывается целый ряд аспектов, таких как психологическое воздействие, влияние различных элементов маркетинга, соблюдение базовых целей ценовой политики, анализ возможной реакции на назначаемую цену. Роль психологического воздействия определяется тем, что цена служит для многих потребителей главным показателем качества изделия. Цены, создающие имидж, характерны прежде всего для продукции, воздействующей на самосознание покупателя. Потребитель может предпочесть более дорогую вещь, если она представляется ему более оригинальной и престижной [26, c.136].
2.2. Маржинальный доход как инструмент принятия и
оценки ценовых решений
Предпринимателю в процессе деятельности постоянно приходиться принимать решение о цене, по которой продукция будет реализована, о переменных и постоянных издержках, о приобретении и использовании ресурсов. Для этого необходимо точно и достоверно организовывать уровни затрат и прибыли.
Все предпринимаемые в условиях рынка управленческие модели основаны на изучении взаимосвязи затрат, объема производства и прибыли. Специальный анализ позволяет понять взаимоотношения между ценой изделия, объемом производства, переменными и постоянными затратами. Он позволяет сравнивать различные варианты цен на продукцию и получение прибыли, а также отыскать наиболее выгодное соотношение между переменными и постоянными затратами, ценой и объемом производства продукции. Достичь этого можно различными способами: снизить цену продаж и соответственно увеличить объем реализации, увеличить постоянные затраты и увеличить объем, пропорционально изменять переменные, постоянные затраты и объем выпуска продукции [29,c.122].
Порой ошибочный подход к оценке затрат при обосновании ценовых решений порождается самой традиционной логикой анализа финансовой отчетности с целью определения критериального показателя – чистой прибыли. Упрощенно эту логику можно представлять следующим образом:
Выручка от продаж - затраты на производство и сбыт товаров=прибыль (6)
от продаж
Прибыль от продаж + прибыль от финансовых операций + прибыль (7)
от внереализационных операций = прибыль до уплаты налогов.
Прибыль до уплаты налогов – налоги = чистая прибыль. (8)
Сама эта схема расчета чистой прибыли формирует модель анализа цен при стремлении предприятия к максимизации чистой прибыли. Эта модель требует:
максимизации выручки от продаж;
минимизации затрат на производство и сбыт продукции;
предельного сокращения процентных выплат за кредиты и внереализационных расходов;
минимизации налоговых платежей, что должно гарантировать получение наибольшей возможной чистой прибыли.
Однако на практике нередко на пути к прибыльному ценообразованию приходится приносить в жертву величину прибыли от продаж, но зато выигрывать на еще большем снижении затрат. Рациональный подход к анализу ценовых решений должен быть оптимизационным. Здесь, очевидно, целесообразно воспользоваться арсеналом средств операционного анализа. В частности, модель формирования финансовых результатов должна быть многоступенчатой.
Преимущество такой логики анализа состоит в том, что она побуждает сначала концентрировать внимание на тех затратах, которые по своей природе являются переменными, а уже затем – на затратах, которые являются постоянными и невозвратными с точки зрения ценовых решений. Обратим внимание и на то, что только при такой логике задача максимизации маржинального дохода, как результата ценовой политики, действительно оказывается тождественной задаче максимизации чистой прибыли вообще.
Однако реализовать такой подход на практике достаточно сложно. Это связано с самой организацией финансовой отчетности. Такая отчетность, как известно, составляется ежеквартально и ежегодно и опирается на информацию обо всем объеме произведенной и проданной продукции. Для принятия же ценовых решений необходима информация только о той части выпуска, которая была затронута принимаемыми решениями. Например, если предприятие планирует снижение цен на какой-либо вид изделия, то необходима финансовая информация только о тех дополнительных количествах этих изделий, которые удается продать благодаря пониженным ценам. И, соответственно, если предприятие планирует повышение цен, то необходимы, будут данные о том, каких затрат удастся избежать из-за того, что сократятся продажи, что приведет к уменьшению выпуска.
Таким образом, для обоснования ценовых решений необходимо вычленить из общего потока бухгалтерской информации те данные, которые относятся к продукции, затрагиваемой такими решениями. Для того, чтобы принимать обоснованные решения в сфере ценообразования, предприятию необходимо обладать информацией о реальных удельных затратах на единицу продукции, которое оно выпускает и ценами которого должно управлять. Такую информацию можно получить в системе управленческого учета, которую необходимо создавать на каждом предприятии для обеспечения процесса управления объективной и оперативной информацией.
Для нужд ценообразования знать реальные удельные затраты на единицу продукции или услуг важно по следующим причинам:
Это самый важный шаг к созданию системы управления затратами и контроля за их динамикой, адекватной нуждам ценообразования. Обычно котролируется динамика переменных затрат. Однако, как показывает практика, даже самая лучшая система контроля переменных затрат не всегда позволяет уловить реальную динамику постоянных затрат, а ведь они включают условно-постоянные, которые способны существенно сказаться на результатах ценовых решений.
Определение таких затрат дает возможность определить минимальную цену, по которой предприятие может позволить реализовать себе дополнительное количество данной продукции. При этом становиться возможным принять подобное решение таким образом, чтобы это не исказило результаты ценовых решений относительно других товаров и услуг предприятия.
Появляется возможность определить величину выигрыша от продажи каждой дополнительной единицы товара. А это особенно важно, поскольку позволяет принимать действительно обоснованные и ведущие к прибыльности предприятия ценовые решения [24,c.17].
Анализ соотношения затрат, объема производства и прибыли трактуют как анализ критической точки. Под критической понимается та точка объема производства, в которой затраты равны выручке от реализации всей продукции, то есть где нет ни прибыли, ни убытков. Эту точку также называют “мертвой” или точкой безубыточности.
Для ее вычисления можно использовать 3 метода: уравнения, маржинальной прибыли и графического изображения.
Графический метод сводиться к построению комплексного графика “ затраты – объем производства – прибыль”. В прямоугольной системе координат строиться график зависимости затрат и дохода от количества единиц произведенной продукции (Прил. Ж, рис. 1). По вертикали откладываются данные об издержках и доходе, по горизонтали - количество единиц продукции. Критическая точка образуется в месте пересечения линии выручки и линии валовых совокупных издержек [11,c.239].
В точке безубыточности получаемая предприятием выручка равна его совокупным затратам, при этом прибыль равна 0. Выручка соответствующая точке безубыточности, называется пороговой выручкой. Объем производства (продаж) в точке безубыточности называется пороговым объемом производства.
Второй графический способ основан на равенстве валовой маржи и постоянных затрат при достижении порогового значения выручки о реализации. Валовая маржа – разница между выручкой предприятия от реализации продукции и суммой переменных затрат или сумма постоянных затрат и прибыли предприятия [15,c.153].
Для определения точки безубыточности (порога рентабельности) также используют метод уравнений, основанный на исчислении прибыли предприятия по формуле:
Выручка – переменные затраты и постоянные = прибыль. (9)
Исходя из этого, определяем количество единиц продукции, которые необходимо продать, чтобы достигнуть критической точки:
(Цена – Переменные затраты на единицу)* Количество единиц-Постоянные затраты = Прибыль
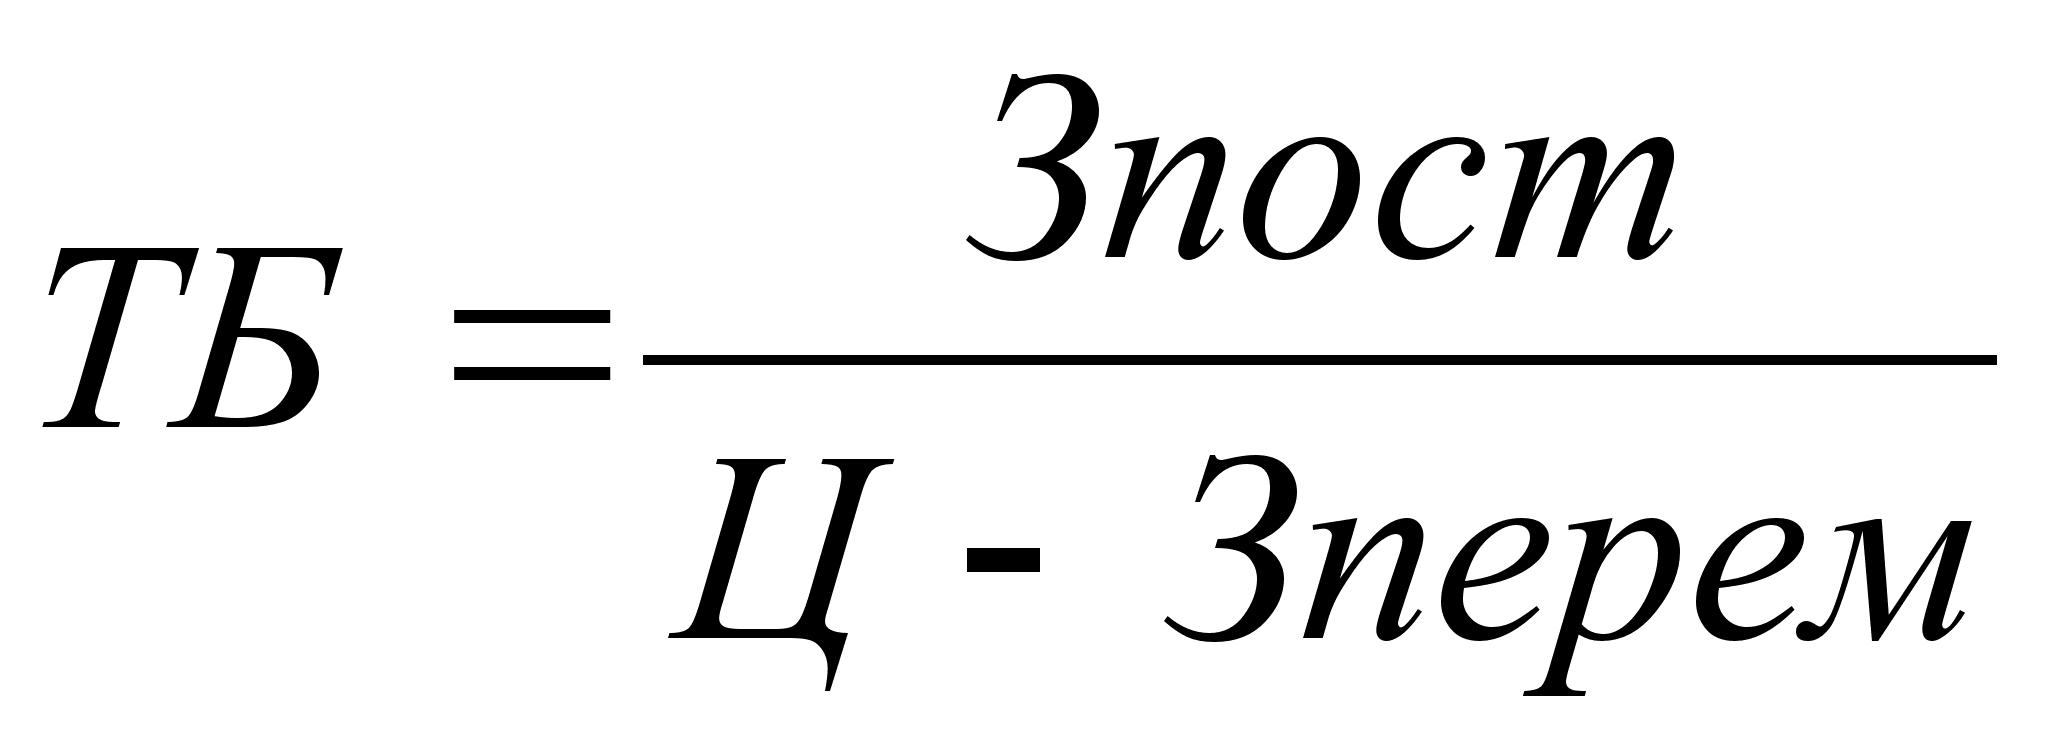 ,
(10)
где З пост и Зперем – постоянные и переменные затраты при производстве единицы продукции.
Выручка от реализации, при которой предприятие уже не имеет убытков, но еще не получает прибыли называется порогом рентабельности и может быть определена по формуле [32,c. ]:
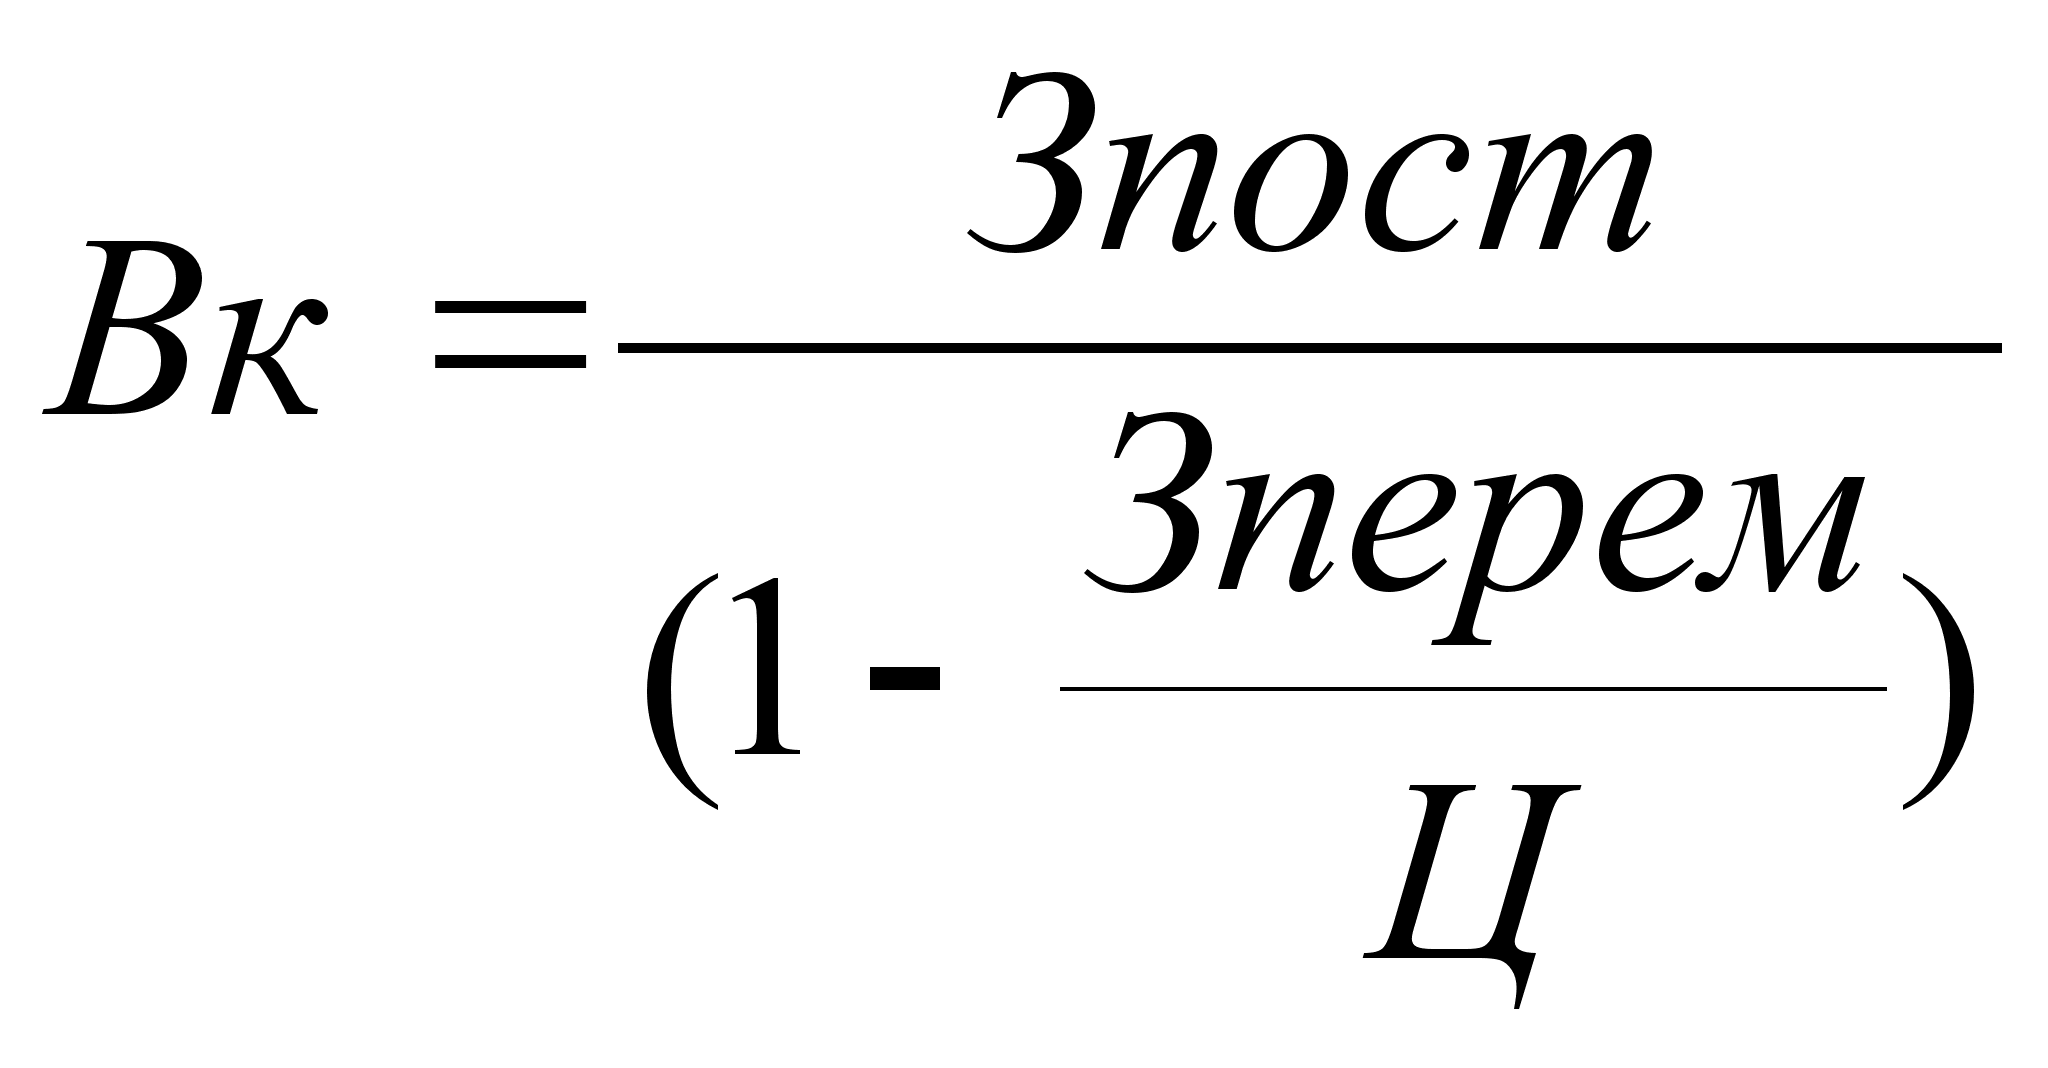 (11)
Метод маржинальной прибыли представляет собой модификацию метода уравнений. Маржинальная прибыль – разность между выручкой от реализации продукции и переменными затратами, то есть это определенная сумма средств, необходимая, в первую очередь для покрытия постоянных затрат и получения прибыли предприятия.
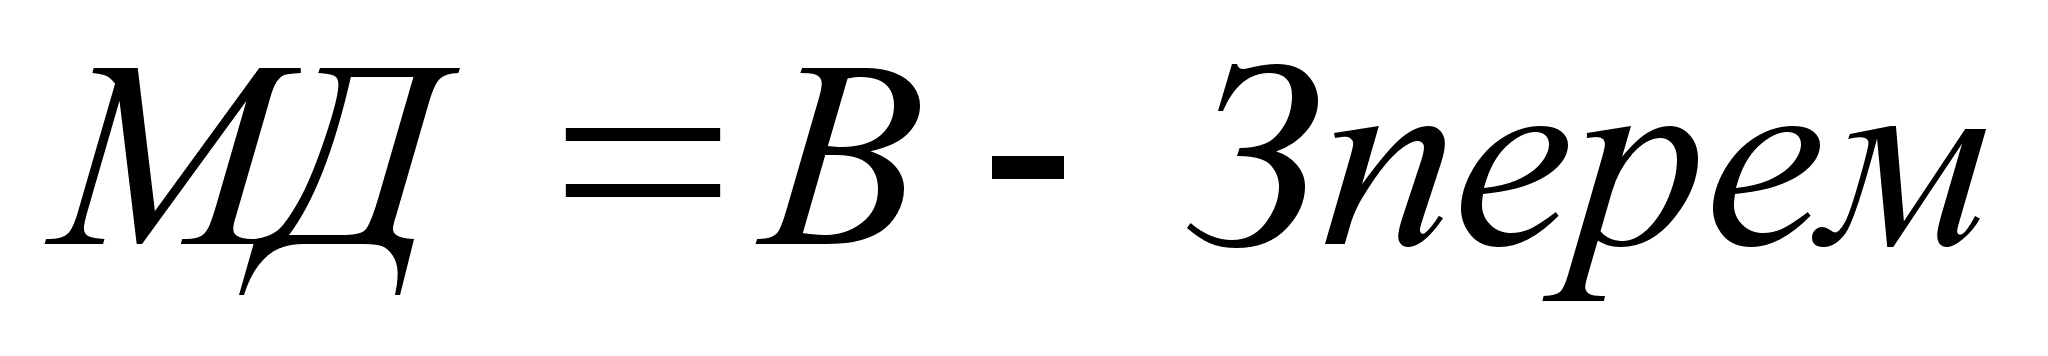 (12)
Применяя данный показатель, можно определить уровень производственного рычага, коэффициент вклада на покрытие:
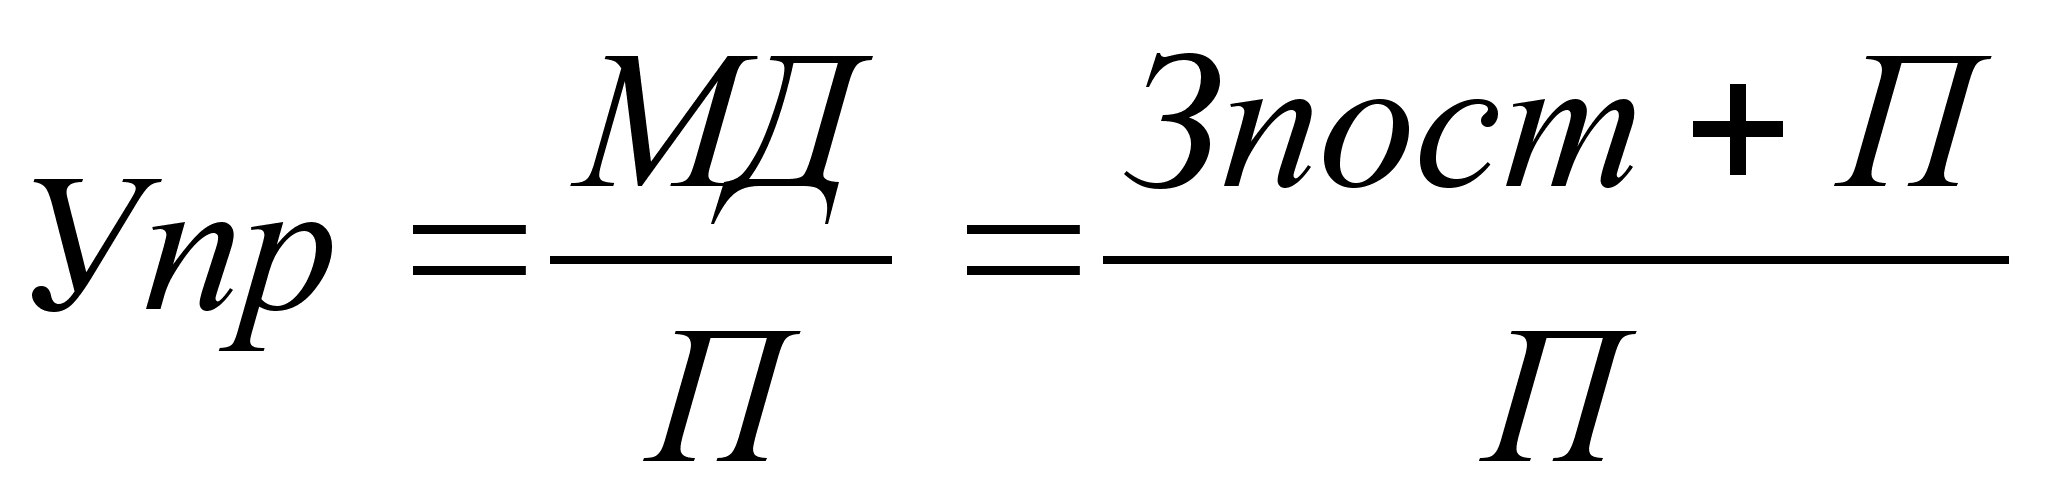 (13)
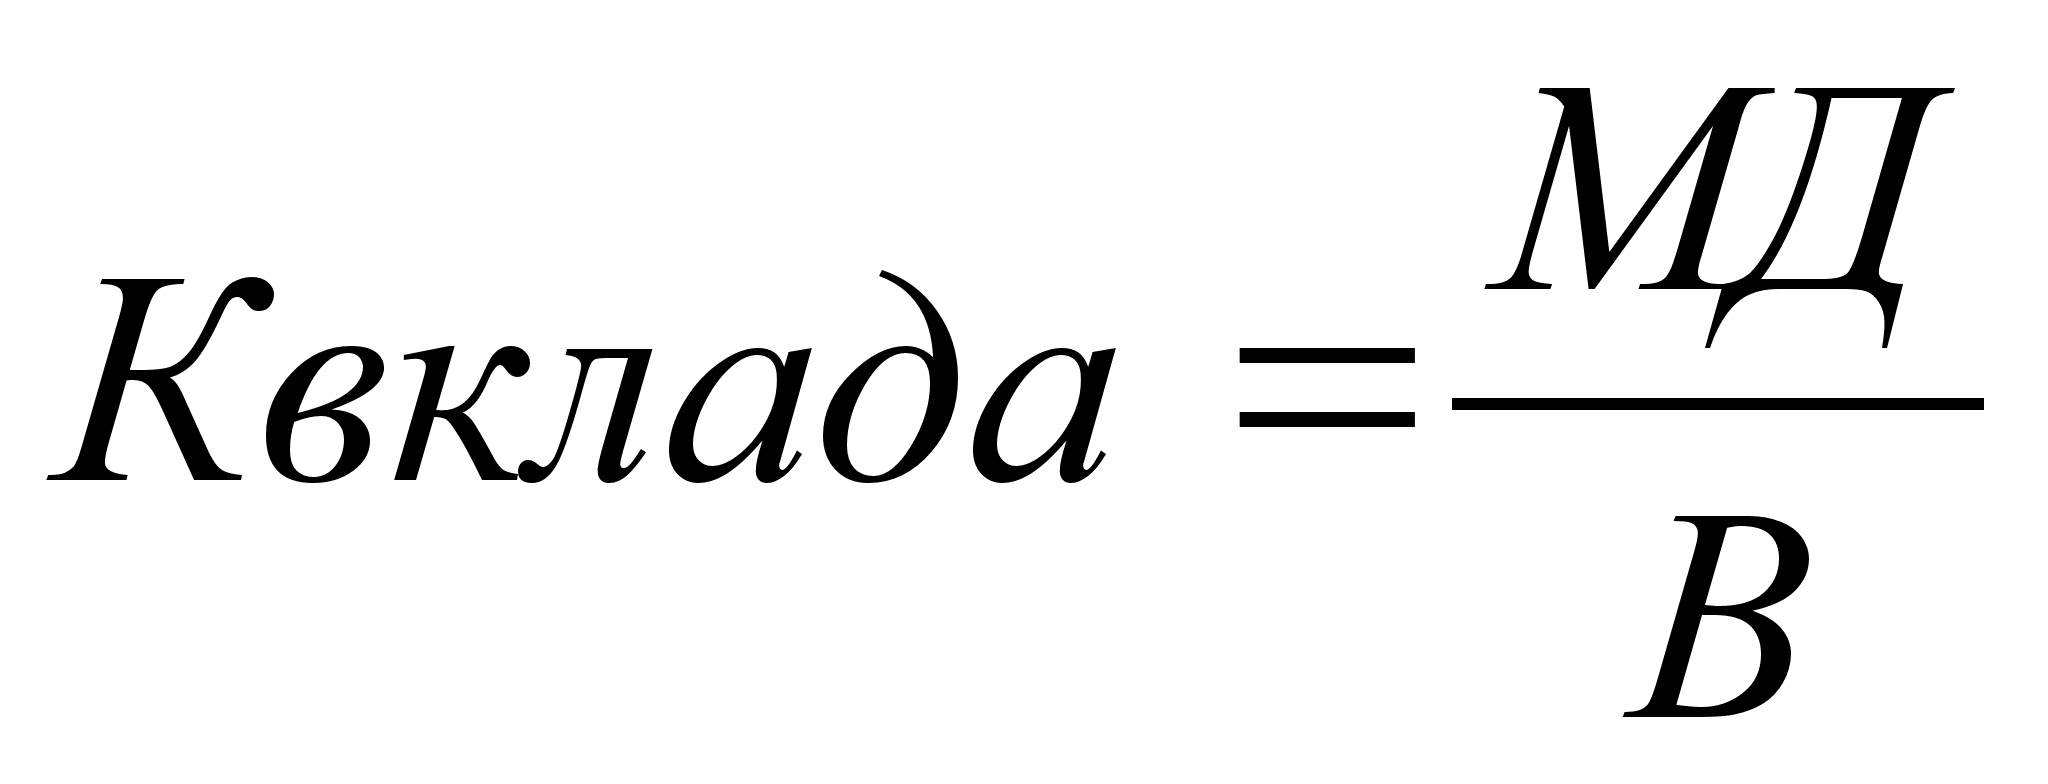 (14)
Размер коэффициента маржинального дохода, рассчитанного в % к цене товара, является важным показателем операционного анализа. По сути дела он показывает ту долю абсолютной величины цены, которая способствует увеличению прибылей фирмы или сокращению убытков.
Коэффициент маржинального дохода по своей экономической сути характеризует степень влияния роста объема продаж на прибыль и тем самым позволяет прямо увязать маркетинговую политику с финансовыми результатами, а значит – принимать ценовые решения более обоснованно. Так, чем выше коэффициент, тем легче предприятие может пойти на снижение его цены ради увеличения объема продаж.
Следует отличать этот показатель от показателя рентабельности продаж, который широко используется в системе финансового анализа. Однако рентабельность продаж характеризует среднюю долю прибыли в выручке от продаж после вычета всех видов затрат. Если удельные переменные затраты для всего объема продаж, затрагиваемого ценовым решением, одинаковы, можно без особых погрешностей рассчитать коэффициент маржинального дохода на основе данных о продажах. Для этого вначале надо определить выручку от реализации и маржинальный доход в результате роста объема продаж, а затем провести расчет на основе следующей формулы [ 24,c.18]:
(16)
Разница между безубыточным объемом продаж и максимальным объемом продаж носит название запаса финансовой безопасности, так как показывает, насколько больше товаров фирма может надеяться продать сверх объема, обеспечивающая ей достижение безубыточности. Чем этот запас меньше, тем рискованнее браться за производство и продажу данного товара.
CVР – анализ позволяет отыскать наиболее выгодное соотношение между переменными и постоянными затратами, ценой и объемом производства продукции. Данный метод требует от фирмы рассмотрения разных вариантов цен, их влияния на объем сбыта, необходимый для преодоления уровня безубыточности и получения целевой прибыли, а также анализа вероятности достижения всего этого при