Підвищення ефективності діяльності ПриватБанку на основі теорії синергетики
Аналіз діяльності банку проводиться з урахуванням дії внутрішніх і зовнішніх факторів, що впливають на діяльність банку.
Аналіз внутрішніх факторів (умов) діяльності банку будується на оцінці його фінансово-економічного стану, запропонованого переліку послуг, стратегічної поведінки банку на ринку, рівня технічного обладнання, кваліфікації персоналу, вивчення інформаційної забезпеченості та якості маркетингової діяльності й організаційної структури банку.
Спектр зовнішніх факторів функціонування банку дуже широкий і визначається спрямуванням господарської і кредитної політики держави, заходами щодо управління і регулювання економіки, а також контролем Національного банку України (органів банківського нагляду), кон'юнктурою ринку, конкуренцією і т.д.
Зовнішній аналіз (аналіз діяльності партнерів) проводиться банком із моменту його створення і протягом усього періоду його функціонування. При створенні комерційного банку економічний аналіз використовується для оцінки фінансово-господарської діяльності його учасників, визначення відповідності їх фінансового стану вимогам законодавчих актів. У процесі функціонування банку економічний аналіз служить засобом оцінки кредитоспроможності позичальників, їх економічної заможності, фінансової стабільності й платоспроможності, ліквідності. Метою цього аналізу є обґрунтування управлінського рішення про надання кредитів з урахуванням мінімізації ризику і максимізації доходу, а також контроль за поверненням кредиту.
§ Оперативний аналіз проводиться в процесі поточної роботи банку для оцінки дотримання нормативів платоспроможності, ліквідності, формування резервів та інших показників, вживання негайних заходів, що забезпечують їх дотримання, а також отримання достатнього прибутку [14].
Важливе значення має перспективний аналіз, що застосовується для прогнозування очікуваних результатів у майбутньому, а також для визначення нових видів послуг і внутрішньої банківської політики.
Специфічними є такі види аналізу:
§ Функціональний аналіз дозволяє визначити спеціалізацію діяльності комерційного банку, його місце в системі розподілу банківських послуг, можливість форм і перспектив взаємодії з іншими контрагентами системи, а також оцінити ефективність і доцільність функцій, що виконуються банком. Такий аналіз проводиться на підставі даних підсумку балансу, співвідношення обсягів депозитів і кредитів, власних і залучених коштів, а також частки міжбанківських операцій у загальному обсязі ресурсів і їх вкладень. Внаслідок функціонального аналізу визначаються підвищення доходності (прибутковості) і ліквідності банківських послуг шляхом виключення неефективних і пошуку більш прогресивних способів виконання необхідних послуг.
§ Структурний аналіз проводиться для всіх видів банківських послуг, активних і пасивних статей балансу. Цей аналіз сприяє визначенню складу і питомої ваги економічних контрагентів активів і пасивів банку, а також структури доходів, видатків і прибутків банку.
§ Оперативно-вартісний аналіз поглиблює визначення доходності банку і дає уявлення про вартість і рентабельність (або збитковість) конкретних видів послуг. Він дозволяє оцінити значення кожного виду послуг у формуванні прибутку банку і розробити основні напрямки депозитно-кредитної політики відносно конкретних контрагентів із метою максимізації доходів.
§ Макроекономічний аналіз діяльності банків дозволяє визначити масштабність їх продуктивності й прибутку, а також рівень участі комерційного банку або групи банків у формуванні грошової маси, розподіл банківських послуг, регіональний розподіл кредитних ресурсів. Аналіз масштабності продуктивності проводиться шляхом співвідношення масштабів конкретних видів послуг із середнім рівнем або абсолютними (максимальними і мінімальними) значеннями аналогічних показників у цілому по банківській системі [14].
Для вивчення фінансової діяльності банка застосовують методи фінансового аналізу.
Основна мета фінансового аналізу - одержання невеликого числа ключових (найбільш інформативних) параметрів, що дають об'єктивну і точну картину фінансового стану підприємства, його прибутків і збитків, змін у структурі активів і пасивів, у розрахунках з дебіторами і кредиторами.
Вихідною базою фінансового аналізу є дані бухгалтерського обліку і звітності, аналітичний перегляд яких повинний відновити всі основні аспекти господарської діяльності і зроблених операцій в узагальненій формі, тобто з необхідної для аналізу ступенем агрегування [28].
Практика фінансового аналізу виробила основні методи читання фінансових звітів. Серед них можна виділити наступні: горизонтальний аналіз, вертикальний аналіз, трендовий аналіз, метод фінансових коефіцієнтів, порівняльний аналіз, факторний аналіз.
Горизонтальний (тимчасовий) аналіз — визначення абсолютних и відносних змін величин різних статей балансу за певний період.
Вертикальний (структурний) аналіз — визначення структури підсумкових фінансових показників з виявленням впливу кожної позиції звітності на результат у цілому.
Трендовий аналіз - порівняння кожної позиції звітності з попередніми періодами і визначення тренда, тобто основної тенденції динаміки показника, очищеної від випадкових впливів і індивідуальних особливостей окремих періодів. За допомогою тренда формуються можливі значення показників у майбутньому, а, отже, ведеться перспективний, прогнозний аналіз.
Коефіцієнтний аналіз зводиться до вивчення рівнів і динаміки відносних показників фінансового стану, що розраховуються як відношення величин балансових статей або інших абсолютних показників, одержуваних на основі звітності або бухгалтерського обліку. При аналізі фінансових коефіцієнтів їхні значення порівнюються з базисними величинами, а також вивчається їхня динаміка за звітний період і за ряд суміжних звітних періодів. Як базисні величини використовуються:
§ теоретично обґрунтовані або отримані в результаті експертних опитувань величини відносних показників, що характеризують оптимальні або критичні значення з погляду стійкості фінансового стану підприємства;
§ усереднені по часовому ряді значення показників даного підприємства, що відносяться до минулих, сприятливих з погляду фінансового стану періодів;
§ значення показників, розраховані за даними звітності найбільш щасливого конкурента;
§ середньогалузеві значення показників.
Крім фінансових коефіцієнтів в аналізі фінансового стану велику роль грають абсолютні показники, що розраховуються на основі звітності, такі, як чисті активи (реальний власний капітал), власні оборотні кошти, показники забезпеченості запасів власними оборотними коштами. Дані показники є критеріальними, оскільки з їх допомогою формулюються критерії, що дозволяють визначити якість фінансового стану.
Порівняльний (просторовий) аналіз - це як внутрішньогосподарське порівняння за окремими показниками фірми, дочірніх фірм, підрозділів, цехів, так і міжгосподарське порівняння показників даної фірми з показниками конкурентів, зі середньогалузевими і середніми загальноекономічними даними.
Факторний аналіз — це аналіз впливу окремих факторів (причин) на результативний показник за допомогою детермінованих або стохастичних прийомів дослідження. Причому факторний аналіз може бути як прямим (власне аналіз), тобто, що полягає в роздробленні результативного показника на складові частини, так і зворотним (синтез), коли окремі елементи з'єднують у загальний результативний показник [28].
В окрему групу необхідно виділити кількісні методи фінансового аналізу.
Кількісні методи фінансово-економічного аналізу підрозділяються на статистичні, бухгалтерські і економіко-математичні.
Статистичні методи економічного аналізу:
§ статистичне спостереження - запис інформації з певних принципів і з певними цілями;
§ абсолютні і відносні показники (коефіцієнти, відсотки);
§ розрахунки середніх величин: середні арифметичні прості, зважені, геометричні;
§ ряди динаміки: абсолютний приріст, відносний приріст, темпи росту, темпи приросту;
§ зведення й угруповання економічних показників по певних ознаках;
§ порівняння: з конкурентами, з нормативами, у динаміку;
§ індекси — вплив факторів на порівнювані показники;
§ деталізація (наприклад, продуктивність праці річна залежить, по-перше, від продуктивності вартовий, по-друге, від використаного часу протягом року);
§ графічні методи.
Бухгалтерські методи:
· метод подвійного запису;
· бухгалтерський баланс;
· інші бухгалтерські методи.
Економіко-математичні методи:
ü методи елементарної математики;
ü класичні методи математичного аналізу: диференціювання, інтегрування, варіаційне вирахування;
ü методи математичної статистики: вивчення одномірних і багатомірних статистичних сукупностей;
ü економетричні методи: статистичне оцінювання параметрів економічних залежностей, у тому числі виробничих функцій; міжгалузевого балансу народного господарства і т.д.;
ü методи математичного програмування: оптимізація, лінійне програмування, квадратичне програмування, нелінійне програмування, блокове програмування, динамічне програмування;
ü методи дослідження операцій: керування запасами, методи технічного зносу і заміни устаткування, теорія ігор, теорія розкладів, методи економічної кібернетики;
ü евристичні методи;
ü методи економіко-математичного моделювання і факторного аналізу, які використовуються для рішення специфічних задач фінансового аналізу [28].
Реальні об'єкти занадто складні, тому для їхнього вивчення створюють моделі - копії досліджуваних реальних об'єктів. З одного боку, моделі повинні бути доступні для вивчення, у силу чого вони не повинні бути занадто складні – виходить, вони неминуче будуть лише спрощеними копіями. Але, з іншого боку, висновки, отримані при їхньому вивченні, необхідно розповсюдити на реальні об’єкти - прототипи, отже, модель повинна відображати істотні риси досліджуваного реального об'єкта [18].
Моделювання як відображення дійсності виробляється за допомогою математичних формул.
Наприклад,
продуктивність праці знаходиться як середній виробіток на одного працівника  :
 (1.1)
де N - оборот або обсяг вироблення продукції на підприємстві;
R - чисельність працівників.
Типи моделей можуть бути:
1. адитивні (моделі додавання), наприклад собівартість (S):
S=A+M+U, (1.2)
де А - амортизація;
M - матеріали;
U — оплата праці з нарахуваннями;
2. мультиплікативні (моделі множення), наприклад, продукція знаходиться з вираження:
 (1.3)
де N — оборот, тобто сума засобів, виручених за розглянутий період від реалізації продукції (у цінах підприємства, тобто без ПДВ і інших непрямих податків);
 - оборотність оборотного капіталу, тобто обсяг реалізованої продукції, що приходиться на 1 руб., вкладений в
оборотні кошти підприємства;
Е - середня (хронологічна) величина оборотного капіталу;
3. кратні (моделі розподілу), наприклад вищенаведена формула продуктивності праці [28].
Використовуються наступні методи моделювання:
1. методи подовження моделі. Наприклад, показник капіталомісткість продукції знаходиться з вираження
 (1.4)
У зв'язку з тим що
K=F+E, (1.5)
де F - необоротні активи (основний капітал),
Е — оборотні активи (оборотний капітал), капіталомісткість може бути розкладена в такий спосіб:
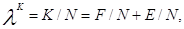 (1.6)
Уводимо позначення:
 - капіталомісткість (фондомісткість) продукції
по основному капіталу,
 (1.7)
-
капіталомісткість продукції по оборотному капіталу,
(1.8)
В результаті одержуємо, що капіталомісткість продукції складається з капіталомісткості продукції по основному капіталу і капіталомісткості продукції по оборотному капіталу:
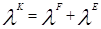 (1.9)
2. методи розширення факторної системи. Наприклад, фондомісткість продукції по основному капіталу знаходиться з вираження
 (1.10)
Помноживши і розділивши на А (амортизація), одержимо
F/N=(F/A)*(A/N), (1.11)
де F/A - кількість років служби основних засобів;
A/N— амортизаціемісткість продукції (частка амортизації в продукції);
3. методи скорочення (розподілу) факторної системи (моделі).
Наприклад,
рентабельність ( )
 , (1.12)
де Р - прибуток;
К - капітал.
Скориставшись співвідношенням
K=F+E (1.13)
зробимо наступні перетворення:
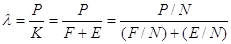 , (1.14)
де P/N - прибутковість продукції;
F/N- фондомісткість продукції по основному капіталу;
E/N - оборотність оборотного капіталу [28].
4. методи факторного аналізу
Факторний аналіз здійснюється шляхом використання спеціального наукового апарату - сукупності прийомів (способів) аналізу, що залежно від характеру (форми) причинно-наслідкових зв'язків функціональні або стохастичні (імовірнісні) поділяються на дві групи: одна при функціональній (прямій) формі зв'язку, тобто при жорстко-детермінованій моделі факторного аналізу, інша - при стохастичній моделі факторного аналізу.
Для факторного аналізу використовуються групові і комбінаційні таблиці.
Аналіз за допомогою жорстко-детермінованих моделей, що інколи скорочено називається детермінованим аналізом, має ряд особливостей:
§ по-перше, при детермінованому підході факторна модель повністю замикається на ту систему факторів, що підлягають об'єднанню в дану модель;
§ по-друге, даний підхід не дозволяє поділити результати впливу водночас діючих факторів, які не підлягають об'єднанню в одну модель;
§ по-третє, детермінований аналіз може виконуватися для одиничного об'єкта за браком сукупності спостережень.
Існують такі види моделей детермінованого аналізу:
ü адитивна модель, тобто модель, до якої фактори входять у виді алгебраїчної суми.
ü мультиплікативна модель, тобто модель, до якої входять фактори у виді добутку.
ü кратна модель, тобто модель, що являє собою відношення факторів.
ü змішана модель, тобто модель, до якої входять фактори в різних комбінаціях.
Жорстко-детермінована модель, яка налічує понад два фактори, називається багатофакторною.
Детермінований факторний аналіз має жорстку послідовність процедур, що виконуються:
· побудова економічно обґрунтованої (з позиції факторів аналізу) факторної детермінованої моделі;
· вибір прийому факторного аналізу і підготовка умов для його виконання (наприклад побудова аналітичної таблиці);
· виконання процедур розрахунку аналізу моделі разом із перевіркою;
· формулювання висновків і рекомендацій за результатами аналізу [14].
Перший етап винятково важливий, оскільки неправильно побудована модель може призвести до логічно невиправданих і неправильних результатів. Сенс даного етапу полягає в тому, що будь-яке розширення жорстко-детермінованої факторної моделі не має суперечити логіці зв'язку «причина-наслідок». На другому етапі вибирається один із прийомів факторного аналізу. Розглянемо зміст деяких прийомів, що часто використовуються під час факторного аналізу.
Прийоми вивчення функціональних причинно-наслідкових зв'язків при детермінованій моделі факторного аналізу
1. Індексний прийом. Під індексом (лат. - іndех) у широкому значенні розуміється відносний показник, що характеризує співвідношення рівнів явищ у часі порівняно з бізнес-планом або у просторі. Індексним прийомом можна виявити вплив різних факторів на кінцевий результат, який вивчається.
2. Прийом елімінування - це логічний прийом, при якому для визначення впливу факторів на результат припускають, що один з одночасно діючих факторів є змінним (що змінюється), а інші - сталими незалежно від економічної можливості такого ізолювання.
3. Прийом різниць абсолютних показників ґрунтується на прямому підрахунку впливу кожного фактора, включеного в розрахунок. Щоб визначити величину впливу кожного фактора на відхилення у кінцевому результаті, використовуючи цей прийом, необхідно виявити різницю між звітними (фактичними) і плановими (базисними) факторними показниками, а після цього різницю по кожному показнику помножити на абсолютну величину інших факторних показників у такому порядку:
§ «різниця» у показниках за першим фактором множиться на планову величину всіх наступних факторних показників;
§ «різниця» у показниках за другим фактором множиться на фактичну величину показника першого фактора і планову величину показників усіх наступних факторів;
§ «різниця» у показниках за третім фактором множиться на фактичну величину попередніх показників і планову величину наступних і т.д [14].
4. Однією з модифікацій елімінування є прийом перерахунку планових (або базисних) показників. Перерахунок цих показників викликається зміною умов роботи об'єкта аналізу, вплив яких при дослідженні необхідно врахувати.
5. Прийом для розрахунку часткового впливу факторів. У тих випадках, коли на кінцевий результат паралельно впливає значна кількість факторів і вплив кожного з них за допомогою ланцюгових підстановок встановити складно, застосовують прийом часткового впливу факторів. Величина впливу кожного фактора при цьому визначається як пропорційна загальній зміні кінцевого результату.
6. Графічні прийоми пов'язані, передусім, із геометричним зображенням функціональної залежності за допомогою ліній на площині.
7. Балансовий прийом - це спеціальний прийом зіставлення взаємопов'язаних показників, які характеризують діяльність об'єкта, що аналізується, з метою з'ясування і виміру їх взаємного впливу, а також підрахунку резервів підвищення ефективності виробництва. При застосуванні балансового прийому аналізу зв'язок між окремими показниками виражається в формі рівності підсумків, отриманих у результаті різноманітних їх зіставлень.
8. Прийом деталізації даних, що використовуються при аналізі, застосовується за необхідності деталізації їх за місцем і часом проведення господарських операцій шляхом розкладу узагальнюючих показників на частини. Наприклад, цей прийом вживається для визначення впливу результатів роботи окремих підрозділів підприємства на загальні результати його діяльності [14].
Стохастичне моделювання є певною мірою доповненням і заглибленням факторного аналізу. У факторному аналізі ці моделі використовуються з трьох основних причин:
§ необхідності вивчення впливу факторів, за якими не можна побудувати жорстко детерміновану модель;
§ необхідності вивчення впливу факторів, що не підлягають об'єднанню в одній жорстко детермінованій моделі;
§ необхідності вивчення впливу складних факторів, що не можуть бути виражені одним кількісним показником.
На відміну від жорстко детермінованого стохастичний підхід при аналізі потребує дотримання ряду передумов:
а) наявності сукупності;
б) достатнього обсягу спостережень;
в) випадковість і незалежність спостережень;
г) однорідність;
д) наявність розподілу