Підвищення ефективності діяльності ПриватБанку на основі теорії синергетики
| № п/п | ti | Xi | Log ti | (log ti)^2 | Xi log ti | Xi* | (Xi - Xi*)2 |
| ... | ... | ... | ... | ... | ... | ... | ... |
| Сума | Сума | Сума | Сума | Сума | Сума | Сума |
В результаті рішення системи рівнянь обчислюємо значення параметрів a0 і a1 і одержуємо поліном при напівлогарифмічній апроксимації [7]. Представляємо графічне зображення отриманого рішення.
3) Провести, засноване на методі найменших квадратів, порівняння значень Xi*, отриманих шляхом застосування кожного з поліномів. Сутність методу найменших квадратів полягає в тім, що сума квадратів відхилень, отриманого значення Xi* (апроксимуючого значення) від заданого значення Xi, повинна бути мінімальної.
Найбільш точний поліном, що відповідає емпіричним (заданим) значенням Xi, повинний дати найменше значення цієї суми. Для порівняння рекомендується побудувати таблицю 2.5.
Таблиця 2.5 – Порівняльна оцінка моделей
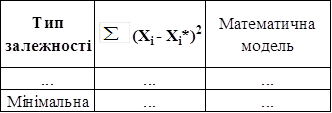
4) Визначення параметрів математичної моделі та розрахунок показників точності і адекватності.
а) Для вимірювання щільності зв’язку і визначення його напрямку використовується коефіцієнта кореляції, який визначається за формулою:
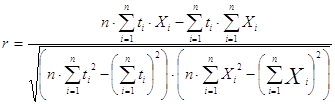 (2.15)
Величина коефіцієнта лінійної кореляції змінюється у діапазоні: -1 < r < 1. Чим більше | r |, тим сильніше лінійна залежність компонентів t і X.
б) Коефіцієнт детермінації показує яка частка зміни Х пояснюється впливом на нього t. Він визначається як квадрат парного лінійного коефіцієнта кореляції:
 (2.16)
де r- коефіцієнт кореляції.
в)
Коефіцієнти кореляції, як правило, розраховуються для вибіркових даних. Щоб
поширити отримані приватні результати на генеральну сукупність, приходиться
допустити деяку помилку, яку можна оцінити за допомогою середньоквадратичної
помилки ( ):
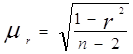 , (2.17)
де r- коефіцієнт кореляції;
n- обсяг вибіркової сукупності.
При достатньо великому числі спостережень (n>50) коефіцієнт кореляції можна вважати достовірним, якщо він перевищує свою помилку в 3 і більше разів, а якщо він менший 3, то зв’язок між досліджуваними ознаками t і Х не доведений [7].
г) За допомогою середньоквадратичної помилки обчислюють коефіцієнт надійності (tr), що порівнюють з табличним значенням коефіцієнта надійності (tтабл):
 , (2.18)
де r- коефіцієнт кореляції;
- середньоквадратична помилка.
Якщо tr > tтабл, то коефіцієнт кореляції вважається значимим [7].
д) Для генерального коефіцієнта кореляції обчислюється довірчий інтервал:
r -  r* tтабл …r + r* tтабл, (2.19)
де r- коефіцієнт кореляції;
- середньоквадратична помилка;
tтабл - табличне значення коефіцієнта кореляції.
є) Адекватність моделі означає, що відповідне рівняння регресії правильне, коректно описує взаємозв'язок між результативною і пояснюючою перемінною. Для перевірки адекватності моделі застосовується статистичний критерій адекватності, що називається критерієм Фішера. Він розраховується по формулі:
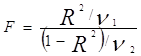 , (2.20)
де R2- коефіцієнт детермінації;
 і
 — ступеня
волі.
= 1
= n – 2
F порівнюють з табличними значеннями статистики Фішера. Для 5%-ного рівня значущості критичне значення Fт(0,95)=5,32. Якщо F > Fтабл, то модель є адекватною, а якщо менше, те неадекватною [26].
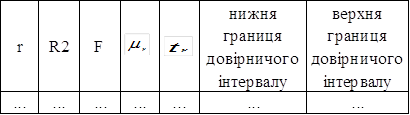
Результати розрахунків показників точності і адекватності між досліджуваними ознаками представляємо у виді таблиці 2.6.
Таблиця 2.6 - Розрахунок показників точності і адекватності
5) Висновки відносно отриманих результатів та визначення оптимальної моделі по сукупності критеріїв якості і надійності.
2.3 Методика комп’ютерного моделювання
1) Провести розрахунок досліджуваних показників за формулами, наведеними у розділі 2.1, 2.1-2.6;
2) Порівняти отримані результати з оптимально допустимим значенням або коридором;
3) У випадку розбіжності між розрахованим показником та оптимальним значенням, необхідно виявити тип фінансової ситуації за наведеною класифікацією у розділі 2.1.
Якщо досліджувана організація за розрахованими показниками є абсолютно стійкою, але це дуже рідкісне явище, то комп’ютерне моделювання проводити нема потреби.
Установа може мати нормальну стійкість фінансового стану, яка гарантує його платоспроможність, то в такому разі є можливість промоделювати деякі показники, щоб вона набула абсолютної стійкості.
Але якщо банк має нестійке або кризове фінансове становище, то необхідне комп’ютерне моделювання досліджуваних показників. Основними способами виходу з такого становища будуть: поповнення джерел формування запасів і оптимізація їхньої структури, а також обґрунтоване зниження рівня запасів, оскільки позитивним фактором фінансової стійкості є наявність джерел формування запасів, а негативним фактором — величина запасів.
4) Розглянемо перший показник фінансової стійкості – коефіцієнт надійності – співвідношення власного капіталу до залучених коштів. Мінімально допустиме його значення складає не менше 5% [2]. Якщо отримане значення менше за мінімальне, то рівень залежності банку від залучених коштів дуже високий. Розглянемо існуючи варіанти для досягнення оптимального значення:
а) дослідження зміни коефіцієнта надійності від зміни власного капіталу;
б) дослідження зміни коефіцієнта надійності від зміни залучених коштів;
в) дослідження зміни коефіцієнта надійності від одночасної зміни власного капіталу та залучених коштів.
5) Показник фінансового важеля –співвідношення зобов’язань банку і капіталу. Він має максимально допустиме співвідношення 1:20 [2]. Якщо розрахований показник нижче указаного співвідношення, то банк не виявляє активності у залученні вільних коштів на фінансовому ринку, а якщо вище, то банк підвищує активність щодо залучення вільних коштів на грошовому ринку. Існуючи варіанти досягнення оптимального значення:
а) дослідження зміни коефіцієнта фінансового важеля від зміни власного капіталу;
б) дослідження зміни коефіцієнта фінансового важеля від зміни зобов’язань банку;
в) дослідження зміни коефіцієнта фінансового важеля від одночасної зміни власного капіталу та зобов’язань банку.
6) Коефіцієнт участі власного капіталу у формуванні активів або достатність капіталу – співвідношення капіталу і загальних активів. Оптимальне значення цього показника має бути не менше 10%. Якщо розраховане значення не досягає цього обмеження, тобто банк не має достатнього сформованого власного капіталу в активізації та покритті різних ризиків [2]. Існуючи варіанти досягнення оптимального значення:
а) дослідження зміни коефіцієнта достатності капіталу від зміни капіталу;
б) дослідження зміни коефіцієнта достатності капіталу від зміни загальних активів;
в) дослідження зміни коефіцієнта достатності капіталу від одночасної зміни власного капіталу та загальних активів.
7) Коефіцієнт захищеності власного капіталу – співвідношення капіталізованих активів (основні засоби та нематеріальні активи) і капіталу. Для стійкого становища установи цей показник повинен або бути на рівні або мати ріст, що буде свідчить про зростання захищеності власного капіталу зростаючим вкладенням його також у свої власні капіталізовані активи [2]. Для росту показника необхідне, щоб темп росту капіталу перевищував темп росту капіталізованих активів. Розглянемо існуючи варіанти досягнення оптимального значення:
а) дослідження зміни коефіцієнта захищеності власного капіталу від зміни капіталу;
б) дослідження зміни коефіцієнта захищеності власного капіталу від зміни капіталізованих активів;
в) дослідження зміни коефіцієнта захищеності власного капіталу від одночасної зміни власного капіталу та капіталізованих активів.
8) Коефіцієнт захищеності дохідних активів власним капіталом – співвідношення капіталу за мінусом недохідних активів та збитків і дохідних активів. Для того, щоб банк посилював захист дохідних активів мобільним власним капіталом, необхідне зріст показника [2]. Варіанти досягнення оптимального значення:
а) дослідження зміни коефіцієнта захищеності дохідних активів власним капіталом від зміни капіталу;
б) дослідження зміни коефіцієнта захищеності дохідних активів власним капіталом від зміни недохідних активів;
в) дослідження зміни коефіцієнта захищеності дохідних активів власним капіталом від зміни дохідних активів;
г) дослідження зміни коефіцієнта захищеності дохідних активів власним капіталом від зміни капіталу, дохідних та недохідних активів.
9) Коефіцієнт мультиплікатора капіталу – співвідношення загальних активів і засновницького (акціонерного) капіталу. Оптимальне співвідношення цього показника 12,0 – 15,0 разів [2]. Якщо менше норми, то ступінь покриття активів акціонерним капіталом замала та необхідно, щоб темп зростання акціонерного капіталу перевищував темп зростання активів, а якщо більше – навпаки. Розглянемо варіанти досягнення оптимального значення:
а) дослідження зміни коефіцієнта мультиплікатора капіталу від зміни загальних активів;
б) дослідження зміни коефіцієнта мультиплікатора капіталу від зміни засновницького капіталу;
в) дослідження зміни коефіцієнта мультиплікатора капіталу і від одночасної зміни засновницького капіталу та загальних активів.
10) Висновки відносно отриманих результатів комп’ютерного моделювання.
3 РОЗРОБКА МАТЕМАТИЧНИХ МОДЕЛЕЙ ФІНАНСОВОГО СТАНУ ТА СТІЙКОСТІ БАНКУ
3.1 Аналіз та моделювання зовнішнього середовища на основі кореляційно –регресивного аналізу
Одним з найбільш загальних законів об’єктивного світу є закон загального зв’язку і залежності між явищами суспільного життя. Ці явища найбільш складні, оскільки вони формуються під дією багато чисельних і взаємозв’язаних факторів.
Усі явища суспільного життя існують неізольовано, вони органічно зв’язані між собою, залежать одні від одних, обумовлюють одні одних і знаходяться в постійному русі та розвитку. Розкриваючи взаємозв’язки і взаємозалежності між явищами, можна пізнати їх суть і закони розвитку. Тому вивчення взаємозв’язків є основним завданням аналізу.
Причинна залежність є головною формою закономірних зв’язків, які діють в певних умовах місця і часу. Отже, для появи наслідку потрібні і причини, і умови, тобто відповідні фактори.
Суспільні явища або окремі їх ознаки, які впливають на інші і обумовлюють їх зміну, називаються факторними, а суспільні явища або окремі їх ознаки, які змінюються під впливом факторних, називаються результативними.
За характером залежності явищ розрізняють функціональні і кореляційні зв’язки.
Функціональним називається зв’язок, при якому певному значенню факторної ознаки завжди відповідає одне або декілька значень результативної ознаки. Функціональні зв’язки характеризуються повною відповідністю між причиною та наслідком. Внаслідок цього функціональна залежність виражається точною математичною формулою. Функціональні залежності досить рідко використовуються для дослідження суспільних явищ [7].
Кореляційним називається зв’язок, при якому кожному значенню факторної ознаки відповідає декілька значень результативної ознаки. В кореляційних зв’язках між причиною і наслідком немає повної відповідності, а спостерігається лише певне співвідношення. На відміну від функціонального зв’язку кореляційний проявляється не в кожному окремому випадку, а в середньому при великій кількості спостережень. Кореляційні зв’язки найчастіше використовуються при дослідження суспільних явищ.
За напрямом розрізняють зв’язки прямі і обернені.
Прямий зв’язок –це зв’язок, коли із зростанням факторної ознаки зростає і результативна ознака.
При оберненому зв’язку із збільшенням факторної ознаки результативна зменшується або навпаки, із зменшенням факторної ознаки результативна зростає.
За своїм аналітичним виразом (за формулою) зв’язки поділяються на прямолінійні і криволінійні.
При прямолінійній кореляційній залежності рівним змінам середніх значень факторної ознаки відповідають приблизно рівні зміни середніх значень результативної ознаки.
При криволінійній кореляційній залежності рівним змінам середніх значень факторної ознаки відповідають нерівні зміни середніх значень результативної ознаки.
За допомогою зв’язків кореляції вирішують такі завдання:
§ визначаються форми зв’язку;
§ вимірюється щільність (сила) зв’язку;
§ виявляється вплив окремих факторів на результативну ознаку [7].
Стійкість банка залежіть не тільки від її внутрішньої діяльності, але і від зовнішнього середовища, яке постійно оказує на нього вплив. Якщо заздалегідь знати як та які процеси окажуть вплив на стійкість і рівновагу банку, то є можливість уникнути цій системі не передбачуваних ситуацій.
Таким чином, були проведені багаточисельні кореляційно – регресійні аналізи між основними показниками банка і показниками економічного і соціального стану України (зовнішнім середовищем) та виявлені найсильніші зв’язки.
Основні показники банка:
ü кошти юридичних осіб;
ü кошти фізичних осіб;
ü кредити юридичних осіб;
ü кредити фізичних осіб;
ü активи.
З багаточисельних показників зовнішнього середовища обрані слідуючи основні показники економічного і соціального стану України, які мають найсильніші зв’язки з банківською структурою:
· обсяг промислової продукції;
· виробництво товарів народного споживання;
· грошові доходи населення;
· грошові витрати та заощадження населення;
· середньомісячна номінальна заробітна плата працівників.
Розрахунок коефіцієнта кореляції між показниками виробляється за вже наведеною формулою (2.15). Розрахункові таблиці представлені у додатку Б.
Таким чином, представимо кореляційні залежності в таблиці 3.1.
В даному випадку на результативну ознаку впливає не один, а декілька факторів. Між факторами існують складні взаємозв’язки, тому їх вплив на результативну ознаку комплексний і його не можна розглядати як просту суму ізольованих впливів.
Багатофакторний кореляційно – регресійний аналіз дозволяє оцінити міру впливу на досліджуваний результативний показник кожного із введених у модель факторів при фіксованому на середньому рівні інших факторів. При цьому важливою умовою є відсутність функціонального зв’язку між факторами.
Математично завдання зводиться до знаходження аналітичного виразу, котрий якнайкраще відображав би зв’язок факторних ознак з результативною [7].
Найбільш складною проблемою є вибір форми зв’язку, яка виражається аналітичним рівнянням, на основі котрого за існуючими факторами визначаються значення результативної ознаки – функції. Ця функція повинна краще за інші відображати реально існуючи зв’язки між досліджуваним показником і факторами. Емпіричне обґрунтування типу функції за допомогою графічного аналізу зв’язків для багатофакторних моделей практично непридатне. Форму зв’язку можна визначити шляхом перебору функцій різних типів, але це зв’язане з великою кількістю зайвих розрахунків. Беручи до уваги, що будь – яку функцію багатьох змінних можна шляхом логарифмування або заміни змінних звести до лінійного виду, рівняння множинної регресії можна виразити у лінійній формі:
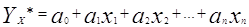 (3.1)
Таблиця 3.1 Зведена таблиця коефіцієнтів кореляції між обраними показниками банка та зовнішнім середовищем
| Показник банку, грн | Зовнішнє середовище, грн | r | |
| Активи | Обсяг промислової продукції |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |