Підвищення ефективності діяльності ПриватБанку на основі теорії синергетики
2) нормальна стійкість фінансового стану, що гарантує його платоспроможність:
а) недолік (-) власних оборотних коштів,
б) надлишок (+) довгострокових джерел формування запасів або рівність величин довгострокових джерел і запасів;
3) хитливий фінансовий стан, сполучений з порушенням платоспроможності, при якому, проте, зберігається можливість відновлення рівноваги за рахунок поповнення реального власного капіталу і збільшення власних оборотних коштів, а також за рахунок додаткового залучення довгострокових кредитів і позикових засобів:
а) недолік (-) власних оборотних коштів,
б) недолік (-) довгострокових джерел формування запасів,
в) надлишок (+) загальної величини основних джерел формування запасів або рівність величин основних джерел і запасів;
4) кризовий фінансовий стан, при якому підприємство знаходиться на грані банкрутства, оскільки в даній ситуації грошові кошти, короткострокові фінансові вкладення (за винятком вартості власних акцій, викуплених в акціонерів), дебіторська заборгованість організації (за винятком заборгованості засновників (учасників) по внесках у статутний капітал) та інші оборотні активи не покривають навіть його кредиторської заборгованості (включаючи резерви майбутніх витрат і платежів) та інші короткострокові пасиви:
а) недолік (-) власних оборотних коштів,
б) недолік (-) довгострокових джерел формування запасів,
в) недолік (-) загальної величини основних джерел формування запасів [28].
З приведених у додатку А даних видно, що коефіцієнт надійності (співвідношення капіталу банку і залучених коштів за мінімально допустимого значення не менше 5,0 %) хоч з лютого по жовтень 2005 року був нижче допустимого значення, але вже з грудня 2005 і до кінця 2008 року знаходиться в нормі. Таким чином, банк має забезпеченість власним капіталом і, отже, високу надійність, тобто він досяг того рівня, за якого не залежить від стихій у залученні вільних коштів грошового ринку, бо має вдосталь своїх, дешевших, які можна розміщати в кредити господарюючим суб'єктам та в інвестиції.
Коефіцієнт фінансового важеля не досягає максимально допустимого співвідношення 1 : 20. Це свідчить про те, що банк не проявляє активність щодо залучення вільних коштів на грошовому ринку, тому що має високе забезпечення власними.
Коефіцієнт участі власного капіталу у формуванні активів знаходиться нижче за оптимальне значення (не менше 10 %), крім січня та лютого 2008 року, коли він знаходився в нормі, але в цілому він має ріст. Це говорить про те, що в банку поступово росте достатність сформованого власного капіталу в активізації та покритті різних ризиків.
Отриманні дані свідчать і про зростання захищеності власного капіталу зростаючим вкладенням його також у свої власні капіталізовані активи — основні засоби і нематеріальні активи. Це підтверджується перемінним зростанням відповідного коефіцієнта.
Також банк значно посилив захист дохідних активів власним капіталом. Так, якщо на у 2005 р. цей коефіцієнт мав навіть таке негативне значення як (-1,63), то вже к 2008 року він зріс майже до позитивного значення. Це свідчить про те, що розмір власного капіталу за мінусом недохідних активів не покривав у 2005 року дохідних активів, а вже у 2006 почав покривати, на що вплинуло два фактори: зростання капіталу і скорочення недохідних активів.
Що стосується коефіцієнта мультиплікатора капіталу, який характеризує ступінь покриття активів акціонерним капіталом, то за оптимального співвідношенні 12,0—15,0 разів, він на протязі досліджуваного періоду перевищував цей показник і лише у січні та лютому 2008 року мав оптимальне співвідношення. Це свідчить, насамперед, що темп зростання акціонерного капіталу перевищує темп зростання активів, що не є ризикованим у даному випадку.
Отже, банк поліпшив менеджмент пасивів і активів, підвищивши забезпеченість власними коштами і скоротивши обсяг недохідних активів.
Крім коефіцієнта участі власного капіталу у формуванні активів, всі основні показники взяті нами для аналізу фінансової стійкості банку, мають тенденцію до поліпшення (коефіцієнт надійності, коефіцієнт мультиплікатора капіталу, захищеності власного капіталу, захищеності ним дохідних активів, ) або стабілізації чи незначної зміни (коефіцієнт «фінансового важеля»).
Звідси можна зробити висновок, що фінансова стійкість банку достатньо забезпечена його капіталом і останній може захищати банк від імовірних ризикованих втрат сьогодні і в близькому майбутньому.
2.2 Методика побудови математичних моделей показників фінансової стійкості
В якості вихідних даних були обрані показники фінансової стійкості, зокрема коефіцієнт надійності, коефіцієнт фінансового важеля, коефіцієнт участі власного капіталу у формуванні активів, коефіцієнт захищеності власного капіталу, коефіцієнт захищеності дохідних активів власним капіталом, коефіцієнт мультиплікатора капіталу, розраховані в розділі 2.1 ( додаток А).
Методика передбачає розробку математичних моделей різних типів і вибір оптимальних моделей по сукупності критеріїв якості і надійності:
1) Сформувати масив вихідних даних:
ti- часовий інтервал (з 01.01.01 до 01.12.04р.);
Хi – відповідний показник коефіцієнта фінансової стійкості.
2) Вибір апроксимуючого полінома і його параметрів для даного тимчасового ряду коефіцієнта фінансової стійкості.
а) У випадку лінійної форми зв’язку результативна ознака змінюється під впливом факторної ознаки рівномірно. Така форма зв’язку виражається рівнянням прямої:
Х*=а*t+b (2.7)
де Х* - вирівняне середнє значення результативної ознаки;
a і b – параметри рівняння.
Параметри рівняння a і b визначаємо методом найменших квадратів складеної і розв’язаної системи двох рівнянь з двома невідомими:
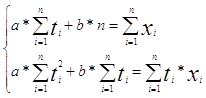 |
(2.8)
де n – число членів в кожному з двох порівнювальних рядів;
 - сума значень факторної ознаки;
 - сума квадратів значень факторної ознаки;
 - сума значень результативної ознаки;
 - сума добутків значень факторної ознаки на
значення результативної ознаки [7].
Результати розрахунку представляємо у виді таблиці 2.1.
Таблиця 2.1 - Процедура розрахунку показників моделі при лінійній апроксимації
| № п/п | ti | Xi | ti2 | Xi * ti | Xi* | (Xi - Xi*)2 |
| ... | ... | ... | ... | ... | ... | ... |
| Сума | Сума | Сума | Сума | Сума | Сума |
В результаті рішення системи рівнянь обчислюємо значення параметрів a і b і одержуємо поліном при лінійній апроксимації. Представляємо графічне зображення отриманого рішення.
б) Параболічна залежність як форма математичного вираження зв’язків між досліджуваними явищами застосовується в тих випадках, коли із зростанням факторної ознаки відбувається нерівномірне зростання або спадання результативної ознаки.
При знаходженні рівняння зв’язку між ознаками в якості апроксимаційної функції застосовується тип кривої, вираженої у вигляді параболи другого порядку:
X*=a0+a1*t+a2*t2 (2.9)
Параметри a0, a1 і a2 визначаємо по методу найменших квадратів шляхом складання і розв’язку системи нормальних рівнянь [7]:
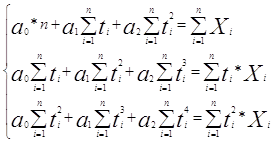 |
(2.10)
Результати розрахунку представимо у виді таблиці 2.2.
Таблиця 2.2 - Процедура розрахунку показників моделі при параболічній апроксимації
| № п/п | ti | Xi | ti2 | ti3 | ti4 | Xi * ti | Xi * ti2 | Xi* | (Xi -Xi*)2 |
| ... | ... | ... | ... | ... | ... | ... | ... | ... | ... |
| Сума | Сума | Сума | Сума | Сума | Сума | Сума | Сума | Сума |
У результаті рішення системи рівнянь обчислюємо значення параметрів a0, a1 і a2 і одержуємо поліном при параболічній апроксимації. Представляємо графічне зображення отриманого рішення.
в) Якщо результативна ознака при збільшенні факторної ознаки спадає, але не безкінечно, а прямує до певного рівня, то для її аналізу застосовується рівняння гіперболи:
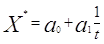 |
(2.11)
Параметри a0 і a1 визначаємо по методу найменших квадратів при рішенні системи рівнянь [7]:
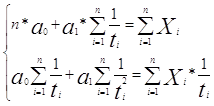 |
(2.12)
Результати розрахунку представимо у виді таблиці 2.3.
Таблиця 2.3 - Процедура розрахунку показників моделі при гіперболічній апроксимації
| № п/п | ti | Xi | 1/ti | 1/ti2 | Xi/ti | Xi* | (Xi - Xi*)2 |
| ... | ... | ... | ... | ... | ... | ... | ... |
| Сума | Сума | Сума | Сума | Сума | Сума | Сума |
У результаті рішення системи рівнянь обчислюємо значення параметрів a0 і a1 і одержуємо поліном при гіперболічній апроксимації. Представляємо графічне зображення отриманого рішення.
г) Вирівнювання за напівлогарифмічною кривою проводяться в тих випадках, коли зі зростанням факторної ознаки середня результативна ознака спочатку до певних меж зростає досить швидко, але пізніше темпи її зростання поступово сповільнюються:
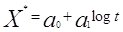 |
(2.13)
Параметри a0 і a1 визначаємо по методу найменших квадратів при рішенні системи рівнянь [7]:
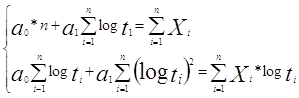 |
(2.14)
Результати розрахунку представляємо у виді таблиці 2.4.
Таблиця 2.4 - Процедура розрахунку показників моделі