Підвищення ефективності діяльності ПриватБанку на основі теорії синергетики
§ шуми;
§ зовнішні перешкоди;
§ фактори, що обурюють.
Джерело хаосомности іноді зв'язують з наявністю різноманіття ступенів волі, що може привести до реалізації абсолютно випадкових послідовностей. До обставин, що обумовлюють хаосогенность, відноситься принципова нестійкість руху, коли два близьких стани можуть породжувати різні траєкторії розвитку, чуйно реагуючи на стохастику зовнішніх впливів.
Сучасний рівень досліджень приводить до істотних доповнень традиційних поглядів на процеси хаотизаціі. У постнеокласичну картину світу хаос увійшов не як джерело деструкції, а як стан, похідний від первинної нестійкості матеріальних взаємодій, що може з'явитися причиною спонтанного структурогенеза. У світлі останніх теоретичних розробок хаос з'являється не просто як безформна маса, але і як понад складно організована послідовність, логіка якої становить значний інтерес. Учені впритул підійшли до розробки теорії спрямованого безладдя, визначаючи хаос як нерегулярний рух з неперіодично повторюваними, хитливими траєкторіями, де для кореляції просторових і тимчасових параметрів характерно випадковий розподіл [17].
Процеси, що вивчаються в синергетиці, описуються нелінійними рівняннями. Макроскопічна система складається з величезної кількості взаємодіючих між собою частинок (електронів і ядер). Взаємодія між частинками відбувається через поля, і тому для визначення стану системи потрібно розв’язати систему рівнянь, що описують динаміку частинок і рівняння для полів (електромагнітних, гравітаційних та інших). Для макроскопічної системи, що складається з 1023 частинок, виконати таку задачу неможливо. Крім того, у більшості випадків розв’язок такої задачі навіть непотрібний, оскільки при експериментальному визначенні величин, що характеризують систему, проводиться усереднення з величезною кількістю частинок. Тому для характеристики стану системи вводять макроскопічні параметри, значення яких формується різноманітними процесами, що відбуваються на макроскопічному рівні. Основні рівняння для макроскопічних змінних одержують різними шляхами:
§ з мікроскопічних рівнянь після усереднення по мікроскопічних змінних і нехтування неістотними для даного явища процесами;
§ з феноменологічних міркувань, постулюючи співвідношення між величинами;
§ одержуючи їх із законів збереження і вводячи параметри, значення яких отримуємо з досліду.
У загальному випадку ці рівняння є нелінійними і описують процеси нестійкості та явища самоорганізації в нерівноважних системах. Проте опис системи, що складається з величезної кількості частинок, обмеженим числом змінних є наближення. Вийти за рамки цього наближення можна, враховуючи флуктуації. Макроскопічні параметри, що визначають стан системи, називають динамічними змінними.
Отже, стан системи описується набором N динамічних змінних, які визначаються з основних законів досліджуваної області явищ. Позначимо i-ту динамічну змінну в момент часу t через Xi(t), де (i=1,2,..., N).Величина Xi(t) задовольняє системі диференційних рівнянь
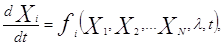 (1.15)
де i=1,2,...,N.
У цьому
співвідношенні fi(X1, X2,…XN, ,t) у загальному випадку – деяка
нелінійна функція аргументів (вигляд функції визначається законами
досліджуваної області). Величина
 визначає сукупність
параметрів, що описують внутрішні і зовнішні умови [24].
Важливою характеристикою розв’язків рівнянь є їх стійкість. Це зумовлено тим, що внаслідок дії різноманітних процесів, не врахованих у рівняннях (1.15), які часто мають випадковий характер, система може бути переведена з однієї фазової траєкторії в іншу.
Розглянемо деяку
траєкторію Xi(t), яка є розв’язком системи (1.15).
За теоремою Ляпунова розв’язок називається стійким, якщо для довільного моменту
часу t для будь якого значення  >0 можна знайти таке значення
 >0, що для будь-якого розв’язку
 , який задовольняє умові:
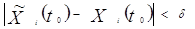 (1.16)
має місце

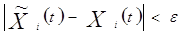 (1.17)
Розв’язок, який задовольняє умові
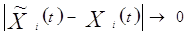 (1.18)
при t
 називається асимптотично стійким.
Умови (1.16), (1.17) означають, що для стійкого руху фазові траєкторії не розбігаються. Умова (1.18) означає, що всі траєкторії асимптотично наближаються до однієї стійкої траєкторії [24].
Для систем з одним ступенем вільності вихідну систему рівнянь запишемо в одне рівняння першого порядку:
 (1.19)
Фазовим простором тут є пряма лінія. Особливі точки визначаються так:
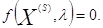 (1.20)
Приклад нелінійної функції і положення особливих точок для системи з однією динамічною змінною наведено на рис.1.2.
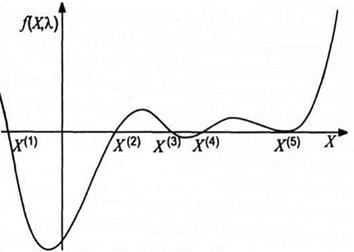
Рисунок 1.2- Особливі точки для системи з однією змінною
Згідно
з теоремою Ляпунова для даного випадку розв’язок є стійким, якщо  (точки Х(1) і Х(3) на
рис. 1.2), і нестійким, якщо
 (точки Х(2) і
Х(4) на рис. 1.2). В точці Х(5)
 ,
у цьому разі питання про стійкість потребує окремого дослідження [24].
Проаналізуємо
залежність розв’язку від зовнішнього параметра . Якщо зі
зміною параметра функція  змінює
знак, то змінюється також характер стійкості розв’язку поблизу особливої точки
: стійка точка може стати нестійкою, і навпаки. Розглянемо на площині (Х, ) криву
 , яка описує положення особливої точки від
параметра (рис. 1.3).
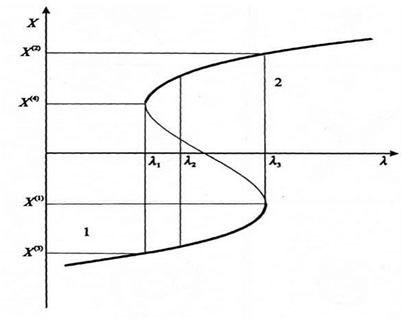
Рисунок 1.3 - Залежність положення особливої точки від зовнішнього параметра
Переріз
кривої прямою =const визначає число і положення особливих
точок при заданому значенні параметра .Характер
стійкості визначається значенням похідної  . З
рисунка 1.3 випливає, що в області 1(
 ), а в області 2 (
 ). Тому можна визначити знак приросту функції
зі зміною Х (тобто похідної) в області , а також
характер стійкості. В області жирної лінії на рисунку 1.3 особливі точки
стійкі, а в області тонкої - нестійкі. З рисунка 1.3 видно, що в областях
 і
 існує одна особлива точка,
в області
 система має три особливі точки: дві стійкі і
одна нестійка. Зі зміною параметра в точках і відбувається різка зміна
стану системи. Так, зі збільшенням параметра від
значень
 стаціонарна точка рухається вдовж нижньої
кривої. При досягненні точки система стає нестійкою і
з подальшим збільшенням стаціонарна точка, що
характеризує стан системи, стрибкоподібно переходить на верхню криву. Отже, з
плавною зміною раптово змінюється положення
стійкої стаціонарної точки (від Х(1) до Х(2)). Аналогічно
зі зміщенням при
 точка
рухається вдовж верхньої кривої (рисунок 1.3) і при відбувається
різка зміна стану системи від значення Х(4) до Х(3).
Значення параметра
 , за яким різко змінюється число і
характер особливих точок, називається біфуркаційним. Для прикладу, наведеному
на рисунку 1.3, біфуркаційними є значення параметрів і
.
Також синергетика вивчає системи з двома ступенями вільності. Чисельні задачі такого рівня зводяться до вивчення зв’язків системи двох рівнянь з двома невідомими [24].
Серед
розв’язків динамічних рівнянь особливе місце займають розв’язки, які описують
періодичну зміну динамічного стану системи. На фазовій площині такому руху
відповідає замкнена траєкторія. Ізольована замкнена траєкторія на фазовій
площині називається граничним циклом. Якщо сусідні траєкторії при t наближаються до граничного циклу, то
граничний цикл називається орбітально стійким (рис. 1.4а). У разі віддалення
траєкторії від граничного циклу, то такий цикл називається орбітально нестійким
(рис. 1.4б). Якщо траєкторія при t з одного боку наближається до граничного циклу, а з іншого
віддаляється, то граничний цикл називається напівстійким (рис. 1.4в).
Наявність у системі граничного циклу свідчить про існування періодичних коливань, частота і амплітуда яких не залежать від початкових умов. Андронов назвав їх автоколиваннями. Автоколивання виникають за наявності позитивного зворотного зв’язку в системі, а їхня частота визначається внутрішніми параметрами системи. Рівняння, що описують автоколивання, є нелінійними. Автоколивання виникають в різноманітних явищах [24].
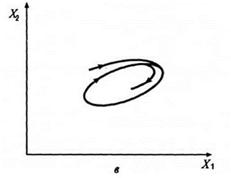
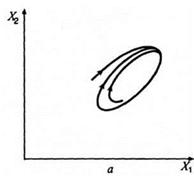
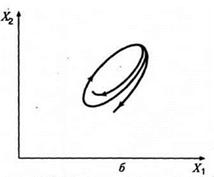
Рисунок 1.4 – Фазові траєкторії граничних циклів: а - стабільного,б - нестабільного, в – напівстабільного.
1.4 Мета та задачі дослідження
Під час виконання аналізу банку була встановлена важливість вивчення умов існування та можливостей банківської діяльності, насамперед ПриватБанку. Було встановлено, що комерційні банки відіграють вирішальну роль в забезпеченні взаємозв’язку між виробниками продукції (продавцями) та її споживачами (покупцями), здійснюючи розрахунки між ними, залучають за плату тимчасово вільні кошти юридичних і фізичних осіб, надають кредитні ресурси, виконують багато інших операцій та послуг.
Для дослідження фінансового стану ПриватБанку зібрана небезінтересна інформація, а саме:
· основні показники економічного і соціального стану України;
· баланси, які являються вихідною базою фінансового аналізу;
· основні показники діяльності ПриватБанку.
Для подальшого дослідження зроблен аналіз літературних джерел, де описані існуючи методики аналізу, що проводяться в банку та методи та моделі фінансового аналізу. Також проаналізовані методи і моделі теорії синергетики, тому що будуть вивчатися як внутрішні, так і зовнішні фактори діяльності ПриватБанку.
Задачі дипломної роботи:
§ виконати аналіз використання теорії синергетики;
§ запропонувати методику вивчення фінансового стану та стабільності банку;
§ запропонувати методику комп’ютерного моделювання;
§ провести дослідження показників зовнішнього середовища;
§ розробити модель впливу зовнішнього середовища на фінансову стабільність банку;
§ виконати економіко-математичне моделювання фінансової стабільності;
§ запропонувати підвищення ефективності діяльності банку на основі економіко-математичного моделювання внутрішніх та зовнішніх факторів;
§ розробити інформаційну систему, на основі якої буде легко виконувати розрахунки при подальшому використанні запропонованих моделей та значити шляхи підвищення ефективності фінансової діяльності ПриватБанку.
§
2 МЕТОДИКА ВИВЧЕННЯ ФІНАНСОВОГО СТАНУ І СТІЙКОСТІ БАНКУ ТА КОМПЬЮТЕРНОГО МОДЕЛЮВАННЯ
Аналіз фінансового стану комерційного банка можна представить як зовнішній: з сторони центрального банку, незалежних рейтингових агентств, потенційних клієнтів (вкладників, акціонерів), і внутрішній - внутрішніми аналітичними службами банка.
Провести більш або менш чітку границю між цими двома підходами не завжди можливо, так як використовуються одні джерела інформації (з різним ступенем деталізації), переслідуються спільні цілі.
Одна з найважливіших характеристик фінансового стану банка — стабільність його діяльності з позиції довгострокової перспективи. Вона зв'язана насамперед із загальною фінансовою структурою банка, ступенем його залежності від кредиторів і інвесторів.
Огляд методичної літератури з аналізу банківської діяльності та ознайомлення з практикою безпосередньо в банках свідчить, що на сьогодні єдина система показників, які в узагальнюючому вигляді характеризують їх фінансовий стан, остаточно ще не склалася. Кожний банк використовує свої самостійно розроблені методики, що включають різні показники, які часто суттєво різняться.
Більшість методик поєднує чотири групи показників, що дають можливість оцінити фінансовий стан банку виходячи із:
1) оцінки фінансової стійкості;
2) оцінки ділової активності;
3) оцінки ліквідності;
4) оцінки ефективності управління.
Оціночні показники являють собою коефіцієнти, що розраховуються на основі даних балансу комерційного банку та звіту про прибутки і збитки. Національний банк України рекомендує при визначенні узагальнюючої оцінки фінансового стану банку використовувати загальновідому систему «САМЕL».
2.1 Аналіз фінансової стійкості комерційного банку
Розглянемо першу групу коефіцієнтів, що характеризують фінансову стійкість банку. У відношенні методів рішення задачі кількісного визначення фінансової стійкості існує два основних підходи:
1) для оцінки фінансового стану банку необхідно орієнтуватися винятково на дані про джерела фінансування, тобто на капітал. У цьому випадку оцінка фінансової стійкості банку виробляється тільки на підставі даних пасиву балансу;
2) для оцінки фінансової стійкості банка необхідно аналізувати взаємозв'язок між активом і пасивом балансу, тобто простежувати напрямки використання засобів.
Безумовно, коефіцієнти, розраховані за даними пасиву балансу, є основними в цьому блоці аналізу. Однак характеристика фінансової стійкості за допомогою таких показників навряд чи буде повною — важливо не тільки те, відкіля притягнуті засоби, але і куди вони вкладені, яка структура вкладень [15].
На мій погляд другий підхід є більш повним і з економічної точки зору більш виправданим. Тому оцінку фінансової стійкості банка проведемо з використанням як коефіцієнтів, розрахованих по пасиві балансу, так і коефіцієнтів, що відбивають взаємозв'язок між джерелами формування засобів банка і структурою вкладень.
Для цього спочатку визначимо, з нашого погляду, найважливіші з них, приведемо алгоритм їх розрахунку та розкриємо їх економічний зміст. Після цього на основі даних балансу розрахуємо вибрані показники, проаналізуємо їх рівень, тенденції і зробимо висновок про рівень фінансової стійкості банку.
Отже основними коефіцієнтами, які характеризують фінансову стійкість банку, являються:
· коефіцієнт надійності;
· коефіцієнт фінансового важеля;
· коефіцієнт участі власного капіталу у формуванні активів;
· коефіцієнт захищеності власного капіталу;
· коефіцієнт захищеності дохідних активів власним капіталом;
· коефіцієнт мультиплікатора капіталу [2].
У Законі України «Про банки і банківську діяльність» визначено такі поняття капіталу:
§ капітал банку - залишкова вартість активів банку після вирахування всіх його зобов'язань. Цей капітал відображається в п'ятому класі Плану рахунків бухгалтерського обліку банку (балансовий капітал);
§ капітал підписний - величина капіталу, на яку отримано письмові зобов'язання акціонерів (пайовиків) банку на внесення коштів за підпискою на акції (паї);
§ капітал регулятивний (власні кошти) - складається з основного та додаткового капіталу, зваженого на ризики, що визначаються нормативно-правовими актами НБУ [14].
Коефіцієнт надійності показує рівень залежності банку від залучених коштів. Це співвідношення власного капіталу (К) до залучених коштів (ЗК):
 (2.1)
Коефіцієнт фінансового важеля – співвідношення зобов’язань банку (ЗК) і капіталу (К). Розрахунок цього показника розкриває здатність банку залучати кошти на фінансовому ринку:
 (2.2)
Коефіцієнт участі власного капіталу у формуванні активів – достатність капіталу. Цей коефіцієнт розкриває достатність сформованого власного капіталу в активізації та покритті різних ризиків:
 (2.3)
де АЗАГ – активи загальні.
Коефіцієнт захищеності власного капіталу - співвідношення капіталізованих активів (АК) і власного капіталу. Показує, яку частину капіталу розміщено в нерухомість (майно):
 (2.4)
Коефіцієнт захищеності дохідних активів власним капіталом – сигналізує про захист дохідних активів (що чутливі до зміни процентних ставок) мобільним власним капіталом:
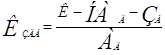 (2.5)
де НАД – недохідні активи;
АД – дохідні активи;
ЗБ – збитки.
Коефіцієнт мультиплікатора капіталу – характеризує ступінь покриття активів (акціонерним) капіталом:
 (2.6)
де АЗАГ – активи загальні;
Ка – засновницький (акціонерний) капітал [2].
Розрахунок фінансової стійкості ПриватБанку по формулам 2.1 - 2.6 та графічне представлення показників представлені у додатку А.
Існують 4 типи фінансових ситуацій:
1) абсолютна стійкість фінансового стану, що зустрічається рідко, являє собою крайній тип фінансової стійкості. Вона задається системою умов:
а) надлишок (+) власних оборотних коштів або рівність