Підвищення ефективності діяльності ПриватБанку на основі теорії синергетики
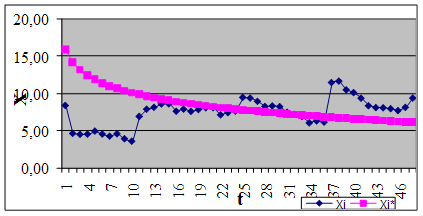
Рисунок 3.4 – Напівлогарифмічна апроксимація динаміки зміни коефіцієнта надійності - X*=15,94-5,82*logt
3) Порівняння значень Xi*, отриманих шляхом застосування кожного з поліномів.
Таблиця 3.12 – Порівняльна оцінка моделей динаміки зміни коефіцієнта надійності
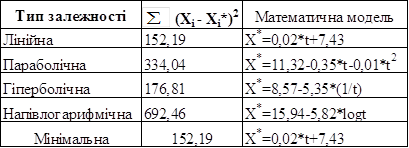
Найбільш точним поліномом являється лінійна модель, яка відповідає емпіричним (заданим) значенням Xi та дає найменше значення цієї суми (152,19).
4) Розрахунок показників точності і адекватності між досліджуваними ознаками
Таблиця 3.13 – Показники точності і адекватності
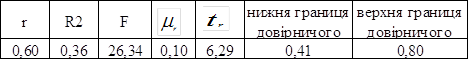
5) Висновки відносно отриманих результатів та визначення оптимальної моделі.
Отримані результати, які наведені в таблиці 3.8, говорять про те, що сума квадратів відхилень, отриманого значення Xi* (апроксимуючого значення) від заданого значення Xi, мінімальна у випадку побудови лінійного поліному. Таким чином, найбільш точним поліномом є лінійна модель, яка має наступну математичну модель: X*=0,02*t+7,43.
Розрахунок коефіцієнта кореляції говорить о наявності прямого зв’язку між досліджуваними ознаками з середньою щільністю коефіцієнта надійності від часу (0,6).
Отже, в обстеженій сукупності показників коефіцієнта надійності 36% варіації рівень залежності банку від залучених коштів пояснюється різним часовим періодом. Істотність зв’язку коефіцієнта детермінації R2 перевірили за допомогою таблиці критерію F для 5%-ного рівня значущості. Критичне значення Fт(0,95)=5,32 значно менше від фактичного 5,32<26,34, що підтверджує істотність кореляційного зв’язку між досліджуваними ознаками.
При достатньо великому числі спостережень коефіцієнт кореляції можна вважати достовірним, тому що він перевищує свою помилку в більше ніж 3 рази, а отже зв’язок між коефіцієнтом надійності (рівнем залежності банку від залучених коштів) та часом доведений.
Двірничий інтервал: 0,41<r(0,60)<0,80.
Усе це дає підставу вважати, що обчислений лінійний коефіцієнт кореляції достатньо точно характеризує щільність зв’язку між досліджуваними ознаками.
Аналогічно робимо розрахунки для інших коефіцієнтів фінансової стійкості.
3.2.2 Розробка математичної моделі динаміки зміни коефіцієнта фінансового важеля
В якості вихідних даних обраний такий показник фінансової стійкості, як коефіцієнт фінансового важеля, який розкриває здатність банку залучати кошти на фінансовому ринку. Розрахунок цього показника представлен у додатку А.
На основі представленої методики у розділі 2.2 розробляються математичні моделі різних типів. Представимо таблицю 3.14 з порівняльною оцінкою отриманих моделей та оптимальною моделлю.
Таблиця 3.14 – Порівняльна оцінка моделей динаміки зміни коефіцієнта фінансового важеля
| Тип залежності |
|
Математична модель | |
| Лінійна | 1150,79 | Х*=-0,41*t+26,03 | |
| Параболічна | 6803,96 | X*=58,45-3,55*t+0,06t2 | |
| Гіперболічна | 972,07 | X*=14,83+5,02*(1/t) | |
| Напівлогарифмічна | 22872,60 | X*=98,75-61,45*logt | |
| Мінімальна | 972,07 | X*=14,83+5,02*(1/t) |

Результати розрахунків показників точності і адекватності між досліджуваними ознаками представлені в таблиці 3.15
Таблиця 3.15 – Розрахунок показників точності і адекватності
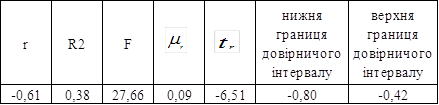
Отримані результати свідчать про те, що сума квадратів відхилень, отриманого значення Xi* (апроксимуючого значення) від заданого значення Xi, мінімальна у випадку побудови гіперболічного поліному. Таким чином, найбільш точним поліномом є гіпербола, яка має таку математичну модель: X*=14,83+5,02*(1/t).
Розрахунок коефіцієнта кореляції говорить о наявності оберненого зв’язку між досліджуваними ознаками з середньою щільністю коефіцієнта фінансового важеля від часу (-0,61).
Отже, в обстеженій сукупності показників коефіцієнта фінансового важеля у 38% варіації здатність банку залучати кошти на фінансовому ринку пояснюється різним часовим періодом. Істотність зв’язку коефіцієнта детермінації R2 перевірили за допомогою таблиці критерію F для 5%-ного рівня значущості. Критичне значення Fт(0,95)=5,32 значно менше від фактичного 5,32<27,66, що підтверджує істотність кореляційного зв’язку між досліджуваними ознаками.
При достатньо великому числі спостережень коефіцієнт кореляції можна вважати достовірним, тому що він перевищує свою помилку в більше ніж 3 рази, а отже зв’язок між коефіцієнтом фінансового важеля (здатність банку залучати кошти на фінансовому ринку) та часом доведений.
Двірничий інтервал: -0,80<r(-0,61)<-0,42.
Усе це дає підставу вважати, що обчислений лінійний коефіцієнт кореляції достатньо точно характеризує щільність зв’язку між досліджуваними ознаками.
3.2.3 Розробка математичної моделі динаміки зміни коефіцієнта участі власного капіталу у формуванні активів
В якості вихідних даних обраний такий показник фінансової стійкості, як коефіцієнт участі власного капіталу у формуванні активів, який розкриває достатність сформованого власного капіталу в активізації та покритті різних ризиків. Розрахунок цього показника представлен у додатку А.
На основі представленої методики у розділі 2.2 розробляються математичні моделі різних типів. Представимо таблицю 3.16 з порівняльною оцінкою отриманих моделей та оптимальною моделлю.
Таблиця 3.16 – Порівняльна оцінка моделей динаміки зміни коефіцієнта участі власного капіталу у формуванні активів
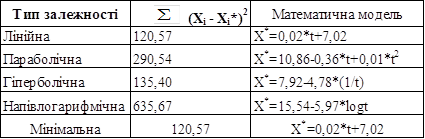
Результати розрахунків показників точності і адекватності між досліджуваними ознаками представлені в таблиці 3.17
Таблиця 3.17 – Розрахунок показників точності і адекватності
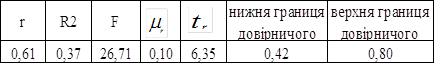
Отримані результати свідчать про те, що сума квадратів відхилень, отриманого значення Xi* (апроксимуючого значення) від заданого значення Xi, мінімальна у випадку побудови лінійного поліному. Таким чином, найбільш точним поліномом є лінія, яка має таку математичну модель: X* = 0,02*t+7,02.
Розрахунок коефіцієнта кореляції говорить о наявності прямого зв’язку між досліджуваними ознаками з середньою щільністю коефіцієнта участі власного капіталу у формуванні активів від часу (0,61).
Отже, в обстеженій сукупності показників коефіцієнта фінансового важеля у 37% варіації достатність сформованого власного капіталу в активізації та покритті різних ризиків пояснюється різним часовим періодом. Істотність зв’язку коефіцієнта детермінації R2 перевірили за допомогою таблиці критерію F для 5%-ного рівня значущості. Критичне значення Fт(0,95)=5,32 значно менше від фактичного 5,32<26,71, що підтверджує істотність кореляційного зв’язку між досліджуваними ознаками.
При достатньо великому числі спостережень коефіцієнт кореляції можна вважати достовірним, тому що він перевищує свою помилку в більше ніж 3 рази, а отже зв’язок між коефіцієнтом достатності капіталу та часом доведений.
Двірничий інтервал: 0,42<r(0,61)<0,80.
Усе це дає підставу вважати, що обчислений лінійний коефіцієнт кореляції достатньо точно характеризує щільність зв’язку між досліджуваними ознаками.
3.2.4 Розробка математичної моделі динаміки зміни коефіцієнта захищеності власного капіталу
В якості вихідних даних обраний такий показник фінансової стійкості, як коефіцієнт захищеності власного капіталу, який показує яку частину капіталу розміщено в нерухомість (майно). Розрахунок цього показника представлен у додатку А.
На основі представленої методики у розділі 2.2 розробляються математичні моделі різних типів. Представимо таблицю 3.18 з порівняльною оцінкою отриманих моделей та оптимальною моделлю.
Таблиця 3.18 – Порівняльна оцінка моделей динаміки зміни коефіцієнта захищеності власного капіталу
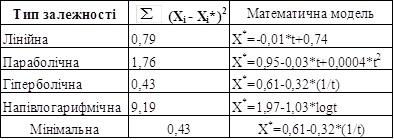
Результати розрахунків показників точності і адекватності між досліджуваними ознаками представлені в таблиці 3.19
Таблиця 3.19 – Розрахунок показників точності і адекватності
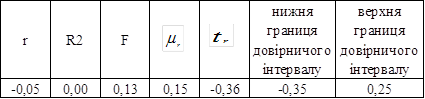
Отримані результати свідчать про те, що сума квадратів відхилень, отриманого значення Xi* (апроксимуючого значення) від заданого значення Xi, мінімальна у випадку побудови гіперболічного поліному. Таким чином, найбільш точним поліномом є гіпербола, яка має таку математичну модель: X* = 0,61-0,32*(1/t).
Розрахунок коефіцієнта кореляції говорить о том, що між досліджуваними ознаками зовсім немає зв’язку.
3.2.5 Розробка математичної моделі динаміки зміни коефіцієнта захищеності дохідних активів власним капіталом
В якості вихідних даних обраний такий показник фінансової стійкості, як коефіцієнт захищеності дохідних активів власним капіталом, який сигналізує про захист дохідних активів (що чутливі до зміни процентних ставок) мобільним власним капіталом. Розрахунок цього показника представлен у додатку А.
На основі представленої методики у розділі 2.2 розробляються математичні моделі різних типів. Представимо таблицю 3.20 з порівняльною оцінкою отриманих моделей та оптимальною моделлю.
Результати розрахунків показників точності і адекватності між досліджуваними ознаками представлені в таблиці 3.21
Таблиця 3.20 – Порівняльна оцінка моделей динаміки зміни коефіцієнта захищеності дохідних активів власним капіталом
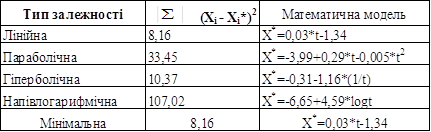
Таблиця 3.21 – Розрахунок показників точності і адекватності
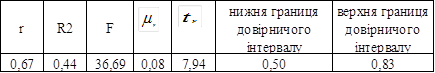
Отримані результати свідчать про те, що сума квадратів відхилень, отриманого значення Xi* (апроксимуючого значення) від заданого значення Xi, мінімальна у випадку побудови лінійного поліному. Таким чином, найбільш точним поліномом є лінія, яка має таку математичну модель: X* =0,03*t-1,34.
Розрахунок коефіцієнта кореляції говорить о наявності прямого зв’язку між досліджуваними ознаками з середньою щільністю коефіцієнта захищеності дохідних активів власним капіталом від часу (0,67).
Отже, в обстеженій сукупності показників досліджуваного коефіцієнта у 44% варіації сигнал про захист дохідних активів мобільним власним капіталом пояснюється різним часовим періодом. Істотність зв’язку коефіцієнта детермінації R2 перевірили за допомогою таблиці критерію F для 5%-ного рівня значущості. Критичне значення Fт(0,95)=5,32 значно менше від фактичного 5,32<36,69, що підтверджує істотність кореляційного зв’язку між досліджуваними ознаками.
При достатньо великому числі спостережень коефіцієнт кореляції можна вважати достовірним, тому що він перевищує свою помилку в більше ніж 3 рази, а отже зв’язок між коефіцієнтом достатності капіталу та часом доведений.
Двірничий інтервал: 0,50<r(0,67)<0,83.
Усе це дає підставу вважати, що обчислений лінійний коефіцієнт кореляції достатньо точно характеризує щільність зв’язку між досліджуваними ознаками.
3.2.6 Розробка математичної моделі динаміки зміни коефіцієнта мультиплікатора капіталу
В якості вихідних даних обраний такий показник фінансової стійкості, як коефіцієнт мультиплікатора капіталу, який характеризує ступінь покриття активів (акціонерним) капіталом. Розрахунок цього показника представлен у додатку А.
На основі представленої методики у розділі 2.2 розробляються математичні моделі різних типів. Представимо таблицю 3.22 з порівняльною оцінкою отриманих моделей та оптимальною моделлю.
Результати розрахунків показників точності і адекватності між досліджуваними ознаками представлені в таблиці 3.23
Таблиця 3.22 – Порівняльна оцінка моделей динаміки зміни коефіцієнта мультиплікатору капіталу
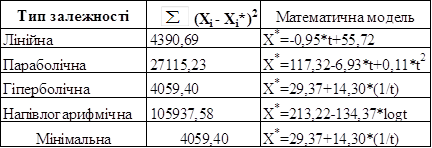
Таблиця 3.23 – Розрахунок показників точності і адекватності
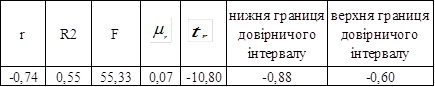
Отримані результати свідчать про те, що сума квадратів відхилень, отриманого значення Xi* (апроксимуючого значення) від заданого значення Xi, мінімальна у випадку побудови гіперболічного поліному. Таким чином, найбільш точним поліномом є гіпербола, яка має таку математичну модель: X* = 29,37+14,30*(1/t).
Розрахунок коефіцієнта кореляції говорить о наявності оберненого зв’язку між досліджуваними ознаками з тісною щільністю коефіцієнта мультиплікатора капіталу від часу (-0,74).
Отже, в обстеженій сукупності показників досліджуваного коефіцієнта у 55% варіації ступінь покриття активів (акціонерним) капіталом пояснюється різним часовим періодом. Істотність зв’язку коефіцієнта детермінації R2 перевірили за допомогою таблиці критерію F для 5%-ного рівня значущості. Критичне значення Fт(0,95)=5,32 значно менше від фактичного 5,32<55,33, що підтверджує істотність кореляційного зв’язку між досліджуваними ознаками.
При достатньо великому числі спостережень коефіцієнт кореляції можна вважати достовірним, тому що він перевищує свою помилку в більше ніж 3 рази, а отже зв’язок між коефіцієнтом достатності капіталу та часом доведений.
Двірничий інтервал: -0,60<r(-0,74)<-0,88.
Усе це дає підставу вважати, що обчислений лінійний коефіцієнт кореляції достатньо точно характеризує щільність зв’язку між досліджуваними ознаками.
3.3 Комп’ютерне моделювання фінансової стійкості
1) Досліджувані показники фінансової стійкості ПриватБанку розраховані за формулами 2.1 -2.6, наведеними у розділі 2.1, та представлені у додатку А.
2) Установа має нормальну стійкість фінансового стану, яка гарантує його платоспроможність, але є можливість промоделювати деякі показники, щоб вона набула абсолютної стійкості.
3) Коефіцієнт надійності – співвідношення власного капіталу до залучених коштів. Мінімально допустиме його значення складає не менше 5%. Даний показник за досліджуваний період 2005 -2008 роки лише з лютого по жовтень 2005 року був нижче оптимального значення, тобто банк мав високий рівень залежності від залучених коштів, але на протязі всього подальшого часу знаходився в нормі. Тому проводити комп’ютерне моделювання цього показника немає потреби.
4) Показник фінансового важеля – співвідношення зобов’язань банку і капіталу. Він має максимально допустиме співвідношення 1:20. Показник знаходиться нижче указаного співвідношення, а це свідчить про те, що банк не проявляє активності у залученні вільних коштів на фінансовому ринку, тому що має високе забезпечення власними. Виходячи з цього, проводити комп’ютерне моделювання показника фінансового важеля також немає потреби.
5) Коефіцієнт участі власного капіталу у формуванні активів або достатність капіталу – співвідношення капіталу і загальних активів. Оптимальне значення цього показника має бути не менше 10%. Розраховане значення не досягає цього обмеження, тобто банк не має достатнього сформованого власного капіталу в активізації та покритті різних ризиків, але воно має поступовий ріст, що вже говорить про наявність позитивної тенденції. Для досягнення абсолютної стійкості банка за цим показником необхідно провести моделювання.
а) дослідження зміни коефіцієнта достатності капіталу від зміни капіталу
В даному випадку розглянемо поведінку коефіцієнта участі власного капіталу у формуванні активів при незмінному значенні загальних активів та варіації капіталу. За досліджуваний період часу (2005-2008 роки) капітал банку змінювався від 280 193 221,29 і до 1 365 510 804,78 гривень. Побудуємо графік (рис. 3.5), на якому зобразимо досліджуваний коефіцієнт в динаміці в залежності від росту капіталу, а також червону лінію показника (оптимальне значення).
З рисунка можна зробити висновок про те, що коефіцієнт знаходиться в нормі при числовому значенні капіталу від 979 400 104,95 і до 1 021 688 770,43 грн. Таким чином, указаний грошовий інтервал являється критичним значенням капіталу, тому що більші числові значення призводять до росту коефіцієнта достатності капіталу, а менші – к його падінню. Значить, для досягнення абсолютної стійкості банка за цим показником необхідне зростання капіталу.
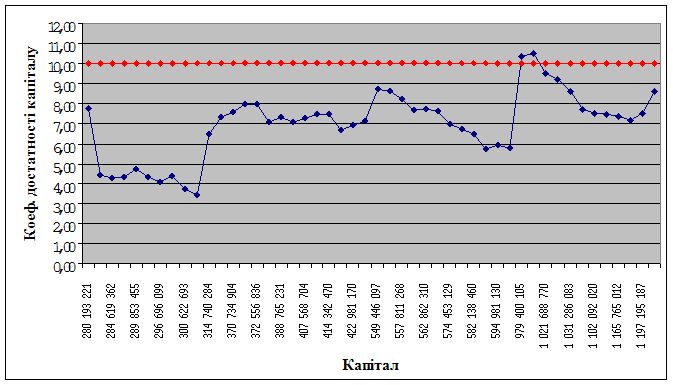
Рисунок 3.5 – Залежність коефіцієнта достатності капіталу від росту капіталу
б) дослідження зміни коефіцієнта достатності капіталу від зміни загальних активів
Розглянемо поведінку коефіцієнта участі власного капіталу у формуванні активів при незмінному значенні капіталу та варіації загальних активів. За досліджуваний період часу (2005-2008 роки) загальні активи банку змінювалися від 3 610 522 710,02 і до 16 692 673 778,10 гривень. Побудуємо графік (рис. 3.6), на якому зобразимо досліджуваний коефіцієнт в динаміці в залежності від росту загальних активів, а також червону лінію показника (оптимальне значення).
З рисунка можна зробити висновок про те, що коефіцієнт знаходиться в нормі при