Технологічне забезпечення відновлення дисків сошників зернових сівалок
Основы теории и расчета сельськохозяйственных машин на прочность и надёжность / Под ред. П.В. Волкова, М.М. Тененбаума. -М.: Машиностроение, 1977. - 310с.
Додатки
Додаток А
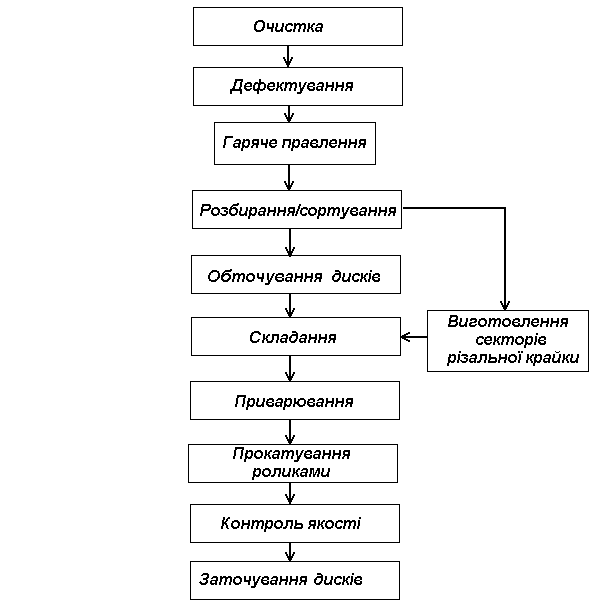
Технологічний процес ремонту дисків сошників
із відновленням їх зовнішнього діаметра
| Номер операції | Назва операції | Обладнання, з допомогою якого реалізується операція |
| Зачищення | Механізована лінія | |
| Дефектування | Шаблони | |
| Гаряче правлення відібраних | Прес із нагрівальними притискачами | |
| Сортування для виготовлення базової деталі та секторів | Шаблони | |
| Обточення базової деталі | Точильний верстат ТВв-7,2 | |
| Виготовлення секторів | Штамп М4 із твердостплавний матеріалу ВК-20 | |
| Складання, позиціонування, фіксація базової деталі і секторів | Маніпулятор М - 0,12 | |
| Приварювання | Зварювальна головка А - 1208С7, джерело ВДУ - 304 | |
| Прокатування роликами | Установка промислова | |
| Контроль якості | Шаблони | |
| Заточування дисків | Точильний верстат ТВв-7,2 |
Додаток Б
Д.1. Технічні та економічні характеристики відновлюваного базового виробу
Основні конструкційні та економічні показники відновлюваного базового виробу - дискового сошника зернової сівалки - аналізуються на підставі інформації з попередніх розділів дисертаційної роботи. Крім того, для аналізу використовуємо дані з офіційних джерел - каталоги цін і прайс-листи фірм, які займаються реалізацією нових дискових сошників.
Розрахункові норми витрат усіх видів матеріалів, необхідних для ремонту виробів, визначено в процесі проведення експериментальних робіт. Результати проведеного аналізу представлено в табл. Д.1.
Таблиця Д.1
Основні економічні характеристики відновлюваного базового виробу - дискового сошника зернової сівалки
| № п/п |
Найменування характеристики (показника) |
Одиниці вимірювання | Значення показника |
| 1 | 2 | 3 | 4 |
| 1. | Економічний темін служби | роки | 10 |
| 2. | Очікуваний (розрахунковий) річний обсяг відновлення виробів | шт. | 16200 |
| 3. | Габарити виробу | ммЧмм | 350Ч2,5 |
| 4. | Розрахункові (експериментальні) норми витрат основних матеріалів та купованих напівфабрикатів на відновлення одного виробу: | ||
| зварювальний дріт 35 Г20 | кг | 0,147 | |
| сталь базового диску | кг | 1,8 | |
| сталь диску для виготовлення секторів | кг | 0,72 | |
| 5. | Розрахункові (експериментальні) норми поворотних відходів на виріб: | ||
| 1 | 2 | 3 | 4 |
| сталь диску для виготовлення секторів | кг | 0,48 | |
| 6. | Ціна придбання основних матеріалів та купованих напівфабрикатів: | ||
| зварювальний дріт 40Г20 | грн/кг | 14 | |
| сталь базового диску | грн/кг | 2,1 | |
| сталь диску для виготовлення секторів | грн/кг | 2,1 | |
| 7. | Вартість реалізації поворотних відходів: | ||
| сталь диску для виготовлення секторів | грн/кг | 0,35 | |
| 8. | Норма витрат технологічної електроенергії на відновлення виробу | кВт-год | 0,84 |
| 9. | Фактична (найнижча з проаналізованих) ціна реалізації нових дисків підприємством ВАТ "Червона зірка" | грн/шт |
35 |
Д.2. Аналіз технологічного процесу ремонту дисків сошників зернової сівалки
В загальному вигляді послідовність виконання основних та допоміжних операцій розробленого технологічного процесу, а також усі види необхідного для цього устаткування представлено в табл. Д.2. В таблиці вказано фактичні ціни придбання одиниці устаткування кожного виду станом на 11.2003 р. та наведено визначені в ході проведення експериментальних досліджень норми часу на виконання окремих операцій технологічного процесу ремонту дисків.
Д.3. Розрахунок необхідної кількості технологічного устаткування та робочих місць. Необхідну кількість устаткування та робочих місць визначаємо з урахуванням експериментальних норм часу на їх виконання і прогнозованої програми відновлення виробів. Розрахунок провадимо як для окремих технологічних операцій, так і для їх певних груп, що виконуються на однотипних робочих місцях (столах дефектоскопістів) за наступною формулою Д1
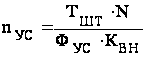 ,
Д.1
де
 - штучний час
на операції,
які виконуються
на однотипному
устаткуванні,
машино-годин
(табл. Д.2);
 - прогнозний
(розрахунковий)
річний обсяг
відновлення
виробів, шт. (
= 16200 шт);
 - дійсний річний
фонд часу роботи
одиниці устаткування,
машино-годин,
(на стадії
проектування
для діючого
однозмінного
режиму роботи
підприємства,
яке впроваджуватиме
розроблений
нами технологічний
процес ремонту
дискових сошників,
укрупнено
прийнято
= 2000 год/рік);
 - коефіцієнт
виконання норми
(для більшості
операцій прийнято
усереднене
значення
=1,2.
Результати розрахункупредставлені в таблиці Д3.
Д.4. Визначення загальної площі підрозділу, потрібної для впровадження нового устаткування
Детальний
розрахунок
загальної ( )
площі підрозділу
провадиться
з урахуванням
питомих площ
устаткування,
його кількості,
а також норм
і нормативів
щодо можливості
забезпечення
нормального
обслуговування
наявного обладнання.
Укрупнено
розрахункове
значення необхідної
загальної площі
підрозділу
складає 147 м
 .
Д.5. Розрахунок необхідної кількості промислово-виробничого персоналу (ПВП) дільниці
Розрахунок проводимо окремо для кожної категорії ПВП, потрібного на дільниці. Для виконання виробничої програми на дільниці необхідні наступні категорії працівників:
основні робітники (зачисники, штампувальники, токарі, складальники та зварювальники);
допоміжні робітники (контролери-дефектоскопісти);
керівники і спеціалісти (майстри).
Таблиця Д.2
Характеристика технологічного процесу ремонту дисків сошника зернової сівалки
|
№ п/п |
Зміст операції | Устаткування (ручне робоче місце) | Потужність електро-двигунів, кВт | Розряд роботи | Штучна норма часу, год. | |
| Назва, модель | Ціна за одиницю, тис. грн. | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. | Дефектування виробів | Стіл дефектоскопіста | 1,5 | --- | 3 | 0,06 |
| 2. | Зачищення зношених дисків | Зачисний верстат | 6,5 | 12 | 3 | 0,13 |
| 3. | Гаряче правлення деталей | Прес з нагрівальними притискачами | 10 | 10 | 4 | 0,1 |
| 4. | Сортування деталей | Стіл дефектоскопіста | 1,5 | --- | 3 | 0,11 |
| 5. | Обточування базової деталі | Точильний верстат ТВв-7,2 | 14 | 7,5 | 4 | 0, 19 |
| 6. | Виготовлення (виштамповування) секторів з неремонтопридатної деталі | Твердосплавний штамп М4 | 6 | 9,5 | 4 | 0,14 |
| 7. | Складання, позиціонування та фіксація базової деталі і секторів | Маніпулятор | 4,5 | 2,5 | 3 | 0,12 |
| 8. | Приварювання секторів до базової деталі | Зварювальний автомат (зварюв. головка А-1208С7 та випрямляч ВДУ-304) | 12 | 3 | 5 | 0,14 |
| 9. | Прокатування роликами | Промислова установка для прокатування роликами | 9 | 5,5 | 4 | 0,11 |
| 10. | Контроль якості | Стіл дефектоскопіста | 1,5 | --- | 3 | 0,05 |
| 11. | Заточування відновленого диску | Точильний верстат ТВв-7,2 | 14 | 7,5 | 4 | 0,1 |
| Всього за технологічними операціями: | - | 1,03 год.; | ||||
| Всього за допоміжними і транспортними операціями: | 0,22 год.; |
|||||
| Разом: | - | 1,25 год. | ||||
Загальна трудоміскість річного випуску продукції складе: 16200Ч1,25 = 20250 год.
Таблиця Д.3
Зведена відомість капітальних витрат
|
№ п/п |
Види основних виробничих фондів |
Кількість в натуральних одиницях виміру |
Ціна одиниці, тис. грн. | Первинна вартість (з урахуванням транспортно-монтажних витрат для устаткування), тис. грн. | Строк корисного використання, роки | Амортизаційні відрахування, тис. грн |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. |
Будівлі |
147 | 0,2 | 29,4 | 30 | 0,98 |
| 2. | Устаткування, всього | 10 | 86,9 | 8,275 | ||
| 2.1 | Технологічне, всього | 8 | 83,6 | 7,945 | ||
|
- зачисний верстат прес з нагрівальними притискачами точильний верстат ТВв-7,2 твердосплавний штамп МК4 маніпулятор зварювальний автомат промислова установка для прокатування роликами |
1 1 2 1 1 1 1 |
6,5 10 14 6 4,5 12 9 |
7,15 11 30,8 6,6 4,95 13,2 9,9 |
10 11 10 11 15 10 11 |
0,715 1 3,08 0,6 0,33 1,32 0,9 |
|
| 2.2 |
Контрольне: стіл дефектоскопіста |
2 |
1,5 |
3,3 |
10 |
0,33 |
| Разом: | -- | -- | 116,3 | -- | 9,255 |
Таблиця Д.4
Зведена відомість витрат на матеріальні та прямі паливно-енергетичні ресурси
| Назва матеріалів. | Одиниці виміру | Ціна за одиницю виміру, грн | Витрати в натуральних одиницях | Загальна сума (з урахуванням транс-портно-заготівельних витрат - 5%) | ||
| на виріб | на програму | на виріб, грн. | на програму, грн. | |||
| Основні матеріали | ||||||
| дріт 40Г20 | кг | 14 | 0,147 | 2381,4 | 2,16 | 34992 |
| Куповані напівфабрикати, всього | 5,56 | 90072 | ||||
| сталь базового диску | кг | 2,1 | 1,8 | 29160 | 3,97 | 64314 |
| сталь диску для виготовлення секторів | кг | 2,1 | 0,72 | 11664 | 1,59 | 25758 |
|
Поворотні відходи: сталь диску для виготовлення секторів |
кг |
0,35 |
0,48 |
7776 |
0,17 |
2754 |
| Технологічна електроенергія | кВт-год | 0,2 | 0,84 | 13608 | 0,17 | 2754 |
Необхідну
кількість
основних робітників
( ),
розраховано
диференційовано
для кожної
професії. Розрахунок
на стадії
проектування
нового технологічного
процесу може
проводитися
за наступною
формулою:
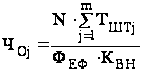 Д.2
де
 - штучна норма
часу за j-ою
операцією, год
(табл. Д.2);
 - ефективний
річний фонд
часу роботи
робітника,
год/рік (укрупнено,
без врахування
фактичного
балансу робочого
часу на певний
рік впровадження
проекту, може
прийматися
таке значення:
= 1850 год/рік).
Необхідна кількість основних робітників для всіх операцій подано у табл. Д.5.
Д.6 Розрахунок початкових інвестиційних витрат на формування нових основних фондів.
Первинну
вартість будівлі
визначаємо
як добуток
загальної площі
дільниці (див.
п. Д.5 - 147 м)
на фактичну
вартість 1 м
(≈0,2 тис. грн. за
1 м):
147·0,2 = 29,4 тис. грн.
Первинну вартість устаткування кожного виду визначаємо як добуток розрахованої в п. Д.3. необхідної кількості устаткування відповідного найменування на ціну його одиниці, задану в табл. Д.2. При цьому для устаткування враховуємо також транспортно-монтажні витрати в розмірі 10% від ціни (тобто, вартість придбання устаткування збільшується на 10%). Первинна вартість зачисного верстата складає: 1 · 6,5 · 1,1 = 7,15 тис. грн.
Щорічні
амортизаційні
відрахування
для кожного
виду нових
основних фондів
на протязі
планового
періоду їх
використання
( )
визначаємо
укрупнено (без
врахування
їх ліквідаційної
вартості) за
такою формулою:
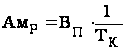 ,
Д.3
де
 - первинна вартість
певного виду
нових основних
фондів, тис.
грн. (за результатами
їх розрахунку,
наведеними
в табл. Д.3);
 - прогнозований
строк корисного
використання
певного виду
впроваджуваних
нових основних
фондів, роки.
Розрахунок щорічних амортизаційних відрахувань для інших видів нових основних фондів провадиться аналогічно, а результати усіх виконаних розрахунків наведено в табл. Д.3.
Згідно
розрахунку
початкові
інвестиційні
витрати на
формування
основних фондів,
потрібні для
реалізації
запропонованого
нами проекту,
складають:
 = 116,3 тис. грн.;
Д.7 Розрахунок собівартості відновлення дисків сошників та визначення прогнозної ціни їх можливої реалізації
Розрахунок собівартості відновлення базових виробів може провадитися різними методами в залежності від повноти вихідних даних.
В нашому випадку використовуємо найбільш точний метод складання планової калькуляції з урахуванням фактичного рівня непрямих витрат підприємства, де планується впровадити розроблений технологічний процес ремонту дискових сошників.
Розрахунок витрат на матеріальні та прямі паливно-енергетичні ресурси. Розрахунок витрат на матеріальні та прямі паливно-енергетичні ресурси провадимо за двома напрямками: на один виріб - для обчислення калькуляції собівартості виробу та на програму - для визначення об’ємних економічних характеристик в цілому.
Сума витрат на один виріб за кожною статтею матеріальних витрат в калькуляції (за винятком технологічної електроенергії) обчислюється як добуток норми затрат матеріальних ресурсів на їх ціну придбання (або вартість реалізації - для поворотних відходів) за одиницю виміру (див. табл. Д.1), визначену з урахуванням транспортно-заготівельних витрат.
Для розрахунків прийнято фактичні середні значення транспортно-заготівельних витрат на основні матеріали та куповані напівфабрикати - 5% від вартості їх придбання.
Усі результати проведених розрахунків вартості матеріальних витрат для впровадження розробленого технологічного процесу ремонту дискових сошників зернової сівалки представлено в табл. Д.4.
Розрахунок фонду оплати праці. В калькуляцію безпосередньо включаються витрати на оплату праці основних робітників і ці витрати визначаємо за формулами:
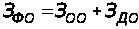 ,
Д.4
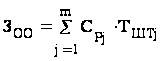 ,
Д.5
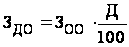 ,
Д.6
де
 - фонд оплати
праці основних
робітників,
грн.;
 - відповідно,
основна і додаткова
зарплата основних
робітників,
грн.;
 - кількість
технологічних
операцій;
 - годинна тарифна
ставка відповідного
розряду на j-ій
операції, грн.
 - фактичні доплати
до основної
зарплати основних
робітників
підприємства,%
(
 =
 ·20%).
Загальні результати розрахунків витрат основної та додаткової зарплати основних робітників підприємства на 1 виріб і на річну виробничу програму в цілому зведено в табл. Д.5.
Для допоміжних робітників розрахунок виконуємо на всю річну програму відновлення виробів за такими формулами:
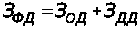 ,
Д.7,
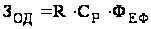 ,
Д.8
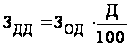 ,
Д.9
де
 - фонд оплати
праці допоміжних
робітників,
грн.;
 - відповідно,
основна і додаткова
зарплата допоміжних
робітників,
грн.;
 - чисельність
допоміжних
робітників
даної категорії,
чол. (див. п. Д.5);
 - годинна тарифна
ставка відповідного
розряду, грн/год
(для контролерів-дефектоскопістів
3-го розряду
годинна тарифна
ставка складає
- 2 грн/год);
 - ефективний
фонд часу роботи
одного робітника,
год (
= 1850 год).
Усі результати розрахунків основної та додаткової зарплати працівників підприємства, зайнятих технологічним процесом ремонту дискових сошників, представлено в табл. Д.5.
Розрахунок непрямих витрат на відновлення базового виробу. До непрямих витрат належать: загальновиробничі витрати, адміністративні витрати та витрати на збут. Всі результати представлено в табл.
До складу загальновиробничих витрат включено:
річні амортизаційні відрахування нововпроваджених основних виробничих фондів;
річні витрати на ремонт і утримання нововпроваджених основних виробничих фондів;
річні витрати силової енергії;
річний фонд оплати праці допоміжних робітників та керівників (майстрів), з врахуванням відрахувань в цільові фонди.
Таблиця Д.6
Розрахунок загальновиробничих витрат, тис. грн.
|
№ п/п |
Статті витрат | Розрахункова сума витрат |
| 1 | 2 | 3 |
| 1. | Загальновиробничі витрати | |
| 1.1 | Амортизація основних фондів | 9,255 |
| 1.2 | Витрати на утримання і ремонт основних фондів | 8,654 |
| 1.3 | Витрати силової енергії | 13,524 |
| 1.4 | Оплата праці цехового персоналу | 17,232 |
| 1.5 | Відрахування на соціальні заходи цехового персоналу (38%) | 6,548 |
| Всього загальновиробничих витрат | 55,213 | |
| 2. | Фонд основної заробітної плати основних робітників | 41,796 |
| 3. | Відношення загальновиробничих витрат до основної зарплати основних робітників,% | 132,101 |
Відношення
абсолютної
величини річних
ЗВВ до річного
фонду основної
заробітної
плати основних
робітників
( ,
який за даними
табл. Д.5 - 41,796 тис.
грн) розраховано
наступним
чином:
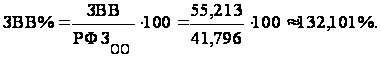 Д.10
Калькуляцію витрат на відновлення виробу і визначення планової (розрахункової) ціни його можливої реалізації проведено в табличному вигляді (табл. Д.7).
Для розрахунку можливої ціни реалізації відновленого виробу наближено прийнято фактичну планову рентабельність підприємства 30%, а також діючу ставку податку на додану вартість (ПДВ) у розмірі 20%.
Усі результати розрахунків калькуляції собівартості та операційних витрат на відновлення диска сошника і можливої ціни його реалізації представлено в табл. Д.7.
Таблиця Д.7
Калькуляція витрат на відновлення дискового сошника та розрахунок можливої ціни його реалізації, грн.
|
№ п/п |
Статті витрат |
Розрахункова сума витрат |
| 1 | 2 | 3 |
| 1. |
Прямі матеріальні витрати |
|
| 1.1 | Основні матеріали | 2,16 |
| 1.2 | Куповані вироби та напівфабрикати | 5,56 |
| 1.3 | Прямі допоміжні матеріали | --- |
| 1.4 | Поворотні відходи (віднімаються) | 0,17 |
| 1.5 | Паливо і енергія на технологічні цілі | 0,17 |
|
Всього прямих матеріальних витрат |
7,72 | |
| 2. |
Прямі витрати на оплату праці |
|
| 2.1 | Основна заробітна плата основних робітників | 2,58 |
| 1 | 2 | 3 |
| 2.2 | Додаткова зарплата основних робітників | 0,51 |
| Всього прямих витрат на оплату праці | 3,09 | |
| 3. | Інші прямі витрати (відрахування на соціальні заходи) | 1,17 |
| 4. | Загальновиробничі витрати | 3,41 |
| 5. | Разом собівартість реалізованої продукції | 15,39 |
| 6. | Адміністративні витрати | 2,58 |
| 7. | Витрати на збут | 0,9 |
| 8. | Разом операційні витрати на відновлення виробу | 18,87 |
| 9. | Планова рентабельність підприємства (ТзОВ АПП “Львівське”) | 30% |
| 10. | Плановий (розрахунковий) прибуток на виріб (п.8*п.9) /100% | 5,66 |
| 11. | Планова (розрахункова) ціна реалізації відновленого виробу без ПДВ | 19,55 |
| 12. | Планова (розрахункова) ціна реалізації відновленого виробу з ПДВ 20% | 24,44 |
З табл. Д.7 видно, що можлива планова ціна реалізації відновленого виробу з ПДВ (24,44 грн) є меншою, ніж найнижча (мінімальна) ціна реалізації нового диска сошника, тому матиме місце щорічний ефект у споживача, який складатиме:
 (35 - 24,44) ·16,2 = 90,072 тис. грн.
Д.8 Розрахунок витрат на поповнення нормованих оборотних коштів підприємства
Розрахунок вартості нормативу оборотних коштів виконуємо для кожного елементу ресурсів (j) зокрема за наступною формулою:
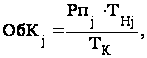 Д.11
де
 - розмір нормативу
оборотних
коштів ресурсу
j-го виду, грн.;
 - потреба ресурсу
j-го виду на
річну програму,
грн. (приймаємо
за даними табл.5.4);
 - норматив запасу
j-го елементу
ресурсів, дні;
- календарна
тривалість
року, дні (365 днів).
Норматив оборотних коштів за елементом “Інші матеріальні цінності” укрупнено прийнято у розмірі 10% від суми попередніх чотирьох статей таблиці розрахунку нормативів оборотних коштів.
Усі результати розрахунків нормативу витрат на поповнення оборотних коштів наведено в табл. Д.8.
Таблиця Д.8
Розрахунок нормативу витрат на поповнення оборотних коштів
|
№ п/п |
Елементи нормованих оборотних коштів | Норма запасу, дні | Річні витрати ресурсів, тис. грн | Норматив оборотних коштів, тис. грн |
| 1 | Основні матеріали та напівфабрикати | 30 | 125,064 | 10,279 |
| 2 | Допоміжні матеріали | 60 | --- | --- |
| 3 | Малоцінні та швидко-зношувані інструменти і пристрої | 120 | 6,688 | 2, 199 |
| 4 | Готові вироби | 6 | 305,694 | 5,025 |
| 5 | Інші матеріальні цінності | --- | --- | 1,75 |
| РАЗОМ | --- | --- | ІВО = 19,253 |
Д.9 Визначення економічної ефективності розробленого проекту
Розмір
початкових
інвестицій,
необхідних
для реалізації
розробленого
проекту ( )
розраховано
так:
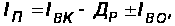 Д.12
де
- початкові
інвестиційні
витрати на
формування
основних фондів,
тис. грн. (табл.
Д.3 -
= 116,3 тис. грн);
 - початкові
інвестиційні
доходи від
реалізації
зайвого майна,
тис. грн. (в нашому
випадку реалізації
зайвого майна
підприємства,
де планується
впровадження
розробленого
технологічного
процесу, не
передбачено,
тому
=0);
 - інвестиційні
витрати на
поповнення
оборотних
коштів, тис.
грн. (табл. д.8
=
19,253 тис. грн). Тоді:
Впровадження проектного рішення буде доцільним коли виконуються три умови (розділ 4, формули 4.8-4.10). Теперішню вартість додаткових грошових надходжень визначаємо за наступною формулою:
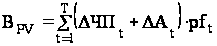 ,
Д.13
де
 - збільшення
чистого прибутку
від реалізації
продукції
підприємства,
де заплановано
впровадження,
в t-ому році,
тис. грн.;
 - збільшення
амортизаційних
надходжень
в t-ому році,
тис. грн. (з табл.
Д.3 видно, що
= 9,255 тис. грн);
 - ставка дисконту
(дисконтний
множник) теперішньої
вартості грошових
надходжень
для t-ого року;
 - період, за який
обчислюється
ефективність
інвестицій,
роки (приймаємо
=
7 років).
Збільшення чистого прибутку від реалізації продукції в t-ому році можна визначити за наступною формулою:
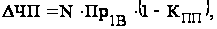 Д.14
де
- річний обсяг
відновлення
виробів, шт.
(за фактичними
даними:
=16,2
тис. шт);
 - плановий
(розрахунковий)
прибуток на
один відновлений
виріб, грн. (з
табл. Д.7 видно,
що
= 5,66 грн);
