Учет и анализ банковских кредитов
дверних прорізів............................19,5;
східці униз................................16.
Всі
значення, що
утворилися,
Q
7 5 6
t 1=
=0,09; t3=
=0,06; t4=
=0,06;
80 90 95
1,5 6
t5=
=0,02; t6=
=0,07;
70 90
t эв. =0,09+0,06+0,06*4+0,02*2+0,07=0,5 хвл.
5.6 Загальний висновок про стан охорони праці
і навколишнього середовища. Заходи щодо їхнього удосконалення
У цілому охорона праці здійснюється відповідно до Закону України «Про охорону праці», Рекомендаціями Державного комітету України по здійсненню охорони праці, Міністерства охорони здоров'я. Потрібно відзначити, що хиб і недоглядів у питанні охорони праці і навколишнього середовища немає. Необхідно також відзначити, що в банку діє колективний договір, укладений між профспілковим комітетом і керівництвом АК Промінвестбанку (Додаток 5.3).
Кошти на заходи щодо охорони праці виділяються у встановленому порядку на 1 лютого поточного року (у 1999 р. виділено 1700 грн.). Витрата цих коштів на інші цілі забороняється.
Правління банку здійснює цільову витрату коштів на поліпшення безпеки, гігієни праці та виробничого середовища, що погоджується з місцевими органами Державного комітету України по нагляду за охороною праці.
Кошти фонду охорони праці, що перераховуються філіями банку, використовуються у найбільш приоритетних заходах галузевої програми. Рішення про використання фондів охорони праці приймаються Правлінням за участю профспілкових органів. Усі працівники банку, прийняті на роботу і в процесі роботи проходять інструктаж (навчання) з питань охорони праці.
Висновок
Кредит - позичковий капітал банку в грошовій формі, що передається у тимчасове користування на умовах забезпеченості, повернення, терміновості, платності та цільового характеру використання.
У дипломній роботі розкриті сутність, класифікація і призначення кредитів комерційних банків України, зокрема аналізованим по АК ЛГО Промінвестбанка м. Луганська.
Відокремлені такі форми кредиту: банківський, комерційний, лізинговий, іпотечний, бланковий, консорціумний, споживчий. Також названа і розкрита класифікація кредитів, охарактеризовані кредитні операції. У організації кредитного процесу відокремлено значення керівного складу банку, кредитного відділу і кредитних підрозділів, а також інших чинників, що впливають на організацію кредитного процесу.
Етапи процесу кредитування подані у чотири етапи, кожний із який вносить свій внесок у характеристику кредиту і визначає ступінь надійності і прибутковості для банку:
1. Розгляд заяви на надання кредиту.
2. Визначення кредитоспроможності, фінансового стану клієнта й оцінка ризику по кредиту.
3. Підготування і підписання кредитного договору.
4. Контроль за виконанням умов договору при погашенні кредиту.
Мною розглянуті джерела погашення кредитів і інструменти забезпечення повернення кредитів.
Бухгалтерський облік, пов'язаний із кредитуванням ведеться в заснуваннях «Промінвестбанків» відповідно до Плану рахунків. У залежності від того, у якій формі виданий кредит, на який термін і яку форму власності ставить позичальник - відкриваються відповідні позичкові рахунки, на яких ведеться бухгалтерський облік. Основні бухгалтерські проводки по обліку прямування виданих кредитів і обліку кредитної документації приведені в даній дипломній роботі.
Етапи контрольного супроводу кредитних коштів подані методами аналізу й угрупування. Також даний чіткий опис можливих ситуацій при контрольному супроводі кредитних коштів і розміщення питань, які виникають.
Ціна банківського кредиту, її розрахунок зроблений за допомогою установлених формул на прикладі даного кредиту. Кредитна документація і її урахування в повному обсязі подана в додатках до дипломної роботи, на прикладі оформлення даного кредиту підприємства ЛДХ "Донецьквугілля".
У дипломній роботі були використані економіко-математичні методи. У результаті отримана модель залежності між сумою виданих кредитів і прибутком банку. При визначенні моделі були отримані такі коефіцієнти кореляції 0,26 (дозволяє судити про тісноту досліджуваного зв'язку), індекс кореляції 0,27 (27% прибутки банку відбуваються за рахунок суми виданих кредитів). Також отримане рівняння зв'язку, що у конкретній кількісній формі показують, яка існує залежність між досліджуваними чинниками.
У дипломній роботі поданий аналіз активних операцій банку за останній рік, у структурі якого кредити займають 49.9%, у тому числі видача короткострокових кредитів 33,1%. На цьому етапі банк можна охарактеризувати як платоспроможний. тому що кошти на коррахунках в НБУ складають 2,7%. Активи банку складаються в основному з кредитів клієнтів. На даному етапі банк повинний боротися з безнадійними боргами і погано забезпеченими кредитами, що можуть спричинити за собою збитки.
Аналіз кредитної діяльності банку - це оцінка ефективності банківських аналітичних систем керування кредитними ризиками, оцінка якості можливого ризику, прогноз рентабельності кредитних операцій, слушність визначення кредитного портфеля банку.
Зроблений також аналіз кредитного портфеля банку. У аналізі структури кредитного портфеля банку найбільшу питому вагу складають пролонговані позички 81,7%, що складає 659730 грн. Банк проводить ризиковану кредитну політику. Мною був перелічений необхідний резервний фонд, що склав не менше 2200 тис. грн.
У даній дипломній роботі були розглянуті питання кредитних ризиків. Також зроблена комплексна оцінка кредитного ризику на основі багатофакторного аналізу кредитоспроможності клієнтів.
У дипломній роботі приведена діюча практика визначення платоспроможності і ліквідності підприємства. Оскільки для того, щоб погасити кредит і відсотки по ньому, капітал повинний бути вкладений в основному в ліквідні активи, що приносять прибуток.
Аналіз прибутку банку зроблений на 1.01.99 р., у структурі прибутків найбільшу питому вагу займають відсотки, отримані від кредитної діяльності 69%. У структурі прибутків за рік відбулися такі зміни: отримані відсотки по кредитах зменшилися на 14%. Оскільки в структурі прибутків банку найбільшу питому вагу займають отримані відсотки по кредитах, зроблений аналіз впливу суми виданих кредитів і процентної ставки за кредит. Прибуток склав 1310250 грн., тобто збільшення суми виданих кредитів на 1103430 грн., а зменшення процентної ставки на 2,51% зменшило суму отриманих відсотків на 114880 грн.
Зроблено аналіз прибутковості банку від кредитної діяльності в порівнянні з попереднім періодом. Прибутковість зменшилася на 113990 грн., за рахунок того, що сума сплачених відсотків перевищила відсотки отримані. Від кредитної діяльності банк одержав збитки в розмірі 16280 грн.
Зміни ефективності діяльності банку визначалася за допомогою таких показників:
1. Чистий спред - 6,5% - означає, що кредитна діяльність банку неефективна, свідчить про те, що ставка сплачених відсотків перевищує відсотки отримані.
2. Маржа - 0,17% - означає збитки від кредитної діяльності.
3. Інший прибуток 3,8% Прибуток банку формувався за рахунок не кредитних операцій. (Див. додаток таблиці 1 і 2).
На підставі даних таблиць можна зробити висновок про те, що фінансове положення банку задовільне. Проблеми пов'язані з кредитною діяльністю банку можуть бути вирішені керівництвом банку. Фінансове положення банку стабільне, банк може пристосуватися до умов економічної кон’юнктури і роботи банківського сектора.
Комерційні банки виконують функції кредитування і інвестування підприємств, держав і населення. Банки виступають у якості фінансових посередників, одержуючи кошти в кінцевих кредиторів і даючи їхнім кінцевим позичальникам. За рахунок кредитів банку здійснюється фінансування промисловості, сільського господарства, торгівлі, забезпечується розширення виробництва.
Ефективне розміщення активів приносить банку прибуток, що дозволяє йому здійснювати свою роль у розвитку держави.
Проблема, що стосується добробуту держави, є актуальною.
Додатки
Таблиця 1.1
Кредитні операції
|
Активні операції |
Пасивні операції |
|
|
Таблиця 1.2.
Види кредитів
|
Критерій |
Вид кредиту (позички) |
| 1. Роль банку (кредитор або позичальник). |
-Активний -Пасивний |
| 2. Термін. |
-До запитання (огульний)
|
| 3. Призначення. |
- Позички торговим і промисловим операціям - Позички під нерухомість - Позички приватним особам - Позички фінансовим підприємствам - Позички фермерам - Позички на придбання або збереження цінних паперів - Інші позички |
| 4. Ціль. |
-На збільшення капіталу (виробничих фондів) -На тимчасове накопичення засобів -На споживчі цілі населенню (споживчий) |
| 5. Наявність і характер забезпечення. |
-Бланковий (незабезпечений) - Забезпечений заставою товарів або інших цінних паперів (ломбардний) гарантійним зобов'язанням або поручництвом |
| 6. Засіб. |
- Кредит грошима - Кредит за допомогою акцептування векселя позичальника |
| 7. Ступінь ризику. |
- З найменшим ризиком - З підвищеним ризиком - З граничним ризиком - Нестандартний |
Таблиця 1.3.
Розгорнута класифікація кредитів
|
Критерії класифікації |
Види позичок |
| 1. Джерела притягнення. |
Внутрішні (у межах своєї країни) Зовнішні (міжнародні) |
| 2. Статус кредитора. |
Офіційні Неофіційні Змішані Міжнародних організацій |
| 3. Форма надання. |
Готівково-грошова Рефінансування Переоформлення: -реструктуризація -надання нового кредиту |
| 4. Валюта притягнення. |
У валюті країни кредитора У валюті країни позичальника У валюті третьої країни У ЕКЮ і СДР Мультивалютні |
| 5. Форма притягнення (організація). |
Двосторонні Багатосторонні: -Сіндіцировані -Консорціальні -«дзеркальні» |
| 6. Ступінь заможності повернення. |
Незабезпечені (міжбанківські) Забезпечені: -Матеріально забезпечені (заставою), у тому числі ломбардні й іпотечні -Бланкові (забезпечені банківськими векселями) |
| 7. Техніка надання (притягнення) |
Одною сумою Відкрита кредитна лінія Stand-by Контокорентні Овердрафтні |
| 8. Терміни користування. | На поточні потреби (формування оборотних активів) |
| 9. Спрямованість вкладення коштів. |
Короткострокові Середньострокові Довгострокові |
| 10. Економічне призначення. |
Пов'язані:
Проміжні Незв'язані (без вказівки об'єкта кредитування в кредитній угоді) |
| 11.Ступінь концентрації об'єкта кредитування. |
Під одиничну потребу Під сукупну потребу Під укрупнену потребу |
| 12. Вид процентної ставки. |
З фінансованою ставкою З плаваючою ставкою Із змішаною ставкою |
| 13. Форма погашення. |
що погашаються одною сумою що погашаються через рівні проміжки часу рівними частками що погашаються нерівними частками |
| 14. Юридична підпорядкованість кредитних операцій. |
Що підкоряються законодавству країни - кредитора Що підкоряються законодавству країни – позичальника Що підкоряються законодавству третьої країни |
Таблиця 2.1
Бухгалтерські проводки по кредитах
|
Найменування операції |
Бухгалтерські проводки |
|
|
Дебет |
Кредит |
|
| Операції по кредитуванню суб'єктів господарської діяльності. | ||
|
1. Надано кредит суб'єктам господарської діяльності. Забезпечення повернення. |
2040 2045 9900 |
1200 3900 2600 9500 |
| 2. Погашення виданих кредитів. |
1200 3900 |
2040 2045 |
| Операції по кредитах державного управління. | ||
| 1. Видано кредити органам загального державного управління. |
2100 2105 2110 |
1200 3900 |
| 2. Погашення кредитів. |
1200 3900 |
2100 2105 2110 |
| Операції по кредитуванню фізичних осіб. | ||
| 1. Видача кредитів готівкою. |
2202 2213 |
1001 |
| 2. Погашення кредитів. | 1001 |
2202 2213 |
| Облік коштів клієнтів банку. | ||
| 1. Повернені кошти з депозитів фізичним особам. |
2630 2635 |
1001 2600 |
| Проводки по видачі кредиту підприємству. | ||
| 1. Сума виданого кредиту проводиться. |
2040 |
2600 |
| 2. Сума несплаченого в термін кредиту списується. | 2047 | 2040 |
| 3. Сума коштів, що перераховані в рахунок погашення заборгованості. | 2600 | 2047 |
| 4. Сума договору застави. | 9905 | 9500 рахунок контрагента |
| 5. Кредитний договір і договір застави по чисельності. | 9819 | рахунок контрагента |
|
6. Сума нарахованих і сплачених відсотків за використання кредиту.
|
2068 рахунок контрагента 2069 |
6110 2068 2068 |
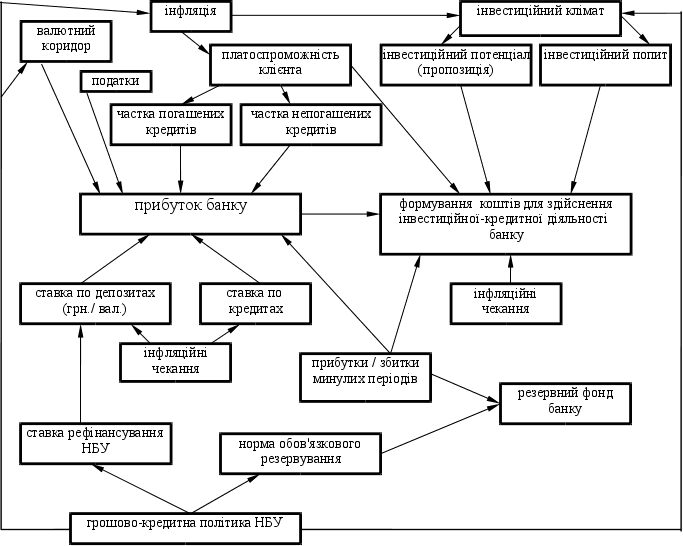
Мал. 2.1
Формування коштів для здійснення інвестицій і кредитної діяльності банку
Таблиця 3.2
Аналіз структури активних операцій на 01.01.99 р.
|
Види операцій |
Сума, грн. |
Структури % |
|
Каса Кор. рахунки банків Кор. рахунок у НБУ Кредити видані – усього у т. ч. короткострокові Основні кошти і будівельні матеріали Дебітори Відведені кошти Витрати Валютна позиція Інші активи Усього активів |
134070 474360 2085190 4576500 3067110 169460 487870 80080 250700 896400 100330 9254960 |
1,4 5,1 22,5 49,4 33,1 1,8 5,3 0,9 2,7 10,0 1,0 100,0 |
Таблиця 3.3
Аналіз структури «кредитного портфеля» банку на 01.01.99 р.
|
Вид забезпечення |
Сума, грн. |
Структура, % |
|
Усього виданих кредитів у тому числі: гарантовані іншими банками гарантовані Урядом України прострочені пролонговані сумнівні для повернення |
808290 45670 - 79220 659730 23670 |
100 5,6 - 9,8 81,7 2,9 |
Таблиця 3.4
Аналітичний баланс
|
Показники |
На початок року, тис. грн. |
У % до валюти балансу |
На кінець року, тис. грн. |
У % до валюти балансу |
Відхилення (гр.4 - гр.2) |
| АКТИВ | |||||
| Нерухоме майно | 1183 | 37.1 | 1635 | 43.1 | +6.0 |
|
Поточні активи, усього в тому числі: |
2004 | 62.9 | 2161 | 56.9 | -6. 0 |
| виробничі запаси | 734 | 23.0 | 752 | 19.8 | -3. 8 |
| -готова продукція | 187 | 5.9 | 172 | 4.5 |
-1. 4 |
| кошти і короткострокові фінансові вкладення | 299 | 9.4 | 259 | 6.2 | -3. 2 |
| -дебіторська заборгованість | 612 | 19.2 | 780 | 20.5 | 1.3 |
| ПАСИВ | |||||
|
Джерела фінансових коштів |
1932 | 60.6 | 2205 | 58.0 | -2. 6 |
|
Позикові кошти - усього |
1255 | 39.4 | 1591 | 42.0 | -2. 6 |
| Короткострокові позички банків | 357 | 11.3 | 888 | 23.3 | +12.0 |
| Короткострокові позики | 245 | 7.6 | - | - | -7. 6 |
| Розрахунки з кредиторами | 653 | 20.4 | 703 | 18.5 | -1. 9 |
Таблиця 3.5
Зразкова класифікація поточних активів по категоріях ризику
|
Ступінь ризику |
Група поточних активів |
Частка групи в загальному обсязі поточних активів, % |
Відхилення (гр.2-гр. 4) |
|
|
на початок року |
на кінець року |
|||
| Мінімальна | Наявні кошти, легко реалізовані короткострокові цінні папери. | 4.9 | 2.9 | -2. 0 |
| Мала | Дебіторська заборгованість із нормальним фінансовим положенням + запаси (крім залежаного) + готова продукція, що користується попитом. | 53.8 | 49.8 | -4. 0 |
| Середня |
Продукція виробничого технічного призначення, незавершене будівництво, витрати майбутніх періодів. |
8.8 | 9.5 | +0.7 |
| Висока |
Дебіторська заборгованість підприємств, що знаходяться у важкому фінансовому положенні, запаси готової продукції, виведеної із ужитку, залежані запаси, неліквіди. |
32.5 | 40.7 | +8.2 |
Таблиця 3.6
Стан поточних активів на підприємстві
Група поточних активів |
На початок року |
На кінець року |
Зміни за рік |
|||
|
тис. грн. |
у % до розміру поточних активів |
тис. грн. |
у % до розміру поточних активів |
тис. грн. |
пунк. (гр. 4 - гр.2) |
|
| 1. Виробничі запаси, | 734.0 | 36.6 | 752.0 | 34.7 | 18.0 | -1. 9 |
|
1а. у тому числі – залежані |
246.0 | 12.2 | 341.0 | 15.7 | 95.0 | 3.5 |
| 2. Незавершене виробництво | 110.0 | 5.5 | 118.0 | 5.4 | 8.0 | -0. 1 |
| 3. Готова продукція, | 187.0 | 9.4 | 172.0 | 7.9 | -15.0 | -1. 5 |
|
3а. у тому числі – важкореалізована |
37.0 | 1.8 | 34.0 | 1.5 | -3. 0 | -0. 3 |
|
4. Витрати майбутніх періодів |
61.0 | 3.0 | 79.0 | 3.6 | 18.0 | 0.6 |
| 5. Дебіторська заборгованість | 612.0 | 30.6 | 780.0 | 37.9 | 68.0 | 7.3 |
|
5а. у тому числі – сумнівна |
170.0 | 8.0 | 301.0 | 14.0 | 131.0 | 6.0 |
| 6. Кошти | 300.0 | 14.9 | 260.0 | 12.0 | -40.0 | -2. 9 |
|
7.Усього важкореалізовані активи (стор.1а+стор.2+ +стор.3а+стор.4+стор.5а) |
624.0 | 31.1 | 873.0 | 40.4 | 249.0 | 9.3 |
| 8. Усього поточні активи | 2004. 0 | 100.0 | 2161. | 100. | 157.0 | -- |
Таблиця 3.7
Відомість урахування розрахунків із постачальниками
| №п.п. |
Постачальник, № рахунки фактури |
Заборгованість на початок місяця | Зобов'язання в звітному місяці | Оплачено або зараховано |
Заборгова ність на кінець періоду, підприєм ства постачаль нику |
|||||
| дата звернення | підприємству | постачаль нику | дата | сума, тис. грн. | ||||||
| дата |
сума, тис. грн. |
|||||||||
| 1 | Ліспромгосп, 151 | 5.11 - 120 | - - | 2.12 | 120 | - | - | |||
| 2 | НПО Рупор, 128 | 8.11 - 48 | - - | 2.12 | 48 | - | - | |||
| 3 | А/ПРО Борець, 135 | 1.12 280 - | - - | - | - | 280 | - | |||
| 4 | МП Форум, 28 | 5.08 - 122 | - - | - | - | - | 122 | |||
| 5 | ТОО "Самий", 137 | - - - | 08.12 560 | 18.12 | 560 | - | - | |||
| 6 | МП Зміна, 201 | - - - | 10.12 308 | 21.12 | 308 | - | - | |||
| 7 | А/ПРО «Фрам», 401 | - - - | 28.12 40 | - | - | - | 40 | |||
| 8 | МП Випий, 309 | - - - | 29.12 60 | - | - | - | 60 | |||
| Разом на 31.12.93 - 280 290 - 968 - 1036 280 222 | ||||||||||
Таблиця 3.8
Аналіз стану розрахунків із покупцями і замовниками (на 01.01.99)
Покупець |
Заборгованість (сальдо) на початок періоду |
Надходження коштів |
Відвантаження |
Заборгованість на кінець періоду, тис. грн. |
|||||
|
дата |
сума, тис. грн. |
дата |
сума, тис. грн. |
дата |
сума, тис. грн. |
||||
| 1 | П/ПРО «Зоря» | 7.06 348 | - - | 5.12 300 | 48 | ||||
| 2 | МП «Світло» | 10.07 194 | - - |
8.12 94 |
100 | ||||
| 3 | НПО «Зеніт» | 12.09 348 | - - | 8.12 348 | - | ||||
| 4 | МП «Старт» | - - | 1.12 194 | 10.12 194 | - | ||||
| 5 | МП «Элефант» | - - | 10.12 50 | - - | 50 | ||||
| 6 | СП «Ріст» | - - | 10.12 50 | -
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||