Учет и анализ банковских кредитов
Таким чином, Тавт = 21,91+6110+91397-1000=5223,307м/із,
Тавт = 1,451 м/
Тр = 1,451 * 0,15 = 0,217
Трудові витрати при виконанні аналізу машинним засобом складають:
Т0= 1,451 + 0,217 = 1,668 (час)
Т’’ = 1,668 * 12 = 20,02 (час)
Зниження трудових витрат при машинному проведенні аналізу в залежності від швидкості виконання можна визначити за формулою:
Т = Т1 - Т0 (4.7)
Т0 = 13,33 - 1,668 = 11,66 (ч)
Т’' = 159,96 - 20,02 = 139,94 (ч)
Вартісні витрати по виконанню аналізу на ПЄВМ обчислюються за формулою:
С1 = Тр + tпр * ( 1 + К1 + К2 ) + Тавт * С м/ч, (4.8)
де tпр - середньорічна ставка операторів при виконанні ручних операцій (0,58 грн ),
C м/ч - вартість машинного часу роботи ПЄВМ ( 7,40 грн )
С1 =0,217 * 0,58 *( 1 * 0,48 + 0,3)+ 1,451 * 7,40= 10,96 грн.
С1’’ = 10,96 * 123 = 131,52 грн.
Визначимо зниження вартості проведення аналізу забезпеченості кредитними ресурсами, що є показником прямого економічного ефекту, шляхом порівняння витрат при різноманітних варіантах опрацювання інформації:
= C0’’ - C1'' , (4.9)
= 370,08 - 131,52 = 238,56 грн.
З проведеного розрахунку очевидно, що в результаті застосування автоматизованої форми упорядкування звітів по аналізу кредитоспроможності відділення, створюється визначений економічний ефект.
Overview
Лист1 (2)Лист1
Лист2
Лист3
Sheet 1: Лист1 (2)
| Вхідні дані | |||||
| Кредит (тис. грн.) | 200 | ||||
| Процентна ставка (% у рік) | 0.1 | ||||
| Термін (рік) | 5 | ||||
| План погашення боргу фірмою | |||||
| тис. грн. | |||||
| Роки | Залишок боргу | Сума боргу, що | Сума відсотків | Річний | |
| на початок року | погашається щорічно | по кредиту | платіж | ||
| 1 | 200 | 40 | 20 | 60 | |
| 2 | 160 | 40 | 16 | 56 | |
| 3 | 120 | 40 | 12 | 52 | |
| 4 | 80 | 40 | 8 | 48 | |
| 5 | 40 | 40 | 4 | 44 | |
| Разом | 60 | 260 | |||
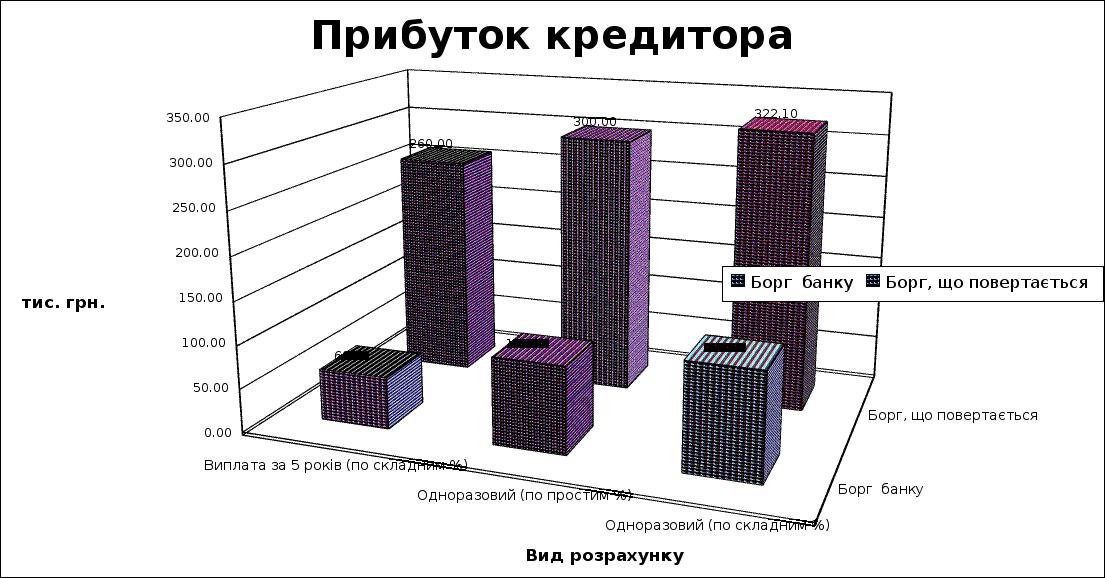
| Прибуток кредитора | |||||
| тис. грн. | |||||
| Вид розрахунку боргу, що погашається | Борг, | Борг | |||
| що повертається | банку | ||||
| Виплата за 5 років (по складним %) | 260.00 | 60.00 | |||
| Одноразовий (по простим %) | 300.00 | 100.00 | |||
| Одноразовий (по складним %) | 322.10 | 122.10 | |||
Sheet 2: Лист1
| Вхідні дані | |||||
| Кредит (тис. грн.) | 200 | ||||
| Процентна ставка (% у рік) | 0.1 | ||||
| Термін (рік) | 5 | ||||
| План погашення боргу фірмою | |||||
| тис. грн. | |||||
| Роки | Залишок боргу | Сума боргу, що | Сума відсотків | Річний | |
| на початок року | погашається щорічно | по кредиту | платіж | ||
| 1 | 200 | 40 | 20 | 60 | |
| 2 | 160 | 40 | 16 | 56 | |
| 3 | 120 | 40 | 12 | 52 | |
| 4 | 80 | 40 | 8 | 48 | |
| 5 | 40 | 40 | 4 | 44 | |
| Разом | 60 | 260 | |||
| Прибуток кредитора | |||||
| тис. грн. | |||||
| Вид розрахунку боргу, що погашається | Борг, | Борг | |||
| що повертається | банку | ||||
| Виплата за 5 років (по складним %) | 260.00 | 60.00 | |||
| Одноразовий (по простим %) | 300.00 | 100.00 | |||
| Одноразовий (по складним %) | 322.10 | 122.10 | |||
Sheet 3: Лист2
| Мал. 2.2 | |||||||||||||

|
|||||||||||||
Sheet 4: Лист3
| Мал. 2.3 | |||||||||||||
|
|||||||||||||
Таблиця 2.2
Вхідні дані
|
№ п. /п. |
Найменування |
Умовне позначення |
|
1 2 3 |
Кредит (тис. грн.) Процентна ставка (% у рік) Термін (рік) |
КР ПС ТР |
Таблиця 2.3
Розрахункові показники за кожний рік погашення кредиту
|
№ п. /п. |
Найменування |
Умовне позначення |
Формула |
|
1 2 3 4 5 6 7 8 |
Сума боргу, що погашається щорічно Залишок боргу на початок року Сума відсотків по кредиту Річний платіж Сума відсотків за весь кредит Сума річних платежів за весь термін кредиту Борг, що повертається: одноразовий (по простим %) одноразовий (по складним %) Прибуток банку: виплата за 5 років одноразовий (по простим %) одноразовий (по складним %) |
СПБ ЗБП СВК РП СВВК СРП ОПВ ОСВ РВ ПОПВ ПОСВ |
КР/ТР ЗБП-СПБ (для першого року ЗБП=КР) ЗБП*ПС СПБ+СВК СВК РП КР*(1+ТР*ПС) КР*(1+ПС)^ТР СРП-КР ОПВ-КР ОСВ-КР |
Таблиця 2.5
Вхідні дані
|
Клітина |
Назва |
Клітина |
Значення |
|
A3 A4 A5 |
Кредит (тис. грн.) Процентна ставка (% у рік) Термін (рік) |
D3 D4 D5 |
200 0.1 5 |
Таблиця 2.6
Текстові дані для формування "шапки таблиці"
|
Клітина |
Назва |
Клітина |
Назва |
|
F10 B11 C11 C12 D11 |
тис. грн. Роки Залишок боргу на початок року Сума щорічно |
D12 E11 E12 F11 F12 B18 |
борг, що погашається Сума відсотків по кредиту Річний платіж Разом |
5. Розрахунок шляху і часу евакуації
5.1 Аналіз санітарно-гігієнічних умов праці
Бухгалтерія АК Промінвестбанку знаходиться в триповерховому будинку, на третьому поверсі. Загальна площа бухгалтерії 85 м2, висота 3,8 м. На одного працюючого припадає в середньому 7,1 м2 площі. Об’єм помешкання на одного працюючого 26,9 м2. Що відповідає нормам Держстандарту (площа виробничого помешкання на одного працюючого 4,5 м2, обсяг виробничого помешкання на одного працюючого 15 м3, висота помешкання від підлоги до виступаючих конструкцій перекриттів 2.2). Інтер'єр бухгалтерії оформлений у світлих тонах: стіни - білі, та шумопоглинаючі пластикові панелі, підлога - паркет світло-коричневого кольору, вікна - жалюзі білого кольору, двері і бар’єри пофарбовані у білий колір, офісна меблі - чорного кольору.
Санітарно-гігієнічні умови у нашому банку відповідають встановленим нормам. У будинку відсутні які-небудь токсичні і пожежно-небезпечні речовини і матеріали. Умови і чинники, що несприятливо впливають