Учет и анализ банковских кредитов
Таблиця 3.9
Аналіз стану кредиторської заборгованості (тис. грн.)
|
Показники |
Залишки |
У тому числі по строкам утворення (на кінець року) |
||||
|
на початок року |
на кінець року |
до одного місяця |
від одного місяця до трьох |
від трьох місяців до шести |
більше шести місяців |
|
| 1.Короткострокові кредити банку | 357 | 888 | 760 | 128 | ||
| 2.Короткострокові позики | 245 | - | - | - | - | - |
| 3. Кредиторська заборгованість | 653 | 703 | 322 | 69 | 264 | 48 |
| за товари і послуги | 355 | 222 | 100 | - | 122 | - |
| по оплаті праці | 35 | 43 | 16 | 21 | 6 | - |
| по розрахунках по соціальному страхуванню і забезпеченню | 17 | 12 | - |
12 |
- | - |
| по платежах у бюджет | 40 | 170 | 98 | 36 | 36 | - |
| іншим кредиторам | 6 | 256 | 108 | - | 100 | 48 |
| у т.ч. по розрахунках із покупцями | - | 248 | 100 | - | 100 | 48 |
| 4. Прострочена заборгованість – усього, у тому числі | 238 | 509 | x | x | x | x |
| по короткострокових позичках | - | 128 | x | x | x | x |
| по короткострокових позиках | - | - | ||||
| по розрахунках із постачальниками | 211 | 122 | x | x | x | x |
| по розрахунках із покупцями | - | 148 | ||||
| по платежах у бюджет | 11 | 72 | x | x | x | x |
| по оплаті праці | 12 | 27 | x | x | x | x |
| по соціальному страхуванню і забезпеченню | 4 | 12 | ||||
|
Інформаційно: короткострокові зобов'язання усього : |
1255 | 1591 | ||||
Таблиця 3.10
Аналіз короткострокових зобов'язань по термінах їхнього виникнення
-
Вид зобов'язань Середній період кредитування в попередньому році, дні Середній залишок кредиторської заборгова ності в поточному році, тис. грн. Оборот по дебету за поточний період, тис. грн. Трива лість кредиту вання в поточно му році, дні
(гр.2*360)/
гр.3
1. Заборгованість по короткострокових позичках банку 114.3 403.6 1640. 0 88.6 2.Кредиторська заборгованість по розрахунках із постачальниками 49.2 229.3 1994. 0 41.4 3. Аванси, отримані від покупців і замовників 64.1 580.0 3208. 0 65.1 4.Розрахунки з бюджетом 31.7 27.4 314.0 31.4 5.Розрахунки по оплаті праці 25.7 87.5 1013. 5 31.1 6.Розрахунки по соціальному страхуванню і забезпеченню 18.1 20.1 344.0 21.0
Таблиця 3.11
Система показників, використовуваних для оцінки платоспроможності і ліквідності
|
ПОКАЗНИК |
ПРИЗНАЧЕННЯ |
РОЗРАХУНКОВА ФОРМУЛА І ДЖЕРЕЛА ІНФОРМАЦІЇ |
ЦИФРОВИЙ ПРИКЛАД (за даними на кінець року) |
| 1.Коефіцієнт абсолютної ліквідності (терміновості) | Показує, яка частина поточної заборгованості може бути погашена на дату упорядкування балансу або іншої дати | (кошти + швидкореалізуємі цінні папери) / короткострокові зобов'язання (результат III розділу пасиву баланса-нето) |
|
| 2.Уточнений коефіцієнт ліквідності | Показує, яка частина поточних зобов'язань може бути погашена не тільки за рахунок наявних засобів, але й очікуваних надходжень |
(кошти + швидкореалізуємі цінні папери + дебіторська заборгованість) / короткострокові зобов'язання (результат III розділу пасиву балансу-нетто) |
|
| 3.Загальний коефіцієнт ліквідності | Дозволяє встановити, у якому ступені поточні активи покривають короткострокові зобов'язання |
поточні активи (II-III розділ активу балансу нетто) / короткострокові зобов'язання (результат III розділу пасиву балансу-нетто) |
|
| 4.Оборотний капітал | Свідчить про перевищення поточних активів над короткостроковими зобов'язаннями (про загальну ліквідність підприємства) |
поточні активи (II+III поділи активу) – короткострокові зобов'язання (результат III розділу пасиву) |
2161-1591 = 570 тис. грн. |
| 5.Коефіцієнт маневреності | Показує, яка частина власних джерел вкладена в найбільше мобільні активи | оборотний капітал / джерела власних коштів (I розділ пасиву балансу) |
|
| 6.Частка важкореалізуємих активів у загальної розмірі поточних активів | Характеризує "якість" активів | Залежані запаси матеріалів, важкореалізуєма продукція, прострочена дебіторська заборгованість (дані управлінського урахування) / поточні активи |
|
| 7.Співвідношення важкореалізуємих і легко реалізуємих активів | Характеризує "якість" активів | Важкореалізуєть активи (дані управлінського урахування) / (поточні активи – важкореалізуємі активи) |
|
| 8.Середній період надання кредиту | Характеризує тривалість кредитування підприємства його контрагентами | Середній залишок * кількість днів у періоді / сума обороту (оборот по дебету рахунків зобов'язань 60,64,68,90 і ін.) за період |
|
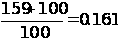
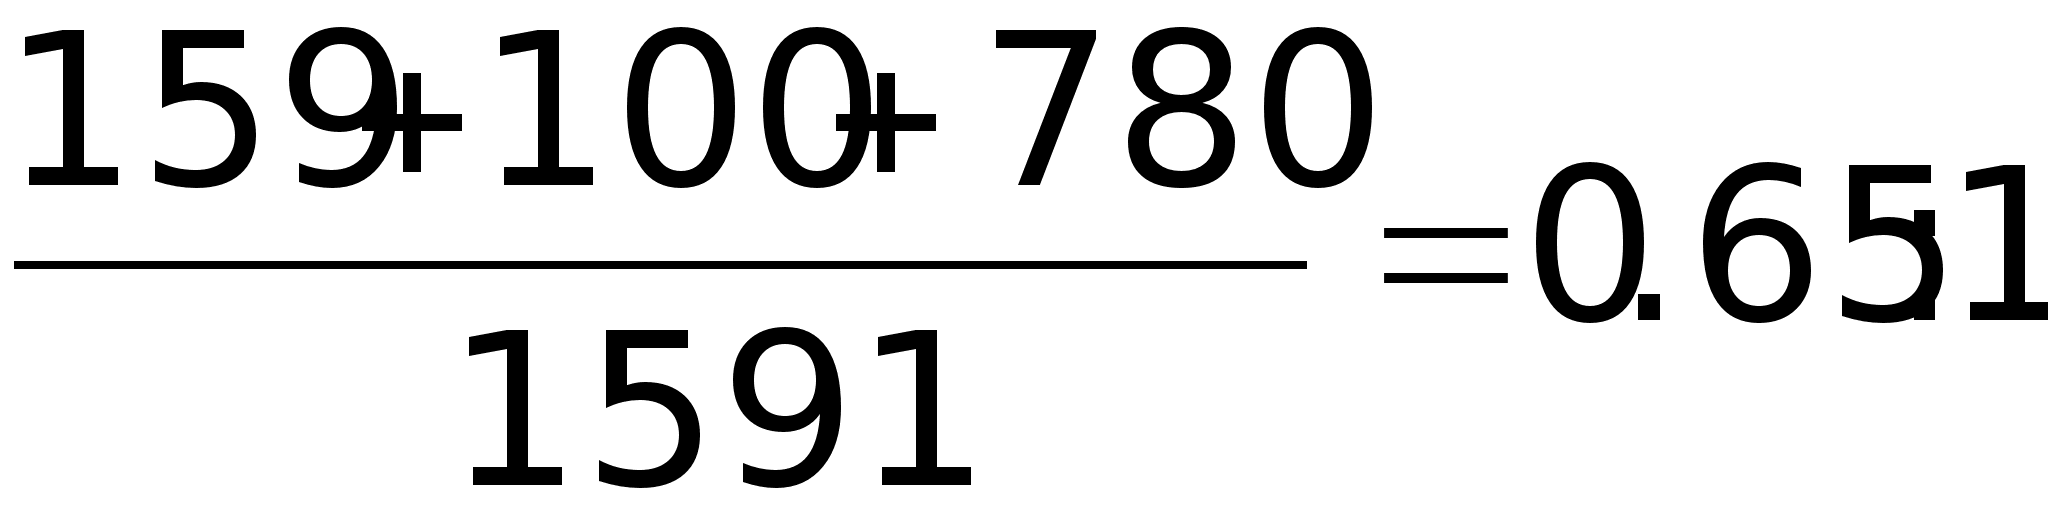
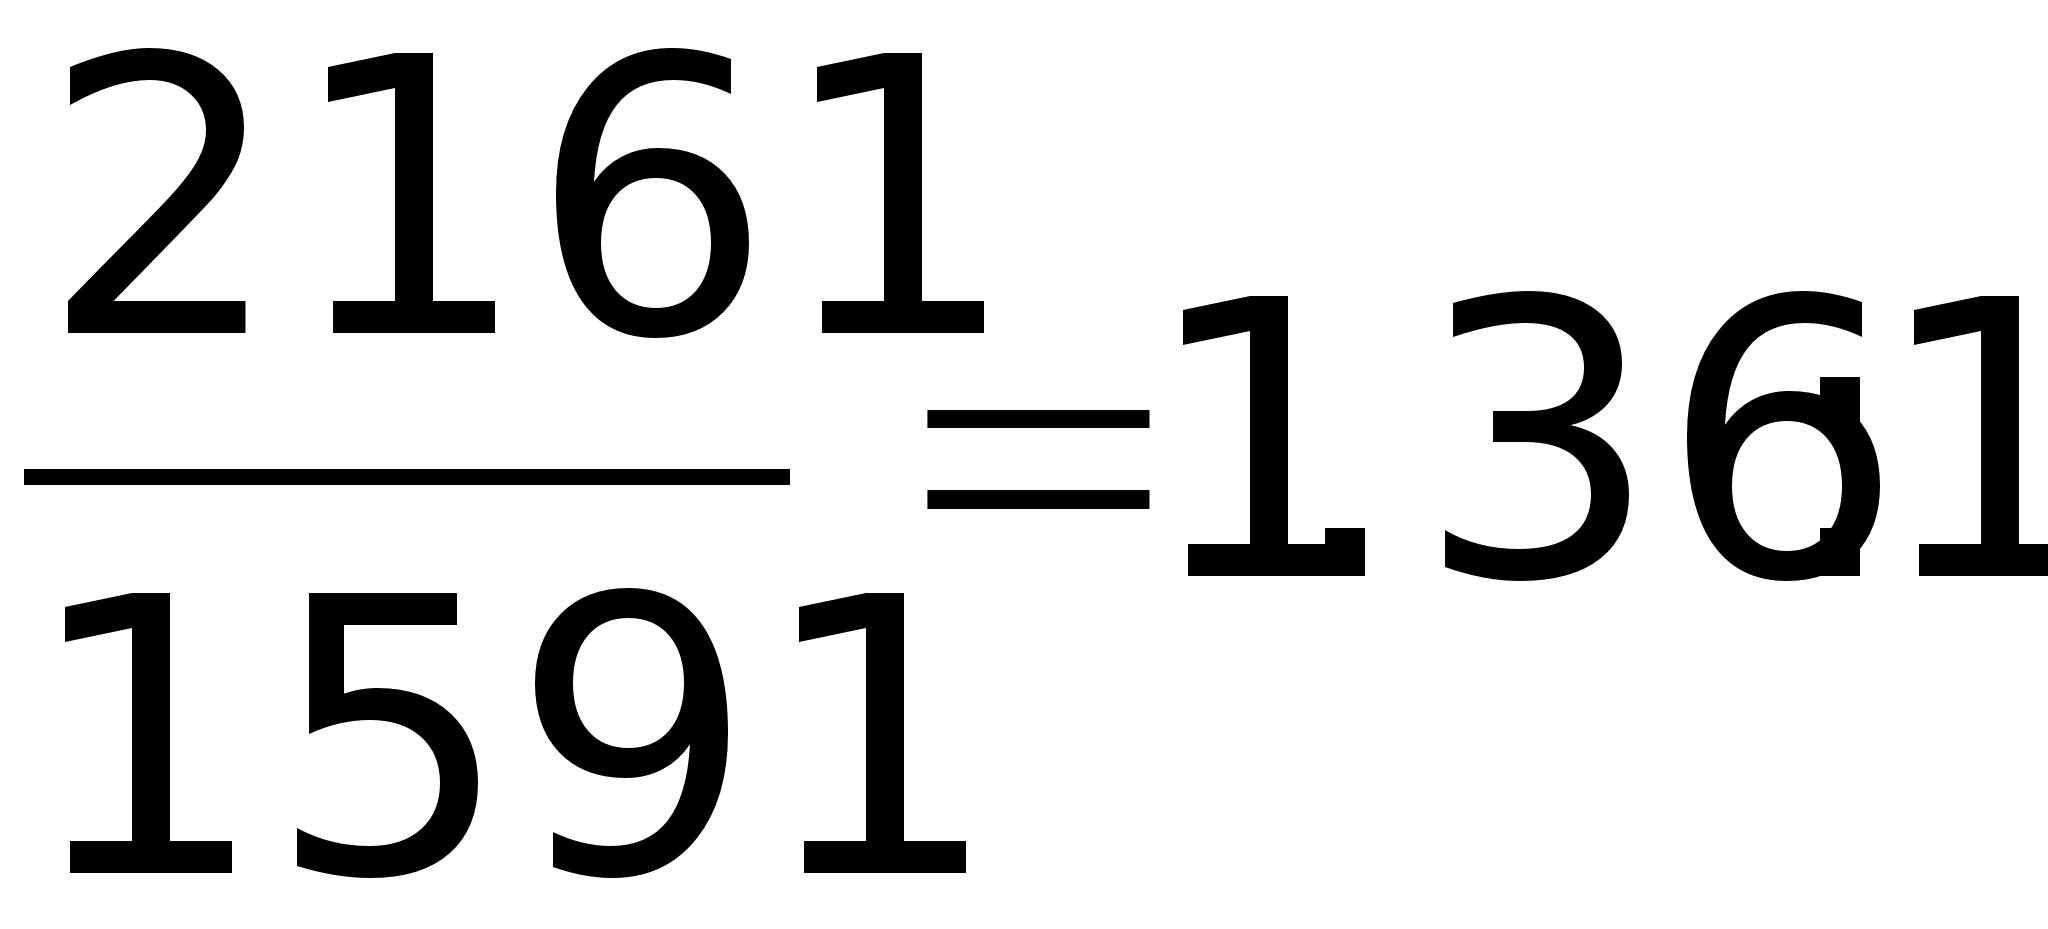
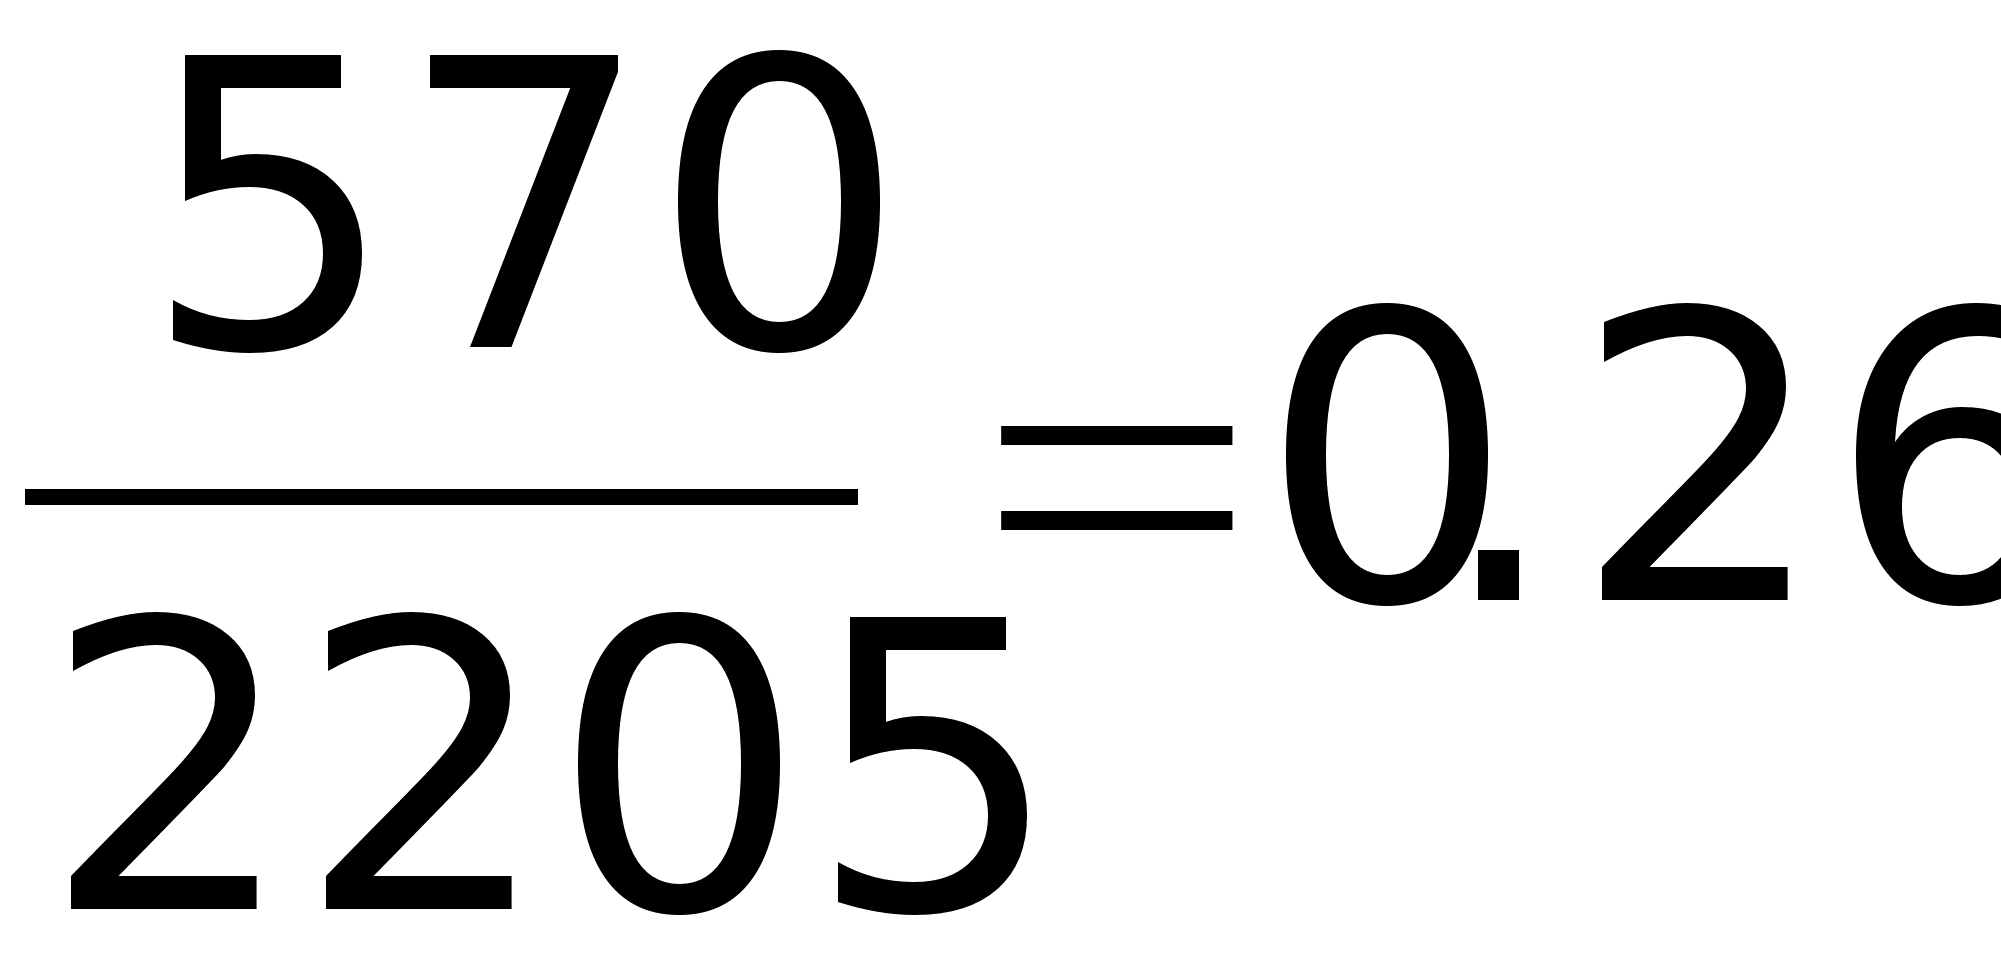
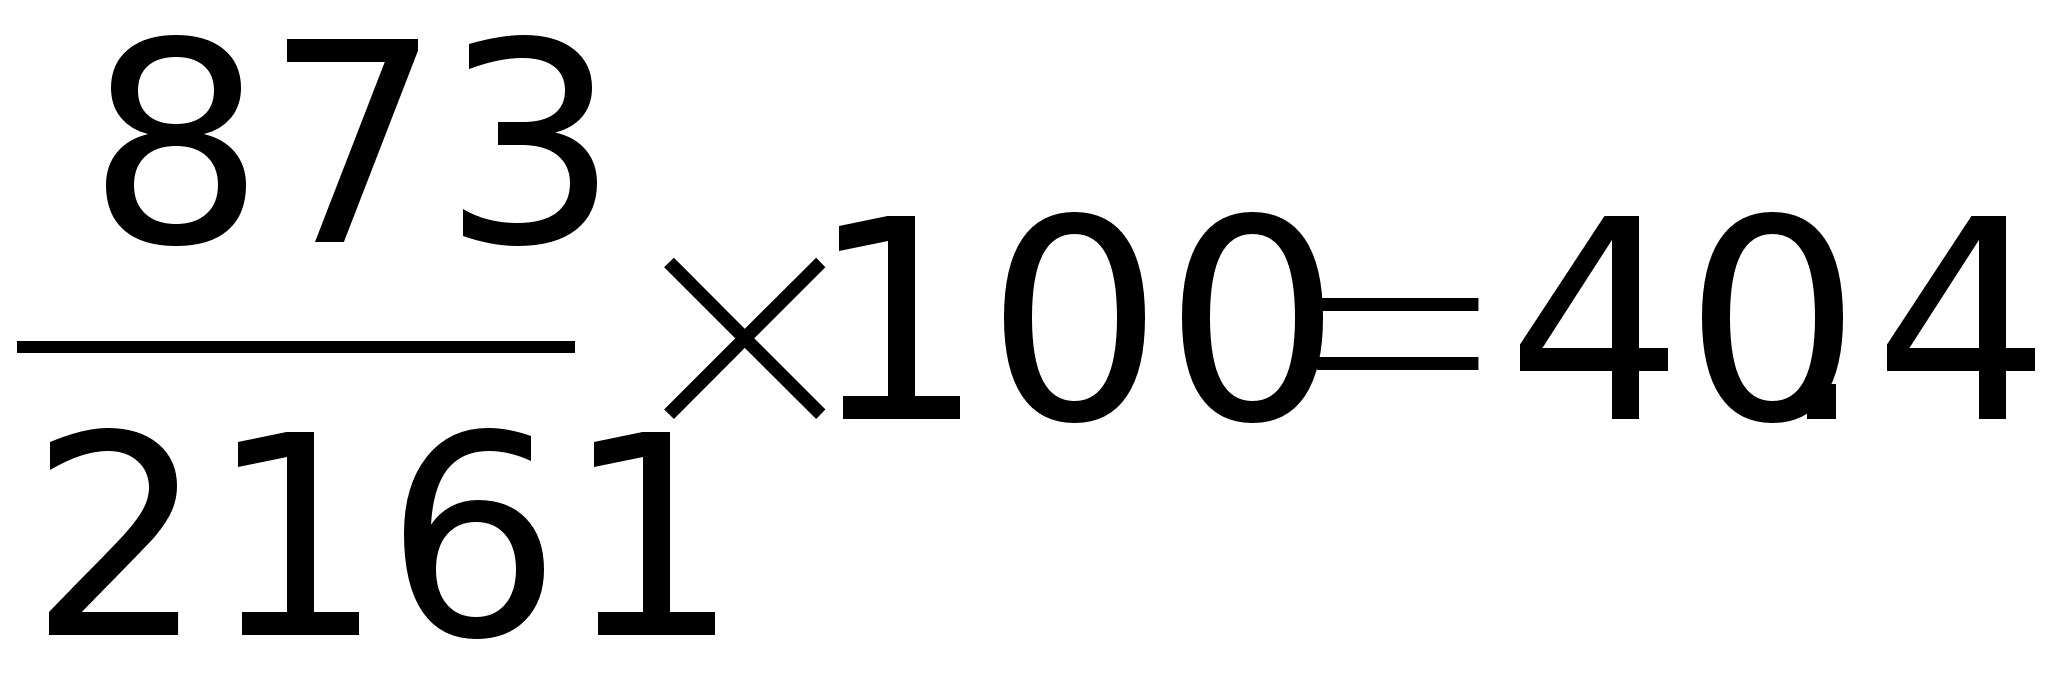
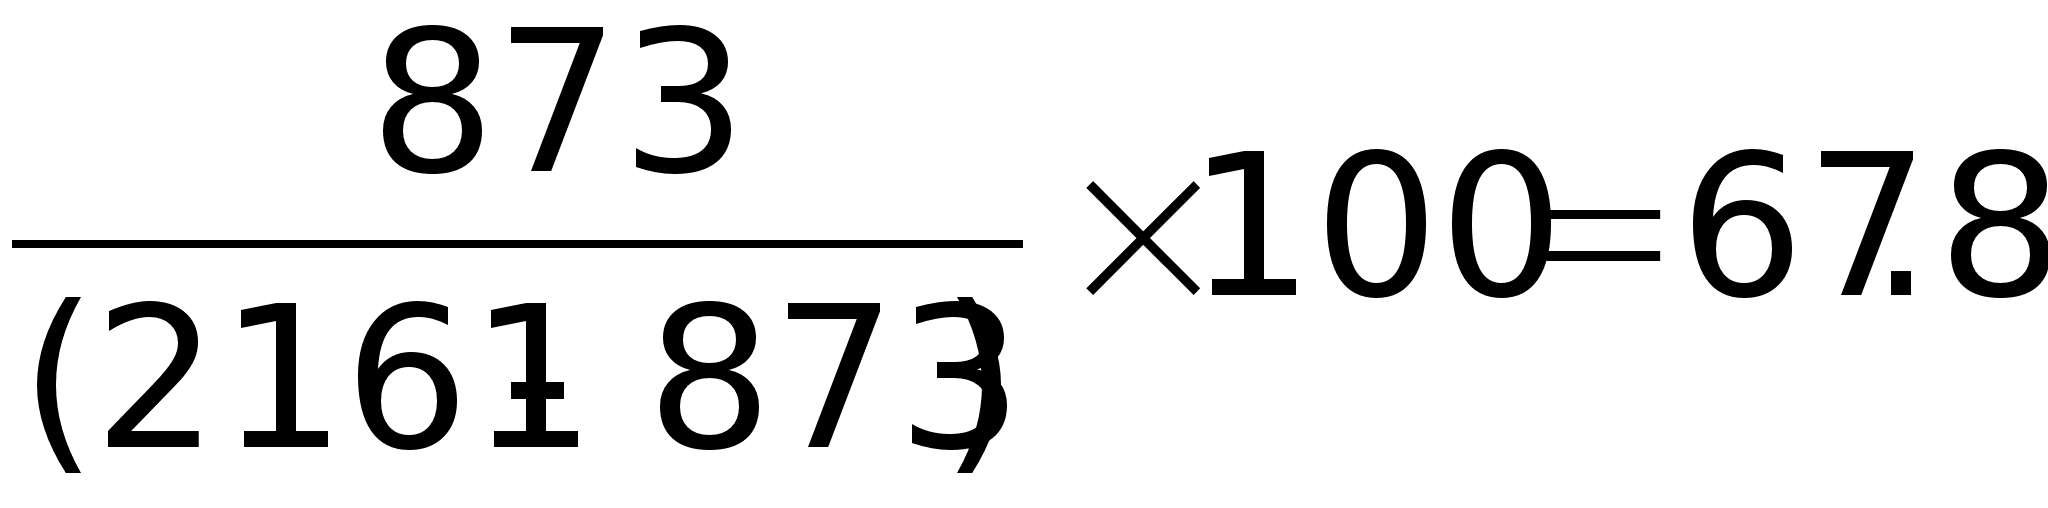
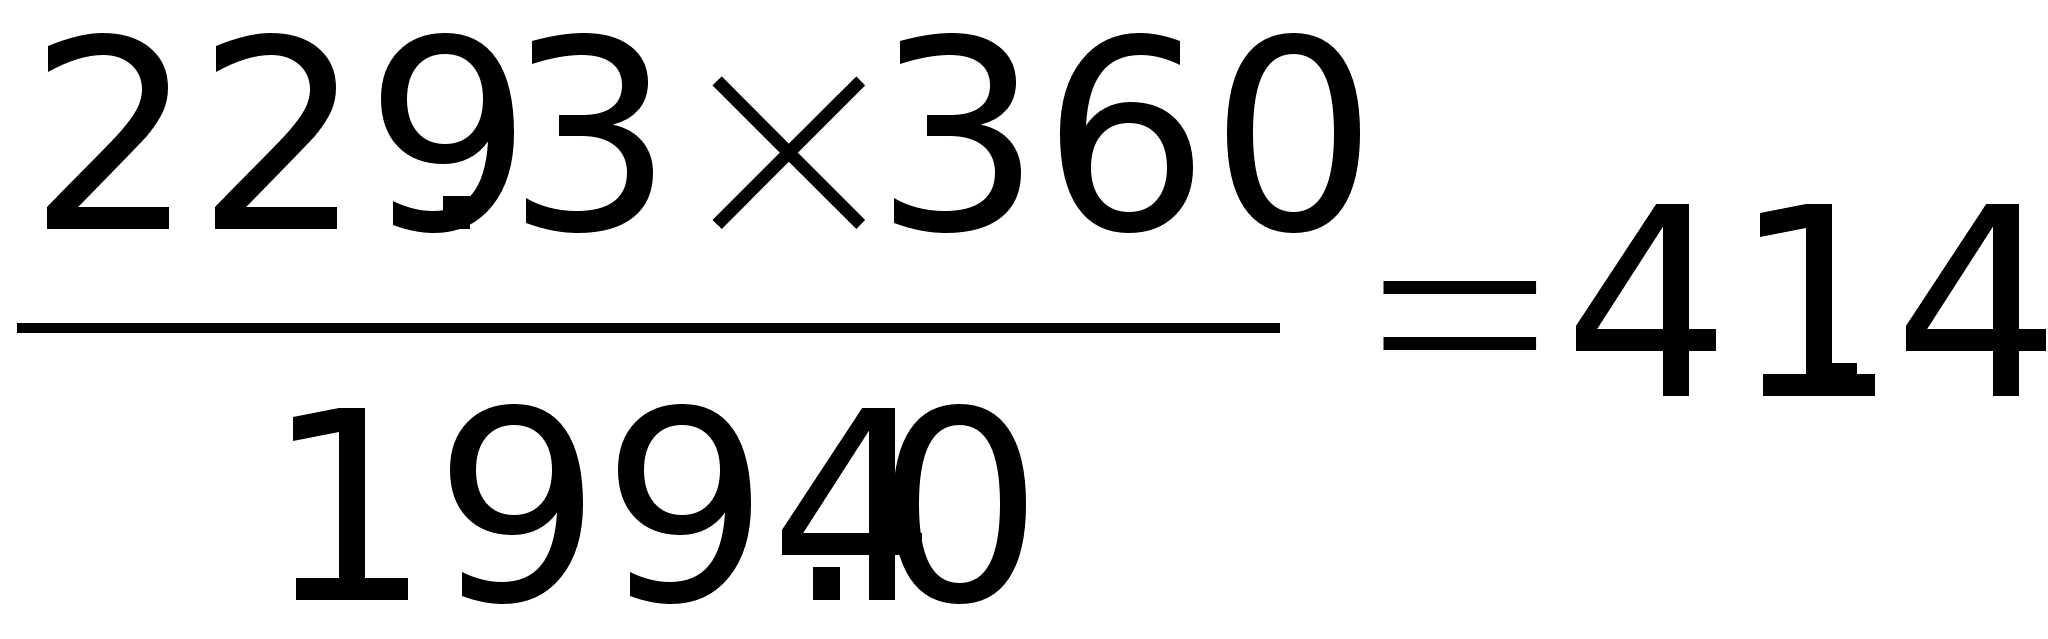
Таблиця 3.12
Класифікація оборотних активів
|
Клас ліквідності |
Структура |
|
1.Кошти. 2.Легкореалізовані вимоги. 3.Легкореалізовані запаси товарно-матеріальних цінностей. |
Кошти на розрахунковому й інших рахунках у банку, готівка в касі, акції, по яких була виплата дивідендів хоча б за один рік, векселя першокласних векселедавців. Товари відвантажені, термін оплати яких не наступив; інші дебітори короткострокового характеру; тимчасова фінансова поміч підприємствам своєї системи короткострокового характеру; заборгованість робітників та службовців по позичках короткострокового характеру. Окремі види запасів товарно-матеріальних цінностей, що користуються попитом на ринку, реалізація яких не призведе до збою в процесі виробництва (готова продукція і товари; запаси, що перевищують потреби виробництва; товарно-матеріальні цінності, призначені для бартерних угод). |
Таблиця 3.13
Показники кредитоспроможності функціонуючих підприємств малого бізнесу
|
Показник |
Чисельник |
Знаменник |
|
Коефіцієнт ліквідності (Кл) |
Ліквідні кошти I і II класів: залишок коштів на розрахунковому рахунку й у касі, векселя фінансово-стійких векселедавців, акції акціонерних товариств, по яких була виплата дивідендів, заборгованість підзвітних осіб, покупців і постачальників, що не перевищує трьох місяців. |
Розмір усіх боргових зобов'язань: уся заборгованість по короткострокових і довгострокових позичках і розмір, що проситься позички, заборгованість підприємства постачальникам покупцям, робітникам та службовцям. |
|
Коефіцієнт покриття (Кп) |
Ліквідні кошти I,II і III класів. III клас вартість сировини й інших запасів ТМЦ, готової продукції, незавершеного виробництва, вартість власних основних фондів, різниця між початковою і новою вартістю арендованого помешкання, якщо повернення цієї різниці передбачено орендним договором |
Усі боргові зобов'язання кооперативу або малого підприємства |
|
Показник заможності власними коштами (Псс) |
Особисті кошти: статутний фонд, залишки спеціальних фондів, нерозподілений прибуток. |
Загальний розмір основних і оборотних коштів |
|
Розподіл запланованого прибутку протягом року ( Р ). У межах 30% розподіл можна вважати рівномірним. |
Середньоквадратичне відхилення по прибутку за квартал (@ x). |
Середній прибуток за квартал. |
Таблиця 3.14
Розрахунок показників по 37 підприємствам
|
№ п./п. |
Найменування організації |
Коефіцієнт ліквідності |
Коефіцієнт покриття |
Показник заможності власними засобами |
|
1. |
Ліспромгосп |
0. 088 |
2.33 |
63.7 |
|
2. |
Рупор |
0. 026 |
0.44 |
- |
|
3. |
А/ПРО “Борець” |
0. 0004 |
1.34 |
28.17 |
|
4. |
МП “Форум” |
0. 009 |
1.35 |
25.84 |
|
5. |
ТОО “Салий” |
0.66 |
1.08 |
7.95 |
|
6. |
Зміна |
0. 575 |
1.00 |
- |
|
7. |
АО “Фарм” |
0. 326 |
1.14 |
10.25 |
|
8. |
МП “Випий” |
0. 216 |
2.11 |
52.56 |
|
9. |
МП “Зоря” |
0. 0023 |
2.41 |
45.04 |
|
10 |
МП “Світло” |
0. 025 |
1.00 |
0.38 |
|
11 |
АО “Чай” |
0. 0175 |
1.13 |
28.08 |
|
12 |
МП “Старт” |
0. 133 |
0.77 |
0.88 |
|
13 |
МП “Єлефант” |
0.49 |
1.47 |
47.17 |
|
14 |
СП “Ріст” |
0.51 |
1.00 |
0.25 |
|
15 |
ООО “Лист” |
0.53 |
0.81 |
0.02 |
|
16 |
МП “Книга” |
0. 051 |
0.84 |
- |
|
17 |
ПО “Даша” |
0.38 |
1.22 |
0.17 |
|
18 |
МП “Аскот” |
0.77 |
1.44 |
34.2 |
|
19 |
ООО “Вита” |
0. 000678 |
0.1 |
- |
|
20 |
СП “Витус” |
0. 645 |
0.84 |
0.78 |
|
21 |
СП “Лумси” |
0.53 |
1.25 |
5.7 |
|
22 |
СП “Бизнес” |
0. 029 |
0.87 |
1.25 |
|
23 |
МП “Круиз” |
0.58 |
1.00 |
- |
|
24 |
МП “Малеста” |
0.08 |
1.02 |
4.49 |
|
25 |
МП “Ксения” |
0. 409 |
0.78 |
1.09 |
|
26 |
Кафе “Гай” |
0.94 |
70.40 |
98.6 |
|
27 |
ООО “ССІ” |
0. 017 |
0.64 |
3.36 |
|
28 |
ООО “Лада” |
0.16 |
0.87 |
25.7 |
|
29 |
ООО “Сталь” |
0.22 |
1.12 |
11.4 |
|
30 |
ООО “Гривна” |
0.61 |
0.99 |
- |
|
31 |
МП “Лилия” |
0.27 |
1.22 |
10.09 |
|
32 |
МП “Рада” |
0.68 |
1.00 |
1.44 |
|
33 |
МП “Єля” |
0. 015 |
1.00 |
0.14 |
|
34 |
СП “Шарм” |
0.75 |
1.00 |
- |
|
35 |
АО “Люкс” |
0. 021 |
1.16 |
13.88 |
|
36 |
АО “Таня” |
0. 119 |
1.08 |
9.37 |
|
37 |
АО “Чародей” |
1.01 |
1.70 |
40.39 |
| У середньому 0.29 1.30 20.11 | ||||
Таблиця.3.15
Модель шкали коефіцієнтів
|
I клас |
II клас |
III клас |
|
|
Коефіцієнт ліквідності |
> 0.4 |
0.4 - 0.2 |
0.2 - 0.07 |
|
Коефіцієнт покриття |
> 1.5 |
1.5 - 1.2 |
1.2 - 1.0 |
|
Показник заможності власними засобами (%) |
> 25 |
25 - 18 |
18 - 10 |
Таблиця 3.16
Аналізовані підприємства по класу кредитоспроможності
|
N |
Найменування організації |
Коефіцієнт ліквідності |
Коефіцієнт покриття |
Показник заможності власними засобами |
|
1. |
Ліспромгосп |
III |
I |
I |
|
2. |
Рупор |
- |
- |
- |
|
3. |
А/ПРО “Борець” |
- |
II |
I |
|
4. |
МП “Форум” |
- |
II |
I |
|
5. |
ТОО “Салий” |
I |
III |
- |
|
6. |
Зміна |
I |
III |
- |
|
7. |
АО “Фарм” |
II |
III |
III |
|
8. |
МП “Випий” |
II |
I |
I |
|
9. |
МП “Зоря” |
- |
I |
I |
|
10 |
МП “Світло” |
- |
III |
- |
|
11 |
АО “Чай” |
- |
III |
I |
|
12 |
МП “Старт” |
III |
- |
- |
|
13 |
МП “Єлефант” |
I |
II |
I |
|
14 |
СП “Ріст” |
I |
III |
- |
|
15 |
ООО “Лист” |
I |
- |
- |
|
16 |
МП “Книга” |
- |
- |
- |
|
17 |
ПО “Даша” |
II |
II |
- |
|
18 |
МП “Аскот” |
I |
II |
I |
|
19 |
ООО “Вита” |
- |
- |
- |
|
20 |
СП “Витус” |
I |
- |
- |
|
21 |
СП “Лумси” |
I |
II |
- |
|
22 |
СП “Бизнес” |
- |
- |
- |
|
23 |
МП “Круиз” |
I |
III |
- |
|
24 |
МП “Малеста” |
III |
III |
- |
|
25 |
МП “Ксения” |
II |
- |
- |
|
26 |
Кафе “Гай” |
I |
I |
I |
|
27 |
ООО “ССІ” |
- |
- |
- |
|
28 |
ООО “Лада” |
III |
- |
- |
|
29 |
ООО “Сталь” |
II |
III |
III |
|
30 |
ООО “Гривна” |
I |
- |
- |
|
31 |
МП “Лилия” |
II |
III |
III |
|
32 |
МП “Рада” |
I |
I |
- |
|
33 |
МП “Єля” |
- |
III |
- |
|
34 |
СП “Шарм” |
I |
III |
- |
|
35 |
АО “Люкс” |
- |
III |
III |
|
36 |
АО “Таня” |
III |
III |
- |
|
37 |
АО “Чародей” |
I |
I |
I |
Таблиця 3.17
Коефіцієнти кредитоспроможності торгового підприємства
|
Коефіцієнт |
на 01.10.98 |
на 01.01.99 |
Відхилення |
|
Ліквідності Покриття Показник заможності власними коштами Показник рівномірності розподілу прибутку |
0.64 1.24 47.5 25 % |
0.77 1.19 34.2 % 50 % |
+ 0.13
+ 25 % |
Таблиця 3.18
Розрахунок показників по французькій методиці
-
Показники
1.10.98г.
1.01.99г.
1.04.99г.
Виторг від реалізації 698000 1000000 5760000 ВД 597000 870000
3988076 ДС 513000 750000 2700000 ВЭД 403400 608000 2000000 ВЭР 403400 529000 897600 СФ 360600 406980 796000 П. 360600 400000 700000 К1 0.78 0.81 0.74 К2 0.70 0.53 0. 185 К3 - - - К4 - - - К5 - 3.36 0. 0005 0. 0095
Таблиця 3.19
Аналіз показників, розрахованих по французькій методиці
-
Коефіцієнт
01.10.98г.
01.01.99г.
01.04.99г.
Ліквідності 0. 0005 0. 026 0.06 Покриття 0.43 0.44 0.98 Заможності власними 1.8 - 8.65 коштами
Таблиця 3.20
Принцип визначення класу кредитоспроможності
|
Показники |
Рейтинг коефіцієнта |
I клас |
II клас |
III клас |
Некредитоспроможний |
| Коефіцієнт | 20% | 20 | 40 | 60 | 250 |
| ліквідності | (I*20) | (II*20) | (III*20) | ||
| Коефіцієнт | 50% | 50 | 100 | 150 | 250 |
| покриття | |||||
| Показник | |||||
| заможності | 30% | 30 | 60 | 90 | 250 |
| власними | |||||
| коштами | |||||
| РАЗОМ: | 100% | 100 | 200 | 300 | 750 |
Таблиця 3.21
Групи ризику міжбанківських кредитів
| Розмір формування резерву | Група ризику міжбанківських кредитів | ||||
| стандартні | нестандартні | сумнівні | небезпечні | безнадійні | |
| 0-25% | 2% | 5% | 30% | 80% | 100% |
| 26-50% | 1,5% | 3% | 25% | 60% | 80% |
| 51-75% | 1% | 2% | 15% | 40% | 60% |
| 76-99% | 0,5% | 1% | 10% | 20% | 40% |
| 100% | 0% | 0% | 0% | 0% | 0% |
Таблиця 3.22
Порівняльний аналіз структури прибутків банку
-
Статті витрат
на 1.01.98 р.
на 1.01.99 р.
(грн.)
у %
(грн.)
у %
1. Отримані % - ти
усього у т. ч. по короткостроковим
позикам міжбанківським операціям
2. Прибутки і комісія з наданих послуг
3. Інші прибутки
4. Усього прибутків
994340
890640
103700
107050
5
1101440
90,3
80,9
9,4
9,7
-
100,0
1195370
1080290
115160
370900
5
1566320
76,3
69,0
7,3
23,7
-
100,0
Таблиця 3.23
Аналіз впливу суми надання кредитів і процентної ставки за кредит на суму отриманих відсотків
|
Показники |
1.01. 98г. |
1.01. 99г. |
Відхилення (+, -) |
Резерви збільшення прибутку |
||
|
Усього |
в т.ч. за рахунок суми, % кредитів |
ставки |
||||
|
1.Представ- лені кредити, усього (грн.) 2.Получені % (грн.) 3.Відсотна ставка за кредит, % |
3473070 994340 28,63 |
4576500 1195370 26,12 |
1103430 201030 - 2,51 |
- 315910 |
- -114880 |
- +114880 |
Таблиця 3.24
Аналіз прибутку банку від кредитної діяльності (грн.)
|
Показники |
на 1.01.98 |
на 1.01.99 |
Відхилення (+, -) |
|
1. Отримані відсотки 2. Сплачені відсотки 3. Прибуток |
994340 896630 97710 |
1195370 1211650 - 16280 |
+201030 +315020 - 113990 |
Таблиця 1.
Результати порівняння показників, що характеризують надійність банку, із нормативами
|
Показник |
Норматив |
Фактично |
Відхилення |
|
1. Показники фінансової усталеності -статутний фонд, тис. грн. -коефіцієнт достатності капіталу, % |
не менш 1млн. ЕКЮ не менш 8% |
1183740 12% |
+115000 +4% |
|
2. Показник платоспроможності. |
не менш 0,05 |
0,087 |
+0,037 |
|
3. Показники ліквідності банку. -поточної -короткострокової -загальної |
не більше 1,0 не більше 1,0 не більше 0,095 |
0,8 0,8 0,83 |
-0,2 -0,2 -0,12 |
|
4.Максимальний розмір ризику на одного позичальника, раз |
0,4 |
0,3 |
-0,1 |
Таблиця 2.
Динаміка розвитку банківської діяльності ЛГО ОПЕРО АК ПИБ м. Луганська, тис. грн.
|
Показник |
На початок року |
На кінець року |
Зміна |
|
|
Сума |
Темп приросту % |
|||
|
Результат балансу нетто |
6303366 |
6886574 |
+583208 |
+9,3 |
|
Власні кошти банку |
224043 |
254085 |
+30042 |
+1,3 |
|
Притягнуті кошти |
3149093 |
2925973 |
-223060 |
-7,1 |
|
Ліквідні активи і кредити |
3231580 |
3394527 |
+162946 |
+5 |
|
У тому числі кредитні вкладення |
1708267 |
2589957 |
+881690 |
+5,2 |
|
Балансовий прибуток |
256548 |
288333 |
+31785 |
+11,2 |

ДИПЛОМНИЙ ПРОЕКТ
НА ТЕМУ
«ОБЛІК ТА АНАЛІЗ
БАНКІВСЬКИХ КРЕДИТІВ»
Студентки VI курсу
Спеціальність 06.08.07.
група I.
Никифоровой Наталі
Миколаївни
1999 р.
МІНІСТЕРСТВО ОСВІТИ УКРАЇНИ
ХАРКІВСЬКИЙ ДЕРЖАВНИЙ ЕКОНОМІЧНИЙ УНІВЕРСИТЕТ
Тема: ОБЛІК ТА АНАЛІЗ БАНКІВСЬКИХ КРЕДИТІВ
База практиці: ЛГО АК Промінвестбанку м. Луганська
Виконала: студентка VI курсу заочного факультету, спеціальність 06.08.07, група І Никифорова Н. М.
Керівник: к. є. н. доцент, Маляревський Ю. Д. к. є. н. доцент, Губарев О. М.
Харків 1999 р.