Учет и анализ банковских кредитов
Дт - 9905 Кт - 9500 рахунок контрагент
2.Далі ці документи передаються касиру, який прибуткує є кредитний договір застави за чисельністю , Дт - 9819 Кт – рахунок контрагента
Під час чергової суми кредиту в рамках умов кредитного договору, працівник кредитного відділу вносить зміни до особистої кредитної справи. Операції по видачі готівки в рахунок отриманого кредиту не допускаються (крім споживчого кредиту фізичним особам та на заробітну плату.
Для синтетичного обліку цих операцій використовуються рахунки 2-го класу, на яких ведеться облік різних видів кредитів, депозитів і транзитних рахунків.
Кредити поділяються на кредити в поточну діяльність і кредити в інвестиційну діяльність.
Кредити в поточну діяльність - це кредити, надані позичальником на задоволення тимчасової потреби в коштах для фінансування поточних активів у разі розриву між часом надходження коштів та здійснення затрат. У Плані рахунків кредити в поточну діяльність обліковуються в такому розрізі: рахунки за овердрафтом, операції репо, враховані векселі, факторингові операції, кредити за внутрішніми операціями, кредити за експортно - імпортними операціями, інший кредит в поточну діяльність.
Кредити в інвестиційну діяльність – це кредити, надані позичальникам на задоволення тимчасової потреби в коштах при здійсненні ними інвестиційних вкладень. У Плані рахунків вони обліковуються за такими рахунками:
-кредити на будівництво та освоєння землі,
-кредити на купівлю будівель, споруд, обладнання та землі,
-фінансовий лізинг.
Кредити враховуються на рахунках 2-го класу, наприклад:
20 розділ - кредити, надані суб'єктам господарської діяльності;
21 розділ - кредити, що подані органам державного управління;
22 розділ - кредити, надані фізичним особам.
(Див. додаток таблицю 2.1)
Аналітичний облік по кредитним рахунків ведеться головним бухгалтером на підставі кредитного договору та договору застави після оформлення дозволів на надання кредиту, ведеться в картках особистих позичкових рахунків. Проведення оборотів по особистих позичкових рахунках здійснюється з відома головного бухгалтера, на основі перевірених та належно оформлених документів.
Суми сплачених процентів та період, за який вони утримані, заносяться у відповідні графи картки особистого рахунку на ПЕОМ. Після проведення записів виводиться залишок заборгованості по кредиту.
Несплачені в строк згідно з кредитною угодою платежі, перераховуються на рахунок прострочених кредитів чи прострочених процентів.
Кредитна документація - це документи, що складаються клієнтом і банком , що супроводжують кредитну угоду з моменту звернення клієнта в банк і до погашення позички.
До кредитних документів, що складаються клієнтом, належать: кредитна заявка, технічно-економічне обгрунтування, заява на одержання позички, договір про заставу (гарантійні листи, страхові поліси), зведення про закладене майно.
До документів, що носять двосторонній характер, належить кредитний договір.
До документів, що складається банком, ставляться: висновок на кредитну заявку клієнта, відомість виконання клієнтом умов договору, у тому числі погашення кредиту і сплати відсотків, кредитна справа клієнта.
Розглянемо докладніше документи, надані клієнтом, тому що аналіз цих документів має особливе значення в кредитній угоді.
Клієнт, що звертається в банк за одержанням кредиту, подає заявку, де містяться вихідні зведення про необхідний кредит: мета, розмір кредиту, вид і термін кредиту, передбачене забезпечення.
Банк потребує, щоб до заявки були докладені документи і фінансові звіти, які є обгрунтуванням прохання про надання кредиту і зробить висновок. Ці документи - необхідна складова частина заявки. Їхній ретельний аналіз проводиться на наступних етапах, після того як представник банку проведе попереднє інтерв'ю з заявником і зробить висновок про перспективність угоди.
До складу пакета супровідних документів, що подаються в банк разом із заявкою, входять такі.
1. Фінансовий звіт, що включає баланс банку і рахунок прибутків і збитків за останні 3 роки. Баланс складається на дату (кінець року) і показує структуру активів, зобов'язань і капіталу компанії. Звіт про прибутки і збитки охоплює річний період і дає докладні зведення про прибутки і витрати компанії, чистий прибуток, розподілу його (відрахування в резерви, виплата дивідендів і тощо).
2. Звіт про прямування касових надходжень заснований на зіставленні балансів компанії на дві дати і дозволяє визначити зміни різноманітних статей і прямування фондів. Звіт дає картину використання ресурсів, часу звільнення фондів і утворення дефіциту касових надходжень і тощо.
3. Внутрішні фінансові звіти характеризують більш детально фінансове положення компанії, зміна її потреб в ресурсах протягом року .
4. Внутрішні управлінські звіти. Упорядкування балансу потребує багато часу. Банку можуть знадобитися дані оперативного урахування, що утримуються в записках і звітах, підготовлених для керівництва компанії.
5. Прогноз фінансування. Прогноз містить оцінки майбутніх продажів, витрат, витрат на виробництво продукції, дебіторської заборгованості, оборотності запасів, потреби в готівці, капіталовкладень і тощо. Є два види прогнозу: оцінний баланс і касовий бюджет. Перший включає прогнозний варіант балансових рахунків і рахунок прибутків і збитків на майбутній період, другий прогнозує надходження і витрата готівки .
6. Податкові декларації. Це важливе джерело додаткової інформації.
7.Бізнес-плани. Багато кредитних заявок пов'язані з фінансуванням починаючих підприємств, що ще не мають фінансових звітів та іншої документації. У цьому випадку рекомендується докладний бізнес-план, що повинен містити зведення про мету проекту, методи ведення операцій і тощо. Зокрема, документ повинний включати: опис продуктів або послуг, що будуть запропоновані на ринку (включаючи патенти, ліцензії); плани досліджень і розробок і тощо.; галузевий і ринковий прогнози; плани маркетингу ; план виробництва; план менеджменту; фінансовий план .
Заявка надходить до відповідного кредитного робітника, що після її розгляду проводить попередню бесіду з майбутнім позичальником - власником або представником керівництва фірми.
Кредитна угода
Розділ «Свідчення й гарантії» підтверджує, що позичальник:
- має сертифікат про інкорпорірованії;
- має повноваження укладати кредитні договори і підписувати боргові зобов'язання;
- не має заборгованості з податків;
- має право розпоряджатися активами;
- не має активів у заставі, крім відомих банку;
У розділі "Характеристика кредиту" докладно викладаються умови кредиту, сума, процентна ставка, шкала погашення і забезпечення. Зазначено всіх учасників угоди, робиться посилання на боргове зобов'язання і документ про забезпечення кредиту.
У розділі « Умови, що обмежують»» сформульовані правила, яких повинний дотримуватися позичальник протягом усього періоду дії кредиту:
- підтримувати визначений рівень оборотного капіталу;
- підтримувати стабільний рівень акціонерного капіталу;
- дотримуватися встановленого розміру балансових коефіцієнтів (коефіцієнта ліквідності і тощо);
- регулярно подавати фінансові звіти, підготовлені з дотриманням всіх узвичаєних бухгалтерських правил;
- повідомляти банку про будь-яке погіршення фінансового становища;
- забезпечити необхідне страхування від нещасливих випадків, пожежі;
- регулярно сплачувати податки та інші зобов'язання, що у випадку несплати можуть призвести до накладення арешту на майно;
- утримувати в порядку і забезпечувати необхідний ремонт будинків та устаткування;
- забезпечити робітникам банку можливість обстежити бухгалтерські книги компанії на предмет виявлення їхньої ідентичності даним, наведених у звітах;
- повідомляти банку про почате проти компанії або що намічається судове переслідування.
У поділі " умови, що забороняють," зазначені дії, що не повинні провадитися позичальником:
- не продавати або закладати активи (крім випадків, коли це потрібно для нормальної роботи компанії);
- не купувати акції або облігації (за винятком зобов'язань уряду);
- не виплачувати винагороди і дивідендів акціонерам вище обумовленого максимуму;
- не проводити опціонніх угод з акціями компанії або інших операцій із відстроченим відшкодуванням коштів;
- не видавати гарантій по боргах інших підприємств;
- не розширювати систему участі в інших підприємствах;
- не брати участь у злиттях і поглинаннях;
- не робити таких змін у керівних органах компанії, що вплинули б на її політику.
У розділі "Невиконання умов кредитної угоди" наводяться випадки, що варто трактувати як «невиконання» або «порушення» договору:
- несплата чергового платежу з кредиту;
- порушення одного з обмежуючих або забороняючих умов;
- оголошення банкрутства або ліквідації справи;
- смерть позичальника.
У розділі "Санкції у випадку порушення умов угодам" перераховується таке:
- вимога негайного погашення всієї суми боргу, що залишається, і відсотків по ній;
- вимога додаткового забезпечення або гарантій;
- право банку погасити борг, що залишився за рахунок коштів, наявних на поточному рахунку позичальника.
Не всі кредитні угоди містять усі зазначені розділи і пункти, але деякі моменти - характеристика кредиту, обов'язку кредитора і позичальника, що розуміється під порушенням договору - обов'язково наявні в документі про кредитну угоду.
Угоду підписують представники банку і компанії, а якщо потрібно - гарант. Після цього комплект усіх документів передається клієнту, а інший комплект із супровідними документами йде в кредитне досьє банку. Потім у це досьє підшиваються всі звіти компанії, листування, записи телефонних переговорів і тощо.
Документальне оформлення кредиту надано в додатках 2.3.1-2.3.36.
2.2 Банківський кредит та джерела його формування
Банківський кредит надається суб'єктам кредитування усіх форм власності у тимчасове користування на умовах, передбачених кредитним договором. Основними з них є: забезпеченість, повернення, строковість, платність та цільова спрямованість.
Принцип забезпеченості кредиту означає наявність у банку права для захисту своїх інтересів, недопущення збитків від неповернення боргу через неплатоспроможність позичальника.
Принцип повернення, строковості та платності означає, що кредит має бути повернуто позичальником банку у зазначений у кредитному договорі строк з відповідною сплатою за його користування.
Цільовий характер використання передбачає вкладення кредитних коштів на конкретні цілі, передбачені кредитним договором.
Основними джерелами формування банківських кредитних ресурсів є власні кошти банків, залишки на поточних (валютних) рахунках, залучені кошти юридичних та фізичних осіб на депозитні рахунки до запитання та строкові, міжбанківські кредити та кошти, одержані від випуску цінних паперів.
(Див. додаток мал. 2.1)
Кредитні операції здійснюються банками у межах кредитних ресурсів.
Гроші в якості кредитних ресурсів являють собою предмет купівлі-продажу, що має свою ціну - банківський кредитний відсоток. Відсоток виступає у вигляді визначеної суми грошей, одержуваної кредитором від позичальника за "товар" - у даному випадку за користування тимчасово позиченими грошима. Точніше, навіть не за користування, а за право користування: якщо кредит просто пролежав у позичальника, то це не звільняє останнього від необхідності сплачувати за нього. У суворому змісті цього слова за узятий кредит необхідно заплатити відсоток - необхідно погасити суму основного боргу, а, крім того, нерідко припадатє сплачувати комісійні, штрафи. Проте, ціною кредиту рахується саме банківський (позичковий) відсоток або плата за право користування кредитними коштами. Джерелом сплати відсотка є частина прибутку позичальника, отримана ним внаслідок використання кредитних коштів.
З погляду кредитора абсолютний розмір відсотка, не співвіднесений із сумою позички, ні про що не говорить. Тому в практичних цілях, тобто для з'ясування ефективності кредитних угод, визначення прийнятності того або іншого розміру ціни кредиту, використовується відносний показник такої ціни - норма (ставка) відсотка, тобто характерне для деякого фіксованого відрізка часу відношення між сумою сплачених відсотків (процентним платежем) і розміром позички:
Пр
Нп = ---- * 100%, (2.1)
С
де Нп - норма відсотка,
Пр - сума сплачених відсотків,
С - розмір позички (кредиту).
У залежності від характерних рис різних секторів ринку кредитних капіталів можна виділити декілька груп однорідних ставок відсотка (банківського і небанківського):
-ставки грошового ринку,які використовують при короткострокових позичкових операціях між кредитно - фінансовими інститутами,
-офіційна дисконтна ставка,
-ставки ринку цінних бумаг- ставки прибутковості різноманітних акцій і облігацій у момент їхньої емісії і надалі на повторному ринку,
-ставки банків і кредитних заснувань для небанківських позичальників і кредиторів.
У свою чергу в рамках кожної з перерахованих груп процентні ставки можна класифікувати за:
-термінами угоди- на довго-, середньо-, короткострокові,
-ролі в структурі ставок- на основні і додаткові, що змінюються слідом за основними,
-характером формування- на переважно ринкові (рівень і прямування яких залежать в основному від загальної економічної кон'юнктури і стани ринку кредитних капіталів) і свідомо регульовані прямо або побічно (центральним банком, синдикатами банків і кредитних заснувань, іншими суб'єктами),
-масштабом використвння- на ставки, застосовувані винятково на національних кредитних ринках, і ставки, використовувані одночасно на національних і міжнародних ринках,
-за характером зміни протягом терміну користування позикою- на фіксовані (незмінні) і плаваючі ( ставки, що змінюються).
Зараз у банківському секторі економіки існує цілий комплекс різноманітних видів процентних ставок.
По-перше, це процентні ставки, схильні до безпосереднього регулювання. До регульованих ставок належать ставка рефінансування і штрафна ставка НБУ.
По-друге, це ринкові процентні ставки. Вони поділятюся на аукційні і неаукціні.
Виходячи з різноманітних підходів до методології встановлення ставок, можуть бути розраховані номінальні (річні) і ефективні ставки.
Банківський відсоток виникає у випадках, коли одним із суб'єктів кредитних відносин виступає банк. Комерційні банки при укладенні кредитних угод самостійно домовляються з позичальником про розмір процентних ставок. З розвитком ринкових відносин господарювання норма відсотка буде наближатися до середньої норми прибутків в економіці. У будь-якому випадку на розмір і динаміку ставки відсотка впливають як загальні, макроекономічні чинники, так і чинники приватні, що лежать на стороні самих учасників кредитного процесу, у тому числі окремих банків.
До числа загальних чинників відносять:
-співвідношення попиту і пропозиції позикових кощтів,
-регулююча політика НБУ,
-рівень інфляції в народному господарстві тощо.
Приватні чинники визначаються умовами функціонування конкретного банку, його положенням на ринку кредитних ресурсів, обраною кредитною і процентною політикою, ступенем ризикованості здійснюваних операцій.
Рівень процентних ставок по активних операціях банка формується багато в чому на базі попиту і пропозиції позикових коштів. На цей рівень істотно впливають:
-"собівартість" позичкового капіталу даного банку,
-кредитоспроможність позичальника,
-цільовий напрямок, термін, об’єм наданого кредиту,
-засоби забезпечення повернення кредиту тощо.
Може виникнути сумнів у правомірності урахування витрат банку ("собівартість" позичкового капіталу) при визначенні ціни кредитних послуг, сумнів у тому, чи не суперечить таке урахування принципам ринкової економіки, чи не веде цей підхід до конструювання "витратної" ціни.
Вихідним пунктом ціноутворення виступає калькулювання ціни виробництва підприємства (фірми). Цим займається кожний товаровиробник. Він, так чи інакше, змушений "конструювати" свою ціну. Проте в цю ціну включаються витрати, у яких витрата сировини або матеріалу обчислюється не за фактичною собівартістю, а за ринковими цінами, причому за достатньо жорсткими правилами, методиками. Далі до витрат додається прибуток, і знову ж, як правило, середня ринкова. Тим самим фактичним логічним вихідним пунктом є існуюча вже ринкова ціна. Калькулювання ж ціни дає фірмі можливість визначити вигідність виробництва даного товару при чинних ринкових цінах.
Як бачимо, протиріччя немає. Товаровиробник "конструює" ціну на свій товар шляхом підсумовування її елементів, але єдино для того, щоб "вписатися" в об'єктивно існуючу на даний момент ринкову вартість (ринкову ціну) відповідного виду товару.
Винятком із цього правила ринкової економіки є механізм формування монопольної ціни, де точкою звіту виступає не загальна для усіх ринкова ціна, а ціна, розрахована і оголошена самою монополією.
Ця логіка і відповідне правило цілком прийнятні і до кредитних ресурсів як до своєрідного, але товару.
При визначенні процентних ставок по кожній конкретній угоді банки орієнтуються на рівень ставок, котрий з одного боку, не змусив би позичальника (кредитора) відмовитися від угоди, з іншого ж- дозволив би банку не тільки відшкодувати свої витрати, але й дістати прибуток бажано не нижче середнього.
Що стосується витрат банку на проведення позичкових операцій, то вони складаються з двох комплексних груп витрат, кожна з який містить у собі декілька елементів:
1. Витрати по притягненню ресурсів, у тому числі: сплачені відсотки по міжбанківських кредитах (включаючи кредити НБУ) і депозитах, відсотки, виплачені підприємствам, організаціям і заснуванням за гроші, що зберігаються на інших поточних рахунках, відсотки, виплачені по внесках фізичним осібам.
2. Витрати по забезпеченню кредитної діяльності банку, у тому числі: витрати на заробітну плату співробітників, зайнятих притягненням і розміщенням ресурсів, витрати на утримання апарату управління, включаючи представничі витрати, амортизація устаткування, машин і механізмів, оплата послуг обчислюванного центру, адміністративно-господарські, канцелярські, поштові, телеграфні й інші витрати.
Підрахувати дійсні витрати банку не просто.
Основні складності пов'язані з такими обставинами:
1. Міжбанківські кредити видаються під різні відсотки, до того ж часто переглядаються. Через це припадає робити регулярні перерахунки.
2. НБУ встановлює верхню межу виплати відсотків по таких кредитах, які зараховані на витрати банку. Отже, відсотки, виплачені понад цю межу, не виключаються з оподаткованої бази і можуть покриватися лише за рахунок прибутку банку. Тоді реальні витрати по притягненню міжбанківських кредитів збільшаться на суму переплачених понад норми відсотків і суму, що додатково доведеться віддати у вигляді податків.
3. Для розрахунку реальних витрат і відповідно до реальної процентної ставки з загальної суми притягнутих і позикових коштів повинні бути відняті всі гроші, не використовувані банком у його активних операціях: суми, що утримуються у фондах обов'язкових резервів у НБУ і на коррахунку.
4. Необхідно мати механізм віднесення загальних витрат по забезпеченню функціонування банку на його власну кредитну діяльність і відповідно правила визначення розміру тієї надбавки до ціни кредиту, що виправдана цими загальнобанківськими витратами.
Припустимо, реальна ціна кредиту на основі урахування тільки першої групи витрат (витрати по притягненню ресурсів) визначена в розмірі 150% річних. Розрахунок може бути проведений за такою формулою:
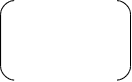
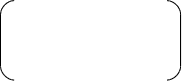
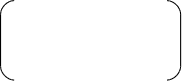 НІn
НІIn
НІIIn


 *100 *YI + *100 *YII +
*100 * YIII
100 - ПРІО 100 – HP - ПРІIО 100 – HP - ПРІIIО
(2.2)
де НІn, НІIn, НІIIn - норми відсотків за користування відповідно до міжбанківських кредитів, строкових внесків, коштів на поточних рахунках (у % річних),
YI, YII, YIII - питомої ваги відповідних ресурсів у загальному обсязі ресурсів (%),
ПРІО, ПРІIО, ПРІIIО -невикористані частки відповідних ресурсів (%),
HP - норми резервування (%).
Далі логіка формування реальної ціни кредитних ресурсів виглядає так. Насамперед, треба з'ясувати міру впливу на цю ціну загальнобанківських витрат, тобто розмір маржі, що варто було б додати до раніше знайдених 150% ставки. Для цього можна скористатися формулою:
Загальні витрати банку, за Інші прибутки, пов'язані Плановий
винятком витрат по - із здійсненням позичкових + прибуток
притягненню ресурсів операцій
М =
Активи, що приносять дохід (2.3)
Перший елемент чисельника може бути підрахований, у тому числі з використанням наближених методів. Припустимо, він визначений у розмірі 5 млн. грн. Другий елемент чисельника формули буде містити в собі прибутки по позичкових операціях, що має позаплановий характер, а також деякі поточні комісії. Припустимо, у сумі все це складе 3 млн. грн. (середній показник). Важливе значення має третій елемент. Будь-який банк повинний складати щоквартальний розрахунок планованого до одержання прибутку хоча б тому, що йому потрібно зробити авансові платежі в бюджет. У розрахунку на місяць береться 1/3 цієї суми. Якщо банк планує прибуток у 30 млн. грн., то позовний розмір складе 10 млн.грн.
У знаменник формули ввійдуть: видані міжбанківські кредити, кошти на рахунках клієнтів. Якщо визначається місячна маржа, то всі ці активи беруться в середньозваженому розмірі. Нехай розрахунки показали, що мова йде про суму в 250 млн. грн.
5-3+10
Т оді
М= = 0,048,
250
тобто потрібно, щоб кожна гривня працюючих активів приносила на місяць 0,048 грн. Інакше кажучи, річна ставка повинна бути
1,048-1
 * 360
днів=0,0576, тобто
57,6 %
30 днів
Таким чином, реальна ціна кредиту складе:
150%.+57,6%.=207,6%.
Зрозуміло, фактична ціна, що складеться на ринку позичкових капіталів, швидше за все, буде або більше розрахункової ціни (при дефіциті пропозиції, великих цінових претензіях кредиторів і тощо), або менше (при недостачі попиту, неспроможності позичальників оплачувати занадто високі, на їхній погляд, витрати кредиторів і т.п.). Але вона являє собою ту вісь або центр коливань, до якого фактичні ціни кредитних ресурсів будуть прагнути в тенденції.
Для практичних потреб можуть використовуватися різноманітні формули розрахунку процентної ставки за кредит (цін кредитів).
2.3 Етапи видачі кредиту
Процес кредитування розподіляється на чотири етапи, кожний з яких вносить свій внесок у якісні характеристики позички і визначає ступінь її надійності й прибутковості для банку.
Загальне керівництво за дотриманням правил оформлення, надання та своєчасного погашення кредиту покладається на керівника та головного бухгалтера установи банку.
1.Розуляд заяви на отримання кредиту. При зверненні за отриманням кредиту клієнт повинен представити в банк:
-офіційну заяву на одержання кредиту(2.3.1-2.3.2);
-короткий опис представленого кредитування проекту;
-короткий опис підприємства-позичальника.
Розглядаючи заяву на отримання позички, працівник банку завжди повинен враховувати перспективу погашення зобов'язань банку перед вкладниками. В першу