Теории управления
ожидание,
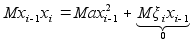 ,
 ,
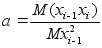 - коэффициент
корреляции.
Утверждение доказано.
Вывод: На вход схемы рис.1 идет некоррелированный слу-
чайный
процесс
 ,
а следовательно
независимый.
(если процесс гауссовский и некоррелированный, то
он независимый, для других процессов это неверно)
В природе наиболее часто встречается гауссовский
случайный процесс. На выходе схемы - зависимый
коррелированный марковский процесс, у которого
плотность факторизуется по условным плотностям.
 - не
факторизуется
 - факторизуется
Процесс (1) называется односвязный марковский
процесс.
Замечание: Процесс (1) получен при дискретизации непре-
рывного линейного диф. уравнения 1-го порядка.
 без учета
стохастической
правой час-
ти
На сетке дискретного времени имеем :
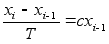 ;
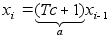 - получаем
обычную ( не
стохастическую) авторегрессию.
Tc+1=a
Авторегрессия 2-го порядка - двухсвязный процесс
(1)

Коэффициенты
 называются
коэффициентами
регрес-
сии. Уравнение (1) без стохастической правой части легко
получается из диф. уравнения 2-го порядка. Уравнение (1)
реализует генератор марковского процесса, который называ-
ется
двухсвязным
в зависимости
от входного
процесса
.
 генератор




 марковского
 рис.2
двухсвязного
процесса
На вход генератора действует белый шум. На выходе - двух
связный марковский процесс.


 g(f)


 белый
шум






 0
f
f
В
зависимости
от коэффициентов
ны выходе будут
раз-
личные процессы. Процесс (1) получается из линейного диф.
уравнения 2-го порядка, если это диф. уравнение рассмат-
ривать на временной сетке (дискретна во времени).
Известно, что диф. уравнение 2-го порядка имеет реше-
ние в виде комплексной экспоненты, если корни характерис-
тического уравнения комплексные, аналогично для некоторых
значений
коэффициентов
,
процесс авторегрессии
будет
иметь вид стохастической синусоиды.
Генератор двухсвязного марковского процесса




 |ѕѕ|
|ѕѕ|


 T
- период
дискретизации
Изменение по синусоиде называется синусоидальный тренд.
Марковский процесс 2-го порядка более богатый, чем 1-го,
с помощью него можно моделировать более сложные процессы.
Авторегрессия m-го порядка
(2)
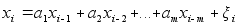
- возбуждающий
белый шум.
Процесс (2) получен из диф. уравнения m-го порядка путем
дискретизации. Это марковский процесс с дискретным време-
нем.
Этот процесс значительно более информативен, чем ра-
нее рассмотренные, ибо он может моделировать сложномоду-
лированные случайные процессы. Он может модулировать АМ,
ЧМ,
ФМ путем подбора
 , а также подбором
 мож-
но идентифицировать очень многие случайные процессы ре-
ально существующие на практике, например : хорошо моду-
лируется движение летательнвх аппаратов при маневре (рег-
рессия m=6ё16), речь, полет космического корабля, посадка
на планету.Стохастическая модель удобна потому, что она адекватна реальным ситуациям.
Генератор m-связного марковского процесса




