Теории управления
Элементы
матрицы
 состоят из
корреляции
внутри столбика
шума. Столбики между собой коррелированы.
Модель нелинейной регрессии
(3)
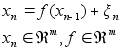
(4)
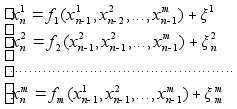
В формулах (3)(матричная форма записи),и (4)(скалярная
форма записи) индексы при ‘Х’ это не степени, а номера в
формуле столбика.
(3) и (4) - самая информативная модель , все предыдущие
модели получаются как частный случай из этой модели. Нап-
ример модель речи линейная и нелинейная, но нелинейная
более точная.
Глава 4
Динамические системы наблюдаемые на фоне
шумов
Одномерные динамические системы и фильтр Калмана
(1)
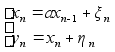 ;

Шумы
 -
называются
шумами
наблюдения
(для активных
по-
мех). Задачу фильтрации будем решать методом наименьших
квадратов.
Задача фильрации
требует уменьшить
 .
Вводим эмпирический риск :
(2)
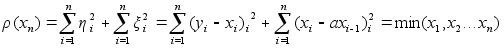
- Это есть классическая запись метода наименьших квадра-
тов . Эмпирический риск назван так потому, что в риск
 входят
наблюдения.
Согласно формуле
(2) требуется
минимизировать риск, а следовательно уменьшить влияние
шумов.
Если бы не была придумана модель уравнения (1), тогда
невозможно
было бы записать
риск
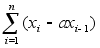 .
Необходимо
так
выбрать
 ,
чтобы получить
минимум по всей
траектории.
Эти
будем обозначать
:
 -
оптимальная
траектория
Она
получается
путем дифференцирования
 , i=1,2...n
Проделав математические операции получаем одномерный
фильтр Калмана.
(3)
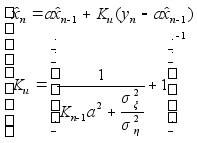 ;
 -
задано
n=1,2...
Комментарий к формуле (3) :
Фильтр Калмана сглаживает шумы и оказывается, если шу-
мы
 гауссовские,
то этот фильтр
является оптимальным.
(4)
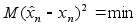
n
®
Ґ

Т.е. среднеквадратическая ошибка будет минимизирована.
Если
шумы
не являются
гауссовскими,
то такая оценка
является
ассимптотически
минимальной,
т.е. (4) выпол-
няется когда n ® Ґ .
Формула (4) является критерием минимума среднеквадрати-
ческой ошибки.
Фильтр
Калмана дает
оценку процесса
истинного
процесса
 для
гауссовских
шумов, оптимальную
по критерию
(4),
т.е. по критерию минимума среднеквадратической ошибки.
Замечание 1 : Оптимальность означает, что не существует
другого фильтра, который мог бы дать такие
же результаты по среднеквадратической ошибке.(Остальные
фильтры дают большую ошибку)
Замечание 2 : Фильтр Калмана, в отличие от согласованного
фильтра, выделяет форму сигнала наилучшим
образом. (Согласованный фильтр обнаруживает сигнал и дает
максимум отношения сигнал/шум на выходе и сильно искажает
сигнал) Для согласованного фильтра все равно какая форма
сигнала на выходе, а фильтр Калмана выдает тот же сигнал,
что и на входе. Т.е. согласованный фильтр - для обнаруже-
ния сигнала, а фильтр Калмана - для фильтрации от шумов.
Замечание 3 : Фильтр Калмана записывается во временной
области, а не в частотной, как фильтр Вин-
нера.
Фильтр Виннера - реализован в частотной области.
(5)
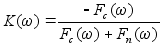
K(w) - оптимальная функция передачи, которая мини-
мизирует среднеквадратическую ошибку.


 y(t)
 -
Оценка оптимальна.
Она минимизирует
СКО.
 - энергетический
спектр (распределение
энергии
случайного процесса).
 - энергетический
спектр помехи.


 Фильтр
Калмана и Виннера
дают
 -
одинаковое
качество фильтрации,
однако фильтр Калмана проще ре-
ализуется на ЭВМ. Поэтому его и
 АЧХ
(пунктир)
используют.


 -
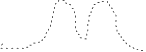

 режекция
 помехи
Анализ фильтра Калмана
 Фильтр
 Калмана

 ;
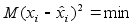
x(t)- ненаблюдаемый случайный процесс
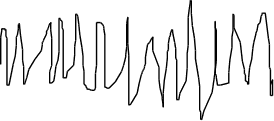
y(t)- наблюдаемый случайный процесс

 y(t)
На
входе фильтр
Калма-
на использует наблюде-
ния и начальные усло-
 вия.
На выходе фильтра


 x(t)
получается
исходный
процесс x(t).


Фильтрация медленных процессов
 x(t)
При а=0.999,


 ,


 есть
медленный
процесс, тогда

 ,
это следует
из формулы
(3).В
этом случае
 -
 t
- экстраполяция
(прогноз),т.е.
прошлая и текущая оценки поч-
ти одинаковы. В таком фильтре Калмана почти полностью иг-
норируются наблюдения. При оценке ситуации фильтр Калмана
не доверяет наблюдениям, а