Теории управления

 |ѕѕ|
...... |ѕѕ|
|ѕѕ|


Разностные модели на примере модели 2-го порядка
(3)
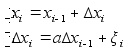 - разностная
модель 2-го порядка
 - приращение,
характеризует
скорость изменения
процесса
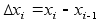 Модель
с приращением
удобна в том
 плане,
что не требуется
заранее
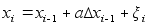 знать
коэффициенты
регрессии.
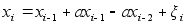
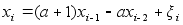
Разностные модели 3-го порядка
(4)

 - 1-я
разность
 - 2-я
разность
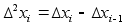
1-я разность характеризует скорость изменения случайного
процесса.
2-я разность характеризует ускорение.
Модель (3) и (4) очень широко иcпользуется на практи-
ке, т.к. здесь почти нет коэффициентов, которые нужно
идентифицировать
( а и
 ), они легко
подбираются
на ЭВМ
по методу наименьших квадратов. Для этого надо иметь ре-
альный процесс отсчетов , модель (4) и нужно воспользо-
ваться следующей формулой МНК/метод наименьших квадратов/

 min
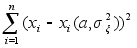 где,
 - модель,

 - реальный
процесс
Суть МНК состоит в следующем :
Есть
m-отсчетов
реального
процесса, есть
m-отсчетов
модели, составляется сумма квадратов и подбираются пара-
метры
(а,)
так, чтобы
минимизировать
эту сумму (делает-
ся это на ЭВМ)(метод перебора) но в авторегрессии m-го
порядка. Сделать это очень сложно.
Модели скользящего среднего
Пусть
 - независимая
случайная
величина, с
произвольным
распределением
(очень часто
гауссовское
распределение)
М=0
; М =
 ;
 (процесс не
коррелирован)
Тогда процесс
(1)

называется процессом скользящего среднего. Этот
процесс
сформирован
полностью из
шума
(из белого шума)
путем сдвига и весового суммирования.
( - весовые коэффициенты).
Сумма (1) генерирует
процесс
 .
Процесс
 - коррелированный
марковский
процесс.

Генератор скользящего среднего для формулы (1)







 a


 i


 x

 :
 i
:


Модель авторегрессии и скользящего среднего

авторегрессия скользящее среднее



 генератор

случайного сигнала авторегресии
Здесь
- белый шум;
-
марковский(модельный)процесс,
n=1,2....
Между генераторами процесс коррелирован.
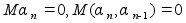
Многомерная марковская модель
(1)
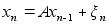 , где

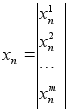 ;
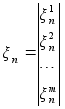 ;

Это самая распространенная модель
(2)
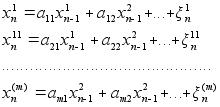
В модели (1) шумы характеризуются матрицей ковариации в
отличие от авторегрессии, под которой понимается следую-
щее:
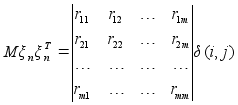 ;
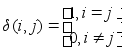 ;

 - столбец
