Теории управления
Это годится для процессов, которые можно легко предска-
зать.
Фильтрация быстрых процессов
 - большая
величина (>1);
 .
 x(t)
 динамическая
ошибка
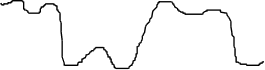


 t
Тогда
 ,
в этом случае
 (оценка) равна
самим наблю-
дениям. Это значит, что фильтр Калмана не доверяет прош-
лым оценкам.
Вывод : Фильтр Калмана минимизирует и флуктуационную и
динамическую ошибку.
Динамической
ошибкой
называется
разница между
оценкой
и
истинным
значением
процесса.
-=динамическая
ошибка.
Флуктуационная ошибка - тоже, но за счет шума.
При быстром процессе шумы фактически не фильтруются.
Невязка
 входит в фильтр
Калмана и выполняет
роль
корректирующего члена, который в формуле (3)
учитывает ситуацию, которую дают наблюдения.
Оценка на шаге ‘n’ равна экстраполированной оценке
плюс некоторый корректирующий член, который есть невязка,
которая
взята с весом
 .
(Корректирующий
член учитывает
наблюдения
на шаге ‘n’)
Вес
учитывает
апприорную
дина-
мику системы (модели).
Вывод (по одномерному фильтру Калмана):
1) Фильтр Калмана можно построить в виде реккурентного
алгоритма только в том случае, если имеется модель
случайного процесса, который он фильтрует.
2) Фильтр Калмана оптимален для реального процесса только
в том случае, если реальный процесс близок к модели,
которую мы используем.
Многомерный фильтр Калмана
(1)
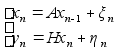 ,
где
 - текущее время,
-

- вектор (столбики)
A - матрица kґk, H - матрица mґk.
 - вектор,
 - шум наблюдения
 ;
- шум динамической
системы.
Запишем (1) в скалярной форме. covx=Q, covh=P.
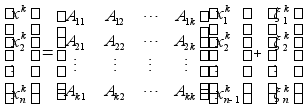

Многомерный фильтр Калмана для модели (1) :
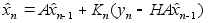 ,
где
-
вес,
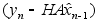 -
невязка.
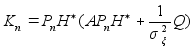 ; где
 -
единичная
матрица
 =
 Г
 ; Начальные
условия задаются
из аппри-
Г ;
орных условий
 .
 -
транспони-
рованная матрица (сопряженная).
Траекторные изменения
Часто требуется получить оценку траектории летательного
аппарата. Летательный аппарат может быть зафиксирован с
помощью радиолокатора, либо некоторой навигационной сис-
темой.
Летательный аппарат рассматривается в некоторой сис-
теме координат :
 Если
известны точно
все 9 коор-
Z динат (см.ниже), то можно точ-


 л.а.
но навести
ракету. Для
определе-
ния всех координат существуют
 р
X
траекторные
фильтры, которые
строятся на базе фильтра Калмана.
Y

Траекторный фильтр 2-го порядка
(1)
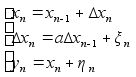 ; a<1
Первые две строки (1) - это модель, последняя строка -
- наблюдение.
Составим многомерный фильтр Калмана , для этого по мо-
дели (1) составим многомерную модель.
 ;

(2)
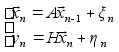 ;

 ;
 ; H=[1,0]
Из формулы (2) имеем :
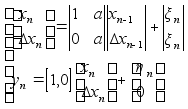 ;
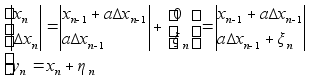 ;
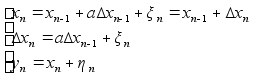 ;
 ;
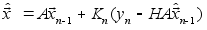
Траекторный фильтр 3-го порядка
(4)
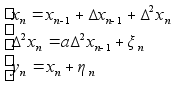 ,
первые две
строки - модель,
последняя строка - наблюдения
;
 ;
 ;
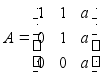 ;
H = [1,0,0] ;
 ;
 ;
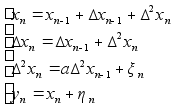
Теория нелинейной фильтрации
Здесь нелинейные модели записываются в виде :
(1)
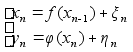 ; здесь : верхняя
функция - нелиней-
ная регрессия, нижняя - уравнение наблюдений.
Функция
 генерирует
на любом интервале
неко-
торый
случайный
процесс
 .
Это есть модель
неко-
торого случайного процесса, более богатая, чем все преды-
дущие модели.
Уравнение
наблюдений
: наблюдается
не сама
 ,
а не-
которая
функция j();наблюдения
ведутся на фоне
шумов
- шум
нелинейной
динамической
системы (шум
модели)
1)
Требуется найти
оценку
 ,
такую, чтобы
:
(2)
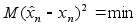
Формула (2) - критерий минимума среднеквадратической
ошибки.
2) Требуется получить реккурентную оценку, такую же как в
фильтре Калмана.
В чистом виде получить оптимальную оценку нельзя, есть
лишь приближенные решения, когда функции f(x) и j(x) -
- линеаризуются.
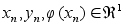
Тейлоровская линеаризация - используется ряд Тейлора,
линейная часть (1-я, 2-го
члена). ( j(x) и f(x) - имеют непрерывные первые про-
изводные).
Разложение
в ряд Тейлора
в точке


где
- оценка, которую
мы еще не знаем,
но собираем-
ся находить.
Эти линеаризованные функции подставим в (1) и получим
линейную систему :
(2)

Коэффициенты a,b,c,d находятся после подстановки.
и
имеют произвольное
распределение.
Будем использовать метод наименьших квадратов для на-
хождения
оценок
.
 ;
 ;

Выпишем эмпирический риск :


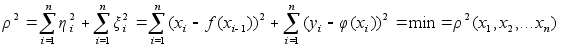
r - функционал.
После линеаризации :

производная из r берется легко
Продифференцировав и воспользовавшись методом индукции
получаем :
(3)
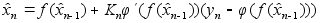
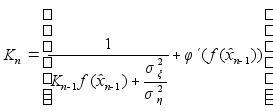 ;
 - задано

Выводы :
1. В связи с тем, что начальная точка разложения
в ряд Тейлора функции j(x) была выбрана в точ-
ке
 ,
то несмотря
на линеаризацию,
урав-
нение (3) получилось как нелинейное и оно по-