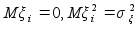Теории управления
Выводы :
1) Динамические системы радиоавтоматики описыва-
ются дифференциальными уравнениями 1, 2 и бо-
лее высокого порядка ( например: колебатель-
ная система(солнечная система, автогенератор,
полет космического аппарата в поле притяже-
ния земли) описывается диф. уравнением 2-го
порядка и выше.
2) Линейные динамические системы описываются ли-
нейными диф. уравнениями. Линейная динамичес-
кая система составленная из R,L,C - цепочек и
активных элементов (транзисторов и т.д.).
Любая линейная система путем преобразования
Лапласа может быть представлена в виде пере-
даточной функции.(Диф. уравнение преобразует-
ся по Лапласу). Передаточная функция записы-
вается для удобства в комплексном виде, на
мнимой оси p=jw можно найти АЧХ и ФЧХ линей-
ной системы. Передаточная функция дает инфор-
мацию об устойчивости системы.
3) Нелинейные динамические системы описываются
нелинейными диф. уравнениями, в этих системах
обязательно
есть нелинейность
вида (
и др.), общих решений и анализа через переда-
точную функцию как правило не существует, по-
этому есть два метода :
а) численный метод (Эйлера и др.) (восстановле-
ние по точкам)
б) решение диф. уравнений методом фазового порт-
рета (качественная теория). (Это наглядный
путь выяснения поведения нелинейной системы)
Стохастические системы
Стохастика - случайность.
Определение: Динамическая система называется стохастичес-
кой , если она описывается дифференциальным
или разностным уравнением, в правую часть
которого входит случайный процесс.
Такую систему можно представить в виде линейного или не-
линейного четырехполюсника, на вход которого подается шум

Стохастическая

 x(t)
система
X(t)
x(t)- шум
X(t)- выходной процесс
Составление модели любой динамической системы должно
в реальных условиях(например движение самолета или раке-
ты) составляться с помощью предварительных экспериментов
над движением реальной системы. (Как правило это диффе-
ренциальные или разностные уравнения) и в эти уравнения
вставляется некоторый шум, который является случайным
процессом.
Для дальнейшего составления модели используется иден-
тификация модели на основании эксперимента или экспери-
ментальных данных.
Идентификацией называется оценка коэффициентов разност-
ного уравнения и оценка параметров шума:
дисперсии, мат. ожидания, ковариации и др.
Идентификация служит для того, чтобы реальный процесс и
модель были близки.Получив модель мы имеем возможность,
используя эту модель, получить близкую к реальной карти-
не ситуацию движения системы и создать управление ситуа-
цией по нашей модели.
Вывод: Модель нужна, чтобы на ЭВМ научиться проектировать
управляемые динамические системы для любых такти-
ческих ситуаций, известных из практики.
Правильно созданная модель - это максимум успеха в проек-
тировании эффективной систе-
мы. После создания и отработки модели стохастической ди-
намической системы создается аппаратура по этой модели,
которая проверяется на динамическом стенде.
Динамический стенд - 2й этап моделирования реальной ситу-
ации уже с аппаратурой.
3й этап состоит в проверке аппаратуры на полигоне.( На
борту транспортного или военного средства).
Моделирование случайных процессов с дискретным временем
(1)
 -
выборка случайного
процесса с
дискретным
временем.

 X(t)
Процесс
(1) в общем виде
очень
трудно анализировать, этот про-

 цесс,
как правило,
получен из


 эксперимента.
Этот реальный
процесс обычно аппроксимируется
другим процессом, который поз-
 волит
нам математически
созда-


 t
вать модели,
близкие к реально-
му процессу.
Такое создание моделей называется - аппроксимацией.
Сам аппроксимирующий процесс называется агрегат.
Марковская аппроксимация случайных процессов
Марковским процессом называется такой процесс, у которого
многомерная плотность вероятности
факторизуется
в следующем
виде :
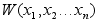 .
Некоторые
значения фазовых переменных в n-мерном пространстве - это
многомерная плотность вероятности
Двумерная плотность Многомерная ФПВ несет всю ин-
вероятности формацию о случчайном процес-




 W(x,y)
се.
Больше информации
не су-

 ществует.
 Однако
использовать
эту мно-
гомерную ФПВ чрезвычайно сло-
жно на практике, поэтому час-


 то
прибегают к
некоторым ап-
проксимациям процесса :


 Y



X
Аппроксимировать - выбрать такие отсчеты
процесса
в моменты времени
 ,
чтобы все
 были
независимы, тогда многомерная ФПВ факторизуется следую-
щим
образом:
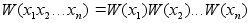 - факторизация.
Однако при такой факторизации может потеряться информа-
ция о случайном процессе. Есть потеря информации для
произвольных отсчетов (кореллированность процесса).
Существует 2й способ аппроксимации - марковский способ
аппроксимации. Для марковских процессов многомерная ФПВ
факторизуется так :
(2)
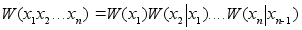 ,
где
 - ус-
ловная плотность вероятности.
Факторизация (2) позволяет сильно упростить математичес-
кие выкладки в задачах фильтрации и управления.
Определение : Процесс называется марковским, если выпол-
няется условие (2)
Оказывается, существует очень много генераторов марковс-
ких процессов. Мы переходим к их рассмотрению.
Процессы авторегрессии
Процесс авторегрессии - простой генератор марковского
процесса.
1. Односвязная регрессия
(3)

 - задано.