Теории управления



 С
учетом (3) запишем
:
(4)
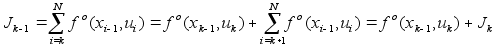
Допустим, что начиная от шага (k+1) до ‘n’ в формуле (4)
оптимальное управление уже выбрано.
(5)
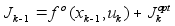
k=N,N-1,...,1

 (6)
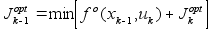

Формула (6) называется уравнением Бэлмана (уравне-
ние динамического программирования)
Выводы: (из уравнения (6))
Уравнение (6) позволяет в реккурентной форме вы-
вычислить управление, шаг за шагом, от точки N
до 1 (из будущего в прошлое) получить минимиза-
цию
(6) на каждом шаге.
Получить
 .
Значе-
ния управления фактически получаются методом пе-
ребора.
Оптимальная
траектория
 )
неиз-
вестна до самого последнего шага.
Если задача имеет большую размерность, то
сложность при вычислении очень большая. Если
вводить динамические системы (т.е. модели), то
можно значительно упростить метод нахождения оп-
тимального управления. Т.е. получить управление
в замкнутом виде (в виде некоторой формулы).
Синтез оптимального управления для марковских динамичес-
ких систем.
(1)
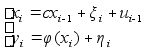 ;
 ;
 ; где -
 - управление;
 - шум динамической
системы.
Управление
должно менять
 - траекторию,
и изменять ее
так, чтобы
минимизировать
средний критерий
качества,
причем управляется динамическая система не по всем коор-
динатам.
- управляемый
случайный
процесс.
Динамическая система, сама как таковая, не наблюдается, а
наблюдается
j()(нелинейно
преобразованная
фазовая пере-
менная) с шумом. В этом случае говорят, что динамическая система ненаблюдаема напрямую. Для того, чтобы сделать ее
наблюдаемой необходимо использовать теорию нелинейной
фильтрации (см. предыдущие лекции).
В этом случае получаем оценку нелинейной динамической
системы в условиях линеаризации по Тейлору :
(2)
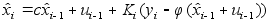
Синтез оптимального управления используя (2) проведем применив квадратичный критерий качества, причем управле-
ние динамической системой будем вести к некоторому этало-
ну,
т.е. задано :
 , i=1,2...n
Критерий оптимизации
(3)
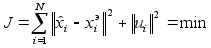 ;
где
||
- норма,
 .
Риск складывается из двух слагаемых :
1-е слагаемое : Это есть квадрат отклонения траектории от
эталона. Оно должно быть минимизировано с
учетом формулы (2).
2-е слагаемое : Это есть сумма с квадратом самого управ-
ления (некоторая сила) должны быть мини-
мизированны (так должно быть всегда)
Минимизация (3) - это достаточно сложная задача вариаци-
онного исчисления (просто взять здесь производную по ‘u’
не удается).
Для минимизации (3) используем уравнение Бэлмана :
 (4)
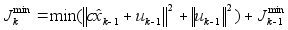

В формуле (4) минимизируя шаг за шагом получим :
(5)
 ; где
 - матрица
Выводы : (к формуле (5))
Оптимальное управление (5) реализуется с ис-
пользованием линейной оценки динамической сис-
темы, и это управление вставляется в формулу :
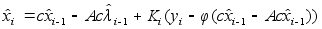
Если упростить критерий и привести его к виду (3’):
(3’)
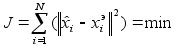

то минимизация дает оптимальное управление эталона:
(6)

Оптимальное управление пропорционально разности меж-
ду экстраполированной оценкой и эталоном, т.о. полу-
чим :
(7)
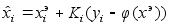
Оценка (7) подставляется в (6). Со временем, при ми-
нимизации
в этом случае
сама оценка
устремляется
к
эталону.
Пример синтеза динамической системы управления частотой
генератора
Общая постановка :
Пусть
имеется некоторая
эталонная
траектория

(1)
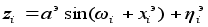 , где
 - шум
Если эталон защищен, то его фильтруют.
Имеется управляемая динамическая система :

Управляемая динамическая система - фаза генератора или
траектория, которая должна подстроиться под эталон.
(2)
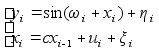 ; шума
часто нет, поэтому
им пренебрегают. Пусть
(3)
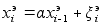
Рассмотрим более сложную модель фазы рассматриваемого ге-
нератора.
(4)
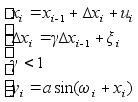
Считаем, что в (1),(3) уход фазы очень медленный,т.е.
 . Используя
нелинейную
функцию оценка
эталона:
(4’)
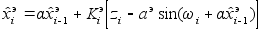
В
(4) решение уравнения
относительно
имеет вид :
(5)
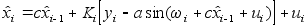 ;
с<1.
Выше было доказано, используя уравнение Бэлмана,
что :
(6)
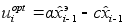
Структурная схема реализации оптимального управления под-
стройки частоты к эталону
(4’) (5’)

 шум
 эталонный
нелиненый
Решающее
Подстраи-


 генератор
фильтр

 устройство
ваемый
ге- вых


 Т
Т нератор


 a
c
 устройство

 +
-
 управления



На выходе - частота подстраиваемого генератора.
Подстраиваемый генератор имеет следующий вид: